親から相続した土地を売ることになり、「確定申告は必要なのか」「税金はいくらかかるのか」と不安に感じている方は多いのではないでしょうか。特に、駐車場や更地などの土地だけ、マンション、相続後に貸していた家などは、よく知られている「空き家の3,000万円控除」が使えず、どの特例を使えばよいか迷いやすいケースです。
この記事では、2026年11月時点の国税庁などの情報をもとに、相続した土地を売ったときの確定申告と税金を、空き家特例が使えない場合を中心に解説します。
- 確定申告が必要なケース・不要なケースの見分け方
- 相続した土地の譲渡所得と税金の計算方法(取得費の引き継ぎ・5%ルール)
- 空き家特例が使えない場合に使える特例(取得費加算・マイホーム特例)
- 仮定の数値による3つの計算例と、申告書の書き方・必要書類
- 墨田区・江戸川区で申告するときの窓口と注意点
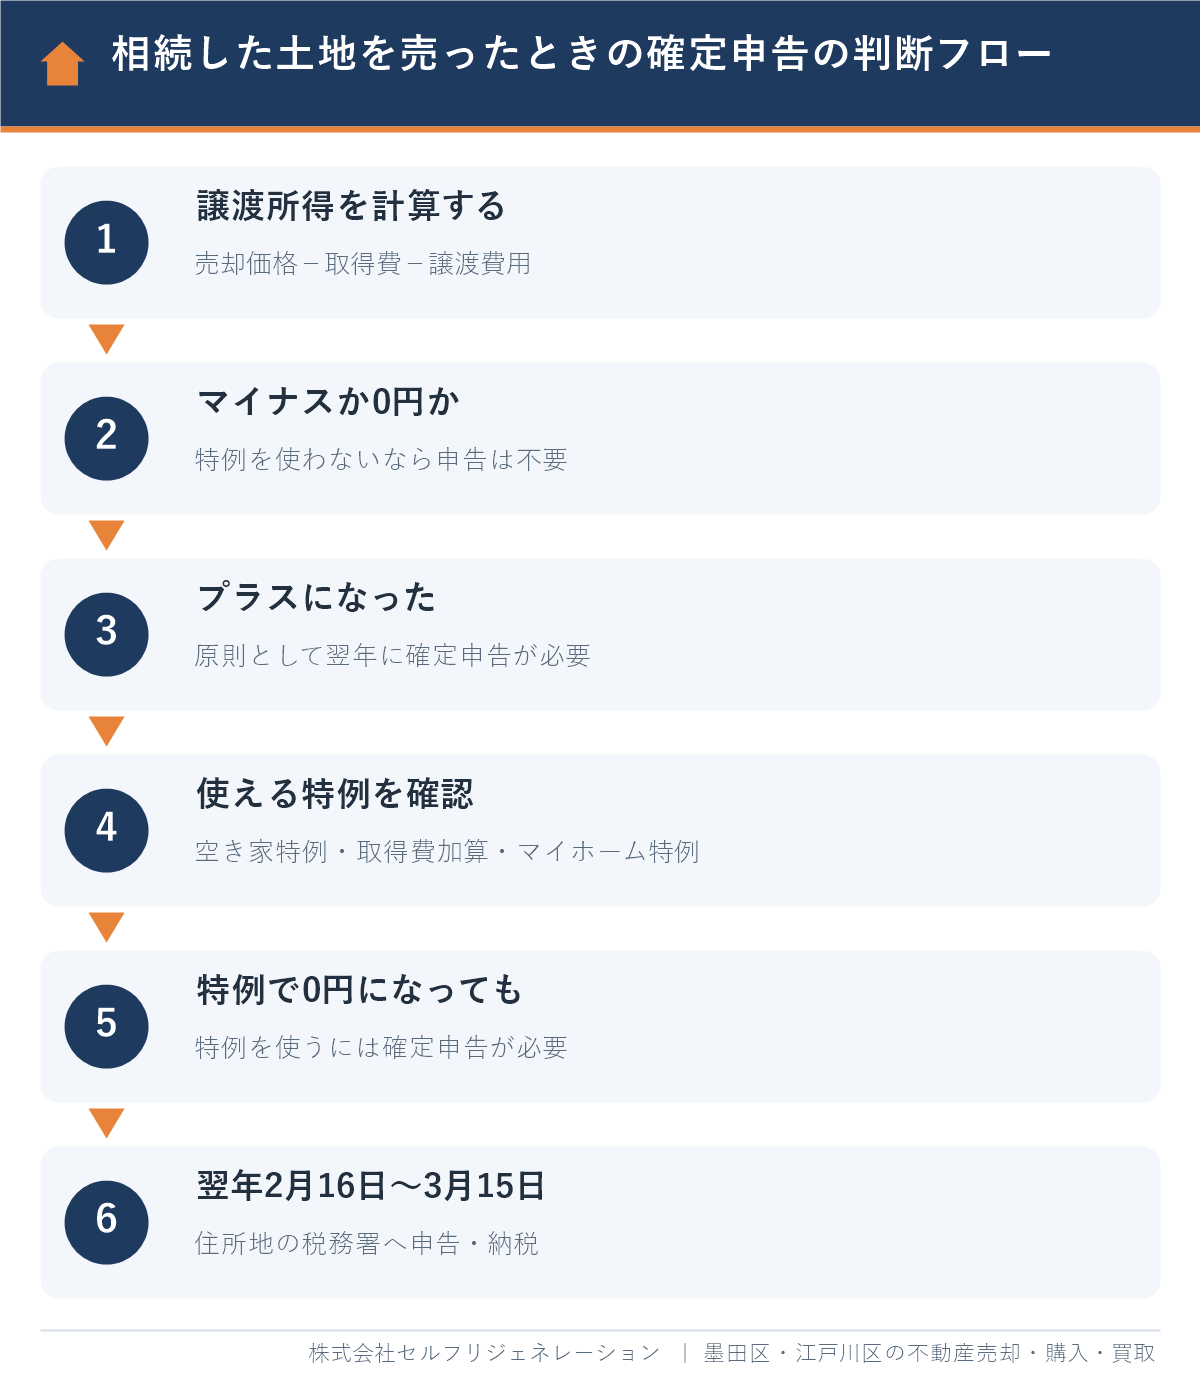
結論から言うと、相続した土地を売って利益(譲渡所得)が出たら、売った翌年の2月16日〜3月15日に確定申告が必要です。利益が出なければ申告は不要ですが、特例を使う場合は税金が0円になっても申告しなければなりません。
この記事の結論
- 相続した土地を売って譲渡所得がプラスになったら、売った翌年の2月16日〜3月15日に確定申告をします。
- 譲渡所得がマイナスか0円で、特例も使わない場合は確定申告は不要です。ただし土地の売却損は給与など他の所得と相殺できません。
- 取得費は親が買ったときの金額を引き継ぎ、契約書が無いと売却価格の5%になるため、税金が数百万円増えることがあります。
- 土地だけ・マンション・貸していた家は空き家特例の対象外です。相続税を払っていれば取得費加算の特例を使えます。
- 申告先は土地の所在地ではなく売った人の住所地の税務署で、墨田区・江戸川区の4税務署は書面の郵送先がいずれも東京上野業務センターです。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
相続した土地を売ったら確定申告は必要?
相続した土地を売って譲渡所得(売却の利益)が出た場合は、原則として確定申告が必要です。反対に、譲渡所得がマイナスか0円なら、特例を使わない限り申告は不要です。
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、翌年に税務署へ申告・納税する手続きのことです。土地や建物の売却益は給与とは分けて計算する「分離課税」で、会社の年末調整では精算されません。そのため、会社員の方でも自分で申告する必要があります。
| 状況 | 確定申告 | ポイント |
|---|---|---|
| 譲渡所得がプラス | 必要 | 翌年2月16日〜3月15日に申告・納税 |
| 特例を使うと税額が0円になる | 必要 | 申告しないと特例が使えない |
| 譲渡所得がマイナスか0円(特例なし) | 不要 | 税務署から「お尋ね」が届いたら回答する |
| 会社員で、給与以外の所得が年20万円以下 | 所得税は不要な場合あり | 区役所への住民税の申告は必要 |
| 相続しただけで売っていない | 不要(所得税) | 相続税の申告と相続登記は別に必要な場合あり |
会社員の「20万円ルール」には、土地の売却益も含まれます。国税庁 No.1900(令和8年4月1日現在法令等)では、給与所得・退職所得以外の所得の合計が20万円を超える人は確定申告が必要とされています。20万円以下で所得税の申告をしない場合も、住民税の申告は別に必要です。
なお、申告が不要な場合でも、登記の記録をもとに税務署から「譲渡内容についてのお尋ね」が届くことがあります。届いたら、売買契約書や取得費の資料をもとに記入して返送しましょう。
相続した土地の税金の計算方法
相続した土地の税金は、「譲渡所得×税率」で計算します。譲渡所得は「売却価格−取得費−譲渡費用−特別控除」で求めます。
取得費は親が買ったときの金額を引き継ぐ
取得費とは、その土地を買ったときの代金や手数料など、土地を手に入れるためにかかった費用のことです。相続した土地は、相続人が新しく買ったわけではないため、亡くなった親(被相続人)が買ったときの代金をそのまま引き継ぎます(国税庁 No.3270、令和8年4月1日現在法令等)。
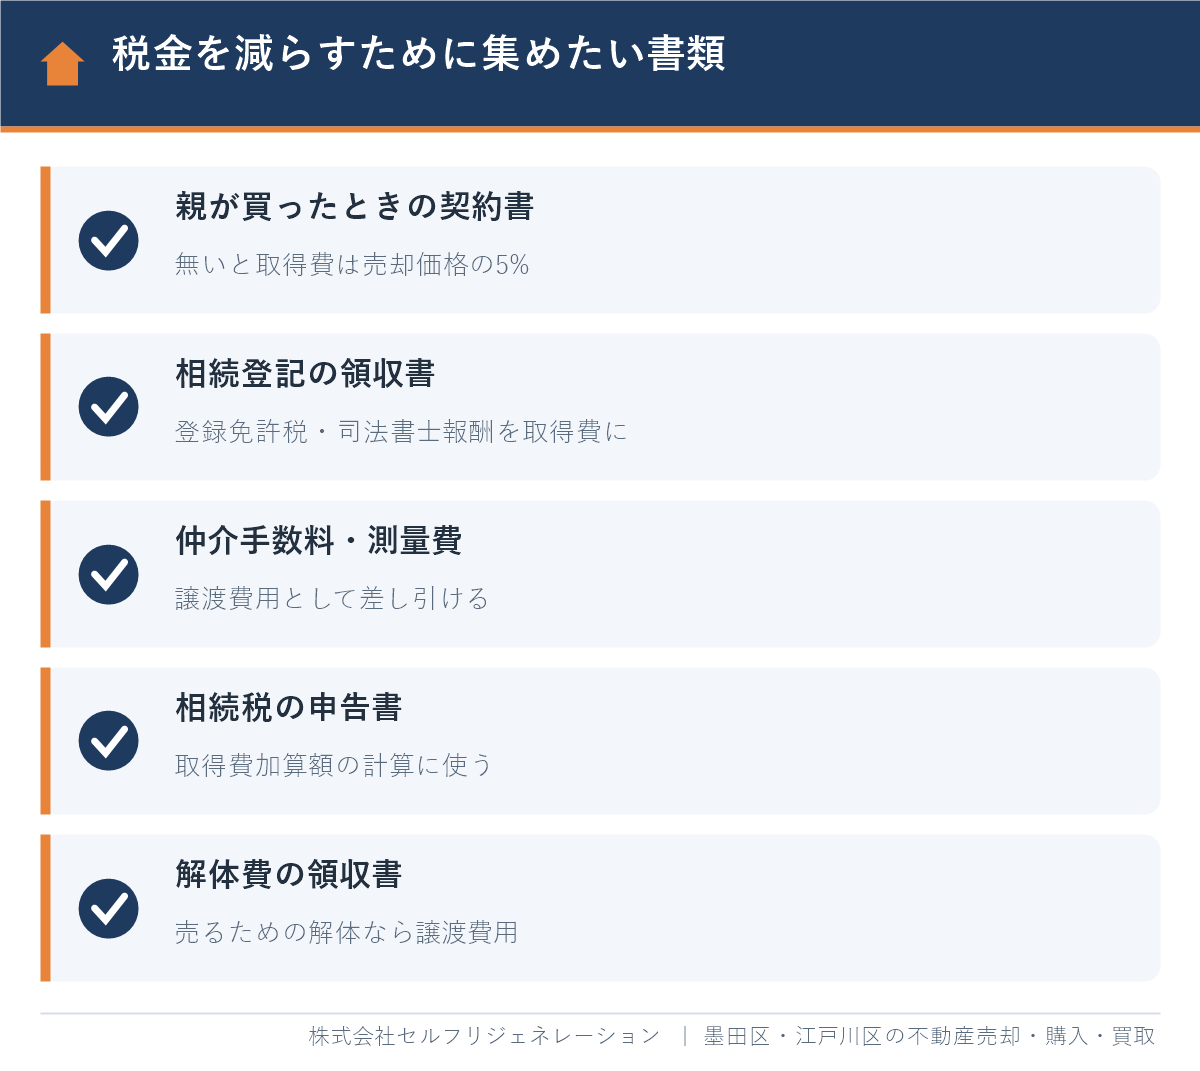
親が買ったときの契約書が見つからない場合は、売却価格の5%を取得費とする「概算取得費」を使います。昭和の時代に買った土地は実際の購入代金も5%を上回ることが多いため、契約書や通帳の記録を探す価値は大きいです。契約書のほかに購入代金を確かめる方法は「土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方」で紹介しています。
また、相続人が支払った相続登記の登録免許税や司法書士報酬は、業務に使っていない土地なら取得費に含められます。ただし、概算取得費(5%)を使う場合は含められません(国税庁 No.3270)。建物も一緒に売る場合は、建物の購入代金から経過年数に応じた減価償却費を差し引いた額が取得費になります。
譲渡費用に含められるもの
譲渡費用とは、土地を売るために直接かかった費用のことです。仲介手数料、売買契約書の印紙税、測量費、売るために行った建物の解体費、立退料などが含まれます。固定資産税や、相続登記の費用(取得費に入れる分)は譲渡費用には含まれません。
税率は所有期間で決まる
相続した土地の所有期間は、親が買った日から数えます(国税庁 No.3270)。売った年の1月1日時点で5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。親が長く持っていた土地なら、相続から日が浅くても長期になります。
| 区分 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期譲渡所得(5年超) | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得(5年以下) | 30% | 0.63% | 9% | 39.63% |
出典:国税庁 No.3208「長期譲渡所得の税額の計算」・No.3211「短期譲渡所得の税額の計算」(令和8年4月1日現在法令等)。
2027年中に売る場合(2027年分)からは、令和8年度税制改正により防衛特別所得税(基準所得税額の1%)が始まり、復興特別所得税は基準所得税額の2.1%から1.1%に下がります。2つを合わせた税率は変わらないため、上の表の合計(長期20.315%・短期39.63%)はそのまま目安になります(国税庁 No.2260・No.1331、令和8年4月1日現在法令等)。
空き家特例が使えない主なケース
空き家の3,000万円控除は、亡くなった親が一人で住んでいた昭和56年5月31日以前に建てられた一戸建てとその敷地に限られます。次のようなケースは対象外なので、別の特例を検討します。
- 土地だけを相続した:月極駐車場や資材置き場、更地など、相続の時点で親が住む家が建っていなかった土地
- マンションを相続した:区分所有建物は空き家特例の対象外
- 相続後に貸した・住んだ:相続から売却までの間に賃貸や事業、相続人の居住に使った家と土地
- 親が誰かと同居していた:相続の直前(要介護認定などを受けて老人ホームに入所していた場合は入所の直前)に、親以外の人が住んでいた家
- 新耐震の家・期限切れ:昭和56年6月以降に建てた家、相続開始から3年を経過する日の属する年の12月31日を過ぎた売却(2023年に相続した場合は2026年12月31日まで)、売却代金が1億円を超える場合
空き家特例は2027年12月31日までの売却が対象で、要件と期限は「空き家売却の方法・費用・特例|3,000万円控除の要件と期限」で詳しく解説しています。空き家特例を使う場合の申告の手順は「空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方」をご覧ください。
空き家特例の対象外でも使える特例
空き家特例が使えない場合でも、相続税を払っていれば「取得費加算の特例」、相続人自身が住んでいた家なら「マイホームの3,000万円特別控除」が使える可能性があります。
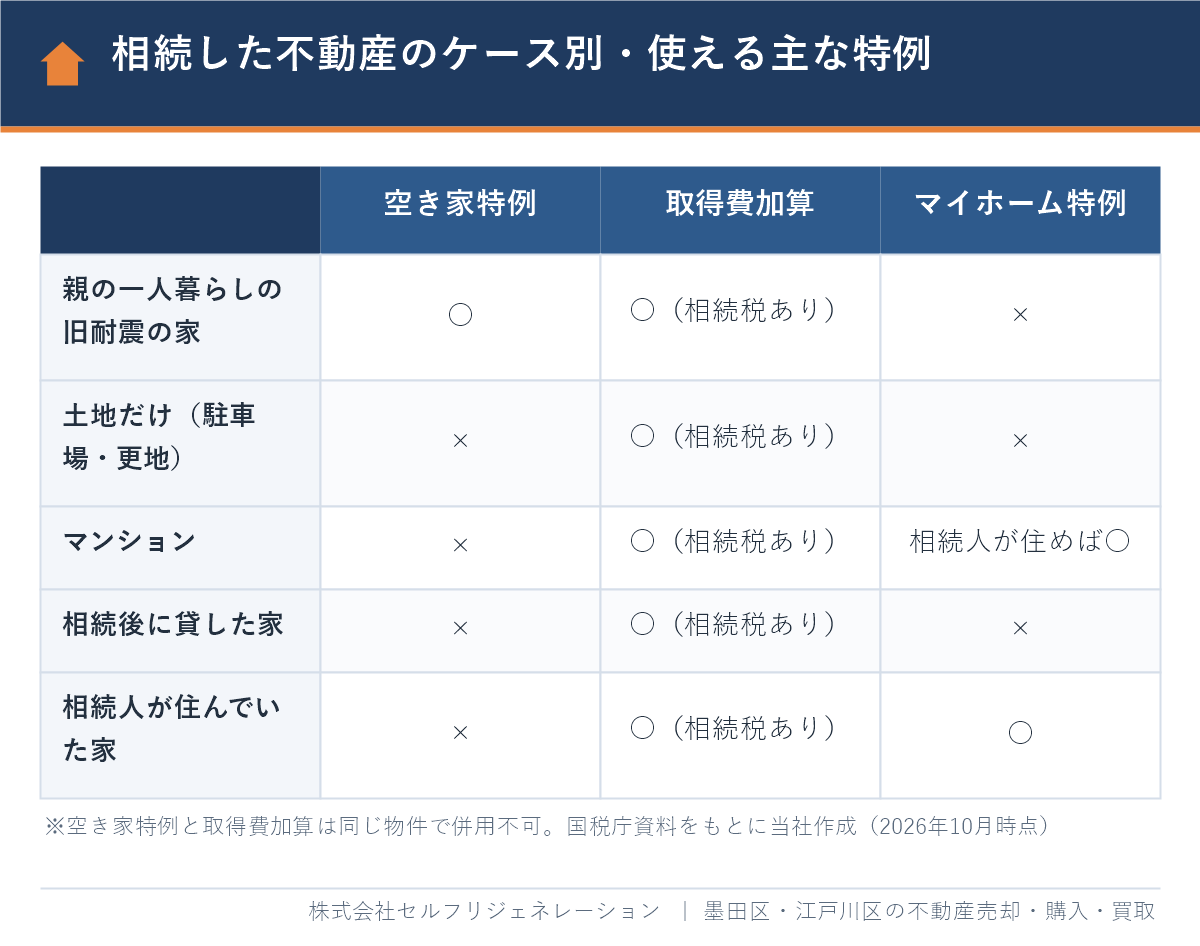
取得費加算の特例(相続税を払った人)
取得費加算の特例とは、相続税を払った人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(相続からおよそ3年10か月)に相続財産を売ったとき、払った相続税のうち売った財産に対応する額を取得費に加えられる制度です(国税庁 No.3267、令和8年4月1日現在法令等)。土地だけ、マンション、貸していた家でも使えます。
加算額は「その人の相続税額×売った土地の相続税評価額÷その人の相続税の課税価格(債務控除前)」で、売った財産ごとに計算し、この特例を使わない場合の譲渡益が上限です(国税庁 No.3267)。概算取得費(5%)を使う場合でも加算できます。相続税がかからなかった人は使えません。申告のときは、確定申告書に「相続財産の取得費に加算される相続税の計算明細書」を添えます。空き家特例との比べ方は「空き家売却の税制優遇|3,000万円控除と取得費加算の比較」で計算例とともに解説しています。
マイホームの3,000万円特別控除(相続人が住んでいた場合)
相続した家に相続人自身が住み、住まなくなった日から3年を経過する日の属する年の12月31日までに売った場合は、マイホームを売ったときの3,000万円特別控除(国税庁 No.3302)が使える可能性があります。この特例は取得費加算の特例と併用できます。親と同居していた子が実家を相続して売るケースが代表例です。マイホームの特例を使うときの申告の手順は「不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順」で解説しています。
特例の比較表
| 特例 | 主な対象 | 減らせる額 | 売却期限 |
|---|---|---|---|
| 空き家の3,000万円控除 | 親が一人で住んでいた旧耐震の一戸建てと敷地 | 最大3,000万円(相続人3人以上は2,000万円) | 相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで) |
| 取得費加算の特例 | 相続税を払った人が売る相続財産(土地のみ・マンションも可) | 相続税のうち売った財産の分(譲渡益が上限) | 相続税の申告期限の翌日以後3年を経過する日まで(相続からおよそ3年10か月) |
| マイホームの3,000万円控除 | 相続人自身が住んでいた家と敷地 | 最大3,000万円 | 住まなくなった日から3年を経過する日の属する年の12月31日まで |
出典:国税庁 No.3306・No.3267・No.3302(令和8年4月1日現在法令等)をもとに当社作成。空き家特例と取得費加算の特例は、同じ物件では併用できません。
計算例で見る税金と申告の要否【仮定の数値】
同じ相続した土地でも、取得費の書類があるか、相続税を払ったかで税額は大きく変わります。以下はすべて説明のための仮定の数値で、税額は長期譲渡所得の20.315%で計算した概算です。
例1:江戸川区の月極駐車場(土地だけ)を売る場合
父が昭和55年に買い、月極駐車場にしていた江戸川区の土地(約30坪)を、長男が2023年に相続し、2026年に4,500万円で売ったと仮定します。父が買ったときの契約書は見つからず、空き家特例は使えません。
- 取得費:概算取得費 4,500万円×5%=225万円
- 譲渡費用:仲介手数料約155万円+測量費50万円+印紙税1万円=約206万円
- 譲渡所得:4,500万円−225万円−206万円=約4,069万円 → 税額 約827万円
長男が相続税を300万円払っていて、この土地の評価額が3,000万円、長男の課税価格が6,000万円なら、取得費加算額は300万円×3,000万円÷6,000万円=150万円です。譲渡所得は約3,919万円、税額は約796万円となり、約30万円減らせます。取得費加算の特例は相続からおよそ3年10か月以内の売却が条件なので、正確な期限は相続開始日と相続税の申告期限から確認しましょう。
例2:墨田区のマンションを売る場合(契約書の有無で比較)
母が1998年に2,800万円(土地1,000万円・建物1,800万円、新築)で買った墨田区のマンションを、長女が相続し、2026年に3,800万円で売ったと仮定します。長女は住んでおらず、相続税はかかっていません。
| 項目 | 契約書がある場合 | 契約書が無い場合 |
|---|---|---|
| 取得費 | 約2,140万円(建物は減価償却後約1,120万円+相続登記費用20万円を含む) | 190万円(売却価格の5%) |
| 譲渡費用 | 約133万円 | 約133万円 |
| 譲渡所得 | 約1,527万円 | 約3,477万円 |
| 税額(概算) | 約310万円 | 約706万円 |
建物の減価償却費は、居住用で業務に使っていない鉄筋コンクリート造の場合、耐用年数47年×1.5=70年の償却率0.015で、1,800万円×0.9×0.015×28年=約680万円と計算しています。契約書があるだけで、税金が約396万円変わる計算です。
マンションの場合は、土地と建物の取得費の分け方や、管理費・修繕積立金・固定資産税の精算金の扱いにも注意が必要です。詳しくは「マンションを売却したら確定申告は必要?取得費・減価償却・精算金」で解説しています。
例3:バブル期に買った土地を売る場合(申告不要の例)
父が1991年に3,500万円で買った江戸川区の土地を相続し、2,600万円で売ったと仮定します。譲渡費用を差し引くと譲渡所得はマイナスになるため、税金はかからず、確定申告も不要です。ただし、この売却損を給与所得などと相殺して所得税を減らすことはできません(国税庁 No.3203)。
給与などと損益通算したり、翌年以後に繰り越したりできるのは、一定の要件を満たすマイホームの売却損に限られます(国税庁 No.3203)。要件と計算は「不動産売却の損益通算と繰越控除|損失が出たときの要件と計算」をご覧ください。
確定申告の流れと必要書類
確定申告は、書類をそろえて譲渡所得の内訳書と申告書を作り、売った翌年の2月16日〜3月15日に提出・納税します。2026年中に売った場合の申告期間は、2027年2月16日(火)〜3月15日(月)です。
- 書類を集める:売買契約書、親が買ったときの契約書、領収書類、登記事項証明書などをそろえます。
- 譲渡所得の内訳書を作る:売った土地の所在地・面積・契約日・引渡日、買主、売却価格、取得費(親の購入代金と購入日)、譲渡費用を順に記入し、譲渡所得金額を計算します。
- 確定申告書を作る:第一表に加えて、分離課税用の第三表に土地の譲渡所得を記入します。取得費加算の特例を使う場合は、特例適用条文の欄に「措法39条」と書き、取得費に加算額を含めます。
- 提出する:国税庁の「確定申告書等作成コーナー」からe-Taxで送信するか、書面の申告書を税務署へ持参・郵送します。郵送先は税務署の住所ではなく、各税務署のホームページに載っている送付先です(墨田区・江戸川区の4つの税務署は、いずれも東京国税局 東京上野業務センター)。
- 納税する:納期限の3月15日までに、e-Taxのダイレクト納付、クレジットカード、コンビニ、金融機関・税務署の窓口などで納めます。振替納税を使う場合は、納期限までに振替依頼書をe-Taxか書面で出しておくと、後日の振替日に口座から引き落とされます(期限内に申告した分が対象)。2026年分は納期限が2027年3月15日(月)、振替日が2027年4月23日(金)です(国税庁「主な国税の納期限(法定納期限)及び振替日」)。
| 書類 | 入手先 | 必要な場面 |
|---|---|---|
| 確定申告書(第一表・第三表) | 国税庁ホームページ・税務署 | すべて |
| 譲渡所得の内訳書(土地・建物用) | 国税庁ホームページ・税務署 | すべて |
| 売却時の売買契約書・領収書の写し | 手元の書類 | 売却価格・譲渡費用の確認 |
| 親が買ったときの売買契約書・領収書 | 実家の書類・通帳の記録 | 実際の取得費を使う場合 |
| 相続登記の領収書・司法書士の請求書 | 手元の書類 | 取得費に含める場合 |
| 相続財産の取得費に加算される相続税の計算明細書 | 国税庁ホームページ | 取得費加算の特例を使う場合 |
| 相続税の申告書の控え | 手元の書類(申告を依頼した税理士) | 取得費加算額の計算 |
| 登記事項証明書 | 法務局(1通 書面600円、オンライン請求・送付520円) | 所有期間・面積の確認 |
期限までに申告しないと、無申告加算税や延滞税がかかることがあります。期限を過ぎてしまったときのペナルティと救済策は「相続の手続き期限が過ぎたら?ペナルティと救済策を一覧で解説」、兄弟で共有のまま売った場合の申告書の書き方は「共有名義の不動産を売却したときにかかる税金と確定申告の書き方」をご覧ください。
申告前に知っておきたい注意点
相続した土地の売却では、税金そのもの以外にも、翌年の保険料や扶養、売却前の登記で思わぬ負担や手間が生じることがあります。
- 翌年の保険料・扶養への影響:土地の譲渡所得は、翌年度の国民健康保険料や後期高齢者医療保険料の計算にも含まれるため、保険料が上がることがあります。また、配偶者控除・扶養控除の判定に使う合計所得金額には、譲渡所得が特別控除前の金額で入ります(国税庁「合計所得金額」)。2026年分は合計所得金額が62万円を超えると、売った年は配偶者控除・扶養控除の対象から外れます(国税庁 No.1180・No.1191、令和8年4月1日現在法令等)。
- 相続登記が先に必要:親の名義のままでは売れません。相続登記は2024年4月1日から義務になり、相続で不動産を取得したことを知った日から3年以内(2024年3月31日以前の相続は2027年3月31日まで)に申請しないと10万円以下の過料の対象になることがあります(法務省)。登録免許税は固定資産税評価額の0.4%で、評価額100万円以下の土地は2027年3月31日まで免税です(法務局)。親名義の土地をすべて把握できていない場合は、2026年2月2日に始まった「所有不動産記録証明制度」で、相続人が親名義の不動産の一覧を法務局に請求できます(書面の手数料1,600円。登記簿の氏名・住所が一致しない不動産は一覧に出てきません)。
- 遺産分割前に売る場合:遺産分割の前に売って代金を分ける場合は、各相続人が自分の持分に応じた譲渡所得をそれぞれ申告します。土地を売って代金を分ける「換価分割」の進め方と税金は「遺産分割の方法4つの選び方|換価分割・代償分割・現物・共有と税金」で解説しています。
- 親の準確定申告とは別:準確定申告とは、亡くなった親のその年の所得を相続人が代わりに申告する手続きで、相続を知った日の翌日から4か月以内です。相続人が土地を売ったときの確定申告とは別の手続きです。相続税の申告を含めた3つの申告の違いと順番は「不動産の相続・売却で必要な申告|準確定・相続税との違いと順番」にまとめています。
- 印紙税の軽減:売買契約書の印紙税は、2027年3月31日までに作成する契約書なら軽減税率が適用され、1,000万円超5,000万円以下で1万円、5,000万円超1億円以下で3万円です(国税庁 No.7108)。
相続登記の義務化については「相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用」、墨田区・江戸川区の法務局の窓口と必要書類は「墨田区の相続登記は売却前に|墨田出張所・焼失戸籍と書類リスト」「江戸川区の相続登記は売却前に|法務局江戸川出張所と書類リスト」で解説しています。
遺産分割・相続登記から売り出しまでの段取りは「相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」、売る前の測量・境界確定・分筆の費用と流れは「相続した土地を売りたい|測量・境界確定・分筆の費用と流れ」をご覧ください。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で申告するときの窓口と地域事情
確定申告の提出先は、土地がある場所ではなく、売った人の住所地を管轄する税務署です。たとえば江戸川区の土地を売った人が千葉県に住んでいれば、千葉県の住所地の税務署へ申告します。墨田区・江戸川区にお住まいの方の税務署は次のとおりです。
| 税務署 | 所在地・電話 | 主な管轄 |
|---|---|---|
| 本所税務署 | 墨田区業平1-7-2(03-3623-5171) | 押上1丁目・押上2丁目(31〜43番を除く)・業平・吾妻橋・本所・両国・錦糸・江東橋・菊川・緑・向島1〜5丁目など |
| 向島税務署 | 墨田区東向島2-7-14(03-3614-5231) | 押上2丁目31〜43番・押上3丁目・東向島・京島・八広・立花・文花・墨田・堤通・東墨田 |
| 江戸川北税務署 | 江戸川区平井1-16-11(03-3683-4281) | 平井・小松川・中央・松江・松島・一之江1〜8丁目・瑞江・東瑞江・篠崎町・南篠崎町・鹿骨・北小岩・南小岩・東小岩・西小岩・春江町1〜4丁目・谷河内など |
| 江戸川南税務署 | 江戸川区清新町2-3-13(03-5658-9311) | 北葛西・中葛西・西葛西・東葛西・南葛西・清新町・臨海町・船堀・宇喜田町・一之江町・二之江町・堀江町・春江町5丁目・西瑞江5丁目・江戸川5・6丁目 |
出典:国税庁「東京都墨田区・江東区」「東京都江戸川区」の税務署の管轄地域の一覧(2026年11月3日確認)。「向島1〜5丁目は向島税務署ではなく本所税務署」「一之江1〜8丁目は江戸川北税務署、一之江町は江戸川南税務署」のように、名前だけでは分かりにくい所があるため、丁目まで確認しましょう。
書面の申告書を郵送する場合、送り先は税務署の住所ではありません。4つの税務署とも郵送先は「〒110-8655 台東区池之端1-2-22 上野合同庁舎 東京国税局東京上野業務センター(○○税務署)」で、かっこ内に住所地の税務署名を書きます。2025年1月から申告書の控えに収受日付印が押されなくなったため、書面で出すときは提出用だけを送ります。税務署の窓口へ行く場合は、2026年10月1日から総合窓口の受付時間が原則として午前9時〜午後3時になっている点にも注意しましょう(開庁時間は午前8時30分〜午後5時。各税務署のホームページより)。
墨田区で売ったときの申告の手順は「墨田区の不動産売却と確定申告|本所・向島税務署の管轄と手順」、江戸川区で売ったときの税金の計算例は「江戸川区の不動産売却の税金|計算例・3,000万円控除と申告先」でも解説しています。
墨田区・江戸川区の相続した土地には、次のような地域事情があります。
- 地価の上昇で譲渡所得が出やすい:地価公示(2026年1月1日時点)では、墨田区の住宅地の平均は坪約203万円(前年比+13.2%)、江戸川区の住宅地の平均は坪約146万円(同+5.7%)です(東京都財務局「令和8年地価公示価格(東京都分)の概要」)。親が昭和の時代に買った土地は、売却価格が取得費を大きく上回ることが多く、申告が必要になりやすいといえます。
- バブル期に買った土地は損が出ることも:1990年前後に買った土地は、売却価格が購入代金を下回る場合があります。その場合は申告不要ですが、購入時の契約書がないと損失を説明できないため、書類は保管しておきましょう。
- 駐車場・貸地・狭小地が多い:下町では、月極駐車場や貸家の敷地、20坪前後の狭小地を相続するケースが多く、空き家特例が使えない「土地だけ」の売却になりがちです。
- 再建築不可・借地:路地の奥の土地や借地の底地は買い手が限られ、売却価格や売れるまでの期間が読みにくくなります。取得費加算の期限がある場合は、買取も含めて早めに売り方を決めましょう。売り方は「墨田区の訳あり物件買取ガイド|再建築不可・借地・共有の売り方」「江戸川区の訳あり物件買取ガイド|旗竿地・借地・区画整理の売り方」で紹介しています。
土地の価格の目安は「墨田区の土地相場・坪単価」「江戸川区の土地相場・坪単価」で、地点ごとに紹介しています。江戸川区で土地を売る流れと注意点は「江戸川区の土地売却ガイド|相場・流れ・税金と70㎡・古家の注意点」もあわせてご覧ください。
墨田区・江戸川区で相続した土地の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、相続した土地の売却で、取得費の書類の探し方や特例の期限を確認したうえで、売り出し時期と売り方をご提案しています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、相続や実家の売却について親身に相談に乗る姿勢や、価格設定の丁寧な説明を評価していただいています。相続した土地の売却では、「申告が必要か」「手取りはいくらか」を売る前に知ることが大切なため、査定の段階から税金を差し引いた手取りの目安をお伝えしています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
相続した家の売却についても、次のような口コミをいただいています。
「相続した家を売るにあたり、様々なケースのメリットデメリットを教えていただき」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:駐車場や狭小地、路地の奥の土地など、下町の土地の売り方を熟知しています。
- 業界経験10年以上のスタッフのみが在籍:相続登記から売却、確定申告に必要な書類の準備までご相談いただけます。
- 顧問弁護士・税理士・FPによる無料相談:どの特例が使えるか、申告書の書き方などの税金の相談も専門家につなげます。
- 仲介も買取も対応:高く売りたいなら仲介、特例の期限が迫っていて早く確実に売りたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:遠方にお住まいの相続人の方も、現地に来ずにご相談いただけます。
相続した土地の売却と確定申告に関するよくある質問
相続した土地を売ったら必ず確定申告が必要ですか?
譲渡所得がプラスになった場合は確定申告が必要です。譲渡所得がマイナスか0円で、特例も使わない場合は申告は不要です。
相続した土地の売却で税金がかからない場合も確定申告は必要ですか?
特例を使って税金が0円になる場合は、確定申告が必要です。空き家特例や取得費加算の特例などは、申告しないと適用を受けられません。
親が土地を買ったときの契約書がない場合、取得費はどうなりますか?
売却価格の5%を取得費とする概算取得費を使います。実際の購入代金より低くなることが多いため、通帳の記録や当時の資料を探す価値があります。
相続した土地だけ(更地や駐車場)を売るときに使える特例はありますか?
相続税を払っていれば、取得費加算の特例が使えます。土地だけの売却は空き家の3,000万円控除の対象外です。
相続した土地を売った確定申告はどこの税務署に出しますか?
売った人の住所地を管轄する税務署に提出します。土地の所在地の税務署ではなく、ご自身の住所地の税務署です。
会社員で相続した土地を売った場合も確定申告は必要ですか?
土地の売却で譲渡所得が出た場合は、会社員でも確定申告が必要です。土地の譲渡所得は年末調整では精算されず、給与以外の所得が20万円を超えると申告が必要になります。
相続した土地を売って損をした場合、給与と相殺できますか?
できません。相続した土地の売却損は、同じ年の他の土地・建物の売却益とは相殺できますが、給与所得などとは損益通算できません。
まとめ|相続した土地の確定申告は「取得費の書類」と「特例の確認」から
相続した土地を売って譲渡所得が出たら、売った翌年の2月16日〜3月15日に、住所地の税務署へ確定申告をします。税金を左右するのは、親が買ったときの契約書(取得費)と、使える特例の確認です。土地だけ・マンション・貸していた家は空き家特例の対象外ですが、相続税を払っていれば取得費加算の特例を使えます。
墨田区・江戸川区で相続した土地の売り方や手取りに迷ったら、無料査定や無料相談からお気軽にお問い合わせください。相続した家・不動産の売り方の全体像は、江戸川区は「江戸川区で相続した家を売却する方法|流れ・税金・窓口まとめ」、墨田区は「墨田区で相続した家・不動産の売却ガイド|税金の計算・手続き・期限」にまとめています。
参考:国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」/国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」/国税庁「No.3208 長期譲渡所得の税額の計算」/国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/国税庁「No.3203 不動産を譲渡して譲渡損失が生じた場合」/国税庁「No.2260 所得税の税率」/国税庁「No.1900 給与所得者で確定申告が必要な人」/国税庁「No.1180 扶養控除」/国税庁「主な国税の納期限(法定納期限)及び振替日」/国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」/国税庁「東京都墨田区・江東区」(税務署の管轄地域)/国税庁「東京都江戸川区」(税務署の管轄地域)/法務省「相続登記の申請義務化に関するQ&A」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の相続した土地のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド