自宅のマンションや戸建てを売ったあと、「確定申告は必要なの?」「3,000万円控除を使えば何もしなくていいの?」と迷う方はとても多いです。特に会社員の方は、ふだん年末調整で済んでいるため、初めての確定申告に不安を感じるのではないでしょうか。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)をもとに、自宅(マイホーム)を売ったときの確定申告を、要否の判断から申告・納税まで順番に解説します。
- 自宅を売ったときに確定申告が必要なケースと不要なケース
- 譲渡所得と税金の計算方法(所有期間5年・10年で変わる税率)
- 3,000万円特別控除・軽減税率・買換え特例・損失の特例の違いと選び方
- 売却損が出たときの損益通算と繰越控除
- e-Taxで申告する手順と、墨田区・江戸川区の税務署
結論から言うと、自宅を売って利益が出たら確定申告は必要です。3,000万円控除で税金が0円になる場合も、特例は申告しないと使えないため、必ず申告しましょう。
この記事の結論
- 自宅の売却で利益(譲渡所得)が出たら、売った翌年の2月16日〜3月15日に確定申告が必要です。会社員でも年末調整では精算されません。
- 3,000万円特別控除で税金が0円になっても、確定申告をしないと控除は受けられません。
- 売った年の1月1日時点で所有期間が10年を超えていれば、3,000万円控除と軽減税率(6,000万円以下の部分は14.21%)を併用できます。
- 売却損が出た場合でも、一定の要件を満たせば給与所得と損益通算し、最長3年繰り越せます(2027年12月31日までの売却が対象)。
- 3,000万円控除を使うと、新居で住宅ローン控除を受けられない場合があるため、住み替えでは事前の比較が大切です。
自宅を売ったら確定申告は必要?判断の目安
自宅を売って利益が出た場合は確定申告が必要で、利益が出なかった場合は原則不要です。ただし、特例を使う場合と、損失を給与所得と相殺したい場合は、利益の有無にかかわらず申告が必要です。
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、翌年に税務署へ申告・納税する手続きのことです。土地・建物を売った利益は、給与などと分けて計算する「分離課税」のため、会社員の方でも会社の年末調整では精算されません。
| 売却の結果 | 確定申告 | 理由 |
|---|---|---|
| 利益が出た(特例なし) | 必要 | 譲渡所得税・住民税の納税のため |
| 利益が出たが3,000万円控除で0円 | 必要 | 特例は申告が適用の条件 |
| 損失が出た・損失の特例を使う | 必要 | 給与所得と相殺し、税金を戻すため |
| 損失が出た・特例を使わない | 不要 | 課税される所得が無いため |
なお、この記事は「自分が住んでいる(住んでいた)家」を売った場合に絞っています。相続した実家を売った場合は相続した土地を売却したら確定申告は必要?税金と書き方、空き家特例を使う場合は空き家特例の確定申告|書き方・必要書類と確認書の取り方をご覧ください。
自宅売却の税金の計算方法|譲渡所得と税率
自宅売却の税金は「譲渡所得×税率」で計算し、税率は売った年の1月1日時点の所有期間で決まります。所有期間が5年以下なら約39%、5年超なら約20%、10年超の自宅なら軽減税率で約14%です。
譲渡所得の計算式
譲渡所得とは、不動産を売った金額から、買ったときの費用(取得費)と売るためにかかった費用(譲渡費用)を差し引いた利益のことです。
譲渡所得=売却価格−(取得費+譲渡費用)−特別控除
- 取得費:購入代金、購入時の仲介手数料・登記費用・印紙税など。建物部分は、住んでいた期間の減価償却費を差し引きます。
- 譲渡費用:売却時の仲介手数料、売買契約書の印紙税、測量費、建物の取り壊し費用など。
- 売却価格:買主から受け取る固定資産税の精算金も含めます。
減価償却費とは、建物が古くなって価値が下がった分を、年数に応じて取得費から差し引くものです。住宅として使っていた建物は「建物の購入代金×90%×償却率×経過年数」で計算し、償却率は鉄筋コンクリート造のマンションで0.015、木造の戸建てで0.031です(国税庁の非業務用建物の計算方法による)。
買ったときの契約書が見つからないと、取得費は売却価格の5%(概算取得費)となり、税金が大きく増えます。書類の探し方は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方で詳しく解説しています。
所有期間による税率の違い
| 区分(売った年の1月1日時点) | 所得税(復興特別所得税込み) | 住民税 | 合計 |
|---|---|---|---|
| 短期譲渡所得(5年以下) | 30.63% | 9% | 39.63% |
| 長期譲渡所得(5年超) | 15.315% | 5% | 20.315% |
| 軽減税率(自宅で10年超)6,000万円以下の部分 | 10.21% | 4% | 14.21% |
| 軽減税率(自宅で10年超)6,000万円超の部分 | 15.315% | 5% | 20.315% |
出典:国税庁タックスアンサーNo.3208・No.3305(令和8年4月1日現在法令等)。復興特別所得税は、2037年(令和19年)まで所得税額に2.1%が上乗せされます。
注意したいのは、所有期間を「売った日」ではなく「売った年の1月1日」で判定する点です。たとえば2021年8月に買った自宅を2026年11月に売ると、実際は5年以上住んでいても、2026年1月1日時点では5年以下のため短期譲渡所得になります。年明けまで売却(引渡し)を待つだけで税率が半分近くになることもあるため、5年・10年の境目にいる方は売却時期を必ず確認しましょう。
3,000万円特別控除の要件と注意点
3,000万円特別控除とは、自分が住んでいる家(またはその敷地)を売ったとき、譲渡所得から最高3,000万円を差し引ける特例のことです。所有期間の長さを問わず使え、マンションも戸建ても対象です。
主な要件
国税庁タックスアンサーNo.3302(令和8年4月1日現在法令等)によると、主な要件は次のとおりです。
- 自分が住んでいる家屋、または住まなくなってから3年を経過する日の属する年の12月31日までに売ること
- 家屋を取り壊して敷地を売る場合は、取り壊した日から1年以内に売買契約を結び、その間に駐車場などに貸していないこと
- 売った年の前年・前々年に、この特例やマイホームの譲渡損失の特例を受けていないこと
- 親子や夫婦、生計を一にする親族など「特別の関係がある人」への売却でないこと
- 一定の書類を添えて確定申告をすること
夫婦の共有名義で、2人とも住んでいた場合は、それぞれが3,000万円の控除を使えます。一方、単身赴任などで住民票だけ残していた場合や、控除を受けるためだけに一時的に住んだ家は対象になりません。
住宅ローン控除との関係に注意
住み替えで新居に住宅ローン控除を使う予定の方は特に注意が必要です。新居に入居した年とその前2年・後3年の間に、旧居の売却で3,000万円控除などを受けると、新居の住宅ローン控除は受けられません。
「売却益にかかる税金」と「新居の住宅ローン控除で戻る税金」のどちらが大きいかを、売買契約の前に比較しておきましょう。住み替え時の税金は住み替えの税金でも紹介しています。
計算例:10年超のマンションを売った場合(仮定の数値)
以下は説明のための仮定の数値です。2008年4月に4,000万円(建物1,600万円・土地2,400万円)で買ったマンションを、2026年9月に売却したとします。購入時の諸費用は150万円、売却時の譲渡費用は230万円です。
- 建物の減価償却費:1,600万円×90%×0.015×18年=約388.8万円
- 取得費:4,000万円+150万円−388.8万円=3,761.2万円
| ケース | 売却価格6,500万円 | 売却価格9,000万円 |
|---|---|---|
| 譲渡所得(控除前) | 2,508.8万円 | 5,008.8万円 |
| 特例なしの税金(20.315%) | 約509.7万円 | 約1,017.5万円 |
| 3,000万円控除後の課税所得 | 0円 | 2,008.8万円 |
| 3,000万円控除+軽減税率の税金 | 0円(申告は必要) | 約285.5万円(14.21%) |
このように、特例の有無で税金が数百万円単位で変わります。税金が0円になるケースでも、申告しなければ特例なしの税額で課税されるおそれがあるため注意しましょう。
3,000万円控除・買換え特例・損失の特例の比較
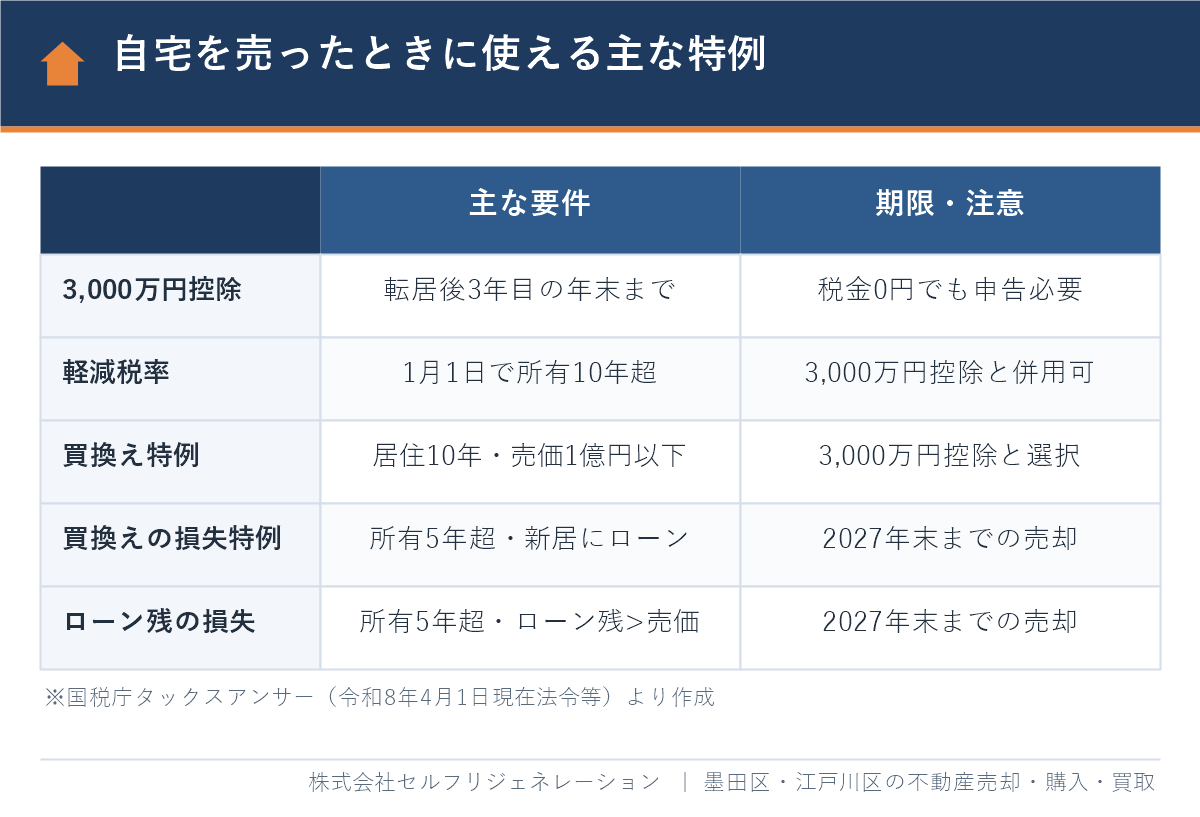
自宅を売ったときに使える特例は、利益が出たときの3つと、損失が出たときの2つに分かれます。利益が出たら多くの場合「3,000万円控除+軽減税率」、損失が出たら「損益通算と繰越控除」を検討します。
| 特例 | 使える場面 | 主な要件 | 他の特例との関係 |
|---|---|---|---|
| 3,000万円特別控除 | 利益が出た | 住まなくなって3年目の年末までに売る | 軽減税率と併用可 |
| 軽減税率の特例 | 利益が出た | 売った年の1月1日で所有10年超 | 3,000万円控除と併用可 |
| 特定の居住用財産の買換え特例 | 利益が出て買い換える | 居住10年以上・所有10年超・売却代金1億円以下 | 3,000万円控除と選択 |
| 買換え等の譲渡損失の損益通算・繰越控除 | 損失が出て買い換える | 所有5年超、新居に償還期間10年以上のローン | 2027年12月31日までの売却 |
| 特定居住用財産の譲渡損失の損益通算・繰越控除 | ローン残高より安く売った | 所有5年超、ローン残高が売却価格を上回る | 2027年12月31日までの売却 |
出典:国税庁タックスアンサーNo.3302・No.3305・No.3355・No.3370・No.3390(令和8年4月1日現在法令等)。
買換え特例とは、売却益への課税を、買い換えた新居を将来売るときまで繰り延べる制度のことです。税金が免除されるわけではなく、新居の取得費が引き継がれるため、将来の売却時に税金が大きくなる点に注意が必要です。売却益が3,000万円以内に収まるなら、通常は3,000万円控除の方が有利です。
売却損が出たときの損益通算と繰越控除
自宅を買ったときより安く売って損失が出た場合、一定の要件を満たせば、その損失を給与所得などと相殺(損益通算)し、引ききれない分を翌年以後3年間繰り越せます。会社員なら、源泉徴収された所得税の還付と、翌年の住民税の減額につながります。
損益通算とは、ある所得の赤字を、ほかの所得の黒字から差し引くことです。不動産の売却損は原則としてほかの所得と相殺できませんが、自宅の売却に限り、次の2つの特例で認められています。
- 買換え等の場合の特例(No.3370):所有期間5年超の自宅を売り、売った年の前年から翌年までに新居(床面積50㎡以上)を買い、その新居に償還期間10年以上の住宅ローンがある場合。
- 特定居住用財産の特例(No.3390):所有期間5年超の自宅を、住宅ローン残高を下回る価格で売った場合。新居の購入は不要ですが、損益通算できるのは「ローン残高−売却価格」が上限です。
どちらも2027年12月31日までの売却が対象で、繰越控除を受ける年の合計所得金額が3,000万円を超えると、その年は使えません(国税庁、令和8年4月1日現在法令等)。
計算例:ローン残高より安く売った場合(仮定の数値)
取得費(減価償却後)4,200万円の自宅を3,200万円で売り、譲渡費用が120万円かかったとします。売買契約日の前日の住宅ローン残高は3,600万円です。
- 譲渡損失:3,200万円−4,200万円−120万円=−1,120万円
- 新居をローンで買う場合(No.3370):損失1,120万円全体が損益通算・繰越控除の対象
- 賃貸に移るなど新居を買わない場合(No.3390):上限は3,600万円−3,200万円=400万円
いずれの特例も、損失が出た年分を期限内に申告し、その後も毎年続けて確定申告をすることが必要です。損益通算の考え方は不動産売却の損益通算と繰越控除|損失が出たときの要件と計算もあわせてご覧ください。
自宅売却の確定申告の手順と必要書類
自宅を売ったら、売った翌年の2月16日〜3月15日に、国税庁の「確定申告書等作成コーナー」で申告書を作り、e-Taxで送信するのが最も手軽です。2026年中に売った場合は、2027年2月16日(火)〜3月15日(月)が申告期間で、納税の期限も3月15日です。
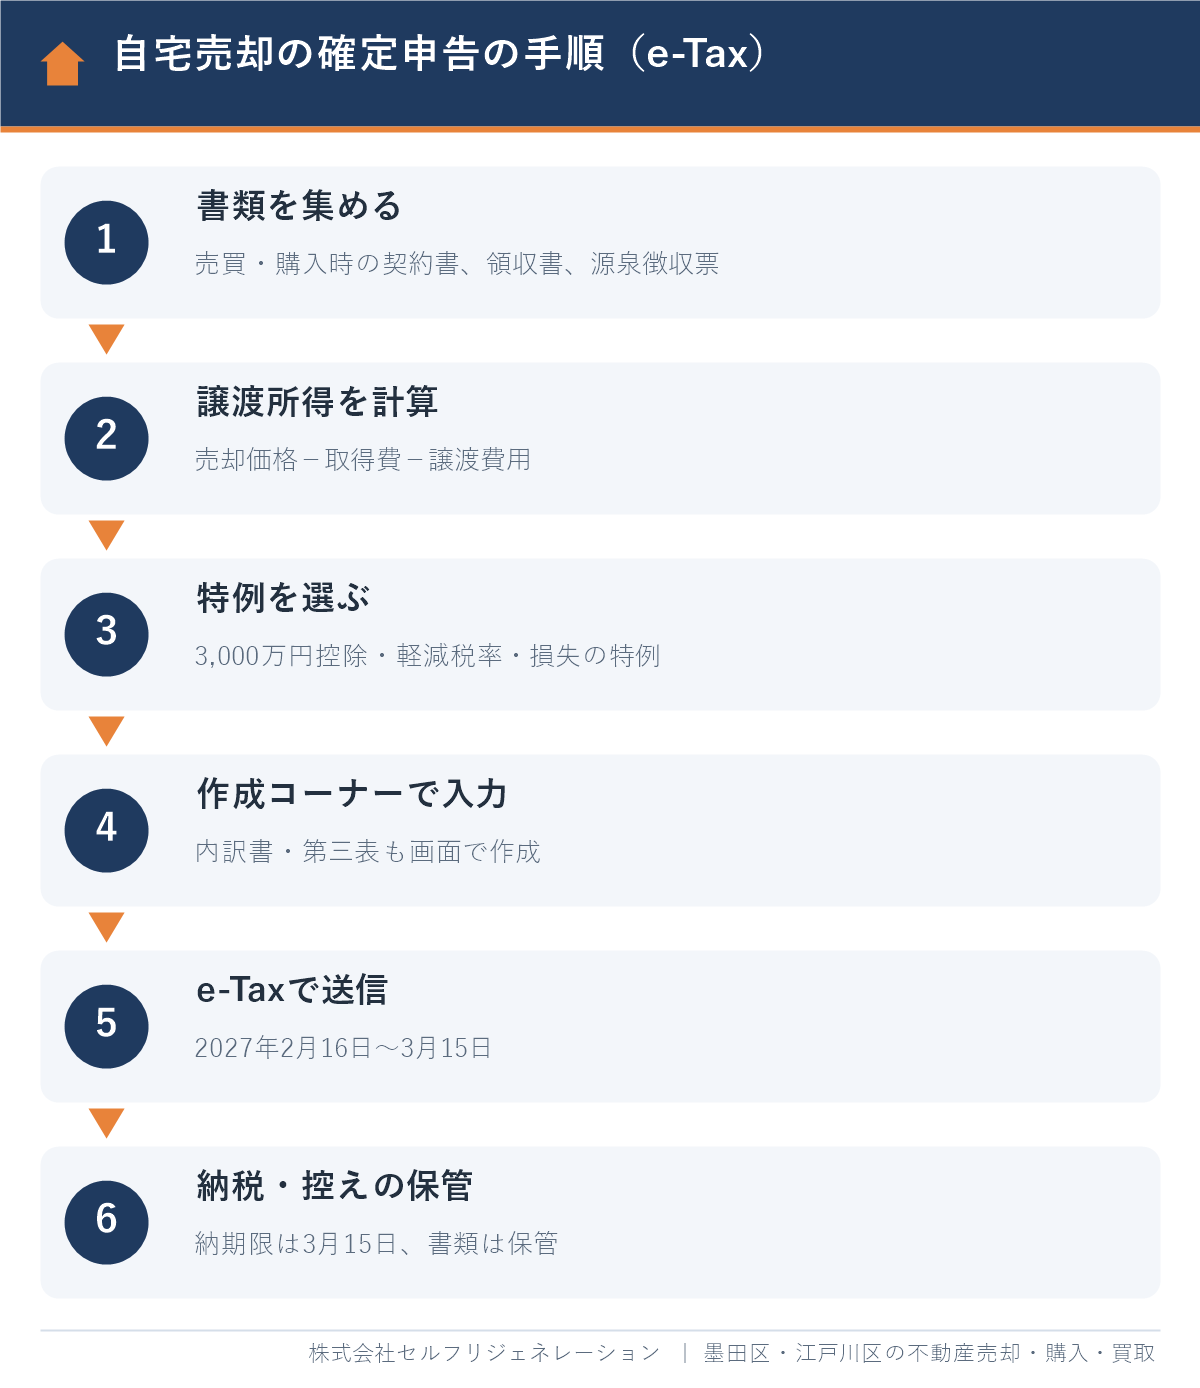
- 書類を集める:売却時と購入時の売買契約書、仲介手数料などの領収書、勤務先の源泉徴収票、マイナンバーカードを用意します。
- 譲渡所得を計算する:取得費・減価償却費・譲渡費用を整理し、利益か損失かを確認します。
- 使う特例を決める:3,000万円控除・軽減税率・買換え特例・損失の特例から選びます。住宅ローン控除との比較もここで行います。
- 作成コーナーで入力する:「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」と、分離課税用の「第三表」も画面の案内に沿って作成できます。
- e-Taxで送信する:マイナンバーカードとスマートフォンがあれば自宅から送信できます。税務署への持参や郵送も可能です。
- 納税と書類の保管:振替納税(口座引落し)、ダイレクト納付、クレジットカード、コンビニ(30万円以下)などで納めます。控えと根拠書類は保管しておきましょう。
なお、以前の記事などで見かける「確定申告書B」は、2022年(令和4年)分から申告書Aと統合され、現在は「確定申告書」1種類になっています。古い様式を使うと再提出を求められることがあるため、必ずその年分の様式を使いましょう。
損失の特例を使う場合は、このほかに「住宅ローンの残高証明書」や、マイホームの譲渡損失に関する計算明細書などが必要です。売買契約・決済のときの書類は不動産を売却する際に必要な書類|契約・決済別チェックリストも参考にしてください。
税理士に頼むか、自分で申告するか
特例が3,000万円控除だけで、書類がそろっている場合は自分でも十分に申告できます。一方、買換え特例、住宅ローン控除との比較、共有名義、取得費が分からない場合などは、税理士に相談した方が安全です。
| 方法 | 向いているケース | 費用 |
|---|---|---|
| 自分でe-Tax | 3,000万円控除のみ、書類がそろっている | 無料 |
| 税務署・申告会場で相談 | 入力方法を確認したい | 無料(混雑期は予約が必要な場合あり) |
| 税理士に依頼 | 買換え・損失の特例、共有名義、取得費不明 | 有料(事務所により異なる) |
申告しないとどうなる?期限後のペナルティ
申告が必要なのに期限までに申告しないと、本来の税金に加えて無申告加算税と延滞税がかかります。3,000万円控除で税金が0円になる方も、申告しなければ特例なしの税額で納税を求められるおそれがあります。
国税庁によると、税務調査を受けたあとに期限後申告をした場合の無申告加算税は、納める税金のうち50万円までの部分が15%、50万円超300万円までの部分が20%、300万円を超える部分が30%です(2024年1月1日以後に申告期限が来るもの)。調査の通知を受ける前に自主的に申告すれば、割合は5%に下がります。延滞税は、納期限の翌日から納付する日までの日数に応じてかかります。
「申告を忘れていた」と気づいたら、できるだけ早く期限後申告をしましょう。期限後でも3,000万円控除を受けられる場合がありますが、損失の繰越控除は期限内の申告が条件のため、損失が出た方は特に期限を守ることが大切です。
申告後の住民税・保険料への影響
確定申告の内容は区役所にも送られ、翌年度の住民税に反映されるため、住民税の申告を別に行う必要はありません。国民健康保険料や扶養の判定に使う所得は、一般に特別控除後の金額で計算されますが、制度ごとに扱いが異なるため、心配な方は区の窓口で確認しましょう。
墨田区・江戸川区で自宅を売ったときの注意点
墨田区・江戸川区で自宅を売った場合も、申告先は「売った物件の所在地」ではなく「申告するときの住所地」を管轄する税務署です。住み替えで区外に引っ越した方は、新しい住所の税務署に申告します。
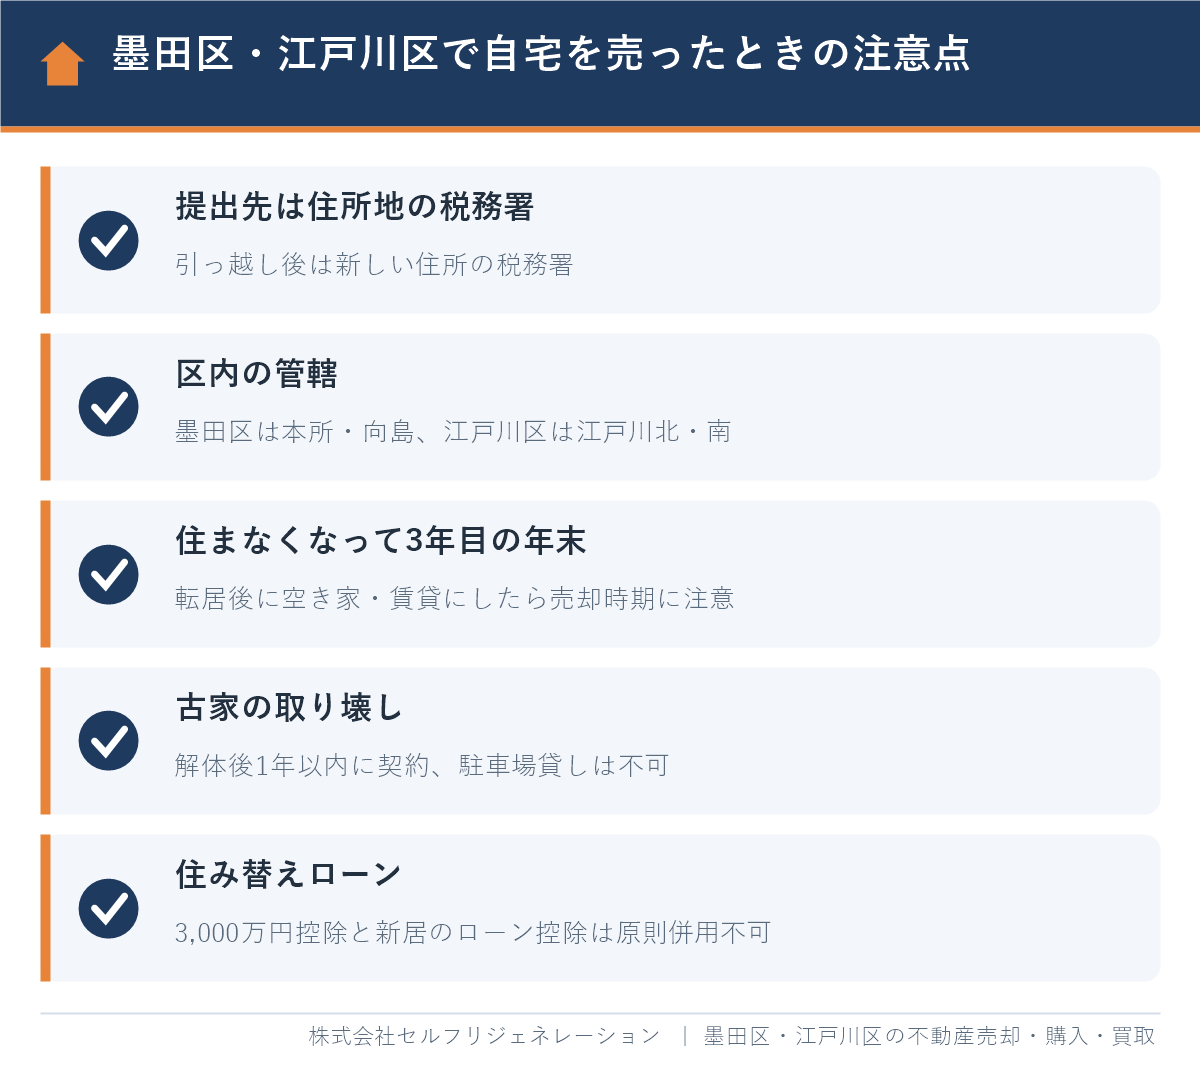
- 墨田区の税務署:東京国税局の管轄一覧によると、両国・錦糸・押上1丁目・業平・向島などは本所税務署、京島・八広・立花・東向島・墨田などは向島税務署の管轄です(押上2丁目は番地で分かれます)。
- 江戸川区の税務署:住所によって江戸川北税務署と江戸川南税務署に分かれます。e-Taxなら管轄を意識せずに送信できます。
- 住み替えのタイミング:両区では、新居に先に引っ越して旧居を売り出す「買い先行」の住み替えも多く見られます。旧居が売れるまで時間がかかると「住まなくなって3年目の年末」の期限に近づくため、売り出し価格と時期を早めに決めることが大切です。
- 古家付きの戸建て:下町の狭小地で古い木造住宅を解体して土地として売る場合、取り壊しから1年以内に契約し、その間に駐車場として貸さないことが3,000万円控除の条件です。
- 所有期間の境目:錦糸町・押上・葛西などの駅近マンションは、購入から5年・10年で売却を検討する方も多いため、売った年の1月1日時点の所有期間を必ず確認しましょう。
墨田区のマンション価格の目安は墨田区のマンション売却相場|駅別・築年数別の価格と売却の流れで紹介しています。売却益がどのくらい出そうかを把握しておくと、特例の選択や住み替えの資金計画が立てやすくなります。
よくある質問
マンションを売って利益が出なかったら確定申告は不要ですか?
利益が出ず、損失の特例も使わない場合は確定申告は不要です。ただし、取得費から建物の減価償却費を差し引くと、思ったより利益が出ていることがあるため、計算してから判断しましょう。損失を給与所得と相殺したい場合は申告が必要です。
3,000万円控除で税金が0円になっても確定申告は必要ですか?
必要です。3,000万円特別控除は確定申告をすることが適用の条件で、申告しないと控除を受けられません。売った翌年の2月16日〜3月15日に、譲渡所得の内訳書を添えて申告しましょう。
自宅を売った確定申告はいつまでにすればいいですか?
売った翌年の2月16日から3月15日までに申告し、納税も3月15日までに行います。2026年中に売った場合は、2027年2月16日〜3月15日が期限です。売った年は、引渡し日か契約日のどちらかを選べます。
住み替えで新居に住宅ローン控除を使う場合、3,000万円控除は使えますか?
両方を同時に使うことは原則できません。新居に入居した年とその前2年・後3年の間に旧居で3,000万円控除などを受けると、新居の住宅ローン控除は受けられなくなります。どちらが有利かを売却前に試算しましょう。
会社員でも自宅を売ったら確定申告が必要ですか?
必要です。不動産の売却益は給与と分けて計算する分離課税のため、会社の年末調整では精算されません。利益が出た場合や特例を使う場合は、会社員の方もご自身で確定申告を行います。
自宅を売って損をした場合、確定申告で税金が戻りますか?
要件を満たせば戻ります。所有期間5年超の自宅を売って損失が出た場合、新居をローンで買うか、ローン残高より安く売ったときは、損失を給与所得と相殺して所得税の還付を受けられ、残りは3年間繰り越せます。対象は2027年12月31日までの売却です。
墨田区・江戸川区で自宅の売却を相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗報告を評価する声が多く寄せられています。自宅の売却では、売り出し価格と時期が税金(所有期間の判定や3,000万円控除の期限)にも関わるため、この丁寧なすり合わせが大切です。
「価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場や売れ方を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、特例の選び方や住み替えの資金計画まで相談可能
- 仲介での売却も、当社による直接の買取も対応できるため、期限や事情に合わせた売り方を提案
- LINE・オンライン相談にも対応
「売ったらいくら税金がかかるのか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
まとめ
自宅(マイホーム)を売って利益が出たら、売った翌年の2月16日〜3月15日に確定申告が必要です。3,000万円特別控除や軽減税率は、税金が0円になる場合でも申告しなければ使えません。
- 税率は売った年の1月1日時点の所有期間で決まり、5年超で約20%、自宅で10年超なら6,000万円以下の部分が14.21%
- 3,000万円控除は、住まなくなって3年目の年末までに売ることなどが条件で、軽減税率と併用可
- 損失が出たら、要件を満たせば給与所得と損益通算でき、最長3年繰り越し可能(2027年末までの売却)
- 住み替えでは、3,000万円控除と新居の住宅ローン控除のどちらが有利かを事前に比較
- 申告先は申告時の住所地の税務署。e-Taxなら自宅から申告できる
税金の扱いは売却の価格や時期で変わります。売却を考え始めた段階で、税金も含めた手取り額を確認しておくと安心です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月7日
墨田区・江戸川区の自宅売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階