「今月の住宅ローンが引き落とせないかもしれない」「収入が減って、このまま払い続けられる気がしない」。購入したときは無理のない計画だったはずでも、病気や転職、金利の上昇などで返済が苦しくなることは、誰にでも起こりえます。
この記事では、住宅ローンが払えなくなったら何が起きるのかを滞納の月数ごとに整理し、段階別に取れる対処法を、墨田区・江戸川区の不動産会社が実務の目線で解説します(2026年10月時点の情報です)。
- 滞納1か月目から競売までに、何が届き、何が起きるか
- 遅延損害金がどのくらい増えるか(仮定の数値での計算例)
- 滞納する前に金融機関へ相談できる返済方法の変更
- 滞納してしまった後に、段階ごとに取れる対処法
- 家を残す方法と、家を売って解決する方法
- 墨田区・江戸川区の相談窓口
先に結論をお伝えすると、住宅ローンは1回払えなかっただけで家を失うわけではありません。ただし、滞納が3〜6か月続くと残額の一括請求を受け、その後は競売へ進みます。動くのが早いほど取れる方法が多いため、「払えないかもしれない」と感じた時点で金融機関に相談することが何より大切です。
この記事の結論
- 住宅ローンを滞納すると、督促、一括請求、保証会社の代位弁済、競売の順に進み、滞納から1年前後で家を失う例が多くなります。
- 滞納が3〜6か月続くと「期限の利益」を失い、分割で返す権利がなくなって、残りのローン全額を一括で請求されます。
- 滞納する前なら、返済期間の延長や一定期間の減額など、返済方法の変更を借入先の金融機関に相談できます。
- 61日以上または3か月以上の延滞は信用情報に登録され、新しいローンやクレジットカードの審査に影響します。
- 返済の見通しが立たないときは、査定で家の価格とローン残高を比べ、通常の売却か任意売却かを早めに判断します。
住宅ローンが払えなくなったらどうなる?まず全体の流れを知る
住宅ローンが払えなくなると、金融機関からの督促に始まり、残額の一括請求、保証会社による代位弁済を経て、最終的には裁判所の競売で自宅が売却されます。滞納から競売で家を明け渡すまでの期間は、1年前後が一つの目安です。
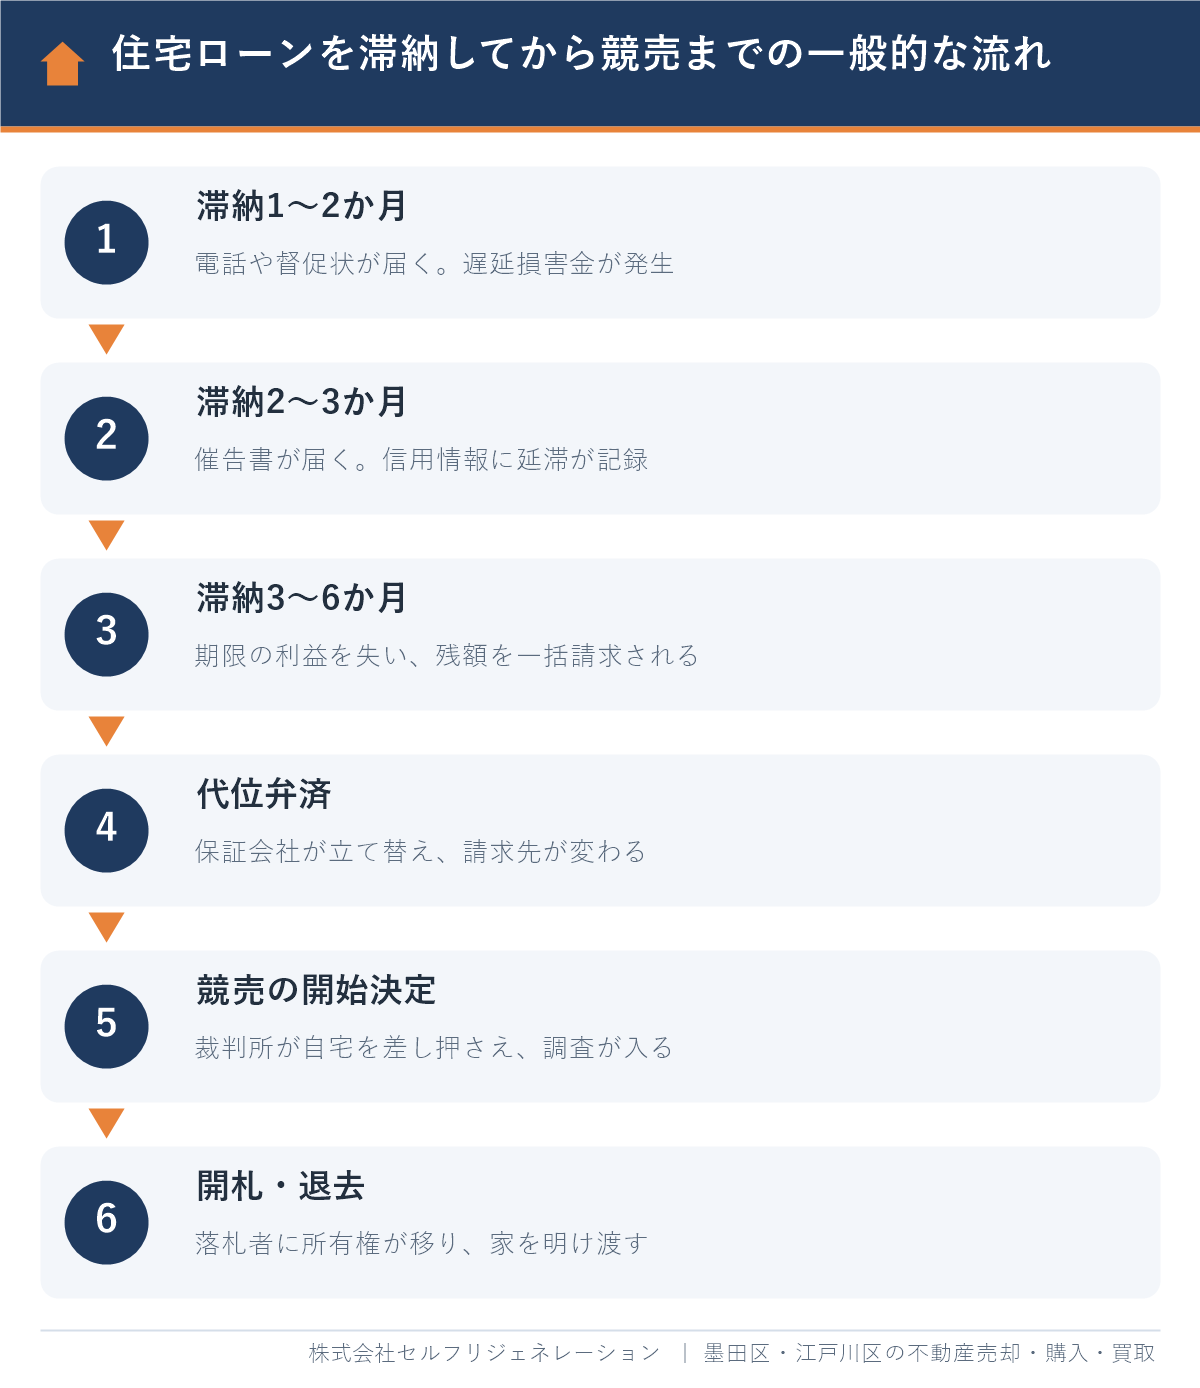
この流れを理解するうえで、次の3つの言葉を押さえておきましょう。
- 期限の利益とは、ローンを決められた期日までに分割で返せる権利のことです。滞納が続くとこの権利を失い、残額を一括で返さなければならなくなります。
- 代位弁済とは、借りた人に代わって保証会社が金融機関へローンの残額を支払うことです。借金がなくなるわけではなく、請求先が保証会社に変わります。
- 競売とは、債権者の申立てを受けて、裁判所が不動産を差し押さえ、入札で強制的に売却する手続きのことです。
大切なのは、どの段階にいるかで取れる方法が変わることです。滞納する前がもっとも選択肢が多く、競売が近づくほど少なくなります。次の見出しで、月数ごとに詳しく見ていきます。
滞納の月数別|届く書類と起きること
滞納してから起きることは、おおむね「1〜2か月目は督促、3〜6か月目に一括請求と代位弁済、半年〜1年で競売」の順に進みます。時期は金融機関や保証会社によって前後するため、届いた書類の内容で現在地を確認してください。
| 時期の目安 | 届く書類・連絡 | 起きること |
|---|---|---|
| 滞納1〜2か月 | 電話、督促状、支払いの請求書 | 遅れた返済分に遅延損害金がかかる |
| 滞納2〜3か月 | 催告書、期限の利益の喪失を予告する通知 | 信用情報に延滞が登録される |
| 滞納3〜6か月 | 期限の利益の喪失通知、一括返済の請求 | 分割で返せなくなり、残額すべてに遅延損害金がかかる |
| 一括請求の後 | 代位弁済の通知 | 請求先が保証会社に変わる |
| 滞納から半年〜1年 | 競売開始決定の通知(裁判所から) | 自宅が差し押さえられ、執行官の現地調査が入る |
| その後 | 入札期間の通知 | 開札で落札者が決まり、代金納付後に明け渡す |
滞納1〜2か月:督促と遅延損害金
返済日に引き落としができないと、金融機関から電話や書面で連絡が来ます。この段階なら、遅れた分を入金すれば元の返済に戻れます。
遅延損害金とは、返済が遅れた日数に応じて支払う損害金のことです。利率は契約で決まっており、年14%台と定めている住宅ローンが多く見られます。ご自身の利率は、金銭消費貸借契約書で確認してください。
滞納2〜3か月:催告書と信用情報への登録
督促に応じないままでいると、「期日までに支払わなければ期限の利益を失う」という内容の催告書が届きます。同じころ、延滞の事実が個人信用情報に登録されます。
指定信用情報機関のCICは、返済日から61日以上または3か月以上の支払いの遅れを「異動」として登録しており、情報の保有期間は契約期間中および契約終了後5年間です(出典:CIC「CICが保有する信用情報」、2026年10月時点)。いわゆる「ブラックリストに載る」とは、この登録のことを指します。
滞納3〜6か月:期限の利益の喪失と一括請求
催告書の期日を過ぎると期限の利益を失い、残りのローン全額を一括で請求されます。ここからは毎月の分割払いに戻すことが原則としてできなくなります。
遅延損害金も、遅れた返済分ではなく残額の全体にかかるようになり、負担が一気に増えます。次の表は、残高3,000万円、毎月の返済10万円、遅延損害金を年14%と仮定した計算例です。
| 段階 | 損害金がかかる金額 | 30日分の遅延損害金 |
|---|---|---|
| 一括請求の前(1回分の遅れ) | 10万円 | 約1,150円 |
| 一括請求の後 | 3,000万円 | 約34.5万円 |
※すべて仮定の数値です。計算式は「対象の金額×年14%×30日÷365日」で、実際の利率や対象になる金額は契約によって異なります。
代位弁済から競売へ
一括返済ができないと、保証会社が金融機関に残額を支払い(代位弁済)、以後は保証会社から一括での支払いを求められます。支払えなければ、保証会社は裁判所に競売を申し立てます。
裁判所の説明によると、競売では評価人の評価をもとに売却基準価額が決められ、入札はその8割にあたる買受可能価額以上で行われます(出典:裁判所「不動産競売手続」、2026年10月時点)。落札者が代金を納めると所有権が移り、家を明け渡さなければなりません。競売で売ってもローンが残った場合、その返済義務は続きます。
競売と任意売却の違いは「任意売却と競売の違いとは?」で詳しく解説しています。
住宅ローンが払えなくなる主な原因と2026年の金利上昇
住宅ローンが払えなくなる原因の多くは、購入したときには想定していなかった収入の減少と支出の増加です。2026年は金利の上昇による返済額の増加にも注意が必要です。
- 病気やけがで、思うように働けなくなった
- 勤務先の倒産や業績の悪化で、収入や仕事を失った
- 親や家族の介護で、仕事を続けることが難しくなった
- 共働きを前提にローンを組んだが、出産や育児で一方の収入が減った
- 離婚で、1人の収入で返済することになった
- 教育費や、マンションの管理費・修繕積立金の値上げで支出が増えた
- 変動金利の上昇で、返済額や利息の負担が増えた
日本銀行の政策金利は2026年10月時点で1.25%程度まで引き上げられており、変動金利型の住宅ローンの金利も上昇しています。変動金利型には、金利が上がっても毎月の返済額を5年間変えず、見直しのときも1.25倍までに抑える仕組みを設けている金融機関が多くあります。
ただし、この仕組みは返済額の急な増加を抑えるもので、利息そのものが減るわけではありません。返済額のうち利息にあてられる割合が増え、元金の減り方が遅くなります。金利の見直しの通知が届いたら、返済予定表で今後の返済額と残高を確認しておきましょう。
滞納する前にできる対処法|まず金融機関に相談する
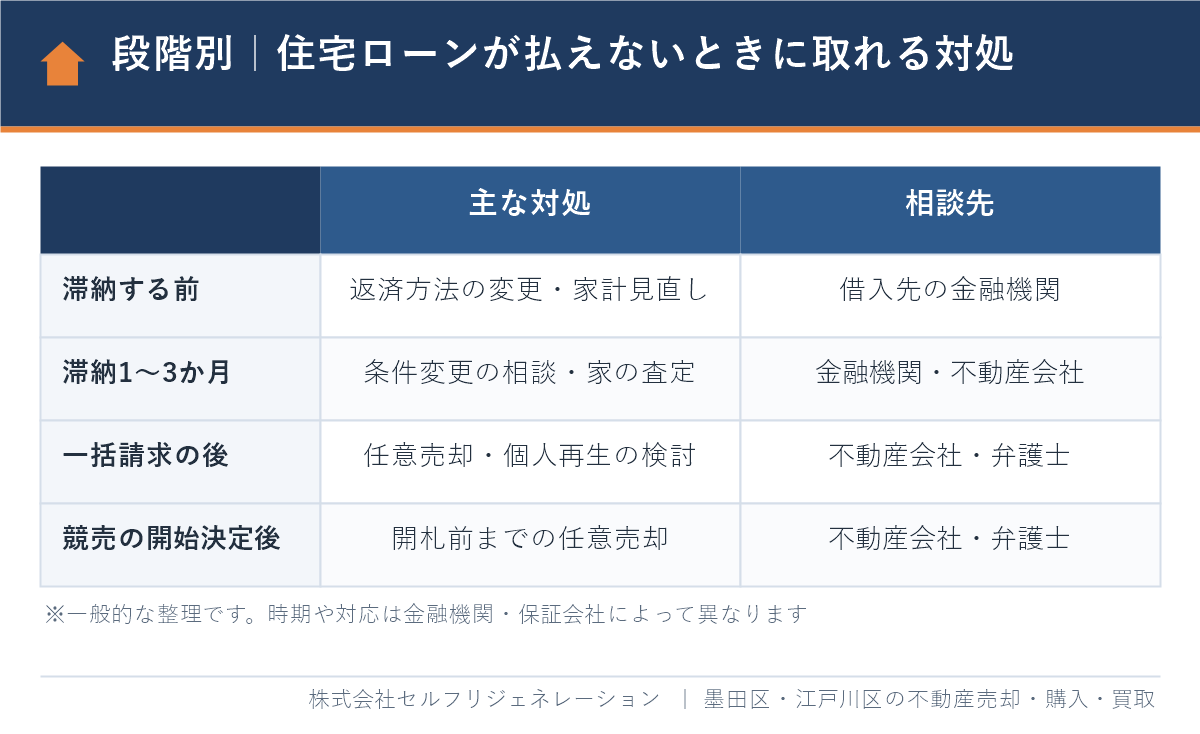
返済が苦しくなったら、滞納する前に借入先の金融機関へ相談するのが最初の一手です。滞納がない段階であれば、返済方法の変更に応じてもらえる可能性がもっとも高くなります。
返済方法の変更(条件変更)を相談する
返済方法の変更とは、返済期間や毎月の返済額などの契約内容を見直して、当面の負担を軽くすることです。住宅金融支援機構は、フラット35などの利用者向けに、次の3つのメニューを案内しています。いずれも変更の手数料はかかりません(出典:住宅金融支援機構「月々の返済でお困りになったとき」、2026年10月時点)。
| メニュー | 内容 | 向いている人 |
|---|---|---|
| 返済期間の延長など | 返済期間を延ばして毎月の返済額を減らす | 離職や病気などで収入が減った人 |
| 一定期間の返済額の減額 | しばらくの間だけ返済額を減らす | 教育費など、一時的に支出が増える人 |
| ボーナス返済の見直し | ボーナス返済分の金額の変更や取りやめ | ボーナスが減った、なくなった人 |
利用には審査があり、変更後に返済を続けられることが確認されます。また、返済期間を延ばすと利息の総額は増えます。民間の金融機関でも、同じような見直しに応じてもらえることがあるため、まずは窓口で事情を伝えましょう。
相談のときは、返済予定表、収入が分かる書類(給与明細や源泉徴収票)、家計の収支のメモを用意すると話が早く進みます。「いつまで、いくらなら払えるか」を伝えることがポイントです。
団体信用生命保険や加入している保険を確認する
病気やけがが原因の場合は、団体信用生命保険の保障内容を確認しましょう。団体信用生命保険とは、ローンを借りた人が亡くなったり高度障害になったりしたときに、保険金でローンが完済される保険のことです。
がんや三大疾病、働けなくなったときの保障が付いた商品もあります。加入している医療保険や就業不能保険、勤務先の健康保険の傷病手当金もあわせて確認すると、当面の返済にあてられることがあります。
借り換えと家計の見直しを検討する
今より低い金利のローンに借り換えられれば、返済額を減らせます。ただし、借り換えには審査と諸費用があり、すでに滞納がある場合や、収入が下がった後では審査に通りにくくなります。検討するなら、返済に余力があるうちが前提です。
あわせて、通信費や保険料などの固定費を見直します。それでも毎月の赤字が解消しない場合は、条件変更だけでは先送りになるおそれがあるため、売却も含めて検討する段階です。
滞納してしまった後の対処法|段階ごとにできること
すでに滞納している場合は、いまの段階を確認し、その段階で取れる方法をすぐに実行します。一括請求を受ける前と後では、できることが大きく変わります。
- 届いた書類をすべて開封する:差出人(金融機関・保証会社・裁判所)と期日を確認します。「期限の利益」「代位弁済」「競売開始決定」という言葉があるかが、段階を知る手がかりです。
- 金融機関に連絡する:滞納1〜3か月なら、遅れた分の支払い方法や条件変更の相談がまだできます。連絡をしないことがもっとも状況を悪くします。
- 家の価格を査定する:不動産会社に査定を依頼し、売った場合の手取りとローン残高を比べます。完済できるなら、通常の売却で解決できます。
- ほかの借入れも含めて整理する:カードローンなどの借入れもある場合は、弁護士や司法書士に債務整理を相談します。
- 期限から逆算して方法を決める:一括請求や代位弁済の後は、任意売却や個人再生を検討します。競売の開始決定が届いている場合は、開札日までに間に合うかを急いで確認します。
任意売却とは、ローンを完済できない家を、金融機関などの同意を得たうえで一般の市場で売却する方法のことです。いつまでにできるかは「任意売却はいつまでが期間内?」をご覧ください。
家を残したい場合の方法|個人再生の住宅資金特別条項
住宅ローンのほかにも借金があって返済が苦しい場合は、個人再生の「住宅資金特別条項」を使うことで、家を残したまま返済を立て直せることがあります。
個人再生とは、裁判所の認可を受けた計画に沿って、減額された借金を原則3年(最長5年)で返していく手続きのことです。住宅資金特別条項とは、住宅ローンは原則として契約どおり返し続けることを条件に、自宅を手放さずにほかの借金を整理できる特則のことで、民事再生法第196条以下に定められています(出典:e-Gov法令検索「民事再生法」)。
- 住宅ローン自体は減額されません。返し続けられる収入があることが前提です。
- 保証会社が代位弁済をした後は、その日から6か月以内に申し立てる必要があります(同法第198条第2項)。
- 自宅に住宅ローン以外の抵当権が付いている場合などは、利用できません。
住宅金融支援機構も、返済方法の変更をしても返済の継続が難しい方には、この手続きの利用を選択肢として挙げ、弁護士など法律の専門家への相談を案内しています。住宅ローンそのものが払えない場合は、この方法では解決しにくいため、売却を検討します。自己破産との関係は「任意売却と自己破産の違いや関係性」で解説しています。
家を売って解決する場合の4つの方法
返済の見通しが立たない場合は、家を売ってローンを返すのが現実的な解決策です。売り方は、売却価格でローンを完済できるかどうかで分かれます。
| 方法 | 使える場面 | 注意点 |
|---|---|---|
| 通常の売却(仲介) | 売却代金や自己資金でローンを完済できる | 買主が見つかるまで数か月かかることが多い |
| 買取 | 期限が迫っていて早く現金化したい | 価格は仲介より低くなるのが一般的 |
| 任意売却 | 売ってもローンが残り、不足分を用意できない | 債権者の同意が必要。売却後も残った債務を返済する |
| リースバック | 売った後も同じ家に住み続けたい | 家賃の支払いが続く。完済できないと利用しにくい |
リースバックとは、自宅を売却したうえで、買主と賃貸借契約を結び、家賃を払って住み続ける方法のことです。売却価格は相場より低くなりやすく、家賃を払い続けられるかの確認が欠かせません。
近年は墨田区・江戸川区でも不動産の価格が上がっており、「売ってもローンが残る」と思い込んでいた方が、査定してみると完済できたという例も珍しくありません。完済できれば、滞納の前に通常の売却として進められ、信用情報にも影響しません。まずは査定で数字を確かめることが出発点です。
売ってもローンが残るときの考え方は「持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢」、任意売却の全体像は「墨田区の任意売却ガイド」「江戸川区の任意売却ガイド」、売却後に残った債務は「任意売却後の残債はどうなる?」にまとめています。
住宅ローンが払えないときにやってはいけないこと
もっとも避けたいのは、督促を放置して何もしないことです。そのほかにも、状況を悪くしてしまう行動があります。
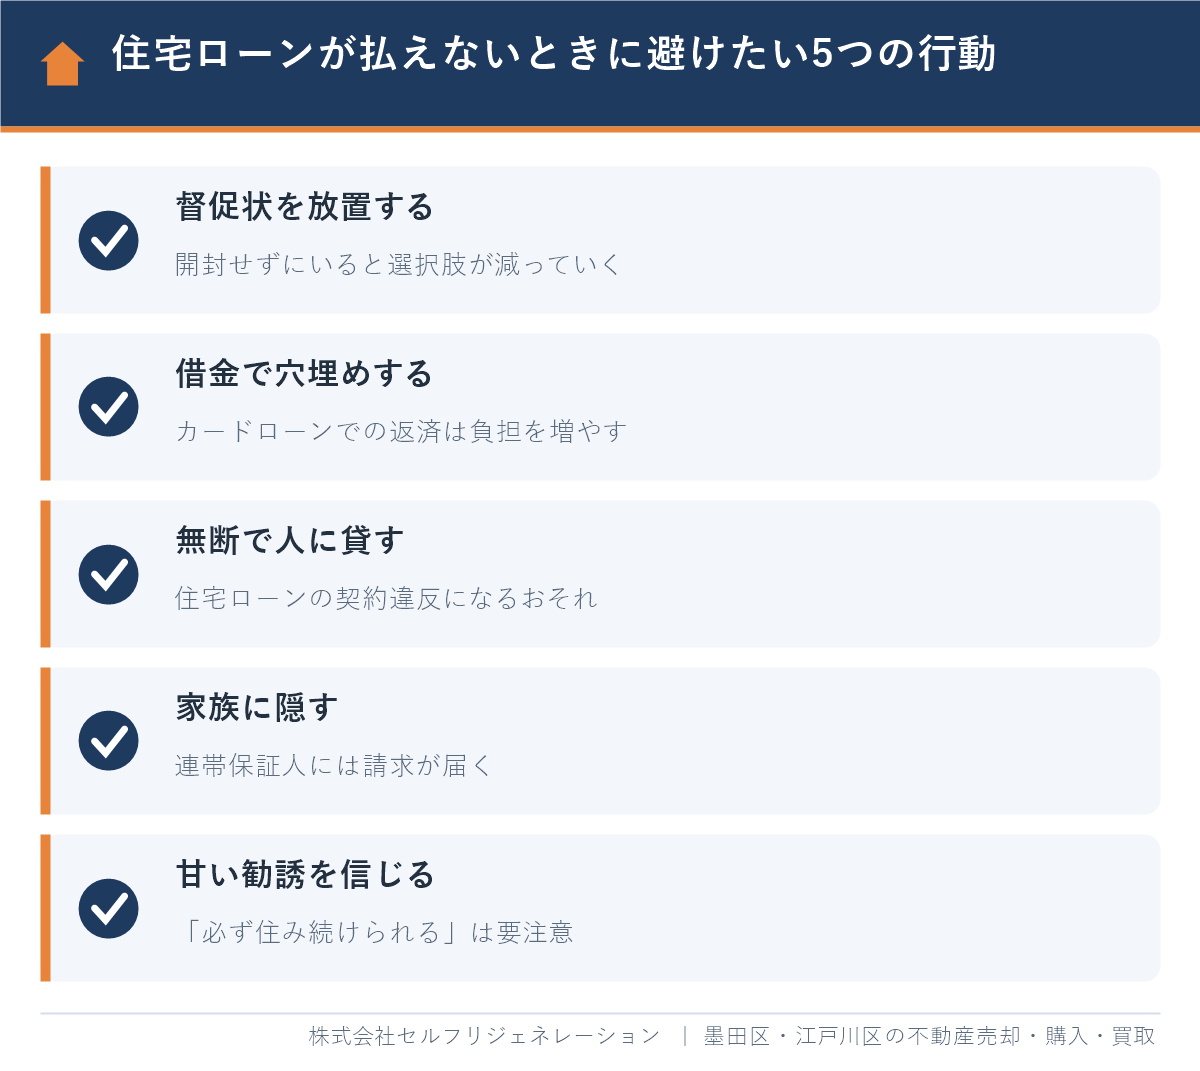
- 督促状や通知を開封せずに放置する:時間が経つほど遅延損害金が増え、取れる方法が減ります。
- カードローンなどの借金で返済を穴埋めする:金利の高い借入れが増え、家計がさらに苦しくなります。
- 金融機関に無断で家を人に貸す:住宅ローンは本人が住むことを条件にしているため、契約違反になるおそれがあります。
- 家族や連帯保証人に隠す:一括請求は連帯保証人にも届きます。売却には連帯保証人や共有者の同意も必要です。
- 「必ず住み続けられる」「借金がなくなる」という勧誘を信じる:結果を断定する業者には注意し、契約書の内容が分からないまま押印しないでください。
実務でよくあるのは、通知を開けられないまま数か月が過ぎ、競売の開始決定が届いてから相談に来られるケースです。その時点でも方法が残っていることはありますが、期限が短く、選べる幅は狭くなります。
墨田区・江戸川区で住宅ローンの返済に困ったときの相談先と地域事情
住宅ローンの悩みは、「返済の相談」「生活と借金の相談」「家の売却の相談」に分けると、相談先がはっきりします。墨田区・江戸川区で使える主な窓口は次のとおりです(2026年10月時点)。
| 相談先 | 相談できること | 連絡先など |
|---|---|---|
| 借入先の金融機関 | 返済方法の変更、滞納後の対応 | 返済予定表に記載の窓口 |
| 住宅金融支援機構 | フラット35などの返済方法の変更 | 0120-086-353 |
| 全国銀行協会相談室 | 銀行の住宅ローンなどの返済の無料カウンセリング | 0570-017003 |
| くらし・しごと相談室 すみだ | 墨田区の生活・家計・仕事の相談 | 墨田区役所3階、03-5608-6289 |
| 江戸川区くらしごと相談室 | 江戸川区の生活・家計・仕事の相談 | 中央 03-5662-0085/小岩 03-5876-7730/葛西 03-5659-6626 |
| 弁護士・司法書士・法テラス | 債務整理、個人再生、残った債務の交渉 | 収入などの条件を満たせば無料相談あり |
| 地元の不動産会社 | 査定、通常の売却・買取・任意売却の進め方 | 期限があるため早めに相談 |
全国銀行協会相談室のカウンセリングサービスは、銀行と取引のある個人で、住宅ローンやカードローンの返済が難しくなった方を対象にした無料の相談です(出典:全国銀行協会「カウンセリングサービス」)。区の窓口の情報は、墨田区「くらし・しごと相談室 すみだ」、江戸川区「生活保護・生活困窮者の相談」で確認できます。
墨田区・江戸川区の物件で注意したい点
売却で解決する場合は、物件の条件によって売れる価格と期間が変わります。両区で特に確認しておきたいのは次の点です。
- 木造住宅が密集する地域の戸建て:墨田区の京島・八広・東向島などは、幅4m未満の道に面した家が多く、接道の状況によっては建て替えに制限があります。買主がローンを使いにくい物件は売却に時間がかかるため、早めの査定が欠かせません。
- 水害リスクの説明:江戸川区は区の面積の約7割がゼロメートル地帯で、墨田区も荒川と隅田川に挟まれています。売却のときは水害ハザードマップ上の所在地が買主に説明されるため、それを踏まえた価格設定が必要です。
- マンションの管理費・修繕積立金の滞納:ローンとあわせて滞納していると、売却のときに精算が必要です。錦糸町・押上・葛西・西葛西・船堀などマンションの多い地域では、管理会社に滞納額を確認しておきましょう。
- 競売の管轄:両区の不動産の競売は、東京地方裁判所の民事執行センターで手続きが行われ、物件の情報はインターネットで公開されます。
売却の流れと相場は「墨田区で家・マンションを売る完全ガイド」「江戸川区の不動産売却ガイド」で確認できます。
よくある質問
住宅ローンは何か月滞納すると家を失いますか?
決まった月数はありませんが、3〜6か月の滞納で一括請求を受け、滞納から1年前後で競売により家を明け渡す例が多くなります。時期は金融機関や保証会社によって異なるため、届いた書類で段階を確認してください。
住宅ローンを1回だけ滞納した場合はどうなりますか?
1回の遅れですぐに家を失うことはなく、遅れた分と遅延損害金を支払えば元の返済に戻れます。ただし、遅れが続くと信用情報に登録されるため、払えない事情があるときは早めに金融機関へ連絡しましょう。
住宅ローンが払えないとき、最初にどこへ相談すればよいですか?
最初の相談先は、借入先の金融機関です。滞納する前であれば、返済期間の延長や一定期間の減額など、返済方法の変更に応じてもらえる可能性があります。あわせて不動産会社に査定を依頼すると、売却した場合の見通しも分かります。
住宅ローンを滞納するとブラックリストに載りますか?
ブラックリストという名簿はありませんが、延滞の情報が個人信用情報に登録されます。CICでは61日以上または3か月以上の延滞が登録の対象で、登録されている間は新しいローンやクレジットカードの審査に通りにくくなります。
住宅ローンが払えなくても家に住み続ける方法はありますか?
返済方法の変更で返済を続ける方法、個人再生の住宅資金特別条項でほかの借金を整理する方法、売却後に家賃を払って住むリースバックがあります。いずれも審査や要件があり、必ず利用できるわけではありません。
競売の通知が届いてからでも間に合いますか?
競売の開始決定が届いた後でも、開札までに債権者の同意を得て売却できれば、任意売却に切り替えられることがあります。残された期間が短いため、通知が届いたらすぐに不動産会社や弁護士へ相談してください。
墨田区・江戸川区で住宅ローンと家の売却を相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、親身な相談対応や、価格設定の丁寧な説明、こまめな進捗の報告を評価していただいています。住宅ローンの悩みは人に話しにくいものですが、まず「いま売ったらいくらになり、ローンがいくら残るのか」を数字でお見せし、売らない選択も含めて一緒に整理します。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、町ごとの相場や売れ方を把握
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、借金の整理や税金の相談にも対応
- 仲介での売却も、当社による直接の買取も対応できるため、期限と手取りに合わせた売り方を提案
- LINE・オンライン相談に対応。人に会うのが不安な方も相談しやすい
債権者の同意や売却価格の見通しは物件や契約によって異なるため、結果をお約束するものではありません。できることと難しいことを正直にお伝えします。まずは無料査定か無料相談をご利用ください。
まとめ
住宅ローンが払えなくなると、督促、一括請求、代位弁済、競売の順に進みますが、どの段階にも取れる方法があります。早く動くほど、選べる方法は多くなります。
- 滞納が3〜6か月続くと期限の利益を失い、残額を一括で請求される
- 一括請求の後は、残額の全体に遅延損害金がかかり、負担が急に増える
- 滞納する前なら、返済期間の延長や一定期間の減額などを金融機関に相談できる
- 家を残したい場合は、個人再生の住宅資金特別条項という方法がある
- 売却するなら、査定で家の価格とローン残高を比べ、通常の売却か任意売却かを判断する
- 督促の放置、借金での穴埋め、無断での賃貸は避ける
「まだ滞納していないから」と先延ばしにせず、不安を感じた時点で金融機関と不動産会社に相談することが、住まいと家計を守る近道です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月12日
墨田区・江戸川区の住宅ローンと不動産売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド