「ボーナス払いが重くて、毎月の返済も遅れがちになってきた」「督促状が届き始めたが、家族にも言い出せない」「家を売ってもローンが残りそうで、動けずにいる」――墨田区でも、収入の変化や離婚、病気、投資用や店舗併用の物件の不振などをきっかけに、住宅ローンの返済で行き詰まる方からのご相談があります。何もせずに滞納を続けると、自宅は裁判所の競売にかけられ、価格も引越しの時期も自分では決められなくなります。
その前に選べる方法が、金融機関の同意を得て家を売る「任意売却」です。この記事では、墨田区で住宅ローンの返済に悩む方に向けて、任意売却の仕組み、競売との違い、物件タイプ(マンション・木造密集地の戸建て・狭小住宅)ごとの注意点、費用と残債、区内の相談窓口までを、地元の不動産会社の視点で整理します。
この記事で分かること
- 任意売却とは何か、競売と何が違うのか(価格・期間・情報の公開・引越し)
- 滞納の段階ごとに「今やるべきこと」(返済相談→査定→専門家→売却)
- 墨田区のマンション、木造密集地の戸建て、狭小3階建てなど、物件タイプ別の注意点
- 仮定の数値で比べる、任意売却と競売の残債の違いと、売却後の借金への対処
- 墨田区のくらし・しごと相談室など、区内の相談窓口と相談する順番
結論から言うと、任意売却は「競売の申立てより前に動き出した人ほど、選べる選択肢が多い」方法です。返済が苦しいと感じた時点で、金融機関と専門家に相談することが、住まいと家計を守る一番の近道です。
目的別に読む記事
- 任意売却の具体的な手順を知りたい → 任意売却の流れとは?注意点も解説します!
- 競売との違いをさらに詳しく知りたい → 任意売却と競売の違いとは?競売のメリット・デメリットもご紹介!
- いつまでに動けばよいか知りたい → 任意売却はいつまでが期間内?流れと注意点についても紹介します!
- 売却後に残る借金が心配 → 任意売却後の残債はどうなる?対処法をご紹介します!
- 任意売却ができないと言われた → 任意売却できないケースとは?解決策も一緒にご紹介します!
- 離婚でローンが残っている → 離婚するときオーバーローンの家は売却できるの?方法や注意点を紹介します!
- 自宅が再建築不可・訳ありと言われた → 【2026年】墨田区の訳あり物件買取ガイド|再建築不可・借地・共有の売り方
この記事の結論
- 任意売却とは、住宅ローンが残る家を、金融機関の同意を得て市場で売る方法で、競売より高く売れる可能性があります。
- 競売の最低入札額(買受可能価額)は売却基準価額の8割で、物件情報は不動産競売物件情報サイト(BIT)で公開されます。
- 任意売却ができるのは、一般に保証会社の代位弁済から競売の開札までで、滞納の初期ほど選択肢が広がります。
- 墨田区ではマンションのほか、木造密集地の戸建てや狭小3階建ても多く、物件タイプで売り方と債権者の判断が変わります。
- 売却後に残る借金は、分割返済や債務整理で整理できます。区のくらし・しごと相談室(03-5608-6289)にも相談できます。
任意売却とは?競売との違いを墨田区の視点で整理
任意売却とは、住宅ローンの返済が難しくなった所有者が、ローンを貸している金融機関(抵当権者)の同意を得て、不動産会社を通じて自宅を一般の市場で売ることです。売却代金をローンの返済に充て、金融機関が抵当権(家を担保にとっている権利)を外すことで、買主に引き渡します。法律上の正式な用語ではなく、不動産実務で使われる呼び方です。
競売とは、返済が滞った債権者の申立てにより、裁判所が不動産を差し押さえ、入札で強制的に売却する手続きのことです。売却価格も日程も所有者の意向とは関係なく進みます。
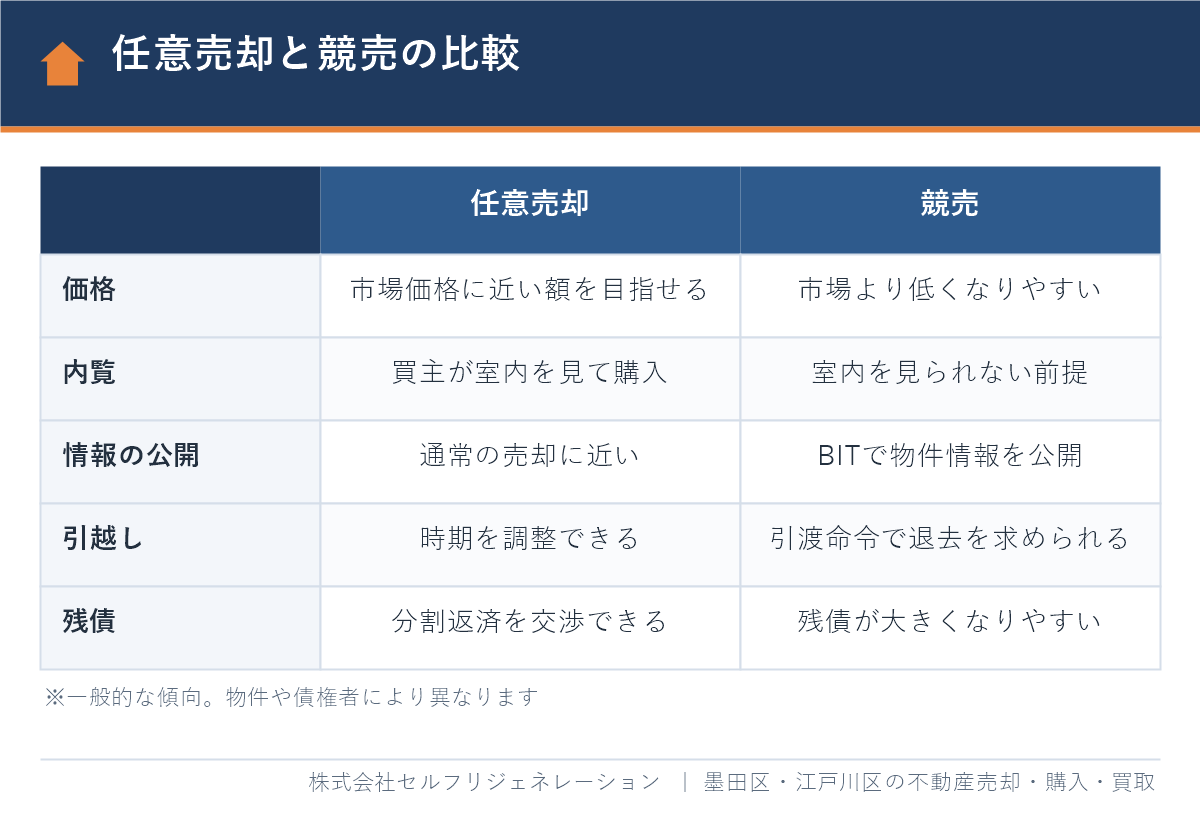
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却の方法 | 不動産会社を通じて一般市場で売る | 裁判所が入札で売却する |
| 価格 | 市場価格に近い額を目指せる | 売却基準価額の8割以上で入札。市場より低くなりやすい |
| 情報の公開 | 通常の売却に近い形で進められる | BITで物件情報が公開される |
| 内覧 | 買主が室内を見て購入できる | 室内を見られない前提で入札される |
| 引越し | 日程を調整でき、費用の一部が認められる場合がある | 引渡命令で退去を求められる |
| 売却後の残債 | 分割返済などを交渉できる | 落札額が低い分、残債が大きくなりやすい |
| 必要な同意 | 債権者・連帯保証人・連帯債務者 | 不要 |
裁判所によると、競売の買受可能価額は「売却基準価額から、その10分の2に相当する額を差し引いた価額」です(裁判所「不動産競売手続」、2026年10月時点)。入札はこの金額以上でなければならず、競売では買主が室内を見られないこともあって、通常の売買より安く落札されるのが一般的です。物件明細書などは、入札期間の開始15日前から閲覧できます(東京地方裁判所「競売不動産の買受け手続」)。
滞納の段階別|墨田区で「今やるべきこと」
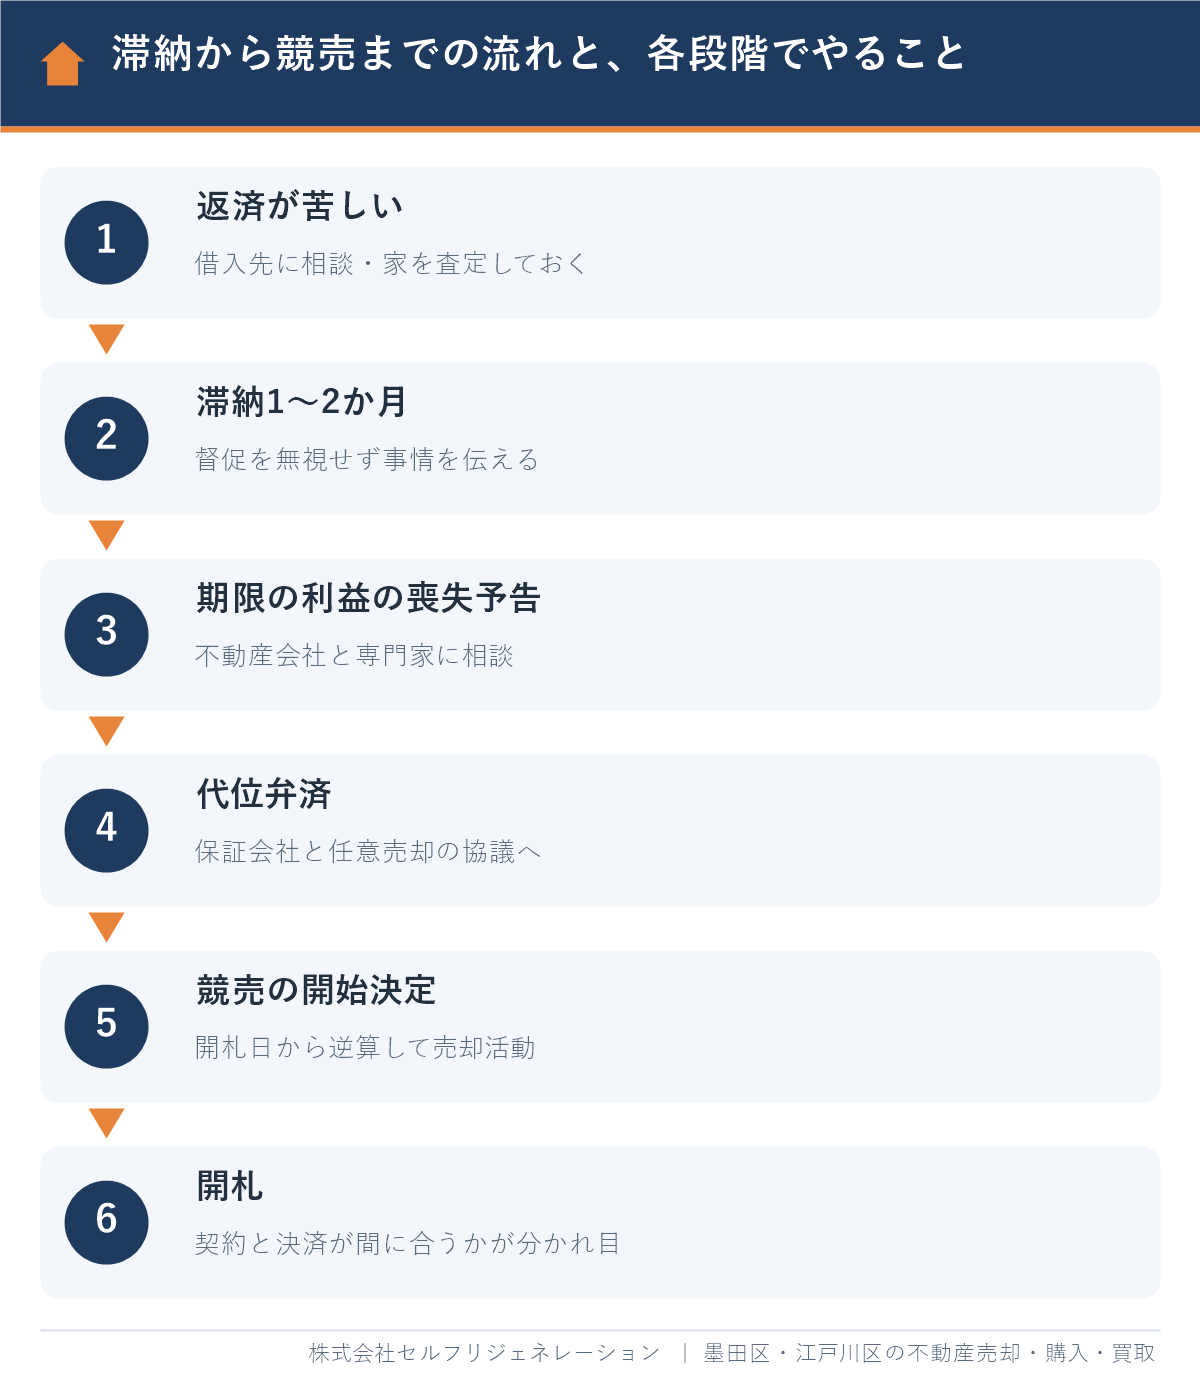
任意売却は、滞納のどの段階にいるかで、とるべき行動が変わります。次の表は、一般的な流れと、その段階でできることをまとめたものです。各段階の時期は金融機関や保証会社、裁判所の事情で前後します。
| 段階 | 起きること | 今やるべきこと |
|---|---|---|
| 返済が苦しい(滞納前) | まだ滞納していない | 借入先に返済方法の変更を相談。家の査定も取っておく |
| 滞納1〜2か月 | 督促の電話・郵便が届く | 連絡を無視せず、事情を伝えて今後の返済を相談する |
| 滞納3〜6か月ごろ | 期限の利益の喪失予告(一括返済の通知)が届く | 不動産会社と専門家に相談し、売却の準備を始める |
| 代位弁済の後 | 保証会社が全額を支払い、請求先が保証会社に移る | 保証会社と任意売却の協議を始める。時間の余裕は少ない |
| 競売の開始決定後 | 裁判所が差押えを登記。現況調査が行われる | 開札日から逆算して、すぐに売却活動を始める |
| 入札期間・開札 | 落札者が決まる | 開札までに売買契約と決済が間に合うかが分かれ目 |
期限の利益とは、ローンを決められた期日までに分割で返済できる権利のことです。代位弁済とは、債務者に代わって保証会社が金融機関へ残りのローンを一括で支払う手続きです。開札から売却許可決定までは、民事執行法第64条により原則1週間以内とされ、その後は落札者の代金納付を経て所有権が移ります。代金納付から6か月以内に、落札者は引渡命令を申し立てられます。
期限の詳しい考え方は任意売却はいつまでが期間内?、まだ滞納していない方は住宅ローンが払えなくなったらどうなる?をご覧ください。
滞納する前に:返済方法の変更を相談する
返済が苦しくなったら、まず借入先に返済方法の変更を相談しましょう。住宅金融支援機構は、フラット35などの利用者向けに、返済期間の延長や元金返済の据置きで毎月の返済額を減らす返済方法変更のメニューを用意しており、変更に手数料はかかりません(お客さまコールセンター 0120-086-353)。ただし、総返済額は減らないため、収入の見通しが立たない場合は、先送りになることもあります。変更後の返済も難しいなら、早めに売却を検討したほうが、残債も小さく、手元に残るお金も多くなる傾向があります。
任意売却のメリットとデメリット
メリット
- 市場価格に近い価格を目指せる:一般の買主に売るため、競売より高く売れる可能性があります。売却額が高いほど、売却後の借金は小さくなります。
- 引越しの時期を調整できる:買主と相談して退去日を決められます。
- 仲介手数料などの持ち出しが少ない:仲介手数料や抵当権抹消の費用は、売却代金から配分されるのが一般的です。ただし、債権者がどこまで認めるかは個別に決まります。
- 引越し費用の一部が認められる場合がある:債権者の判断による配分で、金額に決まりはなく、必ず認められるわけではありません。
- 売却後の返済を交渉できる:残債について、月々の返済額を債権者と話し合えます。
デメリット・注意点
- 債権者の同意が必要:同意が得られなければ売却できません。後順位の抵当権者がいる場合は調整が難航します。
- 信用情報に延滞などの記録が残る:登録期間は信用情報機関によって異なります。登録中は、新しいローンやクレジットカードの審査に影響します。
- 連帯保証人・連帯債務者の同意が必要:ご家族が連帯保証人になっている場合は、事前の説明が欠かせません。
- 残債が残ることが多い:売却額がローン残高に満たない場合、差額が無担保の借金として残ります。
- 売却に期限がある:開札日までに契約と決済を終える必要があり、売れ行きが悪いと間に合わないことがあります。
ローン残高より高く売れる(アンダーローン)場合は、任意売却ではなく通常の売却になります。通常の売却の流れは不動産売却のページをご覧ください。
墨田区の物件タイプ別|任意売却の注意点
墨田区は、押上・錦糸町周辺のマンションから、京島・八広・東向島などの木造住宅が並ぶエリアまで、物件の種類が幅広い区です。債権者は物件の売れやすさを見て同意を判断するため、タイプごとの特徴を知っておくことが大切です。
分譲マンション:管理費・修繕積立金の滞納に注意
マンションは、住宅ローンが苦しいときに、管理費や修繕積立金の滞納が重なっていることがあります。滞納分は買主が管理組合から請求を引き継ぐため、売却時に精算が必要です。まず管理会社に滞納額を確認し、売却代金からの精算を債権者に認めてもらう段取りを組みます。墨田区のマンションの売却の注意点は【2026年】墨田区のマンション売却の注意点10選|失敗例と対策、相場感は【2026年】墨田区のマンション売却相場で確認できます。
木造密集地の戸建て:接道と再建築の可否が価格を左右する
京島・八広・東向島などには、幅4m未満の道に面した木造住宅が多く残っています。2項道路とは、幅4m未満でも建築基準法上の道路とみなされる道のことで、建替えには敷地を後退させる「セットバック」が必要です。接道が2m未満の土地は再建築不可になる場合があり、買主が住宅ローンを使いにくいため、売却額が下がりやすくなります。債権者が納得する価格の根拠を示すため、接道状況の調査が欠かせません。詳しくは【2026年】墨田区の再建築不可物件の買取ガイド|調べ方と売り方をご覧ください。
狭小3階建て・建売:違反建築や検査済証の有無を確認
墨田区には、狭い敷地に建てた3階建ての戸建ても多くあります。増築や用途変更をした建物で検査済証がない場合は、買主の融資が通りにくく、売却に影響します。売却前に、建築確認の記録を区役所で確認しておきましょう。
店舗併用住宅・投資用物件:ローンの種類を確認
1階を店舗にした住宅や、賃貸併用の物件は、住宅ローンではなく事業用のローンを使っている場合があります。ローンの種類によって、債権者の対応や、売却後の残債の整理方法が変わるため、契約書を確認し、弁護士や税理士に早めに相談してください。
水害リスクの説明は買主への必須事項
墨田区は荒川と隅田川に挟まれた低地が広く、買主は重要事項説明で水害ハザードマップの内容を確認します。売却価格を決める際は、区のハザードマップを前提に、買主にリスクを説明できるように準備しておくと、成約までの時間を短くできます。
任意売却の費用と残債|仮定の数値で競売と比べる
任意売却と競売の違いを、仮定の数値で比べてみます。墨田区の分譲マンション(仮定)を例にしており、実際の取引事例ではありません。
| 項目(仮定) | 任意売却 | 競売 |
|---|---|---|
| 住宅ローン残高 | 4,500万円 | 4,500万円 |
| 売却価格(落札価格) | 3,900万円 | 3,100万円 |
| 仲介手数料(上限) | 約135万円(売却代金から配分) | なし |
| 管理費・修繕積立金の滞納(仮定) | 30万円(売却代金から精算) | 30万円(買受人が承継) |
| 債権者に配分される額(概算) | 約3,735万円 | 約3,100万円 |
| 売却後に残る借金(概算) | 約765万円 | 約1,400万円 |
| 引越し費用の配分 | 認められる場合がある | 期待できない |
仲介手数料の上限は、売買価格が400万円を超える場合「売買価格×3%+6万円」に消費税10%を加えた額で、3,900万円なら約135万円です。この例では、任意売却のほうが残債が約635万円小さくなります。ただし、競売でも相場に近い価格で落札されることがあり、必ず任意売却が有利とは限りません。また、滞納中は遅延損害金(契約により年14%前後など高い率が多い)が増え続けるため、動き出しが遅いほど不利になります。この表には、遅延損害金や固定資産税の滞納は含めていません。管理費等の滞納分は、買主が管理組合から請求を引き継ぐ(区分所有法第8条)ため、任意売却では売却代金から精算し、競売では買受人が承継する扱いが一般的です。
売却後に残った借金の対処法
- 債権者と分割返済を交渉する:収入に合わせた無理のない月額で返済を続ける方法です。
- 債務整理を検討する:任意整理・個人再生・自己破産があり、弁護士や司法書士に相談して選びます。個人再生には、住宅ローンを残して自宅を守れる「住宅資金特別条項」がありますが、利用には要件があります。
- 公的な相談窓口を使う:法テラス(日本司法支援センター)では、収入などの条件を満たせば無料の法律相談を受けられます。
残債の扱いは任意売却後の残債はどうなる?、自己破産との関係は任意売却と自己破産の違いや関係性についてで解説しています。
墨田区内の相談窓口と、相談する順番
住宅ローンの返済に困ったときは、「お金の問題」「法律の問題」「不動産の問題」を順番に整理して相談すると効率的です。
| 相談先 | 主な相談内容 | ポイント(2026年10月時点) |
|---|---|---|
| 借入先の金融機関 | 返済方法の変更、滞納後の対応 | 滞納前に相談すると選択肢が多い |
| くらし・しごと相談室 すみだ(墨田区役所3階 地域福祉課) | 生活・家計・仕事・住居の相談 | 03-5608-6289、平日 8:30〜17:15 |
| 弁護士・司法書士・法テラス | 債務整理、残債の交渉、法的手続き | 収入などの条件を満たせば無料相談あり |
| 地元の不動産会社 | 売却価格の査定、任意売却の進め方、買取の可否 | 売却活動に期限があるため早めに |
| 住宅金融支援機構 | フラット35などの返済方法変更 | 0120-086-353 |
墨田区の「くらし・しごと相談室 すみだ」は、生活や仕事にお困りの方のための相談窓口で、墨田区役所3階の地域福祉課にあります(墨田区「くらし・しごと相談室 すみだ」)。家計の立て直しや、収入が減った後の暮らしの相談ができ、住まいに関わる支援制度の案内も受けられます。
相談の順番の目安:まず借入先で返済方法の変更を確認し、並行して不動産会社に「今売ったらいくらか」を査定してもらいます。査定額がローン残高に届かない場合は、弁護士や司法書士にも相談します。この順番なら、「どの選択肢を、いつまでに決めるか」が見えやすくなります。
任意売却するか続けるか|判断フロー
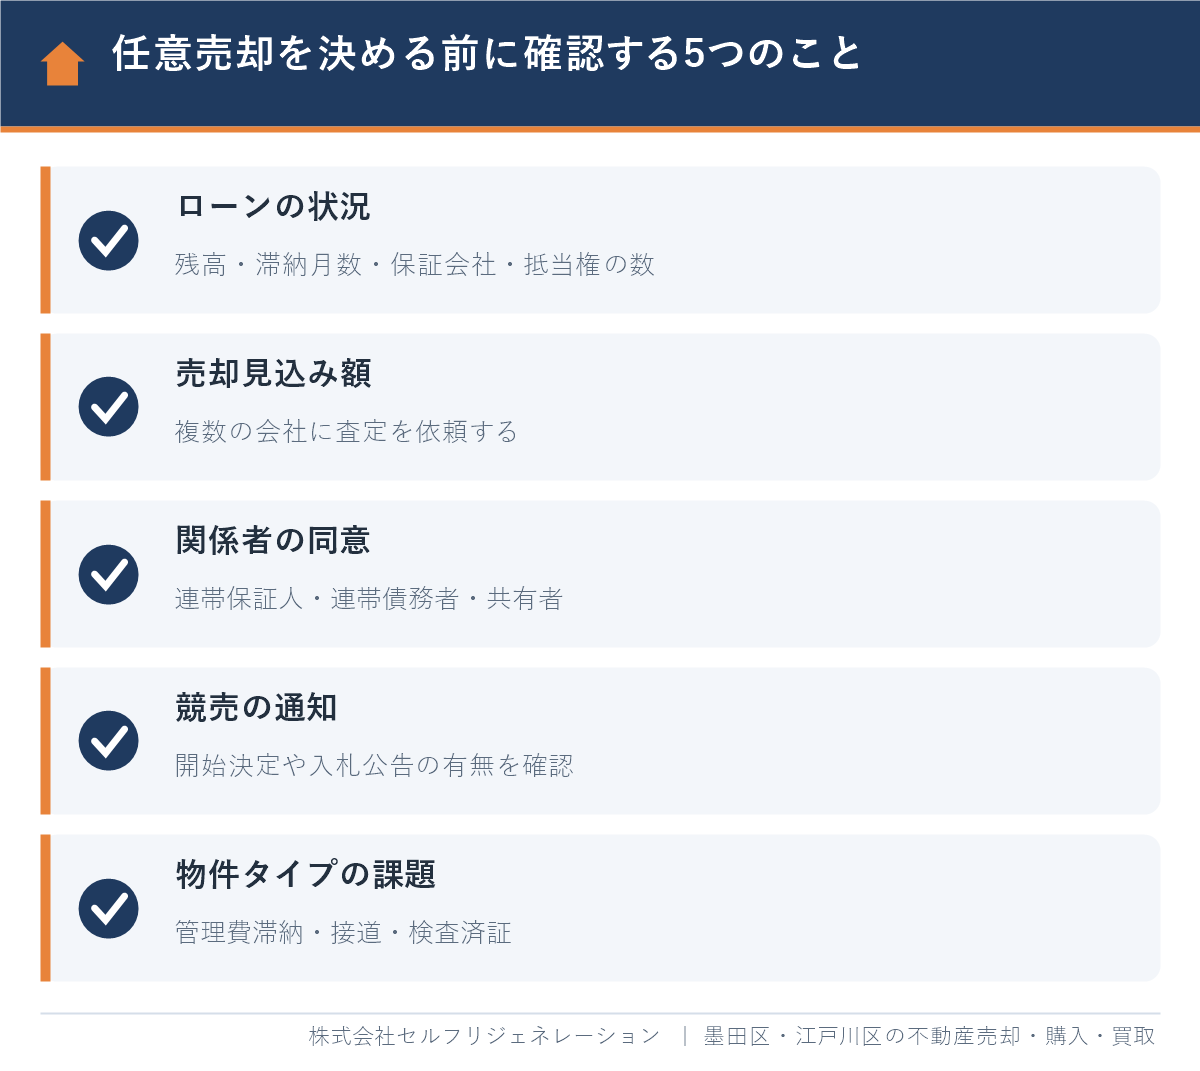
任意売却を選ぶかどうかは、「返済を続けられる見通しがあるか」「売却額でローンを完済できるか」「いつまでに決めなければならないか」で判断します。
- ローンの状況を確認する:借入先、残高、滞納月数、保証会社の有無、連帯保証人・連帯債務者の有無、抵当権の数を確認します。
- 家の価値を査定する:複数の会社に査定を依頼し、売却可能額を把握します。
- 返済を続けられるか見直す:返済方法の変更や家計の見直しで続けられるなら、任意売却は急ぎません。
- 売却額でローンを完済できるか:完済できるなら通常の売却、できない場合は債権者の同意が必要な任意売却を検討します。
- 期限を確認する:競売の開始決定や入札の公告が出ているなら、開札日から逆算してすぐに行動します。
プロのアドバイス:督促状を開封できなくなる方は少なくありません。しかし、通知には「期限の利益」「代位弁済」「競売」といった、手続きの進み具合を示す言葉が書かれています。封を切らずに置いておくより、そのまま持って相談窓口に来てください。通知の内容が分かれば、残された時間も見えてきます。
任意売却ができないケースと対処法
| ケース | なぜ難しいか | 対処の方向性 |
|---|---|---|
| 連帯保証人・連帯債務者の同意が得られない | 全員の同意が前提 | 事情を丁寧に説明し、専門家を交えて話し合う |
| 後順位の抵当権者がいる | 売却代金が回らず同意しない | 後順位への配分を債権者間で調整 |
| 税金の滞納で差押えがある | 役所は差押え解除に応じにくい | 役所と分割納付などを交渉 |
| 売却額が低すぎて債権者が同意しない | 競売のほうが回収できると判断される | 査定の根拠を示して再検討 |
| 売却後も住み続けたい | 売ると退去が必要 | 買主の同意のもとで賃貸として住むリースバックなどを検討 |
詳しい解決策は任意売却できないケースとは?解決策も一緒にご紹介します!で紹介しています。任意売却が難しい場合は、不動産会社が直接買い取る方法もありますが、買取価格は仲介より低くなりやすく、債権者の同意が必要な点は同じです。買取の仕組みは【2026年】墨田区の不動産買取相場|価格の決まり方と仲介との手取り比較をご覧ください。
離婚・相続・連帯保証など、ケース別の注意点
離婚で住宅ローンが残る場合
ペアローンや連帯債務、連帯保証が絡む自宅は、売却額がローン残高を下回る(オーバーローン)と、売ること自体が難しくなります。ローンが残ったまま片方が出て行く形は、金融機関との契約に反する場合があるため、独断で進めないでください。詳しくは離婚するときオーバーローンの家は売却できるの?、離婚で家を任意売却するメリットとは?をご覧ください。
相続した家にローンが残っている場合
ローンの残る家を相続した場合、原則として債務も相続人が引き継ぎます(団体信用生命保険に入っていれば、完済される場合があります)。相続放棄をするかどうかは、相続の開始を知った日から3か月以内の判断が必要になることがあります。墨田区の相続不動産の進め方は【2026年】墨田区で相続した不動産の売却ガイドで解説しています。
空き家になった実家にローンが残る場合
住む人がいなくなった実家にローンが残るときは、管理不全の空き家とならないよう早めに売却を検討します。空き家の特例や区の助成は【2026年】墨田区の空き家売却ガイド|3,000万円控除・助成・相談窓口が参考になります。
任意売却の税金|譲渡損失の特例と注意点
任意売却では、売却額が取得費やローン残高を下回る「譲渡損失」になることが多く、譲渡所得税がかかるケースは多くありません。ただし、売却益が出た場合は課税されます。
居住用の家を売って損失が出たときに、他の所得(給与など)と通算できる「特定の居住用財産の譲渡損失の損益通算及び繰越控除の特例」があります。国税庁の案内では、所有期間が5年を超える居住用財産を売ったこと、売った家に係る住宅ローンが残っていることなどが要件で、年間の合計所得金額が3,000万円以下の年に限られます(国税庁「譲渡損失の損益通算及び繰越控除の特例」)。適用期限があるため、売却の時期が決まったら、最新の期限と要件を国税庁のホームページか税理士に必ず確認してください。債権者から残債の一部を免除してもらった場合も、課税の扱いが変わることがあるため、税理士に相談しましょう。
任意売却を扱う不動産会社を選ぶ5つのチェックポイント
- 宅地建物取引業の免許があるか:国土交通省の業者検索システムなどで確認できます。
- 費用の説明が明確か:仲介手数料には法律で上限があります。相談料や着手金を求められるときは、内容と根拠を書面で確認しましょう。
- 債権者との交渉経験があるか:売却価格の根拠を示して、債権者に納得してもらえるかが鍵です。
- 弁護士・司法書士・税理士と連携しているか:残債、登記、税金まで一つの窓口で相談できると安心です。
- デメリットも説明してくれるか:「必ず残債がなくなる」「必ず住み続けられる」と断定する会社には注意が必要です。
また、「任意売却」を装って、契約内容が分からないまま自宅の名義を移させようとする勧誘もあります。内容が分からない書類には押印せず、不安なら弁護士や公的な窓口に確認しましょう。
セルフリジェネレーションに相談した場合の進め方
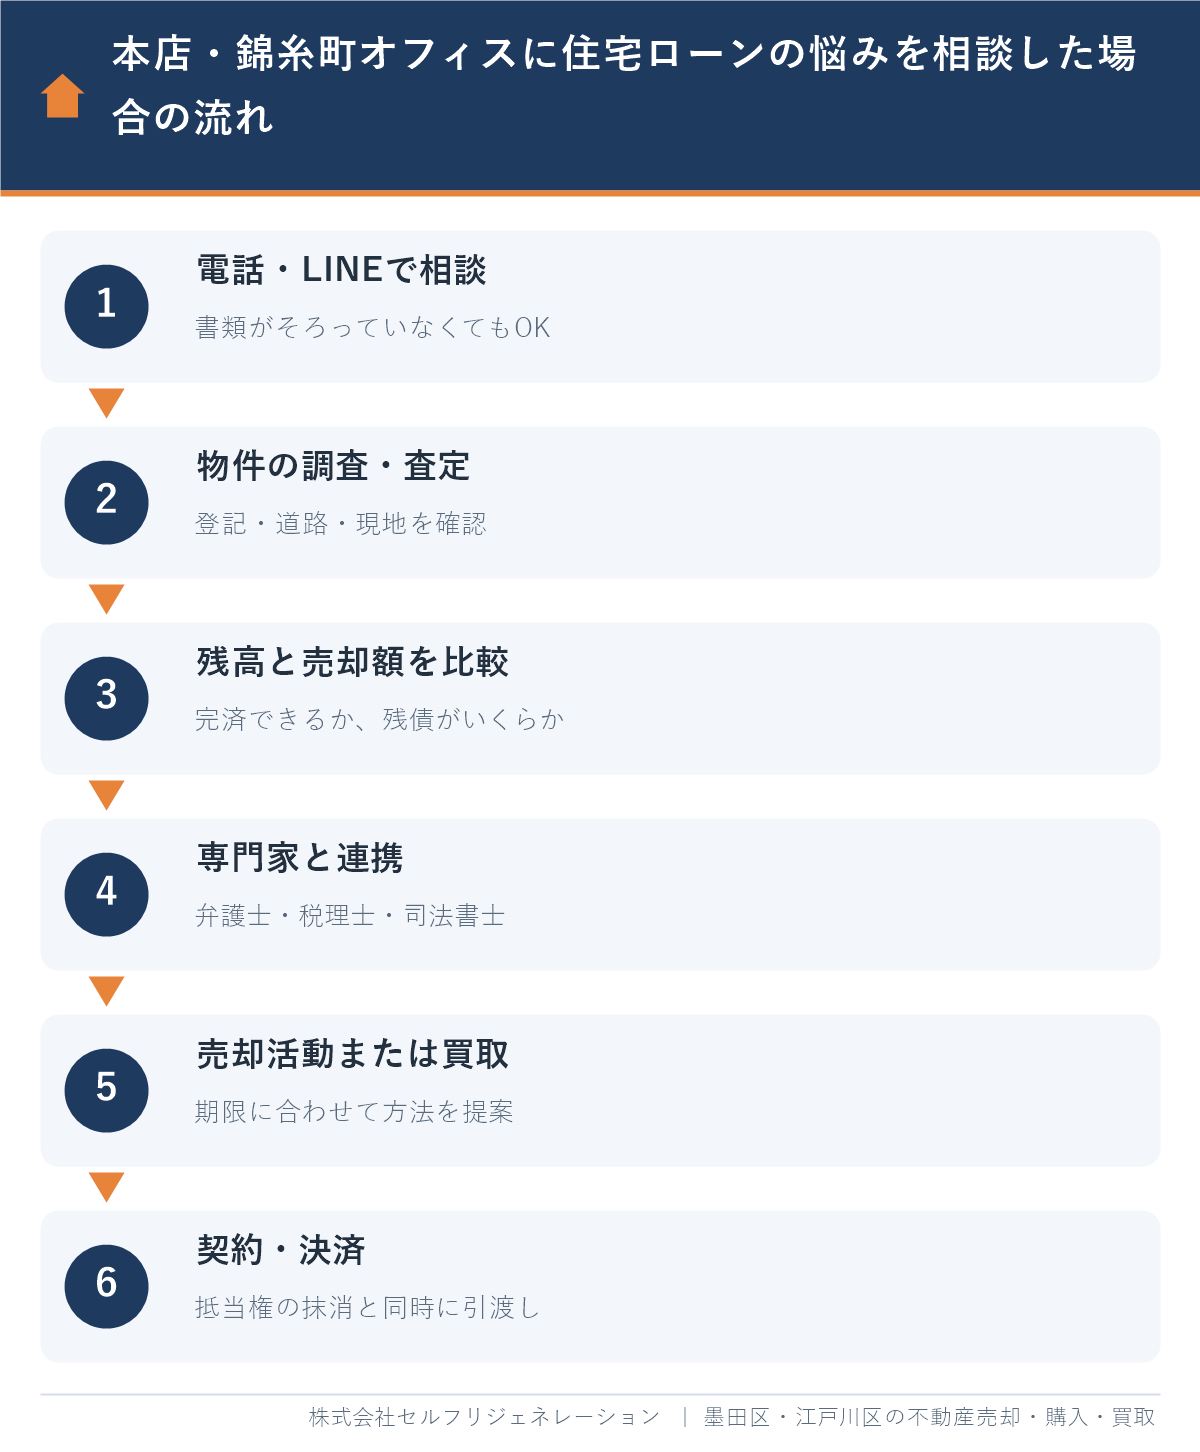
当社に住宅ローンのご相談をいただいた場合は、現在の状況と物件の価値を整理し、通常の売却・任意売却・買取のうち、どの方法が合うかを一緒に検討します。一般的な進め方は次のとおりです。
- 電話・LINE・来店でご相談:借入先、滞納の有無、督促状や競売の通知の有無をお聞きします。書類がそろっていなくても構いません。
- 物件の調査・査定:登記事項証明書や道路・建築の状況を調べ、現地を確認して、売却見込み額をお伝えします。本店(墨田区押上)や錦糸町オフィスから、区内各地へ伺います。
- 残高と売却額の比較:査定額とローン残高を比べ、完済できるか、残債がどのくらい出そうかを説明します。
- 専門家との連携:債権者との調整、残債、登記、税金について、当社の顧問弁護士・税理士や提携の司法書士につなぎます。
- 売却活動または買取のご提案:債権者の同意を得られる範囲で売却活動を進めます。期限が迫っている場合は、買取も選択肢としてご案内します。
- 契約・決済・お引越し:抵当権の抹消と所有権移転を同時に行います。お引越しの日程も買主と調整します。
債権者の同意や売却額の見通しは、物件や契約内容で異なるため、結果を保証するものではありません。できること・難しいことは、ご相談の時点で正直にお伝えします。
墨田区で住宅ローンと売却を相談するならセルフリジェネレーション|本店Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化して不動産の売却・購入・買取を行う地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミで評価されているポイント
いただいている口コミでは、価格設定の説明や進捗報告の丁寧さ、親身な相談対応を評価していただいています。住宅ローンの悩みは人に話しにくく、不安が大きい分、お話をじっくり伺い、今どこまで進んでいるかをこまめにお伝えすることを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
「とても親身になって相談に乗っていただきました」(Googleクチコミより一部抜粋)
住宅ローンのご相談でセルフリジェネレーションが選ばれる理由
- 区内に店舗がある:本店(押上)と錦糸町オフィスから、押上・錦糸町・両国・曳舟・向島など区内各地へ伺い、地域の事情を踏まえて査定します。
- 売却も買取も対応:仲介での売却と買取を並べてご提案し、期限と手取りのバランスで最適な売り方をご案内します。
- 業界経験10年以上のスタッフのみ在籍:再建築不可・借地・狭小地など、売りにくい物件のご相談にも対応しています。
- 専門家による無料相談:顧問弁護士・税理士・ファイナンシャルプランナーへの無料相談が可能です。
- LINE・オンライン相談:人に会うのが不安な方も、まずはLINEでご相談いただけます。
通常の売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まずは状況を整理したい方は無料相談、価格だけ知りたい方は無料査定からどうぞ。墨田区の土地や戸建ての相場は墨田区の土地相場・坪単価、墨田区の戸建ての売却相場で確認できます。江戸川区にお持ちの物件は江戸川区の任意売却ガイドをご覧ください。
よくある質問
墨田区で住宅ローンが払えなくなったら、まず何をすればよいですか?
まず、借入先の金融機関に連絡して返済方法の変更を相談してください。並行して、不動産会社に家の査定を依頼し、売却した場合の金額を把握しましょう。生活の相談は墨田区のくらし・しごと相談室(03-5608-6289)、借金の整理は弁護士や法テラスに相談できます。
任意売却と競売では、どちらが得ですか?
一般には、任意売却のほうが市場価格に近い価格で売れる可能性があり、残債を小さくできるため有利です。競売では、入札額が売却基準価額の8割以上と決まっており、室内を見られないまま入札されるため、市場より安く落札される傾向があります。ただし、債権者の同意が得られないと任意売却はできません。
住宅ローンを何か月滞納すると競売になりますか?
決まった月数はなく、金融機関や保証会社により異なります。一般的には、数か月の滞納で期限の利益を失い、保証会社が代位弁済した後に競売が申し立てられます。競売開始決定が届いたら、すぐに専門家へ相談してください。
マンションの管理費を滞納していても任意売却できますか?
管理費や修繕積立金を滞納していても、任意売却はできます。滞納分は売却時に精算が必要で、通常は売却代金から支払う形で債権者と調整します。まず管理会社に滞納額を確認してください。
任意売却をすると、ブラックリストに載りますか?
「ブラックリスト」という名簿はありませんが、滞納や代位弁済により、信用情報機関に延滞などの記録が登録されます。登録されている間は、新たなローンやクレジットカードの審査が通りにくくなります。登録期間は信用情報機関によって異なります。
任意売却の費用は、いくらかかりますか?
仲介手数料は、売却代金から債権者への配分の中で支払われるのが一般的で、売主が先に用意するお金は原則として必要ありません。仲介手数料の上限は、売買価格が400万円を超える場合「売買価格×3%+6万円」に消費税を加えた額です。相談料や着手金を請求される場合は、内容を確認しましょう。
まとめ
墨田区で住宅ローンの返済に悩んでいる場合、競売になる前に動くほど、価格・引越し時期・残債のすべてで選べる幅が広がります。任意売却は、債権者の同意を得て市場で売ることで、競売より有利な条件を目指せる方法です。
- 任意売却ができるのは、一般に代位弁済から競売の開札までです。滞納の初期に動くほど選択肢が増えます。
- 競売の入札額は売却基準価額の8割以上で、物件情報も公開されます。
- マンションの管理費滞納、木造密集地の接道、狭小3階建ての検査済証など、物件タイプごとの課題を早めに確認しましょう。
- 売却後は残債が残ることが多く、分割返済や債務整理を、売却と並行して専門家に相談します。
- 借入先、くらし・しごと相談室、弁護士・法テラス、地元の不動産会社を、順番に活用してください。
「こんな状態で相談してもよいのだろうか」と迷っている段階こそ、早めのご相談をおすすめします。地元の事情を踏まえて、今できることを一緒に整理します。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月7日
墨田区の住宅ローン・任意売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階