「住宅ローンの返済が苦しく、任意売却という方法を知った。でも、何から始めて、どのくらいの期間で終わるのか分からない」。任意売却を考え始めた方が最初につまずくのは、手続きの全体像が見えにくいことです。
この記事では、任意売却の流れを相談から決済・引渡しまで7つの段階に分け、各段階の期間の目安と売主がやることを、2026年10月時点の公的機関の情報に基づいて解説します。
- 任意売却の流れの全体像と、全体でかかる期間の目安
- 7つの段階ごとに、だれが何をするのか
- 相談のときに用意する書類
- 売却代金がどう配分されるか(仮定の数値での計算例)
- 並行して進む競売の手続きと、間に合わせるための考え方
- 流れの途中で失敗しやすい点と、墨田区・江戸川区の相談窓口
この記事の結論
- 任意売却の流れは、相談・査定→債権者への申出→販売→債権者の同意→売買契約→決済・引渡しの順に進みます。
- 期間の目安は相談から引渡しまで3〜6か月程度で、債権者の数や物件の条件によって前後します。
- 売出価格、売買契約、代金の配分のすべてに債権者の同意が必要で、売主だけでは決められません。
- 競売の手続きは並行して進むため、滞納が進むほど販売に使える期間が短くなります。
- 売却後に残った住宅ローン(残債)は返済義務が残るので、返し方まで含めて計画します。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
任意売却の流れとは?全体像と期間の目安
任意売却の流れは、大きく7つの段階に分かれ、相談から引渡しまでの期間は3〜6か月程度が目安です。通常の売却と違うのは、各段階で借入先(債権者)の確認や同意が入る点です。
任意売却とは、住宅ローンを返せなくなったときに、債権者の同意を得て、ローンの残高より安い金額でも自宅を売却する方法のことです。債権者とは、お金を貸している金融機関や、代わりに返済した保証会社のことです。
住宅金融支援機構は、任意売却を「不動産競売のような法的手続による強制的な処分ではない」売却方法と説明し、申出から代金決済までの手続きの流れを公表しています(出典:住宅金融支援機構「融資住宅等の任意売却」、2026年4月1日更新、2026年10月確認)。民間の金融機関で借りた場合も、大きな流れは同じです。
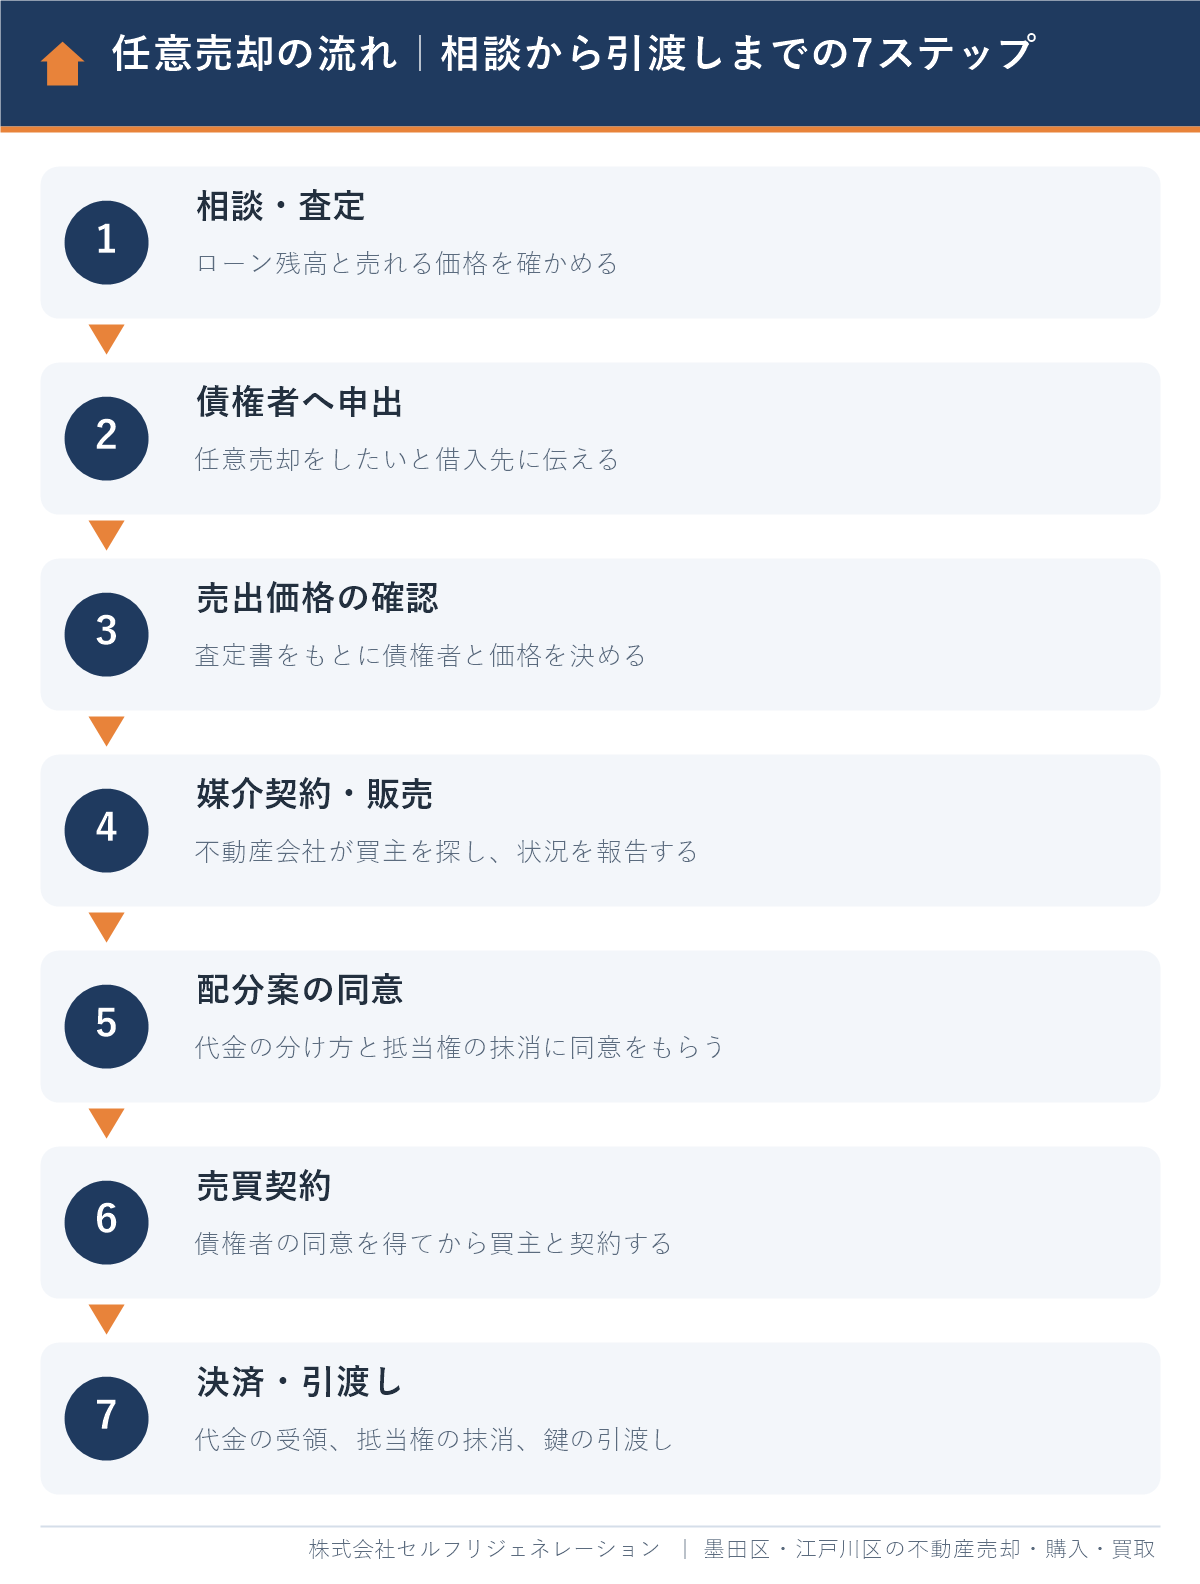
段階別の期間の目安
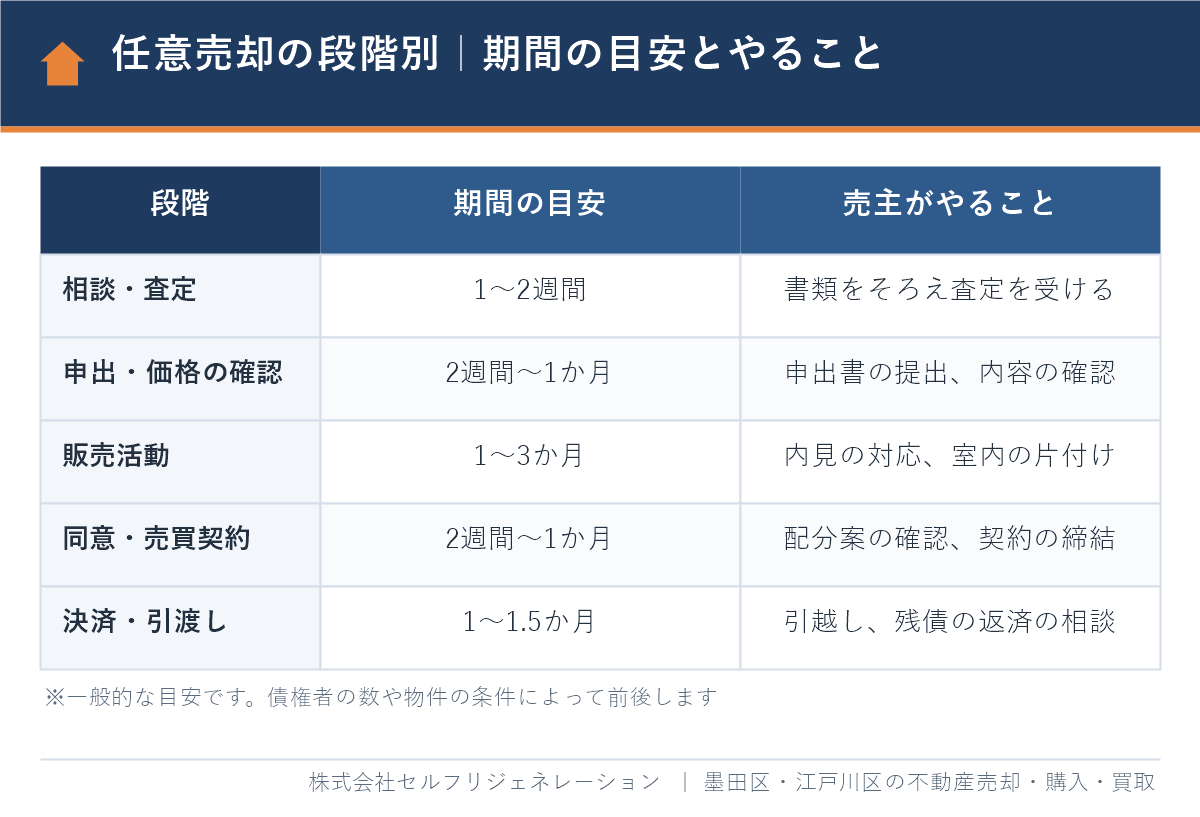
各段階の期間の目安は、次の表のとおりです。法律で決まった日数ではなく、一般的な進み方をもとにした目安です。
| 段階 | 期間の目安 | 主な担当 | 売主がやること |
|---|---|---|---|
| 1. 相談・査定 | 1〜2週間 | 不動産会社 | 書類をそろえ、査定を受ける |
| 2. 債権者への申出 | 1〜2週間 | 売主・不動産会社 | 任意売却をしたいと伝え、申出書を出す |
| 3. 売出価格の確認 | 1〜3週間 | 債権者 | 決まった売出価格を確認する |
| 4. 媒介契約・販売活動 | 1〜3か月 | 不動産会社 | 内見に対応し、室内を片付ける |
| 5. 配分案と抵当権抹消の同意 | 2週間〜1か月 | 債権者・不動産会社 | 配分案の内容を確認する |
| 6. 売買契約 | 同意の後すぐ | 売主・買主 | 契約書に署名し、引越し先を決める |
| 7. 決済・引渡し | 契約から1〜1.5か月 | 売主・買主・司法書士 | 引越し、鍵の引渡し、残債の返済の相談 |
※一般的な目安です。債権者が複数いる場合や、買い手が限られる物件では、これより長くかかります。
任意売却を始められる時期
任意売却は、住宅ローンの滞納が続き、返済の継続が難しくなった段階で検討します。滞納が3〜6か月ほど続くと「期限の利益」を失い、残額を一括で返すよう求められるのが一般的です。期限の利益とは、毎月の分割で返済できる権利のことです。
ただし、相談や査定は滞納の前でも始められます。滞納から一括請求までの流れは、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で月数別に解説しています。
ステップ1|不動産会社に相談し、ローン残高と査定額を確かめる
最初にやることは、ローンがいくら残っていて、家がいくらで売れそうかを確かめることです。この2つの差で、任意売却が必要かどうかが決まります。
査定額がローン残高を上回る「アンダーローン」なら、債権者の同意がいらない通常の売却で完済できます。査定額が下回る「オーバーローン」で、差額を自己資金で埋められないときに、任意売却を検討します。
相談のときに用意する書類
次の書類があると、査定と今後の見通しを早く出せます。すべてそろっていなくても相談は可能です。
| 書類 | 確認できること | 入手先 |
|---|---|---|
| 返済予定表・残高証明書 | 住宅ローンの残高、金利、毎月の返済額 | 借入先の金融機関 |
| 督促状・催告書などの通知 | 滞納の段階、一括請求の有無 | 手元に届いたもの |
| 登記事項証明書(登記簿謄本) | 名義、抵当権や差押えの有無 | 法務局 |
| 固定資産税の納税通知書 | 税額、評価額、滞納の有無 | 都税事務所から届くもの |
| 購入時の売買契約書・図面 | 面積、間取り、境界 | 手元の保管書類 |
| 管理費・修繕積立金の明細(マンション) | 月額と滞納の有無 | 管理会社 |
税金や管理費の滞納、ほかの借入は、この段階で正直に伝えてください。後から分かると、債権者との調整をやり直すことになり、期間が延びる原因になります。
ステップ2・3|債権者へ申し出て、売出価格を確認してもらう
任意売却は、債権者に「任意売却で進めたい」と申し出て、売出価格を確認してもらうところから正式に始まります。売主と不動産会社だけで価格を決めて売り出すことはできません。
住宅金融支援機構の場合は、次の順に進みます。
- 売主が仲介する不動産会社を選び、「任意売却に関する申出書」を機構に提出する。
- 不動産会社が物件を調査し、価格査定書を機構に提出する。
- 機構が査定の内容を確認し、売出価格を通知する。
機構は、確認していない価格で売り出して購入希望者が見つかっても、抵当権の抹消に応じられない場合があると注意を呼びかけています。抵当権とは、返済が止まったときに金融機関が家を売って回収できる権利のことで、これを消してもらえないと買主に引き渡せません。
債権者が複数いるとき
2番目以降の抵当権者(後順位の債権者)や、税金の滞納による差押えがある場合は、その全員から抹消の同意を得る必要があります。調整する相手が増えるほど、この段階の期間は長くなります。
民間の金融機関では、保証会社が代わりに返済(代位弁済)した後に、保証会社や債権回収会社が窓口になるのが一般的です。窓口がどこかは、届いた通知書で確認できます。
ステップ4|媒介契約を結び、販売活動を行う
売出価格が決まったら、不動産会社と媒介契約を結び、通常の売却と同じように買主を探します。販売活動の期間は1〜3か月が目安で、債権者が認める期限の中で進めます。
媒介契約とは、不動産の売却を不動産会社に依頼するときに結ぶ契約のことです。住宅金融支援機構の任意売却では、専任媒介契約または専属専任媒介契約を結ぶとされています。
| 項目 | 専任媒介契約 | 専属専任媒介契約 |
|---|---|---|
| 依頼できる会社 | 1社のみ | 1社のみ |
| 売主が自分で見つけた買主との契約 | できる | できない |
| 契約の有効期間 | 3か月以内 | 3か月以内 |
| 売主への業務の報告 | 2週間に1回以上 | 1週間に1回以上 |
| 指定流通機構(レインズ)への登録 | 契約の翌日から7日以内 | 契約の翌日から5日以内 |
※宅地建物取引業法第34条の2と同法施行規則による(登録の日数は不動産会社の休業日を除く)。
販売中に売主がやること
販売中の売主の役割は、内見に協力することです。広告には「任意売却」と書かないのが通常で、近所に事情を知られずに売却を進められます。
- 内見の希望日には、できるだけ応じる。
- 室内を片付け、水回りと玄関を掃除しておく。
- 雨漏りや設備の不具合は、不動産会社に先に伝える。
不動産会社は、販売の状況を債権者にも定期的に報告します。反響が少ないときは、債権者と相談して売出価格を見直します。値下げにも債権者の確認が必要なので、判断が遅れないよう、報告の内容をこまめに確認しましょう。
ステップ5・6|債権者の同意を得てから、売買契約を結ぶ
購入希望者が見つかったら、売買契約の前に、売却代金の配分と抵当権の抹消について債権者の同意を得ます。同意が出てから買主と契約するのが、任意売却の順番です。
配分案とは、売却代金を、債権者への返済と売却にかかる費用にどう分けるかをまとめた案のことです。不動産会社が作成し、すべての債権者に確認してもらいます。
売却代金から差し引ける費用
売却にかかる費用は、債権者が認めた範囲で、売却代金の中から支払えます。住宅金融支援機構は、手続きに協力した場合、不動産仲介手数料や抹消登記費用などを売却代金から控除できる場合があると案内しています。
何がいくらまで認められるかは、債権者によって違います。引越し費用を売却代金から出せるかどうかも債権者の判断で、認められないこともあります。「引越し代を必ず出せる」と約束する説明には注意してください。
配分の計算例(仮定の数値)
ローン残高3,000万円のマンションを、2,500万円で任意売却した場合の例です。金額はすべて仮定で、費用の控除が認められたものとして計算しています。
| 項目 | 金額 | 備考 |
|---|---|---|
| 売却価格 | 2,500万円 | ― |
| 仲介手数料 | 89.1万円 | (2,500万円×3%+6万円)×消費税10%。法律上の上限額 |
| 抵当権の抹消登記費用 | 2万円 | 司法書士の報酬を含む仮の金額 |
| 管理費・修繕積立金の滞納分 | 20万円 | 仮の金額 |
| 債権者への返済 | 2,388.9万円 | 売却価格から上の費用を引いた額 |
| 売却後に残る借金(残債) | 611.1万円 | 3,000万円-2,388.9万円 |
この例では、売却後に約611万円の残債が残ります。残債とは、売却代金を返済にあてても払いきれずに残った借金のことで、任意売却をしても返済義務は消えません。
売買契約で確認すること
任意売却の売買契約には、通常の売却にはない特約が入ることがあります。契約の前に、次の点を不動産会社と確認してください。
- 債権者の同意が得られなかった場合に、違約金なしで契約を白紙に戻せる特約があるか。
- 引渡し後の不具合について、売主の責任(契約不適合責任)を負わない特約になっているか。
- 手付金をだれが預かり、決済までどう保管するか。
- 引渡しの日が、引越しの準備に間に合う日程か。
ステップ7|決済・引渡しと、その後の残債の返済
決済の日に、買主からの代金の受領、債権者への返済、抵当権の抹消、所有権の移転、鍵の引渡しを同じ日に行います。売買契約から決済までは、1〜1.5か月が目安です。
決済は、買主がローンを借りる金融機関などに関係者が集まって行います。当日の流れは次のとおりです。
- 司法書士が、登記に必要な書類と本人の意思を確認する。
- 買主が売買代金を支払う。
- 配分案に沿って、債権者への返済と費用の支払いを行う。
- 債権者が、抵当権を抹消するための書類を司法書士に渡す。
- 売主が鍵を買主に渡す。
- 司法書士が、その日のうちに法務局へ登記を申請する。
登記の完了には申請から1〜2週間ほどかかりますが、売主が行う手続きは決済の日で終わります。引越しは、決済の日までに済ませておきます。
決済の後に残債の返済が始まる
決済が終わると、残債の額が確定し、債権者と返済の方法を話し合います。住宅金融支援機構は、残債務の状況などにより、延滞損害金の減額の相談に応じられる場合があると案内しています。
毎月の返済額は、収入と生活費を示して決めていきます。残債にかかる遅延損害金と返済の進め方は、任意売却後の残債はどうなる?利息・遅延損害金と返済の対処法で詳しく解説しています。
返済のめどが立たない場合は、自己破産などの債務整理も選択肢です。任意売却との順番は、任意売却と自己破産の違いや関係性も参考にしてください。
任意売却と並行して進む競売の手続き|間に合わせる考え方
任意売却の手続き中も、債権者は競売を申し立てることができ、2つの手続きは並行して進みます。任意売却の流れは、競売の日程から逆算して組み立てる必要があります。
競売とは、債権者の申立てにより、裁判所が不動産を差し押さえて入札で売却し、代金を返済にあてる手続きのことです。裁判所の案内による流れは次のとおりです。
| 競売の段階 | 内容 | 任意売却への影響 |
|---|---|---|
| 申立て・開始決定 | 裁判所が競売の開始を決め、差押えの登記がされる。開始決定の通知が届く | 任意売却は続けられる |
| 現況調査・評価 | 執行官と評価人が自宅を調べ、売却基準価額が決まる | 調査には応じる必要がある |
| 期間入札の公告 | 物件の情報が公開され、入札の期間と開札の日が決まる | 残された期間が確定する |
| 入札・開札 | 最も高い価格をつけた人が決まる | 開札の後は、取下げに落札者などの同意が必要になる |
| 売却許可・代金納付 | 代金が納付されると、所有権が買受人に移る | 任意売却はできない |
東京地方裁判所の民事執行センターでは、入札の期間を通常8日間としています。入札できる価格の下限(買受可能価額)は、売却基準価額の8割です(出典:東京地方裁判所「競売不動産の買受手続」、2026年10月確認)。
競売の取下げは「開札の前」までに
競売を止めるには、申し立てた債権者に、競売を取り下げてもらう必要があります。東京地方裁判所は、開札後の取下げには、最高価買受申出人などの同意が必要になると案内しています(出典:東京地方裁判所「担保不動産競売(強制競売)事件の取下げについて」、2026年10月確認)。
そのため、任意売却は実務上、開札の日の前日までに決済を終え、取下げの手続きまで済ませる必要があります。債権者は、これより前に独自の期限を決めていることが多いので、「いつまでに決済すればよいか」を最初に確認してください。
期限からの逆算は任意売却はいつまでが期間内?、価格や引越しの面での比較は任意売却と競売の違いの記事もあわせてご覧ください。
任意売却の流れで失敗しやすい5つの注意点
任意売却が途中で止まる原因の多くは、相談の遅れと、関係者の同意の取りこぼしです。次の5つを最初に確認しておくと、流れが止まりにくくなります。
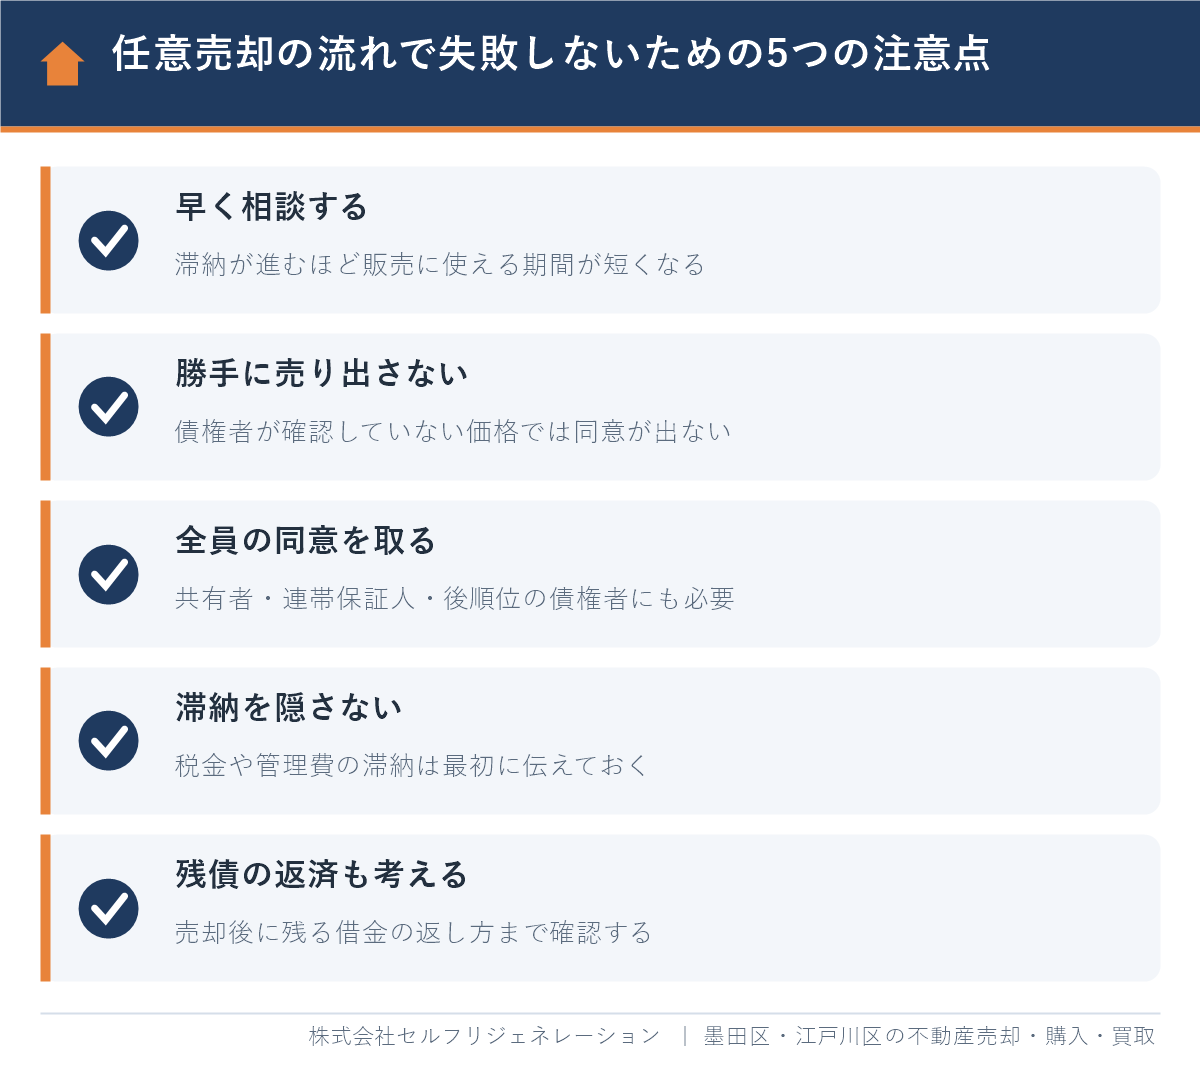
- 相談が遅い:競売の入札期間が決まってから相談すると、販売に使える期間がほとんど残りません。督促状が届いた段階で動くのが理想です。
- 債権者の確認なしに売り出す:債権者が確認していない価格で買主を見つけても、同意が得られず、契約できないことがあります。
- 共有者や連帯保証人に伝えていない:共有名義の家は、共有者全員の同意がないと売れません。連帯保証人には、売却後の残債の請求が届きます。
- 税金や管理費の滞納を隠す:税金の滞納で差押えの登記がされると、役所にも解除に応じてもらう必要があります。マンションの管理費の滞納は、買主に引き継がれるため、精算の方法を配分案に入れます。
- 売却後の残債を考えていない:任意売却は借金を無くす手続きではありません。残債の返し方まで含めて、計画を立てましょう。
同意が得られないなど、任意売却が進められない場合の対処は任意売却できないケースと解決策で、売却中のマンションの管理費についてはマンションが売れない場合の管理費はどうなる?で解説しています。
不動産会社にできること・できないこと
不動産会社が担当するのは、査定、販売活動、配分案の作成など、売却の成立に必要な債権者との調整です。売却後の残債の減額や返済条件の交渉を、本人の代わりに行えるのは、弁護士と一定の範囲の認定司法書士です。
「残債をゼロにできる」「必ず引越し代を受け取れる」といった勧誘は、根拠を確かめてください。費用を先に請求された場合も注意が必要です。仲介手数料は、売買契約が成立して初めて発生する成功報酬です。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で任意売却を進めるときの地域事情と相談窓口
墨田区・江戸川区の物件は、買い手が限られる条件を持つものが少なくないため、販売の期間を長めに見て、早く動くことが重要です。競売になった場合の管轄は、東京地方裁判所の民事執行センター(目黒区)です。
物件の種類によって、販売にかかる期間が変わる
- 墨田区:京島・東向島・八広などの木造住宅が密集した地域には、狭小地、再建築不可、借地の物件があります。住宅ローンを使える買主が限られるため、買主探しに時間がかかりやすくなります。
- 江戸川区:区の広い範囲が海抜ゼロメートル地帯で、契約前の重要事項説明では、水害ハザードマップ上の所在地を説明します。区画整理中の土地もあり、買主への説明の準備に時間が必要です。
- 両区のマンション:築年数の古いマンションは、管理費・修繕積立金の滞納の有無と、管理の状況が、買主の判断と債権者の同意の両方に影響します。
こうした物件では、仲介での販売と並行して、不動産会社による買取の価格も確かめておくと、期限が迫ったときの選択肢になります。買取の場合も、価格について債権者の同意が必要な点は変わりません。
区ごとの事情は、墨田区の任意売却ガイドと江戸川区の任意売却ガイドにまとめています。
区内で利用できる相談窓口
| 窓口 | 相談できること | 概要(2026年10月確認) |
|---|---|---|
| 借入先の金融機関 | 返済方法の変更、任意売却の申出 | 滞納の前でも相談できる。最初に連絡する窓口 |
| 墨田区 法律相談(すみだ区民相談室) | 借金・相続などの法律問題 | 弁護士が対応。無料・予約制。電話03-5608-1616 |
| 江戸川区 法律相談(グリーンパレス区民相談室) | 法律問題の全般 | 弁護士が対応。無料・予約制。電話03-5662-7684 |
| 法テラス(日本司法支援センター) | 無料の法律相談、弁護士費用の立替え | 収入と資産が基準以下の方が対象。サポートダイヤル0570-078374 |
出典:墨田区「弁護士・司法書士・行政書士による相談」、江戸川区「法律相談(グリーンパレス区民相談室)」。受付日や予約方法は変わることがあるため、利用の前に各窓口で確認してください。
離婚にともなう任意売却は、名義や連帯保証の整理が加わります。離婚で家を任意売却するメリットとは?をご覧ください。
墨田区・江戸川区で任意売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却と買取を行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、進み具合のこまめな報告や、価格の決め方の説明を評価する声をいただいています。任意売却は、債権者・買主・司法書士との調整が続き、今どの段階にいるのかが分かりにくい取引です。段階が進むたびに、次にやることと期限をお伝えすることを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化し、狭小地や築年数の古い家の買い手の動きを把握しています。
- 在籍しているのは、業界経験10年以上のスタッフです。
- 顧問の弁護士・税理士・ファイナンシャルプランナーに無料で相談でき、残債や税金の疑問も専門家につなぎます。
- 仲介での売却に加えて当社による買取にも対応しており、期限に合わせた売り方を提案できます。
- LINEやオンラインでの相談も可能です。
ご相談の流れは、①お問い合わせ、②書類の確認と無料査定、③売却後に残る金額の試算、④債権者への申出のお手伝い、の順です。「任意売却が必要かどうか分からない」という段階でも、無料相談をご利用いただけます。
よくある質問
任意売却の流れは、どのような順番で進みますか?
相談・査定、債権者への申出、売出価格の確認、販売活動、債権者の同意、売買契約、決済・引渡しの順に進みます。通常の売却との違いは、売出価格と代金の配分に債権者の同意が必要な点です。決済の後は、残った借金の返済を債権者と話し合います。
任意売却にかかる期間はどのくらいですか?
相談から引渡しまで、3〜6か月程度が目安です。販売活動に1〜3か月、売買契約から決済までに1〜1.5か月ほどかかります。債権者が複数いる場合や、買い手が限られる物件では、さらに長くなることがあります。
任意売却は、いつまでに終わらせる必要がありますか?
競売が申し立てられている場合は、実務上、開札の日の前日までに決済と取下げの手続きを終える必要があります。開札の後は、取下げに落札者などの同意が必要になるためです。債権者が独自の期限を決めていることも多いので、最初に確認してください。
任意売却の費用は、自分で用意する必要がありますか?
仲介手数料や抵当権の抹消登記費用は、債権者が認めた範囲で売却代金から支払えるのが一般的です。住宅金融支援機構も、これらを売却代金から控除できる場合があると案内しています。ただし、認められる項目と金額は債権者によって異なります。
任意売却では、引越し費用を出してもらえますか?
引越し費用を売却代金から出せるかどうかは債権者の判断で、認められないこともあります。必ず受け取れるものではないため、引越しの費用は自分で準備する前提で計画してください。「必ず出せる」という説明には注意が必要です。
任意売却をしている間、家に住み続けられますか?
決済・引渡しの日までは、住み続けられます。販売中は内見への対応が必要です。引渡しの日は買主との話し合いで決められるため、競売に比べて引越しの時期を調整しやすいのが特徴です。
任意売却が終わった後、残ったローンはどうなりますか?
売却代金で返しきれなかった残債は、返済義務が残ります。決済の後に、収入と生活費を示して、債権者と毎月の返済額を話し合います。返済が難しい場合は、弁護士などに債務整理を相談します。
まとめ
- 任意売却の流れは、相談・査定→債権者への申出→売出価格の確認→販売→債権者の同意→売買契約→決済・引渡しの7段階です。
- 期間の目安は、相談から引渡しまで3〜6か月程度です。
- 売出価格、値下げ、売買契約、代金の配分のすべてに、債権者の確認や同意が必要です。
- 競売は並行して進みます。開札の前に決済と取下げを終えられるよう、期限を最初に確認します。
- 共有者・連帯保証人の同意と、税金・管理費の滞納の申告を、早い段階で済ませます。
- 売却後の残債は返済義務が残るため、返し方まで含めて計画します。
任意売却は、動き出しが早いほど、販売に使える期間が長くなり、選べる方法も増えます。売っても住宅ローンが残りそうなときの考え方は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢もあわせてご覧ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月14日
墨田区・江戸川区の任意売却・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド