「離婚することになったが、家を売っても住宅ローンが残りそうだ」「返済が苦しく、このままでは競売になるかもしれない」。離婚の話し合いでは、ローンが残る家をどう手放すかで行き詰まることが少なくありません。そのときの選択肢の1つが、任意売却です。
この記事では、離婚で家を任意売却するメリットとデメリット、始める前に知っておきたい前提知識、手続きの流れを、2026年10月時点の法令と住宅金融支援機構などの情報に基づいて解説します。
- 離婚で任意売却が選択肢になるのは、どんな家か
- 競売と比べた任意売却の5つのメリットと、4つのデメリット
- 名義・連帯保証人・共有者の同意という、3つの前提知識
- 離婚前と離婚後のどちらで進めるか、手続きの流れ
- 売却後に残るローン、財産分与、税金の扱いと、墨田区・江戸川区での進め方
先に結論をお伝えすると、任意売却は「売ってもローンを返しきれず、返済も続けられない家」を、競売になる前に手放すための方法です。競売より高く売れることが期待でき、引越しの時期も調整しやすい一方で、売却後に残ったローンの返済義務はなくなりません。夫婦の協力が必要なため、離婚届を出す前に動き始めるのが基本です。
この記事の結論
- 任意売却は、売ってもローンが残る家を、金融機関の同意を得て売る方法です。完済できる家は通常の売却で足ります。
- メリットは、競売より高く売れることが期待でき、引越し時期を調整しやすく、事情を周囲に知られにくい点です。
- 売却後に残ったローンの返済義務は残り、連帯保証人や連帯債務者になっている元配偶者にも請求されます。
- 共有名義の家は、夫婦2人の署名と実印がそろわないと売れません。連絡が取れる離婚前に始めるのが基本です。
- 使える期間には限りがあります。滞納が始まる前後の早い段階で、査定とローン残高の確認から始めます。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
離婚で家を任意売却するとは?対象になる家・ならない家
離婚で任意売却の対象になるのは、売却価格よりローンの残りが多く、不足分を自分のお金で補えない家です。売ればローンを完済できる家は、任意売却ではなく、通常の売却で手放せます。
任意売却とは、住宅ローンを返せなくなったときに、借入先(債権者)の同意を得て、ローンの残高より安い金額でも自宅を売却する方法のことです。通常、家を売るときはローンを完済して抵当権を消す必要があります。抵当権とは、返済が止まったときに金融機関が家を売って回収できる権利のことです。任意売却では、完済できなくても、債権者が抵当権を消すことに同意してくれます。
オーバーローンかどうかで、売り方が変わる
オーバーローンとは、ローンの残りが家の売却価格を上回っている状態のことです。反対に、売却価格のほうが多い状態をアンダーローンといいます。
| 家の状態 | 売り方 | ポイント |
|---|---|---|
| アンダーローン(売ればローンを完済できる) | 通常の売却(仲介・買取) | 手元に残ったお金を財産分与で分けます。 |
| オーバーローンだが、不足分を預貯金などで補える | 通常の売却 | 不足分を足して完済します。信用情報への影響はありません。 |
| オーバーローンで、不足分を補えず、返済も続けられない | 任意売却 | 債権者の同意が必要です。残ったローンは売却後も返済します。 |
| 何もしないまま滞納が続いた | 競売 | 裁判所の手続きで、所有者の意思に関係なく売られます。 |
オーバーローンの家の選択肢の全体は、離婚するときオーバーローンの家は売却できるの?4つの方法と注意点と、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
任意売却は、原則として滞納が前提になる
任意売却は、きちんと返済できている間は、原則として認められません。金融機関にとっては、貸したお金の一部を回収できなくなる売却だからです。
一般的には、返済が数か月滞って分割で返す権利(期限の利益)を失い、保証会社が立て替えて返済(代位弁済)したあとに、任意売却の話し合いが本格的に始まります。滞納後の流れは、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法をご覧ください。
離婚で返済が苦しくなりそうだと分かった時点で、滞納する前に、金融機関と不動産会社へ相談を始めてください。
離婚で家を任意売却する5つのメリット
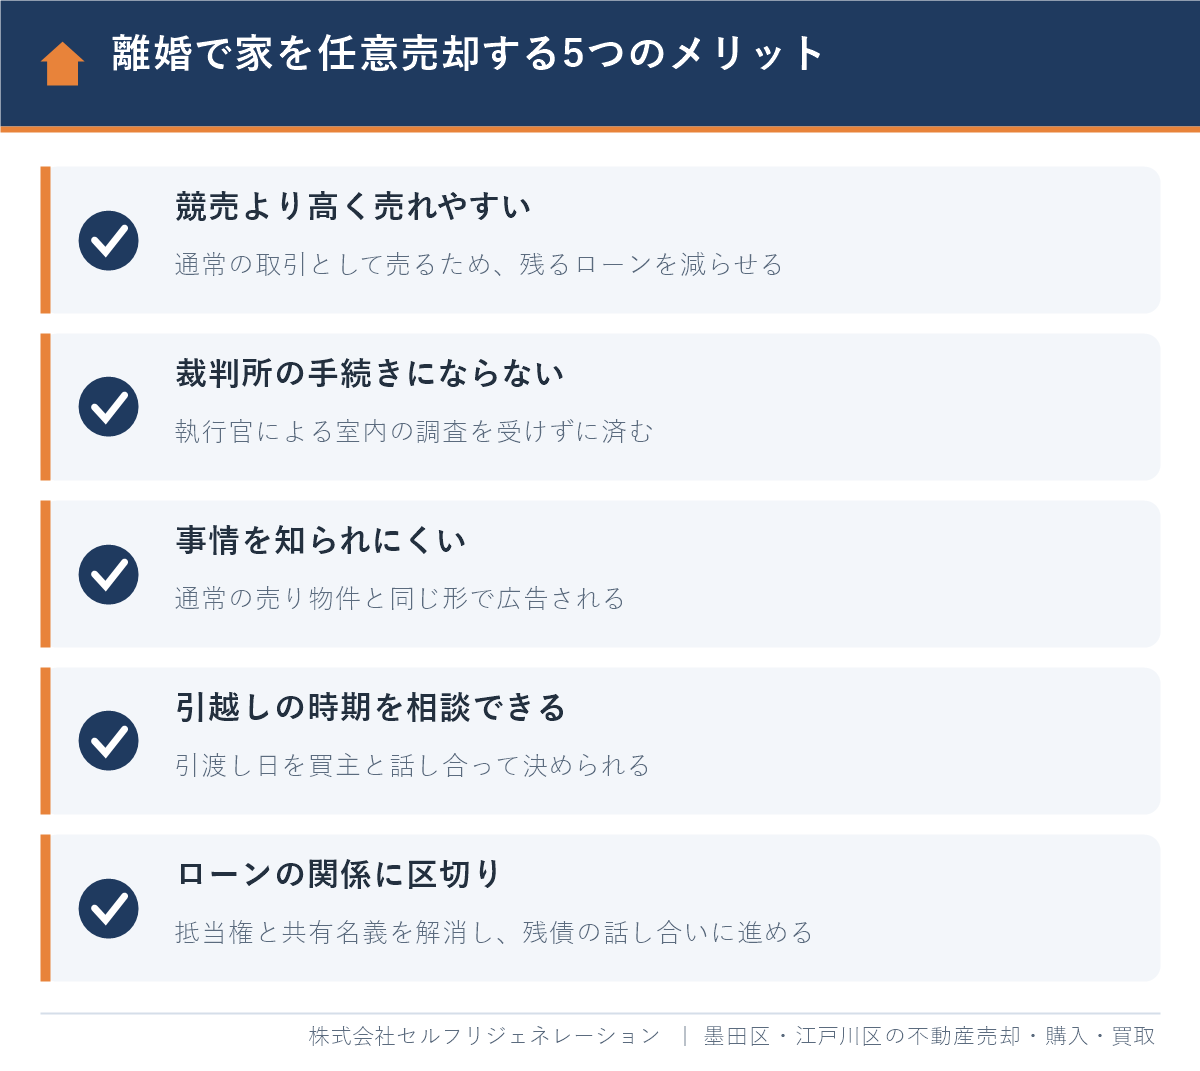
離婚で家を任意売却するメリットは、競売より高く売れることが期待できる、裁判所の手続きにならない、事情を知られにくい、引越しの時期や費用を相談できる、夫婦のローンの関係に区切りをつけやすい、の5つです。いずれも、何もせずに競売になった場合と比べたときの利点です。
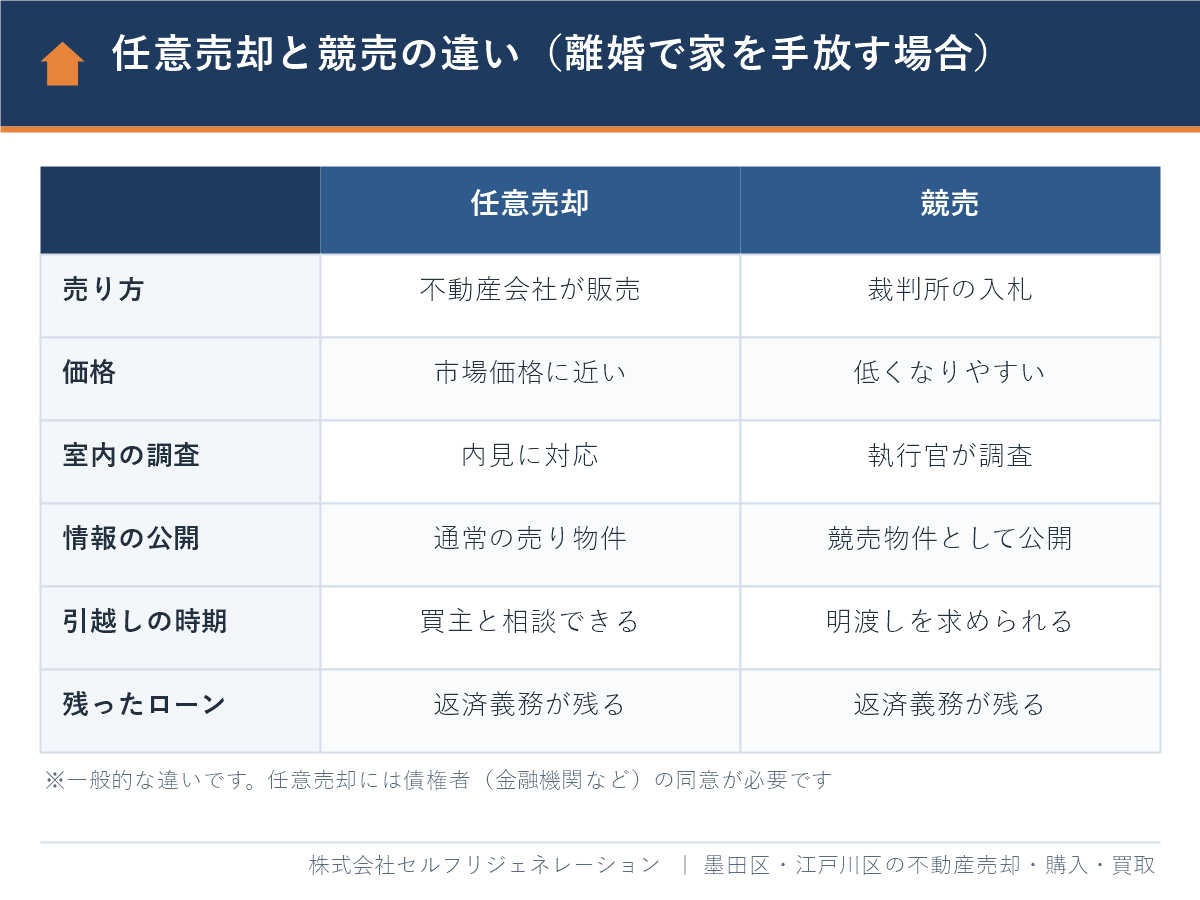
| 項目 | 任意売却 | 競売 |
|---|---|---|
| 価格 | 市場での価格に近い金額が期待できます。 | 市場での価格より低くなりやすい仕組みです。 |
| 室内の調査 | 購入を考える人の内見に対応します。 | 裁判所の執行官と評価人が、室内を調査します。 |
| 情報の公開 | 通常の売り物件として広告されます。 | 競売物件として、インターネットなどで公開されます。 |
| 引越しの時期 | 買主と話し合って決められます。 | 買受人が代金を納めると、明渡しを求められます。 |
| 売却後に残ったローン | 返済義務が残ります。 | 返済義務が残ります。 |
1. 競売より高く売れることが期待できる
任意売却は通常の不動産取引として売るため、一般的に、競売より高い金額で売れることが期待できます。高く売れれば、その分だけ売却後に残るローンが減ります。
競売の価格が低くなりやすいのは、仕組みに理由があります。競売では、裁判所が選んだ評価人の評価をもとに「売却基準価額」が決まります。入札できる最低額(買受可能価額)は、そこから2割を引いた金額です(民事執行法第60条)。買う側は室内を自由に見られないため、評価の段階でも通常の取引より低く見積もられます。
住宅金融支援機構も、任意売却は通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され、負債の縮減につながると案内しています(出典:住宅金融支援機構「融資住宅等の任意売却」、2026年10月確認)。
2. 裁判所の手続きにならず、精神的な負担が小さい
任意売却は、不動産会社を通じた話し合いで進むため、裁判所が関与しません。競売では、裁判所の執行官が自宅を訪れ、室内の写真を撮るなどの現況調査を行います(民事執行法第57条)。離婚の話し合いと並行してこの手続きが進むのは、大きな負担です。
3. 事情を周囲に知られにくい
任意売却の物件は、通常の売り物件と同じ形で広告されます。競売になると、物件の所在地、外観や室内の写真、調査の報告書が、裁判所の競売物件情報サイトなどで公開されます。
4. 引越しの時期や費用を相談できる
任意売却では、引渡しの日を買主と話し合って決められます。子どもの学期の区切りや、離婚後の住まいの入居日に合わせた調整がしやすくなります。
費用の面でも利点があります。住宅金融支援機構は、決められた手続きに協力する場合、売却代金から仲介手数料や抵当権の抹消登記費用などを差し引けることがあると案内しています。債権者によっては、引越し費用の一部を売却代金から認める場合もあります。ただし、どちらも約束されたものではなく、債権者の判断で決まります。
5. 夫婦のローンの関係に、区切りをつけやすい
任意売却で家を売ると、抵当権が消え、共有名義も解消されます。残るのは担保のない借金だけになり、返し方を話し合う段階に進めます。
競売を待つと、残るローンが増え、連帯保証人になっている元配偶者への請求も大きくなります。任意売却は、2人のどちらにとっても利点があります。
離婚で家を任意売却するデメリットと注意点
任意売却のデメリットは、売却後もローンの返済が残る、信用情報に延滞の記録が残る、債権者と関係者全員の同意が必要、使える期間に限りがある、の4つです。メリットだけを見て決めると、離婚後の生活の計画が狂います。
1. 売却後もローンの返済義務は残る
任意売却をしても、売却代金で返しきれなかったローン(残債)は消えません。完済するまで返済する義務があります。住宅金融支援機構も、破産で免責された場合を除いて返済義務が残ると案内しています。
毎月の返済額は、収入と生活費を示して債権者と話し合って決めます。残債にかかる遅延損害金や、返せないときの債務整理は、任意売却後の残債はどうなる?利息・遅延損害金と返済の対処法で解説しています。
2. 信用情報に延滞の記録が残る
任意売却は滞納が前提になるため、信用情報機関に延滞の情報が登録されます。登録されている間は、新しいローンやクレジットカードの審査に通りにくくなります。
これは滞納による影響で、競売になった場合も同じです。離婚後にローンで住まいを買う予定がある方は、不足分を補って通常の売却で完済できないかを、先に検討してください。
3. 債権者と関係者全員の同意がないと進まない
任意売却には、債権者の同意が欠かせません。売出価格も、債権者が認めた金額である必要があります。住宅金融支援機構は、機構が確認していない価格で買い手を見つけても、抵当権の抹消に応じられない場合があると注意しています。
税金の滞納による差押えや、ほかの借入の抵当権がある場合は、その相手の同意も必要です。夫婦の間で必要な協力は、次の章で説明します。
4. 使える期間に限りがある
任意売却ができるのは、競売の入札が始まる前までです。債権者は、任意売却に応じている間も、並行して競売の手続きを進めることがあります。
期限の考え方は、任意売却はいつまでが期間内?流れと注意点をご覧ください。期限が近い場合は、不動産会社による買取で、短い期間で売る方法もあります。
任意売却の前に知っておきたい3つの前提知識
離婚で任意売却を進める前に、登記の名義人しか売れないこと、家の名義を変えてもローンの責任は変わらないこと、連帯保証人の協力が必要なことの3つを押さえてください。この3つを知らないまま離婚届を出すと、あとで売れなくなることがあります。
1. 売れるのは登記上の名義人だけ。共有なら2人の同意が必要
家を売る契約ができるのは、登記上の名義人だけです。夫の単独名義なら夫が、夫婦の共有名義なら2人がそろって売主になります。共有の家全体を売るには、共有者全員の同意が必要です(民法第251条)。
共有名義の家では、売買契約書への署名、実印、印鑑証明書が2人分必要になります。相手が協力しないと、任意売却は進みません。共有のまま離婚するリスクは、共同名義のまま離婚するのは良くない?6つのリスクと解消する方法で解説しています。
2. 家の名義を変えても、ローンの名義と連帯保証は変わらない
財産分与で家の名義をどちらか一方に移しても、ローンの債務者や連帯保証人は自動的には変わりません。家の名義は法務局の登記、ローンの名義は金融機関との契約で決まり、別々に管理されているためです。
夫婦で組んだローンの型ごとの責任は、離婚する際、共有名義のローンはどうなる?3つの型と4つの対策をご覧ください。
また、抵当権がついた家の名義を金融機関に無断で変えると、契約違反になるおそれがあります。名義を動かす前に、必ず金融機関へ相談してください。
3. 連帯保証人・連帯債務者の協力が必要になる
連帯保証人とは、借りた本人が返済しないときに、本人と同じ責任で返済する義務を負う人のことです。任意売却では、売却後に残るローンの請求が連帯保証人にも届くため、多くの債権者が、連帯保証人の同意を条件にしています。
元配偶者や親が連帯保証人になっている場合は、任意売却を始める前に事情を伝え、協力を頼んでおいてください。
離婚前と離婚後、任意売却はどちらで進めるべきか
任意売却は、離婚届を出す前に始めるのが基本です。売却には夫婦2人の協力が必要で、離婚後は連絡が取りにくくなるためです。
| 項目 | 離婚前に進める | 離婚後に進める |
|---|---|---|
| 相手の協力 | 連絡が取りやすく、署名や書類をそろえやすい | 連絡がつかない、協力を断られるおそれがある |
| 残るローンの負担の取り決め | 離婚の条件とまとめて、書面に残せる | あらためて話し合う必要がある |
| 住まい | 売却が決まるまで、同居か別居かの調整が必要 | それぞれの生活が始まったあとなので、内見の対応が負担になる |
| 期限 | 滞納前から準備できる | 滞納が進んでいると、使える期間が短い |
離婚届を出す前に決めておきたいこと
- 家を任意売却で売ること、売却に必要な手続きに互いに協力すること
- 売却後に残るローンを、だれが、どの割合で返すか
- 相手が返済を止めて自分に請求が来たときに、立て替えた分をどう精算するか
- 売却までの間の、ローン・管理費・固定資産税の負担
決めた内容は離婚協議書にまとめ、公証役場で公正証書にしておくと安心です。ただし、夫婦の間で「残りは夫が払う」と決めても、債権者はその約束に縛られません。連帯保証人や連帯債務者になっている側には、これまでどおり請求できます。
すでに離婚している場合でも、任意売却はできます。相手の協力を得られないときは、早めに弁護士へ相談してください。
離婚で家を任意売却する流れ
任意売却は、査定と残高の確認、債権者への申し出、売り出し、売買契約、決済と引越しの順に進みます。債権者の同意を得る場面が2回ある点が、通常の売却との違いです。
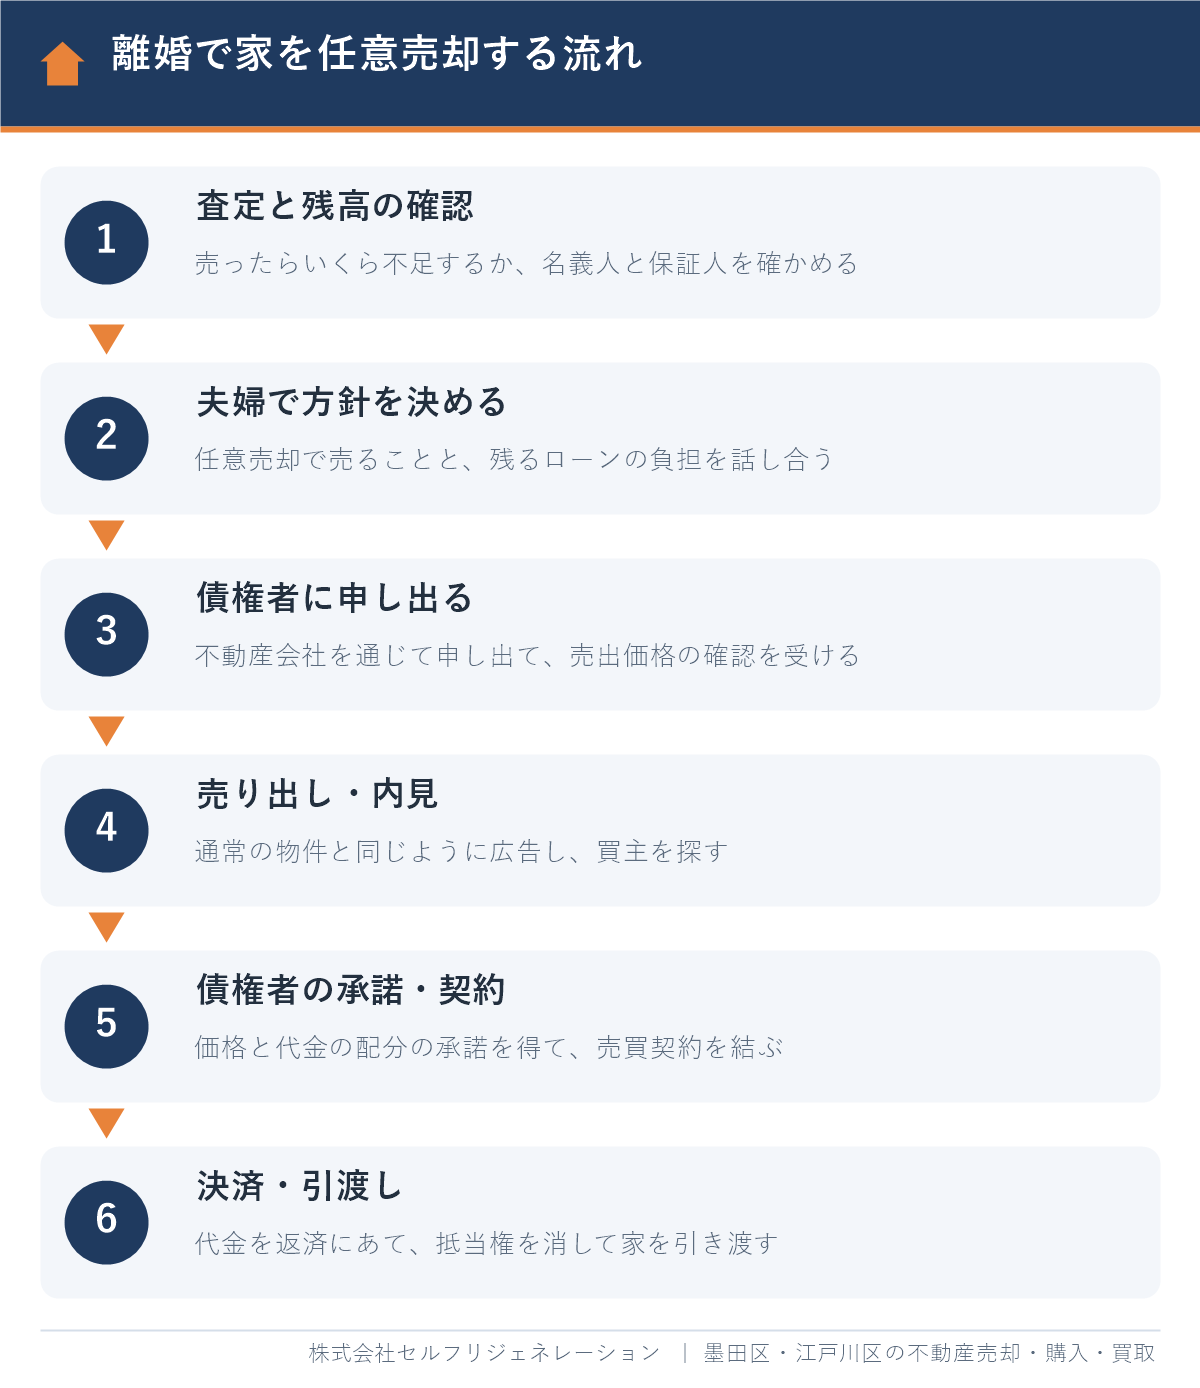
- 査定とローン残高の確認:不動産会社の査定と、金融機関の残高証明書で、売ったらいくら不足するかを確かめます。名義人と連帯保証人も確認します。
- 夫婦と連帯保証人で方針を決める:任意売却で売ること、残るローンの負担を話し合います。
- 債権者に任意売却を申し出る:不動産会社を通じて申し出ます。債権者が物件の調査と査定の内容を確かめ、売出価格を認めます。
- 媒介契約を結び、売り出す:通常の物件と同じように広告し、内見に対応します。
- 買主が決まったら、債権者の承諾を得る:売却価格と、代金の配分(返済にあてる額、差し引く費用)について、債権者の審査を受けます。
- 売買契約を結ぶ:共有名義の場合は、2人がそろって契約します。
- 代金の決済・抵当権の抹消・引渡し:売却代金を返済にあて、抵当権を消し、家を引き渡します。残ったローンの返済方法を、債権者と話し合います。
住宅金融支援機構の融資(フラット35など)では、「任意売却に関する申出書」の提出から代金決済までの手順が決められています。民間の金融機関でも、おおまかな流れは同じです。
売却代金と残るローンの計算例(仮定の数値)
以下は、仮定の数字による計算例です。夫名義のローンが3,800万円残っている家が、任意売却で3,200万円で売れ、債権者が売却にかかる費用130万円を代金から差し引くことを認めたとします。
- 返済にあてられる金額:3,200万円−130万円=3,070万円
- 売却後に残るローン:3,800万円−3,070万円=730万円
同じ家が競売になり、仮に2,400万円で落札されたとすると、手続きの費用を考えなくても、残るローンは1,400万円です。売れる価格の差が、そのまま離婚後の負担の差になります。なお、実際の価格や差し引ける費用は、物件と債権者によって異なります。
任意売却した家の財産分与と税金はどうなる?
オーバーローンの家は、売っても手元にお金が残らないため、家そのものは財産分与で分ける対象にならないのが一般的です。残ったローンは、原則として、契約上の債務者と連帯保証人が負います。
残ったローンは、夫婦で半分ずつになるとは限らない
売却後に残ったローンを、自動的に2人で半分ずつ負担する決まりはありません。金融機関に対しては、契約書に名前がある人が責任を負います。
財産分与の考え方は、離婚で共有名義の家の財産分与はどうなる?割合と3つの分け方で解説しています。
なお、財産分与を家庭裁判所に請求できる期間は、2026年4月1日以後の離婚では離婚の時から5年、2026年3月31日までの離婚では2年です(改正民法、2026年4月1日施行)。
任意売却と税金
オーバーローンの家は、買ったときより安く売れることが多く、その場合は売却の利益(譲渡所得)が出ないため、所得税はかかりません。利益が出る場合でも、資力を失って債務を返すことが著しく難しく、競売などが避けられない状況で行った任意売却で、代金がすべて返済にあてられたときは、譲渡所得が非課税とされます(所得税法第9条第1項第10号、所得税基本通達9-12の2)。
当てはまるかどうかは個別の事情で判断されます(出典:国税庁「所得税基本通達 強制換価等による譲渡」、2026年10月確認)。申告が必要かどうかは、税務署または税理士に確認してください。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で離婚にともなう任意売却を進めるときの注意点
墨田区・江戸川区では、同じ区の中でも物件の条件によって価格の差が大きいため、最初の査定で「任意売却が必要な家かどうか」を正確に見きわめることが大切です。査定が低すぎると、通常の売却で完済できる家まで、任意売却に回してしまうおそれがあります。
| 区 | 離婚にともなう任意売却で確認したい点 |
|---|---|
| 墨田区 | 錦糸町・押上・曳舟・両国の駅の近くには、共働きの夫婦がペアローンで買ったマンションが多くあります。2本のローンの両方の債権者から同意を得る必要があり、調整に時間がかかります。京島・向島・八広などの木造住宅が密集する地域の戸建ては、道路との接し方や再建築の可否で価格が大きく変わり、買い手が限られることがあります。 |
| 江戸川区 | 瑞江・篠崎・一之江・葛西・小岩などには、子育て世帯が収入合算で買った戸建てが多くあります。妻が連帯保証人になっている形では、家の名義が夫の単独でも、妻の同意が求められます。荒川や江戸川に近い地域では、水害ハザードマップ上の位置が買い手の判断に影響するため、売り出しの期間に余裕を見ておく必要があります。 |
相談と手続きの窓口(2026年10月時点)
- 法律相談:墨田区は、すみだ区民相談室(区役所1階、電話03-5608-1616)で、弁護士による無料の法律相談を予約制で行っています。江戸川区は、グリーンパレス区民相談室(電話03-5662-7684)で、区内在住・在勤・在学の方を対象に、無料の法律相談を予約制で行っています。
- 調停:離婚や財産分与の話し合いがまとまらないときは、家庭裁判所の調停を利用できます。墨田区・江戸川区にお住まいの場合は、東京家庭裁判所(千代田区霞が関)が窓口です。
- ローン:借りている金融機関の返済の相談窓口です。保証会社が代位弁済したあとは、保証会社が窓口になります。
出典:墨田区「弁護士・司法書士・行政書士による相談」、江戸川区「法律相談(グリーンパレス区民相談室)」。受付日や予約方法は変わることがあるため、利用の前に各窓口で確認してください。
区ごとの任意売却の進め方は、墨田区の任意売却ガイドと江戸川区の任意売却ガイドにまとめています。
墨田区・江戸川区で離婚時の任意売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、連絡のこまめさ、返事の早さ、親身な対応を評価する声をいただいています。離婚にともなう任意売却は、夫婦のそれぞれ、連帯保証人、債権者と、連絡を取る相手が多い取引です。当社は、進み具合をお二人それぞれに、同じ内容でお伝えします。
「こまめに連絡いただけたおかげです。」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合の価格と、当社が買い取る場合の価格を並べてお示しします。期限が迫っている場合は、買取で短い期間での売却を検討できます。違いは仲介と買取の違いは?どっちが得か手取り・期間で比較をご覧ください。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、地域の相場に基づいて査定します。任意売却が必要かどうかの見きわめから、お手伝いします。
- 業界経験10年以上のスタッフのみ在籍:ローンが残る家や、共有名義の家の売却のご相談にも対応しています。
- 専門家に無料で相談できる:顧問の弁護士・税理士・ファイナンシャルプランナーに、法律や税金の疑問を相談できます。
- LINE・オンライン相談可:すでに別居している場合も、お二人が別々に、来店せずに相談を始められます。秘密は厳守します。
なお、離婚の条件の交渉や、残ったローンの減額の交渉は、弁護士の業務です。当社は、査定、販売、売却に必要な債権者との調整の面からお手伝いします。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格だけ知りたい方は無料査定、売るかどうかから相談したい方は無料相談をご利用ください。
よくある質問
離婚で家を任意売却するメリットは何ですか?
競売より高く売れることが期待でき、売却後に残るローンを減らせる点が最大のメリットです。裁判所の手続きにならないため、事情を周囲に知られにくく、引越しの時期も買主と相談できます。夫婦のローンの関係に区切りをつけやすい点も利点です。
住宅ローンを滞納していなくても、離婚を理由に任意売却はできますか?
原則として、返済できている間は任意売却は認められません。任意売却は、返済が続けられなくなった場合に、債権者の同意を得て行う方法だからです。売ればローンを完済できる場合や、不足分を補える場合は、通常の売却で手放せます。
任意売却に、元配偶者の同意は必要ですか?
元配偶者が家の共有者である場合は、必ず必要です。連帯保証人や連帯債務者になっている場合も、多くの債権者が同意を条件にしています。家もローンも自分だけの名義で、相手が保証人でもない場合は、同意なしで進められます。ただし、相手が住んでいる場合は、引渡しのために協力が必要です。
任意売却をすると、残った住宅ローンはどうなりますか?
返済義務が残り、債権者と話し合って決めた金額を、毎月返していきます。連帯保証人や連帯債務者にも請求されます。返済が難しい場合は、個人再生や自己破産などの債務整理を、弁護士に相談して検討します。
任意売却は、離婚前と離婚後のどちらがよいですか?
離婚届を出す前に始めるのが基本です。売却には夫婦2人の署名や書類が必要になることが多く、離婚後は連絡が取りにくくなるためです。残るローンの負担も、離婚の条件とあわせて公正証書に残せます。
任意売却をすると、ブラックリストに載りますか?
任意売却の前提になる滞納によって、信用情報機関に延滞の情報が登録されます。登録されている間は、新しいローンやクレジットカードの審査に通りにくくなります。任意売却をしたこと自体ではなく、滞納が原因です。
まとめ
- 任意売却は、売ってもローンを返しきれず、返済も続けられない家を、債権者の同意を得て売る方法です。
- メリットは、競売より高く売れることが期待でき、裁判所の手続きにならず、事情を知られにくく、引越しの時期を相談できる点です。
- 売却後に残ったローンの返済義務は残り、信用情報にも延滞の記録が残ります。
- 売れるのは登記上の名義人だけです。家の名義を変えても、ローンの債務者と連帯保証人は変わりません。
- 夫婦の協力が必要なため、離婚届を出す前に、査定とローン残高の確認から始めます。
「任意売却が必要な家なのか、通常の売却で足りるのか」は、いくらで売れるかが分かれば判断できます。まずは査定で、家の今の価格を確かめるところから始めてみてください。任意売却と自己破産の関係は、任意売却と自己破産の違いや関係性もあわせてご覧ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月13日
墨田区・江戸川区の離婚にともなう家の売却・任意売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド