「夫婦でペアローンを組んで買った家がある。離婚したら、このローンはどうなるのだろう」「家を出るのに、相手のローンの連帯保証人のままでいるのは不安だ」。離婚の話し合いでは、家そのものよりも、夫婦で組んだ住宅ローンの扱いで行き詰まることが少なくありません。
この記事では、離婚する際に共有名義(共同名義)の住宅ローンがどうなるのか、どんな対策があるのかを、2026年10月時点の民法・国税庁・住宅金融支援機構の情報に基づいて解説します。
- 離婚しても共有名義のローンがそのまま残る理由
- ペアローン・連帯債務・連帯保証の3つの型と、離婚後に負う責任の違い
- ローンを整理する4つの対策と、選び方
- 団体信用生命保険・住宅ローン控除・税金の注意点と、墨田区・江戸川区での進め方
先に結論をお伝えすると、離婚しても住宅ローンの契約は何も変わりません。家を出た側も、ローンを完済するか、金融機関の承諾を得て契約から外れるまでは、返済や保証の責任を負い続けます。対策の基本は、「家を売って完済する」か「住む人が単独のローンに借り換える」かの2つです。
この記事の結論
- 離婚届を出しても、住宅ローンの債務者・連帯保証人の立場は変わりません。夫婦間の約束は金融機関には通用しません。
- ペアローンは互いに相手の連帯保証人、連帯債務は2人とも全額の債務者になるのが一般的で、相手の滞納分を請求されます。
- 対策の基本は、家を売って完済するか、住む人が単独のローンに借り換えて相手の債務を完済するかの2つです。
- 契約から名前を外すには金融機関の承諾が必要です。承諾なしに登記の名義だけを変えると、契約違反になるおそれがあります。
- 当面そのまま返済を続ける場合は、負担・期限・滞納時の扱いを公正証書に残し、いつ解消するかを決めておきます。
離婚する際、共有名義のローンはどうなる?
離婚しても、共有名義の住宅ローンは何も変わらず、そのまま残ります。住宅ローンは夫婦と金融機関との契約であり、離婚は契約の内容を変える理由にならないためです。
共有名義のローンとは、夫婦が2人で返済の責任を負う形で組んだ住宅ローンのことです。この記事では、ペアローン、連帯債務型のローン、収入合算で一方が連帯保証人になっているローンをまとめて、こう呼びます。「共同名義のローン」と呼ばれることもあります。
夫婦の約束は、金融機関には通用しない
離婚協議書に「ローンは夫が全額払う」と書いても、その約束が有効なのは夫婦の間だけです。金融機関は、契約書に名前がある人に対して、これまでどおり請求できます。
夫が払えなくなれば、家を出た妻にも請求が来ます。妻は、払ったあとで夫に請求することはできますが、金融機関からの請求を「夫が払う約束だから」と断ることはできません。
「家の名義」と「ローンの名義」は別のもの
家の名義は法務局の登記、ローンの名義は金融機関との契約で決まり、別々に管理されています。財産分与で家の登記を一方の名義にまとめても、ローンの債務者や連帯保証人は自動的には変わりません。
財産分与の割合や家の分け方は離婚で共有名義の家の財産分与はどうなる?割合と3つの分け方で、家の名義を残すリスクは共同名義のまま離婚するのは良くない?6つのリスクと解消する方法で解説しています。この記事では、ローンの契約に絞って説明します。
共有名義のローンは3つの型|ペアローン・連帯債務・連帯保証
夫婦で組む住宅ローンは、ペアローン、連帯債務、連帯保証の3つの型に分かれ、離婚後に負う責任がそれぞれ違います。対策を考える前に、自分たちのローンがどの型かを確かめてください。
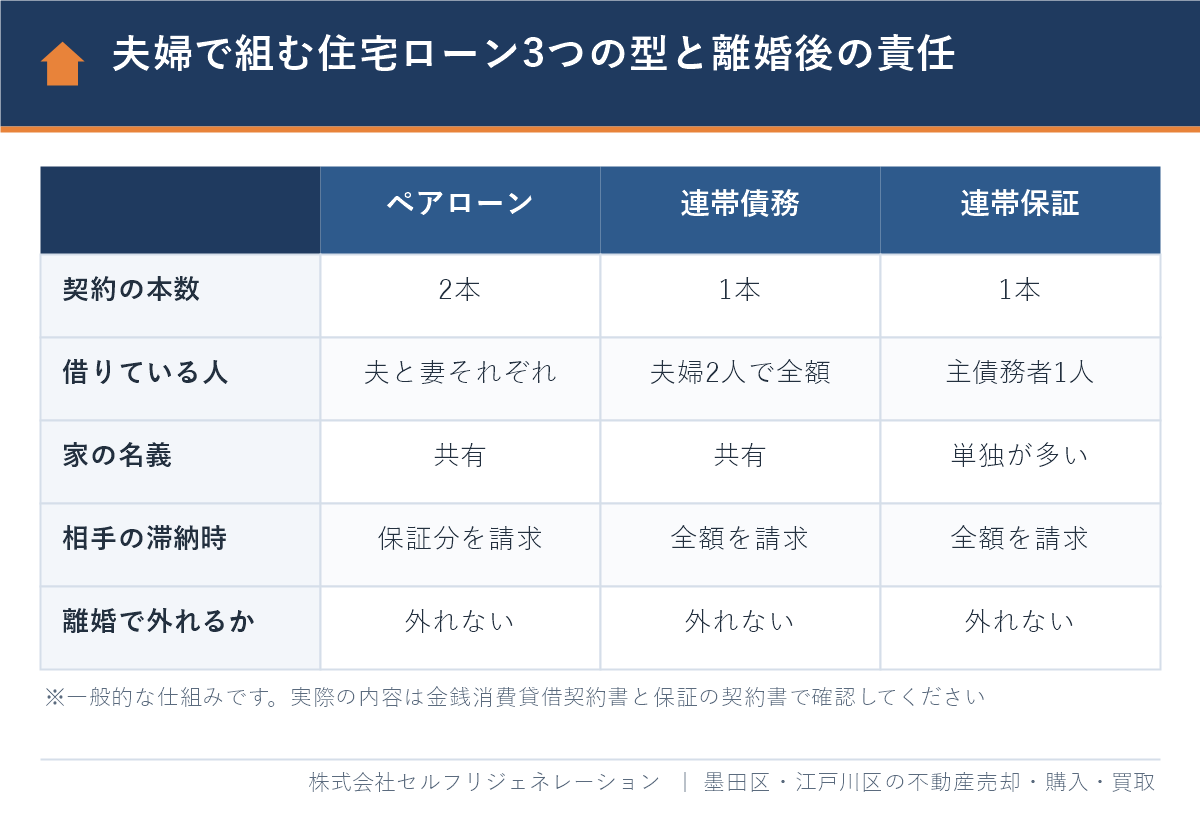
| 項目 | ペアローン | 連帯債務 | 連帯保証(収入合算) |
|---|---|---|---|
| 契約の本数 | 2本(夫と妻が別々に契約) | 1本 | 1本 |
| 借りている人 | 夫と妻がそれぞれ自分の分 | 夫婦2人とも全額 | 主債務者1人 |
| もう一方の立場 | 互いに相手の連帯保証人になるのが一般的 | 連帯債務者 | 連帯保証人 |
| 家の名義 | 共有 | 共有 | 主債務者の単独が多い |
| 団体信用生命保険 | それぞれが自分の分に加入 | 主債務者のみが多い(夫婦連生型もある) | 主債務者のみ |
| 住宅ローン控除 | 2人とも使える | 2人とも使える(負担割合に応じる) | 主債務者のみ |
上の表は一般的な仕組みです。金融機関や商品によって違うため、実際の内容は契約書で確認してください。
ペアローン:互いに相手の連帯保証人になっている
ペアローンとは、1つの家を買うために、夫婦がそれぞれ別の住宅ローンを契約する方法のことです。多くの金融機関では、夫は妻のローンの、妻は夫のローンの連帯保証人になります。
そのため、離婚後に相手が返済を止めると、自分のローンに加えて、相手のローンの残りも請求されます。「自分の分だけ払っていれば安全」ではない点に注意が必要です。
連帯債務:2人とも全額の返済義務を負う
連帯債務とは、1つの借入れについて、複数の人がそれぞれ全額を返す義務を負うことです。金融機関は、連帯債務者のどちらに対しても、全額または一部を請求できます(民法第436条)。
夫婦の間で「夫7割・妻3割」と負担を決めていても、金融機関に対しては、2人とも全額の債務者です。住宅金融支援機構のフラット35で収入を合算した場合は、この連帯債務の形になります。
連帯保証:主債務者が払えないと、全額を請求される
連帯保証人とは、借りた本人(主債務者)が返済しないときに、本人と同じ責任で返済する義務を負う人のことです。ふつうの保証人と違い、「先に本人に請求してほしい」「本人の財産から取ってほしい」と求める権利がありません(民法第454条)。
収入合算で夫が主債務者、妻が連帯保証人という形では、家の名義は夫の単独でも、妻の保証の責任は離婚後も続きます。家の持分を持っていないのに、責任だけが残る形です。
自分たちのローンの型を確かめる方法
- 金銭消費貸借契約書:住宅ローンの契約書です。債務者、連帯債務者、連帯保証人の欄を見ます。契約書が2通あればペアローンです。
- 登記事項証明書:法務局で取れます。権利部(乙区)の抵当権の欄に、債務者の名前が載っています。連帯保証人は登記に載らないため、契約書での確認が必要です。
- 返済予定表・残高証明書:誰の名前で、いくら残っているかを確かめます。分からない場合は、金融機関の窓口で教えてもらえます。
離婚後も共有名義のローンを残す5つのリスク
離婚後も共有名義のローンを残すと、相手の滞納、新しいローンの審査、契約違反、保険と税金、相手との関係の5つの面でリスクが続きます。順に見ていきます。
1. 相手が滞納すると、残りを一括で請求されることがある
返済が何か月も滞ると、分割で返せる権利(期限の利益)がなくなり、残りを一括で返すよう求められます。その請求は、連帯債務者や連帯保証人にも届きます。
払えなければ、家は競売にかけられ、延滞の情報が信用情報機関に登録されます。相手と連絡を取っていないと、督促が届いて初めて滞納を知ることになります。滞納後の流れは、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で解説しています。
2. 家を出た側が、新しいローンを組みにくくなる
自分のローンや保証が残っていると、新しい住まいを買うときの審査で、その分が負担として見られます。離婚後に再出発しようとしたとき、借りられる金額が減る、審査に通らないといった形で影響が出ます。
3. 名義人が家を出ると、契約違反になることがある
住宅ローンは、借りた本人が住む家のためのローンです。たとえば、夫名義のローンが残る家に妻と子どもだけが住み続ける場合、夫は「本人が住む」という条件を満たさなくなります。
金融機関に無断で続けると、契約違反として一括返済を求められるおそれがあります。離婚で住む人が変わるときは、必ず事前に金融機関へ相談してください。
4. 団体信用生命保険と住宅ローン控除が、実態と合わなくなる
団体信用生命保険(団信)とは、ローンを借りた人が亡くなったときなどに、保険金でローンの残りが返済される保険のことです。保険の対象になるのは、加入している人の分だけです。
ペアローンでは、一方が亡くなっても、もう一方のローンは残ります。連帯保証の形で、住んでいる元妻が元夫名義のローンを実際には払っている場合、元妻が亡くなっても保険金は出ません。フラット35の団信は、返済の途中で加入者を入れ替えることが原則としてできないとされています。離婚で返済する人が変わる場合の扱いは、返済中の金融機関に確認してください。
住宅ローン控除にも影響があります。国税庁によると(2026年4月1日現在の法令)、本人が住まなくなった年以後は、原則として住宅ローン控除を受けられません(タックスアンサー No.1234)。家を出た側は、ローンを払い続けても控除を使えなくなります。
5. 完済まで、元配偶者との関係が続く
ローンが残る限り、相手が払っているか、住所や勤め先が変わっていないかを、気にし続けることになります。再婚、転職、病気などで相手の事情が変われば、返済の約束が守られなくなることもあります。35年のローンでは、この関係が離婚後20年以上続く場合もあります。
離婚時に共有名義のローンを整理する4つの対策
対策は、家を売って完済する、単独のローンに借り換える、金融機関の承諾を得て債務者や保証人を替える、当面そのまま返済を続ける、の4つです。確実に関係を終わらせられるのは、前の2つです。
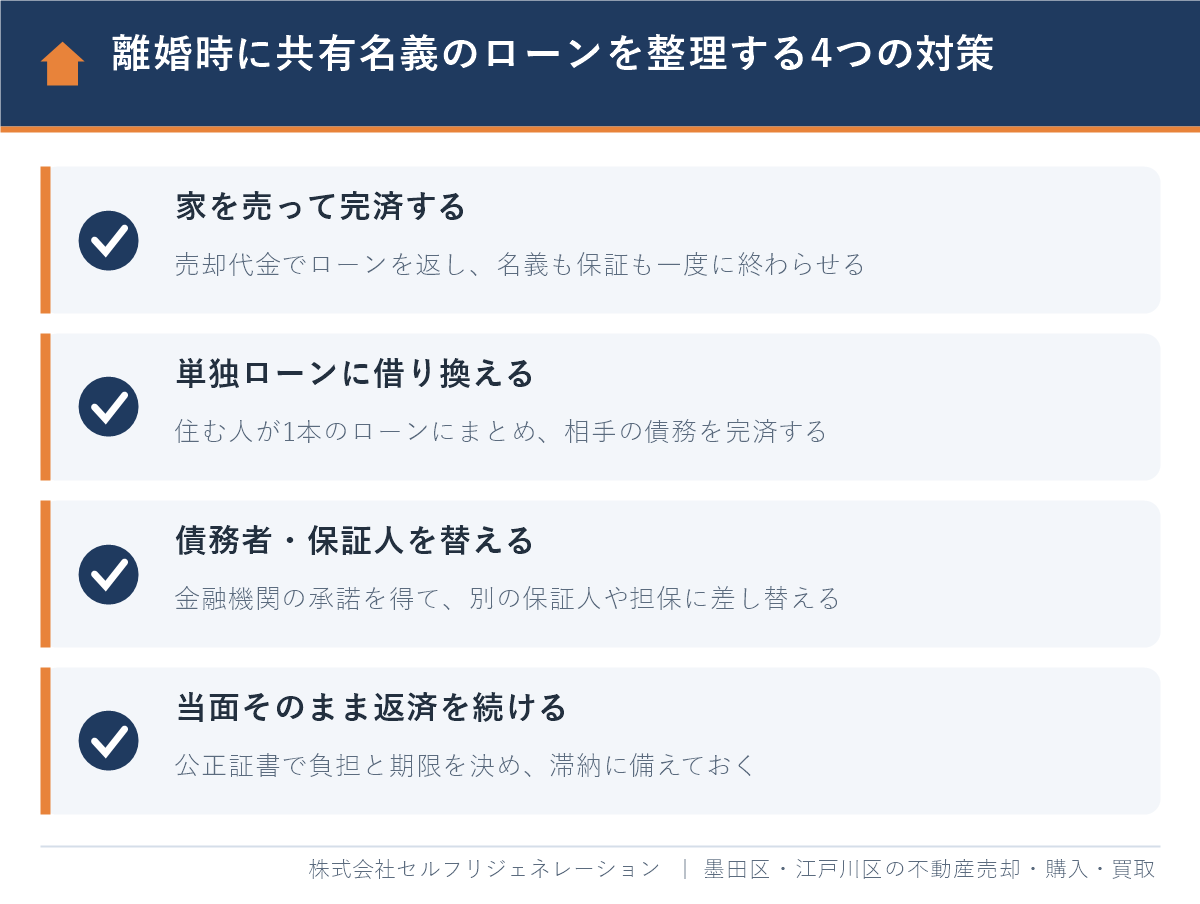
| 対策 | 向いているケース | 良い点 | 注意点 |
|---|---|---|---|
| 1. 家を売って完済する | どちらも住み続けない。売ればローンを返せる | ローンも保証も名義も、一度に終わる | ローンの残りが売却価格より多いと、不足分の用意が必要 |
| 2. 単独のローンに借り換える | どちらかが住み続ける。住む人に安定した収入がある | 住まいを変えずに、相手を契約から外せる | 1人の収入で審査に通る必要がある。諸費用がかかる |
| 3. 債務者・保証人を替える | 借り換えは難しいが、代わりの保証人や担保がある | 今のローンの条件を引き継げる | 金融機関が認めないことが多い |
| 4. 当面そのまま返済を続ける | 子どもの卒業まで住みたい。今は売れない | すぐに動かずに済む | リスクは残る。書面での取り決めが欠かせない |
1. 家を売って、ローンを完済する
どちらも住み続けない場合は、家を売ってローンを完済する方法が、最も確実です。完済すれば、ペアローンの2本のローンも、連帯債務も、連帯保証も、すべて同時に終わります。
以下は、仮定の数字による計算例です。マンションが4,500万円で売れ、ペアローンの残りが夫1,800万円・妻1,400万円(合計3,200万円)、売却の諸費用が160万円と仮定します。
- 手元に残る金額:4,500万円−3,200万円−160万円=1,140万円
- 2分の1ずつ分ける場合:1人あたり570万円
売り方には、買主を探す仲介と、不動産会社が直接買い取る買取があります。離婚の成立までに整理を終えたい場合は、買取も選択肢になります。違いは、仲介と買取の違いは?どっちが得か手取り・期間で比較で解説しています。
売ってもローンを返しきれない状態を、オーバーローンといいます。この場合の方法は、離婚するときオーバーローンの家は売却できるの?4つの方法と注意点と、離婚で家を任意売却するメリットとは?デメリット・流れと前提知識をご覧ください。
2. 住む人が、単独のローンに借り換える
どちらかが住み続ける場合は、住む人が新しく1本のローンを借り、今のローンをすべて完済します。これにより、家を出る人は債務者や連帯保証人から外れます。
難しいのは審査です。2人の収入を前提に借りた金額を、1人の収入で借り直すことになるためです。年収に対する返済の割合、勤続年数、家の担保としての価値などが見られます。審査に通りにくいときは、次のような方法で借りる金額を減らします。
- 預貯金や、財産分与で受け取るお金で、一部を繰り上げて返済する
- 親族に連帯保証人や連帯債務者になってもらう(その親族が責任を負うことになるため、慎重に判断します)
- 返済期間を見直して、毎月の返済額を下げる
借り換えには、事務手数料、保証料、抵当権の登記費用などがかかります。新しい抵当権の設定登記にかかる登録免許税は、原則として借入額の0.4%です。借り換えの進め方は、離婚で共有名義の住宅ローンは夫のみにできる?単独名義にする3つの方法で解説しています。
3. 金融機関の承諾を得て、債務者や保証人を替える
今のローンを続けたまま、連帯債務者や連帯保証人を外す、または別の人に替える方法です。ただし、金融機関にとっては返済の裏付けが減ることになるため、認められない場合が多いのが実情です。
住宅金融支援機構は、フラット35の返済中に住宅を譲る場合、原則として全額の返済が必要としたうえで、離婚などの事情があるときは、機構の承諾を得て債務を引き継げる場合があると案内しています。審査の結果によっては、認められない場合、一部の繰上返済を求められる場合、新たに債務者の追加を求められる場合があります。
民間の金融機関でも、代わりの連帯保証人を立てる、別の不動産を担保に入れる、一部を繰り上げて返済するといった条件で、応じてもらえることがあります。まずは、借りている金融機関に相談してください。
4. 当面そのまま返済を続ける(期限を決める)
借り換えの審査に通らず、今は売りたくない場合は、当面そのまま返済を続けることになります。この場合は、次の内容を離婚協議書にまとめ、公証役場で公正証書にしておきます。
- 誰が、どのローンを、毎月いくら払うか
- いつまでに、売却か借り換えで整理するか(例:子どもが高校を卒業する年の3月末まで)
- 相手が滞納したときに、家を売ることへの同意と、立て替えた分の精算
- 住所・勤め先・連絡先が変わったときに、知らせ合うこと
- 養育費とローンの返済を、どう関係づけるか
公正証書に、お金の支払いについて「強制執行を受けてもやむを得ない」という文言を入れておくと、約束が守られないときに、裁判をせずに相手の給与などを差し押さえる手続きに進めます。ただし、これも夫婦の間の備えであり、金融機関からの請求を止める効果はありません。
ローンの名義を変えるときに注意したい税金と期限
ローンと名義を整理するときは、贈与税、譲渡所得の税金、住宅ローン控除、財産分与の請求期間の4つを確認してください。手続きの順番と時期によって、結果が変わります。
| 項目 | 内容(2026年10月時点) | 出典 |
|---|---|---|
| 贈与税 | 離婚の財産分与で受け取った財産には、原則として贈与税がかかりません。多すぎる部分や、税金を逃れるための離婚と認められる場合は、かかります。 | 国税庁 No.4414 |
| 譲渡所得 | 財産分与で家や持分を渡した側は、そのときの時価で売ったものとして、譲渡所得を計算します。値上がりしている家では、渡した側に税金がかかることがあります。 | 国税庁 No.3114 |
| 住宅ローン控除 | 財産分与で相手の持分を追加で取得した場合は、新たに家を取得したものとして、要件を満たせば追加分にも控除を使えます。その年は確定申告が必要です。 | 国税庁 No.1237 |
| 財産分与の請求期間 | 家庭裁判所に請求できるのは、2026年4月1日以後の離婚では離婚の時から5年、2026年3月31日までの離婚では2年です。 | 改正民法(2026年4月1日施行) |
ローンの負担と持分がずれると、贈与とみなされることがある
国税庁によると、資金を出した割合と、登記の持分の割合が違うと、その差が贈与とみなされることがあります(タックスアンサー No.4411)。離婚の財産分与としてではなく、単に「ローンは夫が払い、名義だけ妻に移す」といった動かし方をすると、贈与税の問題が出るおそれがあります。
また、財産分与で持分を取得する場合の登録免許税は、固定資産税評価額に移す持分をかけた額の2%です。税金の扱いは、方法と時期で変わります。手続きの前に、税理士か税務署に確認してください。
離婚前に進めたいローン整理の手順
ローンの整理は、契約の型の確認、残高と時価の確認、方法の決定、金融機関への相談、書面の作成と実行の順に進めます。離婚届を出す前に、金融機関への相談まで済ませておくのが理想です。
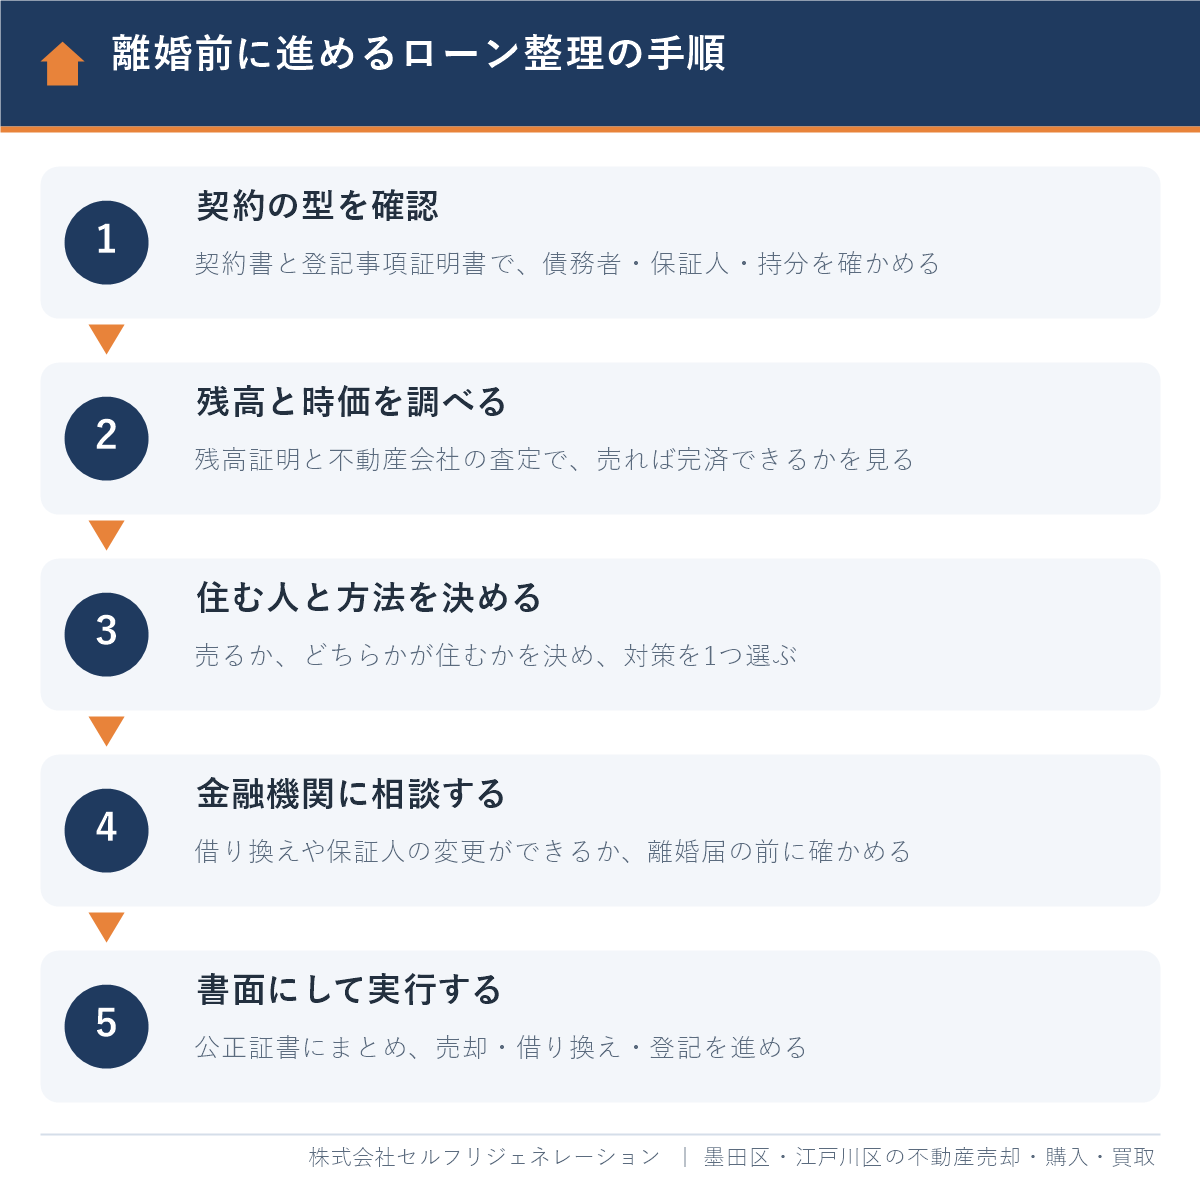
- 契約の型を確認する:契約書と登記事項証明書で、債務者・連帯保証人・持分を確かめます。
- ローンの残りと、家の時価を調べる:金融機関の残高証明書と、不動産会社の査定を取ります。仲介で売る場合と買取の場合の、両方の価格を聞いておくと判断しやすくなります。
- 住む人と方法を決める:時価からローンの残りを引いた金額をもとに、4つの対策から選びます。
- 金融機関に相談する:借り換えの事前審査や、債務者・保証人の変更ができるかを確かめます。
- 書面にして実行する:決めた内容を公正証書にまとめ、売却、借り換え、登記の手続きを進めます。
離婚届を出したあとは、相手の協力を得にくくなります。売却にも借り換えにも、2人の署名や書類が必要です。話し合いができるうちに、少なくとも方法と期限までは決めておいてください。名義変更の手続きは、共有名義の不動産は離婚した時にどうすべき?名義変更の手続きと費用でも解説しています。
墨田区・江戸川区で共有名義のローンが残る家を整理するときの注意点
墨田区・江戸川区では、最初に査定で家の時価を確かめることが特に大切です。同じ区の中でも、駅からの距離、敷地の条件、水害のリスクによって価格の差が大きく、売って完済できるかどうかの見通しが変わるためです。
| 区 | 共有名義のローンが残る家で確認したい点 |
|---|---|
| 墨田区 | 錦糸町・押上・曳舟・両国の駅の近くには、共働きの夫婦がペアローンで買ったマンションが多くあります。売るときは、2本のローンを同じ日に完済し、2つの抵当権を同時に消す段取りが必要です。金融機関が別々の場合は、決済の日程の調整に時間がかかります。京島・向島・八広などの木造住宅が密集する地域の戸建ては、道路との接し方で価格が大きく変わります。 |
| 江戸川区 | 瑞江・篠崎・一之江・葛西・小岩などには、子育て世帯が収入合算で買った戸建てが多くあります。一方が連帯保証人になっている形では、家の名義が単独でも、保証の責任は残ります。荒川や江戸川に近い地域では、水害のリスクが査定額や、借り換えのときの担保の評価に影響することがあります。 |
相談と手続きの窓口(2026年10月時点)
- 登記:墨田区の不動産は東京法務局 墨田出張所、江戸川区の不動産は東京法務局 江戸川出張所が管轄です。
- 調停:話し合いで決まらないときは、家庭裁判所の調停を利用できます。墨田区・江戸川区にお住まいの場合は、東京家庭裁判所(千代田区霞が関)が窓口です。
- ローン:借りている金融機関の支店か、ローンの相談窓口です。フラット35は、申込みをした金融機関が窓口になります。
売却の全体の流れは、墨田区で家・マンションを売る完全ガイド|相場・流れ・費用と、江戸川区の不動産売却にまとめています。
財産分与と贈与税の関係は国税庁のタックスアンサー No.4414、フラット35の債務の引継ぎは住宅金融支援機構のページで確認できます。
墨田区・江戸川区で離婚時の家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、親身な対応、連絡の早さ、進み具合のこまめな報告を評価する声をいただいています。共有名義のローンが残る家では、「いくらで売れるか」が分からないと、どの対策を選べるかが決まりません。当社は、査定額とその根拠を、お二人それぞれに同じ内容でお伝えします。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合の価格と、当社が買い取る場合の価格を並べてお示しします。ローンを完済できるかどうかの見通しを、早い段階で確かめられます。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、地域の相場に基づいて査定します。
- 業界経験10年以上のスタッフのみ在籍:ペアローンの家の同時完済や、ローンが残る家の売却のご相談にも対応しています。
- 専門家に無料で相談できる:顧問の弁護士・税理士・ファイナンシャルプランナーに、法律や税金の疑問を相談できます。
- LINE・オンライン相談可:すでに別居している場合も、お二人が別々に、来店せずに相談を始められます。秘密は厳守します。
なお、離婚の条件の交渉は弁護士の業務、借り換えの可否の判断は金融機関の審査によります。当社は、査定、売却、買取の面からお手伝いします。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格だけ知りたい方は無料査定、ローンが残る家をどうするかから相談したい方は無料相談をご利用ください。
よくある質問
離婚したら、共有名義の住宅ローンはどうなりますか?
何も変わらず、そのまま残ります。住宅ローンは金融機関との契約なので、離婚しても債務者や連帯保証人の立場は続きます。整理するには、家を売って完済するか、住む人が単独のローンに借り換える必要があります。
離婚すれば、連帯保証人から外れることはできますか?
離婚しただけでは外れません。外れるには、ローンを完済するか、借り換えるか、金融機関の承諾を得て別の保証人や担保に替える必要があります。金融機関は承諾する義務を負わないため、認められないこともあります。
ペアローンを、離婚のときに1本にまとめることはできますか?
住む人が新しいローンを借りて、2本のローンを完済する形であれば、まとめられます。1人の収入で審査に通ることが条件です。通らない場合は、一部を繰り上げて返済して借りる金額を減らすか、家を売って完済する方法を検討します。
元の配偶者がローンを滞納したら、どうなりますか?
連帯債務者や連帯保証人になっている場合は、自分に請求が来ます。滞納が続くと、残りを一括で返すよう求められ、払えなければ家は競売にかけられます。督促が届いたら、すぐに金融機関に連絡し、売却を含めた対応を相談してください。
夫名義のローンが残る家に、妻と子どもが住み続けることはできますか?
金融機関が認めれば、できます。住宅ローンは本人が住むことが条件なので、無断で続けると契約違反になるおそれがあります。夫が返済を止めると住まいを失うリスクもあるため、妻の名義への借り換えを先に検討してください。
離婚後、家を出た側は住宅ローン控除を使えますか?
使えません。住宅ローン控除は本人が住んでいることが要件で、住まなくなった年以後は、原則として受けられません。住み続ける側は、財産分与で相手の持分を追加で取得した場合、要件を満たせば追加分にも控除を使えます。
ローンの残りが家の価格より多い場合は、どうすればよいですか?
不足分を預貯金などで補えれば、売って完済できます。補えない場合は、そのまま返済を続けるか、金融機関の同意を得て売る任意売却を検討します。まず査定で、不足がいくらになるかを確かめてください。
まとめ
- 離婚しても、共有名義の住宅ローンの契約は変わりません。家を出た側にも、返済や保証の責任が残ります。
- ペアローン・連帯債務・連帯保証のどの型かによって、負う責任が違います。まず契約書で型を確かめます。
- 対策の基本は、家を売って完済するか、住む人が単独のローンに借り換えるかです。契約から外れるには、金融機関の承諾が必要です。
- 当面そのまま返済を続ける場合は、負担・期限・滞納時の扱いを公正証書に残します。
共有名義のローンは、「今いくらで売れるか」と「ローンがいくら残っているか」が分かれば、選べる対策が見えてきます。まずは査定で、家の時価を確かめるところから始めてみてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月13日
墨田区・江戸川区のローンが残る家の売却・査定のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド