「夫婦の共有名義で買った家は、離婚したらどう分けるのだろう」「登記の持分は夫7・妻3だけれど、財産分与も7対3になるの?」。離婚を考え始めたとき、共有名義の家の扱いは、多くの方が最初に悩む点です。
この記事では、離婚のときに共有名義の家の財産分与がどうなるのかを、2026年10月時点の民法・国税庁・裁判所の情報に基づいて解説します。
- 財産分与の割合と、登記の持分割合との違い
- 2026年4月1日に施行された改正民法で変わった点(請求できる期間が2年から5年に)
- 共有名義の家を分ける3つの方法と、金額の計算例
- 2分の1ずつにならないケース(結婚前の貯金や親からの援助で頭金を出した場合)
- 財産分与の進め方、税金、登記の費用
- 墨田区・江戸川区で共有名義の家を分けるときの注意点と相談先
先に結論をお伝えすると、共有名義の家は、登記の持分割合にかかわらず、原則として2分の1ずつで財産分与をします。分ける対象は「家の時価から住宅ローンの残高を引いた金額」です。分け方は、売って代金を分けるか、どちらかが取得して相手にお金を払うかの2つが基本で、共有名義のまま残すことはおすすめしにくい方法です。
この記事の結論
- 共有名義の家の財産分与は、登記の持分が7対3などでも、原則として夫婦2分の1ずつで計算します。
- 分ける金額は「家の時価−住宅ローンの残高」です。ローンの方が多い家は、分けるプラスの財産がありません。
- 分け方は、売って代金を分ける方法と、一方が取得して代償金を払う方法の2つが基本です。
- 2026年4月1日以後の離婚は、財産分与を家庭裁判所に請求できる期間が、離婚から5年に延びました。
- 結婚前の貯金や親からの援助で出した頭金は特有財産に当たり、その分は財産分与の対象から外れます。
離婚のとき、共有名義の家の財産分与はどうなる?
共有名義の家は、結婚している間に夫婦で取得した財産であれば、名義や持分の割合に関係なく財産分与の対象になり、原則として2分の1ずつに分けます。名義が共有か単独かは、財産分与の割合には直接影響しません。
財産分与とは、結婚している間に夫婦が協力して築いた財産を、離婚のときに分けることです(民法第768条)。共有名義とは、1つの不動産を複数の人が一緒に所有し、登記簿にそれぞれの名前と持分が記録されている状態のことです。
登記の持分割合と、財産分与の割合は別のもの
登記の持分割合は「購入したときに誰がいくら出したか」を表し、財産分与の割合は「夫婦の財産をどう分けるか」を表します。この2つは別のものです。
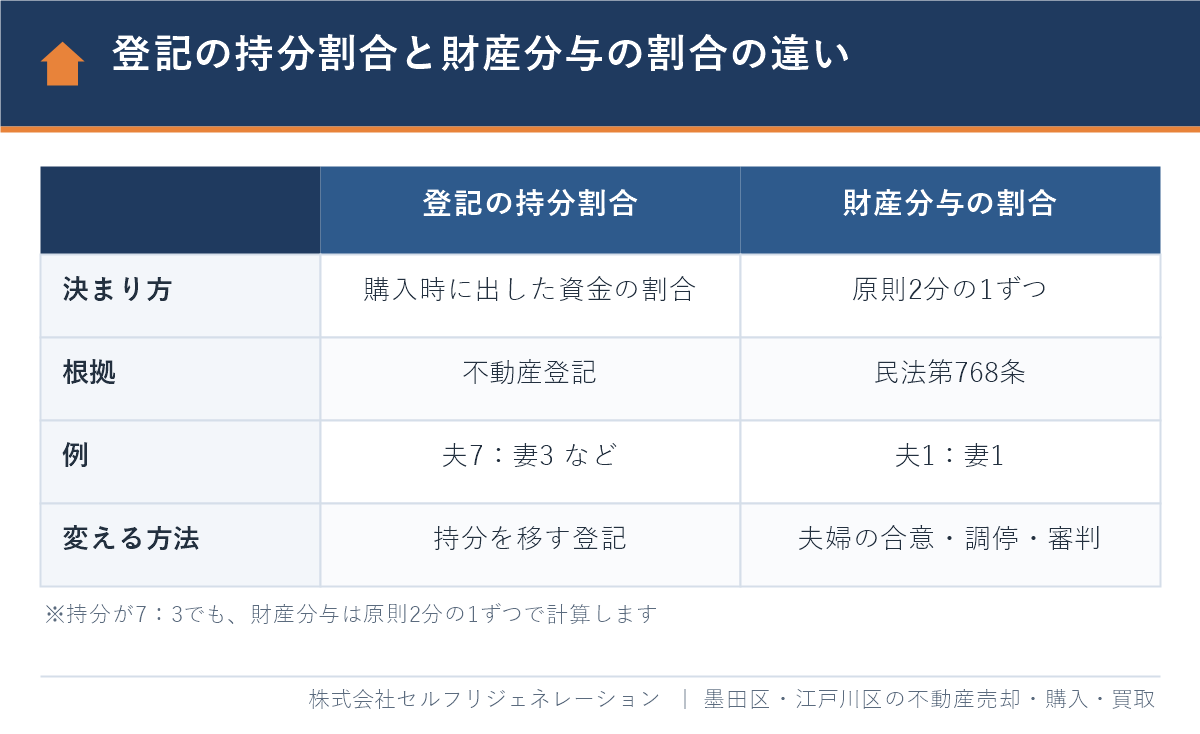
たとえば、夫が7割、妻が3割の資金を出して買い、持分を7対3で登記した家でも、その資金が結婚後の給与やローンから出ていれば、財産分与は原則2分の1ずつです。妻が専業主婦で、家が夫の単独名義になっている場合も、考え方は同じです。
なお、財産分与の割合を決めても、登記の名義は自動的には変わりません。どちらかが家を取得する場合は、持分を移す登記の申請が必要です。
財産分与の対象になる財産・ならない財産
財産分与の対象は、結婚してから別居(または離婚)までに夫婦が協力して得た共有財産です。
- 対象になるもの(共有財産):結婚後に買った家や土地、結婚後の預貯金、保険の解約返戻金、車など。名義がどちらでも対象になります。
- 対象にならないもの(特有財産):結婚前から持っていた預貯金や不動産、親から相続した財産、親から贈与を受けた財産など。
特有財産とは、夫婦の一方が結婚前から持っていた財産と、結婚中でも相続や贈与など夫婦の協力と関係なく得た財産のことです。家の頭金に特有財産が入っている場合の計算は、あとの章で説明します。
【2026年4月施行】民法改正で財産分与はどう変わった?
2026年4月1日に施行された改正民法で、財産分与は、請求できる期間が2年から5年に延び、2分の1ずつを原則とする考え方が条文に書き込まれました。古い記事には「請求は離婚から2年以内」と書かれているものが多いため、注意が必要です。
法務省によると、民法等の一部を改正する法律(令和6年法律第33号)は、2026年(令和8年)4月1日に施行されました。財産分与に関する主な変更点は、次の3つです。
| 項目 | 改正前 | 改正後(2026年4月1日以後の離婚) |
|---|---|---|
| 家庭裁判所に請求できる期間 | 離婚の時から2年 | 離婚の時から5年(民法第768条第2項) |
| 分け方を決めるときに考える事情 | 「協力によって得た財産の額その他一切の事情」 | 財産の額、寄与の程度、婚姻の期間、生活水準、年齢、心身の状況、職業、収入などを条文に列挙(同条第3項) |
| 割合 | 実務上、2分の1ずつが原則 | 寄与の程度が異なることが明らかでないときは、等しいものとすると条文に明記(同条第3項) |
2026年3月31日までに離婚した人は、2年のまま
請求できる期間が5年になるのは、2026年4月1日以後に離婚した場合です。裁判所の案内(2026年10月時点)でも、2026年4月1日より前に離婚した場合は、離婚した日の翌日から2年とされています。
すでに離婚していて、家の財産分与が済んでいない方は、ご自身の期限を早めに確認してください。
期間が延びても、家は早めに分けた方がよい
請求できる期間が5年に延びても、共有名義の家は、離婚のときに分け方を決めておくことをおすすめします。時間がたつほど、次のような問題が起きやすくなるためです。
- 住んでいない側も、住宅ローンや固定資産税の負担が続く
- 相手と連絡が取りにくくなり、売却の同意を得られなくなる
- 相手が再婚したり亡くなったりして、関係する人が増える
- 家の価格やローンの残高が変わり、計算の前提がずれていく
共有名義の家を財産分与で分ける3つの方法
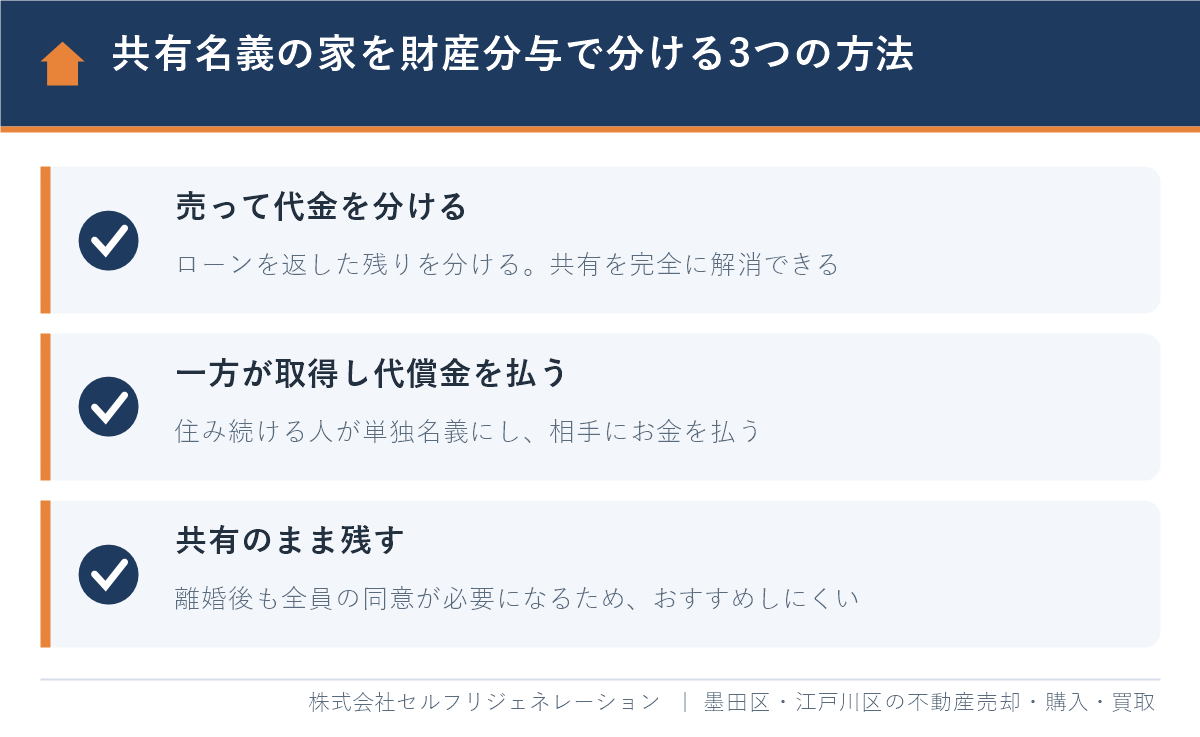
共有名義の家を分ける方法は、売って代金を分ける、一方が取得して代償金を払う、共有のまま残す、の3つです。離婚後のトラブルを避けるには、前の2つのどちらかで共有を解消するのが基本です。
| 分け方 | 向いているケース | 良い点 | 注意点 |
|---|---|---|---|
| 売って代金を分ける | どちらも住み続けない。現金で公平に分けたい | 金額がはっきりし、共有もローンも解消できる | 売却に夫婦両方の同意と手続きが必要。ローンの方が多いと売りにくい |
| 一方が取得し、代償金を払う | 子どもの学校などの事情で、どちらかが住み続けたい | 住まいを変えずに済む | 代償金の資金と、ローンの名義を一本にする手続きが必要 |
| 共有のまま残す | すぐに決められない事情がある | 当面の手続きが少ない | 売る・貸す・建て替えるのに相手の同意が要る。将来の相続で共有者が増える |
1. 売って代金を分ける
最もトラブルが少ないのは、家を売り、住宅ローンを返した残りのお金を分ける方法です。金額が売買代金として確定するため、「家の価値はいくらか」で争う必要がなくなります。
共有名義の家を売るには、共有者である夫婦の両方が売主になる必要があります。媒介契約、売買契約、決済のそれぞれで、2人の署名と押印が必要です。離婚の前後で顔を合わせにくい場合は、不動産会社が間に入って、別々に手続きを進めることもできます。
2. 一方が取得し、代償金を払う
どちらかが住み続ける場合は、住む人が相手の持分を取得して単独の名義にし、相手に代償金を払います。代償金とは、財産を多く取得する人が、相手に支払う精算のお金のことです。
この方法で難しいのは、住宅ローンです。夫婦で別々にローンを組むペアローンや、連帯債務・連帯保証のローンでは、登記の名義を変えても、ローンの契約は変わりません。金融機関の承諾を得たうえで、住む人の単独のローンに借り換える必要があります。ローンの扱いは、離婚で共有名義の住宅ローンは夫のみにできる?単独名義にする3つの方法で解説しています。
3. 共有のまま残す(おすすめしにくい)
共有名義のまま離婚すると、家を売るとき、貸すとき、大きな修繕をするときに、元の配偶者の同意が必要になります。相手が自分の持分だけを第三者に売ることも、法律上は止められません。
共有のまま残したあとに起きるトラブルは、共有名義の不動産を勝手に売却された?有効・無効の違いと対処法で解説しています。やむを得ず共有のままにする場合も、「いつまでに売るか」「ローンと固定資産税は誰が払うか」を、書面で決めておいてください。
共有名義の家の財産分与の計算例
財産分与で分ける金額は、「家の時価−住宅ローンの残高」を原則2分の1ずつにして計算します。購入したときの価格や、固定資産税評価額ではなく、今の時価を使うのが基本です。
以下の数字は、すべて仮定の例です。実際の金額は、家の査定額やローンの残高、ほかの財産の状況によって変わります。
例1:ローンより家の時価が高い場合(アンダーローン)
家の時価が4,000万円、住宅ローンの残高が2,500万円、登記の持分が夫7:妻3と仮定します。
- 分ける金額:4,000万円−2,500万円=1,500万円
- 夫の取り分:750万円/妻の取り分:750万円
売る場合は、売却の費用を引いた残りを2分の1ずつ分けます。夫が家を取得して住み続ける場合は、夫がローンを引き継ぎ、妻に750万円の代償金を払います。持分が7対3でも、取り分は7対3にはなりません。
例2:頭金に結婚前の貯金が入っている場合
結婚前の貯金や親からの援助で頭金を出した場合、その分は特有財産として、分ける対象から外します。例1の家が購入時4,500万円で、妻が結婚前の貯金から300万円を頭金に出していたと仮定します。
- 妻の特有財産の割合:300万円÷4,500万円=約6.7%
- 今の時価に直した特有財産:4,000万円×約6.7%=約267万円
- 夫婦で分ける金額:1,500万円−約267万円=約1,233万円(1人あたり約617万円)
- 妻の取り分:約617万円+約267万円=約883万円/夫の取り分:約617万円
これは、頭金の割合を今の時価に当てはめる計算方法の一例です。計算方法は1つに決まっているわけではなく、話し合いや裁判所の判断で変わります。また、特有財産だと主張するには、結婚前の通帳や、親からの振込の記録などの資料が必要です。
例3:家の時価よりローンが多い場合(オーバーローン)
家の時価が3,000万円、ローンの残高が3,500万円の場合、家には分けるプラスの財産がありません。オーバーローンとは、家を売ってもローンを返しきれない状態のことです。
この場合、家は財産分与の対象から外し、ローンを契約している人が返済を続ける扱いになることが多くあります。売るには、不足する500万円を自己資金で用意するか、金融機関の同意を得て任意売却をする必要があります。詳しくは、離婚するときオーバーローンの家は売却できるの?4つの方法と注意点と、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢をご覧ください。
財産分与が2分の1ずつにならないケース
財産分与が2分の1ずつにならないのは、夫婦が別の割合で合意した場合、特有財産が含まれている場合、一方の特別な能力や努力で財産が築かれた場合などです。改正後の民法も、寄与の程度が異なることが「明らか」な場合は、2分の1以外の割合を認めています。
- 夫婦が合意した場合:話し合いで決めるときは、割合を自由に決められます。「家は妻、預貯金は夫」のように、財産ごとに分けることもできます。
- 特有財産が含まれる場合:結婚前の貯金、親からの援助、相続したお金で出した頭金や繰上げ返済の分は、対象から外します。
- 特別な資格や能力による高い収入がある場合:医師や会社の経営者など、個人の特別な能力で大きな財産を築いた場合に、割合が修正された例があります。
割合で意見が分かれるときは、弁護士に相談することをおすすめします。
共有名義の家の財産分与の進め方
財産分与は、名義とローンの確認、時価の調査、金額の計算、分け方の話し合い、書面の作成の順に進めます。最初に「今いくらで売れるか」を数字でつかむと、話し合いが進みやすくなります。
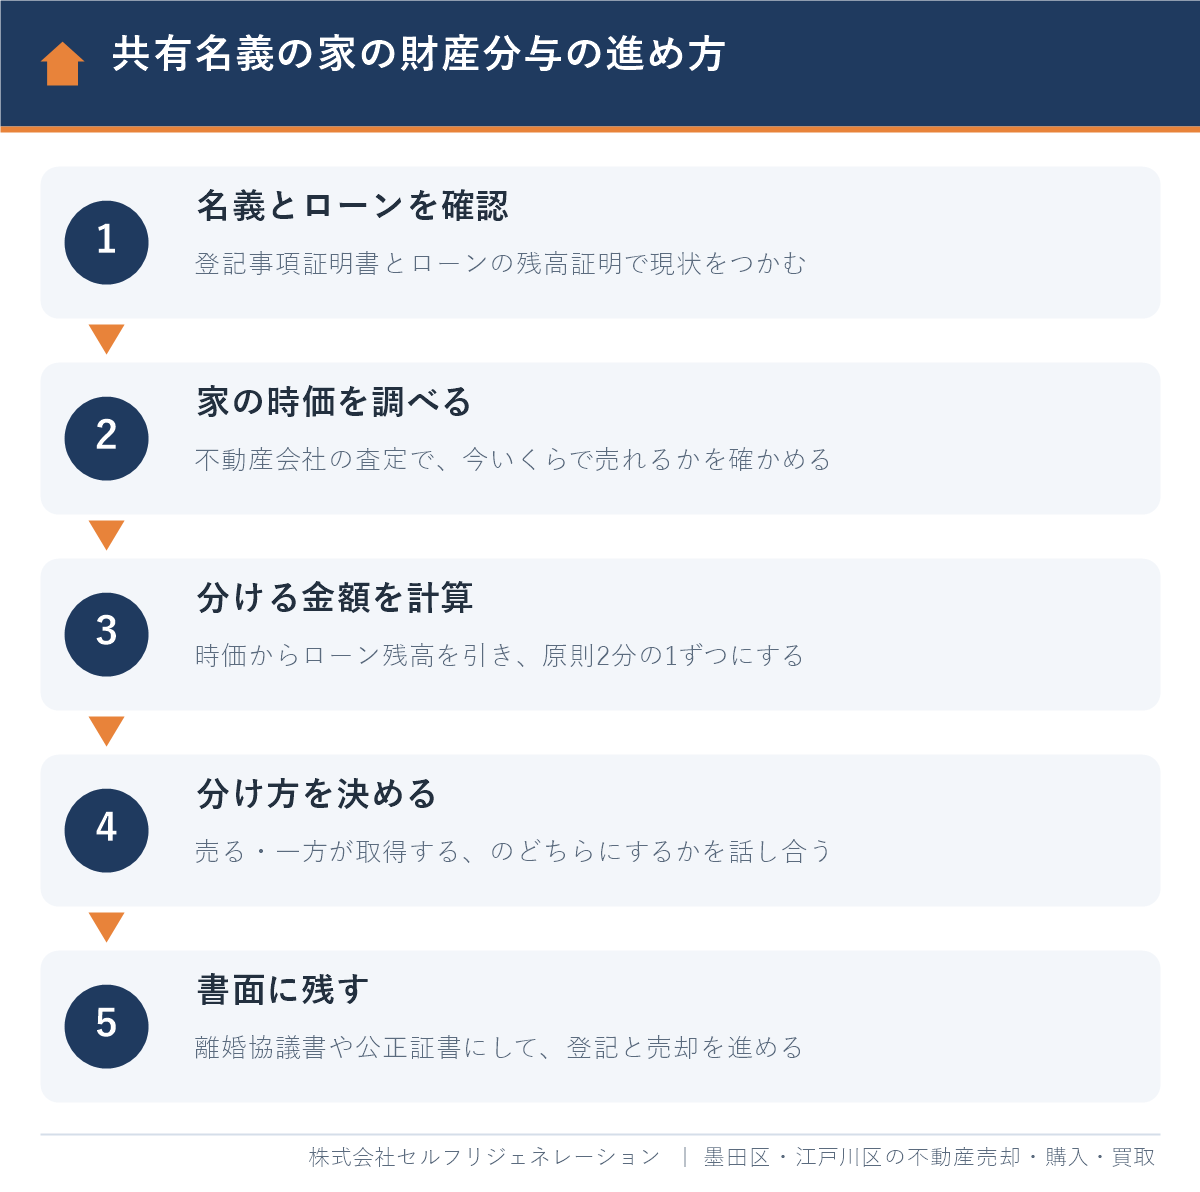
- 名義とローンを確認する:法務局で登記事項証明書を取り、名義と持分、抵当権を確認します。金融機関からは、ローンの残高証明書や返済予定表を取り寄せます。ローンの契約の形(単独・ペアローン・連帯債務・連帯保証)も確かめます。
- 家の時価を調べる:不動産会社に査定を依頼します。意見が分かれそうなときは、複数の会社の査定を取るか、不動産鑑定士に鑑定を依頼します。
- 分ける金額を計算する:時価からローンの残高を引き、特有財産があればその分を除いて、原則2分の1ずつにします。預貯金など、ほかの財産と合わせて全体で計算します。
- 分け方を話し合う:売るのか、どちらかが取得するのかを決めます。取得する場合は、代償金の額と支払いの時期、ローンの借り換えができるかを確認します。
- 書面に残す:決めた内容は、離婚協議書にまとめます。代償金を分割で払う場合などは、公証役場で公正証書にしておくと、支払いが滞ったときに備えられます。
- 登記・売却を行う:一方が取得する場合は、財産分与を原因とする持分の移転登記を申請します。売る場合は、売却の手続きを進めます。
話し合いがまとまらないときは、家庭裁判所の調停
話し合いで決まらないときは、家庭裁判所の調停を利用できます。離婚の前であれば、夫婦関係調整調停(離婚)の中で、財産分与も話し合います。離婚の後であれば、財産分与請求調停を申し立てます。
裁判所の案内(2026年10月時点)によると、財産分与請求調停の申立先は、相手方の住所地の家庭裁判所、または当事者が合意で決めた家庭裁判所です。費用は、収入印紙1,200円分と、連絡用の郵便切手です。調停がまとまらない場合は、審判の手続きに移り、裁判官が分け方を決めます。
共有名義の家の財産分与にかかる税金と費用
財産分与では、家をもらう側には原則として贈与税がかからず、家を渡す側には譲渡所得の税金がかかることがあります。「もらう側ではなく、渡す側に税金がかかることがある」という点が、見落とされやすいところです。
| 税金・費用 | かかる人 | 内容 |
|---|---|---|
| 贈与税 | もらう側 | 原則かからない。分与の額が多過ぎる場合は、多過ぎる部分にかかる(国税庁 No.4414) |
| 譲渡所得の税金(所得税・住民税) | 渡す側 | 分与したときの時価で売ったものとして計算する。取得費などを引いて利益が出なければかからない(国税庁 No.3114) |
| 登録免許税 | 登記を申請する人(通常はもらう側) | 財産分与による移転登記は、固定資産税評価額の2% |
| 不動産取得税 | もらう側 | 財産分与の内容によって扱いが変わるため、都税事務所に確認する |
| 司法書士の報酬 | 依頼した人 | 登記の申請を依頼する場合にかかる |
渡す側の譲渡所得と、3,000万円の特別控除
国税庁によると(2026年4月1日現在の法令)、財産分与で土地や建物を渡したときは、分与したときの時価が、渡した人の譲渡所得の収入金額になります。買ったときより値上がりしている家では、お金を受け取っていなくても、税金がかかることがあります。
自宅を渡す場合は、マイホームを売ったときの3,000万円の特別控除を使えることがあります。ただし、この特例は、配偶者などの特別な関係にある人への譲渡には使えません。離婚届を出す前に名義を移すと、相手は配偶者に当たるため、名義を移す時期には注意が必要です。特例の要件は、不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
売って分ける場合は、それぞれが申告する
共有名義の家を売って代金を分ける場合は、夫婦それぞれが、自分の持分について譲渡所得を計算して申告します。3,000万円の特別控除は、要件を満たせば、共有者それぞれが使えます。計算と申告書の書き方は、共有名義の不動産を売却したときにかかる税金と確定申告の書き方をご覧ください。
税金の扱いは分け方や時期で変わるため、手続きの前に税理士か税務署に確認してください。
墨田区・江戸川区で共有名義の家を財産分与するときの注意点
墨田区・江戸川区では、ペアローンで買ったマンションや、敷地の狭い戸建てが多く、共有名義の家は「売って分ける」か「一方が買い取る」のどちらかで解消することが現実的です。土地を2つに分けて、それぞれが取得する方法は、取りにくい地域です。
| 区 | 共有名義の家で確認したい点 |
|---|---|
| 墨田区 | 錦糸町・押上・両国・曳舟の駅の近くでは、夫婦がペアローンで買ったマンションが多くあります。売るときは、2本のローンを同時に返す段取りが必要です。京島・向島・八広などの敷地の狭い戸建ては、道路との接し方によって価格が大きく変わるため、査定で時価を確かめることが出発点です。 |
| 江戸川区 | 瑞江・篠崎・一之江・葛西・小岩などでは、子育て世帯が共有名義で買った戸建てが多くあります。地区計画などで敷地の最低面積が定められている地域では、土地を分けると建物を建てられなくなることがあります。荒川や江戸川に近い地域では、水害のリスクが価格に影響することもあります。 |
江戸川区の敷地面積の決まりは、江戸川区の最低敷地面積70㎡|土地を分割して売れる条件と例外で解説しています。売却の全体の流れは、墨田区で家・マンションを売る完全ガイド|相場・流れ・費用と、江戸川区の不動産売却にまとめています。
手続きの窓口(2026年10月時点)
- 登記:墨田区の不動産は東京法務局 墨田出張所、江戸川区の不動産は東京法務局 江戸川出張所が管轄です。登記事項証明書は、どの法務局でも取得できます。
- 調停:相手方が墨田区・江戸川区を含む東京23区に住んでいる場合は、東京家庭裁判所(千代田区霞が関)が申立先になります。
- 税金:譲渡所得の申告は、住所地を管轄する税務署で行います。不動産取得税は、都税事務所に確認します。
窓口の場所と受付時間は、東京法務局のページと、裁判所の財産分与請求調停のページで確認できます。
相談先の使い分け
- 弁護士:財産分与の割合、特有財産の主張、調停や審判、離婚協議書の内容
- 司法書士:財産分与による名義変更の登記
- 税理士・税務署:家を渡したとき、売ったときの税金
- 金融機関:住宅ローンの名義、借り換え、連帯保証の扱い
- 不動産会社:家の査定、売却、買取
墨田区・江戸川区で離婚に伴う共有名義の家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、親身な対応、連絡の早さ、売り方ごとの良い点と注意点の説明を評価する声をいただいています。離婚に伴う共有名義の家の売却では、夫婦が同じ数字を見て判断できることが大切です。当社は、査定額とその根拠、売り方の選択肢を書面でお示しし、ご希望があれば、お二人に別々にご説明します。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
「様々なケースのメリットデメリットを教えていただき」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合の価格と、当社が買い取る場合の価格を並べてお示しします。早く現金で分けたい場合は、買取も選べます。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、地域の相場に基づいて査定します。
- 業界経験10年以上のスタッフのみ在籍:ペアローンの家や、ローンが残る家の売却のご相談にも対応しています。
- 専門家に無料で相談できる:顧問の弁護士・税理士・ファイナンシャルプランナーに、法律や税金の疑問を相談できます。
- LINE・オンライン相談可:すでに別居している場合も、来店せずに相談を始められます。秘密は厳守します。
なお、財産分与の割合の交渉や、相手との法的なやり取りは、弁護士の業務です。当社は、査定、売却、買取の面からお手伝いします。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格だけ知りたい方は無料査定、離婚に伴う家の扱いから相談したい方は無料相談をご利用ください。
よくある質問
離婚するとき、共有名義の家の財産分与の割合はどうなりますか?
原則として2分の1ずつです。登記の持分が夫7:妻3などになっていても、結婚後の収入やローンで買った家であれば、2分の1ずつで計算します。夫婦が合意すれば、別の割合にすることもできます。
持分が少ない側でも、家の価値の半分を受け取れますか?
結婚後に夫婦で取得した家であれば、持分が少なくても、原則として半分を受け取れます。分ける対象は、家の時価から住宅ローンの残高を引いた金額です。相手が結婚前の貯金などで頭金を出していた場合は、その分が対象から外れます。
財産分与はいつまでに請求すればよいですか?
2026年4月1日以後に離婚した場合は、離婚の時から5年以内です。2026年3月31日までに離婚した場合は、離婚の時から2年以内です。この期間を過ぎると、家庭裁判所に財産分与を請求できなくなります。
共有名義の家に住宅ローンが残っている場合、財産分与はどうなりますか?
家の時価からローンの残高を引いた金額を分けます。ローンの方が多い場合は、家には分けるプラスの財産がないと扱われることが多くあります。名義を変えるときやローンを一本にするときは、金融機関の承諾が必要です。
財産分与で家をもらうと、贈与税はかかりますか?
原則としてかかりません。国税庁によると、財産分与は贈与ではなく、夫婦の財産の清算などに当たるためです。ただし、分与された額が多過ぎる場合は、その多過ぎる部分に贈与税がかかります。
離婚後も共有名義のままにしておくと、どうなりますか?
家を売るときや貸すときに、元の配偶者の同意が必要になります。相手が自分の持分だけを第三者に売ったり、相手が亡くなって相続人が共有者になったりすることもあります。離婚のときに、売却か名義の一本化で共有を解消しておくことをおすすめします。
相手が家の売却に同意しない場合は、どうすればよいですか?
共有名義の家全体を売るには、共有者全員の同意が必要です。話し合いで決まらない場合は、家庭裁判所の調停で、財産分与の方法として話し合います。まず査定で家の価格を確かめ、数字をもとに話し合うと進みやすくなります。
まとめ
- 共有名義の家の財産分与は、登記の持分割合にかかわらず、原則として2分の1ずつです。
- 分ける金額は、家の時価から住宅ローンの残高を引いた金額です。結婚前の貯金や親の援助で出した頭金は、対象から外れます。
- 分け方は、売って代金を分けるか、一方が取得して代償金を払うかが基本です。共有のまま残すことは、おすすめしにくい方法です。
- 2026年4月1日以後の離婚では、家庭裁判所に財産分与を請求できる期間が、2年から5年に延びました。
- 家をもらう側は原則として贈与税がかからず、渡す側に譲渡所得の税金がかかることがあります。
共有名義の家の財産分与は、「今いくらで売れるか」と「ローンがいくら残っているか」が分かれば、選べる方法がはっきりします。まずは査定で家の時価を確かめるところから始めてみてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月13日
墨田区・江戸川区の共有名義の家の売却・査定のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド