親が亡くなり、実家の不動産を相続して売ることになったとき、「確定申告はいつ、誰が、何回すればいいのか」と迷う方は多いのではないでしょうか。相続と売却が重なると、税務署への申告は1回では終わらず、性質の違う3つの申告が順番にやってきます。
この記事では、2026年10月時点の国税庁・法務省の情報をもとに、不動産を相続して売るときに必要になる「準確定申告」「相続税の申告」「譲渡所得の確定申告」の違いと、期限つきの正しい順番を解説します。
- 準確定申告・相続税申告・譲渡所得の申告は何が違うのか(対象・期限・申告する人・提出先)
- 相続から売却までの手続きの順番と、それぞれの期限
- 売る時期によって使える特例(取得費加算・空き家特例)が変わる仕組み
- 亡くなった方が生前に売買契約をしていた場合の申告
- 墨田区・江戸川区で相続・売却をするときの窓口と注意点
結論から言うと、申告は「4か月以内の準確定申告」→「10か月以内の相続税申告」→「売った翌年の譲渡所得の申告」の順番で進みます。3つは対象となる所得や財産も申告する人も違うため、混同しないことが大切です。
この記事の結論
- 準確定申告は、亡くなった方の1月1日から死亡日までの所得を、相続人が相続開始を知った日の翌日から4か月以内に申告する手続きです。
- 相続税の申告は、遺産が「3,000万円+600万円×法定相続人の数」を超える場合に、知った日の翌日から10か月以内に行います。
- 相続した不動産を売った利益は相続人の所得になり、売った年の翌年2月16日〜3月15日に、売った相続人が自分の住所地の税務署へ申告します。
- 相続税を納めた人は、相続税の申告期限から3年以内に売ると「取得費加算の特例」で譲渡所得の税金を減らせます。
- 相続放棄の期限(3か月)より前に不動産を売ると、相続を承認したとみなされる場合があるため、売却は相続方針を決めてから進めます。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産の相続・売却で必要になる3つの申告とは
不動産を相続して売る場合、最大で「準確定申告」「相続税の申告」「譲渡所得の確定申告」の3つの申告が必要になります。それぞれ、誰のどんな所得・財産に税金がかかるのかがまったく違います。
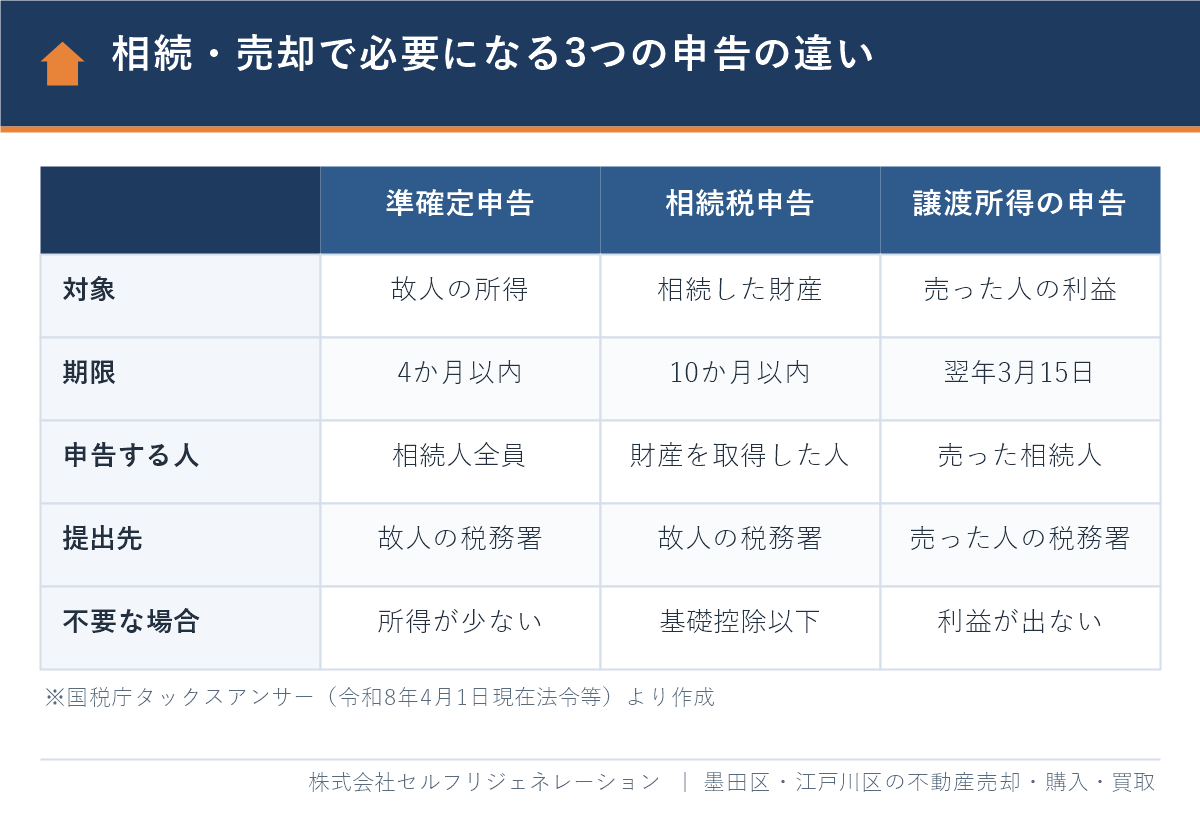
| 項目 | 準確定申告 | 相続税の申告 | 譲渡所得の確定申告 |
|---|---|---|---|
| 税金の種類 | 所得税(故人の分) | 相続税 | 所得税・住民税(相続人の分) |
| 対象 | 故人の1月1日〜死亡日の所得 | 相続・遺贈で取得した財産 | 相続した不動産を売った利益 |
| 期限 | 相続開始を知った日の翌日から4か月以内 | 死亡を知った日の翌日から10か月以内 | 売った年の翌年2月16日〜3月15日 |
| 申告する人 | 相続人(連署か、各人が別々に提出) | 財産を取得した人 | 不動産を売った相続人 |
| 提出先 | 故人の死亡当時の納税地の税務署 | 故人の住所地の税務署 | 売った相続人の住所地の税務署 |
| 申告が不要な場合 | 故人に申告が必要な所得が無い | 遺産が基礎控除以下 | 利益が出ない(特例を使う場合を除く) |
出典:国税庁 タックスアンサー No.2022「確定申告を要する人が死亡したとき(準確定申告)」、No.4205「相続税の申告と納税」、No.4152「相続税の計算」(いずれも令和8年4月1日現在法令等)。
相続税は財産をもらったことに、譲渡所得の所得税は売って得た利益にかかる税金で、申告書も期限も別々です。
準確定申告とは|期限は4か月、故人の所得を相続人が申告
準確定申告とは、亡くなった方のその年1月1日から死亡日までの所得について、相続人が代わりに行う確定申告のことです。期限は、相続の開始があったことを知った日の翌日から4か月以内です(国税庁 No.2022、令和8年4月1日現在法令等)。
準確定申告が必要になる主なケース
亡くなった方が生前に確定申告をしていた場合は、基本的に準確定申告も必要だと考えましょう。不動産に関係する代表例は次のとおりです。
- アパートや駐車場などの賃貸収入があった:1月1日から死亡日までの家賃収入が不動産所得として対象になります。
- 亡くなった年に不動産を売っていた:生前に引き渡しまで終わっていれば、その譲渡所得は故人の所得として準確定申告に含めます。
- 事業をしていた、年金が多かった:自営業の方や、公的年金等の収入が400万円を超えていた方などです。
- 1月1日〜3月15日に亡くなり、前年分を申告していなかった:前年分の確定申告も、同じく4か月以内に相続人が行います。
年金収入だけで申告不要の条件に当てはまる方などは不要なことが多いですが、医療費控除などで税金が戻る場合は申告すると還付を受けられます。
提出方法と注意点
- 提出先:相続人の住所地ではなく、亡くなった方の死亡当時の納税地を管轄する税務署に提出します。
- 付表:相続人の氏名・住所・続柄・相続分などを書いた「準確定申告書の付表」を添付します。相続人が2人以上いる場合は連署で提出するのが原則ですが、ほかの相続人の氏名を書いて各人が別々に提出することもできます。
- 所得控除:医療費控除や社会保険料控除は、死亡日までに故人が支払った分が対象です。配偶者控除や扶養控除は死亡日の現況で判定します。
- 作成方法:国税庁の「確定申告書等作成コーナー」では準確定申告書を作成できません。紙の申告書で提出するか、e-Taxソフトを使って電子申告します(令和2年分以後はe-Tax対応)。
準確定申告で納めた故人の所得税は、相続税の計算で「債務」として遺産から差し引けます。反対に、還付された所得税は相続財産に含まれます。
相続税の申告とは|期限は10か月、基礎控除を超えたら必要
相続税の申告は、相続や遺贈で取得した財産の合計が基礎控除額を超える場合に、死亡を知った日の翌日から10か月以内に行う手続きです。基礎控除額は「3,000万円+600万円×法定相続人の数」で、相続人が子ども2人なら4,200万円です(国税庁 No.4152、No.4205、令和8年4月1日現在法令等)。
提出先は、相続人の住所地ではなく、亡くなった方の住所地を管轄する税務署です。
相続税がかからなくても申告が必要なケース
小規模宅地等の特例や配偶者の税額軽減を使って相続税が0円になる場合でも、特例を使うためには申告が必要です。小規模宅地等の特例とは、亡くなった方の自宅の土地などを一定の親族が相続した場合に、330㎡までの部分の評価額を最大80%減らせる制度のことです。
| 状況 | 相続税の申告 |
|---|---|
| 遺産の合計が基礎控除以下 | 不要 |
| 基礎控除を超え、特例を使わずに税額が出る | 必要(申告・納税) |
| 基礎控除を超えるが、小規模宅地等の特例や配偶者の税額軽減で0円 | 必要(特例を使うための申告) |
| 10か月以内に遺産分割がまとまらない | 必要(法定相続分で申告) |
遺産分割がまとまらないときの注意点
遺産分割が終わっていなくても、相続税の申告期限は延びません。期限内に法定相続分で取得したものとして申告・納税し、分割が決まった後に修正申告か更正の請求で精算します(国税庁 No.4208、令和8年4月1日現在法令等)。
未分割のままの申告では、小規模宅地等の特例や配偶者の税額軽減を使えません。あとから適用を受けるには、当初の申告書に「申告期限後3年以内の分割見込書」を添付し、原則として申告期限から3年以内に分割を終える必要があります。分割後に税金が減る場合の更正の請求は、分割を知った日の翌日から4か月以内です。
相続の手続きの全体像は「相続手続きの流れを徹底解説」、期限を過ぎた場合の影響は「相続の手続き期限が過ぎたら?ペナルティと救済策を一覧で解説」でも紹介しています。
譲渡所得の確定申告とは|相続した不動産を売った相続人が申告
相続した不動産を売って利益が出た場合は、売った相続人自身の所得として、売った年の翌年2月16日〜3月15日に確定申告をします。たとえば2026年中に売った場合は、2027年2月16日〜3月15日が申告・納税の期間です。
譲渡所得とは、不動産を売った金額から、取得費(買ったときの金額など)と譲渡費用(仲介手数料など)を差し引いた利益のことです。相続した不動産は、亡くなった方が買ったときの金額と取得日をそのまま引き継ぎます(国税庁 No.3270、令和8年4月1日現在法令等)。
- 税率:売った年の1月1日時点で、故人の所有期間と合わせて5年を超えていれば長期譲渡所得(20.315%)、5年以下なら短期譲渡所得(39.63%)です。
- 取得費に加えられる費用:相続人が支払った相続登記の登録免許税や司法書士報酬などは、取得費に含められます。
- 取得費が分からない場合:売った金額の5%を取得費とする概算取得費を使えますが、税金が大きく増えることがあります。
- 換価分割の場合:不動産を売って代金を分ける換価分割では、代金を受け取った相続人がそれぞれの持分に応じて申告します。
相続した土地の申告の書き方は「【2026年版】相続した土地を売却したら確定申告は必要?税金と書き方」、申告に必要な書類の入手先と取得費の調べ方は「【2026年版】土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方」で詳しく解説しています。共有名義で売った場合は「共有名義の不動産を売却したときにかかる税金と確定申告の書き方」も参考にしてください。
相続から売却までの申告の順番と期限
相続から不動産の売却までは、「3か月:相続放棄の判断」→「4か月:準確定申告」→「10か月:相続税申告」→「3年以内:相続登記」→「売却の翌年:譲渡所得の申告」の順番で期限がやってきます。期限が近いものから順に片付けるのが基本です。
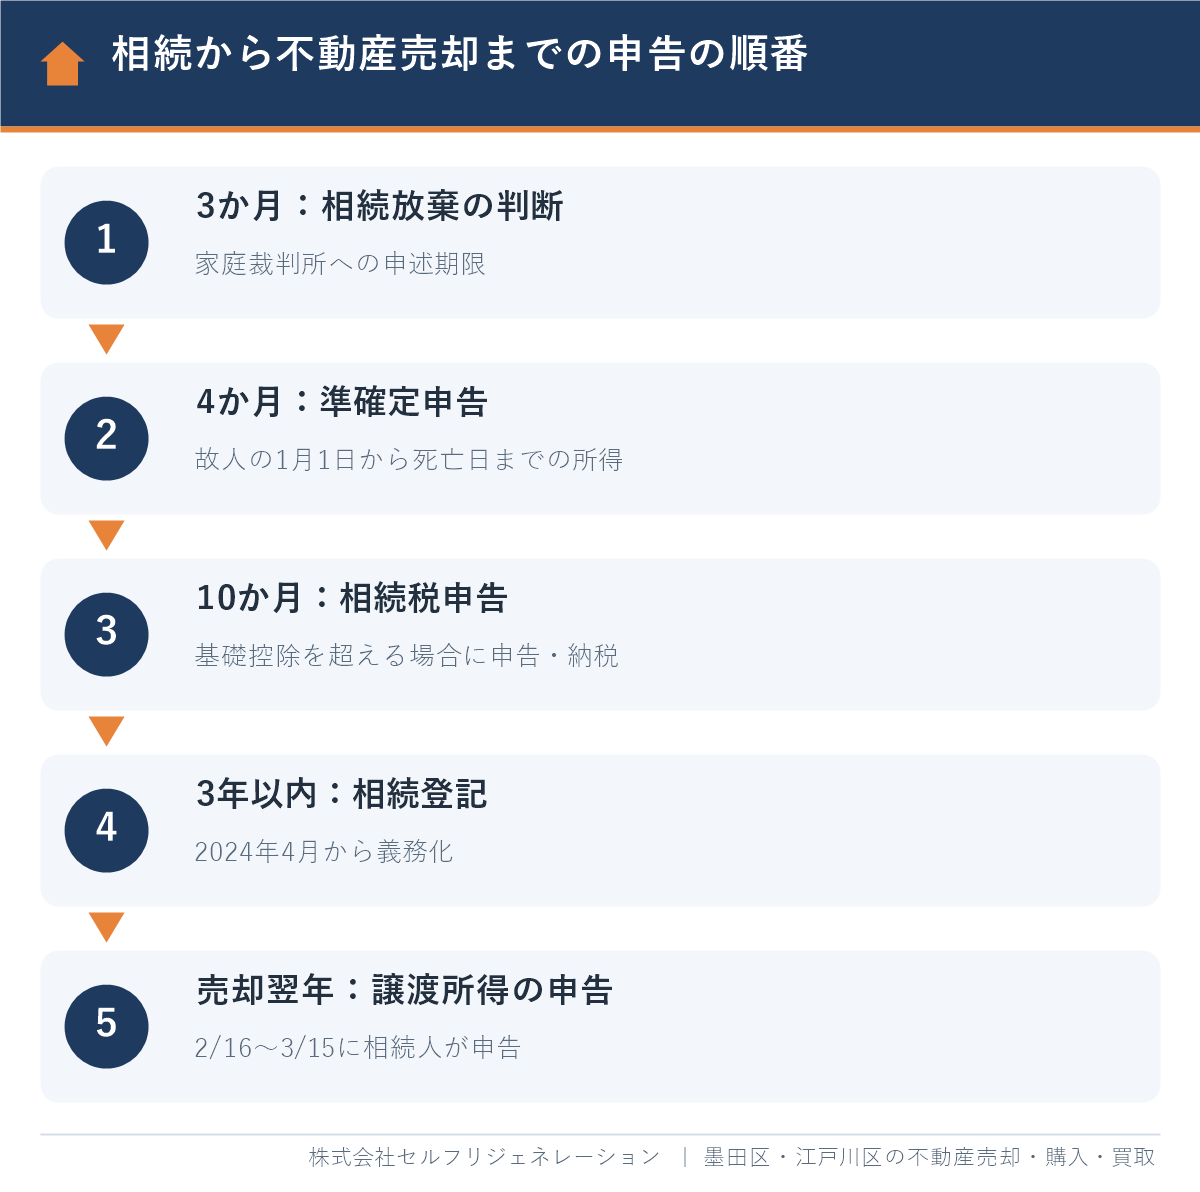
- 3か月以内:相続するか放棄するかを決める:相続放棄や限定承認は、相続の開始を知った時から3か月以内に家庭裁判所へ申述します(民法915条)。
- 4か月以内:準確定申告:故人の所得を申告し、所得税を納めるか還付を受けます。
- 10か月以内:相続税の申告・納税:遺産分割協議をまとめ、不動産の評価額を計算して申告します。
- 3年以内:相続登記:2024年4月1日から相続登記が義務化され、相続で不動産を取得したことを知った日から3年以内に申請が必要です。正当な理由なく怠ると10万円以下の過料の対象になります。2024年3月以前の相続は、2027年3月31日が期限です。
- 売却の翌年2月16日〜3月15日:譲渡所得の申告:相続登記を済ませて売却し、売った相続人が申告します。
期限の日が土日祝日にあたる場合は、翌平日が期限になります。相続登記の義務化については「相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用」でも解説しています。
相続放棄の前に不動産を売ってはいけない理由
相続放棄を検討している段階で相続財産を売ったり処分したりすると、相続を承認したものとみなされる場合があります(民法921条の法定単純承認)。借金が多いかもしれないときは、不動産の売却活動は相続放棄をするかどうかを決めてから始めましょう。
また、引き渡しまでに相続人への相続登記を済ませる必要があるため、遺産分割協議と相続登記は早めに進めておきましょう。
計算例:2026年4月に親が亡くなった場合のスケジュール【仮定】
ここでは、2026年4月15日に江戸川区に住む父親が亡くなり、子ども2人が自宅(一戸建て)を相続して売ると仮定し、期限を具体的な日付に当てはめます。日付は相続人がその日に死亡を知ったものとして計算した目安で、土日祝日による繰り下げは考慮していません。
| 手続き | 期限の目安 | ポイント |
|---|---|---|
| 相続放棄・限定承認 | 2026年7月15日 | 借金の有無を確認してから判断 |
| 準確定申告 | 2026年8月15日 | 1月1日〜4月15日の年金・家賃収入など |
| 相続税の申告・納税 | 2027年2月15日 | 子ども2人なら基礎控除4,200万円 |
| 相続登記 | 2029年4月15日 | 売るなら売却前に済ませる |
| 2026年中に売った場合の譲渡所得の申告 | 2027年2月16日〜3月15日 | 相続税の申告期限と時期が近い |
| 2027年中に売った場合の譲渡所得の申告 | 2028年2月16日〜3月15日 | 相続税の申告を終えてから売れる |
| 取得費加算の特例を使える売却期限 | 2030年2月15日 | 相続税の申告期限の翌日以後3年 |
| 空き家特例を使える売却期限 | 2027年12月31日 | 特例の適用期限が2027年末のため |
この例で空き家特例を使うなら、「相続から3年後の年末」(2029年12月31日)より先に来る制度の期限、2027年12月31日までに売る必要があります。
売る時期で変わる特例と申告の注意点
相続した不動産を売るときは、「いつ売るか」によって使える特例と申告の手間が変わります。特に、相続税を納めた人の取得費加算の特例と、相続した空き家の3,000万円特別控除(空き家特例)は期限を必ず確認しましょう。
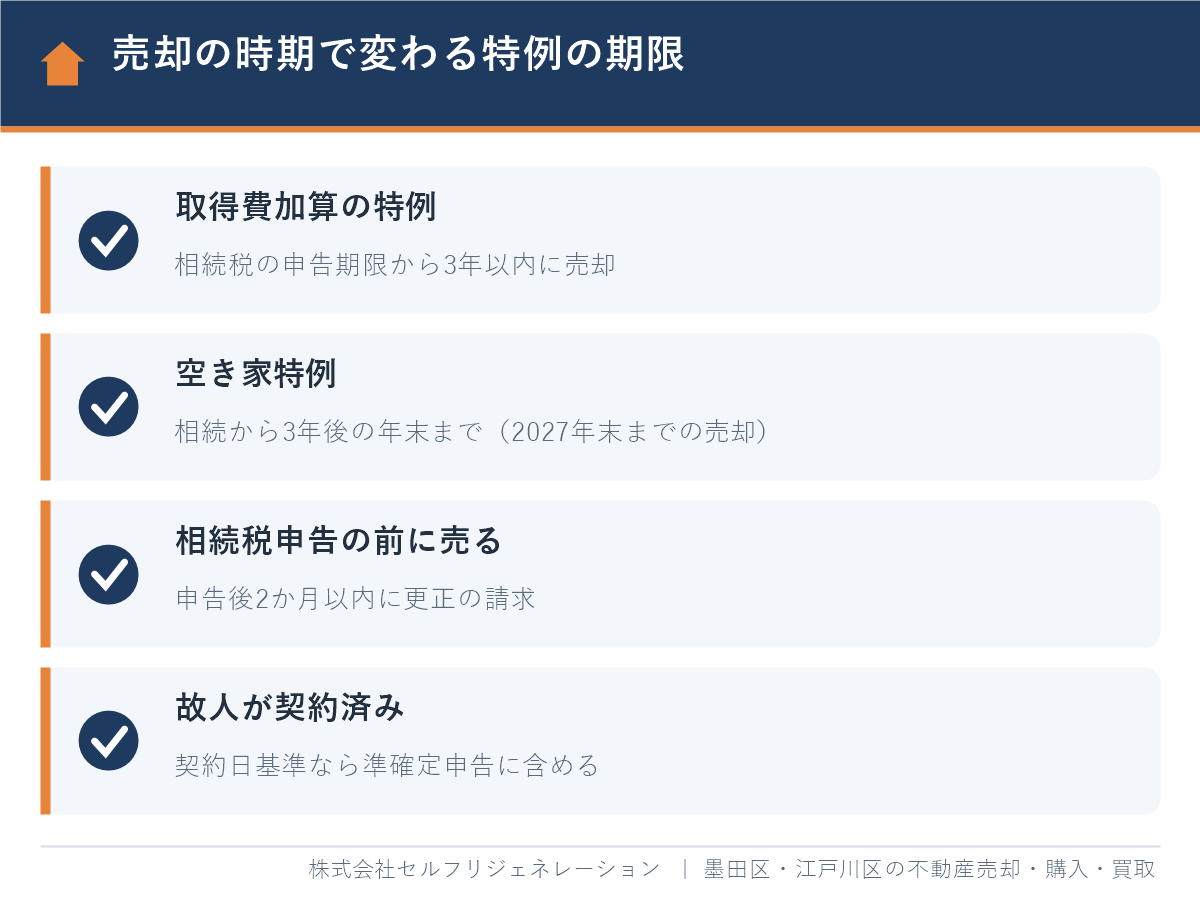
取得費加算の特例:相続税の申告期限から3年以内
取得費加算の特例とは、相続税を納めた人が相続した不動産を売った場合に、納めた相続税のうちその不動産に対応する部分を取得費に加えられる制度のことです。相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売る必要があります(国税庁 No.3267、令和8年4月1日現在法令等)。
相続税の申告より前に売って、譲渡所得の申告期限が先に来る場合は、いったん特例を使わずに譲渡所得を申告・納税し、相続税の申告書を出した日の翌日から2か月以内に更正の請求をすることで特例を受けられます。この2か月は短いため、税理士と連携しておくと安心です。
空き家特例:2027年12月31日までの売却
空き家特例(被相続人の居住用財産に係る譲渡所得の特別控除の特例)は、1981年(昭和56年)5月31日以前に建てられた、亡くなった方が一人で住んでいた家とその敷地を売った場合に、譲渡所得から最大3,000万円(相続人が3人以上なら1人2,000万円)を差し引ける制度です。相続から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの売却が対象です。
空き家特例と取得費加算の特例は、同じ不動産の売却で併用できず、どちらか有利な方を選びます。比較の方法は「【2026年】空き家売却の税制優遇|3,000万円控除と取得費加算の比較」、空き家特例の要件は「【2026年版】空き家売却の方法・費用・特例」、確定申告の書き方と確認書の取り方は「空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方」で解説しています。
故人が生前に売買契約をしていた場合
亡くなった方が売買契約を結び、引き渡し前に亡くなった場合は、どちらの所得として申告するかを選べる場合があります。譲渡の日は原則として引き渡しの日ですが、契約の効力が生じた日(通常は契約日)を選ぶこともでき、契約日を選ぶと故人の譲渡所得として準確定申告に含めます。
国税庁の質疑応答事例では、契約日を選んで故人の譲渡所得として申告する場合、故人の自宅であればマイホームの3,000万円特別控除などの適用を受けられるとされています。引き渡し日を選ぶと相続人の譲渡所得になり、自宅の特例が使えないことがあるため、どちらが有利かを税理士と確認してから申告しましょう。
3つの申告で準備する主な書類の違い
3つの申告では、提出する申告書と添付する書類がそれぞれ違います。戸籍謄本などは必要な通数をまとめて取りましょう。
| 申告 | 主な申告書 | 主な添付・準備書類 |
|---|---|---|
| 準確定申告 | 確定申告書、準確定申告書の付表 | 源泉徴収票、家賃収入の帳簿、医療費の領収書の明細など |
| 相続税の申告 | 相続税の申告書(第1表ほか) | 戸籍謄本、遺産分割協議書、印鑑証明書、固定資産税評価証明書、預金残高証明書など |
| 譲渡所得の申告 | 確定申告書、第三表(分離課税用)、譲渡所得の内訳書 | 売却・購入時の契約書や領収書(原則保管)、特例の添付書類 |
譲渡所得の申告に使う書類の入手先と、取得費が分からないときの調べ方は「土地の売却後の確定申告に必要な書類」で一覧にしています。相続した不動産を売るまでの段取りは「相続した不動産の売却の流れ」もご覧ください。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で相続・売却の申告をするときの窓口と地域事情
墨田区・江戸川区に住んでいた方が亡くなった場合、準確定申告と相続税の申告は故人の住所地を管轄する税務署、相続登記は東京法務局の墨田出張所か江戸川出張所、相続放棄は東京家庭裁判所が窓口です。譲渡所得の申告だけは、売った相続人の住所地の税務署に提出します。
| 窓口 | 所在地 | 主な手続き |
|---|---|---|
| 本所税務署・向島税務署 | 墨田区業平1-7-2/東向島2-7-14 | 墨田区に住んでいた方の準確定申告・相続税の申告 |
| 江戸川北税務署・江戸川南税務署 | 江戸川区平井1-16-11/清新町2-3-13 | 江戸川区に住んでいた方の準確定申告・相続税の申告 |
| 東京法務局 墨田出張所 | 墨田区菊川1-17-13 | 墨田区の不動産の相続登記 |
| 東京法務局 江戸川出張所 | 江戸川区中央1-16-2 | 江戸川区の不動産の相続登記 |
| 東京家庭裁判所 | 千代田区霞が関1-1-2 | 23区に住んでいた方の相続放棄・限定承認 |
出典:国税庁・法務局・裁判所の各案内ページ(2026年10月時点)。税務署の管轄は町名ごとに国税庁ホームページで確認してください。
- 相続人が区外に住んでいると提出先が分かれる:たとえば江戸川区の実家を千葉県在住の子どもが相続して売った場合、準確定申告と相続税の申告は江戸川区の税務署、譲渡所得の申告は千葉県の住所地の税務署です。
- 地価の上昇で相続税の申告が必要になる家庭が増えやすい:墨田区・江戸川区では駅に近い土地を中心に地価が上がっており、自宅と預貯金を合わせると基礎控除を超えるケースがあります。土地の価格の目安は「【2026年】墨田区の土地相場・坪単価」「【2026年】江戸川区の土地相場・坪単価」で確認できます。
- 小規模宅地等の特例を使うと売却の時期に制約が出る:同居していた子どもが自宅の土地に特例を使う場合は、原則として相続税の申告期限まで保有と居住を続ける要件があります。10か月以内に売ると特例が使えなくなることがあるため、売却時期は相続税の申告と合わせて決めましょう。
- 旧耐震の木造住宅が多い:両区には1981年5月以前の木造住宅が多く残り、空き家特例の対象になりやすい一方、耐震改修か取り壊しが必要です。2027年末から逆算して準備しましょう。
墨田区・江戸川区で相続した不動産の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、相続した不動産の売却で、準確定申告・相続税申告・譲渡所得の申告の期限を踏まえた売り出しのスケジュールをご提案しています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、親身な相談対応や、価格設定・進捗の丁寧な報告を評価していただいています。相続した不動産の売却は、相続人どうしの話し合いや税理士・司法書士とのやり取りが重なりやすいため、いつまでに何を決めればよいかを一つずつお伝えしながら進めることを大切にしています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:旧耐震の木造住宅や狭小地など、下町の相続不動産の売り方を熟知しています。
- 業界経験10年以上のスタッフのみが在籍:相続登記や遺産分割の段取りも含めて、売却までの流れをご案内します。
- 顧問弁護士・税理士・FPによる無料相談:準確定申告や相続税申告、取得費加算と空き家特例の選び方など、税金の相談も専門家につなげます。
- 仲介も買取も対応:高く売りたいなら仲介、特例の期限までに早く確実に売りたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:遠方にお住まいの相続人の方も、現地に来ずにご相談いただけます。
相続・売却の申告に関するよくある質問
準確定申告と相続税の申告は何が違いますか?
準確定申告は亡くなった方の1月1日から死亡日までの所得にかかる所得税の申告で、期限は相続開始を知った日の翌日から4か月以内です。相続税の申告は相続人が受け継いだ財産にかかる相続税の申告で、期限は10か月以内です。
相続した不動産を売った税金は相続税の申告で払うのですか?
いいえ、相続した不動産を売った利益は相続人の譲渡所得として、相続税とは別に確定申告します。申告期間は売った年の翌年2月16日〜3月15日で、提出先は売った相続人の住所地の税務署です。
準確定申告は誰がどこに提出しますか?
準確定申告は相続人が、亡くなった方の死亡当時の納税地を管轄する税務署に提出します。相続人が2人以上いる場合は連署で提出するのが原則ですが、各人が別々に提出することもできます。
相続税がかからない場合でも申告は必要ですか?
遺産の合計が「3,000万円+600万円×法定相続人の数」以下なら、相続税の申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告が必要です。
相続税の申告前に不動産を売っても取得費加算の特例は使えますか?
はい、相続税の申告期限の翌日以後3年以内の売却であれば使えます。譲渡所得の申告が先になる場合は、相続税の申告書を出した日の翌日から2か月以内に更正の請求をして特例を受けます。
親が売買契約をした後、引き渡し前に亡くなったら誰が申告しますか?
引き渡し日を譲渡の日とすれば相続人の譲渡所得、契約日を選べば亡くなった親の譲渡所得として準確定申告に含めます。親の自宅だった場合は、契約日を選ぶとマイホームの3,000万円特別控除を使える場合があります。
準確定申告は確定申告書等作成コーナーで作れますか?
国税庁の確定申告書等作成コーナーでは、準確定申告書は作成できません。紙の申告書で提出するか、e-Taxソフトを使って電子申告します。
まとめ|相続と売却の申告は「4か月・10か月・売却の翌年」の順番で
不動産を相続して売る場合、申告は「準確定申告(4か月以内)」「相続税の申告(10か月以内)」「譲渡所得の確定申告(売却の翌年2月16日〜3月15日)」の3つに分かれます。対象・申告する人・提出先がそれぞれ違うため、表で整理してから準備を始めましょう。
売る時期によって、取得費加算の特例や空き家特例を使えるかどうか、申告の順番が変わります。相続放棄の期限や相続登記の義務も踏まえて、売り出しの時期を決めることが大切です。
墨田区・江戸川区で相続した不動産の売却や税金に迷ったら、無料査定や無料相談からお気軽にお問い合わせください。
参考:国税庁「No.2022 確定申告を要する人が死亡したとき(準確定申告)」/国税庁「所得税及び復興特別所得税の準確定申告のe-Tax対応について」/国税庁「No.4205 相続税の申告と納税」/国税庁「No.4152 相続税の計算」/国税庁「No.4208 相続財産が分割されていないときの申告」/国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」/国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」/国税庁 質疑応答事例「居住用財産の譲渡契約を締結した者が所有権移転登記及び代金決済を行う前に死亡した場合」/法務省「相続登記の申請義務化について」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月5日
墨田区・江戸川区の相続不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド