「親が亡くなってから慌ただしく、相続の手続きを後回しにしていたら期限が過ぎていた」「期限を過ぎたら罰金があるのか、もう手遅れなのか」と不安になっている方は少なくありません。相続の手続きには、3か月・4か月・10か月・3年・10年と、性質の違う期限がいくつもあります。
この記事では、2026年10月時点の国税庁・法務省・裁判所の情報をもとに、相続の手続き期限が過ぎたときのペナルティと、過ぎてしまった後でも使える救済策を解説します。
- 相続の主な期限の一覧と、期限を過ぎたときに起きること
- 相続放棄の3か月を過ぎた場合の扱いと、熟慮期間の伸長
- 相続税・準確定申告が遅れたときの無申告加算税・延滞税(計算例つき)
- 相続登記の過料、遺言書の検認、遺産分割の10年ルール
- 墨田区・江戸川区で相続した不動産の手続きが遅れたときの窓口と注意点
結論から言うと、期限を過ぎても多くの手続きは「今からでもできる」ものです。ただし、相続放棄だけは原則としてやり直しがきかず、税金は遅れた日数に応じて負担が増えるため、気づいた時点ですぐに動くことが大切です。
この記事の結論
- 相続放棄・限定承認の期限は、相続の開始を知った時から3か月です。過ぎると原則として借金も含めて相続したことになります(民法915条・921条)。
- 相続税の申告が10か月の期限に遅れると、無申告加算税(自主申告なら5%)と延滞税(2026年は年2.8%〜9.1%)がかかります。
- 期限から1か月以内に自主的に申告し、税金を期限内に全額納めているなどの条件を満たせば、無申告加算税はかかりません。
- 相続登記は不動産の取得を知った日から3年以内が義務で、正当な理由なく怠ると10万円以下の過料の対象です。2024年3月以前の相続は2027年3月31日が期限です。
- 遺産分割に期限はありませんが、相続開始から10年を過ぎると特別受益・寄与分を主張できず、原則として法定相続分で分けることになります。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
相続の手続き期限の一覧|過ぎたらどうなるか早見表
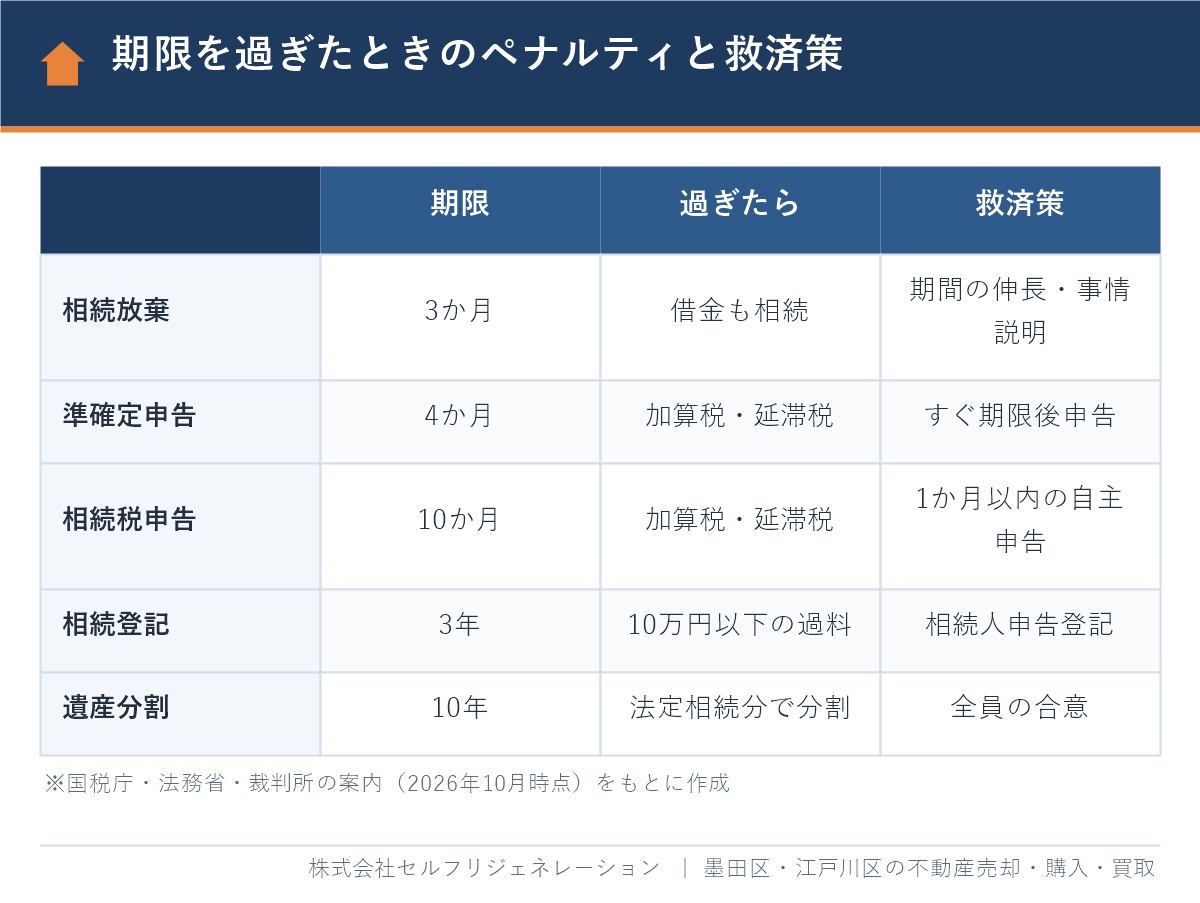
相続の手続きで期限が決まっている主なものは、相続放棄(3か月)、準確定申告(4か月)、相続税の申告(10か月)、相続登記(3年)、遺産分割で具体的相続分を主張できる期間(10年)です。期限を過ぎたときの結果は、手続きによって「やり直しがきかないもの」「お金で負担が増えるもの」「過料の対象になるもの」に分かれます。
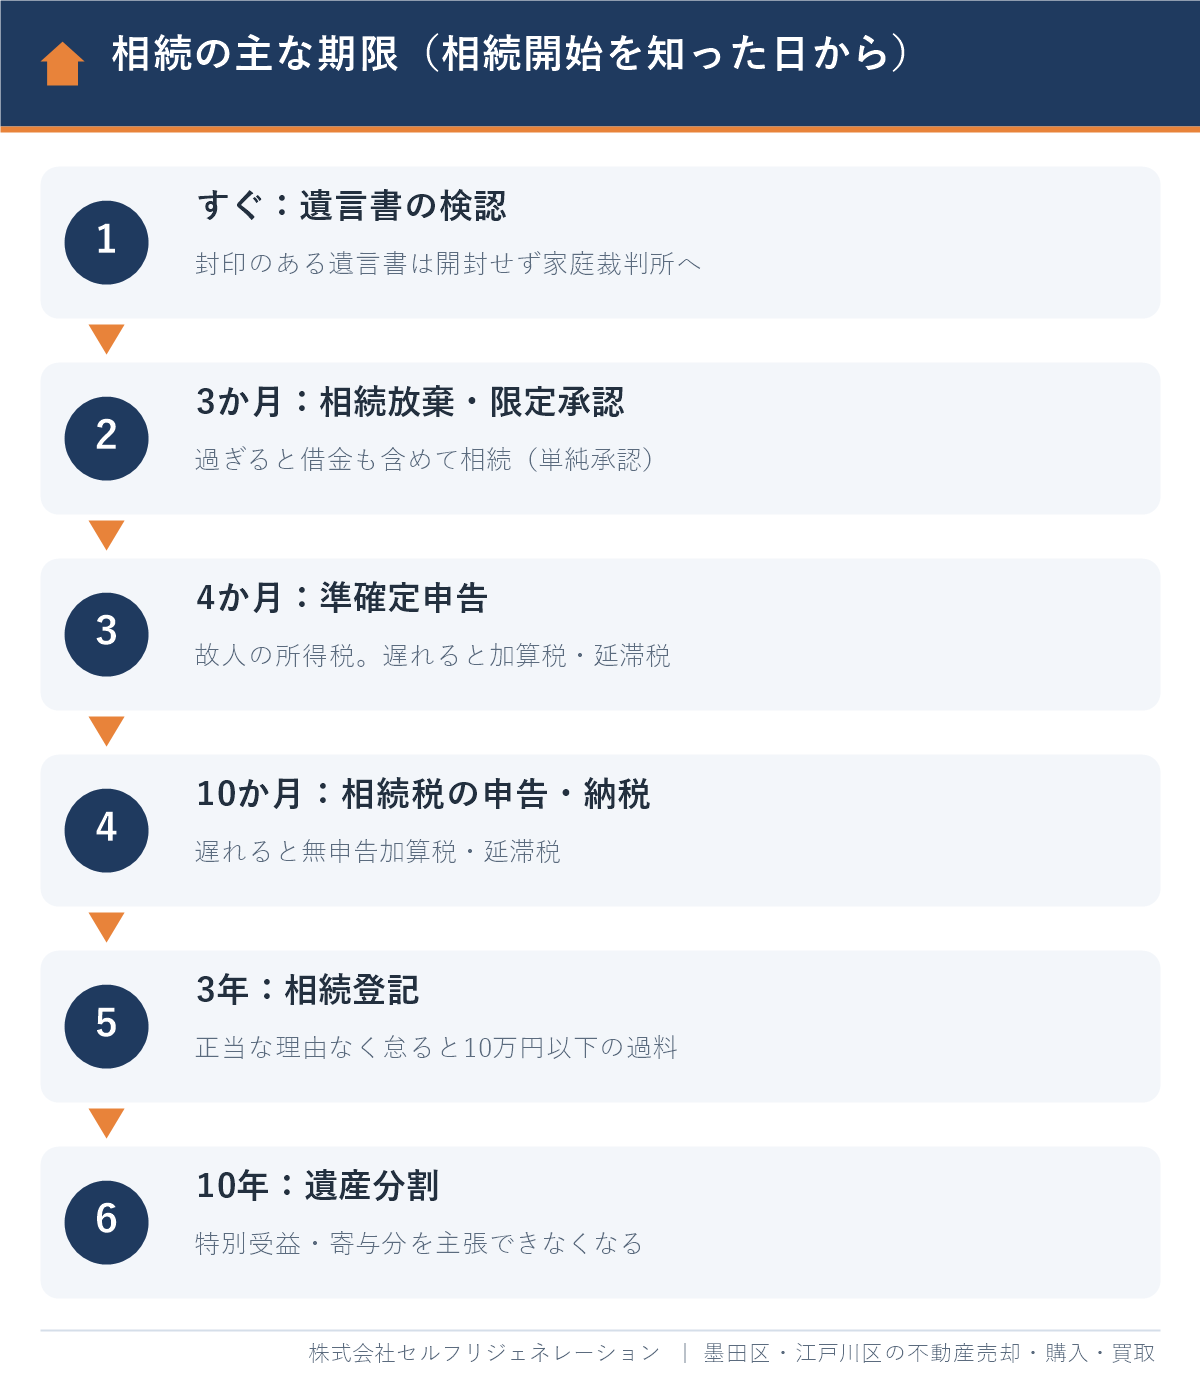
| 手続き | 期限 | 過ぎたらどうなるか | 根拠 |
|---|---|---|---|
| 遺言書の検認 | 遺言書を見つけたら遅滞なく | 検認せずに開封・執行すると5万円以下の過料 | 民法1004条・1005条 |
| 相続放棄・限定承認 | 相続の開始を知った時から3か月 | 単純承認となり、借金も含めて相続 | 民法915条・921条 |
| 準確定申告 | 相続の開始を知った日の翌日から4か月 | 無申告加算税・延滞税 | 所得税法125条 |
| 相続税の申告・納税 | 死亡を知った日の翌日から10か月 | 無申告加算税・延滞税、延納・物納の申請ができない | 相続税法27条 |
| 相続登記 | 取得を知った日から3年 | 10万円以下の過料の対象 | 不動産登記法76条の2 |
| 遺留分侵害額の請求 | 侵害を知った時から1年(相続開始から10年) | 時効で請求できなくなる | 民法1048条 |
| 遺産分割(具体的相続分) | 相続開始から10年 | 特別受益・寄与分を主張できなくなる | 民法904条の3 |
出典:国税庁タックスアンサー No.4205・No.2022(令和8年4月1日現在法令等)、法務省「相続登記の申請義務化について」、裁判所「相続の放棄の申述」(いずれも2026年10月時点で確認)。
手続き全体の流れは「相続手続きの流れを徹底解説」もあわせてご覧ください。
相続放棄の3か月を過ぎたら|原則は単純承認、例外的に認められる場合も
相続放棄や限定承認をしないまま3か月が過ぎると、原則として「単純承認」をしたものとみなされ、預貯金や不動産だけでなく借金も法定相続分に応じて引き継ぎます(民法921条2号)。単純承認とは、亡くなった方の財産と負債をすべてそのまま受け継ぐことです。
3か月の期間は「熟慮期間」と呼ばれ、亡くなった日ではなく、自分が相続人になったことを知った時から数えます。たとえば疎遠だった親族の死亡を半年後に知った場合は、知った時から3か月です。
期限前なら「熟慮期間の伸長」を申し立てる
財産や借金の調査が3か月で終わりそうにない場合は、期限が来る前に家庭裁判所へ「相続の承認又は放棄の期間の伸長」を申し立てることで、期間を延ばしてもらえることがあります。伸長の申立ては3か月が過ぎてからではできないため、迷ったら早めに申し立てましょう。
3か月を過ぎた後でも放棄が認められるケース
最高裁判所の判例(昭和59年4月27日判決)では、相続財産がまったく無いと信じ、そう信じたことに相当な理由がある場合は、財産や借金の存在を知った時から3か月を数えるとされています。たとえば「亡くなった親に財産も借金も無いと思っていたら、1年後に金融機関から督促状が届いた」ようなケースです。
ただし、相続財産の一部を売ったり使ったりした後は、法定単純承認となり放棄が認められない可能性が高くなります(民法921条1号)。放棄を考えている間は、実家の売却や家財の処分を始めないことが重要です。
相続放棄と限定承認の違い
| 項目 | 相続放棄 | 限定承認 |
|---|---|---|
| 内容 | 財産も借金も一切引き継がない | プラスの財産の範囲内で借金を返す |
| 手続きする人 | 相続人が1人ずつ単独でできる | 相続人全員が共同で申述 |
| 期限 | 知った時から3か月 | 知った時から3か月 |
| 費用(収入印紙) | 申述人1人につき800円 | 800円 |
| 税金の注意点 | 放棄した人は相続税の基礎控除の人数には含まれる | 不動産は時価で譲渡したとみなされ、準確定申告が必要になることがある |
相続の種類の違いは「相続の種類と違い」でも解説しています。
相続税の申告期限(10か月)を過ぎたら|無申告加算税と延滞税
相続税の申告期限を過ぎても、期限後申告をすることはできます。ただし、本来の相続税に加えて、無申告加算税と延滞税がかかります(国税庁 No.4205、令和8年4月1日現在法令等)。
無申告加算税とは、期限までに申告しなかったことに対する行政上のペナルティとして課される税金のことです。延滞税とは、期限までに納めなかった税金に対する利息に当たる税金のことです。
無申告加算税の割合
無申告加算税の割合は、税務署から調査の通知を受ける前に自分から申告したかどうかで大きく変わります。
| 申告のタイミング | 50万円以下の部分 | 50万円超300万円以下の部分 | 300万円超の部分 |
|---|---|---|---|
| 調査の通知前に自主的に申告 | 5% | 5% | 5% |
| 調査の通知後、調査の前に申告 | 10% | 15% | 25% |
| 調査を受けた後の申告・決定 | 15% | 20% | 30% |
出典:国税庁 タックスアンサー No.2024「確定申告を忘れたとき」(令和8年4月1日現在法令等)。300万円超の区分は2024年1月1日以後に法定申告期限が来るものに適用されます。財産を隠したり仮装したりしていた場合は、無申告加算税に代えて40%の重加算税がかかります。
1か月以内の自主申告なら無申告加算税がかからない
次の条件をすべて満たす場合は、無申告加算税はかかりません。
- 期限後申告が、法定申告期限から1か月以内に自主的に行われている
- 期限内に申告する意思があったと認められる(申告期限までに税額の全額を納付している、過去5年以内に無申告加算税や重加算税を課されていないなど)
うっかり期限を過ぎてしまっても、1か月以内であれば加算税をゼロにできる可能性があります。気づいた日が最も負担の少ない日だと考えて、すぐに申告しましょう。
延滞税の割合(2026年)
延滞税の割合は、2026年1月1日〜12月31日の期間について、納期限の翌日から2か月以内が年2.8%、2か月を過ぎると年9.1%です(国税庁 No.9205、令和8年4月1日現在法令等)。期限後申告の場合は、申告書を出した日が納期限になるため、申告と同時に納付すれば、遅れた期間には年2.8%が適用されます。申告後も納付を2か月以上遅らせると、年9.1%に上がります。
期限後申告でも使える特例、使えなくなる手続き
- 小規模宅地等の特例・配偶者の税額軽減:遺産分割が済んでいれば、期限後申告でも適用を受けられます。小規模宅地等の特例とは、亡くなった方の自宅の土地などを一定の親族が相続した場合に、330㎡までの部分の評価額を最大80%減らせる制度のことです。
- 未分割のまま申告する場合:申告書に「申告期限後3年以内の分割見込書」を付けておかないと、後から分割しても上記の特例を使えなくなります。
- 延納・物納:分割払い(延納)や不動産などでの納付(物納)は、申告期限までに申請する必要があります。
なお、小規模宅地等の特例の自宅の土地(特定居住用宅地等)の上限は、2014年までの相続では240㎡でしたが、2015年1月1日以後の相続では330㎡です。事業用は400㎡、貸付用は200㎡が上限です。古い情報のまま判断しないよう注意しましょう。
計算例:相続税500万円の申告が3か月遅れた場合【仮定】
ここでは、本来納めるべき相続税が500万円で、申告期限から92日遅れて期限後申告をし、同じ日に全額納付したと仮定して、ペナルティの目安を計算します。数値はすべて仮定で、端数処理は簡略化しています。
| ケース | 無申告加算税 | 延滞税(年2.8%・92日) | 合計の目安 |
|---|---|---|---|
| 調査の通知前に自主申告 | 25万円(500万円×5%) | 約3.5万円 | 約28.5万円 |
| 調査の通知後、調査前に申告 | 92.5万円(5万円+37.5万円+50万円) | 約3.5万円 | 約96万円 |
| 調査を受けた後の申告・決定 | 117.5万円(7.5万円+50万円+60万円) | 約3.5万円 | 約121万円 |
延滞税は「500万円×2.8%×92日÷365日」で約3.5万円です。同じ遅れでも、自主的に申告するかどうかで負担が90万円以上変わることがわかります。期限に気づいたら、税務署から連絡が来る前に税理士に相談し、申告を急ぎましょう。
準確定申告の期限(4か月)を過ぎたら
準確定申告とは、亡くなった方のその年1月1日から死亡日までの所得について、相続人が代わりに行う確定申告のことです。期限の4か月を過ぎて納める税金がある場合は、相続税と同じく無申告加算税と延滞税がかかります(国税庁 No.2022・No.2024、令和8年4月1日現在法令等)。
一方で、医療費控除などで税金が戻る「還付申告」だけの場合は、ペナルティはありません。還付申告は、申告できる日から5年以内であれば提出できます。
- 賃貸アパートや駐車場の収入があった方:死亡日までの家賃収入について準確定申告が必要なことが多いです。
- 亡くなった年に不動産を売っていた方:引き渡しまで済んでいれば、譲渡所得を準確定申告に含めます。
- 相続税の計算との関係:準確定申告で納めた所得税は、相続税の計算で債務として差し引けます。
準確定申告・相続税申告・譲渡所得の申告の違いと順番は「【2026年版】不動産の相続・売却で必要な申告|準確定・相続税との違いと順番」で詳しく解説しています。
相続登記の期限(3年)を過ぎたら|10万円以下の過料と相続人申告登記
相続登記は2024年4月1日から義務になり、相続で不動産を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく怠ると10万円以下の過料の対象になります。2024年3月31日以前に開始した相続も対象で、期限は2027年3月31日です(法務省、2026年10月時点)。
相続登記とは、亡くなった方の名義の不動産を、相続した人の名義に変える登記のことです。過料は、法務局の登記官から申請を促す催告を受けても、正当な理由なく申請しなかった場合に、裁判所に通知されて科される流れです。
遺産分割がまとまらないときは「相続人申告登記」
相続人申告登記とは、自分が相続人であることを法務局に申し出るだけで、相続登記の義務を果たしたことにできる制度です。相続人が1人で申し出ることができ、遺産分割協議がまとまっていなくても利用できます。ただし、相続人申告登記だけでは不動産を売ることはできず、売る前には通常の相続登記が必要です。
住所変更登記も2026年4月1日から義務に
2026年4月1日からは、登記名義人の住所や氏名が変わった場合に、変更から2年以内に変更登記をすることも義務になりました。正当な理由なく怠ると5万円以下の過料の対象です。相続した実家に住所を移した方や、引っ越しをした相続人の方は注意しましょう。
相続登記の義務化の詳しい内容は「相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用」でも紹介しています。
遺言書の検認・遺産分割・遺留分の期限
遺言書の検認は「見つけたら遅滞なく」、遺留分の請求は「知ってから1年」、遺産分割は「10年を過ぎると不利になる」というように、期限の性質がそれぞれ違います。
遺言書の検認
検認とは、家庭裁判所で相続人の立ち会いのもと遺言書の状態や内容を確認し、偽造や変造を防ぐための手続きのことです。自宅で見つかった自筆の遺言書や、封のされた遺言書は、開封せずに家庭裁判所へ検認を申し立てます。検認をせずに遺言を執行したり、家庭裁判所の外で開封したりすると、5万円以下の過料の対象になります(民法1005条)。
ただし、検認せずに開封しても遺言書そのものが無効になるわけではありません。また、公正証書遺言と、法務局の自筆証書遺言書保管制度(2020年7月10日開始)で保管されていた遺言書は、検認が不要です。不動産の名義変更や売却には検認済証明書が必要になるため、見つけたらまず検認を進めましょう。
遺産分割の10年ルール
遺産分割そのものに期限はありません。ただし、2023年4月1日施行の改正民法により、相続開始から10年を過ぎた後の遺産分割では、生前贈与などの特別受益や、介護などの寄与分を主張できず、原則として法定相続分で分けることになりました。2023年3月以前に開始した相続にも適用され、すでに10年を過ぎていた場合でも、2028年3月31日までは猶予されています。
遺留分侵害額の請求
遺留分とは、兄弟姉妹以外の相続人に法律で保障された最低限の取り分のことです。遺言などで取り分を侵害された場合の請求は、相続の開始と侵害を知った時から1年、または相続開始から10年で、時効などにより請求できなくなります(民法1048条)。
期限を過ぎてしまったときの対処手順
期限を過ぎていることに気づいたら、①遅れている手続きを洗い出す、②お金の負担が増える税金の申告を最優先にする、③登記と遺産分割を進める、の順番で対処します。
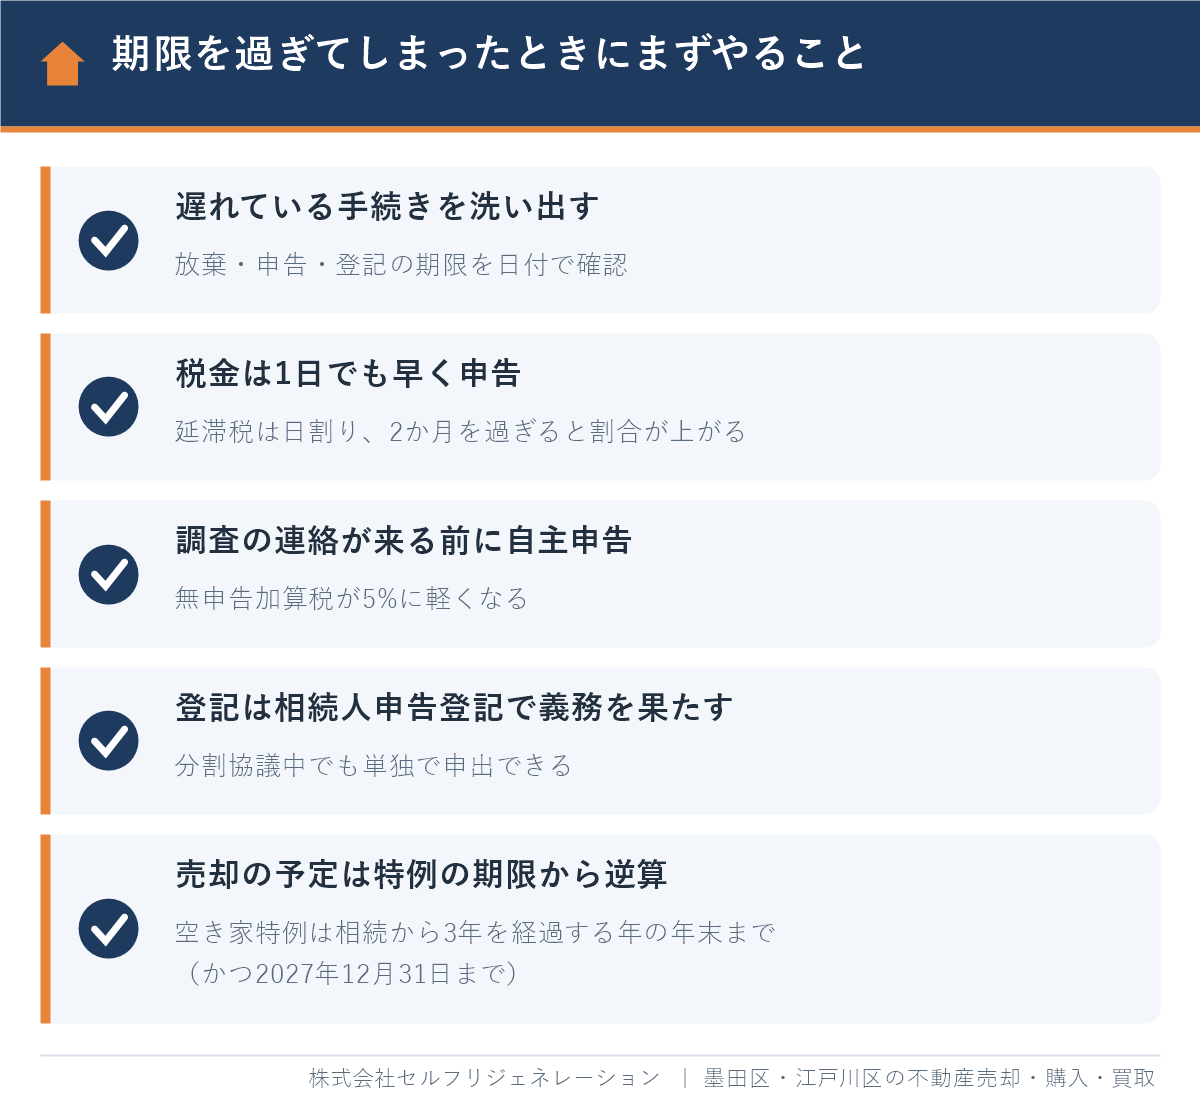
- 期限を日付で確認する:相続の開始を知った日を基準に、相続放棄・準確定申告・相続税申告・相続登記の期限を一覧にします。土日祝日に当たる場合は翌平日が期限です。
- 相続放棄の可能性を判断する:借金が見つかった場合は、財産に手をつけずに、弁護士や司法書士に放棄が認められる余地があるか相談します。
- 税金の申告を急ぐ:税務署から調査の連絡が来る前に期限後申告をすれば、無申告加算税は5%で済みます。期限から1か月以内なら、かからない可能性もあります。
- 相続登記か相続人申告登記をする:分割協議がまとまっているなら相続登記、まとまっていないならまず相続人申告登記で義務を果たします。
- 不動産を売るなら特例の期限から逆算する:相続した空き家の3,000万円特別控除(空き家特例)は相続から3年を経過する年の年末まで(かつ2027年12月31日まで)の売却が対象で、相続税の取得費加算の特例は申告期限から3年以内の売却が対象です。
相続した不動産を売るまでの段取りは「【2026年版】相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」、空き家特例の要件と期限は「【2026年版】空き家売却の方法・費用・特例|3,000万円控除の要件と期限」、取得費加算との比較は「【2026年】空き家売却の税制優遇|3,000万円控除と取得費加算の比較」で解説しています。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で相続の期限が過ぎたときの窓口と地域事情
墨田区・江戸川区に住んでいた方の相続では、相続放棄は東京家庭裁判所、相続税と準確定申告は故人の住所地の税務署、相続登記は東京法務局の墨田出張所または江戸川出張所が窓口です。
| 窓口 | 所在地 | 主な手続き |
|---|---|---|
| 東京家庭裁判所 | 千代田区霞が関1-1-2 | 相続放棄・限定承認、熟慮期間の伸長、遺言書の検認 |
| 本所税務署・向島税務署 | 墨田区業平1-7-2/東向島2-7-14 | 墨田区に住んでいた方の相続税申告・準確定申告 |
| 江戸川北税務署・江戸川南税務署 | 江戸川区平井1-16-11/清新町2-3-13 | 江戸川区に住んでいた方の相続税申告・準確定申告 |
| 東京法務局 墨田出張所 | 墨田区菊川1-17-13 | 墨田区の不動産の相続登記・相続人申告登記 |
| 東京法務局 江戸川出張所 | 江戸川区中央1-16-2 | 江戸川区の不動産の相続登記・相続人申告登記 |
出典:裁判所・国税庁・法務局の各案内ページ(2026年10月時点)。税務署の管轄は町名ごとに国税庁ホームページで確認してください。
- 地価の上昇で相続税の申告が必要になる家庭がある:墨田区・江戸川区では駅に近い土地を中心に地価が上がっており、自宅と預貯金を合わせると基礎控除(3,000万円+600万円×法定相続人の数)を超えることがあります。「うちは関係ない」と思って期限を過ぎるケースがあるため、土地の価格の目安を「【2026年】墨田区の土地相場・坪単価」「【2026年】江戸川区の土地相場・坪単価」で確認しておきましょう。
- 古い木造住宅と共有名義の土地が多い:両区には昭和の木造住宅や、何代も前の名義のまま残っている土地が少なくありません。相続登記が何代も遅れていると、相続人が数十人に増え、売却までに数年かかることもあります。
- 空き家のまま放置すると固定資産税が上がることがある:2023年12月施行の改正空家法により、管理が不十分な「管理不全空家」として区から勧告を受けると、土地の固定資産税の住宅用地特例が外れます。手続きが遅れている間も、実家の管理は続けましょう。
- 水害リスクの高い地域では売却の準備に時間がかかる:江戸川区や墨田区の東部はゼロメートル地帯が広がり、重要事項説明で水害ハザードマップの説明が必要です。特例の期限から逆算して、早めに査定と書類の準備を始めることをおすすめします。
墨田区・江戸川区で相続した不動産を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、相続の期限が迫っている、または過ぎてしまった方から、相続した不動産の売却のご相談を多くいただいています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗報告を評価していただいています。期限が絡む相続不動産の売却では、「いつまでに何を決めるか」を相続人の皆さまと共有しながら進めることが大切だと考えています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:古い木造住宅、狭小地、共有名義の土地など、下町の相続不動産の売り方を熟知しています。
- 業界経験10年以上のスタッフのみが在籍:相続登記や遺産分割の段取りも含めて、売却までの流れをご案内します。
- 顧問弁護士・税理士・FPによる無料相談:相続放棄の可否、期限後申告、特例の選び方など、専門家につないでご相談いただけます。
- 仲介も買取も対応:時間をかけて高く売りたいなら仲介、相続税の納税資金や特例の期限に間に合わせたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:遠方にお住まいの相続人の方も、現地に来ずにご相談いただけます。
相続による不動産売却の詳しいサポート内容は「相続による不動産売却のご相談」をご覧ください。
相続の期限が過ぎたときによくある質問
相続の手続き期限を過ぎたら罰金はありますか?
手続きによってはあります。相続税や準確定申告が遅れると無申告加算税と延滞税がかかり、相続登記を正当な理由なく3年以上怠ると10万円以下の過料の対象になります。
相続放棄の期限の3か月を過ぎたらもう放棄できませんか?
原則として放棄できず、借金も含めて相続したことになります。ただし、相続財産がまったく無いと信じる相当な理由があった場合などは、借金の存在を知った時から3か月以内であれば、放棄が認められることがあります。
相続税の申告が1日でも遅れたら加算税がかかりますか?
期限から1か月以内に自主的に申告し、期限までに税額を全額納付しているなどの条件を満たせば、無申告加算税はかかりません。条件を満たさない場合でも、税務署の調査の通知前に自主的に申告すれば無申告加算税は5%で済みます。
相続税の期限後申告でも小規模宅地等の特例は使えますか?
遺産分割が済んでいれば、期限後申告でも小規模宅地等の特例や配偶者の税額軽減を使えます。未分割のまま申告する場合は、申告期限後3年以内の分割見込書を付けておく必要があります。
相続登記をしないまま3年を過ぎたらすぐに過料を払うのですか?
すぐに払うわけではなく、法務局から申請の催告を受けても正当な理由なく申請しない場合に、裁判所の判断で10万円以下の過料が科されます。遺産分割がまとまらない場合は、相続人申告登記をすれば義務を果たしたことになります。
遺言書を検認せずに開封してしまったら遺言は無効になりますか?
開封しただけで遺言書が無効になることはありません。ただし、5万円以下の過料の対象になる可能性があり、検認の手続きは開封後も必要です。
遺産分割に期限はありますか?
遺産分割そのものに期限はありませんが、相続開始から10年を過ぎると特別受益や寄与分を主張できず、原則として法定相続分で分けることになります。2023年3月以前の相続で既に10年を過ぎている場合は、2028年3月31日まで猶予があります。
まとめ|相続の期限が過ぎたら「税金→登記→分割」の順で今すぐ対処
相続の手続き期限を過ぎても、相続税や準確定申告、相続登記、遺産分割の多くは今からでも手続きできます。ただし、相続放棄の3か月は原則として取り戻せず、税金は遅れるほど延滞税が増え、調査の後では加算税が大きく上がります。
気づいた時点で期限を日付で整理し、税金の申告を最優先に、次に相続登記、遺産分割の順で進めましょう。不動産を売る予定がある場合は、空き家特例(相続から3年を経過する年の年末まで、かつ2027年12月31日まで)や取得費加算の特例の期限から逆算して準備することが大切です。
墨田区・江戸川区で相続した不動産の扱いに迷ったら、無料査定や無料相談からお気軽にお問い合わせください。
参考:裁判所「相続の放棄の申述」/国税庁「No.4205 相続税の申告と納税」/国税庁「No.2024 確定申告を忘れたとき」/国税庁「No.9205 延滞税について」/国税庁「No.2022 確定申告を要する人が死亡したとき(準確定申告)」/法務省「相続登記の申請義務化について」/法務省「具体的相続分による遺産分割の時的限界」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の相続不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド