
「家を売った年も、今の住宅ローン控除は受けられるの?」「買い替えた新しい家で住宅ローン控除を使いたいけれど、売った家の3,000万円控除とどちらを使えばいい?」。住み替えの年は、売った家(旧居)と買った家(新居)の両方が関係するため、住宅ローン控除の扱いが分かりにくくなります。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)と令和8年度税制改正をもとに、家を売った年・買い替えた年の住宅ローン控除に絞って解説します。
- 売った家の住宅ローン控除は、売った年に受けられるのか
- 新居の住宅ローン控除が使える年・使えない年(6年ルール)
- 売り先行・買い先行・同時のパターン別の年ごとの扱い
- 売却益で所得要件を超える、修正申告が必要になるなどの落とし穴
- 墨田区・江戸川区で買い替えるときの確認ポイント
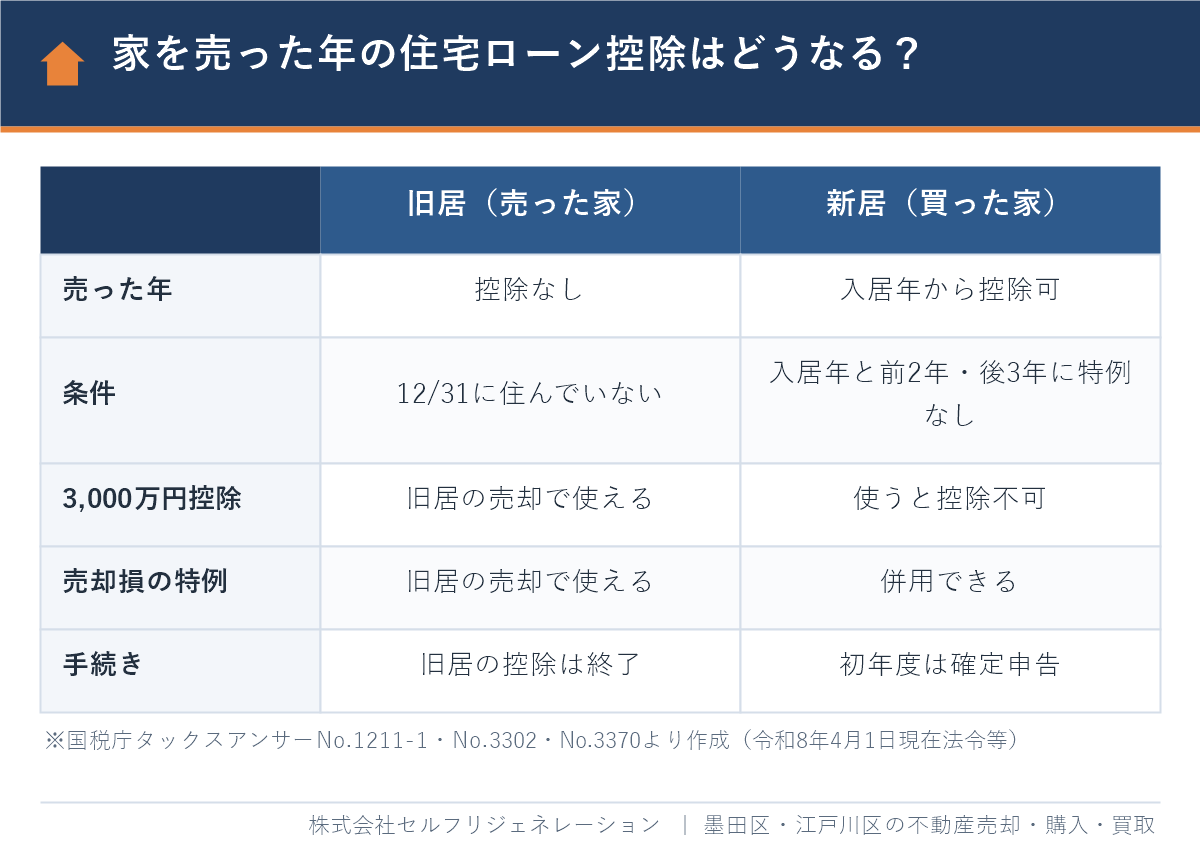
結論から言うと、売った家の住宅ローン控除は売った年から受けられません。新居の住宅ローン控除は入居した年から受けられますが、売った家で3,000万円控除などの特例を使うと、一定の期間は使えなくなります。
この記事の結論
- 売った家(旧居)の住宅ローン控除は、その年の12月31日に住んでいないため、売った年の分から受けられません。
- 新居の住宅ローン控除は入居した年から受けられ、売った年と同じ年に入居すれば、その年から控除が始まります。
- 旧居の売却で3,000万円控除・軽減税率・買換え特例を使うと、新居の入居年と前2年・後3年の計6年間は住宅ローン控除が使えません。
- 新居の住宅ローン控除を受けた後、入居の翌年から3年以内に旧居を売って特例を使うと、さかのぼって修正申告が必要です。
- 売却で損失が出た場合は、損益通算・繰越控除の特例と新居の住宅ローン控除を併用できます(2027年12月31日までの売却が対象)。
家を売った年に住宅ローン控除は受けられる?基本のルール
家を売った年は、売った家の住宅ローン控除は受けられません。一方で、新しく買った家の住宅ローン控除は、入居した年から受けられる可能性があります。「どの家の控除か」を分けて考えるのがポイントです。
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンを使って家を買った人が、年末のローン残高の0.7%を一定期間、所得税(引ききれない分は一部住民税)から差し引ける制度です。国税庁No.1211-1によると、2026年10月時点では2030年12月31日までに入居した場合が対象になっています。
この控除には、その年の12月31日まで引き続きその家に住んでいることという要件があります。年の途中で家を売って引っ越すと、売った年の12月31日にはその家に住んでいないため、旧居の控除はその年の分から受けられなくなります。売却代金でローンを完済すれば、年末残高もなくなります。
| 家 | 売った年(=引っ越した年) | 理由 |
|---|---|---|
| 旧居(売った家) | 受けられない | 12月31日に住んでいない/ローンを完済している |
| 新居(同じ年に入居) | 受けられる(6年ルールに注意) | 12月31日に住んでいて、ローン残高がある |
| 新居(翌年以降に入居) | その年はなし。入居年から | 控除は入居した年から始まる |
出典:国税庁タックスアンサーNo.1211-1(令和8年4月1日現在法令等)。旧居の控除期間が残っていても、売った後に残りの期間を新居へ引き継ぐことはできません。新居は新居として、あらためて要件を満たすかを判定します。
新居の住宅ローン控除が使えなくなる「6年ルール」
新居の住宅ローン控除を受けるには、新居に入居した年とその前2年・後3年の計6年間に、旧居などの売却で特定の譲渡特例を使っていないことが必要です。これが買い替えで最も注意したいルールです。
国税庁No.1211-1で対象とされている主な譲渡特例は次のとおりです。
- 居住用財産を譲渡した場合の3,000万円の特別控除(いわゆる3,000万円控除)
- 居住用財産を譲渡した場合の長期譲渡所得の課税の特例(軽減税率の特例)
- 特定の居住用財産の買換え・交換の特例
- 既成市街地等内にある土地等の中高層耐火建築物等の建設のための買換え・交換の特例
反対に、売却で損失が出たときの「居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除」は、このリストに入っていません。損失が出た場合は、新居の住宅ローン控除と一緒に使えます。
何年に入居すれば新居の控除を使える?
旧居を売った年に3,000万円控除などを使った場合、新居の住宅ローン控除が使えるのは、売った年の3年後以降に入居したときです。売った年が新居の入居年の「前2年」に入らなくなるためです。
| 旧居の売却(特例を使用) | 新居の入居年 | 新居の住宅ローン控除 |
|---|---|---|
| 2026年 | 2026年(同じ年) | 使えない(入居年) |
| 2026年 | 2027年 | 使えない(前1年) |
| 2026年 | 2028年 | 使えない(前2年) |
| 2026年 | 2029年 | 使える |
| 2026年 | 2023年(先に入居済み) | 使えない(後3年)→修正申告が必要 |
出典:国税庁タックスアンサーNo.1211-1の要件から作成。2020年3月31日以前の売却では「前後2年の計5年間」でしたが、現在は前2年・後3年の計6年間です。
売り先行・買い先行・同時:パターン別の年ごとの扱い
住宅ローン控除の扱いは、売るのが先か買うのが先かで変わります。どのパターンでも、旧居の控除は住まなくなった年から終わり、新居の控除は入居した年から始まります。以下はすべて説明のための仮定の例です。
パターン1:売り先行(先に売って、仮住まいの後に新居へ)
2026年6月に旧居を売って賃貸に仮住まいし、2027年3月に新居へ入居したとします。
- 2026年:旧居は12月31日に住んでいないので控除なし。新居はまだ入居していないので控除なし。
- 2027年以降:新居の控除が始まります。ただし、2026年の売却で3,000万円控除を使った場合、2026年は2027年入居の「前1年」にあたるため、新居の控除は使えません。
売り先行では、売却の年に旧居・新居のどちらの控除もない「空白の年」ができやすい点に注意しましょう。
パターン2:売りと買いを同じ年に行う
2026年中に旧居を売り、同じ年に新居へ入居したとします。旧居は2026年分から控除なし、新居は2026年分から控除の対象になります。ただし、旧居の売却で3,000万円控除などを使えば、新居の控除は使えません。売却益が出るなら、どちらを使うか事前に決めておく必要があります。
パターン3:買い先行(先に新居に入居し、後から旧居を売る)
2026年4月に新居へ入居し、2027年に旧居を売ったとします。
- 2026年:新居の控除を受けられます(旧居は年末に住んでいないので控除なし)。
- 2027年:旧居の売却で3,000万円控除を使うと、2027年は新居の入居年の「後1年」にあたるため、新居の控除はさかのぼって使えなくなります。
国税庁の質疑応答事例によると、この場合は、旧居を売った年分の確定申告期限までに、すでに受けた住宅ローン控除の年分について修正申告書などを提出し、控除された税額を納めなければなりません。2027年に売った場合の期限は、2027年分の確定申告期限である2028年3月15日です。
また、3,000万円控除は、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります(国税庁No.3302)。2026年4月に旧居から引っ越した場合は、2029年12月31日までに売らないと3,000万円控除自体が使えません。
3,000万円控除と住宅ローン控除はどちらを選ぶ?
売却で利益が出た場合は、「3,000万円控除などで減る税金」と「新居の住宅ローン控除で戻る税金の総額」を比べて、多い方を選びます。売却益が大きいほど3,000万円控除が有利になりやすく、売却益が小さいほど住宅ローン控除が有利になりやすいです。
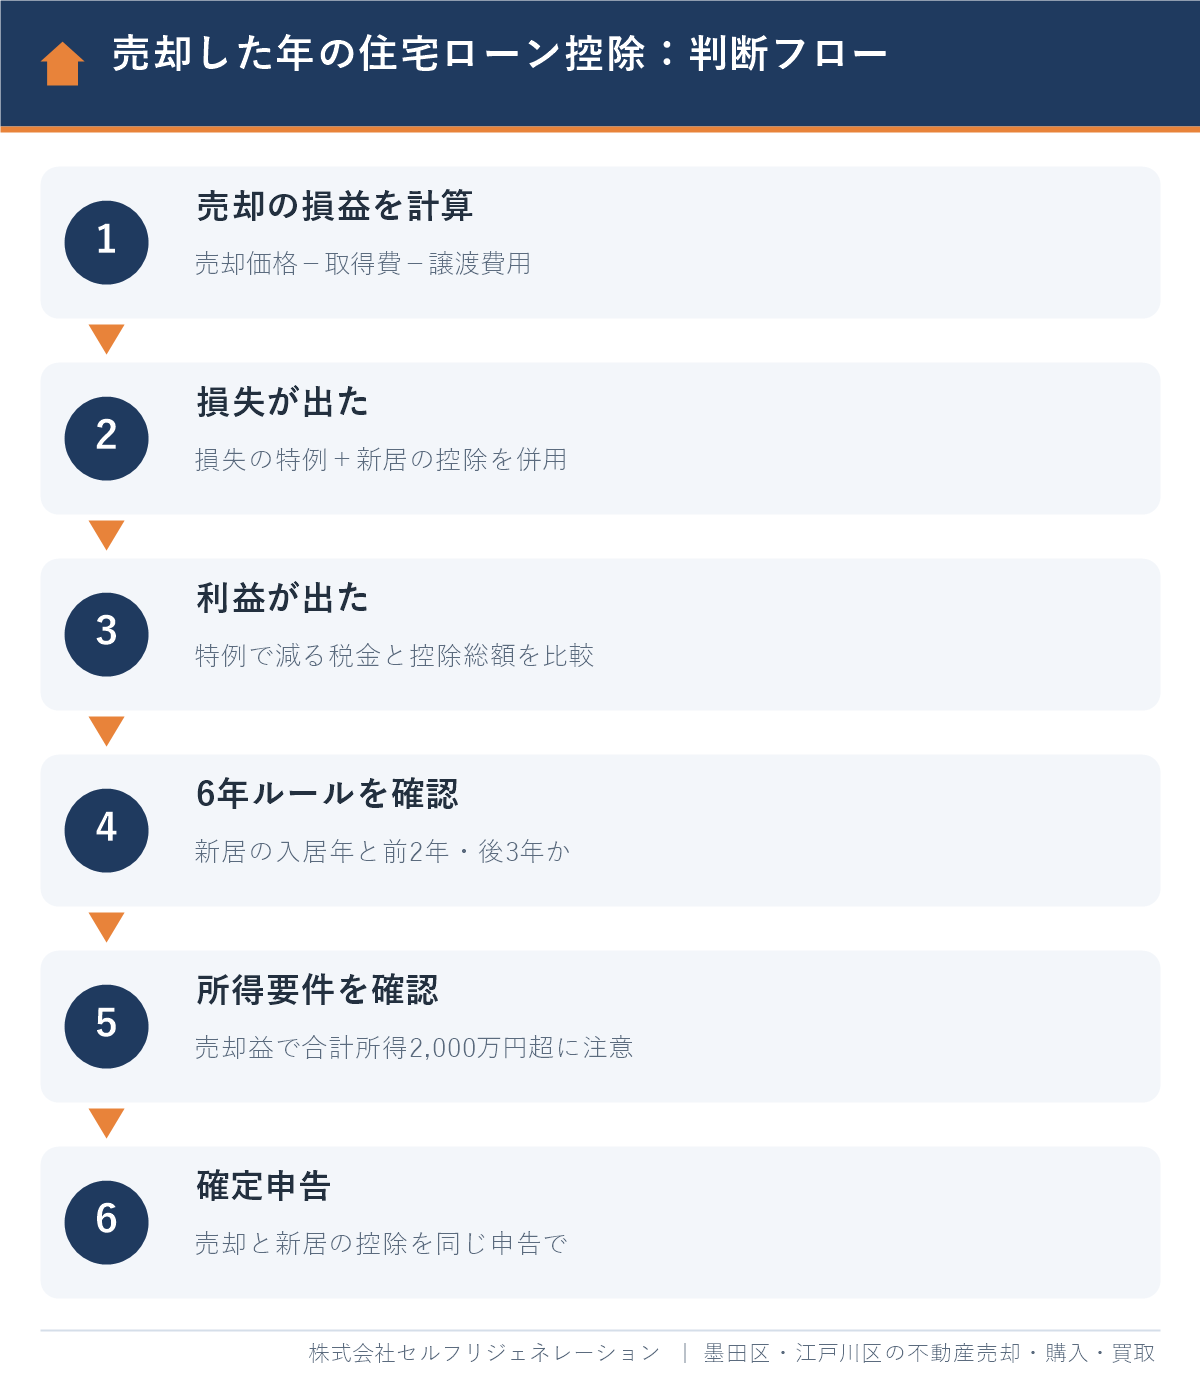
- 売却の損益を計算する:売却価格から、取得費(購入代金と諸費用から建物の減価償却費を引いた額)と譲渡費用(仲介手数料など)を差し引きます。
- 損失なら:損失の特例と新居の住宅ローン控除を両方使えるか確認します。
- 利益なら税額を出す:特例を使わない場合の税額を計算します。所有期間5年超なら利益の20.315%、5年以下なら39.63%です(国税庁No.3208、2026年10月時点)。
- 住宅ローン控除の総額を見積もる:借入額、返済計画、新居の省エネ性能の区分、自分の所得税・住民税の額から、控除期間中に戻る税金の目安を出します。
- 多い方を選ぶ:どちらか有利な方で確定申告をします。
簡単な比較の例(仮定の数値)
所有8年の自宅を売り、利益(譲渡所得)が300万円だったとします。特例を使わない場合の税金は、300万円×20.315%=約61万円です。新居を3,000万円の住宅ローンで買い、ローン残高が借入限度額以内なら、初年度の控除は最大で3,000万円×0.7%=21万円です。所得税・住民税が十分にあれば、控除期間の合計が61万円を上回る可能性は高く、この場合は3,000万円控除を使わず住宅ローン控除を選ぶ方が有利と考えられます。
反対に、利益が2,000万円なら、特例を使わない税金は約406万円になり、住宅ローン控除の総額を上回る可能性が高くなります。利益が大きい場合の計算例や買換え特例との比較は、住み替えの税金|買換え特例と3,000万円控除の選び方で詳しく解説しています。
なお、申告でいったん選んだ特例を後から入れ替えることは難しいため、確定申告の前に税理士や税務署で試算しておくと安心です。
売った年に起きやすい3つの落とし穴
家を売った年は、6年ルールのほかにも、所得要件・修正申告・新居の性能要件で住宅ローン控除が使えなくなることがあります。いずれも売る前に確認すれば防げます。

落とし穴1:売却益で合計所得金額が2,000万円を超える
住宅ローン控除は、控除を受ける年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満の住宅は1,000万円以下)であることが要件です(国税庁No.1211-1)。合計所得金額とは、給与所得などに、土地・建物を売った譲渡所得なども合計した金額のことです。
3,000万円控除を使わずに住宅ローン控除を選んだ場合、売った年は譲渡所得が合計所得金額に加わります。たとえば給与所得が900万円で売却益が1,200万円あれば、その年の合計所得金額は2,100万円となり、その年だけ新居の住宅ローン控除は受けられません。翌年以降、要件を満たせば控除は再開しますが、控除期間が延びるわけではありません。
落とし穴2:買い先行の後で旧居の特例を使い、修正申告になる
パターン3で説明したとおり、新居の住宅ローン控除を受け始めた後に、入居の翌年から3年以内に旧居を売って3,000万円控除などを使うと、受けた控除を返す必要があります。年末調整で控除を受けている会社員の方も、自分で修正申告をしなければなりません。買い先行の方は、新居の初年度の確定申告をする前に、旧居でどちらを使うかを決めておきましょう。
落とし穴3:新居が住宅ローン控除の対象にならない
2024年1月1日以後に入居する新築住宅は、原則として省エネ基準に適合していないと住宅ローン控除の対象になりません(2023年12月31日までに建築確認を受けたものなどの例外あり)。中古住宅は、1982年(昭和57年)1月1日以後に建築されたものか、耐震基準に適合することの証明があるものが対象です(国税庁、2026年10月時点)。
国土交通省によると、令和8年度税制改正で、2026年から2030年までの入居に延長されたうえで、省エネ性能の高い中古住宅の借入限度額の引き上げと控除期間の13年への拡充、床面積要件を原則40㎡以上に緩和する措置の中古住宅への拡大が行われました(合計所得金額1,000万円超の方などは50㎡以上)。借入限度額は住宅の性能や世帯の区分で異なるため、購入前に売主や仲介会社に、省エネ性能や耐震基準を証明する書類が出せるかを確認しましょう。
売った年の確定申告と住民税の流れ
家を売って利益が出た年や、新居の住宅ローン控除を初めて受ける年は、翌年2月16日〜3月15日に確定申告が必要です。売却の申告と新居の住宅ローン控除の申告は、同じ年分であれば1つの確定申告書でまとめて行います。
- 売却の書類をそろえる:売った家の売買契約書(売却時・購入時)、仲介手数料の領収書など。
- 新居の書類をそろえる:金融機関の年末残高証明書、新居の登記事項証明書、売買契約書、省エネ性能などの証明書。
- 譲渡所得の内訳書を作る:損益と使う特例(または使わないこと)を決めます。
- 住宅借入金等特別控除額の計算明細書を作る:新居の控除額を計算します。
- 確定申告書を提出する:2026年中に売った・入居した場合の期限は2027年3月15日(月)です。e-Taxも利用できます。
会社員の方は、新居の控除の2年目以降は年末調整で受けられます。ただし、売却益が出た年は、年末調整とは別に確定申告が必要です。売却益にかかる住民税は、売った翌年の6月以降に請求されるので、売却代金をすべて新居の頭金に回さず、納税資金を残しておきましょう。
自宅を売ったときの確定申告の詳しい手順は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順、マンション特有の取得費の計算はマンションを売却したら確定申告は必要?取得費・減価償却・精算金で解説しています。
売却で損失が出た年は住宅ローン控除と併用できる
家を売って損失が出た場合は、税金がかからないうえ、損益通算・繰越控除の特例と新居の住宅ローン控除を同じ年に併用できます。損失が出る買い替えでは、両方を使うのが基本です。
損益通算・繰越控除の特例とは、所有期間5年超の自宅を売って損失が出て、新居を住宅ローンで買った場合に、その損失を給与所得などから差し引き、引ききれない分を翌年以後3年間繰り越せる特例のことです。国税庁No.3370によると、2027年12月31日までの売却が対象で、新居の床面積50㎡以上、新居を取得した年の12月31日に償還期間10年以上の住宅ローンがあることなどが要件です(2026年10月時点)。
この特例を使う年は、損益通算によって所得税が少なくなるため、住宅ローン控除の効果が出にくいこともあります。要件と計算例は不動産売却の損益通算と繰越控除|損失が出たときの要件と計算、売却後もローンが残りそうな場合は持ち家の売却で赤字になってしまった時に使える制度をご覧ください。
墨田区・江戸川区で買い替えるときの確認ポイント
墨田区・江戸川区では、10年前後前に買ったマンションを売ると利益が出るケースが増えており、「3,000万円控除と住宅ローン控除のどちらを使うか」が手取りに直結します。売り出す前に査定で売却益の目安をつかみ、新居の控除と比べることが大切です。
- 売却益が出やすいエリア:錦糸町・押上・両国周辺や、葛西・西葛西・船堀周辺の駅近マンションでは、購入時より高く売れる例が見られます。相場は墨田区のマンション売却相場、江戸川区のマンションの売却相場で確認できます。
- コンパクトな新居は床面積を確認:区内に多い40㎡台の1LDKや狭小地の住宅は、登記簿上の床面積が要件を満たすかを確認しましょう。マンションの登記簿面積は壁の内側で測るため、広告の面積より小さくなります。40㎡台なら合計所得金額1,000万円以下の要件もあり、売却益が出る年は特に注意が必要です。
- 築古の中古住宅は耐震基準を確認:墨田区・江戸川区の木造住宅には1981年以前の建物も残っています。1982年より前に建てられた中古住宅を買う場合は、耐震基準適合証明書などが取れるかを購入前に確認しましょう。
- 新居のハザード確認:両区は荒川・江戸川・隅田川に囲まれ、低地が広がっています。新居を選ぶときは、区のハザードマップで浸水想定も確認しておきましょう。
- 申告先の税務署:確定申告は申告時の住所地を管轄する税務署に出します。墨田区は町名によって本所税務署と向島税務署、江戸川区は江戸川北税務署と江戸川南税務署に分かれます。区外へ買い替えた場合は新しい住所の税務署です。
よくある質問
家を売った年も、売った家の住宅ローン控除は受けられますか?
受けられません。住宅ローン控除はその年の12月31日まで住んでいることが要件のため、年の途中で売って引っ越すと、売った年の分から控除の対象外になります。
家を売った年に新しい家に入居したら、新居の住宅ローン控除は受けられますか?
受けられます。新居の住宅ローン控除は入居した年から始まるため、売った年と同じ年に入居すれば、その年分から控除を受けられます。ただし、売った家で3,000万円控除などの特例を使う場合は受けられません。
3,000万円控除と住宅ローン控除は併用できますか?
併用できません。新居の入居年とその前2年・後3年の計6年間に、売った家で3,000万円控除などを使うと、新居の住宅ローン控除は受けられないため、有利な方を選びます。
3,000万円控除を使った後、何年後に入居すれば住宅ローン控除を使えますか?
特例を使って売った年の3年後以降に入居すれば使えます。たとえば2026年に売って3,000万円控除を使った場合、2029年以降に入居した家なら住宅ローン控除の対象になります。
新居の住宅ローン控除を受けた後に旧居を売ったらどうなりますか?
入居の翌年から3年以内に旧居を売って3,000万円控除などを使うと、受けた住宅ローン控除を返す必要があります。旧居を売った年分の確定申告期限までに、過去の年分の修正申告をして税額を納めます。
家を売って損失が出た場合、住宅ローン控除は使えますか?
使えます。損失の損益通算・繰越控除の特例は住宅ローン控除と併用でき、2027年12月31日までの売却が対象です(2026年10月時点の国税庁の情報)。
家を売った年は年末調整だけで住宅ローン控除を受けられますか?
売却で利益が出た年や、新居の控除を初めて受ける年は確定申告が必要です。会社員の方でも、売却益の申告と新居の初年度の控除は、翌年3月15日までの確定申告で行います。
墨田区・江戸川区の買い替えはセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定や進捗状況の報告を細やかに行う点が評価されています。買い替えでは、旧居をいくらで売れそうか、売却益が出るのかが分からないと、3,000万円控除と住宅ローン控除のどちらが有利かも判断できません。当社では、査定額の根拠を丁寧にご説明したうえで、売る時期と新居の入居時期の組み立てまでご相談に応じています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場や売れ方を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、特例と住宅ローン控除の選び方も相談可能
- 仲介での売却も当社による直接の買取も対応でき、新居の住宅購入相談まで一つの窓口で進められる
- LINE・オンライン相談にも対応
「売却益がいくら出そうか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
まとめ
家を売った年は、売った家の住宅ローン控除は受けられませんが、新居の住宅ローン控除は入居した年から受けられます。ただし、売った家で3,000万円控除などの特例を使うと、新居の控除は使えなくなります。
- 旧居の控除は、12月31日に住んでいない売却の年から終わる
- 新居の控除は入居年から。入居年と前2年・後3年に譲渡特例を使うと使えない
- 買い先行で後から特例を使うと、さかのぼって修正申告が必要
- 売却益で合計所得金額が2,000万円を超える年は、その年の控除が使えない
- 売却損なら、損失の特例と住宅ローン控除を併用できる
どちらの控除が有利かは、売却益と新居のローンで変わります。売り出す前に査定で売却価格の目安を確認し、税金と住宅ローン控除を試算してから買い替えの計画を立てましょう。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月9日
墨田区・江戸川区の買い替えのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階