「家を買ったときより安くしか売れなかった。損をしたのに、税金の手続きは何か必要なの?」というご相談は少なくありません。不動産の売却損は、原則としてほかの所得と相殺できませんが、自宅(マイホーム)を売った場合に限り、給与所得などと差し引いて税金を取り戻せる特例があります。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)をもとに、売却で損が出たときの「損益通算」と「繰越控除」に絞って解説します。
- 不動産の売却損を損益通算できるケース・できないケース
- 損失が出たときに使える2つの特例の要件と違い
- 譲渡損失と還付される税金の計算例
- 確定申告の手順と、繰越控除で失敗しやすいポイント
- 墨田区・江戸川区で申告・相談するときの注意点
結論から言うと、自宅を売って損失が出た場合、2027年12月31日までの売却で一定の要件を満たせば、損失を給与所得などから差し引き、引ききれない分を翌年以後3年間繰り越せます。ただし、損失が出た年に期限内に確定申告をしないと繰越控除は使えません。
この記事の結論
- 土地・建物の売却損は、原則として給与所得などと損益通算できず、翌年に繰り越すこともできません(国税庁No.3203)。
- 例外は自宅の売却損で、所有期間5年超などの要件を満たせば、給与所得などと損益通算し、最長3年繰り越せます。
- 使える特例は「買換えの特例(措法41条の5)」と「ローン残高の特例(措法41条の5の2)」の2つで、どちらも2027年12月31日までの売却が対象です。
- 新居をローンで買うなら損失の全額、買わない場合は「ローン残高−売却価格」までが損益通算の対象です。
- 繰越控除は、損失の年に期限内申告をし、その後も毎年続けて確定申告することが条件です。住宅ローン控除とは併用できます。
不動産売却の損益通算とは?原則はできない
不動産を売って出た損失は、原則として給与所得や事業所得と相殺(損益通算)できません。例外として認められているのは、自宅を売った場合の2つの特例だけです。
損益通算とは、ある所得の赤字を、ほかの所得の黒字から差し引くことです。土地・建物を売ったときの所得(譲渡所得)は、給与などと分けて税額を計算する「分離課税」で、2004年(平成16年)の税制改正以降、土地・建物の譲渡損失はほかの所得と通算できなくなりました。国税庁タックスアンサーNo.3203(令和8年4月1日現在法令等)では、次のように整理されています。
| 損失の使い道 | 原則 | 自宅の特例を使った場合 |
|---|---|---|
| 同じ年のほかの土地・建物の売却益と相殺 | できる | できる(先に相殺する) |
| 給与所得・事業所得などと相殺 | できない | できる |
| 株式の譲渡益と相殺 | できない | できない |
| 翌年以後に繰り越す | できない | 3年間できる |
出典:国税庁タックスアンサーNo.3203・No.3370・No.3390(令和8年4月1日現在法令等)。
土地・建物どうしの通算はできる
同じ年に複数の土地・建物を売った場合は、利益と損失を相殺できます。たとえば、同じ年に土地Aを売って800万円の利益、土地Bを売って300万円の損失が出たら、課税されるのは差し引き500万円です(仮定の数値)。ただし、この相殺は同じ年の土地・建物の売却に限られ、翌年に売る不動産の利益と相殺することはできません。
アパートの家賃収入の赤字とは別の制度
賃貸物件の家賃収入から経費を引いて赤字になった「不動産所得の赤字」は、一定の範囲で給与所得と損益通算できます(国税庁No.1391)。これは毎年の賃貸経営の赤字の話で、物件を売ったときの損失(譲渡損失)とは別の制度です。混同しやすいので注意しましょう。
売却で損失が出たときに使える2つの特例
自宅を売って損失が出たときに使えるのは、新居を買い換える人向けの「買換えの特例」と、住宅ローンが売却価格を上回る人向けの「ローン残高の特例」の2つです。どちらも2027年12月31日までの売却が対象です。
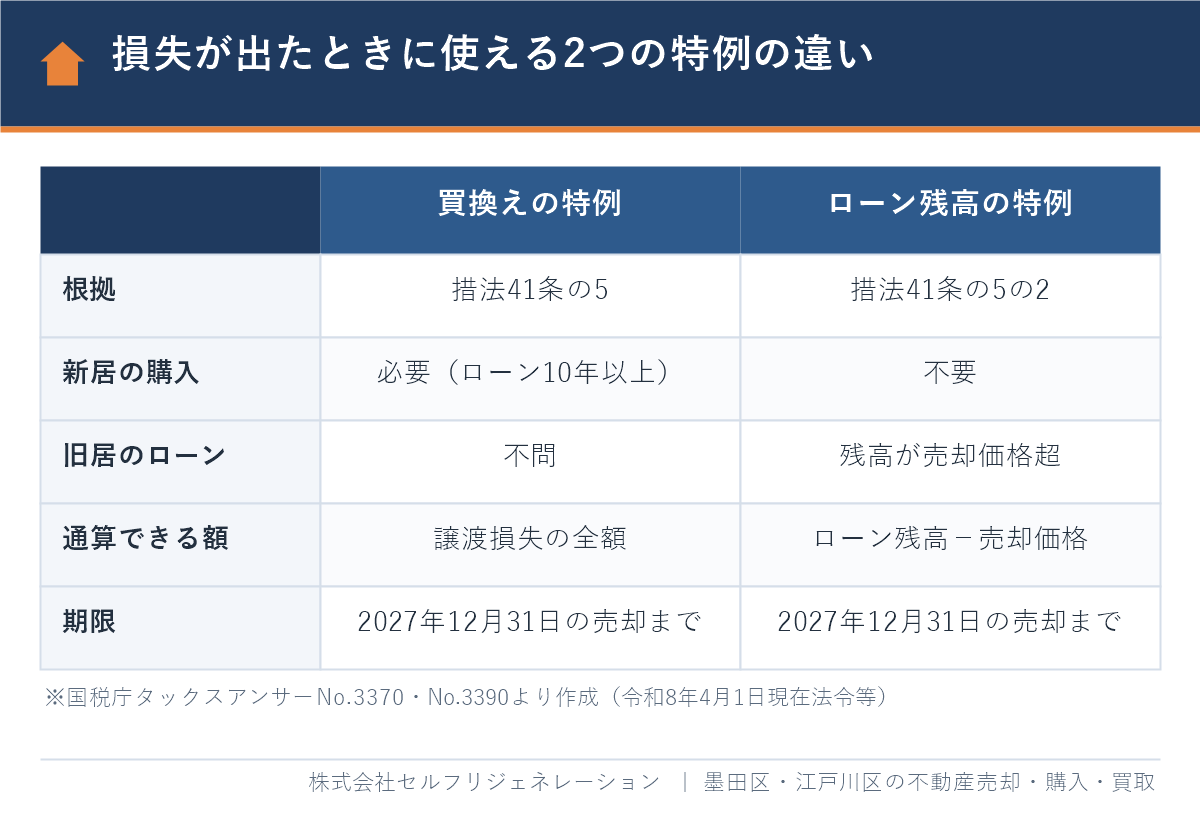
| 項目 | 買換えの特例 | ローン残高の特例 |
|---|---|---|
| 正式名称(根拠) | 居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除(租税特別措置法41条の5) | 特定居住用財産の譲渡損失の損益通算及び繰越控除(租税特別措置法41条の5の2) |
| 国税庁の解説 | No.3370 | No.3390 |
| 売った自宅の所有期間 | 売った年の1月1日で5年超 | 売った年の1月1日で5年超 |
| 新居の購入 | 必要(床面積50㎡以上、償還期間10年以上のローン) | 不要 |
| 売った自宅のローン | 要件なし | 償還期間10年以上のローンがあり、残高が売却価格を上回る |
| 損益通算できる金額 | 譲渡損失の全額 | 売買契約日の前日のローン残高−売却価格が上限 |
| 対象となる売却 | 2027年12月31日まで | 2027年12月31日まで |
出典:国税庁タックスアンサーNo.3370・No.3390(令和8年4月1日現在法令等)。両方の要件を満たす場合は、損失の全額が対象になる買換えの特例のほうが有利になるのが一般的です。
買換えの特例(措法41条の5)の主な要件
買換えの特例とは、所有期間5年超の自宅を売って損失が出て、新しい自宅をローンで買った場合に、その損失を給与所得などから差し引ける制度です。国税庁No.3370に示されている主な要件は次のとおりです。
- 自分が住んでいる家屋、または住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 売った年の1月1日時点で、土地・建物の所有期間がともに5年を超えていること
- 売った年の前年1月1日から売った年の翌年12月31日までに、床面積50㎡以上の新居を取得すること
- 新居を取得した年の翌年12月31日までに住む見込みであること
- 新居を取得した年の12月31日時点で、新居について償還期間10年以上の住宅ローンがあること
ローン残高の特例(措法41条の5の2)の主な要件
ローン残高の特例とは、住宅ローンが残っている自宅をローン残高より安く売って損失が出た場合に、新居を買わなくても損失の一部を給与所得などから差し引ける制度です。国税庁No.3390では、所有期間5年超、売買契約日の前日に償還期間10年以上の住宅ローンがあること、そのローン残高が売却価格を上回ることが要件とされています。
損益通算できるのは「売買契約日の前日のローン残高−売却価格」までです。たとえば、譲渡損失が600万円でも、ローン残高3,200万円・売却価格3,000万円なら、損益通算できるのは200万円までです(仮定の数値)。売却後もローンが残るケースは、墨田区の任意売却ガイド・江戸川区の任意売却ガイドもあわせてご覧ください。
どちらの特例も使えない主なケース
- 親子・夫婦・生計を一にする親族など、特別な関係のある人に売った場合
- 売った年の前年・前々年に、3,000万円特別控除や買換え特例などを使っている場合
- 売った年の前年以前3年内に、別の自宅の売却で同じ損失の特例を使っている場合
- 相続した実家や投資用マンションなど、自分が住んでいなかった不動産を売った場合
売却損を損益通算できるかの判断フロー
損益通算できるかどうかは、「自宅だったか」「所有5年超か」「損失が出たか」「新居をローンで買うか」「ローン残高が売却価格を上回るか」の順に確認すると判断できます。
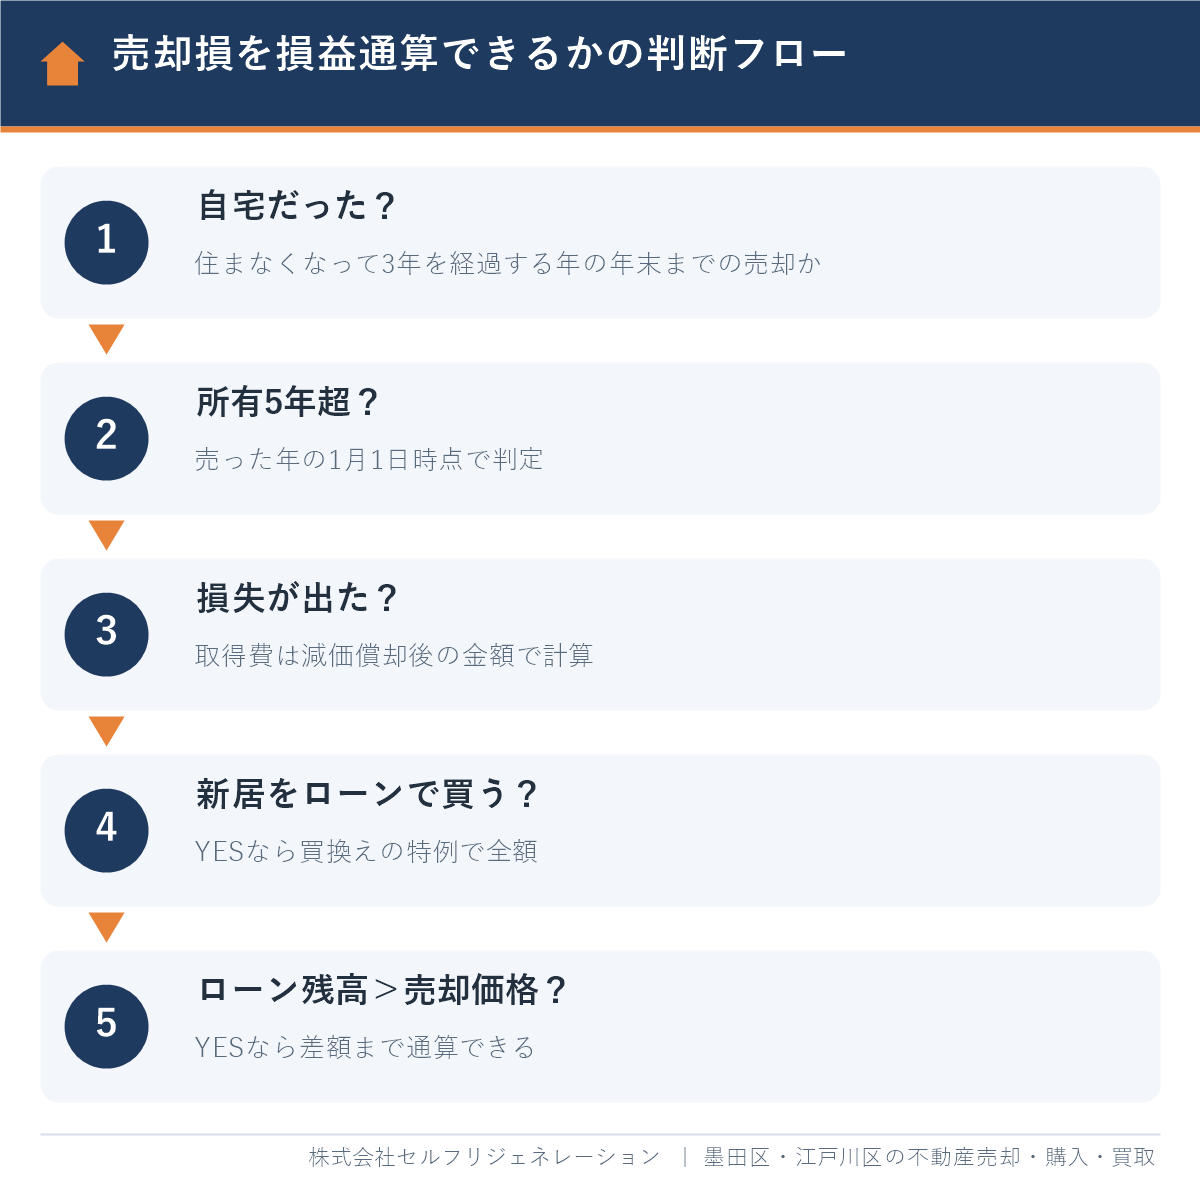
- 自宅だったか:住んでいる家、または住まなくなって3年を経過する年の年末までに売った家が対象です。
- 所有期間が5年を超えているか:売った年の1月1日時点で判定します。2021年6月に買った家は、2026年1月1日時点で4年7か月なので、2026年中に売ると対象外です。2027年中に売れば、1月1日時点で5年7か月となり対象になります。
- 本当に損失が出ているか:取得費は購入価格そのものではなく、建物部分から減価償却費を差し引いた金額です。買値より安く売っても、計算すると利益が出ていることがあります。
- 新居をローンで買うか:買うなら買換えの特例で、損失の全額が対象になります。
- ローン残高が売却価格を上回るか:新居を買わない場合は、ローン残高の特例で差額まで通算できます。ローン残高が売却価格を下回るなら、どちらの特例も使えません。
2の所有期間は、売るタイミングを数か月ずらすだけで結果が変わることがあります。買換えの特例とローン残高の特例はどちらも2027年12月31日までの売却が対象なので、売却時期の判断は早めに行いましょう。
譲渡損失の計算方法と計算例
譲渡損失は「売却価格−(取得費+譲渡費用)」がマイナスになった金額です。取得費は、購入代金と購入時の諸費用の合計から、建物部分の減価償却費を差し引いて計算します。
譲渡損益=売却価格−(取得費+譲渡費用)
自宅の鉄筋コンクリート造マンションの減価償却費は「建物の取得価額×0.9×0.015×経過年数」、木造住宅は償却率0.031で計算します(国税庁No.3261)。マンションの取得費の分け方はマンションを売却したら確定申告は必要?取得費・減価償却・精算金で詳しく解説しています。
計算例:自宅マンションを売って損失が出た場合(仮定の数値)
以下はすべて説明のための仮定の数値です。2016年4月に新築マンションを5,000万円(建物3,000万円・土地2,000万円)で買い、登記費用など150万円を払ったとします。転勤のため2026年9月に4,300万円で売りました。
- 経過年数:10年5か月なので、6か月未満の端数を切り捨てて10年
- 減価償却費:3,000万円×0.9×0.015×10年=405万円
- 取得費:5,000万円−405万円+150万円=4,745万円
- 譲渡費用:仲介手数料148.5万円((4,300万円×3%+6万円)×1.1)+印紙税1万円=149.5万円
- 譲渡損失:4,300万円−4,745万円−149.5万円=−594.5万円
印紙税は、売買金額1,000万円超5,000万円以下の契約書で、2027年3月31日までに作成されたものは軽減税率の1万円です(国税庁、2026年10月時点)。2026年1月1日時点の所有期間は9年9か月なので、5年超の要件は満たしています。
| ケース | 使える特例 | 損益通算できる額 |
|---|---|---|
| 転勤先で新居をローン(償還期間10年以上)で買う | 買換えの特例 | 594.5万円(全額) |
| 新居は買わず賃貸に住む。売買契約日の前日のローン残高は3,650万円 | なし | 0円(ローン残高が売却価格を下回るため) |
このように、同じ損失額でも新居を買うかどうか、ローンがいくら残っているかで結果が大きく変わります。損失が出ていても、ローン残高が売却価格より少なければローン残高の特例は使えない点に注意しましょう。
税金はどのくらい戻る?(仮定の数値)
上の例で買換えの特例を使い、2026年の給与所得が500万円、所得控除の合計が150万円だったとします。2026年分は損失594.5万円のうち500万円を給与所得から差し引いて所得が0円になり、引ききれない94.5万円を2027年分に繰り越します。
| 年 | 差し引く損失 | 税負担の軽減(概算) |
|---|---|---|
| 2026年分 | 500万円 | 所得税約27.8万円の還付+翌年度の住民税約35万円の軽減 |
| 2027年分(繰越控除) | 94.5万円 | 所得税約11.7万円+翌年度の住民税約9.5万円の軽減 |
| 合計 | 594.5万円 | 約84万円 |
所得税は課税所得350万円(500万円−150万円)に2026年時点の税率(20%、控除額42.75万円)と復興特別所得税(2.1%)をかけて概算し、住民税は課税所得の10%で概算しています。実際の金額は所得控除や住宅ローン控除の状況で変わるため、目安として考えてください。
損益通算・繰越控除の確定申告の手順
損益通算と繰越控除を受けるには、損失が出た年の翌年2月16日〜3月15日に確定申告をし、その後も繰り越す年は毎年続けて確定申告をします。2026年中に売った場合は、2027年3月15日(月)までに申告します。
- 書類を集める:売った自宅と買った自宅の売買契約書、登記事項証明書、住宅ローンの残高証明書、仲介手数料などの領収書を用意します。
- 譲渡損失を計算する:取得費と譲渡費用を整理し、減価償却費を差し引いて損失額を出します。
- 特例ごとの明細書と計算書を作る:買換えの特例なら「居住用財産の譲渡損失の金額の明細書」と「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書(租税特別措置法第41条の5用)」、ローン残高の特例なら「特定居住用財産の譲渡損失の金額の明細書」と同じく第41条の5の2用の計算書を作ります。
- 損失申告用の確定申告書で申告する:繰り越す損失がある場合は、確定申告書の第四表(損失申告用)も使います。国税庁の「確定申告書等作成コーナー」なら画面の案内に沿って作成し、e-Taxで送信できます。
- 翌年以後も続けて申告する:繰越控除を受ける年は、会社員で年末調整を受けていても確定申告が必要です。買換えの特例では、毎年12月31日時点の新居の住宅ローン残高証明書も添付します。
国税庁No.3379・No.3393によると、ローン残高の特例では売った自宅について売買契約日の前日の住宅ローン残高証明書が必要です。また、売った自宅の所在地と申告時の住所が違う場合は、戸籍の附票の写しなどが求められることがあります。書類の入手先は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方で詳しく解説しています。
繰越控除で失敗しないための注意点
繰越控除で最も多い失敗は、損失が出た年の申告を期限後にしてしまうことと、翌年以後の申告を忘れて繰越が途切れることです。いずれも、あとから取り戻すのが難しくなります。
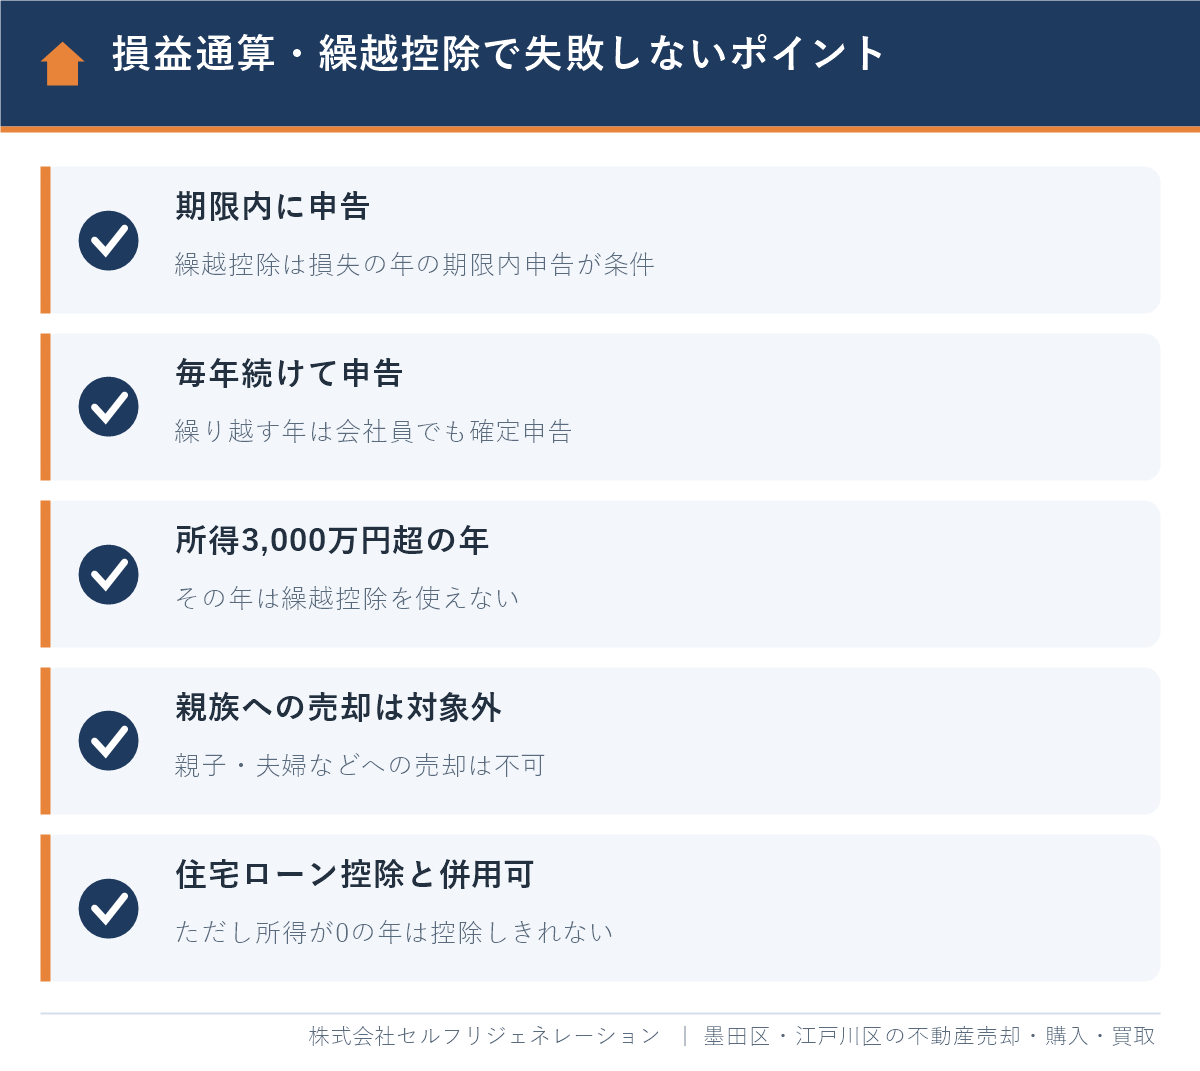
- 期限内申告が条件:国税庁No.3393では、繰越控除を受けるには損失が出た年分について、必要書類を添付した期限内申告書を提出していることが条件とされています。
- 毎年続けて申告する:損失が出た年の翌年から、繰越控除を使う年まで連続して確定申告書を提出する必要があります。
- 合計所得金額3,000万円超の年は使えない:繰越控除を受ける年の合計所得金額が3,000万円を超えると、その年は繰越控除を受けられません(損失が出た年の損益通算には所得の制限はありません)。
- 新居のローンを完済すると使えない:買換えの特例では、繰越控除を受ける年の12月31日時点で新居の償還期間10年以上の住宅ローンが無いと、その年は使えません。
- 敷地500㎡超の部分は繰越できない:買換えの特例で、売った自宅の敷地が500㎡を超える場合、超える部分に対応する損失は繰越控除の対象外です。
住宅ローン控除とは併用できる
譲渡損失の損益通算・繰越控除と、新居の住宅ローン控除は併用できます。国税庁の質疑応答事例でも、両方の適用を受ける場合に添付書類を兼用できるとされています。
ただし、損益通算で所得税が0円になった年は、新居の住宅ローン控除で差し引く税金が無く、その年の控除の一部が使えないことがあります。どちらを何年に使うかで手取りが変わるため、売却の前に税理士や税務署に試算してもらうと安心です。売った年の住宅ローン控除の扱いは家を売った年の住宅ローン控除|使える年・使えない年と6年ルール、住み替え全体の税金は住み替えの税金もご覧ください。
利益が出たときの特例とは同じ年に使えない
3,000万円特別控除や軽減税率の特例は、利益が出たときの特例です。損失が出た自宅には使う意味がなく、また前年・前々年にこれらの特例を使っていると、損失の特例が使えなくなります。利益が出た場合の確定申告は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
墨田区・江戸川区で売却損が出たときの注意点
墨田区・江戸川区の自宅を売って損失が出た場合も、申告先は物件の所在地ではなく、申告するときの住所地を管轄する税務署です。e-Taxなら管轄を意識せずに送信できます。
- 税務署の管轄:墨田区は住所の町名によって本所税務署と向島税務署、江戸川区は江戸川北税務署と江戸川南税務署に分かれます(東京国税局の管轄一覧による)。押上は丁目と番地で分かれ、向島1〜5丁目は本所税務署です。住み替えで区外に引っ越した方は、新しい住所の税務署に申告します。
- 損失が出やすいのは購入時期が古い物件や新築プレミアムのある物件:近年の墨田区・江戸川区では、マンションを中心に価格が上がっており、売って利益が出るケースが増えています。一方で、地価が高かった時期に買った戸建てや、新築時の価格が割高だった物件では、損失が出ることもあります。まずは査定で売却価格の目安を確認し、損益を計算してから判断しましょう。
- 相続した実家は対象外:相続した実家を売って損失が出ても、自分が住んでいなければこの記事の特例は使えません。空き家の売却の税金は空き家売却の方法・費用・特例で解説しています。
- 共有名義の自宅:夫婦の共有名義の自宅は、持分ごとにそれぞれが要件を判定し、申告します。共有名義の申告は共有名義の不動産を売却したときにかかる税金や確定申告方法をご覧ください。
墨田区のマンション価格の目安は墨田区のマンション売却、江戸川区は江戸川区のマンション売却の記事で紹介しています。
よくある質問
不動産を売って損をしたら、給与所得と損益通算できますか?
自宅を売った場合に限り、要件を満たせば給与所得と損益通算できます。所有期間が売った年の1月1日で5年超であることなどが条件で、投資用物件や相続した実家の売却損は損益通算できません。
譲渡損失の繰越控除は何年まで使えますか?
損益通算で引ききれなかった損失は、売った年の翌年以後3年間繰り越せます。ただし、繰越控除を受ける年の合計所得金額が3,000万円を超えると、その年は使えません。
損益通算の特例はいつまでの売却が対象ですか?
買換えの特例もローン残高の特例も、2027年12月31日までの売却が対象です(2026年10月時点の国税庁の情報)。それ以降の扱いは税制改正で決まるため、売却時期が近づいたら最新情報を確認しましょう。
新居を買わなくても売却損を損益通算できますか?
住宅ローンの残高が売却価格を上回っていれば、新居を買わなくても損益通算できます。ただし、通算できるのは売買契約日の前日のローン残高から売却価格を差し引いた金額までです。
売却損が出たら確定申告は必要ですか?
損失が出ても特例を使わなければ申告は不要ですが、損益通算や繰越控除を受けるには確定申告が必要です。繰越控除を受けるには、損失が出た年に期限内に申告し、その後も毎年続けて申告します。
損益通算と住宅ローン控除は併用できますか?
併用できます。ただし、損益通算で所得税が0円になる年は、新居の住宅ローン控除で差し引く税金が無く、控除の一部が使えないことがあります。
墨田区・江戸川区で売却損のご相談はセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗報告を評価する声が寄せられています。売却損が出そうなケースでは、売り出し価格だけでなく、ローン残高との関係や、売却時期によって特例が使えるかどうかまで、売主様が納得できるまで説明することを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場や売れ方を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、特例が使えるかどうかや売却時期の相談も可能
- 仲介での売却も、当社による直接の買取も対応できるため、ローン残高や住み替えの予定に合わせた売り方を提案
- LINE・オンライン相談にも対応
「売ったら損が出るか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
まとめ
不動産の売却損は原則としてほかの所得と損益通算できませんが、自宅の売却に限り、2027年12月31日までの売却で要件を満たせば、給与所得などと損益通算し、引ききれない分を3年間繰り越せます。
- 使える特例は「買換えの特例」と「ローン残高の特例」の2つで、所有期間は売った年の1月1日で5年超が必要
- 新居をローンで買えば損失の全額、買わない場合は「ローン残高−売却価格」までが対象
- 譲渡損失は、減価償却費を差し引いた取得費で計算する
- 繰越控除は、損失の年の期限内申告と、翌年以後の連続した申告が条件
- 住宅ローン控除とは併用できるが、所得が0円の年は控除しきれないことがある
特例が使えるかどうかは、売る時期やローン残高で変わります。売り出す前に、売却価格の目安とローン残高を確認し、損益と税金を試算しておくと安心です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の不動産売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド