マンションを売ったあと、確定申告の準備を始めて「購入価格を土地と建物に分けてください」「減価償却費を計算してください」と言われ、手が止まってしまう方は少なくありません。マンションは土地(敷地権)と建物がセットで売買されるため、戸建てや土地とは違う計算のポイントがあります。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)をもとに、マンション売却の確定申告で迷いやすい論点に絞って解説します。
- マンションを売ったときに確定申告が必要なケース
- 購入価格を土地と建物に分ける4つの方法(消費税からの逆算など)
- 鉄筋コンクリート造のマンションの減価償却費の計算方法
- 固定資産税・管理費・修繕積立金の精算金の扱い
- 計算例と、墨田区・江戸川区で申告するときの注意点
結論から言うと、マンションを売って利益が出たら確定申告は必要です。そして税額を左右するのは「建物部分の金額」と「減価償却費」なので、購入時の契約書に書かれた消費税額や内訳をまず確認しましょう。
この記事の結論
- マンションを売って利益が出たら、売った翌年の2月16日〜3月15日に確定申告が必要です。3,000万円控除で税金が0円でも申告は必要です。
- 購入価格は土地(敷地権)と建物に分け、建物部分だけから減価償却費を差し引きます。契約書の内訳か消費税額があれば、それを使います。
- 自宅として使っていた鉄筋コンクリート造のマンションの減価償却費は「建物の取得価額×0.9×0.015×経過年数」で計算します。
- 買主から受け取った固定資産税・都市計画税の精算金は、売却代金(収入金額)に含めます(国税庁No.3214)。
- 毎月払ってきた管理費・修繕積立金は維持管理の費用なので、取得費にも譲渡費用にもなりません。
マンションを売却したら確定申告は必要?
マンションを売って利益(譲渡所得)が出た場合は確定申告が必要で、利益が出なければ原則として不要です。ただし、3,000万円特別控除などの特例を使う場合や、売却損を給与所得と相殺したい場合は、利益の有無にかかわらず申告が必要です。
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、翌年に税務署へ申告・納税する手続きのことです。不動産の売却益は給与と分けて計算する「分離課税」のため、会社員の方でも年末調整では精算されません。2026年中に売った(引き渡した)場合の申告期間は、2027年2月16日(火)〜3月15日(月)です。
マンションで注意したいのは、築年数が経つほど建物の価値を差し引く「減価償却費」が大きくなる点です。購入価格より高く売れていなくても、減価償却費を差し引くと利益が出ていることがあるため、必ず計算してから判断しましょう。
3,000万円特別控除・軽減税率の要件、損失が出たときの特例、e-Taxでの申告手順は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で詳しく解説しています。この記事では、マンションならではの「取得費の分け方」「減価償却」「精算金」に絞って説明します。
マンション売却の譲渡所得の計算式と特有の論点
マンションの譲渡所得も、戸建てや土地と同じく「収入金額−(取得費+譲渡費用)−特別控除」で計算します。マンションに特有なのは、取得費を土地と建物に分ける作業と、精算金の扱いの2点です。
譲渡所得=収入金額−(取得費+譲渡費用)−特別控除
| 項目 | 主な中身 | マンション特有の論点 |
|---|---|---|
| 収入金額 | 売却代金 | 固定資産税等の精算金を含める |
| 取得費 | 購入代金、購入時の仲介手数料・登記費用、リフォーム(改良)費用 | 土地(敷地権)と建物に分け、建物は減価償却費を差し引く |
| 譲渡費用 | 売却時の仲介手数料、売主負担の印紙税など | 管理費・修繕積立金は含まれない |
| 特別控除 | 3,000万円特別控除など | 自宅として住んでいたことが条件 |
出典:国税庁タックスアンサーNo.3214・No.3252・No.3255(令和8年4月1日現在法令等)。
敷地権とは、マンションの部屋(専有部分)と一体として登記されている、敷地を利用する権利のことです。多くのマンションでは敷地の所有権を全戸で共有しており、その持分が「敷地権の割合」として登記事項証明書に記載されています。敷地権は土地なので減価償却の対象にならず、建物部分だけが年数とともに価値を差し引かれます。
マンションの取得費を土地と建物に分ける方法
マンションの購入価格は、契約書に土地と建物の内訳があればそれを使い、無ければ消費税額から建物価格を逆算するのが基本です。どちらも分からない場合に限り、固定資産税評価額の比率や、国税庁の「建物の標準的な建築価額表」を使って区分します。
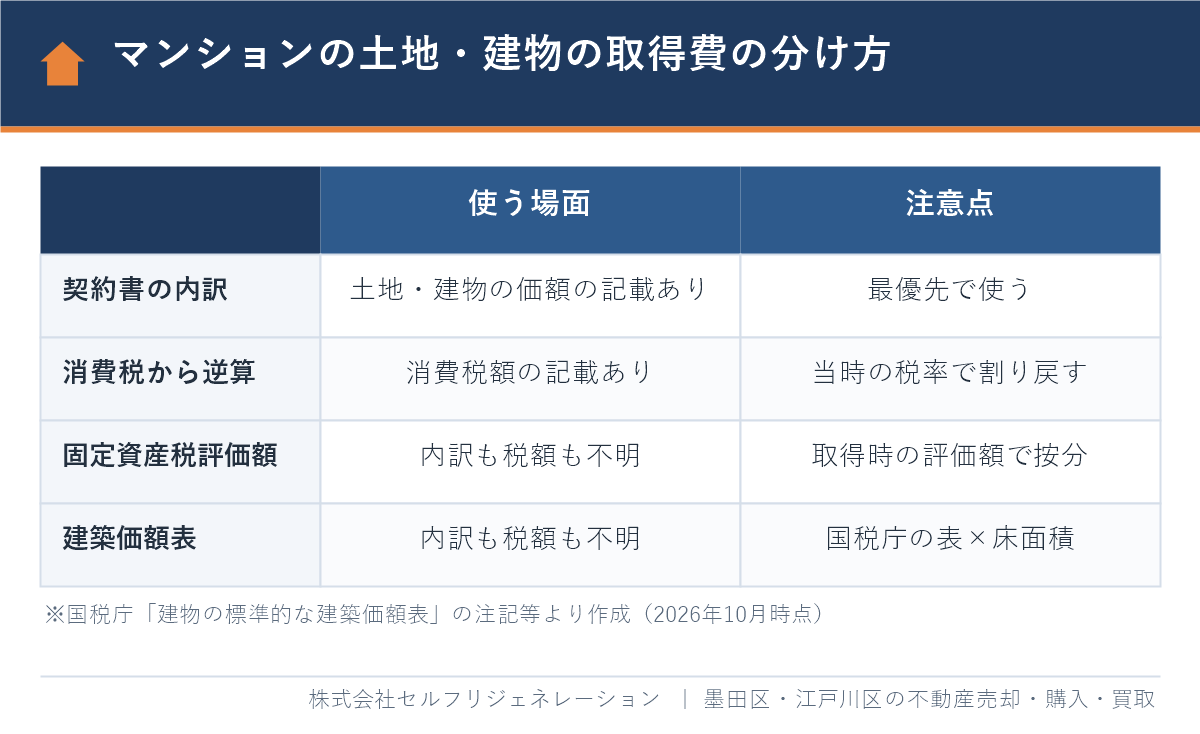
国税庁の「建物の標準的な建築価額表」の注記では、契約書等で土地と建物の価額が区分されている場合や、建物の消費税額が分かり税率で割り戻せる場合は、この表を使わないとされています。つまり、使える順番は次のとおりです。
- 契約書の内訳:売買契約書に「土地○円・建物○円」と書かれていれば、その金額を使います。
- 消費税額からの逆算:分譲会社や買取再販業者から買った場合は、建物部分にだけ消費税がかかっているため、契約書の消費税額から建物価格を計算できます。
- 固定資産税評価額の比率:個人から買った中古マンションなどで内訳も消費税も無い場合、購入した年の土地・建物の固定資産税評価額の比率で按分する方法があります。
- 建物の標準的な建築価額表:建築年ごとの1㎡あたりの建築単価(国税庁公表)に床面積を掛けて建物価格を求め、残りを土地とする方法です。
消費税額から建物価格を逆算する方法
建物価格(税込)は「消費税額÷購入時の税率×(1+税率)」で求められます。土地の売買には消費税がかからないため、購入代金から建物価格(税込)を差し引いた残りが土地の価格です。
| 購入した時期(引渡し) | 消費税率(地方消費税を含む) |
|---|---|
| 1989年3月以前 | 消費税なし |
| 1989年4月〜1997年3月 | 3% |
| 1997年4月〜2014年3月 | 5% |
| 2014年4月〜2019年9月 | 8% |
| 2019年10月〜 | 10% |
なお、経過措置により契約日と引渡し日で適用税率が異なる場合があるため、必ず契約書に書かれた消費税額と税率を確認してください。個人が自宅として使うマンションの場合、建物の取得価額は消費税込みの金額で計算します。
建物の標準的な建築価額表を使う方法
国税庁の「建物の標準的な建築価額表」は、国土交通省の建築着工統計をもとに、構造・建築年ごとの1㎡あたりの工事費を示したものです。マンションに多い構造の主な数値は次のとおりです(単位:千円/㎡)。
| 建築年 | 鉄骨鉄筋コンクリート造 | 鉄筋コンクリート造 |
|---|---|---|
| 1990年(平成2年) | 286.7 | 222.9 |
| 2000年(平成12年) | 204.3 | 182.6 |
| 2008年(平成20年) | 229.1 | 206.1 |
| 2012年(平成24年) | 223.3 | 193.9 |
| 2018年(平成30年) | 304.2 | 263.1 |
| 2023年(令和5年) | 366.7 | 314.3 |
出典:国税庁「建物の標準的な建築価額表」(2026年10月時点の公表資料)。この単価はあくまで工事費の目安なので、マンションでは床面積の取り方などで結果が大きく変わることがあります。この方法を使う場合は、計算の根拠を残し、迷ったら税務署や税理士に確認しましょう。
分け方で税金はどのくらい変わる?(仮定の数値)
以下は説明のための仮定の数値です。2012年3月に新築マンション(鉄筋コンクリート造・70㎡)を5,000万円で購入し、2026年10月に売却したとします。経過年数は14年7か月なので、6か月以上の端数を切り上げて15年で計算します(諸費用は計算を簡単にするため省略)。
| 分け方 | 建物価格 | 減価償却費 | 取得費 |
|---|---|---|---|
| 消費税額から逆算(消費税200万円・税率5%) | 4,200万円 | 850.5万円 | 4,149.5万円 |
| 固定資産税評価額の比率(建物6:土地4と仮定) | 3,000万円 | 607.5万円 | 4,392.5万円 |
| 標準的な建築価額表(193.9千円×70㎡) | 約1,357.3万円 | 約274.9万円 | 約4,725.1万円 |
このように、分け方によって取得費が数百万円単位で変わり、税金にも影響します。ただし、契約書に消費税額が書かれている場合は逆算した金額を使うのが原則で、有利な方法を自由に選べるわけではありません。新築や業者売主のマンションでは消費税額が書かれていることが多いため、まず購入時の契約書を確認しましょう。
マンションの減価償却費の計算方法
自宅として使っていたマンションの減価償却費は「建物の取得価額×0.9×償却率×経過年数」で計算し、鉄筋コンクリート造・鉄骨鉄筋コンクリート造の償却率は0.015です(国税庁タックスアンサーNo.3261、令和8年4月1日現在法令等)。
減価償却費とは、建物が古くなって価値が下がった分を、年数に応じて取得費から差し引く金額のことです。自宅(非業務用)の建物は、法定耐用年数(鉄筋コンクリート造の住宅は47年)の1.5倍にあたる70年をもとにした償却率を使います。
- 経過年数の端数:6か月以上の端数は1年、6か月未満は切り捨てます。購入から14年5か月なら14年、14年7か月なら15年です。
- 上限:減価償却費は建物の取得価額の95%が上限です。鉄筋コンクリート造は1年あたり1.35%なので、通常のマンションで上限に達することはまれです。
- 中古で買った場合:自宅として使っていた期間の計算は、新築か中古かにかかわらず同じ償却率(0.015)を使い、購入から売却までの年数で計算します。
リフォーム・リノベーション費用がある場合
間取り変更やフルリノベーションなど、建物の価値を高める工事の費用(改良費)は取得費に加えられます。この費用も建物の一部として、工事をした時から売るまでの年数で減価償却費を計算し、差し引きます。工事の契約書・領収書は取得費の証拠になるので、売却まで保管しておきましょう。一方、壁紙の張り替えや故障の修理など、元の状態を保つための修繕費は取得費になりません。
途中で賃貸に出していた場合
転勤などで途中から賃貸に出していたマンションは、住んでいた期間と貸していた期間で減価償却の計算が変わります。貸していた期間は、不動産所得の計算で毎年必要経費にした減価償却費の累計額を差し引くため、自宅だけの場合より取得費が小さくなりやすい点に注意が必要です。また、住まなくなってから3年を経過する年の年末を過ぎて売ると、3,000万円特別控除は使えません。
マイホームの減価償却の考え方はマイホームの減価償却と資産価値|築年数別の目安と計算方法でも紹介しています。
固定資産税・管理費・修繕積立金の精算金の扱い
売却時に買主から受け取る固定資産税・都市計画税の精算金は、売却代金に含めて申告します。国税庁は、引渡し日から年末までの期間に相当する固定資産税等の精算金を「譲渡価額(収入金額)に算入」するとしています(タックスアンサーNo.3214、令和8年4月1日現在法令等)。
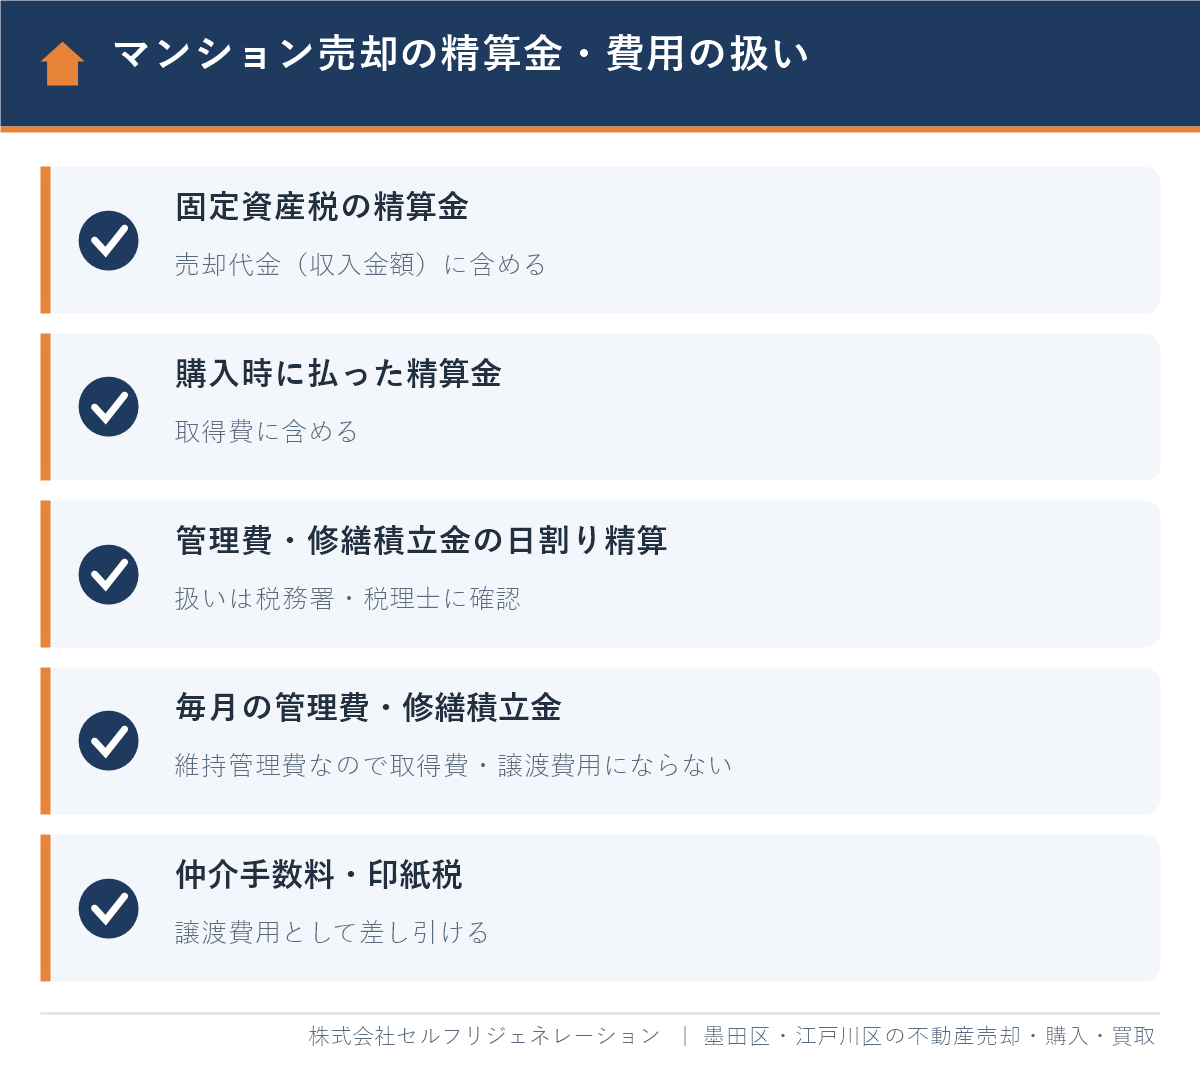
固定資産税は1月1日時点の所有者に1年分が課税されるため、売買では引渡し日を境に日割りで精算するのが一般的です。精算金とは、この売主が先に負担した税金のうち、買主の所有期間に当たる分を買主から受け取るお金のことです。マンションでは、管理費・修繕積立金も月単位や日割りで精算することがよくあります。
| お金の種類 | 確定申告での扱い | 根拠・注意点 |
|---|---|---|
| 売却時に受け取った固定資産税・都市計画税の精算金 | 収入金額に含める | 国税庁No.3214 |
| 購入時に支払った固定資産税・都市計画税の精算金 | 取得費に含める | 購入代金の一部として扱われます |
| 売却時に受け取った管理費・修繕積立金の精算金 | 収入金額に含めて計算するのが一般的 | 国税庁の明示的な記載はないため、税務署・税理士に確認 |
| 所有中に毎月払った管理費・修繕積立金 | 取得費・譲渡費用にならない | 維持・管理の費用は譲渡費用にならない(No.3255) |
| 所有中の固定資産税・住宅ローンの利息 | 取得費・譲渡費用にならない | 自宅の維持費・借入の費用のため |
修繕積立金は、売却しても管理組合から返金されず、次の所有者に引き継がれます。「長年積み立ててきたのだから経費にしたい」という相談は多いのですが、維持・管理のための費用として扱われるため、譲渡所得の計算では差し引けません。修繕積立金の仕組みはマンションの修繕積立金とは?江戸川区で購入・売却する前の注意点もあわせてご覧ください。
譲渡費用になるもの・ならないもの
国税庁タックスアンサーNo.3255によると、譲渡費用になる主なものは、売るために支払った仲介手数料、売主が負担した印紙税、建物の取壊し費用などです。一方、修繕費や固定資産税など資産の維持・管理のための費用、売った代金の取立てのための費用は譲渡費用になりません。住宅ローンを完済したときの繰上返済手数料や抵当権抹消の費用も、売るための費用ではないため、一般に譲渡費用には含めません。
計算例:自宅マンションを売った場合(仮定の数値)
前の章と同じ2012年3月に5,000万円(消費税200万円)で買ったマンションを、2026年10月に6,800万円で売った場合、譲渡所得は約2,424.5万円です。自宅として住んでいれば3,000万円特別控除で課税所得は0円になりますが、確定申告は必要です。以下はすべて仮定の数値です。
- 収入金額:売却代金6,800万円+固定資産税等の精算金8万円=6,808万円
- 建物と土地の区分:建物4,200万円(200万円÷5%×1.05)、土地800万円
- 減価償却費:4,200万円×0.9×0.015×15年=850.5万円
- 取得費:土地800万円+建物(4,200万円−850.5万円)=4,149.5万円
- 譲渡費用:仲介手数料231万円((6,800万円×3%+6万円)×1.1)+印紙税3万円=234万円
- 譲渡所得:6,808万円−4,149.5万円−234万円=2,424.5万円
印紙税は、売買金額5,000万円超1億円以下の契約書で、2027年3月31日までに作成されたものは軽減税率の3万円です(国税庁、2026年10月時点)。
| ケース | 課税譲渡所得 | 税金(所得税・住民税) |
|---|---|---|
| 自宅として住んでいて3,000万円控除を使う | 0円 | 0円(申告は必要) |
| 住まなくなって3年を経過する年の年末を過ぎてから売った(長期譲渡) | 2,424.5万円 | 約492.5万円(20.315%) |
同じマンションでも、自宅の特例を使えるかどうかで税金が約500万円変わります。また、もし契約書を紛失して取得費を概算取得費(収入金額の5%=340.4万円)で計算すると、譲渡所得は6,808万円−340.4万円−234万円=6,233.6万円に膨らみます。購入時の契約書がいかに大切かが分かります。
マンション売却の確定申告の手順と必要書類
マンション売却の確定申告は、書類を集めて土地と建物に分け、減価償却費と譲渡所得を計算し、「譲渡所得の内訳書」を添えて申告する流れです。国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って入力し、e-Taxで送信できます。
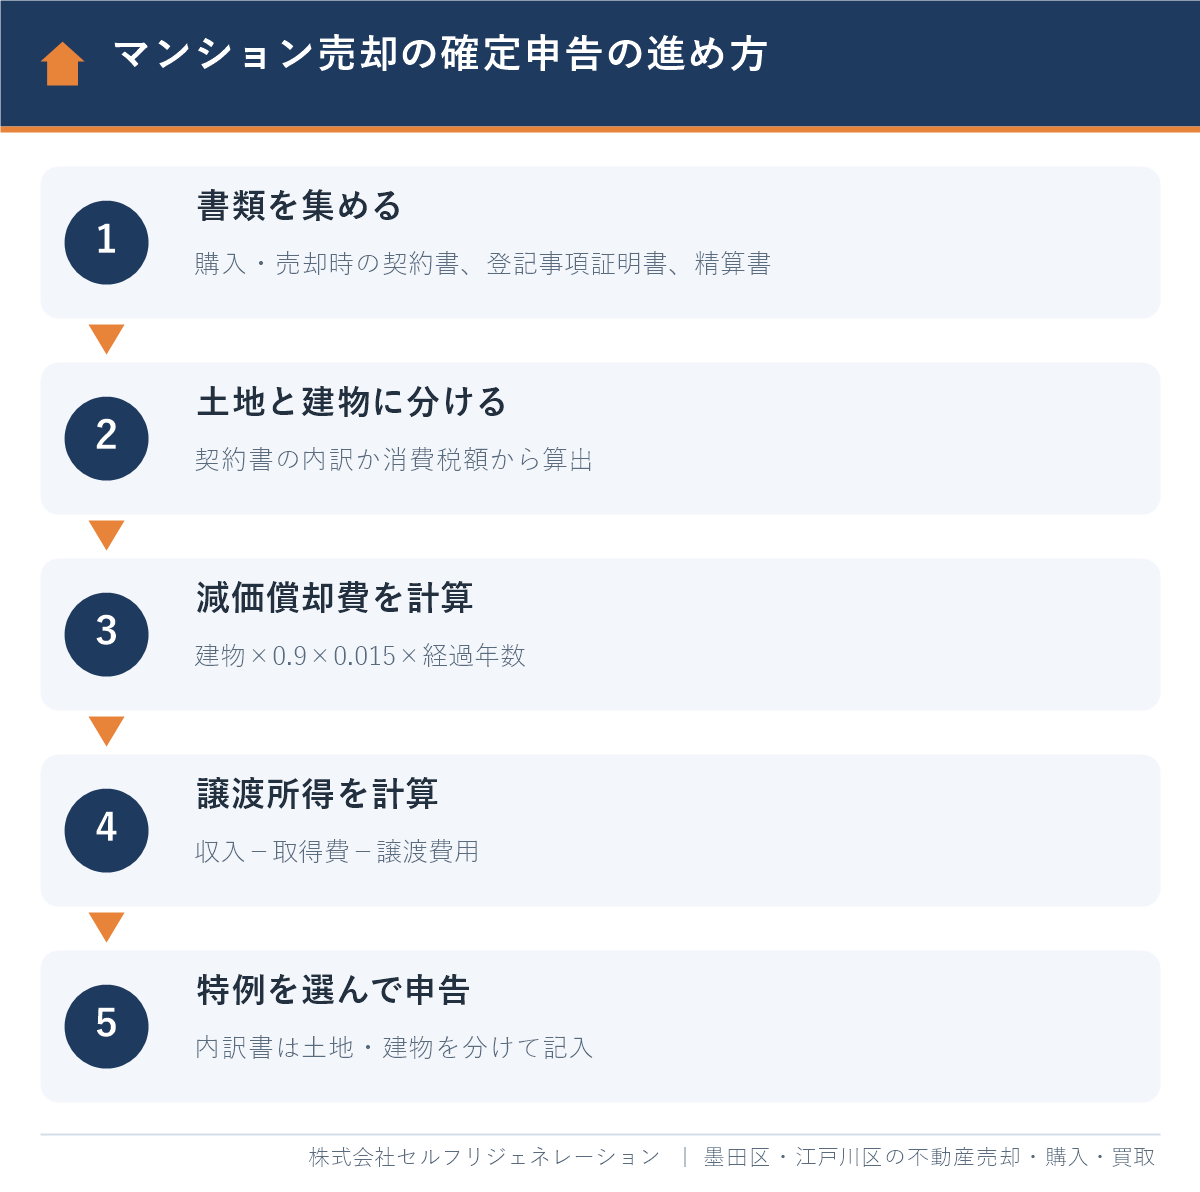
- 書類を集める:購入時と売却時の売買契約書、重要事項説明書、精算書、仲介手数料などの領収書、登記事項証明書、リフォーム工事の契約書・領収書を用意します。
- 土地と建物に分ける:契約書の内訳、消費税額、固定資産税評価額などから建物価格を決めます。
- 減価償却費を計算する:建物の取得価額×0.9×0.015×経過年数で計算し、建物の取得費を出します。
- 譲渡所得を計算する:精算金を含めた収入金額から、取得費と譲渡費用を差し引きます。
- 特例を選んで申告する:「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」では、購入価額を土地と建物に分けて書き、建物の償却費相当額を記入します。
登記事項証明書は法務局で取得でき、敷地権の割合や面積、構造の確認に使います。書類の入手先と、取得費が分からないときの調べ方は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方で詳しく解説しています。売却で損失が出た場合は不動産売却の損益通算と繰越控除、売った年の住宅ローン控除は家を売った年の住宅ローン控除|使える年・使えない年と6年ルールもご覧ください。
墨田区・江戸川区のマンション売却で確定申告するときの注意点
墨田区・江戸川区のマンションを売った場合も、申告先は物件の所在地ではなく、申告するときの住所地を管轄する税務署です。e-Taxなら管轄を意識せずに送信できます。
- 税務署の管轄:墨田区は町名によって本所税務署と向島税務署、江戸川区は江戸川北税務署と江戸川南税務署に分かれます(東京国税局の管轄一覧による)。住み替えで区外へ引っ越した方は、新しい住所の税務署に申告します。
- 錦糸町・押上・両国の新しいマンション:分譲会社から新築で買ったマンションは、契約書に消費税額が書かれていることが多く、建物の割合が大きくなりやすい傾向があります。その分、減価償却費も大きくなるため、「買値より高く売れた」場合は税金が想定より増えることがあります。
- 葛西・西葛西・船堀などの築年数の古いマンション:1980年代以前に分譲されたマンションでは、相続などで当時の契約書が残っていないケースがよくあります。1989年3月以前の購入なら消費税は無いため、通帳の記録や当時のパンフレットで購入価格を確認し、標準的な建築価額表などで区分できないか検討しましょう。
- 精算書の保管:管理費・修繕積立金の精算は、管理会社の「重要事項調査報告書」をもとに決済時に行います。決済時の精算書は確定申告で使うので、必ず保管してください。
墨田区のマンション価格の目安は墨田区のマンション売却、江戸川区は江戸川区のマンション売却の記事で紹介しています。おおよその売却価格が分かれば、売却前に税金と手取り額を試算できます。
よくある質問
マンションを売却したら確定申告は必要ですか?
利益が出た場合や、3,000万円特別控除などの特例を使う場合は必要です。減価償却費を差し引くと、買った値段より安く売っても利益が出ていることがあるため、計算してから判断しましょう。利益が出ず、特例も使わない場合は原則不要です。
マンションの取得費は土地と建物にどう分けますか?
購入時の契約書に土地と建物の内訳があればその金額を、無ければ契約書の消費税額から建物価格を逆算します。どちらも分からない場合は、固定資産税評価額の比率や国税庁の「建物の標準的な建築価額表」で区分します。
マンションの減価償却費はどう計算しますか?
自宅として使っていた鉄筋コンクリート造のマンションは「建物の取得価額×0.9×0.015×経過年数」で計算します。経過年数は6か月以上の端数を1年、6か月未満を切り捨て、減価償却費は建物の取得価額の95%が上限です。
固定資産税の精算金は確定申告でどう扱いますか?
売却時に買主から受け取った固定資産税・都市計画税の精算金は、売却代金に含めて収入金額として申告します。購入時に売主へ支払った精算金は、取得費に含めます。
管理費や修繕積立金はマンション売却の経費になりますか?
所有中に毎月払ってきた管理費・修繕積立金は、資産の維持・管理の費用なので、取得費にも譲渡費用にもなりません。経費として差し引けるのは、売るための仲介手数料や売主負担の印紙税などです。
購入時の契約書がないマンションはどうすればいいですか?
通帳の振込記録やローンの契約書、当時の広告などで購入価格を確認し、実際の取得費を証明できないか調べましょう。どうしても分からない場合は売却価格の5%を取得費とする概算取得費を使えますが、税金が大きく増えることが多いため注意が必要です。
墨田区・江戸川区でマンション売却を相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗報告を評価する声が寄せられています。マンション売却では、売り出し価格だけでなく、精算金の内容や手取り額、確定申告に必要な書類まで、売主様が納得できるまで説明することを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとのマンション相場や売れ方を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、取得費の区分や特例の選び方まで相談可能
- 仲介での売却も、当社による直接の買取も対応できるため、時期や事情に合わせた売り方を提案
- LINE・オンライン相談にも対応
「売ったら税金がいくらかかるか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
まとめ
マンションを売って利益が出たら、売った翌年の2月16日〜3月15日に確定申告が必要です。マンションでは、購入価格を土地(敷地権)と建物に分け、建物部分から減価償却費を差し引く計算が税額を大きく左右します。
- 取得費の区分は、契約書の内訳→消費税額からの逆算→固定資産税評価額・標準的な建築価額表の順に検討する
- 減価償却費は「建物の取得価額×0.9×0.015×経過年数」(自宅の鉄筋コンクリート造)
- 受け取った固定資産税等の精算金は収入金額に含め、購入時に払った精算金は取得費に含める
- 毎月の管理費・修繕積立金は、取得費にも譲渡費用にもならない
- 購入時の契約書が無いと概算取得費(5%)になり、税金が大きく増えやすい
税金は売却価格や時期、住んでいたかどうかで大きく変わります。売り出す前に、購入時の書類を確認し、税金を含めた手取り額を把握しておくと安心です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月8日
墨田区・江戸川区のマンション売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド