「相続した実家を売ったら、税金はどれくらい引かれるのか」「3,000万円で売れたとして、手元にいくら残るのか」。空き家を売却する際の税金は、買ったときの金額が分かるかどうか、特例が使えるかどうかで、0円から数百万円まで変わります。
この記事では、空き家を売却する際にかかる税金の種類と計算方法を、2026年10月時点の法令と国税庁の情報に基づき、計算例を中心に解説します。
- 空き家を売却する際にかかる税金の種類と、納める時期
- 譲渡所得の税金の計算式と、長期・短期の税率
- 3,000万円で売った場合の税額を、5つのケースで比べた計算例
- 税金を減らせる特例と、確定申告の手順
- 翌年の住民税・国民健康保険料と、墨田区・江戸川区の窓口
先に結論をお伝えすると、税金の中心は、売却の利益(譲渡所得)にかかる所得税と住民税です。相続した空き家で要件を満たせば、税金がかからないこともあります。
この記事の結論
- 空き家の売却の税金は「(売却価格−取得費−譲渡費用−特別控除)×税率」で計算します。
- 税率は、売った年の1月1日時点で所有期間が5年を超えると20.315%、5年以下は39.63%です。
- 3,000万円で売り、取得費が不明で特例も使えない場合、税額は約557万円です(仮定の計算例)。
- 相続空き家の3,000万円控除は相続から3年を経過する年の年末まで(かつ2027年12月31日まで)の売却が対象で、相続人が3人以上なら1人2,000万円です。
- 特例で税額が0円になる場合も、売った翌年の2月16日〜3月15日に確定申告が必要です。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
空き家を売却する際にかかる税金は5種類
空き家を売却する際にかかる税金は、所得税(復興特別所得税を含む)、住民税、印紙税、登録免許税、消費税の5種類です。このうち金額が大きくなりやすいのは、売却の利益にかかる所得税と住民税です。
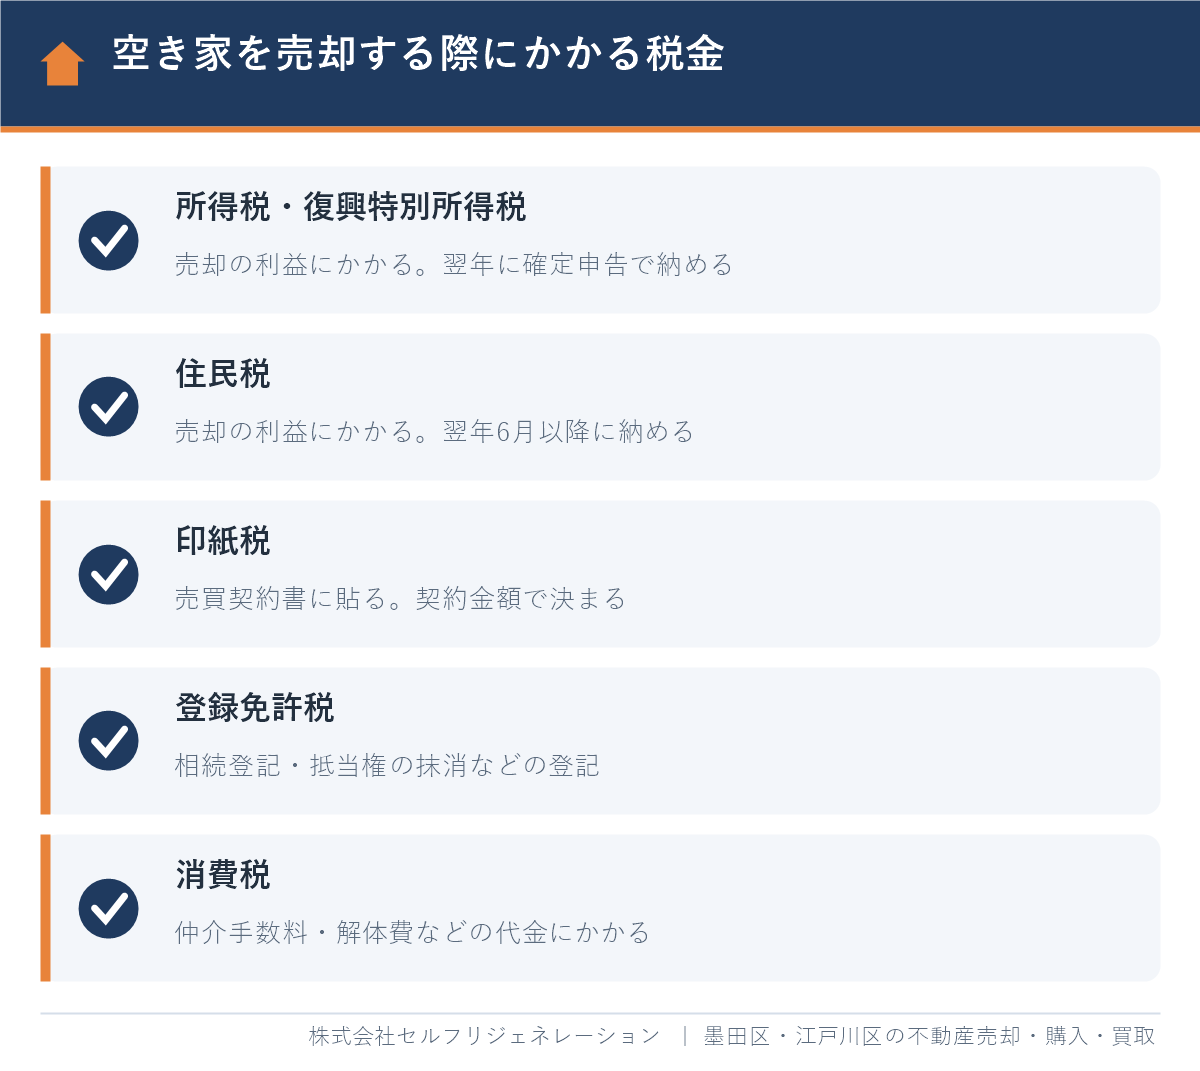
| 税金 | 何にかかるか | 目安 | 納める時期 |
|---|---|---|---|
| 所得税・復興特別所得税 | 売却の利益(譲渡所得) | 長期15.315%、短期30.63% | 売った翌年の3月15日まで |
| 住民税 | 売却の利益(譲渡所得) | 長期5%、短期9% | 売った翌年の6月以降 |
| 印紙税 | 売買契約書 | 契約金額1,000万円超〜5,000万円以下は1万円 | 契約時 |
| 登録免許税 | 相続登記、抵当権の抹消など | 相続登記は固定資産税評価額の0.4% | 登記の申請時 |
| 消費税 | 仲介手数料、解体費、司法書士の報酬など | 代金の10% | それぞれの支払い時 |
所得税・復興特別所得税・住民税を合わせた税率は、長期で20.315%、短期で39.63%です。住民税がこれとは別に上乗せされるわけではありません。
印紙税:軽減措置は2027年3月31日まで
印紙税とは、売買契約書に収入印紙を貼って納める税金のことです。2027年3月31日までに作成する契約書には軽減措置があり、契約金額が500万円超〜1,000万円以下は5,000円、1,000万円超〜5,000万円以下は1万円、5,000万円超〜1億円以下は3万円です(国税庁 No.7108、2026年4月1日現在の法令)。
登録免許税:売主が負担するのは相続登記と抵当権の抹消
登録免許税とは、不動産の登記を申請するときに納める税金のことです。買主に名義を移す登記の費用は、買主が負担するのが一般的です。売主が負担するのは、相続登記(固定資産税評価額の0.4%)と、ローンの抵当権を消す登記(不動産1個につき1,000円)です。
相続登記の手続きは、相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用で解説しています。
消費税:個人が売る空き家そのものにはかからない
個人が住んでいた空き家の売却代金に、消費税はかかりません。かかるのは、仲介手数料や解体費などの代金です。詳しくは、空き家の売却に消費税はかかる?かかるケースと費用の消費税をご覧ください。
このほか、固定資産税と都市計画税は、その年の1月1日時点の所有者に1年分が課税されます。年の途中で売った場合は、引渡しの日を境に日割りで計算し、買主から精算金を受け取るのが一般的です。受け取った精算金は、税金の計算では売却価格に含めます。
空き家の売却の税金はどう計算する?譲渡所得の計算式
空き家の売却の税金は、「譲渡所得×税率」で計算します。譲渡所得とは、売却価格から、取得費と譲渡費用、特別控除を差し引いた利益のことです。売却価格そのものに税率を掛けるわけではありません。
- 譲渡所得を出す:売却価格 −(取得費+譲渡費用)− 特別控除
- 税率を決める:売った年の1月1日時点の所有期間が5年超か、5年以下か
- 税額を出す:譲渡所得 × 税率
取得費:買ったときの代金から、建物の値下がり分を引く
取得費とは、その不動産を買ったときの代金や手数料の合計から、建物の減価償却費を引いた金額のことです。相続した空き家の場合は、亡くなった方が買ったときの金額を引き継ぎます(国税庁 No.3270)。相続人が払った相続登記の費用も、取得費に含めることができます。
土地は年数が経っても取得費が減りませんが、建物は減ります。住まいとして使っていた木造の建物は、「建物の取得価額×0.9×0.031×経過年数」を減価償却費として引きます。引ける額の上限は、建物の取得価額の95%です(国税庁 No.3261)。
取得費が分からないときは、売却価格の5%
買ったときの金額が分からない場合は、売却価格の5%を取得費とすることができます。これを概算取得費といいます(国税庁 No.3258)。3,000万円で売った場合は150万円です。
概算取得費を使うと利益が大きく計算され、税額が増えます。親が買ったときの売買契約書や領収書が家に残っていないか、片付けの前に必ず探してください。探し方は、土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方にまとめています。
譲渡費用:仲介手数料・印紙税・解体費は引ける
譲渡費用とは、売るために直接かかった費用のことです。国税庁は、仲介手数料、売主が負担した印紙税、売るために建物を取り壊した費用などを譲渡費用に含まれるものとして示しています(国税庁 No.3255、2026年4月1日現在の法令)。
一方、修繕費、固定資産税、草刈りなど維持や管理の費用は、譲渡費用にはなりません。
税率:所有期間が5年を超えるかどうかで約2倍の差
| 区分 | 所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 売った年の1月1日時点で5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 売った年の1月1日時点で5年以下 | 30% | 0.63% | 9% | 39.63% |
所有期間は、買った日から売った日までではなく、売った年の1月1日時点で数えます(国税庁 No.3208)。たとえば2021年8月に買った家は、2027年1月1日以後に売ると長期になります。
相続した空き家は、亡くなった方が買った日から所有期間を数えます。親が何十年も前に買った実家なら、相続の直後に売っても長期です。
なお、2027年1月からは防衛特別所得税(所得税額の1%)が始まり、復興特別所得税は2.1%から1.1%に下がります。国税庁は、2つを合わせた税率2.1%に変更はないと説明しており(2026年5月公表のQ&A)、長期20.315%・短期39.63%という合計の税率は2027年以降も同じです。
3,000万円で売った場合の税金の計算例
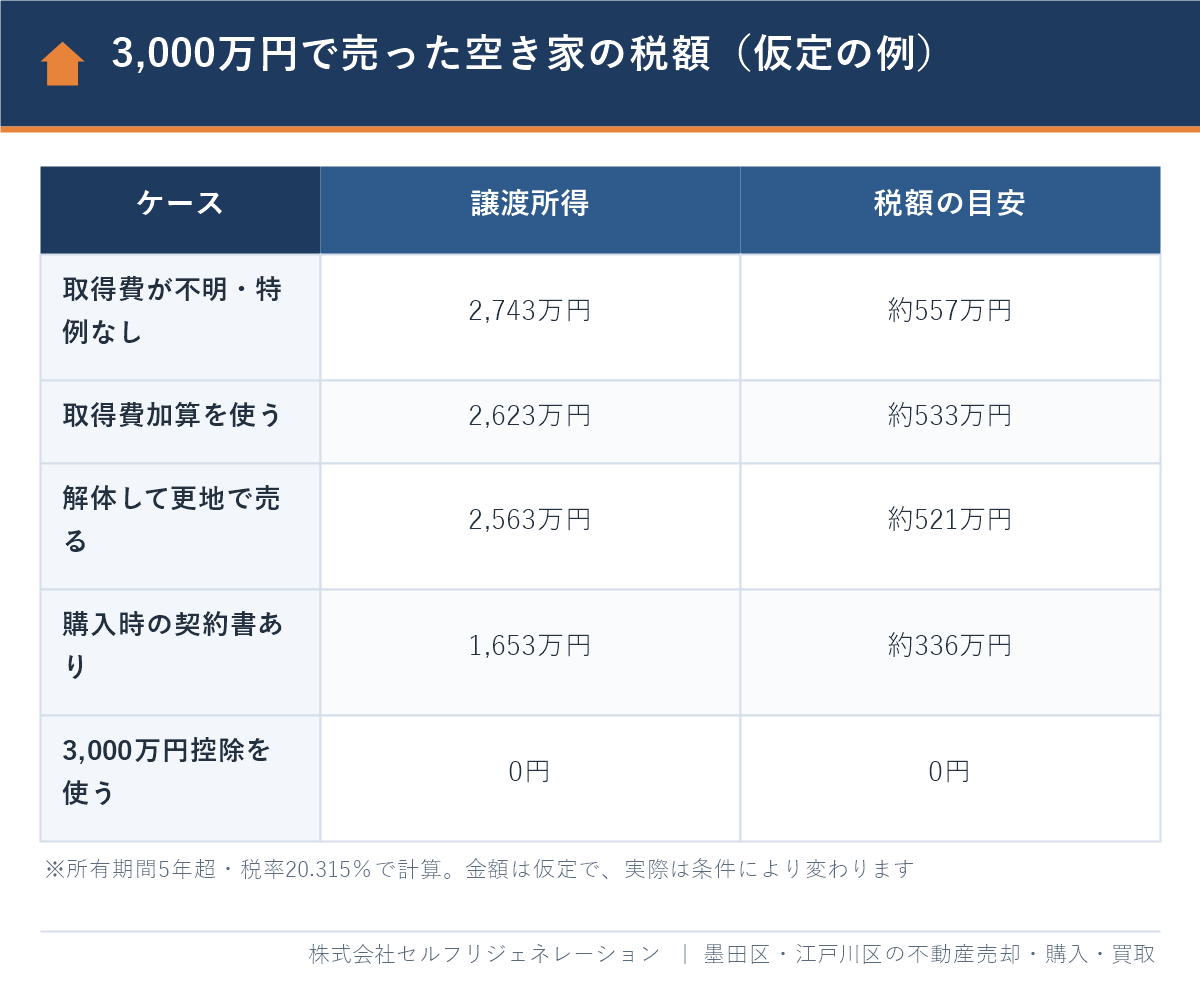
相続した空き家を3,000万円で売った場合の税額は、取得費と特例の条件によって、0円から約557万円まで変わります。ここでは5つのケースを比べます。金額はすべて仮定で、実際の税額は物件と条件によって変わります。
共通の仮定は次のとおりです。
- 売却価格:3,000万円(古家付きの土地)
- 譲渡費用:仲介手数料105万6,000円(上限額。3,000万円×3%+6万円に消費税)+印紙税1万円=106万6,000円
- 所有期間:親が1985年に購入したため、5年超(長期)
| ケース | 取得費など | 譲渡所得 | 税額(20.315%) |
|---|---|---|---|
| 1. 取得費が不明で、特例も使えない | 概算取得費150万円 | 2,743万4,000円 | 約557万円 |
| 2. 取得費加算の特例を使う | 150万円+加算120万円 | 2,623万4,000円 | 約533万円 |
| 3. 解体して更地で売る(特例なし) | 150万円、解体費180万円を譲渡費用に追加 | 2,563万4,000円 | 約521万円 |
| 4. 購入時の契約書がある | 取得費1,240万円 | 1,653万4,000円 | 約336万円 |
| 5. 相続空き家の3,000万円控除を使う | 特別控除3,000万円 | 0円 | 0円 |
ケース1:取得費が不明で、特例も使えない場合は約557万円
譲渡所得は、3,000万円−150万円−106万6,000円=2,743万4,000円です。税額は、所得税が411万5,100円、復興特別所得税が8万6,417円、住民税が137万1,700円で、合計557万3,217円になります。売却価格の約19%が税金です。
ケース4:購入時の契約書があると約221万円少なくなる
親が1985年に、土地1,200万円・木造の建物800万円で買ったことが契約書で分かる場合を考えます。建物の減価償却費は、800万円×0.9×0.031×41年=約915万円ですが、上限は取得価額の95%の760万円です。建物の取得費は40万円になり、土地と合わせた取得費は1,240万円です。
譲渡所得は1,653万4,000円、税額は約336万円です。契約書が見つかるだけで、ケース1より約221万円少なくなります。
短期と長期の違い:同じ利益300万円でも税額は約2倍
相続ではなく、自分で買った家が空き家になり、利益が300万円出た場合を比べます。長期なら300万円×20.315%=約61万円、短期なら300万円×39.63%=約119万円です。5年を超える時期が近い場合は、売る年を1年ずらすだけで税額が半分近くになることがあります。
空き家の売却の税金を減らせる特例と、使える条件
空き家の売却で使える主な特例は、相続空き家の3,000万円控除、取得費加算の特例、マイホームの3,000万円控除、低未利用土地等の100万円控除の4つです。どれが使えるかは、空き家になった理由と建物の条件で決まります。
| 特例 | 対象 | 主な要件 | 期限 |
|---|---|---|---|
| 相続空き家の3,000万円控除 | 親などが1人で住んでいた家を相続した人 | 1981年5月31日以前の建築、区分所有でない、売却代金1億円以下、耐震改修または取壊し | 2027年12月31日までの売却。相続開始から3年を経過する年の12月31日まで |
| 取得費加算の特例 | 相続税を納めた人 | 納めた相続税の一部を取得費に加える | 相続税の申告期限の翌日から3年以内 |
| マイホームの3,000万円控除 | 自分が住んでいた家が空き家になった人 | 売る人自身が住んでいたこと | 住まなくなった日から3年を経過する年の12月31日まで |
| 低未利用土地等の100万円控除 | 安い価格で売る空き地・空き家の敷地 | 所有期間5年超、売却価格500万円以下(市街化区域などは800万円以下) | 2028年12月31日までの売却 |
相続空き家の3,000万円控除:相続人が3人以上なら1人2,000万円
相続空き家の3,000万円控除とは、亡くなった方が1人で住んでいた家を相続した人が売ったときに、譲渡所得から最高3,000万円を差し引ける制度のことです(国税庁 No.3306、2026年4月1日現在の法令)。
- 1981年(昭和56年)5月31日以前に建築された家で、区分所有建物(マンション)でないこと
- 相続してから売るまで、住んだり貸したり事業に使ったりしていないこと
- 売却代金が1億円以下で、相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに売ること
- 耐震基準を満たすように改修するか、建物を取り壊すこと。2024年1月1日以後の売却では、売った年の翌年2月15日までに行えばよい
2024年1月1日以後の売却から、家と敷地を相続した人が3人以上いる場合、控除の上限は1人2,000万円になりました。たとえば、3人で相続した空き家を9,000万円で売り、1人あたりの譲渡所得が2,747万8,000円だった場合、控除は2,000万円までで、残りの747万8,000円に約152万円の税金がかかります(取得費を概算の5%、仲介手数料を上限額とした仮定の計算)。
要件と期限の詳細は空き家売却の方法・費用・特例|3,000万円控除の要件と期限、申告書の書き方は空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方をご覧ください。
取得費加算の特例:相続税を納めた人が使える
取得費加算の特例とは、納めた相続税のうち、売った不動産に対応する分を取得費に加えられる制度のことです(国税庁 No.3267)。計算式は「その人の相続税額×売った不動産の相続税評価額÷その人の相続税の課税価格」です。
ケース2では、相続税を300万円納め、課税価格が6,000万円、売った空き家の相続税評価額が2,400万円と仮定しました。加算できる額は300万円×2,400万円÷6,000万円=120万円で、税額は約24万円少なくなります。
相続空き家の3,000万円控除と取得費加算の特例は、同じ不動産に両方を使うことはできません。どちらが有利かは、空き家売却の税制優遇|3,000万円控除と取得費加算の比較で計算例つきで比べています。
マイホームの3,000万円控除と、低未利用土地等の100万円控除
自分が住んでいた家が空き家になった場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売れば、マイホームの3,000万円控除を使える可能性があります。手順は、不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
低未利用土地等の100万円控除(国税庁 No.3226)は価格の上限があるため、墨田区・江戸川区で使えるのは、再建築ができない土地など一部の取引に限られます。
1981年6月1日以後に建築された家やマンション、相続後に人に貸した家などは、相続空き家の3,000万円控除の対象外です。対象外になる場合の税金は相続した土地を売却したら確定申告は必要?税金と書き方、マンションの空き家はマンションの空き家を売却する際にかかる費用と税金・売り方のコツをご覧ください。
空き家を売却したあとの確定申告の手順
空き家を売って利益が出た場合と、特例を使う場合は、売った翌年の2月16日から3月15日までに確定申告をします。2026年中に売った場合の期間は、2027年2月16日から3月15日です。
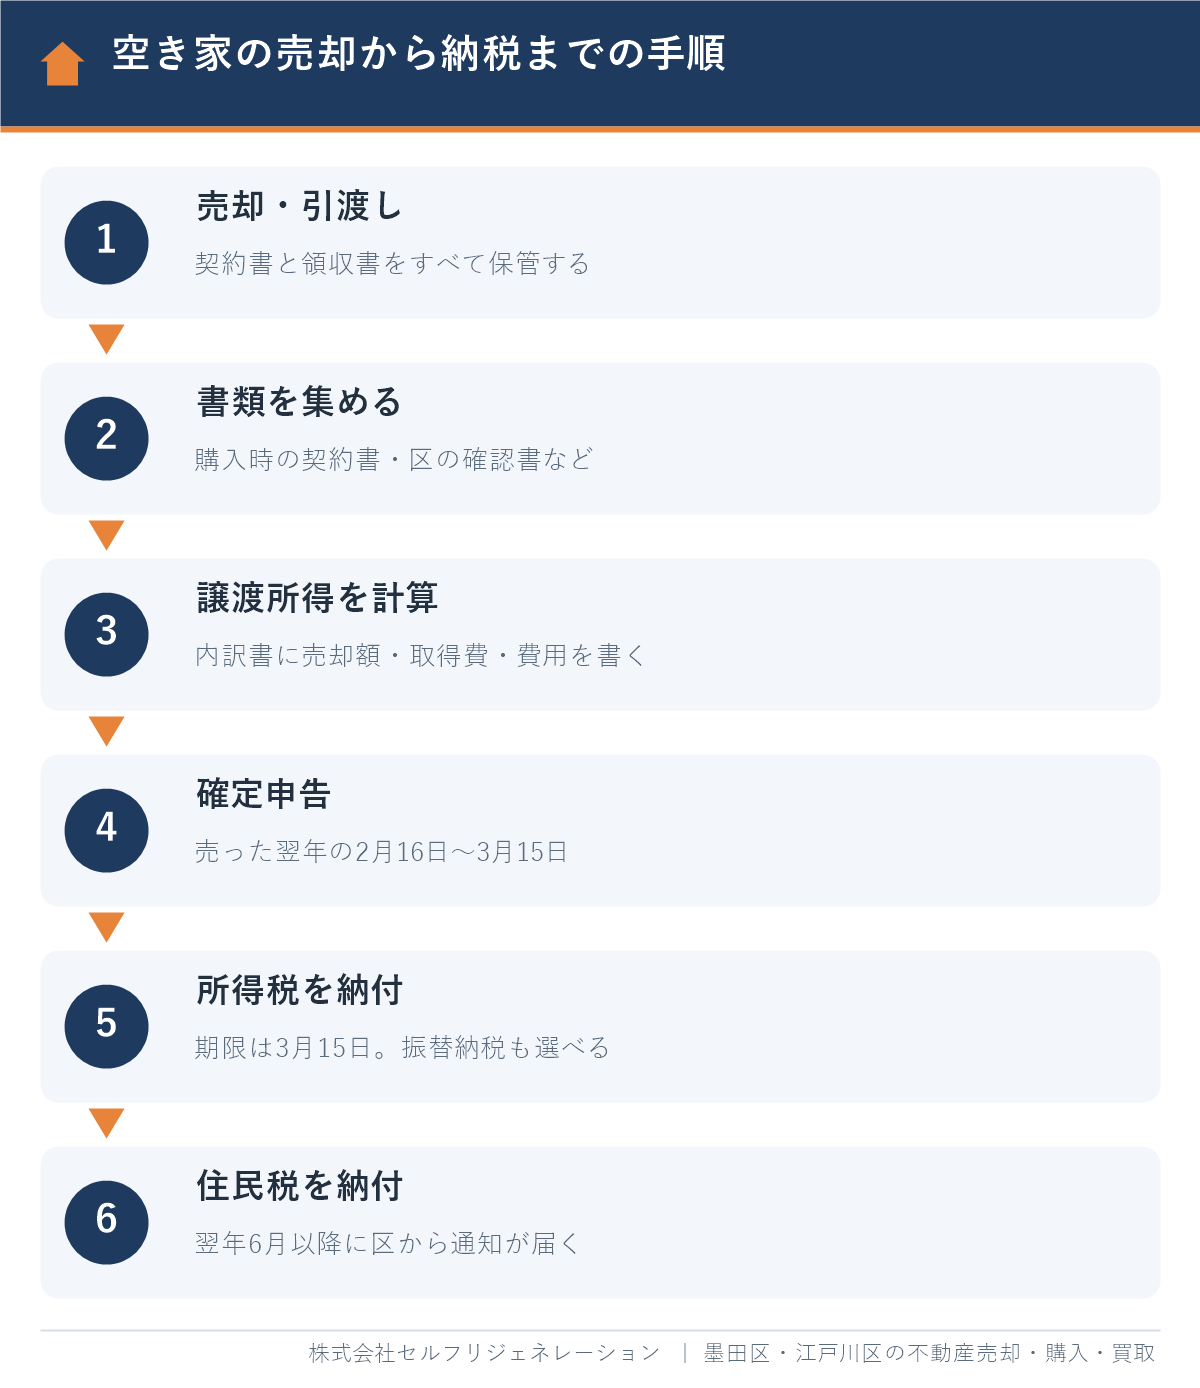
- 売却の書類を保管する:売買契約書、仲介手数料や解体費の領収書をまとめます。
- 取得費の書類を集める:購入時の売買契約書と領収書を探します。
- 特例の書類を取る:相続空き家の3,000万円控除を使う場合は、空き家のある区に「被相続人居住用家屋等確認書」を申請します。
- 譲渡所得を計算する:「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」に、売却価格、取得費、譲渡費用を記入します。
- 申告書を作って提出する:確定申告書の第一表・第二表と、第三表(分離課税用)を作ります。国税庁の「確定申告書等作成コーナー」を使えば、e-Taxで提出できます。
- 所得税を納める:納付の期限は3月15日です。口座から引き落とす振替納税を選ぶこともできます。
- 住民税を納める:申告の内容をもとに区が計算し、6月以降に通知が届きます。
税額が0円でも、特例を使うなら申告が必要
3,000万円控除は、確定申告をして初めて適用されます。一方、特例を使わずに計算して利益が出なかった場合は、申告の必要はありません。
共有で相続した場合は1人ずつ申告し、期限を守る
兄弟姉妹などの共有で相続して売った場合は、持分に応じて売却価格と費用を分け、それぞれが自分の住所地の税務署に申告します。期限を過ぎて申告すると、無申告加算税と延滞税がかかります。準確定申告や相続税の申告と時期が重なる場合の順番は、不動産の相続・売却で必要な申告|準確定・相続税との違いと順番にまとめています。
売却の翌年にかかるお金:住民税と国民健康保険料
空き家を売って利益が出ると、翌年の住民税に加えて、国民健康保険料なども上がることがあります。売却代金を受け取った年ではなく、翌年に請求が来るため、納める分を取り分けておくことが大切です。
江戸川区は、国民健康保険料の所得割の計算に使う所得について、土地・建物の譲渡所得は特別控除を引いたあとの金額としています。2026年度の所得割の料率は、医療分7.83%、支援分2.84%、子ども分0.27%で、40〜64歳の方は介護分2.45%が加わります(江戸川区、2026年6月1日更新)。墨田区も、所得割は特別控除を引いたあとの金額で計算すると案内しています(墨田区、2026年4月1日更新)。
3,000万円控除で譲渡所得が0円になれば、所得割は上がりません。ただし江戸川区は、均等割の減額(7割・5割・2割)を判定する所得には特別控除前の金額を使うとしており(江戸川区「国民健康保険料の減額・減免制度」、2026年9月9日更新)、減額を受けている世帯は、翌年度の減額が受けられなくなったり割合が下がったりして、保険料が上がることがあります。特例が使えず譲渡所得が大きい場合は、翌年度の保険料が上限に達することがあります。墨田区での均等割の減額の判定や、後期高齢者医療・介護保険の保険料への影響は、お住まいの区の窓口で確認してください。
配偶者や子の扶養に入っている方は、空き家を売った年に扶養から外れることがあります。扶養親族や配偶者控除の対象となる配偶者の要件である合計所得金額(2026年分は62万円以下、2025年分は58万円以下。国税庁 No.1180・No.1191)は、特別控除を引く前の金額で数えるためです。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区の空き家で、税金の前に確認したい点と窓口
墨田区・江戸川区の空き家は、旧耐震の木造住宅が多いため、相続空き家の3,000万円控除の対象になる可能性があります。売り方によって特例が使えなくなることもあるため、売り出す前に次の点を確認してください。
- 古家付きで売る場合は、契約書に特約を入れる:買主が建物を取り壊す場合、売った年の翌年2月15日までに取壊しが終わらないと、特例が使えません。期限と、間に合わなかった場合の取り決めを売買契約書に書いておきます。
- 解体の助成を確認する:墨田区の京島・東向島・八広などの木造住宅が密集する地域や、江戸川区の一部の地域には、古い建物を取り壊す費用の助成があります。対象と期限は、墨田区の解体工事の費用と助成金|除却助成の比較と売却前の判断と、江戸川区の解体工事|助成金・費用相場と売却前の注意点をご覧ください。
確認書・申告・登記の窓口
| 手続き | 墨田区 | 江戸川区 |
|---|---|---|
| 被相続人居住用家屋等確認書 | 安全支援課(区役所5階、03-5608-6520) | 建築指導課 監察係(03-5662-6489) |
| 確定申告(申告する人の住所地) | 本所税務署・向島税務署 | 江戸川北税務署・江戸川南税務署 |
| 相続登記(空き家の所在地) | 東京法務局 墨田出張所 | 東京法務局 江戸川出張所 |
確認書の窓口は2026年10月時点の情報です。確認書は空き家のある区に、確定申告は申告する人の住所地の税務署に提出するため、遠方にお住まいの相続人は提出先が分かれます。
区ごとの制度と売り方は、墨田区の空き家売却ガイド|3,000万円控除・助成・相談窓口と、江戸川区の空き家売却ガイド|3,000万円控除・区の窓口・売り方比較にまとめています。売るときの注意点は、空き家売却の注意点12選|売る際のコツと失敗しやすい点も参考にしてください。
取得費の書類と特例の要件は、査定の段階で確認しておくと安心です。相続の手続きから売却までの段取りは、相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取りで解説しています。仲介と買取の手取りの違いは、仲介と買取の違いは?どっちが得か手取り・期間で比較をご覧ください。
墨田区・江戸川区で空き家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、価格の決め方の説明や進み具合の報告、相続した実家の売却への対応、親身な相談対応を評価する声をいただいています。当社は、査定の段階で、費用と税金を引いた手取りの目安を並べてご説明します。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 売却も買取も対応:古家付きで売る、更地にして売る、当社が買い取る、の3つを比べてご提案します。
- 当社が直接買取:当社が買主になる場合、仲介手数料はかかりません。家財が残った状態でもご相談いただけます。
- 専門家に無料で相談できる:顧問の税理士・弁護士・ファイナンシャルプランナーが、特例の要件や相続の疑問にお答えします。税額の計算と申告は、税理士または税務署にご確認いただく形になります。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、業界経験10年以上のスタッフが査定します。LINE・オンラインでの相談も可能です。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格だけ知りたい方は無料査定、相続や税金のことから相談したい方は無料相談をご利用ください。
よくある質問
空き家を売却する際には、どれくらい税金がかかりますか?
売却の利益(譲渡所得)に対して、所有期間が5年を超える場合は20.315%、5年以下の場合は39.63%の税金がかかります。3,000万円で売り、取得費が不明で特例も使えない場合の税額は、約557万円です(仮定の計算例)。利益が出なければ、所得税と住民税はかかりません。
相続した空き家を売ったら、必ず税金がかかりますか?
いいえ、必ずかかるわけではありません。相続空き家の3,000万円控除の要件を満たせば、譲渡所得から最高3,000万円を差し引けるため、税額が0円になることがあります。この特例は相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで)の売却が対象で、確定申告が必要です。
親が買ったときの金額が分からない場合、税金はどう計算しますか?
売却価格の5%を取得費として計算します。3,000万円で売った場合の取得費は150万円になり、利益が大きく計算されます。購入時の売買契約書や領収書が見つかれば実際の金額で計算できるため、片付けの前に探してください。
空き家の売却の税金は、いつ払いますか?
所得税と復興特別所得税は、売った翌年の3月15日までに、確定申告とあわせて納めます。住民税は、翌年6月以降に区市町村から届く通知に従って納めます。印紙税は売買契約のとき、登録免許税は登記を申請するときに納めます。
税金が0円になる場合も、確定申告は必要ですか?
3,000万円控除などの特例を使って0円になる場合は、確定申告が必要です。特例は、申告書に必要な書類を付けて提出することで適用されるためです。特例を使わなくても利益が出ない場合は、申告の必要はありません。
まとめ
- 空き家を売却する際の利益にかかる税金は「(売却価格−取得費−譲渡費用−特別控除)×税率」で計算し、税率は長期20.315%、短期39.63%です。
- 3,000万円で売った場合の税額は、取得費と特例の条件によって0円〜約557万円まで変わります(仮定の計算例)。
- 相続空き家の3,000万円控除は、相続から3年を経過する年の年末まで(かつ2027年12月31日まで)の売却が対象です。相続人が3人以上なら1人2,000万円です。
- 確定申告は売った翌年の2月16日〜3月15日です。翌年の住民税と保険料の分も取り分けておきます。
購入時の書類があるか、特例の要件に当てはまるかを、売り出す前に確かめてください。この記事の計算例は仮定に基づくもので、実際の税額は税務署または税理士にご確認ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月4日
墨田区・江戸川区の空き家の売却・買取はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド