土地を売ったあと、「確定申告に何の書類が必要なのか」「どこでもらえばいいのか」と迷う方は多いのではないでしょうか。特に、親から引き継いだ土地や何十年も前に買った土地は、買ったときの契約書が見つからず、手が止まってしまうケースがよくあります。
この記事では、2026年10月時点の国税庁・法務局・東京都主税局の情報をもとに、土地売却の確定申告に必要な書類の入手先と、取得費(買ったときの金額)が分からないときの調べ方を解説します。
- 土地売却の確定申告に必要な書類の一覧と、それぞれの入手先・手数料
- 税務署に提出する書類と、手元に保管しておく書類の違い
- 買ったときの契約書が無いときに、登記簿・通帳・過去の申告書から取得費を調べる方法
- 書類の有無で税金がどれだけ変わるかの計算例(仮定の数値)
- 墨田区・江戸川区で書類をそろえるときの法務局・都税事務所・税務署の窓口
結論から言うと、申告書と譲渡所得の内訳書は国税庁ホームページか税務署、登記事項証明書は法務局で入手し、売却時と購入時の契約書・領収書は手元の書類から集めます。取得費の資料は税額を大きく左右するため、5%の概算取得費に頼る前に必ず探しましょう。
この記事の結論
- 確定申告書(第一表・第二表)、分離課税用の第三表、譲渡所得の内訳書は、国税庁ホームページか税務署で無料で入手できます。
- 登記事項証明書は全国の法務局で取得でき、手数料は窓口600円、オンライン請求なら490〜520円です(2026年10月時点)。
- 売却時と購入時の売買契約書・領収書は手元で集めます。提出しない書類も、申告期限から5年程度は保管しておきましょう。
- 買ったときの金額が分からないと、取得費は売却価格の5%になり、税金が数百万円増えることがあります。
- 契約書が無くても、登記簿の抵当権、通帳の振込記録、過去の確定申告書などから取得費を説明できる場合があります。
土地を売ったら確定申告は必要?
土地を売って利益(譲渡所得)が出た場合は、売った翌年の2月16日〜3月15日に確定申告が必要です。利益が出なかった場合は原則として不要ですが、特例を使う場合は税金が0円でも申告が必要です。
確定申告とは、1年間(1月1日〜12月31日)の所得と税額を自分で計算し、翌年に税務署へ申告・納税する手続きのことです。土地や建物の売却益は、給与などとは分けて計算する「分離課税」のため、会社員の方でも年末調整では精算されません。
譲渡所得とは、土地を売った金額から、取得費と譲渡費用を差し引いた利益のことです。計算式は「売却価格−取得費−譲渡費用−特別控除」で、ここで使う数字の裏付けになるのが、これから紹介する書類です。
| 状況 | 確定申告 | 書類集めのポイント |
|---|---|---|
| 譲渡所得がプラス | 必要 | 取得費の資料を最優先で探す |
| 特例を使って税額が0円 | 必要 | 特例ごとの追加書類もそろえる |
| 譲渡所得がマイナスか0円(特例なし) | 原則不要 | 損が出たことを示す契約書は保管する |
| マイホームの売却で損が出た | 損益通算する場合は必要 | 住宅ローンの残高証明書などが必要 |
出典:国税庁 No.2020「確定申告」、No.3252「取得費となるもの」(令和8年4月1日現在法令等)。申告の要否の詳しい判断は「不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順」、損が出た場合は「不動産売却の損益通算と繰越控除|損失が出たときの要件と計算」もご覧ください。
土地売却の確定申告に必要な書類一覧と入手先
土地売却の確定申告に必要な書類は、大きく「税務署・国税庁で入手する申告用の書類」「手元や不動産会社から集める契約関係の書類」「法務局などで取る公的な証明書」の3種類です。
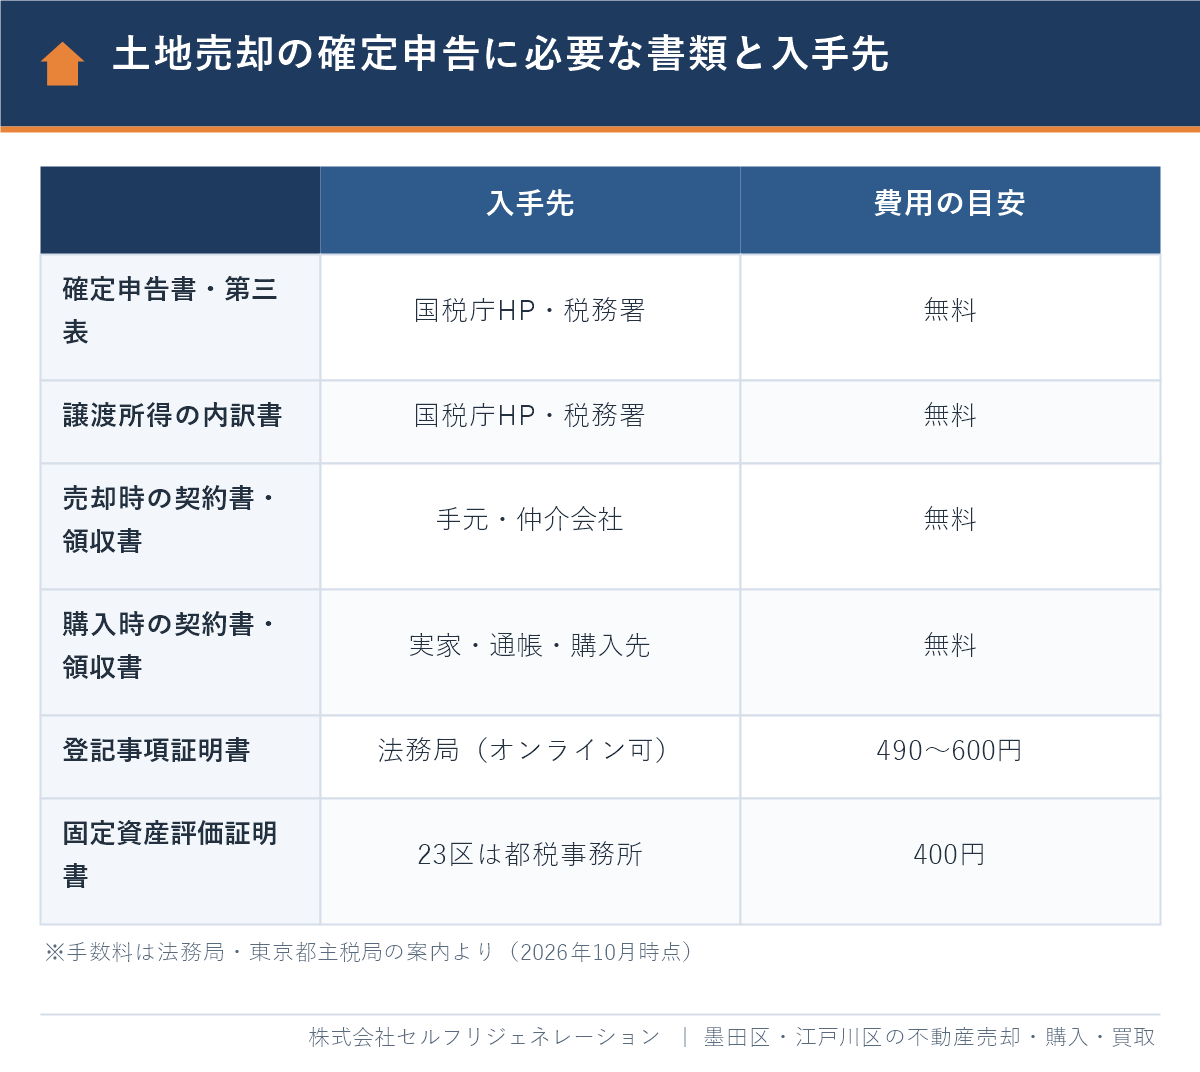
| 書類 | 入手先 | 手数料 | 税務署への提出 |
|---|---|---|---|
| 確定申告書(第一表・第二表) | 国税庁ホームページ・税務署 | 無料 | 提出 |
| 確定申告書 第三表(分離課税用) | 国税庁ホームページ・税務署 | 無料 | 提出 |
| 譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】 | 国税庁ホームページ・税務署 | 無料 | 提出 |
| 売却時の売買契約書・領収書 | 手元の書類(紛失時は仲介会社・買主) | 無料 | 原則保管(求められたら提示) |
| 購入時の売買契約書・領収書 | 実家の書類・購入先の会社 | 無料 | 原則保管(求められたら提示) |
| 仲介手数料・測量費・印紙代などの領収書 | 手元の書類・依頼した会社 | 無料 | 原則保管(求められたら提示) |
| 登記事項証明書 | 法務局(オンライン請求も可) | 490〜600円 | 内容の確認用・特例により添付 |
| 固定資産税評価証明書 | 23区は都税事務所 | 1件目400円 | 必要な場合のみ |
出典:法務局「登記事項証明書等の請求にはオンラインでの手続が便利です」(2026年2月更新)、東京都主税局「固定資産に関する証明書等の手数料について」(2026年10月時点)。
税務署・国税庁ホームページで入手する書類
申告書と譲渡所得の内訳書は、国税庁ホームページからダウンロードするか、税務署の窓口でもらえます。国税庁の「確定申告書等作成コーナー」で画面の案内に沿って入力すれば、内訳書と申告書が自動で作られるため、紙の様式を取りに行く必要はありません。
なお、以前は土地を売った人は「確定申告書B」を使うと説明されていましたが、令和4年分から申告書AとBは統合され、現在は「確定申告書(第一表・第二表)」に一本化されています。古い記事や手引きで「申告書B」と書かれていても、今は通常の確定申告書と第三表(分離課税用)を使います。
手元や不動産会社から集める書類
売却時の売買契約書、決済のときの領収書や精算書、仲介手数料の領収書は、売却を担当した不動産会社から受け取っているはずです。見当たらない場合は、仲介会社に控えのコピーを依頼しましょう。
購入時の売買契約書と領収書は、取得費を証明するもっとも重要な書類です。土地を買ったときの仲介手数料、登記の登録免許税・司法書士報酬、不動産取得税の領収書も、取得費に含められるため一緒に探します。売買契約書の基本は「不動産売買契約書とは?」、売却全体の必要書類は「不動産を売却する際に必要な書類」で解説しています。
法務局で入手する書類
登記事項証明書とは、土地の所在・面積・所有者・取得の日付・抵当権などが記録された、法務局が発行する証明書のことです。不動産の所在地にかかわらず全国の法務局で取得でき、手数料は窓口・郵送の書面請求で1通600円、オンライン請求で郵送受取520円、窓口受取490円です(法務局、2026年2月更新の案内)。
昔の所有者や取得の経緯を確認したいときは、閉鎖登記簿(コンピュータ化される前の古い登記記録)を請求します。コンピュータ化以前の紙の閉鎖登記簿は、土地を管轄する法務局でしか取得できず、保存期間を過ぎたものは廃棄されている場合がある点に注意しましょう。
特例を使う場合に追加する書類
マイホームの3,000万円特別控除や空き家特例などを使う場合は、特例ごとに追加の書類が必要です。たとえば、マイホームの特例では、売買契約日の前日の住民票の住所と売った家の所在地が違う場合に、戸籍の附票の写しなどを添付します(国税庁 No.3302、令和8年4月1日現在法令等)。
- 空き家特例:区役所が発行する「被相続人居住用家屋等確認書」、耐震基準適合証明書など
- 取得費加算の特例:「相続財産の取得費に加算される相続税の計算明細書」と相続税の申告書の写し
- マイホームの売却損の損益通算:住宅ローンの残高証明書など
空き家特例の書類と確認書の取り方は「空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方」、相続した土地の申告は「【2026年版】相続した土地を売却したら確定申告は必要?税金と書き方」で詳しく解説しています。
提出する書類と保管しておく書類の違い
税務署に提出するのは、原則として確定申告書(第一表・第二表・第三表)と譲渡所得の内訳書、特例を使う場合の添付書類です。売買契約書や領収書は通常は提出せず、内訳書に金額を書いたうえで手元に保管します。
ただし、提出しない書類も、税務署から問い合わせや調査があったときに金額の根拠として示す必要があります。所得税の更正(税額の見直し)は原則として申告期限から5年間行われる可能性があるため、少なくとも5年程度は保管しておくと安心です。
- 提出する:確定申告書、第三表、譲渡所得の内訳書、特例の添付書類
- 保管する:売却時・購入時の売買契約書、各種領収書、精算書、登記事項証明書の控え
- 次の世代に残す:土地を持ち続ける場合や家族に引き継ぐ場合は、購入時の契約書を処分しない
最後の点は意外と大切です。相続した土地は、親が買ったときの金額を取得費として引き継ぐため、親の代の契約書が無いと、子どもの代で税金が大きく増えてしまうことがあります(国税庁 No.3270)。
取得費が分からないときの調べ方
買ったときの契約書が見つからなくても、登記簿、通帳、住宅ローンの書類、過去の確定申告書などから取得費を説明できる場合があります。すべて探しても分からないときに、最後の手段として売却価格の5%を取得費にする「概算取得費」を使います。
取得費とは、土地を手に入れるためにかかった費用のことで、購入代金のほか、購入時の仲介手数料、登録免許税、不動産取得税、測量費や造成費用なども含まれます(国税庁 No.3252、令和8年4月1日現在法令等)。
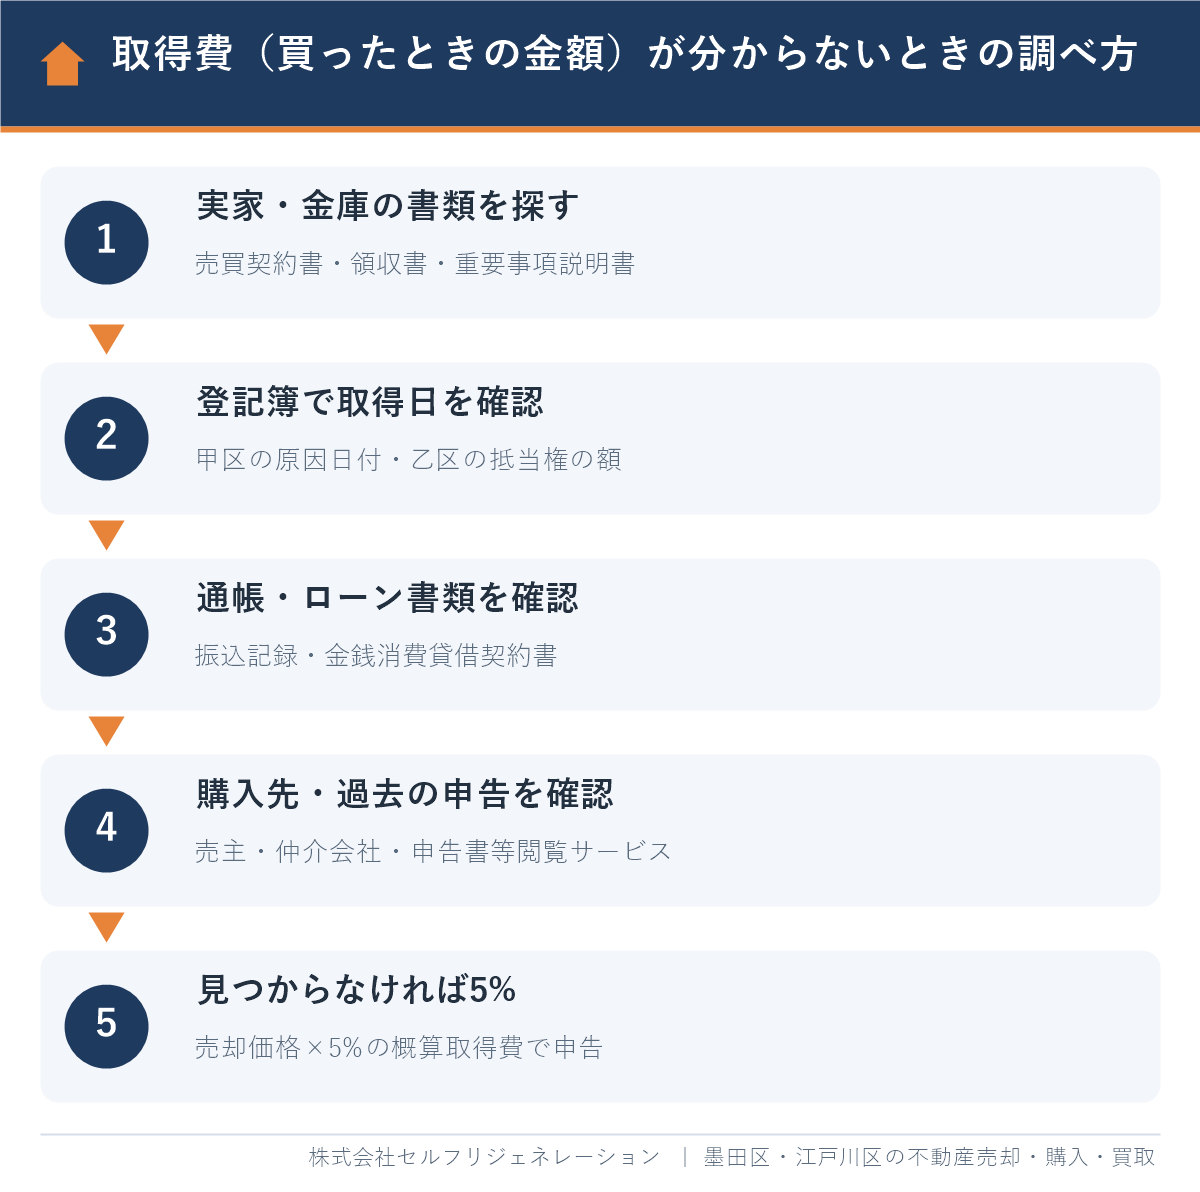
- 実家や金庫の書類を探す:売買契約書、重要事項説明書、領収書、建築請負契約書などがまとまっていることが多い場所を確認します。
- 登記事項証明書で取得日と原因を確認する:「売買」で取得したのか「相続」なのか、いつ取得したのかを確かめます。
- 通帳とローンの書類を確認する:購入時期の振込記録、住宅ローンの金銭消費貸借契約書、返済予定表を探します。
- 購入先に問い合わせる:分譲した会社や仲介した会社が分かれば、契約書の写しが残っていないか問い合わせます。
- 過去の確定申告書を確認する:住宅ローン控除を申告していれば、購入価格が記載された明細書が残っている場合があります。
- それでも分からなければ5%で申告する:概算取得費を使い、相続登記の費用などは取得費に含めません。
登記簿から分かること・分からないこと
登記事項証明書の「甲区」には所有者と取得の日付・原因が、「乙区」には抵当権の設定と債権額が記録されています。登記簿には購入代金そのものは載っていませんが、取得日は長期・短期の判定に、抵当権の債権額は当時の借入額の目安として使えます。
たとえば、購入した年に3,000万円の抵当権が設定されていれば、少なくとも借入額に近い金額で買ったと推測できます。ただし、抵当権の額だけでは購入代金と認められない場合もあるため、通帳の記録など他の資料と組み合わせて説明できるかを考えます。
通帳・ローン書類・過去の申告書
購入時期の通帳に、売主や不動産会社への振込記録が残っていれば、購入代金の有力な裏付けになります。
住宅ローン控除を受けていた場合は、最初の年の確定申告書の控えに、住宅の取得対価が書かれた計算明細書が付いています。控えが無い場合は、税務署の「申告書等閲覧サービス」で過去の申告書を閲覧できることがあり、亡くなった親の申告書は相続人が申請できます(相続人が複数いる場合は、ほかの相続人の委任状などが必要です)。
建物の金額だけ分からないとき
土地と建物をまとめて買い、契約書に内訳が書かれていない場合は、国税庁の「建物の標準的な建築価額表」を使って建物の取得価額を計算し、残りを土地の取得費とする方法があります。この表は、国土交通省の建築着工統計をもとに、構造と建築年ごとの1㎡あたりの建築単価をまとめたものです。
契約書に建物の消費税額が書かれていれば、その額から建物価格を割り戻せるため、この表は使いません。建物の取得費は、購入代金から住んでいた期間の減価償却費を差し引いた額になる点にも注意しましょう(国税庁 No.3252)。
最後の手段:概算取得費(5%)と注意点
概算取得費とは、取得費が分からない場合などに、売った金額の5%を取得費とすることができる仕組みです(国税庁 No.3258、令和8年4月1日現在法令等)。先祖代々の土地や、何十年も前に買って書類が残っていない土地で使われます。
- 実際の取得費より大幅に小さくなりやすい:地価が上がった墨田区・江戸川区では、5%だと税金が数百万円増えることがあります。
- 相続登記の費用などを足せない:概算取得費を使う場合、相続人が払った登記費用などは取得費に含められません(国税庁 No.3270)。
- 推計には根拠が必要:市街地価格指数などを使って購入額を推計する方法もありますが、根拠が弱いと税務署に認められない例もあります。推計で申告するなら、事前に税理士に相談しましょう。
- 申告前に探し切る:一度5%で申告したあとに実際の金額へ直すのは簡単ではないため、書類探しは申告の前に済ませます。
計算例:書類の有無で税金はいくら変わる?【仮定の数値】
取得費の資料が見つかるかどうかで、税金は数百万円単位で変わることがあります。以下はすべて説明のための仮定の数値で、税額は長期譲渡所得の税率20.315%(所得税15%・復興特別所得税0.315%・住民税5%)で計算した概算です。
例1:1985年に買った江戸川区の土地を売る場合
1985年に1,800万円で買った江戸川区の土地(約30坪の更地)を、2026年に5,000万円で売ったと仮定します。譲渡費用は、仲介手数料約172万円、印紙税1万円、測量費50万円の合計約223万円です。
| 項目 | 購入時の契約書がある場合 | 契約書が無い場合(5%) |
|---|---|---|
| 取得費 | 1,800万円 | 250万円 |
| 譲渡費用 | 約223万円 | 約223万円 |
| 譲渡所得 | 約2,977万円 | 約4,527万円 |
| 税額(概算) | 約605万円 | 約920万円 |
契約書が1枚あるだけで、税金が約315万円変わる計算です。売買契約書の印紙税は、2027年3月31日までに作成する契約書なら軽減税率が適用され、1,000万円超5,000万円以下で1万円です(国税庁 No.7108)。
例2:土地と建物を一括で買い、内訳が分からない場合
2000年に墨田区の新築一戸建て(木造・延べ床面積100㎡)を土地建物一括4,500万円で買い、契約書に内訳も消費税額も書かれていなかったと仮定します。建物の標準的な建築価額表の単価を仮に1㎡あたり16万円とすると、建物の取得価額は1,600万円、土地は残りの2,900万円です。
- 建物の減価償却費:自宅用の木造は耐用年数22年×1.5=33年(償却率0.031)で、1,600万円×0.9×0.031×26年=約1,161万円
- 建物の取得費:1,600万円−約1,161万円=約439万円
- 土地と建物の取得費の合計:2,900万円+約439万円=約3,339万円
2026年に5,500万円で売った場合、5%の概算取得費なら275万円です。内訳を計算して約3,339万円の取得費を使えれば、5%と比べて譲渡所得が約3,064万円小さくなり、税金は約622万円少なくなります。実際の単価は、国税庁の表で構造と建築年を確認してください。
書類集めから申告までの流れとスケジュール
書類集めは、売却の契約前から始めるのが理想です。特に購入時の契約書は、売り出し前の査定の段階で探し始めると、申告の時期に慌てずに済みます。
- 売却の検討時:購入時の契約書・領収書を探し、登記事項証明書で取得日と所有者を確認します。
- 売買契約・決済時:売却時の契約書、決済時の領収書・精算書、仲介手数料の領収書を1つのファイルにまとめます。
- 売った年の年末まで:取得費が分からない場合は、通帳・ローン書類・過去の申告書を確認し、必要なら税理士に相談します。
- 翌年1月〜2月:特例を使う場合は、区役所の確認書などの追加書類を取り寄せます。
- 翌年2月16日〜3月15日:譲渡所得の内訳書と申告書を作り、住所地の税務署にe-Taxか持参・郵送で提出し、3月15日までに納税します。郵送先は税務署の住所ではなく、各税務署のホームページに載っている送付先です(墨田区・江戸川区の4つの税務署は、いずれも東京国税局東京上野業務センター)。
2026年中に土地を売った場合の申告・納税期間は、2027年2月16日(火)〜3月15日(月)です。期限を過ぎると無申告加算税や延滞税がかかることがあります。相続や売却で必要になる申告の種類と順番は「不動産の相続・売却で必要な申告|準確定・相続税との違いと順番」、共有名義の土地を売った場合は「共有名義の不動産を売却したときにかかる税金と確定申告の書き方」も参考にしてください。
申告書の郵送先と窓口の受付時間
墨田区・江戸川区の税務署に書面の申告書を郵送するときは、税務署の住所ではなく、東京国税局東京上野業務センターに送ります。国税庁の本所税務署・向島税務署・江戸川北税務署・江戸川南税務署のページでは、申告書等の郵送先をいずれも「〒110-8655 台東区池之端1丁目2番22号 上野合同庁舎 東京国税局東京上野業務センター(○○税務署)」とし、かっこ内に住所地の税務署名を添えて示しています(2026年11月3日確認)。両区の外にお住まいの方は、住所地の税務署のホームページで郵送先を確認しましょう。
2025年1月から、税務署は申告書等の控えに収受日付印を押さなくなったため、書面で出すときは提出用(正本)だけを出し、控えが必要なら自分でコピーを取って、提出した日と一緒に保管しておきましょう(国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」)。窓口に持参する場合は、2026年10月1日から全ての税務署で総合窓口の受付時間が原則として午前9時〜午後3時になっている点にも注意してください(開庁時間は午前8時30分〜午後5時で、受付時間外でも開庁時間内なら手続きはできます)。
墨田区・江戸川区で書類をそろえるときの窓口と地域事情
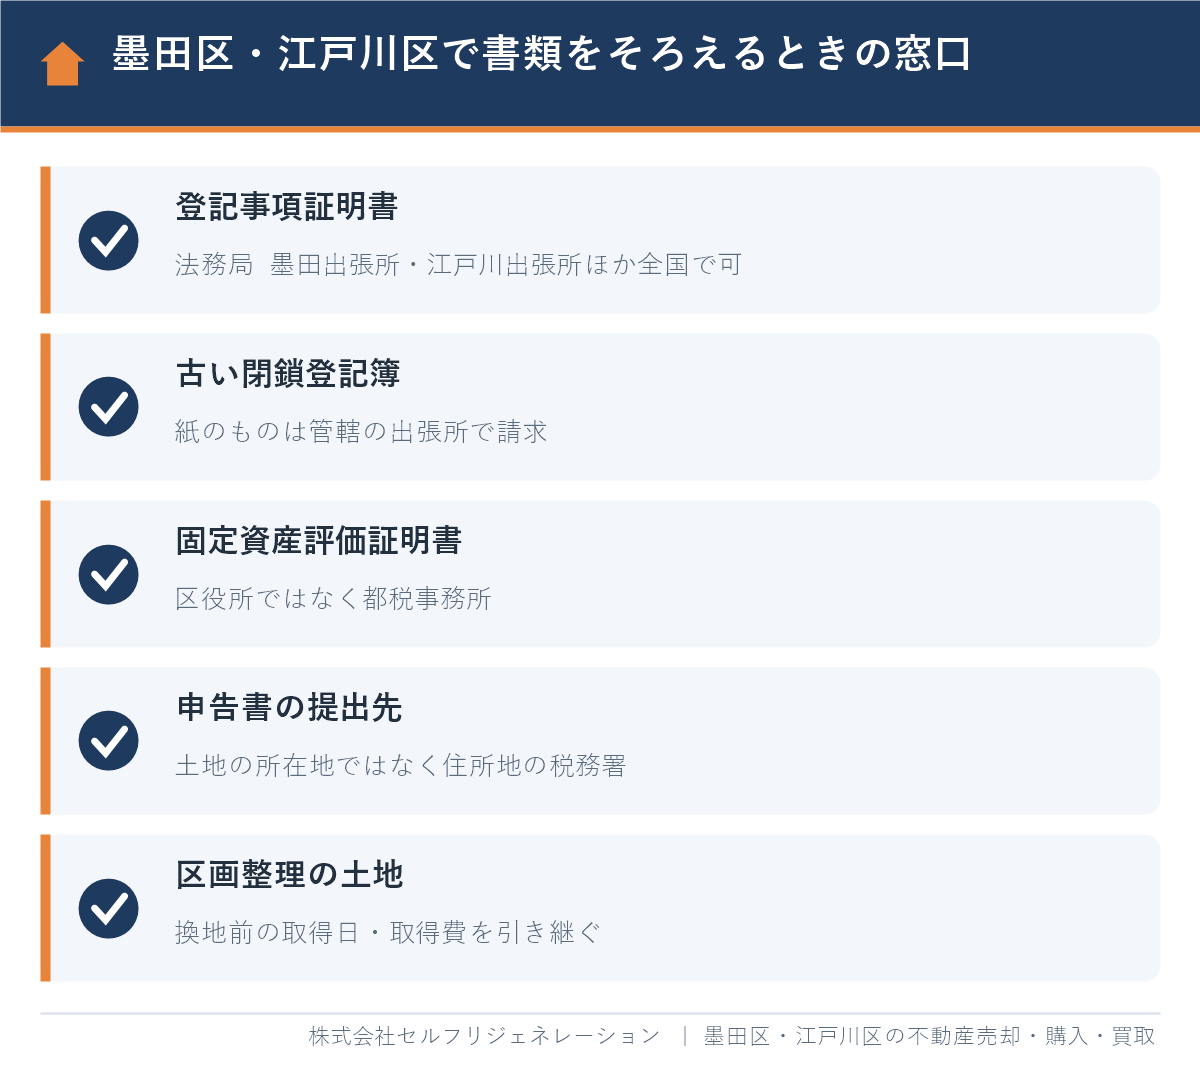
墨田区・江戸川区の土地の場合、登記の書類は東京法務局の墨田出張所・江戸川出張所、固定資産税評価証明書は区役所ではなく都税事務所、申告書の提出は住所地の税務署が窓口です。
| 窓口 | 所在地 | 主な書類・手続 |
|---|---|---|
| 東京法務局 墨田出張所 | 墨田区菊川1-17-13 | 墨田区・江東区の不動産登記、紙の閉鎖登記簿 |
| 東京法務局 江戸川出張所 | 江戸川区中央1-16-2 | 江戸川区の不動産登記、紙の閉鎖登記簿 |
| 墨田都税事務所 | 墨田区業平1-7-4 | 墨田区の土地・家屋の固定資産税評価証明書 |
| 江戸川都税事務所 | 江戸川区中央4-24-19 | 江戸川区の土地・家屋の固定資産税評価証明書 |
| 本所税務署・向島税務署 | 墨田区業平1-7-2/東向島2-7-14 | 墨田区にお住まいの方の確定申告 |
| 江戸川北税務署・江戸川南税務署 | 江戸川区平井1-16-11/清新町2-3-13 | 江戸川区にお住まいの方の確定申告 |
出典:法務局・東京都主税局・国税庁の各案内ページ(2026年10月時点)。
- 固定資産税評価証明書は都税事務所:東京23区では固定資産税を東京都が課税しているため、評価証明書は区役所ではなく都税事務所で取ります。23区内のどの都税事務所でも申請でき、1件目400円、同じ所有者・同じ区の2件目以降は1件100円です。
- 申告先は住所地の税務署:江戸川区の土地を売った人が千葉県に住んでいれば、千葉県の住所地を管轄する税務署に申告します。表の4つの税務署に書面の申告書を郵送するときは、表の所在地ではなく東京国税局東京上野業務センターに送ります。
- 江戸川区は区画整理の土地が多い:葛西地区をはじめ、区内では土地区画整理事業が行われてきました。換地を受けた土地は、換地前の土地の取得日と取得費を引き継ぐため、換地前の契約書や登記の記録を確認します。
- 墨田区は古くから持っている土地が多い:戦前から家族で持ち続けている土地や、昭和の時代に買った狭小地では、購入時の書類が残っていないことが多く、5%の概算取得費になりがちです。
土地の価格の目安は「【2026年】墨田区の土地相場・坪単価」「【2026年】江戸川区の土地相場・坪単価」で紹介しています。
墨田区・江戸川区で土地の売却と書類準備を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、土地の売却で、査定の段階から購入時の書類の有無を確認し、税金を差し引いた手取りの目安をお伝えしています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や、こまめな進捗報告を評価していただいています。土地の売却では、契約から決済、確定申告までの間に集める書類が多いため、必要な書類と時期を一つずつお伝えしながら進めることを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:区画整理の土地、狭小地、古くから持っている土地など、下町の土地の事情を熟知しています。
- 業界経験10年以上のスタッフのみが在籍:登記簿の読み方や、購入時の書類の探し方もご案内します。
- 顧問弁護士・税理士・FPによる無料相談:取得費の推計や特例の選び方など、税金の相談も専門家につなげます。
- 仲介も買取も対応:高く売りたいなら仲介、早く確実に売りたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:遠方にお住まいの方も、現地に来ずにご相談いただけます。
土地売却の確定申告の書類に関するよくある質問
土地を売った確定申告の書類はどこでもらえますか?
確定申告書と譲渡所得の内訳書は、国税庁ホームページか税務署で無料で入手できます。登記事項証明書は法務局で取得し、売買契約書や領収書は手元の書類や仲介会社から集めます。
土地を売ったときの確定申告で売買契約書の提出は必要ですか?
通常は売買契約書を提出する必要はなく、金額を譲渡所得の内訳書に記入して手元に保管します。税務署から求められたときに示せるよう、少なくとも5年程度は保管しておきましょう。
土地を買ったときの契約書が無い場合はどうすればいいですか?
まず登記簿の抵当権、購入時期の通帳の振込記録、住宅ローンの書類、過去の確定申告書などから購入代金を確認します。どうしても分からない場合は、売却価格の5%を取得費とする概算取得費で申告します。
登記事項証明書はどこで取れて、いくらかかりますか?
登記事項証明書は全国の法務局で取得でき、手数料は窓口で1通600円です。オンライン請求なら郵送受取で520円、窓口受取で490円です(2026年10月時点)。
確定申告書Bはまだ使えますか?
確定申告書Bは令和4年分から確定申告書Aと統合され、現在は「確定申告書」に一本化されています。土地を売った場合は、確定申告書(第一表・第二表)と第三表(分離課税用)、譲渡所得の内訳書を使います。
墨田区や江戸川区で固定資産税評価証明書はどこで取りますか?
東京23区では、固定資産税評価証明書は区役所ではなく都税事務所で取得します。墨田区は墨田都税事務所、江戸川区は江戸川都税事務所が窓口ですが、23区内のどの都税事務所でも申請できます。
まとめ|土地売却の確定申告は「取得費の書類探し」から
土地売却の確定申告では、申告書と譲渡所得の内訳書を国税庁ホームページか税務署で入手し、登記事項証明書を法務局で取り、売却時と購入時の契約書・領収書を集めます。税額をもっとも大きく左右するのは、購入時の金額を示す書類です。
契約書が見つからなくても、登記簿の抵当権、通帳、ローン書類、過去の申告書から取得費を説明できる場合があります。5%の概算取得費に頼る前に、売却を考え始めた段階で探しておきましょう。
墨田区・江戸川区で土地の売却や手取りの計算に迷ったら、無料査定や無料相談からお気軽にお問い合わせください。相続した空き家の特例の比較は「【2026年】空き家売却の税制優遇|3,000万円控除と取得費加算の比較」もご覧ください。
参考:国税庁「No.3258 取得費が分からないとき」/国税庁「No.3252 取得費となるもの」/国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」/国税庁「No.3302 マイホームを売ったときの特例」/国税庁「No.2020 確定申告」/国税庁「建物の標準的な建築価額表」/国税庁「本所税務署」/国税庁「向島税務署」/国税庁「江戸川北税務署」/国税庁「江戸川南税務署」/国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」/国税庁「令和8年10月1日からの税務署総合窓口の受付時間について」/法務局「登記事項証明書等の請求にはオンラインでの手続が便利です」/東京都主税局「固定資産に関する証明書等の手数料について」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の土地売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド