「家を売ったら、所得税はいくらかかるのか」「会社員でも確定申告が必要なのか」「買うときにも所得税はかかるのか」。不動産の売買と所得税の関係は、売るとき・買うとき・持っているときで大きく異なります。
この記事では、不動産を売買するときの所得税の仕組みを、2026年10月時点の法令と国税庁の情報に基づいて、計算例を中心に解説します。
- 不動産を売ったとき・買ったときに所得税がかかるかどうか
- 売却の利益(譲渡所得)の計算方法と、長期・短期の税率
- マンションを6,000万円で売った場合の税額の計算例
- 所得税を減らせる特例と、損が出たときの扱い
- 確定申告の時期と、墨田区・江戸川区の税務署
先に結論をお伝えすると、所得税がかかるのは不動産を「売って利益が出たとき」です。買うときに所得税はかかりませんが、住宅ローンで買うと住宅ローン控除で所得税が戻ることがあります。
この記事の結論
- 不動産を売って利益(譲渡所得)が出ると、所得税・復興特別所得税・住民税がかかります。
- 税率は、売った年の1月1日時点で所有期間5年超なら20.315%、5年以下なら39.63%です。
- 譲渡所得は「売却価格−取得費−譲渡費用−特別控除」で計算し、給与とは別に計算します(分離課税)。
- 自宅なら3,000万円控除、10年超所有なら軽減税率(6,000万円以下の部分14.21%)が使えます。
- 利益が出たら、売った翌年の2月16日〜3月15日に確定申告をします。購入時に所得税はかかりません。
不動産を売買すると所得税はかかる?売るとき・買うときの違い
所得税がかかるのは、不動産を売って利益が出たときです。買ったときには所得税はかからず、代わりに不動産取得税・登録免許税・印紙税などがかかります。
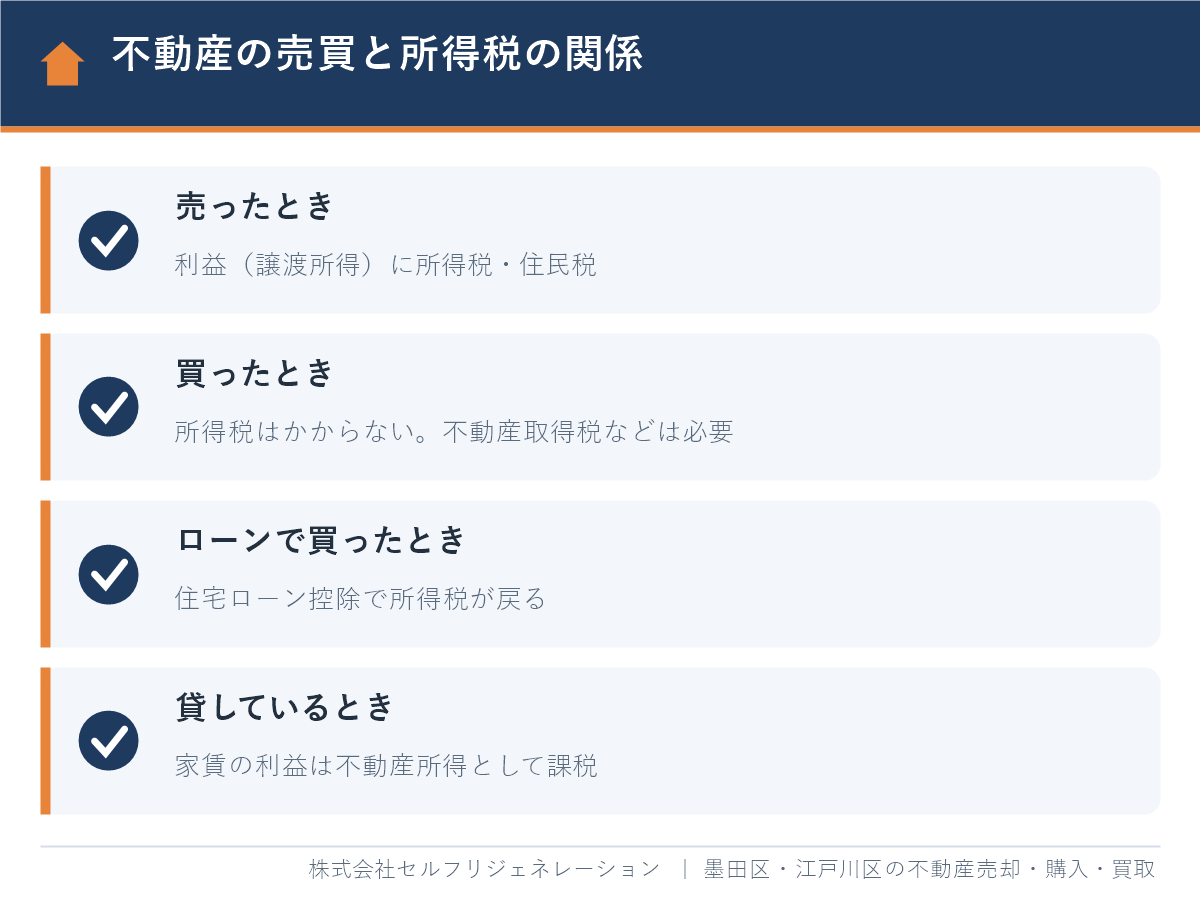
所得税とは、個人が1年間(1月1日〜12月31日)に得た所得に対してかかる国の税金のことです。給与や事業の利益だけでなく、不動産を売った利益や家賃収入にもかかります。
| 場面 | 所得税 | 主にかかる税金・関係する制度 |
|---|---|---|
| 売ったとき | 利益が出ればかかる(譲渡所得) | 所得税・復興特別所得税・住民税、印紙税 |
| 買ったとき | かからない | 不動産取得税、登録免許税、印紙税、建物の消費税(売主が事業者の場合) |
| ローンで自宅を買ったとき | 減る(戻る)ことがある | 住宅ローン控除(年末残高の0.7%を所得税などから控除) |
| 人に貸しているとき | 家賃の利益にかかる(不動産所得) | 所得税・住民税、固定資産税 |
買うときの税金:不動産取得税は2027年3月31日まで軽減
不動産取得税とは、土地や建物を取得したときに都道府県が課税する税金のことです。税率は本則4%ですが、土地と住宅は3%に軽減され、宅地は課税標準が価格の2分の1になります。東京都主税局によると、これらの措置は2027年(令和9年)3月31日までの取得が対象です。
住宅ローン控除:買った年から所得税が戻る
住宅ローン控除とは、住宅ローンを使って自宅を買った人が、年末のローン残高の0.7%を所得税(引ききれない分は住民税の一部)から差し引ける制度のことです。2030年までの入居が対象で、原則として床面積40㎡以上が条件です。家を売った年や買い替えた年の扱いは、売却した年の住宅ローン控除は使える?買い替えの6年ルールで解説しています。
不動産を売ったときの所得税の計算方法
不動産を売ったときの所得税は、売却価格に税率を掛けるのではなく、利益である「譲渡所得」に税率を掛けて計算します。譲渡所得とは、売却価格から、取得費と譲渡費用を差し引いた金額のことです(国税庁 No.3202、2026年4月1日現在の法令)。
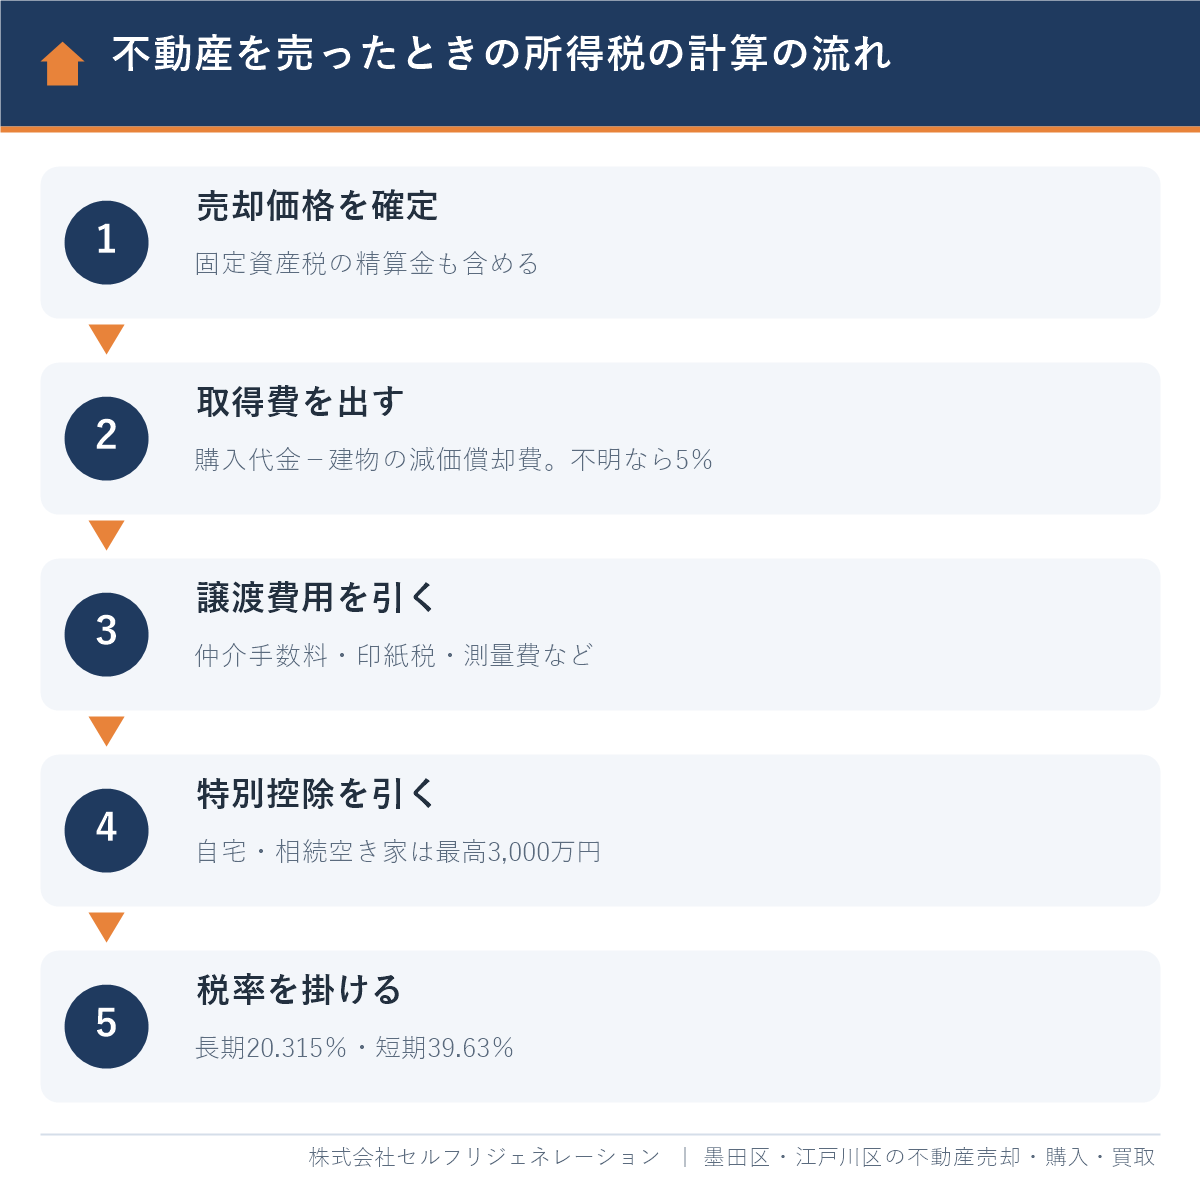
- 譲渡所得を出す:売却価格 −(取得費+譲渡費用)− 特別控除
- 税率を決める:売った年の1月1日時点で所有期間が5年を超えるかどうか
- 税額を出す:課税譲渡所得 × 税率
売却価格:固定資産税の精算金も含める
売却価格には、売買代金のほか、買主から受け取った固定資産税・都市計画税の精算金も含めます。固定資産税はその年の1月1日時点の所有者に1年分が課税されるため、引渡し日以降の分を買主から受け取るのが一般的です。この精算金は税金の計算では売却価格の一部として扱います。
取得費:建物は減価償却費を差し引く
取得費とは、その不動産を買ったときの代金と、仲介手数料などの購入時の費用の合計から、建物の減価償却費を引いた金額のことです。土地は年数が経っても減りませんが、建物は古くなった分だけ価値が減ったとみなして差し引きます。
住まいとして使っていた建物の減価償却費は「建物の取得価額×0.9×償却率×経過年数」で計算します。償却率は、木造が0.031、鉄筋コンクリート造(マンションなど)が0.015です(国税庁 No.3261)。経過年数は、6か月以上の端数を1年とし、6か月未満は切り捨てます。築年数ごとの価値の目安は、マイホームの減価償却と資産価値|築年数別の目安と計算をご覧ください。
取得費が分からないときは売却価格の5%
買ったときの金額が分からない場合や、実際の取得費が売却価格の5%より少ない場合は、売却価格の5%を取得費にできます。これを概算取得費といいます。6,000万円で売った場合は300万円です。概算取得費を使うと利益が大きく計算されるため、購入時の売買契約書や領収書を必ず探してください。書類の探し方は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方にまとめています。
譲渡費用:売るために直接かかった費用
譲渡費用とは、不動産を売るために直接かかった費用のことです。仲介手数料、売主が負担した印紙税、測量費、売るために建物を取り壊した費用などが該当します。一方、固定資産税、住んでいた間の修繕費、ローンの残りの返済などは譲渡費用になりません。
所得税の税率は所有期間5年で約2倍の差
不動産を売ったときの税率は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得として20.315%、5年以下なら短期譲渡所得として39.63%です(国税庁 No.3208・No.3211)。住民税もこの合計の中に含まれます。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 10年超所有の自宅の軽減税率(6,000万円以下の部分) | 10年超 | 10% | 0.21% | 4% | 14.21% |
給与が多くても税率は変わらない(分離課税)
分離課税とは、給与や事業の所得とは分けて、決まった税率で計算する方法のことです。土地・建物の譲渡所得は分離課税なので、年収が高い人も低い人も、同じ利益なら税額は同じです。逆に、給与の所得税の税率区分が売却の利益で上がることもありません。
所有期間は「売った年の1月1日」で数える
所有期間は、買った日から売った日までではなく、売った年の1月1日時点で数えます。たとえば2021年8月に買った家は、2026年中に売ると短期、2027年1月1日以後に売ると長期です。相続した不動産は、亡くなった方が買った日から数えます。売る時期と税金の関係は、土地を売却するタイミングはいつ?税金と所有期間5年の判断軸でも解説しています。
2027年からの防衛特別所得税:合計の税率は変わらない
2027年分の所得からは、防衛特別所得税(所得税額の1%)が始まり、同時に復興特別所得税が2.1%から1.1%に下がります。国税庁は2つを合わせた税率2.1%に変更はないと説明しており(2026年5月公表のQ&A)、長期20.315%・短期39.63%という合計の税率は2027年以降も同じです。
マンションを6,000万円で売った場合の所得税の計算例
同じマンションを同じ価格で売っても、自宅として住んでいたかどうか、所有期間が何年かによって、税額は0円から約933万円まで変わります。ここでは仮定の数字で計算します。実際の税額は物件と条件によって変わり、端数の処理で多少ずれます。
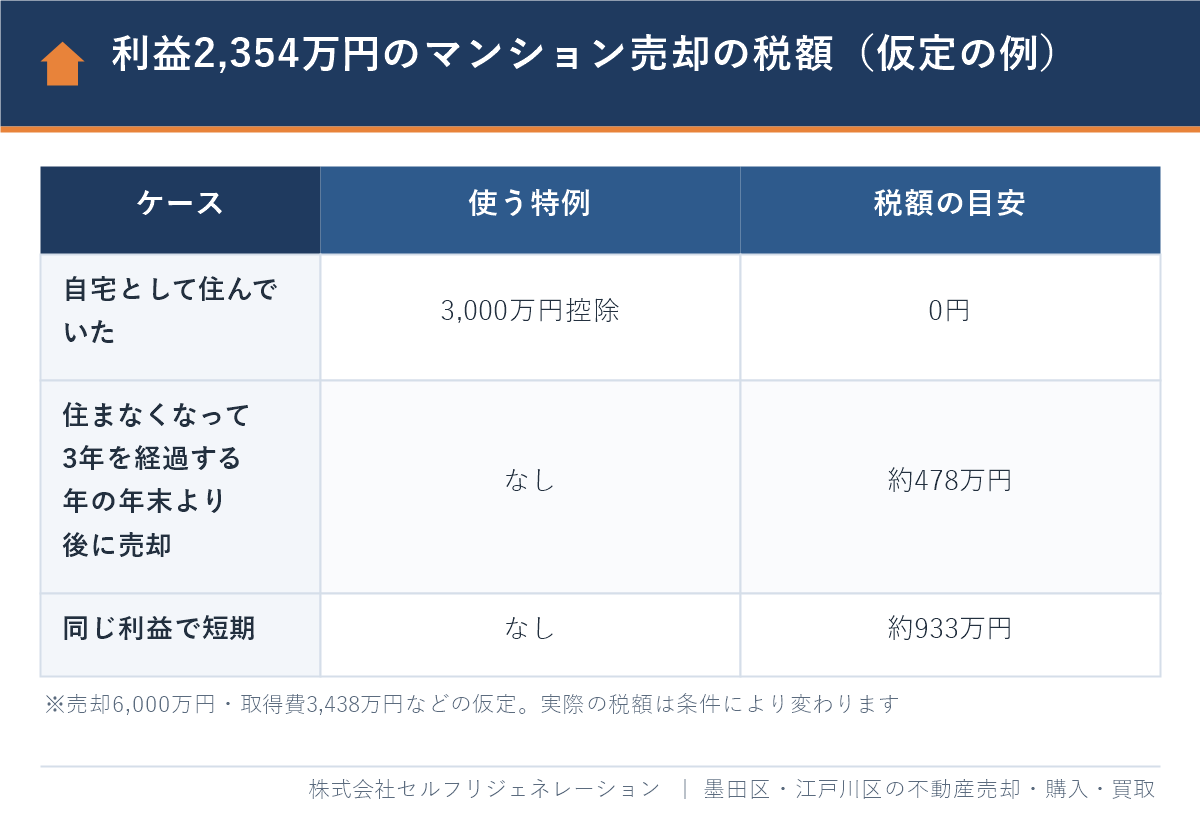
共通の仮定は次のとおりです。
- 購入:2014年3月に、購入時の費用を含めて4,000万円(土地分800万円、建物分3,200万円、鉄筋コンクリート造)
- 売却:2026年9月に6,000万円
- 譲渡費用:仲介手数料204万6,000円(上限額。6,000万円×3%+6万円に消費税)+印紙税3万円=207万6,000円
手順1:取得費と譲渡所得を出す
経過年数は12年6か月なので13年です。建物の減価償却費は3,200万円×0.9×0.015×13年=561万6,000円で、建物の取得費は2,638万4,000円になります。土地と合わせた取得費は3,438万4,000円です。
譲渡所得は、6,000万円−3,438万4,000円−207万6,000円=2,354万円です。
手順2:ケースごとの税額
| ケース | 使う特例 | 課税譲渡所得 | 税額の目安 |
|---|---|---|---|
| 1. 自宅として住んでいた | 3,000万円控除 | 0円 | 0円 |
| 2. 住まなくなってから3年を経過する年の年末を過ぎてから売った | なし(長期20.315%) | 2,354万円 | 約478万円 |
| 3. 同じ利益が短期だった場合 | なし(短期39.63%) | 2,354万円 | 約933万円 |
ケース2の内訳は、所得税353万1,000円、復興特別所得税7万4,151円、住民税117万7,000円で、合計約478万円です。ケース3は所得税706万2,000円、復興特別所得税14万8,302円、住民税211万8,600円で、合計約933万円になります。
利益が3,000万円を超える自宅は、軽減税率も使える
10年超住んだ自宅を売って利益が4,000万円出た場合、3,000万円控除の後の1,000万円に軽減税率14.21%がかかり、税額は約142万円です。軽減税率を使わずに20.315%で計算すると約203万円なので、約61万円少なくなります。
所得税を減らせる主な特例と使える条件
不動産を売ったときの所得税を減らす主な特例は、自宅の3,000万円控除、10年超所有の軽減税率、相続空き家の3,000万円控除、買換え特例の4つです。どれも確定申告をして初めて使えます。
| 特例 | 対象 | 主な要件 | 詳しい解説 |
|---|---|---|---|
| マイホームの3,000万円控除 | 自分が住んでいた家 | 住まなくなってから3年を経過する年の12月31日までに売る、親子・夫婦などへの売却でない | 自宅の確定申告 |
| 軽減税率 | 10年超所有の自宅 | 売った年の1月1日時点で家屋と敷地の所有期間がともに10年超 | 同上 |
| 相続空き家の3,000万円控除 | 親などが1人で住んでいた家 | 1981年5月31日以前の建築、相続から3年を経過する年の年末(かつ2027年12月31日)までの売却、相続人3人以上は1人2,000万円 | 空き家の税金 |
| 特定の居住用財産の買換え特例 | 10年超所有・居住の自宅を買い替える人 | 3,000万円控除・軽減税率とは選択 | 住み替えの税金 |
マイホームの3,000万円控除と軽減税率は併用できる
マイホームの3,000万円控除は、自分が住んでいた家を売ったとき、譲渡所得から最高3,000万円を差し引ける制度です(国税庁 No.3302)。10年超所有の軽減税率(国税庁 No.3305)とは重ねて使えます。
注意したいのは、住宅ローン控除との関係です。新しい家に入居した年とその前2年・後3年の計6年間に3,000万円控除や軽減税率を使うと、新しい家の住宅ローン控除は受けられません(国税庁 No.1211-1)。買い替えの場合は、どちらが有利か売る前に計算しておくことが大切です。
マンションの売却で気をつける点
マンションの売却では、土地(敷地権)と建物の取得費の分け方や、管理費・修繕積立金の精算の扱いなど、マンション特有の論点があります。詳しくはマンションを売却したら確定申告は必要?取得費・減価償却・精算金をご覧ください。夫婦や兄弟の共有名義で売った場合は、持分ごとに1人ずつ計算します。手順は共有名義の不動産を売却したときにかかる税金と確定申告の書き方にまとめています。
売却で損が出たときの所得税:給与と相殺できるのは自宅だけ
不動産を売って損が出た場合、所得税はかかりません。ただし、その損を給与などほかの所得と相殺(損益通算)できるのは、一定の要件を満たす自宅を売った場合に限られます(国税庁 No.2250)。
- 自宅を売って損が出た:買い替えた場合や、ローンが残った場合などの要件を満たせば、給与と損益通算し、引ききれない損は翌年以後3年間繰り越せます。
- 投資用や空き家を売って損が出た:ほかの土地・建物の売却益とは相殺できますが、給与や事業の所得とは相殺できません。
要件と計算例は不動産売却の損益通算・繰越控除|要件と計算例で解説しています。
所得税の確定申告はいつ、誰がする?
不動産を売って利益が出た人と、特例を使う人は、売った翌年の2月16日から3月15日までに確定申告をします。2026年中に売った場合は、2027年2月16日から3月15日までです。所得税の納付期限も3月15日です。
- 書類を集める:売却と購入の売買契約書、仲介手数料などの領収書
- 譲渡所得を計算する:「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】」に記入
- 申告書を作る:確定申告書の第一表・第二表と、分離課税用の第三表を作成。国税庁の確定申告書等作成コーナーからe-Taxで提出できます
- 所得税を納める:3月15日までに納付、または振替納税
- 住民税を納める:6月以降に区から通知が届きます
会社員も申告が必要:年末調整では済まない
会社員の方も、不動産を売って利益が出た場合や特例を使う場合は、会社の年末調整とは別に自分で確定申告をします。給与を1か所から受けていて、給与以外の所得の合計が20万円以下の場合は所得税の申告が不要になることがありますが、その場合も住民税の申告は必要です。特例を使う場合は、利益の額にかかわらず申告が必要です。
翌年の住民税・国民健康保険料にも影響する
売却の利益は、翌年度の住民税や国民健康保険料の計算にも含まれます。売却代金を受け取った年ではなく翌年に請求が来るため、納める分を取り分けておきましょう。
墨田区・江戸川区とも、国民健康保険料の所得割は特別控除後の譲渡所得で計算するため、3,000万円控除で譲渡所得が0円になれば所得割は増えません(墨田区「国民健康保険料の計算」2026年4月1日更新、江戸川区「国民健康保険料の計算方法」2026年6月1日更新)。ただし江戸川区は、均等割の減額(7割・5割・2割)の判定には特別控除前の金額を使うとしており(江戸川区「国民健康保険料の減額・減免制度」2026年9月9日更新)、減額を受けている世帯は、翌年度の減額が受けられなくなったり割合が下がったりして、保険料が上がることがあります。墨田区で減額を受けている世帯も、判定の扱いを区の窓口で確認してください。
墨田区・江戸川区で不動産を売る前に確認したい所得税のポイント
墨田区・江戸川区では、昔からの持ち家や相続した実家の売却と、近年に買ったマンションの住み替えの両方の相談が多く、所得税の注意点もそれぞれ違います。売り出す前に、次の点を確認してください。
- 昭和の時代に買った実家・戸建て:購入時の契約書が残っていないことが多く、概算取得費(売却価格の5%)になると税額が大きくなります。相続した旧耐震の家なら、相続空き家の3,000万円控除を使える可能性があります。
- 錦糸町・押上・両国周辺や、葛西・船堀周辺のマンション:買ってから5年以内に住み替えると短期譲渡所得になります。転居後に貸した場合は、住まなくなってから3年を経過する年の年末を過ぎると3,000万円控除が使えません。
- 転勤などで空き家・賃貸にしている自宅:住まなくなった日を記録しておき、3,000万円控除の期限から逆算して売り出し時期を決めます。
墨田区・江戸川区の税務署
| 申告する人の住所 | 税務署 |
|---|---|
| 墨田区 | 本所税務署・向島税務署(町丁により異なる) |
| 江戸川区 | 江戸川北税務署・江戸川南税務署(町丁により異なる) |
確定申告は、売った不動産の所在地ではなく、申告する人の住所地の税務署に提出します。区ごとの売却の流れと費用の全体像は、墨田区で家・マンションを売る完全ガイドと江戸川区の不動産売却ガイドをご覧ください。
墨田区・江戸川区で不動産売却の税金を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、売り方ごとのメリット・デメリットの説明や、相続した実家の売却への対応、こまめな報告を評価する声をいただいています。当社は査定の段階で、売却価格だけでなく、費用と税金の目安を差し引いた手取りの見込みを並べてご説明します。
「様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来た」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合と当社が買い取る場合の手取りを比べ、売る時期も含めてご提案します。
- 顧問の専門家に無料相談:顧問の税理士・弁護士・ファイナンシャルプランナーが、特例の要件などの疑問にお答えします。税額の計算と申告は、税理士または税務署にご確認いただく形になります。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、業界経験10年以上のスタッフが対応します。LINE・オンラインでの相談も可能です。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。当社の仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。まず価格だけ知りたい方は無料査定、税金のことから相談したい方は無料相談をご利用ください。
よくある質問
不動産を売ったら、所得税は必ずかかりますか?
いいえ、利益(譲渡所得)が出たときだけかかります。売却価格から取得費と譲渡費用を引いて利益が出なければ、所得税はかかりません。自宅なら3,000万円控除を使える場合があり、利益が3,000万円以下なら税額が0円になります。
不動産を売ったときの所得税の税率は何%ですか?
売った年の1月1日時点で所有期間が5年を超える場合は、所得税15.315%と住民税5%の合計20.315%です。5年以下の場合は、所得税30.63%と住民税9%の合計39.63%です。10年超所有の自宅には、6,000万円以下の部分を14.21%とする軽減税率があります。
不動産を買ったときにも所得税はかかりますか?
いいえ、不動産を買ったときに所得税はかかりません。購入時にかかるのは、不動産取得税、登録免許税、印紙税などです。住宅ローンで自宅を買った場合は、住宅ローン控除で所得税が戻ることがあります。
会社員でも不動産を売ったら確定申告が必要ですか?
利益が出た場合や特例を使う場合は、会社員でも確定申告が必要です。不動産の売却の利益は給与とは別に計算する分離課税なので、年末調整では精算されません。申告期間は売った翌年の2月16日から3月15日までです。
給与が多いと不動産を売ったときの所得税も高くなりますか?
いいえ、高くなりません。土地・建物の譲渡所得は給与とは分けて計算する分離課税で、税率は所有期間などで決まり、年収では変わりません。同じ利益なら、年収にかかわらず税額は同じです。
不動産を売って損が出たら、給与の所得税は戻りますか?
一定の要件を満たす自宅の売却で損が出た場合に限り、給与と損益通算して所得税が戻ることがあります。投資用の不動産や空き家の売却で出た損は、給与とは相殺できません。いずれも確定申告が必要です。
まとめ
- 所得税がかかるのは、不動産を売って利益(譲渡所得)が出たときです。買ったときにはかかりません。
- 譲渡所得は「売却価格−取得費−譲渡費用−特別控除」で、税率は長期20.315%・短期39.63%です。
- 6,000万円で売ったマンションの例では、税額は条件により0円〜約933万円まで変わります(仮定の計算例)。
- 自宅の3,000万円控除と軽減税率は併用できますが、買い替え先の住宅ローン控除とは選択になります。
- 確定申告は売った翌年の2月16日〜3月15日です。翌年の住民税と保険料の分も取り分けておきます。
売り出す前に、購入時の書類があるか、所有期間が何年か、どの特例が使えるかを確かめておくと、売る時期と手取りの見通しが立てやすくなります。この記事の計算例は仮定に基づくもので、実際の税額は税務署または税理士にご確認ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド
墨田区・江戸川区の不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階