「兄弟で相続した実家を売ったが、確定申告は代表者がまとめて出せばよいのか」「夫婦の共有名義のマンションを売ったら、3,000万円の控除は2人で1回分なのか」。共有名義の不動産を売却すると、税金の計算も確定申告も「1人で持っていた場合」とは違う点が出てきます。
この記事では、2026年10月時点の法令(国税庁タックスアンサーは令和8年4月1日現在法令等)をもとに、共有名義の不動産を売却したときにかかる税金と、確定申告の書き方を、宅建業者の実務の目線で整理しました。
- 共有名義の不動産を売却したときにかかる税金の種類と、持分での分け方
- 譲渡所得税の計算方法と、持分2分の1ずつの計算例
- 3,000万円控除などの特例が、共有者ごとにどう判定されるか
- 確定申告の流れと、譲渡所得の内訳書・申告書の書き方
- 代金の分け方と贈与税、扶養への影響、申告しない場合の加算税
結論として、共有名義の不動産を売ったときの税金は、共有者それぞれが自分の持分に応じた利益を計算し、1人ずつ確定申告をして納めます。代表者がまとめて申告することはできません。特例も共有者ごとに判定するため、同じ家を売っても、税金がゼロになる人とかかる人に分かれることがあります。
この記事の結論
- 共有名義の不動産を売った利益は持分に応じて分け、共有者一人ひとりが翌年2月16日〜3月15日に確定申告をします。
- 税率は、売った年の1月1日時点で所有5年超なら20.315%、5年以下なら39.63%です(所得税・復興特別所得税・住民税の合計)。
- マイホームの3,000万円控除は共有者全員で3,000万円ではなく、要件を満たす共有者1人につき最高3,000万円です(国税庁No.3308)。
- 相続した空き家の特例は、取得した相続人が3人以上だと1人あたり2,000万円までになります(2024年1月以後の売却、国税庁No.3306)。
- 売却代金を持分と違う割合で分けると、多く受け取った人に贈与税がかかることがあります。代金も費用も持分どおりに分けるのが原則です。
共有名義の不動産売却時にかかる税金とは?
共有名義の不動産を売却したときにかかる税金は、利益にかかる譲渡所得税・住民税、売買契約書に貼る印紙税、登記にかかる登録免許税の3種類です。このうち金額が大きく、確定申告が必要になるのは譲渡所得税・住民税です。
共有名義とは、1つの不動産を2人以上で所有し、それぞれの持分(所有権の割合)が登記されている状態のことです。夫婦でお金を出し合って買った自宅や、兄弟で相続した実家が代表的な例です。
| 税金 | かかる場面 | 共有名義での扱い |
|---|---|---|
| 譲渡所得税・住民税 | 売却で利益(譲渡所得)が出たとき | 持分に応じた利益を、共有者それぞれが申告して納める |
| 印紙税 | 売買契約書を作るとき | 契約書1通ごとにかかる。売主側の分を持分に応じて負担するのが一般的 |
| 登録免許税(抵当権抹消) | 住宅ローンの抵当権を消すとき | 不動産1個につき1,000円。土地1筆と建物1棟なら2,000円 |
| 登録免許税(相続登記) | 亡くなった方の名義のままのとき | 固定資産税評価額の0.4%。売却の前に相続登記が必要 |
印紙税は契約書に記載された金額で決まります。2027年3月31日までに作成する不動産の売買契約書は軽減措置の対象で、1,000万円超5,000万円以下で1万円、5,000万円超1億円以下で3万円です(国税庁No.7108)。
なお、共有名義の不動産の全体を売るには、共有者全員の同意が必要です(民法251条)。同意のないまま話が進んでしまった場合の考え方は「共有名義の不動産を勝手に売却された?有効・無効の違いと対処法」で解説しています。
共有名義の譲渡所得税の計算方法|持分で分けて一人ずつ計算する
共有名義の譲渡所得は、売却代金・取得費・譲渡費用をそれぞれ持分で分け、共有者ごとに計算します。国税庁も、共有の不動産の譲渡所得は「共有者の所有権持分に応じて」計算すると説明しています(国税庁No.3308、令和8年4月1日現在法令等)。
譲渡所得とは、不動産を売った金額から、取得費(買ったときの代金や手数料から建物の値下がり分を引いた金額)と譲渡費用(仲介手数料など売るためにかかった費用)を差し引いた利益のことです。計算式は次のとおりです。
- 課税される譲渡所得=売却代金−(取得費+譲渡費用)−特別控除額
- 税額=課税される譲渡所得×税率
税率は所有期間で決まる
税率は、売った年の1月1日時点の所有期間が5年を超えるかどうかで変わります(国税庁No.3208・No.3211)。税率は全国共通で、地域による違いはありません。
| 区分 | 所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
相続で取得した不動産は、亡くなった方が取得した日と取得費を引き継ぎます。親が長年持っていた実家であれば、相続してすぐに売っても長期譲渡所得になります。買ったときの金額が分からない場合は、売却代金の5%を取得費とする「概算取得費」を使えます(国税庁No.3258)。
計算例:兄弟2人が2分の1ずつ相続した実家を6,000万円で売った場合(仮定の数値)
以下は説明のための仮定の数値です。兄弟2人が持分2分の1ずつで相続した実家を6,000万円で売り、取得費が分からないため概算取得費(5%)を使い、譲渡費用が220万円かかったとします。
| 項目 | 全体 | 兄(持分2分の1) | 弟(持分2分の1) |
|---|---|---|---|
| 売却代金 | 6,000万円 | 3,000万円 | 3,000万円 |
| 取得費(売却代金の5%) | 300万円 | 150万円 | 150万円 |
| 譲渡費用 | 220万円 | 110万円 | 110万円 |
| 譲渡所得 | 5,480万円 | 2,740万円 | 2,740万円 |
| 税額(特例なし・長期20.315%) | ― | 約556.6万円 | 約556.6万円 |
| 税額(空き家の特例が使える場合) | ― | 0円 | 0円 |
特例を使わないと、兄弟それぞれが約556万円を納めます。相続した空き家の特例を2人とも使える場合は、1人あたり最高3,000万円を差し引けるため、2人とも税額が0円になります。特例の可否で手取りが大きく変わるため、売り出す前に確認しておきましょう。
共有名義で使える特例|3,000万円控除は共有者ごとに判定する
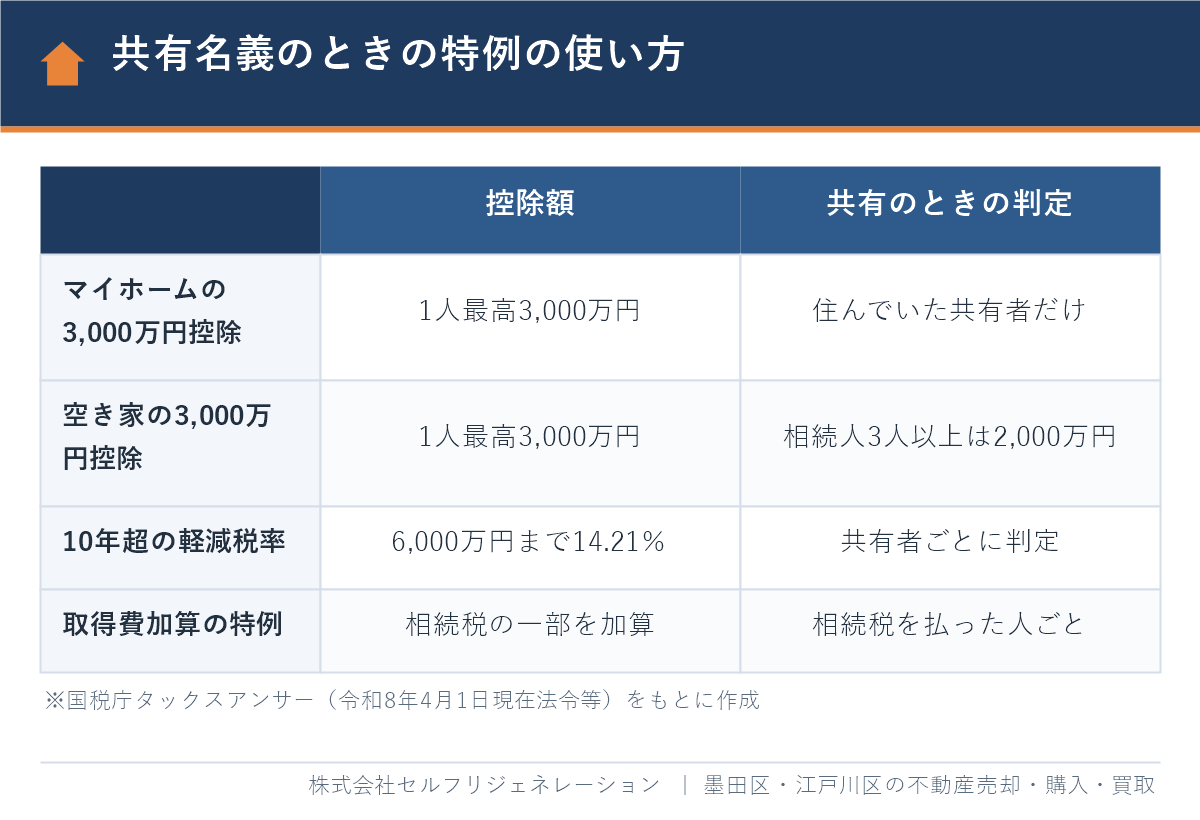
特例が使えるかどうかは、不動産ごとではなく共有者ごとに判定します。マイホームの3,000万円控除は、要件を満たす共有者1人につき最高3,000万円を差し引けます(国税庁No.3308)。
マイホームを売ったときの3,000万円特別控除
3,000万円特別控除とは、自分が住んでいた家を売ったときに、所有期間に関係なく譲渡所得から最高3,000万円を差し引ける特例のことです(国税庁No.3302)。共有名義では、次の点に注意が必要です。
- 住んでいた共有者だけが使える:親と子の共有で子が別の場所に住んでいる場合、子の持分にはこの特例を使えません。
- 建物の持分がない人は原則使えない:建物は夫の単独名義で、土地だけを夫婦で共有している場合、妻は原則として対象外です。ただし、土地と建物を同時に売ること、夫婦が生計を一にしていること、妻もその家に住んでいることを満たせば、夫が使い切れなかった控除額の範囲で妻も使えます。この場合の上限は2人合わせて3,000万円です(国税庁No.3311)。
たとえば、夫婦が2分の1ずつ共有している自宅を売って、全体で4,000万円の譲渡所得が出たとします(仮定の数値)。夫婦それぞれの譲渡所得は2,000万円で、2人とも3,000万円控除を使えれば税額は0円です。同じ家が夫の単独名義だった場合は、4,000万円から3,000万円を引いた1,000万円に課税され、長期の税率で約203万円の税金がかかります。
所有期間が10年を超えるマイホームは、3,000万円控除を引いた後の譲渡所得のうち6,000万円以下の部分に、軽減税率(所得税10%+復興特別所得税0.21%+住民税4%=14.21%)を使えます(国税庁No.3305)。これも共有者ごとに判定します。自宅を売ったときの申告の手順は「不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順」で詳しく解説しています。
相続した空き家を売ったときの特例は、人数で控除額が変わる
亡くなった方が1人で住んでいた家を相続して売る場合、要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」で最高3,000万円を差し引けます。対象は、相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年(令和9年)12月31日までの売却です(国税庁No.3306)。
共有で相続した場合の注意点は2つあります。1つ目は、家と敷地を相続した相続人が3人以上いると、控除額が1人あたり2,000万円までになることです(2024年1月1日以後の売却)。2つ目は、売却代金が1億円以下という要件を、ほかの相続人が売った分も含めた合計で判定することです。持分に分けた後の金額ではありません。
また、相続人の1人が実家に住み続けていた場合、その家は「空き家」ではないため、この特例は使えません。住んでいた相続人はマイホームの3,000万円控除を検討し、住んでいなかった相続人は特例なしで計算することになります。空き家の特例の要件は「空き家売却の方法・費用・特例|3,000万円控除の要件と期限」、申告書の書き方は「空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方」をご覧ください。
相続税を払った共有者は、払った相続税の一部を取得費に加えられる「取得費加算の特例」(国税庁No.3267)も選べます。空き家の特例とは選択制で、どちらが有利かは「空き家売却の税制優遇|3,000万円控除と取得費加算の比較」で計算例つきで解説しています。
確定申告の流れとは?共有名義は全員がそれぞれ申告する
共有名義の不動産を売って利益が出た場合、共有者全員が、売った年の翌年2月16日から3月15日までに、それぞれ確定申告をします。2026年中に売却した場合の申告期間は、2027年2月16日から3月15日までです。
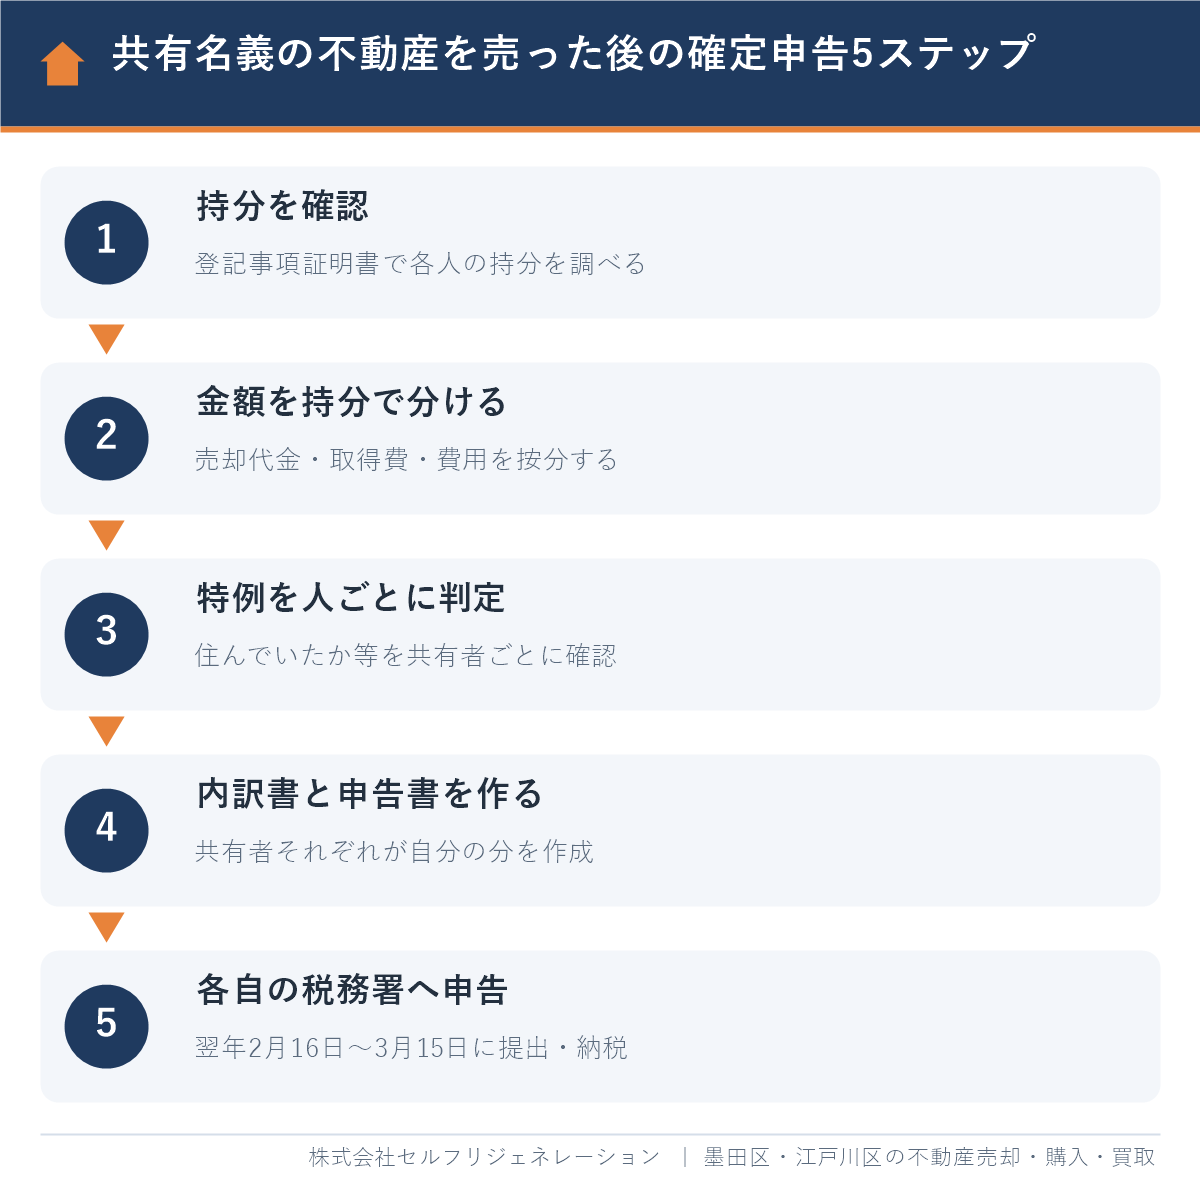
- 持分を確認する:登記事項証明書(登記簿謄本)で、各共有者の持分を確認します。申告はこの持分をもとに行います。
- 金額を持分で分ける:売却代金、取得費、譲渡費用をそれぞれ持分で分けます。売買契約書や領収書は、共有者の人数分の写しを取っておきます。
- 特例を共有者ごとに判定する:住んでいたか、相続税を払ったかなど、共有者ごとに使える特例を確認します。
- 内訳書と申告書を作る:共有者それぞれが、自分の持分についての「譲渡所得の内訳書」と確定申告書を作ります。
- 各自の税務署へ申告・納税する:提出先は、不動産の所在地ではなく、申告する人の住所地を管轄する税務署です。共有者の住所が違えば、提出先も別々になります。
確定申告が必要な人・不要な人
確定申告が必要かどうかも、共有者ごとに判断します。
| 共有者の状況 | 確定申告 |
|---|---|
| 自分の持分に譲渡所得(利益)が出た | 必要 |
| 特例(3,000万円控除など)を使うと税額が0円になる | 必要(申告しないと特例を使えない) |
| 利益が出ず、特例も使わない | 原則不要 |
| 自宅の売却で損失が出て、損益通算・繰越控除を使いたい | 必要 |
3,000万円控除などの特例は、確定申告をして初めて使えます。共有者のうち1人だけが申告を忘れると、その人だけ特例なしの税額で課税されるおそれがあるため、全員で期限を共有しておきましょう。損失が出たときの特例は「不動産売却の損益通算と繰越控除|損失が出たときの要件と計算」をご覧ください。
共有名義の確定申告の書き方|内訳書と申告書の記入ポイント
共有名義の確定申告では、共有者それぞれが「譲渡所得の内訳書」に自分の持分と持分に応じた金額を書き、その結果を確定申告書の第三表と第一表に写します。使う書類は、単独名義の場合と同じです。
| 書類 | 書く内容 | 共有名義でのポイント |
|---|---|---|
| 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用] | 売った不動産の所在地、売った相手、売却代金、取得費、譲渡費用、譲渡所得の計算 | 共有の場合に書く欄に、自分の持分と、ほかの共有者の住所・氏名・持分を書く。金額は自分の持分に応じた額で計算する |
| 確定申告書 第三表(分離課税用) | 譲渡所得の金額、特別控除額、税額 | 内訳書で計算した自分の分の金額を写す。特例を使う場合は適用条文を書く |
| 確定申告書 第一表・第二表 | 給与や年金などほかの所得、所得控除、納める税額 | 給与所得や年金がある人は、源泉徴収票の内容もあわせて書く |
書く順番は、内訳書(不動産と持分→売却代金→取得費・譲渡費用→特別控除額)、第三表、第一表の順です。国税庁の「譲渡所得の申告のしかた」(令和7年分)には、共有の土地を売った場合の記載例(事例1)が載っています。国税庁の「確定申告書等作成コーナー」には共有者の人数や持分を入力する画面があり、案内に沿って入力すれば内訳書と申告書を作れます。
共有者同士で先にそろえておくもの
共有名義の申告でつまずきやすいのは、取得費や譲渡費用の金額が共有者の間で食い違うことです。申告の前に、次のものを全員でそろえておきましょう。
- 売ったときの売買契約書、仲介手数料や測量費などの領収書の写し
- 買ったときの売買契約書や領収書の写し(相続した不動産は、亡くなった方が買ったときのもの)
- 登記事項証明書(持分の確認用)
必要書類の入手先や、取得費が分からないときの調べ方は「土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方」に、マンションの取得費の分け方は「マンションを売却したら確定申告は必要?取得費・減価償却・精算金」にまとめています。
共有名義の売却で注意したい「お金の分け方」と税金
売却代金と費用は、登記された持分どおりに分けるのが原則です。持分と違う割合で分けると、多く受け取った人が、ほかの共有者から贈与を受けたとみなされ、贈与税がかかることがあります。
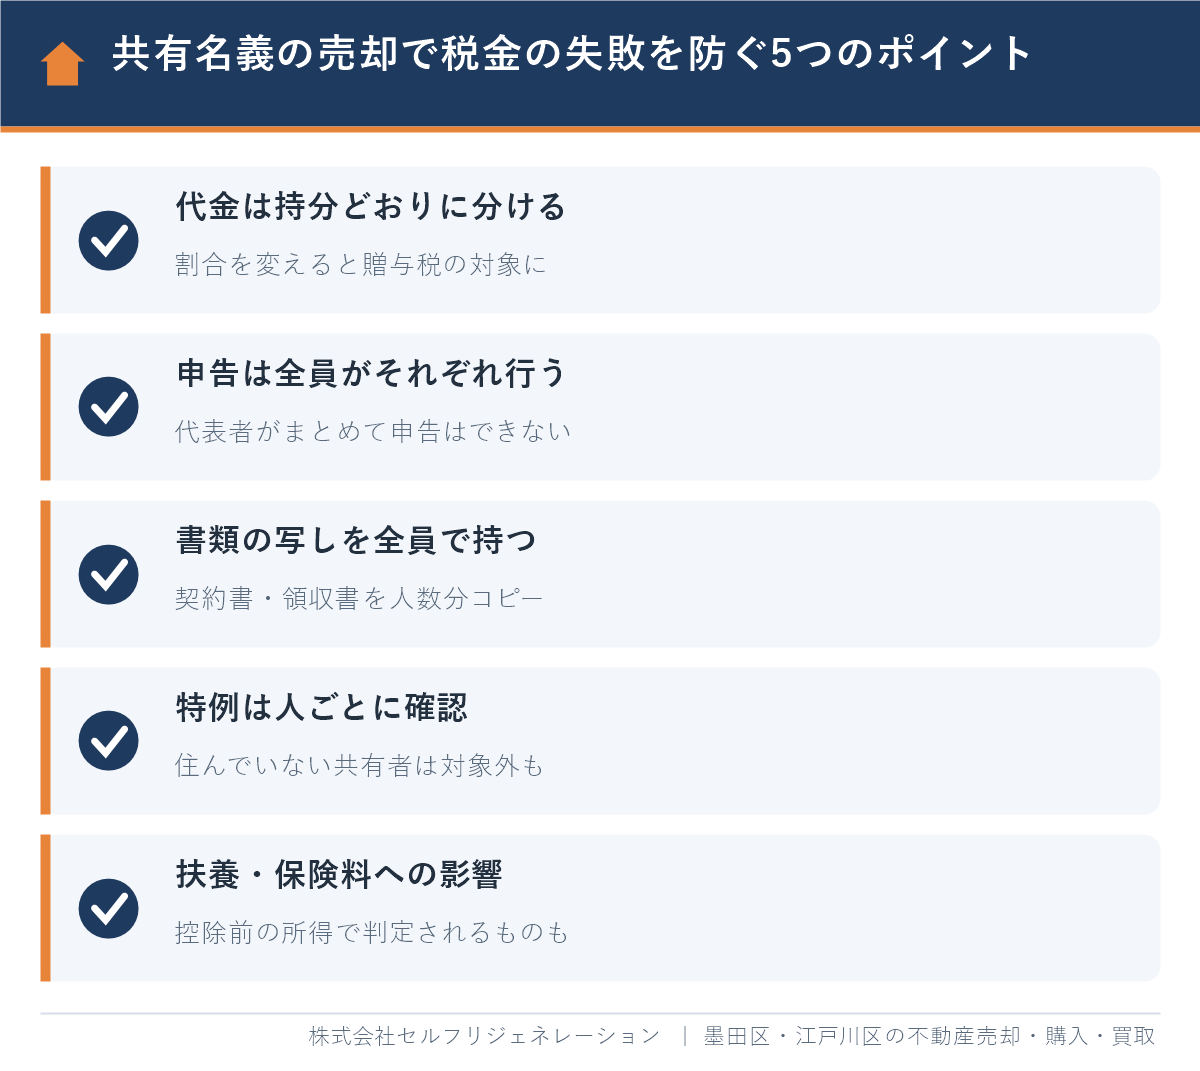
- 代金を1人がまとめて受け取り、分けない:代表者の口座に全額が入ったままだと、ほかの共有者から代表者への贈与とみられるおそれがあります。決済の日に、持分に応じた金額をそれぞれの口座に振り込んでもらう形が安全です。
- 「兄が多めに」など持分と違う割合で分ける:持分を超えて受け取った分は贈与税の対象です。贈与税には年110万円の基礎控除がありますが、超えた分には税金がかかります。
- 持分をほかの共有者に安く売る:時価より著しく低い価格で売ると、買った側に、時価との差額について贈与税がかかることがあります。
- 遺産分割がまだの場合:代表者1人の名義にして売り、代金を分ける方法(換価分割)も選べます。方法ごとの税金は「遺産分割の方法4つの選び方|換価分割・代償分割・現物・共有と税金」で解説しています。
扶養・保険料への影響は「控除前の所得」で判定されることがある
共有者に専業主婦(夫)や年金で暮らす方がいる場合は、売却した年の扶養や保険料への影響にも注意が必要です。配偶者控除や扶養控除の判定に使う「合計所得金額」は、譲渡所得については特別控除を引く前の金額で計算します(国税庁「用語の説明」)。
たとえば、妻の持分の譲渡所得が2,000万円で、3,000万円控除で税額が0円になっても、妻の合計所得金額は2,000万円です。配偶者控除の対象は合計所得金額が62万円以下(令和8年分。国税庁No.1191)の配偶者なので、その年は夫が配偶者控除を受けられません。
国民健康保険料や介護保険料なども、売却した年の所得をもとに翌年度の金額が決まります。計算に使う所得の範囲は制度ごとに違うため、お住まいの区の窓口で確認しておくと安心です。
確定申告を怠った場合のリスクとは?
確定申告をしないと、本来の税金に加えて無申告加算税と延滞税がかかります。3,000万円控除などの特例も、申告をしないままでは適用されません。共有名義では、申告を忘れた共有者だけが、こうした負担を負うことになります。
無申告加算税と延滞税
無申告加算税とは、申告期限までに申告しなかった場合に、本来の税金に上乗せされる税金のことです。国税庁No.2024(令和8年4月1日現在法令等)によると、割合は次のとおりです。
| 申告した時期 | 50万円までの部分 | 50万円超300万円までの部分 | 300万円超の部分 |
|---|---|---|---|
| 税務署の調査の通知より前に、自分から申告 | 5% | 5% | 5% |
| 調査の通知の後に申告 | 10% | 15% | 25% |
| 調査を受けた後に申告、または税務署が税額を決定 | 15% | 20% | 30% |
期限から1か月以内に自分から申告し、税金の全額を期限内に納めているなど一定の要件を満たす場合は、無申告加算税はかかりません。このほか、納めるのが遅れた日数に応じて延滞税がかかります。2026年中の延滞税の割合は、納期限の翌日から2か月までが年2.8%、それ以後が年9.1%です(国税庁「延滞税の割合」)。
事実を隠したり偽ったりして申告しなかった場合は、無申告加算税に代えて、割合が40%の重加算税が課されます(国税通則法68条)。申告を忘れていたことに気づいたら、税務署から連絡が来る前に、できるだけ早く期限後申告をすることが負担を小さくする方法です。
墨田区・江戸川区で共有名義の不動産を売却するときの注意点
墨田区・江戸川区では、相続をきっかけに兄弟姉妹の共有になった実家の売却相談が多く、共有者の住所が区内と区外に分かれているケースがよくあります。申告先や特例の手続きは、次の点を押さえておきましょう。
- 申告先は共有者それぞれの住所地の税務署:墨田区にお住まいの方は本所税務署または向島税務署、江戸川区にお住まいの方は江戸川北税務署または江戸川南税務署が管轄です。区外に住む共有者は、その住所地の税務署に申告します。e-Taxなら自宅から申告できます。
- 空き家の特例の確認書は、物件のある区に申請する:特例に必要な「被相続人居住用家屋等確認書」は、売った家の所在地の区役所(墨田区・江戸川区)に申請します。共有者が複数いる場合の申請の進め方は、事前に区の窓口で確認しておくと安心です。
- 古い木造住宅は、取得費が分からないことが多い:墨田区の京島・向島・東向島・八広、江戸川区の小岩・平井・松島などには、昭和の時代から住み継がれてきた家が多くあります。買ったときの契約書が無いと概算取得費(5%)で計算することになり、税額が大きくなりやすいため、当時の書類を共有者全員で探しておきましょう。
- 借地・狭小地・再建築不可は、共有者の合意に時間がかかる:買主が限られる物件は、価格や売り方について意見が分かれやすくなります。空き家の特例は相続開始から3年を経過する年の12月31日まで(かつ2027年12月31日まで)の売却が条件なので、早いほうの期限から逆算して話し合いを始めましょう。
相続した不動産の売却の段取りは「相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」、区ごとの全体像は「墨田区で相続した家・不動産の売却ガイド」「江戸川区で相続した家を売却する方法」にまとめています。共有者の一部が売却に反対している場合や、持分だけを手放したい場合は、「墨田区の訳あり物件買取ガイド」「江戸川区の訳あり物件買取ガイド」も参考にしてください。離婚にともなう共有名義の整理は「離婚で共有名義の家の財産分与はどうなる?割合と3つの分け方」で解説しています。
よくある質問
共有名義の不動産を売却したら、確定申告は誰がしますか?
共有者全員が、それぞれ自分の持分について確定申告をします。代表者が全員分をまとめて申告することはできず、提出先も各自の住所地を管轄する税務署です。
共有名義の場合、3,000万円控除は1人ずつ使えますか?
使えます。マイホームの3,000万円控除は、要件を満たす共有者1人につき最高3,000万円です。ただし、その家に住んでいなかった共有者や、建物の持分がない共有者は、原則として使えません。
共有名義の不動産売却の確定申告は、どう書けばよいですか?
共有者それぞれが「譲渡所得の内訳書」に自分の持分とほかの共有者の住所・氏名・持分を書き、持分に応じた金額で譲渡所得を計算します。その結果を確定申告書の第三表と第一表に写して提出します。
売却代金を持分と違う割合で分けてもよいですか?
持分と違う割合で分けると、多く受け取った人に贈与税がかかることがあります。売却代金も費用も、登記された持分どおりに分けるのが原則です。
共有者の1人が確定申告をしなかった場合、ほかの共有者に影響しますか?
所得税は共有者ごとに納めるため、申告しなかった人の税金をほかの共有者が負担することはありません。ただし、同じ不動産の売却として税務署から問い合わせを受けることはあるため、全員で期限と金額をそろえておくと安心です。
利益が出なかった共有名義の売却でも、確定申告は必要ですか?
利益が出ず、特例も使わない場合は、原則として確定申告は不要です。自宅の売却で損失が出て、損益通算や繰越控除を使いたい場合は、確定申告が必要です。
墨田区・江戸川区で共有名義の不動産売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、相続した家の売却への対応や、売り方ごとのメリット・デメリットの説明、こまめな進捗報告を評価する声が寄せられています。共有名義の売却では、査定の根拠や販売の状況を共有者の皆さまに同じようにお伝えし、代金の受け取り方や特例の確認を売り出す前に整理するようにしています。
「様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来たと思っています」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、町ごとの相場や売れ方を把握
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、共有者の間の調整や税金の特例も相談可能
- 仲介での売却も、当社による直接の買取も対応できるため、共有者の事情や期限に合わせた売り方を提案
- LINE・オンライン相談にも対応。遠方にお住まいの共有者の方もご相談いただけます
「いくらで売れるか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。なお、個別の税額の計算や申告書の作成は税理士の業務です。必要に応じて、顧問税理士への相談をご案内します。
まとめ
共有名義の不動産を売却したときの税金は、共有者それぞれが持分に応じて計算し、1人ずつ確定申告をして納めます。
- 譲渡所得は、売却代金・取得費・譲渡費用を持分で分けて、共有者ごとに計算する
- マイホームの3,000万円控除は、要件を満たす共有者1人につき最高3,000万円
- 相続した空き家の特例は、相続人が3人以上だと1人2,000万円まで。対象は相続開始から3年を経過する年の12月31日まで(かつ2027年12月31日まで)の売却
- 確定申告は翌年2月16日〜3月15日に、共有者それぞれが住所地の税務署へ行う
- 売却代金は持分どおりに分ける。割合を変えると贈与税がかかることがある
売り出す前に「誰がどの特例を使えるか」「代金をどう受け取るか」を決めておくと、売却後の確定申告までスムーズに進みます。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月4日
墨田区・江戸川区の共有名義の不動産売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド