「親の家を兄弟でどう分ければいいのか分からない」「実家を売ってお金で分けるのと、誰かが住み続けるのと、どちらが得なのか」「土地を分筆して分ける方法もあると聞いたけれど、分割と分筆は何が違うのか」。相続した不動産の分け方は、家族の事情と税金の両方が絡むため、多くの方が迷うところです。
この記事では、遺産分割の4つの方法の違いと選び方、方法ごとにかかる税金を、2026年10月時点の国税庁などの公的な情報をもとに解説します。
- 遺産分割の4つの方法(現物分割・換価分割・代償分割・共有分割)の違い
- 家族の状況に合わせた分け方の選び方と判断の手順
- 分け方ごとにかかる税金と、使える特例・使えなくなる特例
- 「分割」と「分筆」の違いと、土地を分筆して分けるときの注意点
- 墨田区・江戸川区の不動産を分けるときの地域ならではの注意点
結論から言うと、不動産の遺産分割は「誰かが住み続けるなら代償分割、誰も使わないなら換価分割」が基本で、共有分割はできるだけ避けるのが無難です。そのうえで、小規模宅地等の特例や空き家の3,000万円控除が使えるかどうかで、手元に残るお金が数百万円単位で変わることがあります。
この記事の結論
- 遺産分割の方法は、現物分割・換価分割・代償分割・共有分割の4つで、不動産は1つしかなく分けにくいため選び方が重要です。
- 相続人の1人が実家に住み続けるなら代償分割、誰も住まない実家や空き家なら売ってお金で分ける換価分割が一般的な選択です。
- 換価分割では売った相続人ごとに譲渡所得の税金がかかりますが、空き家の3,000万円控除も相続人ごとに使えます(3人以上なら各2,000万円)。
- 代償分割で払った代償金は、後で不動産を売るときの取得費に入りません(所得税基本通達38-7)。不動産で代償すると渡した人に譲渡所得の税金がかかります。
- 共有分割は売却や建て替えに共有者全員の同意が必要になり、次の相続で共有者が増えるため、すぐに全員で売る予定がない限り避けるのが無難です。
相続した不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
遺産分割とは?4つの方法の全体像
遺産分割とは、亡くなった方(被相続人)の財産を、相続人全員の話し合い(遺産分割協議)などで、誰がどの財産を取得するか決めることです。分け方には、現物分割・換価分割・代償分割・共有分割の4つの方法があり、法テラス(日本司法支援センター)もこの4つを遺産の分け方として紹介しています。
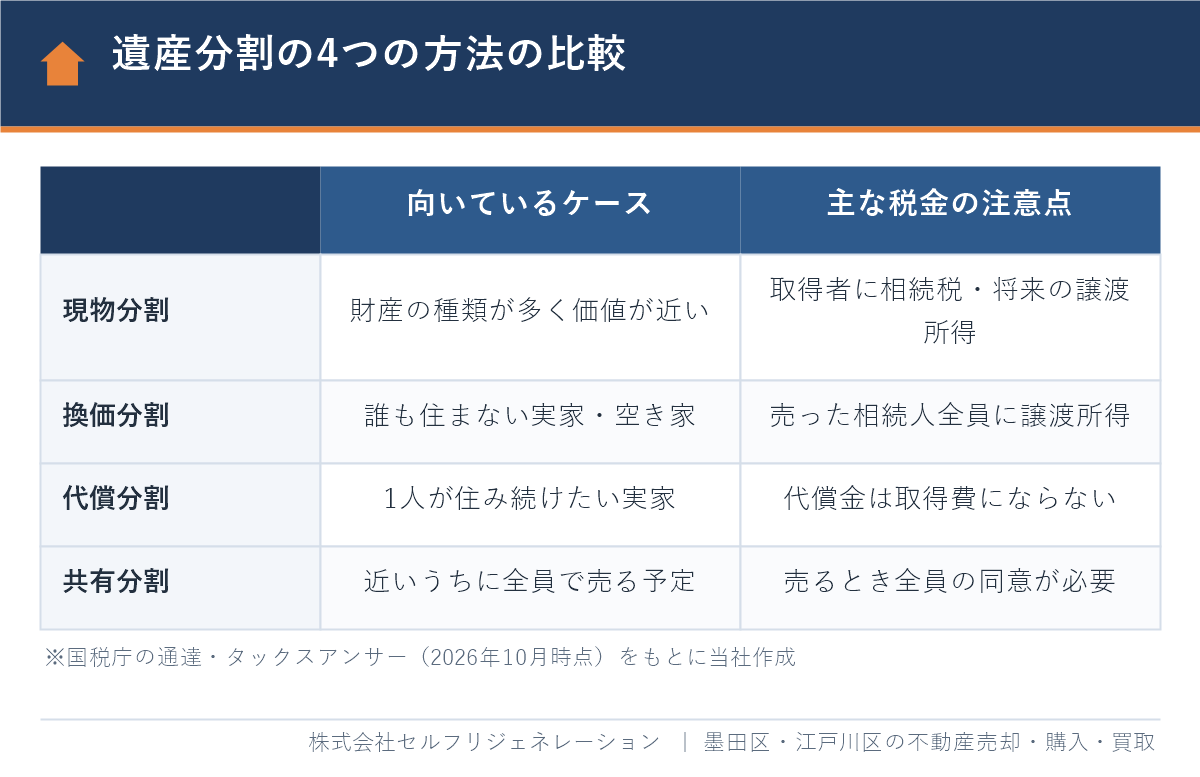
不動産は物理的に分けにくく価値も大きいため、どの方法を選ぶかで公平さと税金が大きく変わります。遺産分割協議は相続人全員の参加と合意が必要で、1人でも欠けると無効になる点に注意してください。
現物分割とは|財産をそのままの形で分ける方法
現物分割とは、不動産・預貯金・株式などの財産を、売ったりお金に換えたりせず、そのままの形で相続人ごとに分ける方法です。不動産と預貯金の価値が近い場合や、相続人ごとに引き継ぎたい財産がはっきりしている場合に向いています。
例えば「実家(時価3,000万円)と預貯金3,000万円」を兄弟2人で分けるなら、兄が実家、弟が預貯金を取得すれば公平です。財産の大半が不動産の家庭では、現物分割だけでは公平に分けられないことがほとんどです。
現物分割の税金
現物分割では、取得した財産の価額に応じて各相続人に相続税がかかります(遺産の総額が基礎控除「3,000万円+600万円×法定相続人の数」以下なら相続税はかかりません。国税庁 タックスアンサー No.4152、令和8年4月1日現在法令等)。将来売るときは、取得した人に譲渡所得の税金がかかります。
土地を分筆して現物分割する方法
広い土地なら、分筆して相続人ごとに1区画ずつ取得する現物分割もできます。ただし、分けた後の土地が建築のルール(接道や最低敷地面積)を満たさないと、家を建てられない土地になり価値が下がるため、分筆の前に確認が欠かせません。詳しくは後半の「分割と分筆の違い」で解説します。
換価分割とは|不動産を売って代金を分ける方法
換価分割とは、相続した不動産を売却し、売却代金から諸費用を差し引いたお金を、相続人の間で決めた割合で分ける方法です。誰も住む予定がない実家や空き家、賃貸に出す予定のない土地を分けるときに最も公平で、相続人どうしの不公平感が残りにくい方法です。
換価分割で売却する前には、相続登記(不動産の名義を相続人に変える登記)が必要です。相続人全員の共有名義にする方法と、代表者1人の名義にして売る方法があり、手続きの段取りは「【2026年版】相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」で詳しく解説しています。
換価分割の税金
換価分割では、売却代金を受け取る相続人それぞれに、取得割合に応じて譲渡所得の税金がかかります。国税庁の質疑応答事例(令和7年8月1日現在の法令・通達等)によると、取得割合を決めずに売り、所得税の申告期限までに分けられなかった場合は法定相続分で申告し、後で割合が決まっても更正の請求はできないとされています。売る前に取得割合を決めておくことが大切です。
代表者1人の名義で登記して売る場合も、換価のための便宜にすぎず、代金が協議どおりに分配されれば贈与税の課税は問題にならないとされています(国税庁「遺産の換価分割のための相続登記と贈与税」)。遺産分割協議書に「代表者が売却し、代金を◯分の1ずつ分配する」と明記しておきましょう。
換価分割で使える主な特例
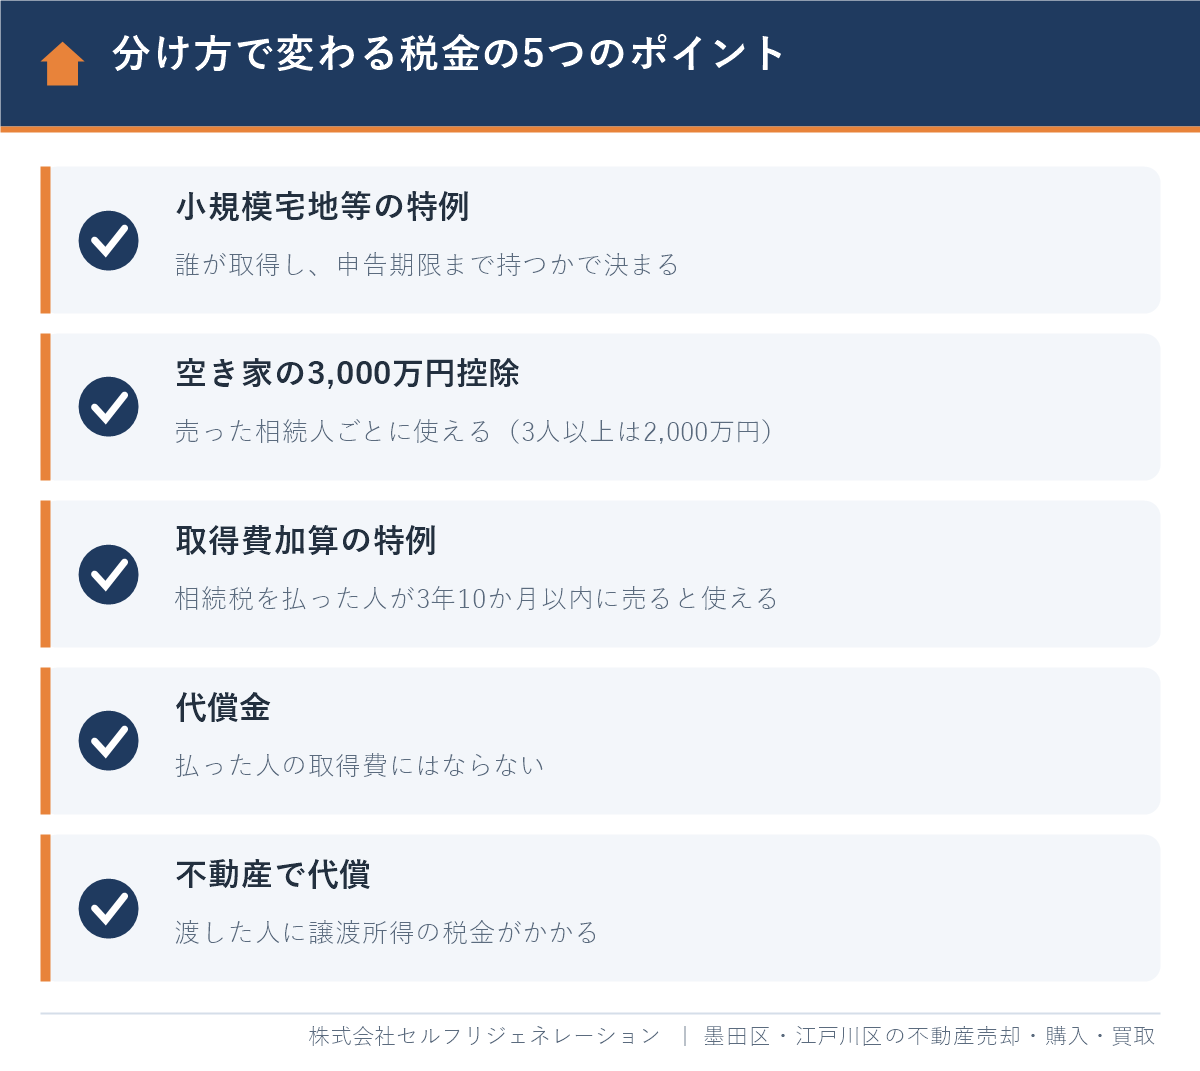
- 空き家の3,000万円控除:亡くなった方が1人で住んでいた昭和56年5月31日以前の建物とその敷地を、耐震改修または取壊しをしたうえで、相続開始から3年を経過する日の属する年の12月31日まで(2027年12月31日までの売却が対象)に売ると、売った相続人ごとに最高3,000万円を控除できます。相続人が3人以上なら各2,000万円です(国税庁 タックスアンサー No.3306、令和8年4月1日現在法令等)。
- 取得費加算の特例:相続税を納めた人が、相続税の申告期限の翌日から3年以内(相続開始から約3年10か月以内)に売ると、払った相続税の一部を取得費に加えられます(国税庁 タックスアンサー No.3267)。空き家の3,000万円控除とは選択適用です。
どちらが有利かの比較は「【2026年】空き家売却の税制優遇|3,000万円控除と取得費加算の比較」、空き家特例の要件の詳細は「【2026年版】空き家売却の方法・費用・特例|3,000万円控除の要件と期限」をご覧ください。
代償分割とは|1人が取得して代償金を払う方法
代償分割とは、相続人の1人(または数人)が不動産を取得する代わりに、他の相続人に法定相続分などとの差額を「代償金」として支払う方法です。実家に同居していた子が住み続けたい場合など、不動産を手放さずに公平に分けたいときに選ばれます。
例えば、相続財産が「実家(時価5,000万円)と預貯金1,000万円」の合計6,000万円で、相続人が兄弟2人なら、1人あたりの取り分は3,000万円です。兄が実家を取得し、弟が預貯金1,000万円を取得すると、兄は2,000万円多く、弟は2,000万円少なくなります。そこで兄が弟に2,000万円の代償金を払えば、2人とも3,000万円ずつになります。
代償分割の注意点
- 代償金の資金が必要:取得する人が代償金を用意できないと成立しません。分割払いなら支払時期と金額を協議書に明記します。
- 評価額で揉めやすい:固定資産税評価額・相続税評価額(路線価)・実勢価格のどれを使うかで代償金が大きく変わるため、査定を参考に全員が納得できる基準を決めます。
代償分割の税金
代償分割では、代償金を受け取った相続人は、その金額を相続で取得したものとして相続税の計算に含め、払った相続人はその分を差し引きます。代償金を受け取っても、受け取った人に所得税(譲渡所得)はかかりません。
注意したいのは、後で不動産を売るときです。所得税基本通達38-7は「代償分割により負担した債務に相当する金額は、当該債務を負担した者が当該代償分割に係る相続により取得した資産の取得費には算入されない」としています。つまり、2,000万円の代償金を払って取得した実家を売っても、2,000万円は取得費として差し引けません。
また、代償金の代わりに自分が持っている不動産を渡すと、渡した人がその時の価額で不動産を売ったものとみなされ、譲渡所得の税金がかかります(所得税基本通達33-1の5)。代償金はできるだけ現金で払うのが安全です。
共有分割とは|相続人の共有名義にする方法
共有分割とは、1つの不動産を相続人全員などの共有名義にして、それぞれが持分(所有権の割合)を持つ方法です。その場では公平に見えますが、問題を先送りすることになりやすいため、近いうちに全員で売ることが決まっている場合などを除き、できるだけ避けるのが無難です。
共有分割のリスク
- 売却や建て替えに全員の同意が必要:民法では、共有物全体の売却や建て替えなどの変更には共有者全員の同意が必要とされています(民法251条)。1人が反対するだけで売れなくなります。
- 次の相続で共有者が増える:共有者が亡くなると、その持分がさらにその相続人に分かれ、数十年後には顔も知らない共有者が何人もいる状態になりかねません。
共有を解消するには、持分の売買、全員での売却、裁判所への共有物分割請求(民法258条)などの方法があります。共有名義の不動産を売ったときの税金と確定申告は「共有名義の不動産を売却したときにかかる税金や確定申告方法とは?」で紹介しています。
遺産分割の方法の選び方|家族の状況別の判断手順
不動産の分け方は、「住み続ける人がいるか」「代償金を払えるか」「誰も使わないか」の順に考えると、自然に決まることが多くなります。
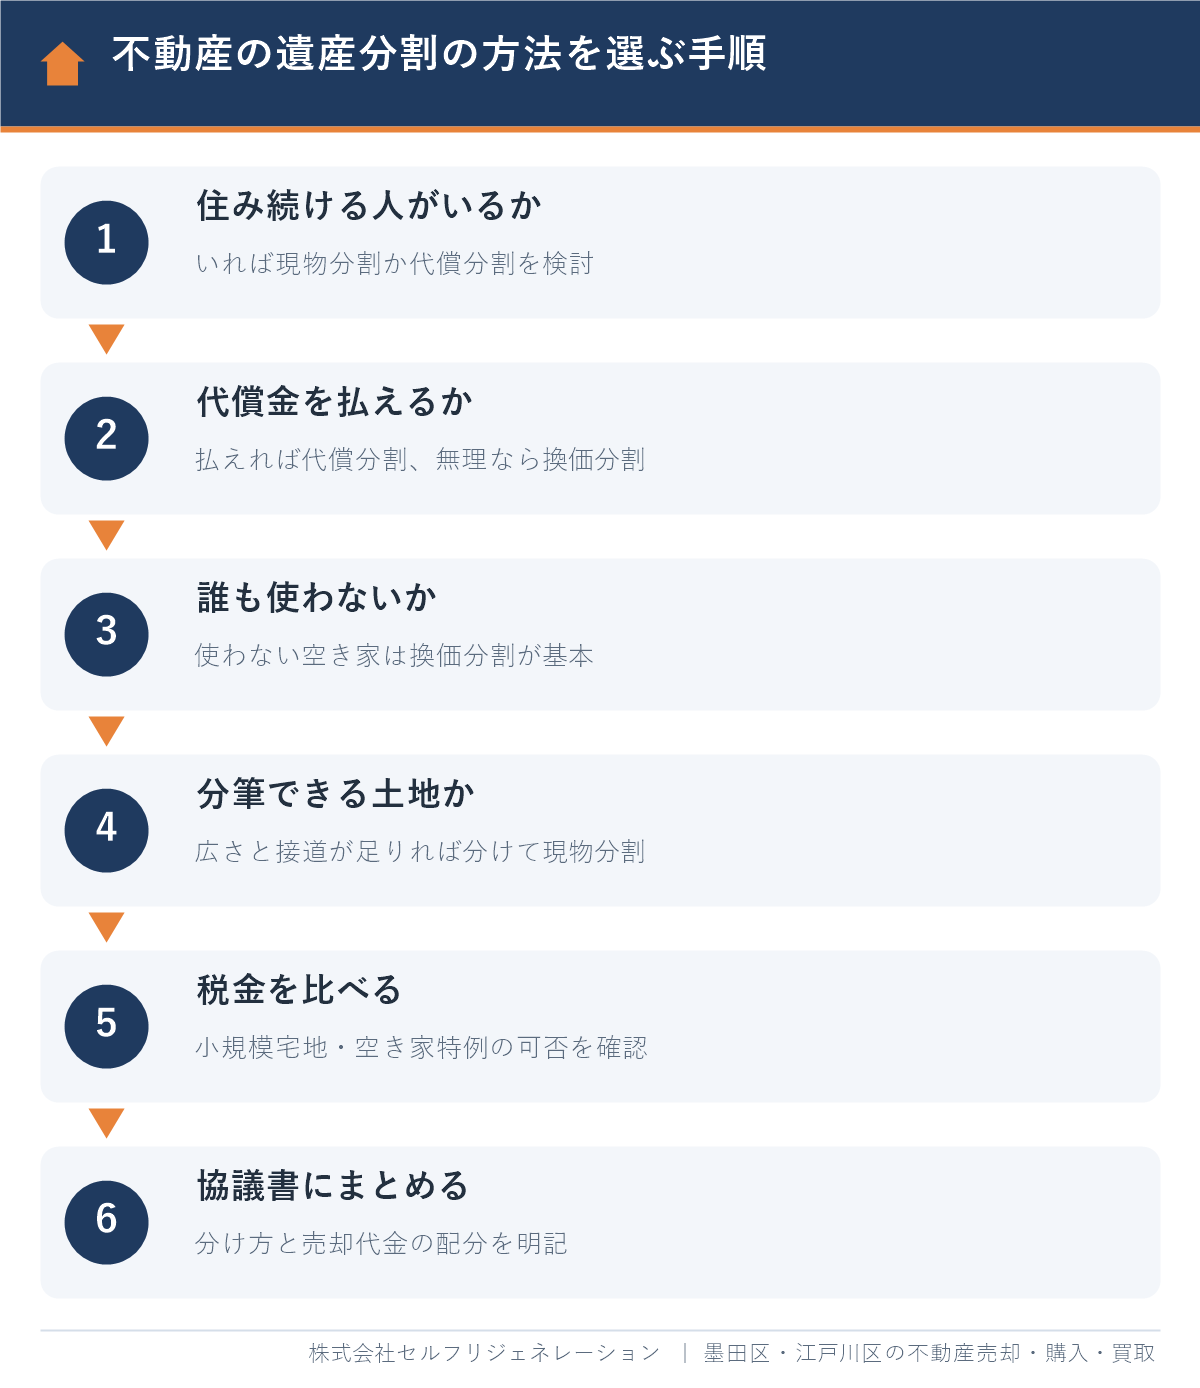
誰も使わない家を空き家で持ち続けると固定資産税や管理の負担が続きます。最後に、誰が何を取得するか、代償金の額と支払時期、売却代金の配分割合を遺産分割協議書に明記し、相続人全員が署名し実印で押印します。
| 家族の状況 | 向いている方法 | 理由 |
|---|---|---|
| 同居していた子が住み続けたい | 代償分割(または現物分割) | 住まいを守りつつ、他の相続人に公平に分けられる |
| 親が1人で住んでいた家が空き家になった | 換価分割 | 空き家の3,000万円控除を相続人ごとに使える可能性がある |
| 不動産と預貯金の価値が近い | 現物分割 | 売却も代償金も不要でシンプル |
| 広い土地で、相続人ごとに家を建てたい | 分筆して現物分割 | 分けた後も建築できる広さなら、それぞれが自由に使える |
| すぐには意見がまとまらない | 共有は避け、期限を決めて話し合う | 共有にすると売却に全員の同意が必要になる |
分け方で変わる税金|方法ごとの比較と計算例
遺産分割の方法によって、相続税の特例が使えるか、売るときの譲渡所得の税金を誰が負担するかが変わります。特に影響が大きいのは、小規模宅地等の特例と、空き家の3,000万円控除です。
小規模宅地等の特例は「誰が取得するか」で決まる
小規模宅地等の特例とは、亡くなった方が住んでいた土地などを一定の親族が相続した場合に、相続税の計算上、土地の評価額を最大80%減らせる制度のことです。住んでいた土地(特定居住用宅地等)は330㎡まで80%減額されます(国税庁 タックスアンサー No.4124、令和8年4月1日現在法令等)。
この特例は、配偶者が取得すれば要件なく使えますが、同居していた子が取得する場合は相続税の申告期限まで住み続けて所有し続けることが要件です。そのため、申告期限前に売る換価分割や、要件を満たさない相続人が取得する分け方では使えなくなることがあります。相続税がかかりそうなら、分け方を決める前に税理士に試算を依頼しましょう。
計算例:墨田区の実家を兄弟2人で分ける場合【仮定】
母が1人で住んでいた墨田区の実家(昭和50年築の木造戸建て)を、兄弟2人が相続したと仮定します。実家の売却価格5,000万円、預貯金1,000万円、売却の諸費用200万円、取得費は不明のため概算取得費(売却価格の5%=250万円)とし、所有期間は5年超(税率20.315%)とします。数値はすべて仮定です。
| 項目 | 換価分割(特例なし) | 換価分割(空き家特例あり) | 代償分割後に兄が売る(特例なし) |
|---|---|---|---|
| 譲渡所得 | 4,550万円(1人2,275万円) | 各2,275万円−3,000万円=0円 | 4,550万円(すべて兄) |
| 譲渡所得の税金 | 1人約462.2万円、2人で約924.3万円 | 0円 | 兄に約924.3万円 |
| 代償金の扱い | なし | なし | 兄が払った2,000万円は取得費に入らない |
空き家の3,000万円控除は、建物の耐震改修か取壊しなどの要件と、2027年12月31日までの売却などの期限を満たす必要があります。この例のように誰も住まない実家なら、換価分割で2人がそれぞれ特例を使うと、税金が大きく変わる可能性があります。一方、兄が住み続けるなら代償分割が自然で、将来売るときは自宅として住んでいれば居住用財産の3,000万円控除を検討できます。相続した土地を売ったときの確定申告の方法は「【2026年版】相続した土地を売却したら確定申告は必要?税金と書き方」で解説しています。
分割と分筆の違いとは?土地を分けるときの注意点
「分割」は相続人の間で財産の取得者を決めること、「分筆」は登記簿上1つの土地(1筆)を2つ以上の土地に分けて登記し直すことで、意味がまったく違います。遺産分割は権利の分け方の話で、分筆は土地そのものを登記上で分ける手続きです。
分筆とは、登記簿上の1筆の土地を複数の土地に分け、それぞれに新しい地番を付けて登記することです。例えば32番の土地を2つに分けると、「32番1」「32番2」のように別々の土地になり、別々に売ったり相続したりできます。分筆登記は土地家屋調査士に依頼するのが一般的で、境界確定のための測量が前提になるため、数十万円以上の費用と数か月の期間がかかります。登録免許税は分筆後の土地1筆につき1,000円です。
また「敷地分割」とは、登記はそのままで、建築確認のために1つの土地を複数の建物の敷地に線引きすることです。
| 用語 | 何を分けるか | 登記 | 主な場面 |
|---|---|---|---|
| 遺産分割 | 財産の取得者(権利) | 分割後に相続登記をする | 相続人の話し合い・調停 |
| 分筆 | 登記上の土地そのもの | 分筆登記をする | 土地の一部を売る・相続人ごとに分ける |
| 敷地分割 | 建築確認上の敷地 | しない | 1つの土地に複数の建物を建てる |
分筆して分ける前に確認すること
- 接道:建築基準法では、原則として幅4m以上の道路に2m以上接していないと家を建てられません。奥側の区画が道路に接しない分け方は避けます。
- 最低敷地面積:区域によっては、分けた後の土地の面積に下限があります(江戸川区は後述)。
- 売りやすさ:細長い形や旗竿地になると買い手が限られます。分筆するか1つのまま売るかは、不動産会社の意見を聞いて決めましょう。
相続した土地の測量・境界確定・分筆の費用と流れは「【2026年版】相続した土地を売りたい|測量・境界確定・分筆の費用と流れ」で詳しく紹介しています。
墨田区・江戸川区で不動産を遺産分割するときの注意点
墨田区・江戸川区は地価が高く狭い土地が多いため、分筆による現物分割がしにくく、代償金も大きくなりやすい地域です。
- 地価が高く代償金が大きくなる:東京都財務局「令和8年地価公示価格(東京都分)」によると、2026年1月1日時点の住宅地の平均価格は墨田区61.3万円/㎡、江戸川区44.1万円/㎡です。100㎡の土地でも数千万円になり、代償金を用意できずに換価分割を選ぶ家庭も少なくありません。
- 江戸川区の最低敷地面積70㎡:江戸川区では2004年(平成16年)6月24日から、区域によって建築物の敷地面積の最低限度70㎡が定められています。例えば130㎡の土地を半分に分筆すると65㎡ずつになり、適用除外に当たらなければ家を建てられない可能性があります。
- 墨田区の狭小地:もともと狭い土地が多く、分筆による現物分割は現実的でないケースが多くあります。地区計画などで敷地面積の最低限度が定められている区域もあるため、区の窓口で確認しましょう。
- 古い実家は空き家特例の対象になりやすい:両区には昭和56年5月以前の木造住宅が多く、換価分割で空き家の3,000万円控除を使える可能性があるため、期限内に売れるよう早めに分け方を決めましょう。
| 手続き | 墨田区 | 江戸川区 |
|---|---|---|
| 相続登記(法務局) | 東京法務局 墨田出張所 | 東京法務局 江戸川出張所 |
| 相続税・譲渡所得の申告(税務署) | 本所税務署・向島税務署(住所により管轄が分かれます) | 江戸川北税務署・江戸川南税務署(住所により管轄が分かれます) |
| 遺産分割調停(家庭裁判所) | 相手方が墨田区に住んでいれば東京家庭裁判所(千代田区霞が関) | 相手方が江戸川区に住んでいれば東京家庭裁判所(千代田区霞が関) |
遺産分割調停は、相手方のうち1人の住所地か、合意で定めた家庭裁判所に申し立てます。相続税の申告先は亡くなった方の住所地を管轄する税務署、譲渡所得の確定申告は売った相続人の住所地を管轄する税務署です。江戸川区で相続した家を売る場合の全体像は「【2026年】江戸川区で相続した家を売却する方法|流れ・税金・窓口まとめ」、墨田区の場合は「【2026年】墨田区で相続した不動産の売却ガイド|手続き・税金・期限を解説」をご覧ください。
相続した不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
遺産分割に期限はある?協議がまとまらないときの対処法
遺産分割そのものに期限はありませんが、遅れると特例や法的な主張が使えなくなる「事実上の期限」があります。
| 期限 | 内容 | 根拠 |
|---|---|---|
| 相続開始を知った日の翌日から10か月 | 相続税の申告期限。未分割だと小規模宅地等の特例や配偶者の税額軽減が使えず、いったん納税が必要(「申告期限後3年以内の分割見込書」を出し、3年以内に分割すれば後から適用可) | 国税庁 タックスアンサー No.4158など |
| 取得を知った日から3年 | 相続登記の申請義務(2024年4月1日施行、正当な理由なく怠ると10万円以下の過料) | 不動産登記法76条の2 |
| 相続開始から10年 | 原則として特別受益(生前贈与など)や寄与分(介護への貢献など)を主張できなくなる | 民法904条の3(2023年4月1日施行) |
期限を過ぎた場合の影響と救済策は「【2026年版】相続の手続き期限が過ぎたら?ペナルティと救済策を一覧で解説」でまとめています。
話し合いがまとまらないとき
揉める原因の多くは「実家がいくらか」の認識の違いです。まず査定で価格の目安をそろえ、それでもまとまらなければ家庭裁判所の遺産分割調停を申し立てます。調停が成立しなければ審判に移り、裁判所が分け方を決めます。
墨田区・江戸川区で遺産分割と不動産の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区で相続した不動産の売却・買取をサポートしている地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、親身な相談対応や価格設定の丁寧な説明を評価していただいています。遺産分割では客観的な価格が話し合いの出発点になるため、査定の根拠を相続人の皆さまに分かりやすくご説明しています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:下町の土地の価格と区の建築ルールを踏まえ、分筆するか1つのまま売るかをご提案します。
- 業界経験10年以上のスタッフのみが在籍:代償金の目安となる査定から、換価分割での売却まで一貫してご案内します。
- 顧問弁護士・税理士・FPによる無料相談:遺産分割協議の進め方や特例を使った税金の試算をご相談いただけます。
- 仲介も買取も対応:高く売りたいなら仲介、早く現金化して分けたいなら当社による直接買取をご提案します。
- LINE・オンライン相談が可能:相続人が離れて住んでいてもご相談いただけます。
遺産分割の方法についてよくある質問
遺産分割の方法にはどんな種類がありますか?
遺産分割の方法は、現物分割・換価分割・代償分割・共有分割の4種類です。不動産の場合は、誰かが住み続けるなら代償分割、誰も使わないなら売って代金を分ける換価分割が選ばれることが多くあります。
実家を兄弟で分けるにはどの方法がよいですか?
誰も住まない実家なら、売却して代金を分ける換価分割が公平で揉めにくい方法です。兄弟の1人が住み続けたい場合は、その人が実家を取得して他の兄弟に代償金を払う代償分割が向いています。
換価分割と代償分割では税金はどう違いますか?
換価分割では売却代金を受け取る相続人それぞれに譲渡所得の税金がかかり、空き家の3,000万円控除も相続人ごとに使えます。代償分割では代償金を受け取っても所得税はかかりませんが、払った代償金は後で売るときの取得費に入りません。
不動産を相続人の共有名義にしても大丈夫ですか?
共有名義にすると、売却や建て替えに共有者全員の同意が必要になり、次の相続で共有者が増えていくため、できるだけ避けるのが無難です。すぐに全員で売ることが決まっている場合など、目的と期限がはっきりしているときに限って検討しましょう。
分割と分筆の違いは何ですか?
分割は相続人の間で財産を誰が取得するかを決めること、分筆は登記簿上1つの土地を2つ以上に分けて登記し直すことです。土地を相続人ごとに分けて取得したい場合は、遺産分割で取得者を決め、分筆登記で土地を分ける両方の手続きが必要になります。
遺産分割に期限はありますか?
遺産分割そのものに期限はありませんが、相続税の申告期限(10か月)までに分割しないと小規模宅地等の特例などが使えず、相続開始から10年を過ぎると特別受益や寄与分を原則主張できなくなります。相続登記も取得を知った日から3年以内の申請が義務です。
代償金が払えない場合はどうすればよいですか?
代償金を用意できない場合は、不動産を売って代金を分ける換価分割に切り替えるのが一般的です。分割払いにする方法もありますが、支払時期と金額を遺産分割協議書に明記し、支払いが滞ったときの扱いも決めておきましょう。
まとめ|不動産の遺産分割は「使うか・売るか」から決める
遺産分割の方法は、現物分割・換価分割・代償分割・共有分割の4つです。不動産は、相続人の誰かが住み続けるなら代償分割、誰も使わないなら換価分割を基本に考え、共有分割は目的と期限がはっきりしている場合を除いて避けるのが無難です。
分け方によって、小規模宅地等の特例や空き家の3,000万円控除が使えるか、譲渡所得の税金を誰が負担するかが変わります。墨田区・江戸川区では代償金が大きくなりやすく分筆も難しいため、不動産の価格を早めに把握して話し合いましょう。
分け方に迷ったら、無料査定や無料相談からお気軽にお問い合わせください。
参考:法テラス(遺産の分け方)/国税庁(未分割遺産の換価と譲渡所得)/国税庁(換価分割の相続登記と贈与税)/所得税基本通達38-7/No.3306/No.3267/No.4124/民法/東京都財務局(令和8年地価公示)/江戸川区(最低敷地面積)
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月8日
墨田区・江戸川区の相続不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階