江戸川区の実家を相続したけれど、誰も住む予定がない。売るとしたら何から始めればいいのか、兄弟でどう分ければいいのか、税金はいくらかかるのか。親を見送った直後に、こうした判断を一度に迫られて途方に暮れている方は少なくありません。
この記事では、江戸川区で相続した家を売るまでの全体像を、2026年10月時点の法務省・国税庁・江戸川区の公表情報をもとに1本にまとめました。2026年10月23日の更新で、売ったときの税金の計算(取得費が分からないときの5%、取得費加算の特例、空き家の3,000万円控除)を計算例つきで厚くし、江戸川北税務署・江戸川南税務署の管轄の町名も表にしました。細かい手続きは、それぞれ詳しく解説した記事へご案内します。
- 相続した家を「売る・貸す・住む・空き家のまま持つ」の比較と選び方
- 江戸川区で相続した家を売るまでの流れと、期限のある手続き
- 相続登記・遺産分割・共有の進め方と、江戸川区の窓口
- 空き家特例(3,000万円控除)などの税金と、手取りの計算例
- 特例なし・取得費加算・空き家特例の税額を比べた計算例と、江戸川北・南税務署の使い分け
- ゼロメートル地帯・旧耐震の木造住宅・解体助成など、江戸川区ならではの注意点
結論から言うと、誰も住まない江戸川区の実家は、相続から3年を経過する年の年末までに売る計画を立てるのが基本です。その期間内なら、要件を満たせば空き家特例で税金を大きく減らせる可能性があり、相続登記の義務も果たせます。
目的別:この記事とあわせて読みたい記事
| こんな悩み | 詳しく解説している記事 |
|---|---|
| 遺産分割・相続登記・共有の段取りを詳しく知りたい | 相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り |
| 江戸川出張所での相続登記の書類をそろえたい | 江戸川区の相続登記は売却前に|法務局江戸川出張所と書類リスト |
| 兄弟の共有になった土地・家を売りたい | 江戸川区の共有持分の売却|最低敷地面積70㎡と3つの売り方 |
| 相続した土地(更地・古家付き)を売りたい | 江戸川区の土地売却ガイド|相場・流れ・税金と70㎡・古家の注意点 |
| 実家が空き家になり、区の窓口や売り方を知りたい | 江戸川区の空き家売却ガイド|3,000万円控除・区の窓口・売り方比較 |
| 空き家特例の要件と期限を確認したい | 空き家売却の方法・費用・特例|3,000万円控除の要件と期限 |
| 3,000万円控除と取得費加算のどちらが得か知りたい | 空き家売却の税制優遇|3,000万円控除と取得費加算の比較 |
| 売った後の確定申告のやり方を知りたい | 相続した土地を売却したら確定申告は必要?税金と書き方/空き家特例の確定申告|書き方・必要書類 |
| 準確定申告・相続税申告との順番を知りたい | 不動産の相続・売却で必要な申告|準確定・相続税との違いと順番 |
| 手続きの期限を過ぎてしまった | 相続の手続き期限が過ぎたら?ペナルティと救済策 |
| 解体して売るか迷っている | 江戸川区の解体工事|助成金・費用相場と売却前の注意点 |
この記事の結論
- 相続した家は亡くなった方の名義のままでは売れません。江戸川区の不動産は東京法務局江戸川出張所で、相続人の名義に相続登記をしてから売ります。
- 相続登記は2024年4月から義務になり、取得を知った日から3年以内が期限です。2024年3月以前の相続も2027年3月31日までに申請が必要です。
- 1981年5月31日以前に建てられた実家なら、相続から3年を経過する年の年末まで(かつ2027年12月31日まで)に売ると、空き家特例で最大3,000万円を控除できる可能性があります。
- 売ったときの税金は「売却価格-取得費-譲渡費用-特別控除」に20.315%(所有5年超)。取得費が分からなければ売却価格の5%で計算し、取得費加算と空き家特例は有利な方を選びます。
- 江戸川区は区の約7割がゼロメートル地帯で、旧耐震の木造住宅も多い地域です。古家付き・更地・買取の手取りを比べてから売り方を決めましょう。
- 兄弟で分けるなら、売って代金を分ける換価分割が公平です。遺産分割協議書に売主・費用・分配割合を書いてから売り出します。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
江戸川区で相続した家の4つの選択肢|売る・貸す・住む・空き家のまま
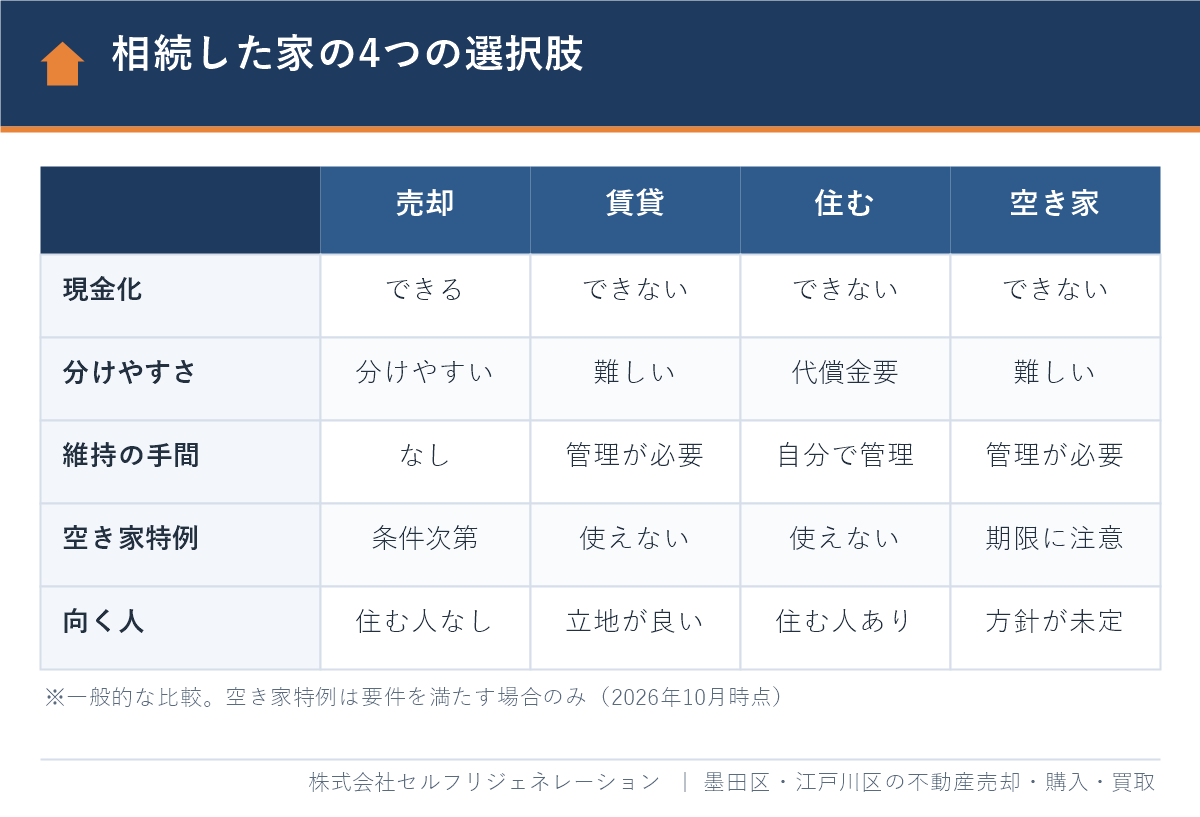
相続した家の扱いは「売却」「賃貸」「自分や家族が住む」「空き家のまま持つ」の4つです。相続人の誰も住む予定がなく、相続人が複数いるなら、現金にして公平に分けられる売却が最も選ばれやすい方法です。
| 選択肢 | メリット | デメリット・注意点 | 向いているケース |
|---|---|---|---|
| 売却 | 現金で公平に分けられる。管理の手間と固定資産税がなくなる | 売れば譲渡所得の税金がかかる場合がある | 誰も住まない、相続人が複数いる |
| 賃貸 | 家賃収入が得られ、資産として残せる | 修繕費・空室リスク。貸すと空き家特例が使えなくなる | 駅に近く、建物の状態が良い |
| 自分や家族が住む | 住まいの費用を抑えられる | ほかの相続人に代償金を払う必要が出ることがある | 実家に住みたい相続人がいる |
| 空き家のまま持つ | すぐに決めなくてよい | 管理の手間と費用。特例の期限を過ぎるおそれ | 方針がまだ決まらない |
空き家のまま持ち続けるのは、最も負担が大きくなりやすい選択です。2023年12月13日施行の改正空家等対策特別措置法により、管理が不十分な「管理不全空家」として区から勧告を受けると、土地の固定資産税を軽くする住宅用地特例が外れます。詳しくは「空き家の固定資産税は6倍になる?勧告で上がる仕組みと計算例」をご覧ください。
賃貸を考える場合は、江戸川区の賃貸需要が高い西葛西・葛西や平井などの駅近くかどうか、旧耐震の建物を貸すための修繕費がいくらかかるかが判断の分かれ目です。迷っている段階なら、まず売った場合の査定額と、貸した場合の家賃の目安を並べて比べましょう。
江戸川区で相続した家を売るまでの流れ|6つのステップと期限
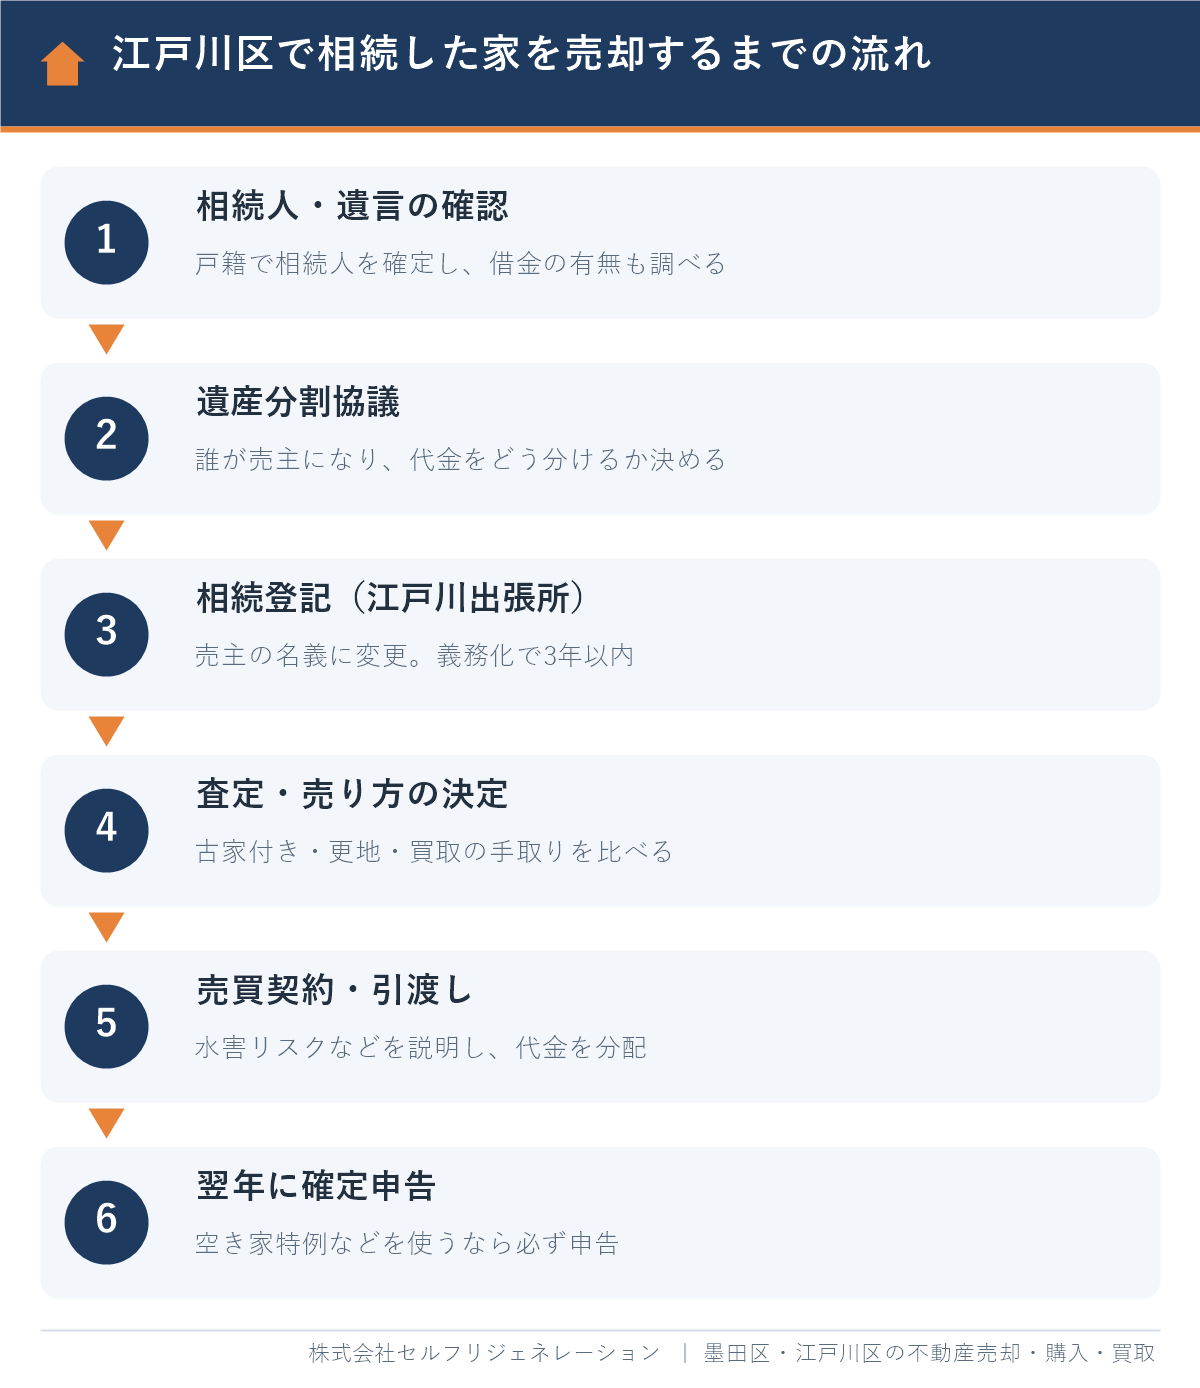
相続した家を売る流れは「相続人の確認 → 遺産分割 → 相続登記 → 査定と売り方の決定 → 売買契約・引渡し → 翌年の確定申告」の6ステップです。ふつうの売却と違うのは、売り出す前に相続人全員の合意と名義の変更が必要な点です。
| ステップ | やること | 期限・期間の目安 |
|---|---|---|
| 1. 相続人・遺言の確認 | 戸籍で相続人を確定し、遺言書と借金の有無を調べる | 相続放棄は相続開始を知った時から3か月以内(民法915条) |
| 2. 遺産分割協議 | 誰が売主になり、代金をどう分けるかを決める | 期限なし。相続税の申告がある場合は10か月以内が目安 |
| 3. 相続登記 | 売主となる相続人の名義に変える | 取得を知った日から3年以内(義務) |
| 4. 査定・売り方の決定 | 古家付き・更地・買取の手取りを比べ、媒介契約を結ぶ | 仲介の販売は数か月、買取は数週間が一般的な目安 |
| 5. 売買契約・引渡し | 重要事項説明、契約、決済、代金の分配 | 契約から引渡しまで1〜2か月程度が一般的 |
| 6. 確定申告 | 売った相続人が譲渡所得を申告する | 売った年の翌年2月16日〜3月15日 |
注意したいのは、相続放棄を考えている場合です。相続財産を売ると、相続を承認したものとみなされることがあります(民法921条)。借金があるかもしれないときは、査定を取るまでにとどめ、売買契約は方針が決まってから結びましょう。各ステップの詳しい段取りは「相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」、預貯金なども含めた相続手続き全体は「相続手続きの流れを徹底解説」で解説しています。
相続登記と遺産分割|売る前に名義と分け方を決める
相続した家を売るには、遺産分割で売主と分け方を決め、相続登記で売主の名義にしておくことが前提です。買主への名義変更は、登記簿上の所有者からしかできないためです。
相続登記は2024年4月から義務に
相続登記とは、亡くなった方名義の不動産を、相続した人の名義に変える登記のことです。法務省によると、2024年4月1日から相続登記は義務になり、相続で不動産を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく怠ると10万円以下の過料の対象となり、2024年3月以前に発生した相続も2027年3月31日が期限です(2026年10月時点)。
江戸川区内の不動産の登記は、東京法務局江戸川出張所(江戸川区中央1-16-2)が管轄です。登録免許税は固定資産税評価額の0.4%で、司法書士に依頼する場合は報酬もかかります。相続登記の費用は、売ったときの取得費に含めることができます(実際の取得費で計算する場合)。なお、2026年4月1日からは住所や氏名が変わったときの変更登記も義務になりました。江戸川出張所での書類のそろえ方は「江戸川区の相続登記は売却前に|法務局江戸川出張所と書類リスト」、義務化の詳しい内容は「相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用」をご覧ください。
兄弟で分けるなら換価分割が基本
換価分割とは、相続した不動産を売り、経費を引いた代金を相続人で分ける分け方のことです。誰も住まない実家を兄弟で分けるなら、金額どおりに分けられる換価分割が最も公平です。
- 代表者1人の名義で売る:手続きはスムーズですが、遺産分割協議書に「換価分割のために代表者名義にすること」と「代金の分配割合」を書いておかないと、分配したお金が贈与とみなされるおそれがあります。
- 相続人全員の共有名義で売る:全員が売主として契約と決済に関わります。遠方の相続人がいる場合は、委任状や本人確認の段取りを早めに整えましょう。
相続人の1人が反対している、認知症の相続人がいる、連絡が取れない相続人がいるといった場合は、家庭裁判所での調停や成年後見人の選任などの手続きが必要です。すでに兄弟の共有名義になっていて全員の合意が取れない場合の売り方は「江戸川区の共有持分の売却|土地は分けられる?最低敷地面積70㎡と3つの売り方」、共有名義で売ったときの税金は「共有名義の不動産を売却したときにかかる税金と確定申告の書き方」、親が認知症の場合は「親が認知症で空き家になった実家を売却する方法」で解説しています。
相続した家の売り方|古家付き・更地・買取の比較
江戸川区で相続した家の売り方は、建物を残したまま売る「古家付き」、解体して売る「更地」、不動産会社に直接売る「買取」の3つです。どれが得かは家の状態と立地で変わるため、3つの手取りを並べてから決めるのが失敗しないコツです。
| 売り方 | 価格 | 売れるまでの期間 | 売主の負担 | 向いている家 |
|---|---|---|---|---|
| 古家付きで仲介 | 相場に近い | 数か月が目安 | 残置物の片付け、内見の対応 | 建物がまだ使える、リフォーム需要がある |
| 解体して更地で仲介 | 相場に近い(解体費は売主負担) | 数か月が目安 | 解体費、解体後の固定資産税の上昇 | 建物の傷みが激しい、建て替え需要が高い立地 |
| 買取 | 仲介より低くなるのが一般的 | 数週間が目安 | ほとんどなし(残置物ごと相談可) | 早く分けたい、再建築不可・旗竿地、管理が難しい |
解体するなら江戸川区の助成金を先に確認
江戸川区の「老朽住宅除却工事助成」は、旧耐震基準の木造2階建て以下の住宅の解体費用の2分の1、上限50万円(区が指定する一部地域の住宅と空き家は上限100万円)を助成する制度です。江戸川区ホームページによると、2026年度の申請期限は2026年12月25日で、助成決定の前に解体業者と契約・着工すると助成は受けられません(2026年9月時点)。
ただし、固定資産税は毎年1月1日時点の状況で課税されるため、年内に解体して売れ残ると翌年度の土地の税額が上がります。空き家特例は、売った翌年2月15日までに買主が解体した場合も対象になるため、自分で解体しなくても使える場合があります。助成の詳細は「江戸川区の解体工事|助成金・費用相場と売却前の注意点」、ブロック塀や耐震改修の助成も含めた一覧は「江戸川区の住宅助成金一覧」、古家付きと更地の手取りの比べ方は「江戸川区の土地は古家付きか更地か|解体の判断と手取り比較」で紹介しています。
仲介と買取の選び方
仲介とは、不動産会社が買主を探して売買を成立させる売り方のことで、買取とは、不動産会社が自ら買主になる売り方のことです。少しでも高く売りたいなら仲介、特例の期限が迫っている・相続人が多く早く分けたい・家財が大量に残っているなら買取が向いています。違いは「仲介と買取の違いは?どっちが得か手取り・期間で比較」、江戸川区での手取りの比較は「江戸川区の不動産買取」、仲介で売る場合の期間の目安は「江戸川区の一戸建て売却期間の目安」をご覧ください。
なお、国土交通省の報酬告示により、2024年7月からは800万円以下の空き家などを仲介で売る場合、仲介手数料の上限を30万円(税込33万円)まで受け取れる特例があります。価格の低い古家でも、事前に説明を受けて合意したうえで依頼することになります。
江戸川区で相続した家を売却したときの税金と特例|空き家特例で手取りが変わる
相続した家を売って利益が出ると、売った相続人に所得税・住民税がかかります。ただし、相続した家は空き家特例や取得費加算の特例を使える場合があり、使えるかどうかで税額が数百万円変わることもあります。
譲渡所得の計算と所有期間の引き継ぎ
譲渡所得とは、売った金額から取得費と譲渡費用を差し引いた利益のことです。国税庁(No.3270、2026年10月時点)によると、相続した不動産の取得日と取得費は亡くなった方のものを引き継ぎます。親が長く住んでいた家なら、ほとんどの場合、税率の低い長期譲渡所得(所有期間5年超、税率20.315%)になります。購入時の売買契約書が見つからない場合は、売った金額の5%を取得費とする概算取得費を使うことになり、税額が大きくなりがちです。なお、2027年分からは防衛特別所得税が始まりますが、同じ分だけ復興特別所得税が下がるため、合計の税率は変わりません。
空き家特例(被相続人居住用家屋の3,000万円控除)
空き家特例とは、亡くなった方が一人で住んでいた家とその土地を相続人が売ったとき、譲渡所得から最大3,000万円を控除できる特例のことです。国税庁(No.3306、2026年10月時点)による主な要件は次のとおりです。
- 1981年(昭和56年)5月31日以前に建てられた家で、マンションなどの区分所有建物ではないこと
- 相続の直前に、亡くなった方以外に住んでいた人がいないこと(老人ホーム入所の場合も要件を満たせば対象)
- 相続から売るまで、貸したり事業に使ったり住んだりしていないこと
- 耐震基準を満たすよう改修するか、取り壊して更地で売ること(売った翌年2月15日までに買主が行う場合も可)
- 売却代金が1億円以下で、相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに売ること
相続人が3人以上の場合、控除額は1人あたり2,000万円が上限です。確定申告には、物件のある区が発行する「被相続人居住用家屋等確認書」が必要で、江戸川区では建築指導課監察係(区役所第三庁舎5番窓口、03-5662-6489)が窓口です(江戸川区ホームページ、2026年4月1日更新)。江戸川区の空き家の売り方と窓口は「江戸川区の空き家売却ガイド」、要件と期限の詳細は「空き家売却の方法・費用・特例」、確認書の取り方と申告書の書き方は「空き家特例の確定申告|書き方・必要書類」で解説しています。
取得費加算の特例と相続税
相続税を納めた相続人が、相続税の申告期限の翌日以後3年以内に売ると、納めた相続税の一部を取得費に加えられます(取得費加算の特例)。空き家特例とは併用できないため、どちらが有利かを計算して選びます。比べ方は「3,000万円控除と取得費加算の比較」をご覧ください。
相続税は、遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合にかかり、相続開始を知った日の翌日から10か月以内に申告します。江戸川区は地価が上がっているため、自宅と預貯金だけでも基礎控除を超えることがあります。準確定申告・相続税申告・譲渡所得の申告の順番は「不動産の相続・売却で必要な申告」、空き家特例を使わないときの申告は「相続した土地を売却したら確定申告は必要?」で解説しています。
計算例:江戸川区の実家を4,500万円で売った場合
次の数値はすべて説明のための仮定です。1975年築の木造の実家を、相続人3人が換価分割で4,500万円(古家付き、買主が解体)で売り、購入時の契約書が無いため概算取得費(5%)を使う場合を考えます。
| 項目 | 特例なし | 空き家特例あり(3人で均等に売る) |
|---|---|---|
| 売却価格 | 4,500万円 | 4,500万円(1人あたり1,500万円) |
| 取得費(概算5%) | 225万円 | 225万円 |
| 譲渡費用(仲介手数料約155万円・測量費など) | 200万円 | 200万円 |
| 譲渡所得 | 4,075万円 | 1人あたり約1,358万円 |
| 特別控除 | なし | 1人あたり最大2,000万円 |
| 税額(長期譲渡所得 20.315%) | 約828万円(3人の合計) | 0円 |
このように、要件を満たせば税額が数百万円単位で変わります。一方、相続から3年を経過する年の年末を過ぎて売ると特例は使えません。たとえば2024年中に相続した家は、2027年12月31日までに売る必要があります。期限から逆算して、遺産分割と相続登記を早めに終えることが大切です。
江戸川区で相続した家の売却の税金を計算する|取得費・取得費加算・3,000万円控除の比べ方
相続した家を売ったときの税金は、次の4つのステップで計算します。税額を大きく左右するのは、取得費をどう決めるかとどの特例を選ぶかの2点で、選び方しだいで数百万円の差が出ます。
- 取得費を決める:亡くなった方が買ったときの代金・手数料(建物は減価償却後)か、分からなければ売却価格の5%。
- 譲渡費用を足し上げる:仲介手数料、売主が負担した印紙税、売るための解体費など。
- 譲渡所得を出す:売却価格-(取得費+譲渡費用)。取得費加算の特例を使う場合は、取得費に相続税の一部を加えます。
- 特別控除を引き、税率をかける:空き家の3,000万円控除などを引いた後の金額に、所有期間5年超なら20.315%。
取得費が分からないときは売却価格の5%|実額との比べ方
取得費とは、売った不動産を買い入れたときの購入代金や購入手数料などの合計(建物は減価償却費相当額を引いた後の金額)のことです。国税庁によると、相続で取得した不動産の取得費は、亡くなった方が買い入れたときの購入代金などを基に計算し、取得の時期もそのまま引き継ぎます(No.3270、令和8年4月1日現在法令等)。
取得費が分からない場合や、実際の取得費が売却価格の5%を下回る場合は、売却価格の5%を取得費にできます(No.3258)。たとえば5,000万円で売ったなら250万円です。江戸川区の実家は昭和の時代に買われたものも多く、当時の価格が今より大幅に安い場合は、資料が見つかっても5%の方が有利になることがあります。
| 比べる項目 | 実際の取得費で計算 | 概算取得費(5%)で計算 |
|---|---|---|
| 使える場面 | 売買契約書・領収書・通帳などで購入代金が分かる | 資料がない、または実額が5%より少ない |
| 建物部分 | 購入代金から減価償却費相当額を引く | 土地・建物合わせて売却価格の5% |
| 相続登記の費用・不動産取得税 | 取得費に含められる(業務用でない不動産) | 含められない |
| 向いているケース | 比較的最近に高く買った土地・マンション | 昭和に買った実家・先祖代々の土地 |
出典:国税庁 No.3258 取得費が分からないとき、国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(令和8年4月1日現在法令等)
購入時の資料は、実家の書類棚のほか、登記簿で購入の時期を確かめ、当時の通帳の出金記録や住宅ローンの契約書から金額を裏付けられることがあります。実家の片付けを始める前に、売買契約書・重要事項説明書・領収書・ローンの書類を別に保管しておきましょう。書類の入手先と調べ方は「土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方」で詳しく説明しています。
譲渡費用に入るもの・入らないもの
譲渡費用とは、不動産を売るために直接かかった費用のことです。国税庁は、仲介手数料、売主が負担した印紙税、貸家を売るための立退料、土地を売るために建物を取り壊した費用などを譲渡費用として挙げ、建物の修繕費や固定資産税など維持・管理のための支出は含まれないとしています(No.3255、令和8年4月1日現在法令等)。
- 入るもの:仲介手数料、売買契約書の印紙税(売主負担分)、売るための解体費、借家人への立退料
- 入らないもの:建物の修繕費、固定資産税、売却代金を回収するための費用
相続登記の費用は譲渡費用ではなく、実額で計算する場合の「取得費」に含める点にも注意しましょう。
計算例:兄妹2人で江戸川区の実家を5,000万円で売った場合
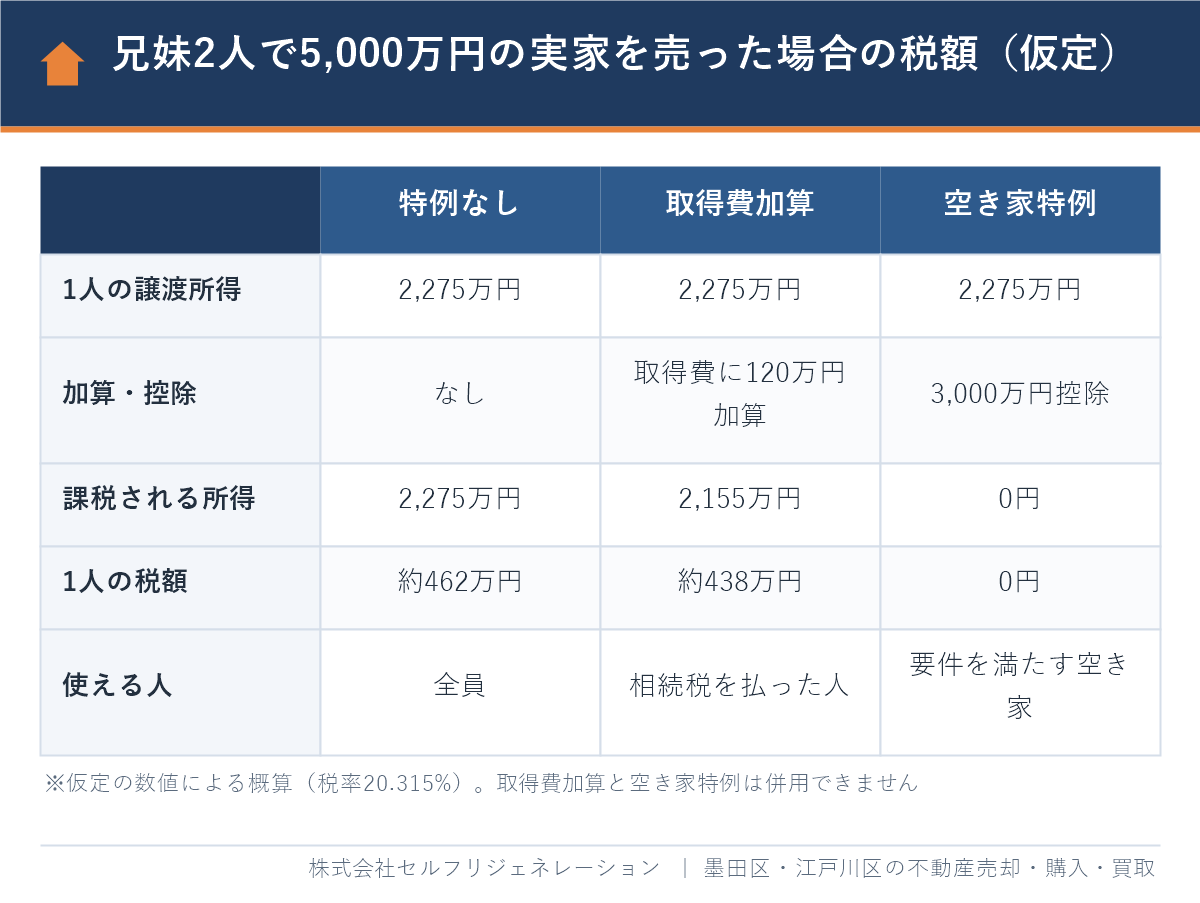
同じ家を売っても、どの特例を使うかで税額は大きく変わります。ここでは仮定の数値で、3つの計算方法を比べます(実際の取引事例ではありません)。
前提(仮定):江戸川区内の1979年築の木造一戸建て(土地・建物)を、兄と妹の2人が2分の1ずつ相続。亡くなった母が1人で住んでいた。家の相続税評価額は4,000万円(1人あたり2,000万円)、1人あたりの課税価格は5,000万円、それぞれが納めた相続税は300万円。換価分割で5,000万円で売却し、取得費は不明のため概算5%の250万円、仲介手数料・印紙税などの譲渡費用は200万円。解体は買主が売却の翌年2月15日までに行う契約。
| 項目(1人あたり) | 特例なし | 取得費加算の特例 | 空き家の3,000万円控除 |
|---|---|---|---|
| 売却価格の持分 | 2,500万円 | 2,500万円 | 2,500万円 |
| 取得費+譲渡費用(持分) | 225万円 | 225万円 | 225万円 |
| 取得費に加算する相続税 | - | 120万円 | - |
| 特別控除 | - | - | 3,000万円(所得が上限) |
| 課税される譲渡所得 | 2,275万円 | 2,155万円 | 0円 |
| 税額(20.315%) | 約462万円 | 約438万円 | 0円 |
| 2人の合計 | 約924万円 | 約876万円 | 0円 |
取得費に加算する相続税は、国税庁 No.3267 の考え方に沿って「その人の相続税額×売った財産の相続税評価額÷その人の課税価格(債務控除前)」で計算します。この例では300万円×2,000万円÷5,000万円=120万円です。加算額は、特例を使わずに計算した譲渡益が上限です。
この仮定では、空き家の3,000万円控除を選ぶと、2人とも税額が0円になります。相続人が2人なら1人3,000万円まで控除できますが、3人以上で売ると1人2,000万円が上限になるため、同じ5,000万円の家でも、相続人の人数によって結果が変わります(2024年1月1日以後の売却)。反対に、マンションの一室、亡くなった方と同居していた家族がいた家、相続後に貸した家など、空き家特例の要件を満たさない場合は、相続税を払った人なら取得費加算の特例が有力な選択肢です。両方の要件を満たすときは、両方の税額を計算して低い方を選ぶのが基本です。
小規模宅地等の特例を使う場合は売る時期に注意
小規模宅地等の特例とは、亡くなった方が住んでいた土地(特定居住用宅地等)の相続税の評価額を、330㎡までの部分で80%減額できる制度のことです(国税庁 No.4124)。配偶者が相続する場合は保有の要件がありませんが、同居していた親族は相続税の申告期限まで住み続けて土地を持ち続けることが必要です。
そのため、同居していた親族が特例を使う場合は、相続税の申告期限(10か月)より前に売ると特例が使えなくなることがあります。また、同居していた家族がいる家は、空き家の3,000万円控除の要件(亡くなった方以外に住んでいた人がいないこと)も満たしません。江戸川区の二世帯住宅や、子ども世帯が同居していた実家を売るときは、売り出しの時期を税理士に確認してから決めましょう。
相続税の申告と、売却・確定申告の順番
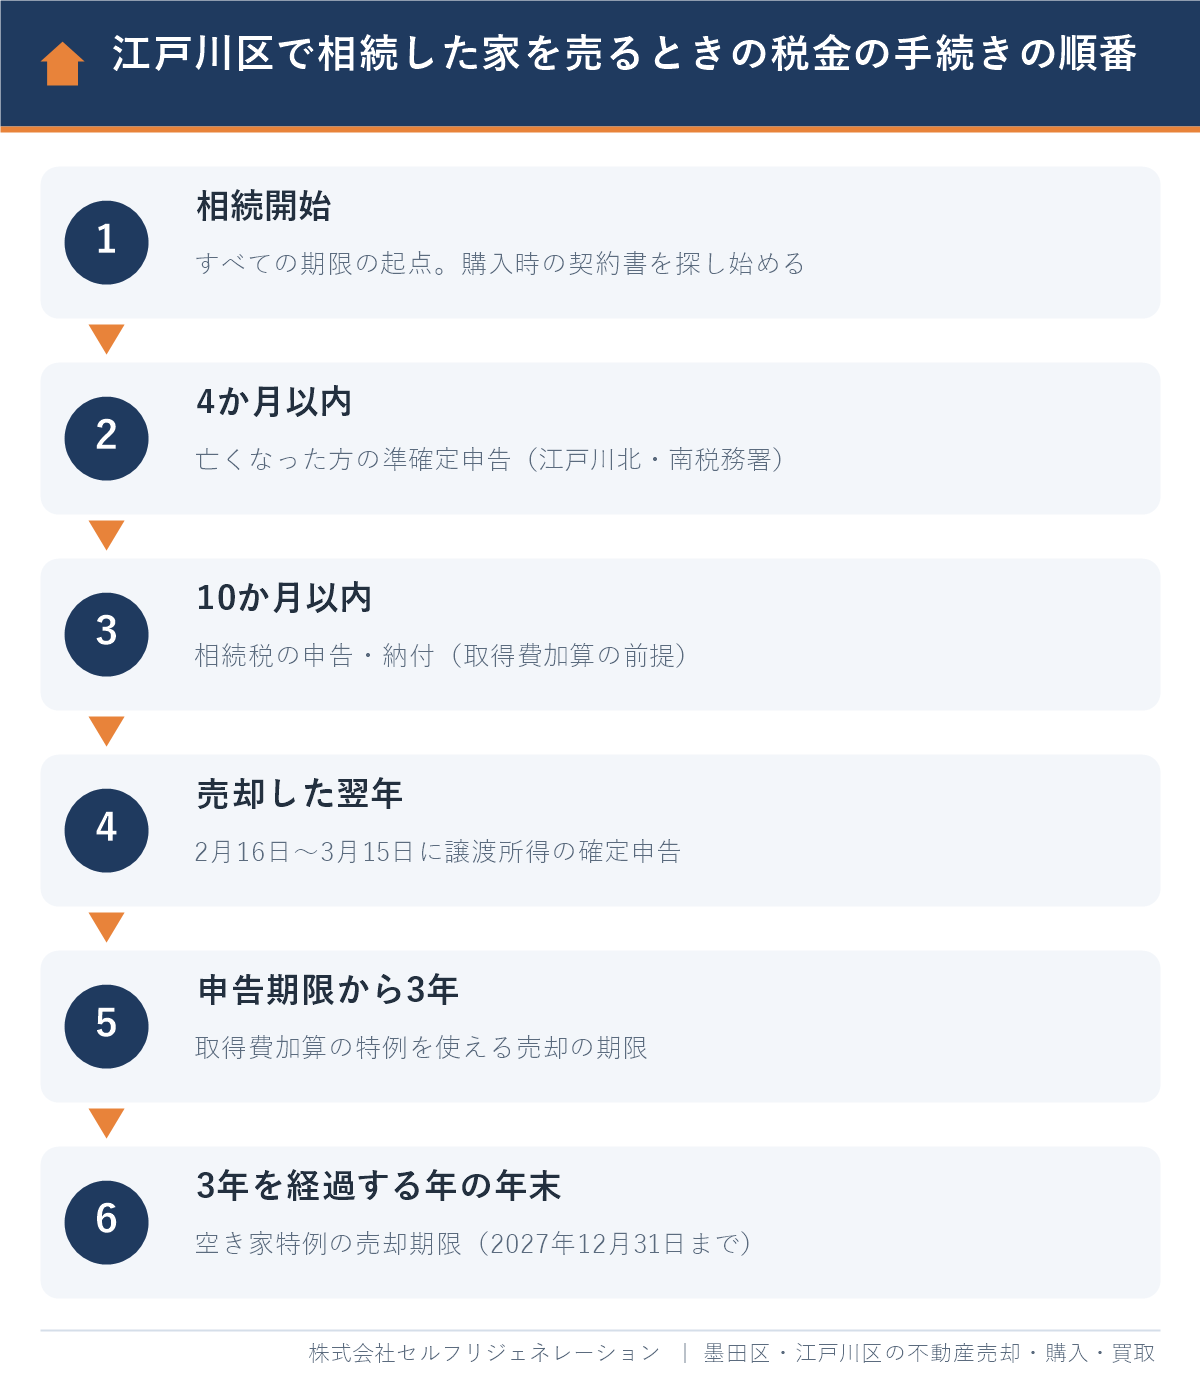
相続した家の税金は、「相続税の申告(10か月以内)」と「売却した翌年の確定申告」の2つを、正しい順番で進めることが大切です。取得費加算の特例は、相続税額が決まっていないと計算できないためです。
| 時期 | 手続き | 売却との関係 |
|---|---|---|
| 相続開始から3か月以内 | 相続放棄・限定承認の判断 | 売却すると相続を承認したとみなされることがあるため、放棄を考えるなら先に判断 |
| 4か月以内 | 亡くなった方の準確定申告 | 亡くなった年の所得の申告 |
| 10か月以内 | 相続税の申告・納付 | 小規模宅地等の特例を使う同居親族は、原則この時期まで保有 |
| 売却した翌年2月16日〜3月15日 | 譲渡所得の確定申告 | 特例を使うときは申告が必須(税額が0円でも申告) |
| 相続税の申告期限の翌日から3年 | 取得費加算の特例の売却期限 | 相続開始からおおむね3年10か月 |
| 相続開始から3年を経過する日の属する年の12月31日 | 空き家の3,000万円控除の売却期限 | 2027年12月31日までの売却に限る |
相続税の申告より先に家を売り、売却した年の確定申告の期限が相続税の申告期限より前に来ることもあります。この場合、確定申告の期限の翌日から相続税の申告期限までの間に相続税の申告書を出した人は、相続税の申告書を出した日の翌日から2か月以内に更正の請求をすれば、取得費加算の特例を受けられます(租税特別措置法39条4項)。期限が短いので、税理士と日程を共有しておきましょう。準確定申告・相続税申告・譲渡所得の申告の違いは「不動産の相続・売却で必要な申告|準確定・相続税との違いと順番」で整理しています。
江戸川北税務署・江戸川南税務署|どちらに申告するか
江戸川区内は、江戸川北税務署と江戸川南税務署の2つに分かれています。準確定申告と相続税の申告は原則として亡くなった方の住所地の税務署、売却した年の譲渡所得の確定申告は、売った相続人それぞれの住所地の税務署が提出先です(東京国税局、2026年10月時点)。
| 税務署 | 所在地・電話 | 管轄の町名 |
|---|---|---|
| 江戸川北税務署 | 江戸川区平井1丁目16番11号/03-3683-4281 | 一之江・江戸川1〜4丁目・大杉・興宮町・上一色・上篠崎・北小岩・北篠崎・小松川・鹿骨・鹿骨町・篠崎町・下篠崎町・中央・新堀・西一之江・西小岩・西小松川町・西篠崎・西瑞江3・4丁目・春江町1〜4丁目・東小岩・東小松川・東篠崎・東篠崎町・東松本・東瑞江・平井・本一色・松江・松島・松本・瑞江・南小岩・南篠崎町・谷河内 |
| 江戸川南税務署 | 江戸川区清新町2丁目3番13号/03-5658-9311 | 一之江町・宇喜田町・江戸川5・6丁目・北葛西・清新町・中葛西・西葛西・西瑞江5丁目・二之江町・春江町5丁目・東葛西・船堀・堀江町・南葛西・臨海町 |
出典:東京国税局「東京都江戸川区」(2026年10月時点)。江戸川・西瑞江・春江町は丁目で管轄が分かれるので注意しましょう。たとえば瑞江店のある谷河内や、瑞江・一之江・篠崎は江戸川北税務署、葛西・船堀・清新町は江戸川南税務署です。実家が江戸川区にあっても、相続人が区外に住んでいれば、譲渡所得の確定申告はその相続人の住所地の税務署に出します。
換価分割・共有で売るときの税金の注意
換価分割で売る場合、譲渡所得の税金は、売却代金を受け取る相続人それぞれが、自分の取り分に応じて確定申告します。登記の手間を減らすために代表の相続人1人の名義にして売るときは、遺産分割協議書に「売却して代金を分ける(換価分割)」と明記しておかないと、代表者から他の相続人へお金を渡したことが贈与と見られるおそれがあります。
空き家の3,000万円控除は相続人ごとに使えますが、相続人が3人以上いる場合は1人あたり2,000万円が上限です。また、売却代金1億円以下の判定は、他の相続人が売った部分も含めて行います。共有名義のまま一部の相続人だけが持分を売る場合の考え方は「江戸川区の共有持分の売却」、土地として売る場合の税金と流れは「江戸川区の土地売却ガイド|相場・流れ・税金と70㎡・古家の注意点」をご覧ください。
税金以外に影響が出るもの|扶養の判定
売却で大きな譲渡所得が出ると、税金以外にも影響が出ることがあります。国税庁によると、配偶者控除や扶養控除を判定する「合計所得金額」では、分離課税の譲渡所得は特別控除を引く前の金額で見ます。3,000万円控除で税金が0円になっても、その年は扶養から外れる場合があるため、家族の扶養に入っている相続人は事前に確認しておきましょう。
江戸川区ならではの注意点|ゼロメートル地帯・木造住宅・地価の動き
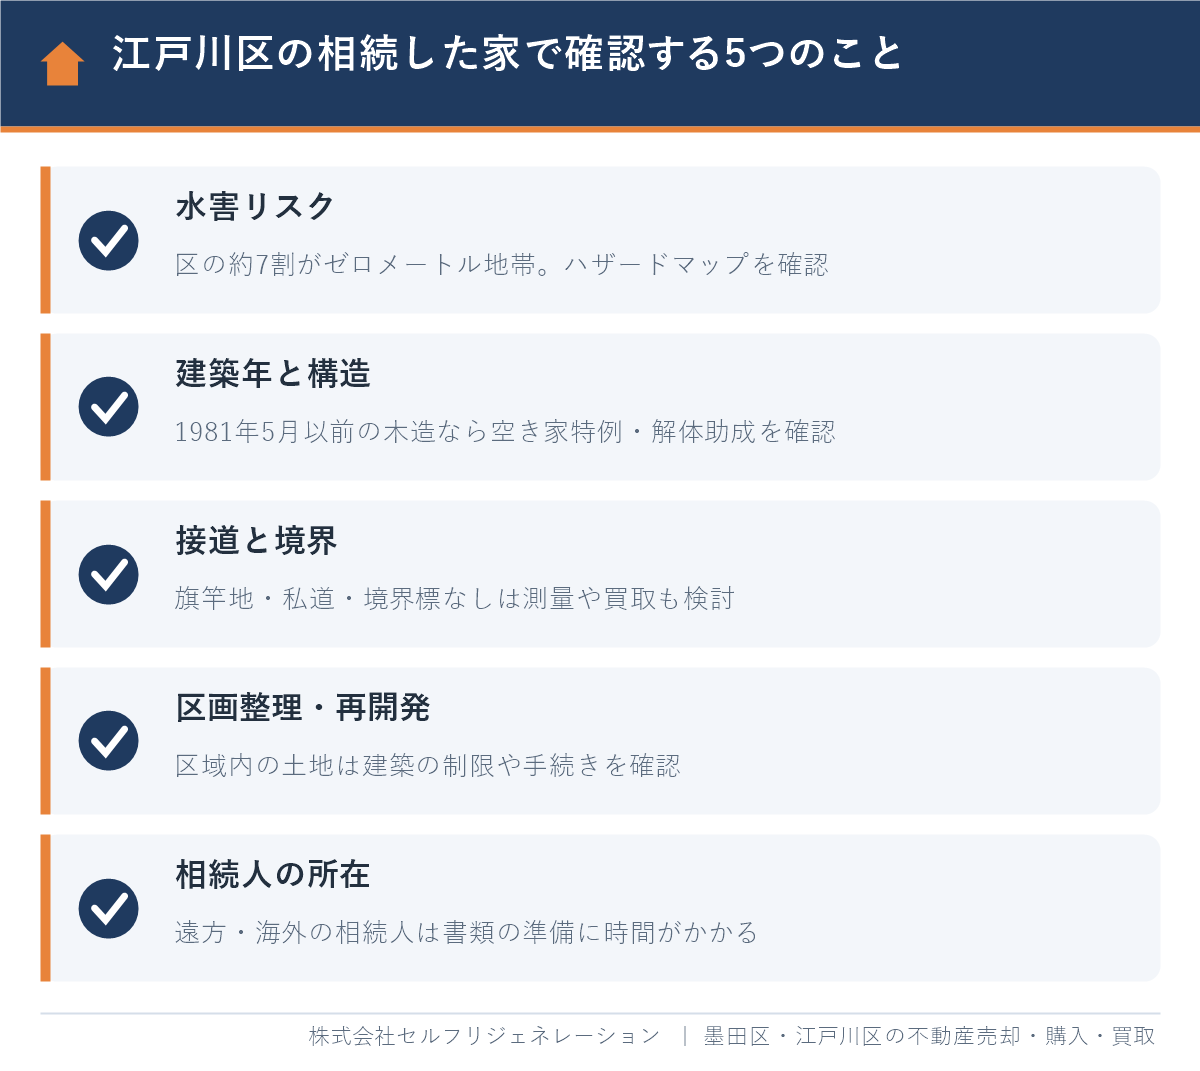
江戸川区で相続した家を売るときは、水害リスクの説明、旧耐震の木造住宅の扱い、接道や境界の確認の3つに特に注意が必要です。どれも買主が気にする点なので、売り出す前に確認しておくと、価格交渉や引渡し後のトラブルを防げます。
区の約7割がゼロメートル地帯
江戸川区の水害ハザードマップによると、区の陸域の約7割は満潮時の海面より低いゼロメートル地帯です。2020年8月からは、売買の重要事項説明で水害ハザードマップ上の物件の位置を説明することが義務になっています。浸水の履歴を知っている場合は、物件状況報告書に正直に書きましょう。隠して売ると、引渡し後に契約不適合責任を問われるおそれがあります。
旧耐震の木造住宅と木造住宅密集地域
小岩・平井・松島周辺などには、古い木造住宅が密集した地域があり、東京都と区が不燃化を進める「不燃化特区」に指定されている地区もあります。こうした地区では、狭い道路のため解体費用が上がりやすい一方、区の除却・建て替えの助成が手厚い場合があります。1981年5月以前の建物なら、空き家特例と解体助成の両方の対象になるかを最初に確認しましょう。
旗竿地・私道・区画整理・境界
建築基準法では、原則として幅4m以上の道路に2m以上接していない土地には建て替えができません。旗竿地の通路が2m未満、私道の持分が無い、土地区画整理事業の区域内といった場合は、売り方や価格が変わります。また、古い住宅地では隣地との境界標が無いことも多く、測量と境界確認に数か月かかることがあります。詳しくは「江戸川区の訳あり物件買取ガイド|旗竿地・借地・区画整理の売り方」をご覧ください。
地価は上昇中。分け方の話し合いに影響
東京都財務局の集計によると、2026年地価公示で江戸川区の住宅地の平均価格は1㎡あたり44.1万円(坪約145.8万円)、前年比+5.7%でした。地価が上がると、代償分割の代償金や相続税の評価額も上がり、売ったときの譲渡所得も大きくなります。町丁・駅ごとの相場は「江戸川区の土地相場・坪単価」、瑞江周辺の動きは「瑞江駅の土地相場と売却相場」で確認できます。
江戸川区の相続・空き家の相談窓口一覧
江戸川区で相続した家を売るまでには、法務局・税務署・家庭裁判所・区役所の窓口を使い分けます。どこに何を聞けばよいかを先に押さえておくと、手続きが滞りません。
| 窓口 | 所在地・連絡先 | 主な手続き・相談 |
|---|---|---|
| 東京法務局 江戸川出張所 | 江戸川区中央1-16-2 | 江戸川区の不動産の相続登記、登記事項証明書、法定相続情報 |
| 江戸川北税務署・江戸川南税務署 | 江戸川区平井1-16-11(03-3683-4281)/清新町2-3-13(03-5658-9311) | 江戸川区に住んでいた方の準確定申告・相続税の申告、区内に住む相続人の譲渡所得の確定申告(管轄は町名で分かれる) |
| 東京家庭裁判所 | 千代田区霞が関1-1-2 | 相続放棄、遺言書の検認、遺産分割調停、成年後見 |
| 江戸川区 建築指導課監察係 | 03-5662-6489 | 被相続人居住用家屋等確認書、老朽化した空き家の相談 |
| 江戸川区 福祉推進課住宅係 | 03-5662-0517 | 空き家活用マッチング事業(空き家を活用希望団体へ紹介) |
出典:法務局・国税庁・裁判所・江戸川区の各案内ページ(2026年10月時点)。税務署の管轄の町名は、上の「江戸川北税務署・江戸川南税務署|どちらに申告するか」の表をご覧ください。売却した年の譲渡所得の申告は、亡くなった方ではなく、売った相続人の住所地の税務署に提出します。
売るか迷ったときの判断フロー
相続した家をどうするか迷ったら、次の順に確認すると方針が決まりやすくなります。答えが「いいえ」になった時点で、売却を中心に検討するのが一般的です。
- 相続人の誰かが住む予定はあるか:住む人がいれば、代償分割で取得し、ほかの相続人に代償金を払う方法を検討します。
- 貸して採算が合う立地と建物か:駅に近く、修繕費を家賃で回収できる見込みがあれば賃貸も選択肢です。ただし貸すと空き家特例は使えません。
- 空き家特例の要件と期限に間に合うか:1981年5月以前の建築で、相続から3年を経過する年の年末までに売れるなら、売却の優先度が上がります。
- 相続人全員が売却に合意できるか:合意できれば換価分割で売り、難しければ調停や持分の売却を検討します。
- 早く確実に現金化したいか:期限が迫っている、家財が多い、再建築不可などの事情があれば買取、時間をかけられるなら仲介を選びます。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
瑞江店に相談した場合の進め方
当社の瑞江店(江戸川区谷河内)にご相談いただいた場合、初回のご相談から売却後の申告まで、次の流れでお手伝いします。相続の手続きが途中でも、まだ売るか決めていない段階でもご相談いただけます。
- 状況の整理:相続人の人数、遺言や遺産分割の状況、相続登記の有無、建物の建築年などを確認し、使えそうな特例と期限を一覧にします。
- 現地調査と査定:建物の状態、接道、境界、水害ハザードマップの位置を確認し、古家付き・更地・買取それぞれの価格と手取りの目安をお出しします。
- 専門家との連携:遺産分割協議書や相続登記は司法書士、相続税や特例の判断は税理士など、必要な専門家におつなぎします。
- 相続人への説明:遠方の相続人にも、査定の根拠や販売の状況を分かりやすく共有し、合意づくりをお手伝いします。
- 売却と引渡し:仲介または当社による直接買取で売却し、確定申告に必要な契約書類などをお渡しします。
税金の計算には売却価格の見込みが欠かせないため、税理士に相談する前に査定を受けておくと話が早く進みます。相続した不動産の手続きから売却までをまとめて相談したい方は、江戸川区の相続相談・不動産売却のページもご覧ください。
江戸川区で相続した家の売却を相談するならセルフリジェネレーション|Googleクチコミ 瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、江戸川区・墨田区で相続した家の売却を、相続人の皆さまと一緒に整理しながら進めています。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明やこまめな進捗報告、親身な相談対応を評価していただいています。相続した家の売却は、窓口になる相続人だけでなく、ほかの相続人にも経過をきちんと伝えられるかどうかが、もめずに進めるための大切なポイントです。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:ゼロメートル地帯、旧耐震の木造住宅、旗竿地や境界未確定の土地など、江戸川区の相続不動産の売り方を熟知しています。
- 業界経験10年以上のスタッフのみが在籍:特例の期限から逆算した売却スケジュールや、遺産分割協議書に書いておくべき売却条件をご提案します。
- 顧問弁護士・税理士・FPによる無料相談:相続人どうしの話し合いや、空き家特例と取得費加算の選び方なども、専門家につなげます。
- 仲介も買取も対応:高く売りたいなら仲介、早く確実に分けたい・家財が残っているなら当社による直接買取を比較してご提案します。
- LINE・オンライン相談が可能:江戸川区から離れて暮らす相続人の方も、現地に来ずにご相談いただけます。
江戸川区の不動産のまとめガイド
江戸川区で相続した家の売却に関するよくある質問
江戸川区で相続した家は、相続登記をしないと売れませんか?
はい、亡くなった方の名義のままでは売れないため、東京法務局江戸川出張所で売主となる相続人の名義に相続登記をする必要があります。実務では、売買契約までに登記を済ませるか、遅くとも決済日に相続登記と買主への名義変更を続けて申請します。
相続した実家はいつまでに売れば空き家特例が使えますか?
相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までに売る必要があります。たとえば2024年中に相続した家なら、2027年12月31日が期限です。
江戸川区の実家は解体してから売ったほうが高く売れますか?
必ずしもそうとは限らず、古家付き・更地・買取の手取りを比べて決めるのが基本です。解体費や解体後の固定資産税の上昇もあるため、江戸川区の老朽住宅除却工事助成の対象になるかも含めて、査定を取ってから判断しましょう。
兄弟で相続した家を売るとき、代金はどう分ければよいですか?
売却代金から仲介手数料などの経費を差し引き、遺産分割協議書で決めた割合で分ける換価分割が一般的です。代表者1人の名義で売る場合は、換価分割である旨と分配割合を協議書に書いておかないと、贈与とみなされるおそれがあります。
江戸川区で相続した家を売ると、税金はいくらかかり、どこに申告しますか?
売却価格から取得費(不明なら売却価格の5%)と譲渡費用を引いた譲渡所得に、所有期間5年超なら20.315%がかかり、空き家特例などを使えば大きく減らせる場合があります。売った翌年2月16日〜3月15日に、売った相続人が自分の住所地の税務署(江戸川区内なら町名により江戸川北税務署か江戸川南税務署)へ確定申告します。特例を使って税額が0円になる場合も、申告しなければ特例は受けられません。
江戸川区で被相続人居住用家屋等確認書はどこで取れますか?
江戸川区では、建築指導課監察係(区役所第三庁舎5番窓口、電話03-5662-6489)が窓口です。確定申告の時期は混み合うため、売却が決まったら早めに必要書類を確認しましょう。
江戸川区の水害リスクは、相続した家の売却に影響しますか?
重要事項説明で水害ハザードマップ上の位置を説明するため、買主の判断材料にはなりますが、江戸川区の多くの地域で同じ条件のため、それだけで売れなくなるわけではありません。浸水の履歴などは隠さずに伝え、立地や建物の状態とあわせて適正な価格で売り出すことが大切です。
まとめ|江戸川区で相続した家は「期限から逆算」して売る
江戸川区で相続した家を売るには、相続人の確認、遺産分割、東京法務局江戸川出張所での相続登記を経てから、売り方を決めて売り出します。誰も住まない実家を兄弟で分けるなら、換価分割が公平で、遺産分割協議書に売主・費用・分配割合を書いておくことが大切です。
相続登記は取得を知ってから3年以内、空き家特例は相続から3年を経過する年の年末まで(かつ2027年12月31日まで)の売却が条件です。税金は「売却価格-取得費-譲渡費用-特別控除」に20.315%で、取得費加算と空き家特例は両方の税額を計算して有利な方を選びます。ゼロメートル地帯や旧耐震の木造住宅、旗竿地といった江戸川区ならではの事情も踏まえ、古家付き・更地・買取の手取りを比べて最適な売り方を選びましょう。
江戸川区で相続した家の売却に迷ったら、無料査定や無料相談からお気軽にお問い合わせください。
参考:法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」/国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」/国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」/国税庁「No.3255 譲渡費用となるもの」/国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」/江戸川区「江戸川区の空き家の取組み」/東京都財務局「令和8年地価公示価格(東京都分)」
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月23日
江戸川区・墨田区で相続した家のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階