「住宅ローンが払えない。任意売却と自己破産は、何が違うのか」「両方が必要なら、どちらを先にすればよいのか」。返済が苦しくなって調べ始めると、この2つの言葉が並んで出てきて、混乱する方は少なくありません。順番を誤ると、費用が増えたり、後から売却を問題にされたりすることがあります。
この記事では、任意売却と自己破産の違いと関係性、どちらを先にするかの判断を、2026年10月時点の東京地方裁判所・法テラス・全国銀行個人信用情報センターなどの情報に基づいて解説します。
- 任意売却と自己破産の違い(目的・相談先・家と借金の扱い)
- 自己破産の「同時廃止」と「管財事件」の違いと、東京地方裁判所の費用
- 任意売却が先・自己破産が先、それぞれの流れと向いているケース
- 自己破産の前に家を売るときの注意点
- 自己破産をせず、任意売却だけで解決できる場合
- 墨田区・江戸川区の裁判所の管轄と相談先
この記事の結論
- 任意売却は家を売る方法、自己破産は借金の支払義務を免れるための裁判所の手続きで、目的が違います。
- 任意売却をしても残った借金は消えません。返せないときに、自己破産などの債務整理を組み合わせます。
- どちらが先かに決まりはありません。売却の前に弁護士へ相談し、順番を決めてから動くのが安全です。
- 東京地方裁判所の予納金の基準は、同時廃止が13,046円、個人の管財事件が最低20万円+20,397円です(2026年1月1日現在)。
- 破産の前に相場より著しく安く売ったり、一部の人だけに返済したりすると、免責が認められないおそれがあります。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
任意売却と自己破産の違いとは?|家の売り方と借金の整理
任意売却と自己破産の違いは、任意売却が「不動産の処分の方法」であるのに対し、自己破産は「借金を整理する方法」である点です。どちらか一方を選ぶものではなく、役割が別の手続きです。
任意売却とは、住宅ローンを返せなくなったときに、債権者の同意を得て、ローンの残高より安い金額でも自宅を売却する方法のことです。債権者とは、お金を貸している金融機関や、本人に代わって返済した保証会社のことです。法テラスは、任意売却を、裁判所の競売によらずに通常の不動産取引として住宅を売却する手続きと説明しています。
自己破産とは、借金を返せない状態になった人が裁判所に申し立て、一定の財産を債権者に分配したうえで、残りの借金の支払義務を免れる(免責)ための手続きのことです。免責とは、裁判所の許可によって、借金を支払う責任がなくなることです。
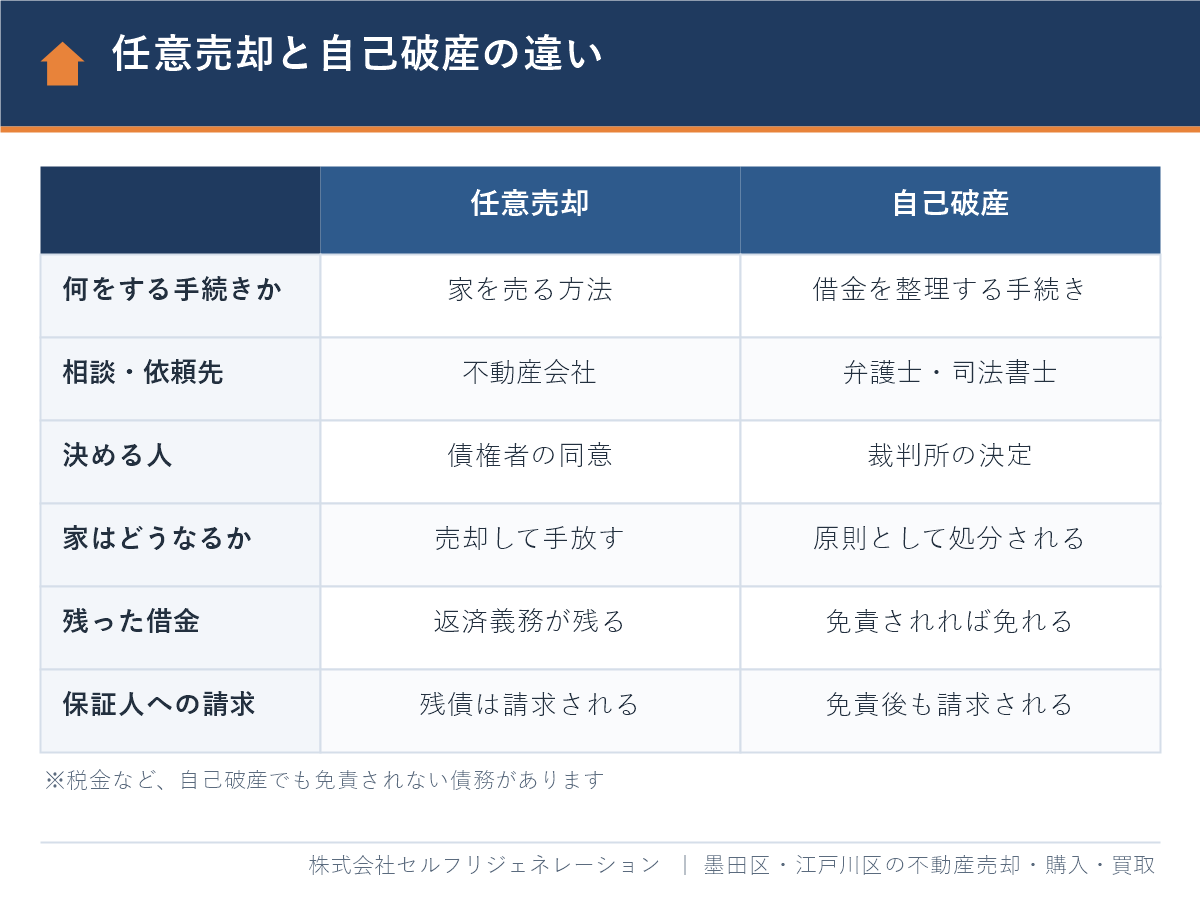
| 比べる点 | 任意売却 | 自己破産 |
|---|---|---|
| 何をする手続きか | 抵当権のついた家を売る方法 | 借金の支払義務を免れるための裁判所の手続き |
| 相談・依頼先 | 不動産会社 | 弁護士・司法書士(申立先は地方裁判所) |
| 決める人 | 債権者(同意が必要) | 裁判所(免責の許可が必要) |
| 家はどうなるか | 売却して手放す | 原則として処分される |
| 残った借金 | 返済義務が残る | 免責が許可されれば支払義務を免れる |
| 連帯保証人 | 残債は保証人にも請求される | 本人が免責されても、保証人の義務は残る |
| 信用情報 | 滞納・代位弁済の事実が登録される | 左に加えて、破産の情報が登録される |
抵当権とは、返済が止まったときに金融機関が家を売って回収できる権利のことです。任意売却の手順の全体は、任意売却の流れとは?期間の目安と7つの段階・注意点で解説しています。
任意売却と自己破産の関係性|売っても残る借金をどうするか
任意売却と自己破産が関係するのは、任意売却をしても住宅ローンが残ることが多いためです。家の問題を任意売却で、残った借金の問題を自己破産で解決する、という組み合わせになります。
たとえば、ローンの残高が2,800万円、売却価格が2,000万円の場合(仮定の数字です)、売却後も800万円前後の借金が残ります。この残った借金を残債といいます。残債は、任意売却でも競売でも、返済する義務が残ります。
残債を毎月の収入から分割で返せる見込みがあれば、自己破産は必要ありません。カードローンなど、ほかの借入れも重なって返せない場合に、自己破産などの債務整理を検討します。残債の返し方は、任意売却後の残債はどうなる?利息・遅延損害金と返済の対処法にまとめています。
なお、どちらの手続きも、連帯保証人の責任をなくすものではありません。連帯保証人とは、借りた本人が返せないときに、本人と同じ責任で返済する義務を負う人のことです。本人が免責を受けても、債権者は連帯保証人に請求できます。
自己破産の同時廃止と管財事件|家があると何が変わるか
自己破産の手続きには「同時廃止」と「管財事件」の2つがあり、家を持っていると、費用と期間がかかる管財事件になりやすくなります。順番を考えるうえで、最初に知っておきたい点です。
管財事件とは、裁判所が選んだ破産管財人(通常は弁護士)が、財産の調査と売却、債権者への分配を行う手続きのことです。同時廃止とは、財産がごく少なく、手続きの費用もまかなえないことが確実な場合に、破産管財人を選ばずに手続きを終える方法のことです。
東京地方裁判所は、破産法では管財事件として進めるのが原則で、どちらになるかは裁判所が決めると説明しています。そのうえで、次のような場合は、原則として管財事件として扱うとしています。
- 33万円以上の現金がある場合
- 預貯金や保険の解約返戻金など、20万円以上の換価対象資産がある場合
- 所有する不動産の被担保債権額(住宅ローンなどの残高)が、不動産の処分価格の1.5倍未満の場合
- 資産の調査が必要な場合、個人事業者や法人の代表者の場合、免責についての調査が相当な場合など
出典:東京地方裁判所 民事第20部「倒産部に関するよくある質問」(2026年10月確認)。基準は裁判所によって異なります。
「1.5倍」の基準を数字で確かめる
家を持っていても、ローンの残高が処分価格の1.5倍以上あれば、東京地方裁判所の基準では、不動産を理由とした管財事件にはあたりません。仮定の数字で比べると、次のようになります。
| ローンの残高 | 家の処分価格 | 倍率 | 不動産についての扱い |
|---|---|---|---|
| 3,000万円 | 1,800万円 | 約1.67倍 | 1.5倍以上。不動産を理由とした管財事件にはあたらない |
| 2,400万円 | 1,800万円 | 約1.33倍 | 1.5倍未満。原則として管財事件 |
1.5倍以上であっても、現金や預貯金など、ほかの項目にあてはまれば管財事件になります。また、破産の手続きで家が処分されなくても、抵当権は残るため、住宅ローンの債権者は競売を申し立てることができます。「家を残せる」という意味ではない点に注意してください。
東京地方裁判所の費用|同時廃止と管財事件の差
東京地方裁判所に個人が自己破産を申し立てるときの費用は、次のとおりです。
| 費用 | 同時廃止 | 個人の管財事件 |
|---|---|---|
| 申立手数料(収入印紙) | 1,500円 | 1,500円 |
| 予納金の基準額 | 13,046円 | 最低20万円+20,397円 |
| 予納郵便切手 | 4,950円 | 4,950円 |
出典:東京地方裁判所 民事第20部「破産事件の手続費用一覧」(2026年1月1日現在。自己破産の申立ての場合)。予納金とは、手続きの費用として裁判所にあらかじめ納めるお金のことです。金額は事案によって変わることがあり、弁護士に依頼する費用は別にかかります。
差は約20万円です。このため、「先に任意売却で家を手放してから申し立てる」という進め方が検討されます。ただし、売却したからといって、必ず同時廃止になるわけではありません。
任意売却と自己破産はどちらが先?|順番の3つの型
任意売却と自己破産の順番に、法律上の決まりはありません。実務では「任意売却が先」「自己破産が先(破産管財人が売却)」「申立てと売却を並行」の3つの型があり、家の価値とローンの残高、競売の進み具合で決まります。
| 型 | 家を売る人 | 向いているケース | 注意点 |
|---|---|---|---|
| ①任意売却が先 | 所有者本人(不動産会社が仲介) | 売却までの時間があり、売却後の残債を見てから方針を決めたい | 価格と代金の使い道を、後で裁判所に説明できるようにする |
| ②自己破産が先(管財事件) | 破産管財人 | 家に担保の余力がある、ほかにも財産がある、返済を早く止めたい | 予納金が必要。売却の進め方を本人は決められない |
| ③並行して進める | 所有者本人または債権者(競売) | 残高が処分価格を大きく上回り、家があっても同時廃止が見込まれる | 裁判所の基準にあてはまるかを、弁護士が査定書などで確かめる |
①任意売却を先にする場合の流れ
- 不動産会社の査定を受け、売却価格とローンの残高を比べる
- 弁護士に相談し、売却後に自己破産を申し立てる方針を確かめる
- 債権者の同意を得て売り出し、買主と契約・決済する
- 売却代金を、債権者が認めた配分にしたがって返済などにあてる
- 残債とほかの借金について、自己破産を申し立てる
先に売ることの利点は、売却の時期や引渡しの日を買主と相談できること、家を手放した状態で申し立てられること、の2つです。引越しの費用は、債権者が認めた場合に限り、売却代金から配分されることがあります。約束されたものではありません。
②自己破産を先にする場合の流れ
- 弁護士に依頼し、裁判所に破産手続開始と免責許可を申し立てる
- 破産手続の開始が決まり、破産管財人が選ばれる
- 破産管財人が、債権者と調整しながら家を任意売却する(本人は内見や引渡しに協力する)
- 買い手がつかない場合などは、破産管財人が家を手続きの対象から外し、債権者が競売を進める
- 免責についての判断が出る
破産手続が始まると、家を管理・処分する権限は破産管財人に移り、本人が売却先や価格を決めることはできません。その代わり、後から売却を問題にされる心配は小さくなります。
順番を決める5つの手順
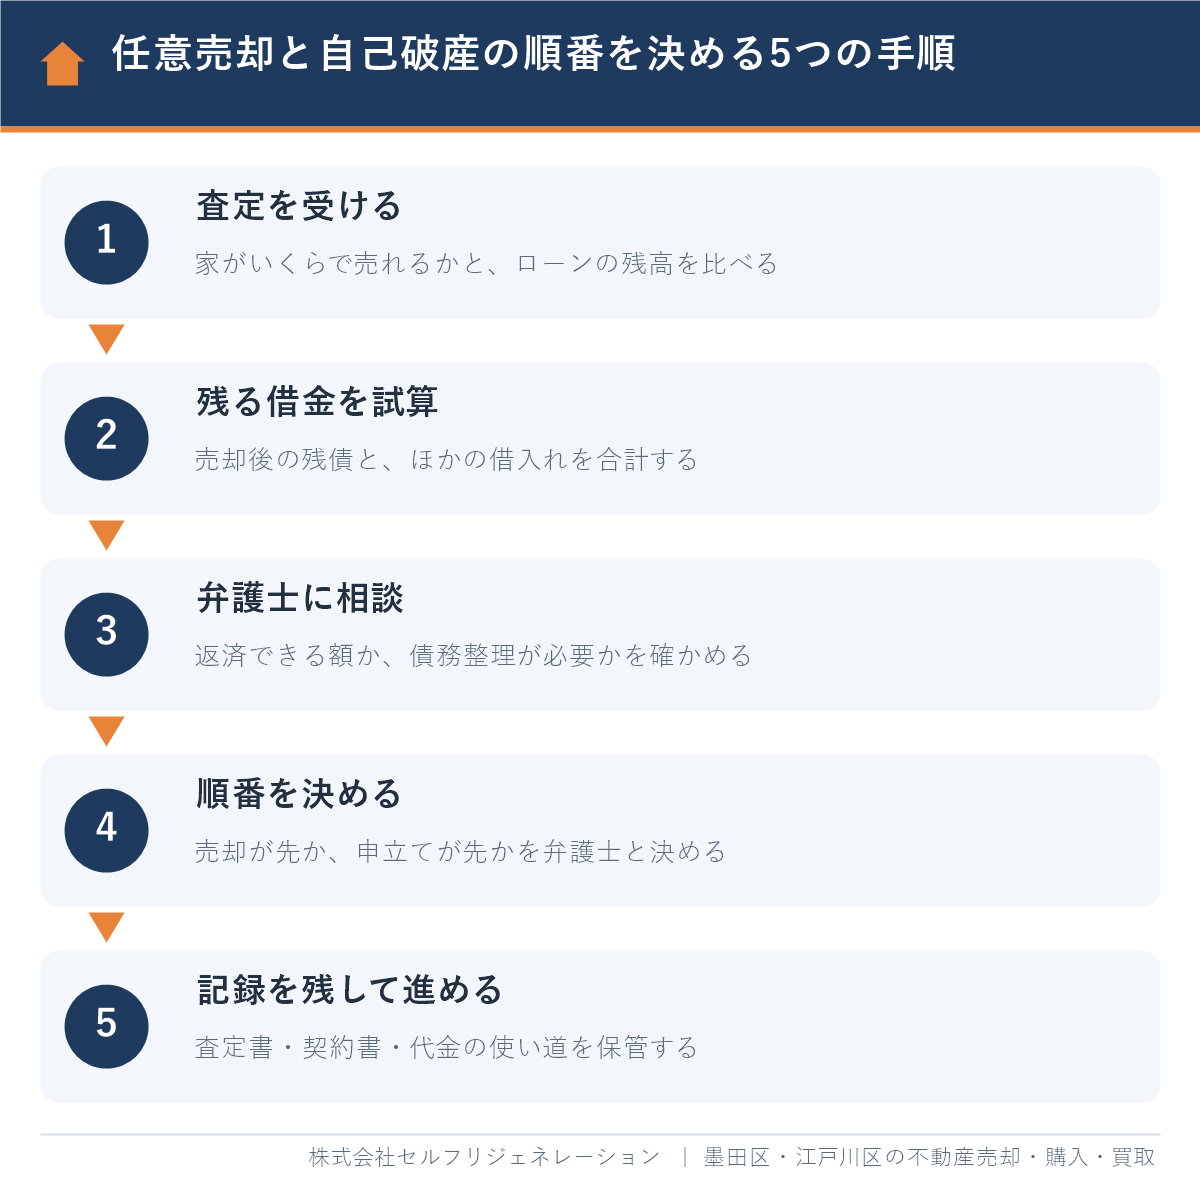
どの型になるかは、査定額が分からないと判断できません。まず査定で「いくらで売れるか」を確かめ、その数字を持って弁護士に相談する、という順が現実的です。競売の申立てがすでにされている場合は、時間の制約が加わります。期限の考え方は、任意売却はいつまでが期間内?開札前日の期限と逆算スケジュールをご覧ください。
自己破産の前に任意売却をするメリットとデメリット
自己破産の前に任意売却をする主なメリットは、競売を避けられることと、同時廃止になる可能性が上がることです。デメリットは、売り方によっては後で問題になることと、必ず同時廃止になるとは限らないことです。
| メリット | デメリット・限界 |
|---|---|
| 競売より市場に近い価格で売れることが期待でき、残債が減る | 債権者の同意と買主が必要で、成立しないこともある |
| 引渡しの時期を買主と相談できる | 売却が終わるまで、自己破産の申立てが後ろにずれる |
| 家を手放した状態で申し立てられ、同時廃止になる可能性が上がる | 現金などほかの財産や、調査が必要な事情があれば管財事件になる |
| 競売の資料がインターネットに公開されることを避けられる | 価格や代金の使い道が不適切だと、免責に影響するおそれがある |
個人事業者や法人の代表者の方は、家を先に売っていても、東京地方裁判所の基準では原則として管財事件になります。任意売却と競売の違いは、任意売却と競売の違いとは?価格・期間・引越し・残債を比較で比べています。
弁護士によって、申立ての前に家を売ることへの考え方は分かれます。先に売ることを勧める場合も、破産管財人に任せることを勧める場合もあります。不動産会社の意見だけで決めず、依頼する弁護士の方針に合わせてください。
自己破産の前に家を売るときの4つの注意点
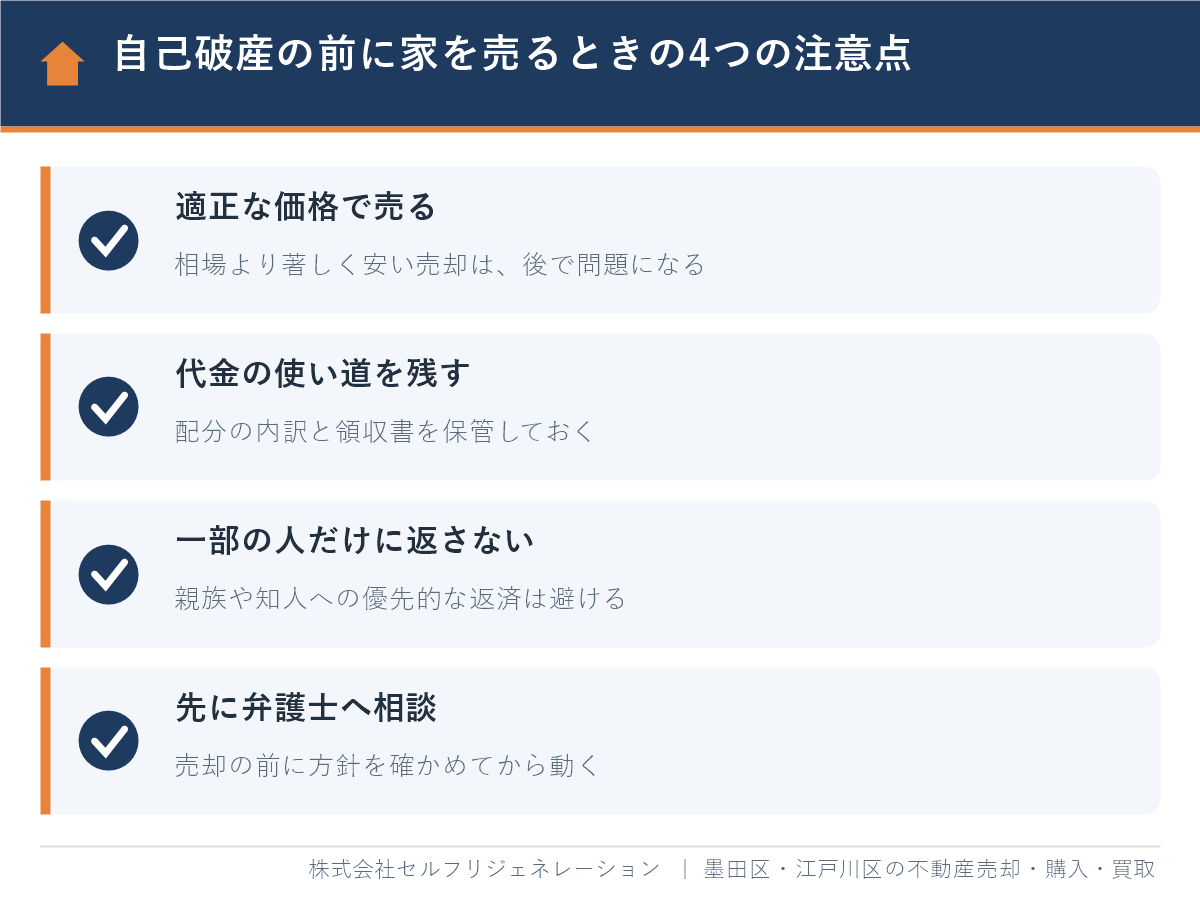
自己破産の前に家を売る場合は、「適正な価格で売ること」と「代金の使い道を説明できること」の2つが欠かせません。売却の内容は申立ての際に裁判所へ報告し、不適切な処分があれば、免責が認められない理由になります。
免責不許可事由とは、免責が認められない理由として破産法第252条に定められた行為のことです。法テラスは、その例として、財産を隠すこと、財産を相場より著しく安い対価で手放すこと、一部の債権者だけに偏った返済をすること、財産を申告しないことなどを挙げています(出典:法テラス「自己破産で免責決定がされないのは、どういう場合ですか。」、2026年10月確認)。
- 適正な価格で売る:親族や知人に相場より著しく安く売ると、財産を減らす行為とみなされ、売却そのものを破産管財人に取り消される(否認される)おそれもあります。複数の査定や、周辺の成約事例に基づく査定書を残します。
- 代金の使い道を残す:売却代金は、債権者が認めた配分にしたがって、ローンの返済、仲介手数料、登記の費用などにあてます。配分の内訳と領収書を保管します。
- 一部の人だけに返さない:手元にお金が残った場合に、親族や知人からの借入れだけを先に返すことは避けます。残ったお金の扱いは、弁護士に確認してから決めます。
- 先に弁護士へ相談する:売買契約を結ぶ前に、自己破産を予定していることを弁護士に伝え、進め方を確かめます。
売却代金でローンを完済してもお金が残る場合(アンダーローン)は、そもそも任意売却ではなく通常の売却になります。残ったお金は財産として扱われ、金額によっては管財事件になります。家を売るといくら残るかの判断は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢も参考にしてください。
自己破産をせずに任意売却だけで解決できるケース
任意売却の後に残った借金を、無理のない額で分割して返せる場合は、自己破産をせずに解決できます。自己破産は、返済のめどが立たないときの手段であり、任意売却をしたら必ず必要になるものではありません。
住宅金融支援機構は、任意売却について、競売より高く売れることが期待でき、残る債務を減らすことにつながると案内しています(出典:住宅金融支援機構「融資住宅等の任意売却」、2026年4月1日更新、2026年10月確認)。残債の返済方法は、売却後に債権者と話し合って決めます。
残債の減額や返済条件の交渉を本人に代わって行えるのは、弁護士と一定の範囲の認定司法書士です。不動産会社が行うのは、査定、販売、売却代金の配分案の作成と、売却に関する債権者との調整です。
自己破産をした場合の主な影響
自己破産には、借金の支払義務を免れるという大きな効果がある一方で、次のような影響があります。法テラスの説明(2026年10月確認)をもとに整理します。
- 財産:生活に必要な家財道具などを除き、一定の財産は手放します。99万円以下の現金は手元に残せます。
- 仕事・生活:手続きが終わるまで、一部の職業(警備員、生命保険の募集人、宅地建物取引士など)や転居、長期の旅行に制限を受ける場合があります。
- 官報:住所と氏名が官報に掲載されます。
- 信用情報:信用情報機関に登録され、数年間は借入れやクレジットカードの作成が難しくなります。
- 免責されない債務:税金、養育費などは、免責が許可されても支払義務が残ります(破産法第253条)。
選挙権がなくなる、戸籍や住民票に記載される、といったことはありません。家族の財産が処分されたり、家族の仕事が制限されたりすることもありません(出典:法テラス「自己破産のメリット・デメリットは何ですか。」、「免責許可決定が確定すると、すべての債権は免責されるのでしょうか。」)。
信用情報の登録期間は、全国銀行個人信用情報センターの場合、破産手続開始決定などの官報情報が決定の日から7年を超えない期間、延滞や代位弁済を含む取引情報が契約の終了(完済)の日から5年を超えない期間です(出典:全国銀行協会「全国銀行個人信用情報センター」、2026年10月確認)。任意売却だけの場合も、滞納や代位弁済の事実は登録されます。「任意売却なら信用情報に影響がない」というわけではありません。
家を残したい場合は個人再生という方法もある
住宅ローン以外の借金が重く、家は手放したくない場合は、個人再生が選択肢になります。個人再生とは、裁判所の手続きで借金を減額し、原則3年で分割して返す方法のことです。住宅ローンの特則を使うと、住宅を失わずに、ほかの借金を整理できます。ただし、住宅ローンそのものの返済総額は減りません。住宅ローン自体が払えない場合は、売却を検討することになります。
滞納が始まった後に起きることは、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で解説しています。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で任意売却と自己破産を考えるときの地域事情と相談先
墨田区・江戸川区に住んでいる方の自己破産の申立先は東京地方裁判所で、この記事で紹介した基準と費用がそのままあてはまります。地域の物件の特徴から、売却に時間がかかる場合があることも見込んでおきます。
裁判所の管轄と窓口
- 自己破産の申立て:住所地を管轄する地方裁判所に行います。墨田区・江戸川区は東京地方裁判所(破産を担当する民事第20部は中目黒の庁舎)です。
- 競売:両区の不動産が競売になった場合の担当は、東京地方裁判所の民事執行センター(目黒区)です。
税金の滞納があるときは、売却の前に役所へ相談する
固定資産税や住民税は、自己破産をしても免責されません。滞納によって自宅が差し押さえられていると、役所が差押えを解除しない限り、任意売却もできません。東京23区では、固定資産税・都市計画税は都税事務所(墨田都税事務所・江戸川都税事務所)、住民税と国民健康保険料は区役所が担当です。差押えがある場合の進め方は、任意売却できないケースとは?8つの原因と解決策にまとめています。
売却に時間がかかりやすい物件
- 墨田区の木造住宅が密集した地域:京島・東向島・八広・墨田などには、狭小地、再建築不可、借地の物件があります。住宅ローンを使いにくく、個人の買主が限られるため、不動産会社による買取の価格も早めに確かめます。
- 江戸川区の海抜ゼロメートル地帯:区の広い範囲が該当します。契約前の重要事項説明で水害ハザードマップ上の所在地を説明するため、買主の検討に時間がかかることがあります。
買取とは、不動産会社が買主となって直接買い取る方法のことです。区ごとの進め方は、墨田区の任意売却ガイドと江戸川区の任意売却ガイドをご覧ください。
法律の相談窓口
- 墨田区の法律相談(すみだ区民相談室):弁護士が対応。無料・予約制。電話03-5608-1616
- 江戸川区の法律相談(グリーンパレス区民相談室):弁護士が対応。無料・予約制。電話03-5662-7684
- 法テラス:収入と資産が基準以下の方は、無料の法律相談と、弁護士・司法書士の費用の立替えを利用できます。サポートダイヤル 0570-078374
出典:墨田区「弁護士・司法書士・行政書士による相談」、江戸川区「法律相談(グリーンパレス区民相談室)」(2026年10月確認)。窓口や電話番号は変わることがあるため、利用の前に各ページで確認してください。
墨田区・江戸川区で任意売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却と買取を行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、親身な相談対応や、こまめな連絡と進捗の報告を評価する声をいただいています。自己破産を視野に入れた売却では、査定の根拠と、売却の経過の記録が特に重要になります。当社では、弁護士に提出しやすい形で査定書と経過をお渡しします。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化し、狭小地や再建築不可、築年数の古い家の買い手の動きを把握しています。
- 在籍しているのは、業界経験10年以上のスタッフです。
- 顧問の弁護士・税理士・ファイナンシャルプランナーに無料で相談でき、債務整理が関わるご相談も専門家につなぎます。
- 仲介での売却に加えて当社による買取にも対応しており、期限がある場合の売り方も提案できます。
- LINEやオンラインでの相談も可能です。
ご相談の流れは、①お問い合わせ、②登記と届いている通知の確認、③無料査定(仲介と買取の両方の価格)、④売却後に残る金額の試算と、弁護士への相談を含めた進め方のご提案、の順です。すでに弁護士に依頼している方は、その方針に沿って売却を進めます。まだ決めていない段階でも、無料相談をご利用いただけます。
よくある質問
任意売却と自己破産の違いは何ですか?
任意売却は抵当権のついた家を売る方法で、自己破産は借金の支払義務を免れるための裁判所の手続きです。任意売却は不動産会社に、自己破産は弁護士や司法書士に相談します。任意売却をしても残った借金は消えないため、返せない場合に自己破産を組み合わせます。
任意売却と自己破産は、どちらを先にすればよいですか?
法律上の決まりはなく、家の価値とローンの残高、競売の進み具合によって変わります。先に任意売却をすると同時廃止になる可能性が上がりますが、売り方によっては後で問題になります。売買契約を結ぶ前に、弁護士に相談して順番を決めてください。
任意売却をすれば、自己破産はしなくて済みますか?
売却後に残った借金を分割で返せる見込みがあれば、自己破産は必要ありません。残債の返済方法は、売却後に債権者と話し合って決めます。ほかの借入れも重なって返済のめどが立たない場合に、自己破産などの債務整理を検討します。
自己破産をすると、家は必ず手放すことになりますか?
原則として手放すことになります。管財事件では破産管財人が家を売却し、破産の手続きで処分されない場合でも、住宅ローンの債権者は抵当権に基づいて競売を申し立てることができます。家を残したい場合は、個人再生の住宅ローンの特則を弁護士に相談します。
自己破産の前に家を売ると、財産隠しと見られませんか?
適正な価格で売り、代金を債権者が認めた配分どおりに返済へあてていれば、通常は問題になりません。問題になるのは、親族などに相場より著しく安く売った場合や、代金を一部の人への返済や浪費にあてた場合です。査定書、契約書、配分の内訳を保管してください。
東京で自己破産をする場合、裁判所に納める費用はいくらですか?
東京地方裁判所の基準では、予納金は同時廃止が13,046円、個人の管財事件が最低20万円と20,397円です(2026年1月1日現在)。このほかに申立手数料1,500円と郵便切手4,950円が必要で、弁護士に依頼する費用は別にかかります。
自己破産をすると、連帯保証人はどうなりますか?
本人が免責を受けても、連帯保証人の返済義務はなくなりません。債権者は、残った借金を連帯保証人に請求できます。任意売却で残債を減らすことは保証人の負担を減らすことにもなるため、早い段階で事情を伝えてください。
まとめ
- 任意売却は家の売り方、自己破産は借金を整理する裁判所の手続きで、役割が違います。
- 任意売却をしても残債は残ります。分割で返せなければ、自己破産などの債務整理を組み合わせます。
- 自己破産には同時廃止と管財事件があり、東京地方裁判所の予納金の基準は13,046円と、最低20万円+20,397円です。
- 順番に決まりはありません。査定で数字を確かめ、売買契約の前に弁護士へ相談して決めます。
- 破産の前に売るときは、適正な価格で売り、代金の使い道の記録を残します。
「売るのが先か、申立てが先か」で迷ったら、まずは家がいくらで売れるのかを確かめるところから始めてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月14日
墨田区・江戸川区の任意売却・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド