「任意売却をしても住宅ローンが残ると聞いた。その残債はどうなるのか」「残った借金に利息はつくのか、毎月いくら払うことになるのか」。任意売却を考え始めた方から、こうした質問をよくいただきます。
この記事では、任意売却後の残債にかかる利息・遅延損害金の仕組みと、返済の話し合いの進め方、返せないときの債務整理までを、2026年10月時点の法令と公的機関の情報に基づいて解説します。
- 任意売却後の残債に返済義務があるか、だれに請求されるか
- 残債に利息・遅延損害金がつく仕組みと、金額の計算例
- 請求先(保証会社・住宅金融支援機構・サービサー)ごとの違い
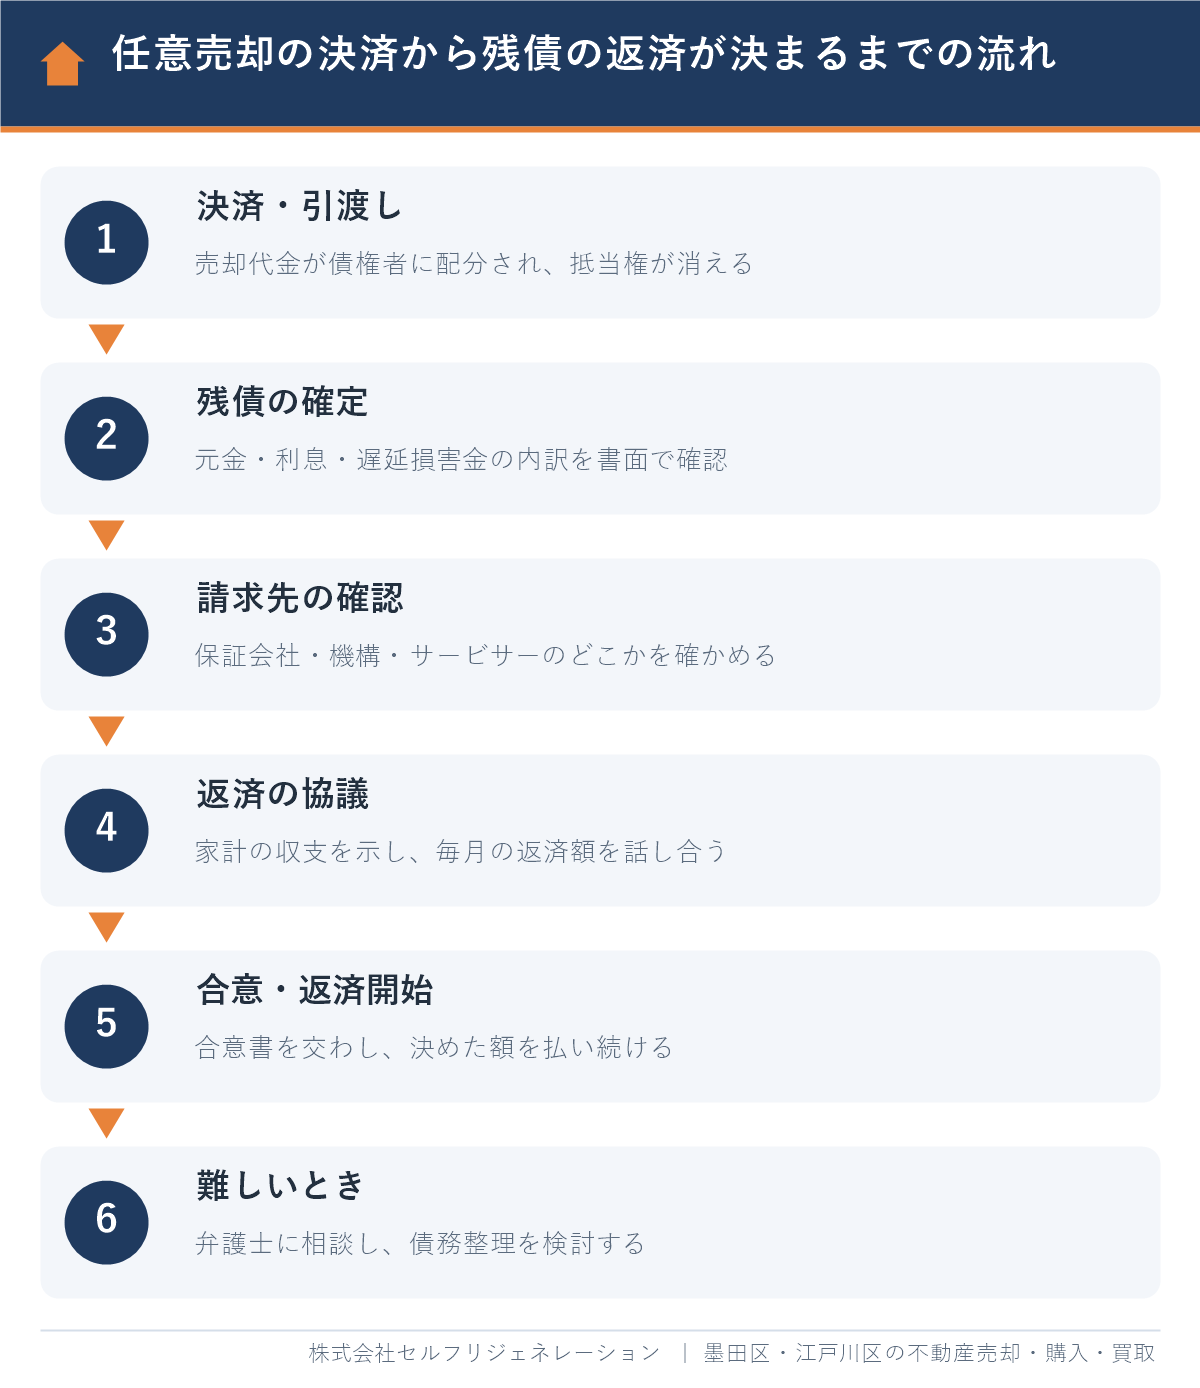
- 返済の話し合いの進め方と、合意書で確認すること
- 返せないときの債務整理、時効、連帯保証人、税金の注意点
- 墨田区・江戸川区で相談できる窓口
この記事の結論
- 任意売却後の残債は、自己破産で免責された場合を除き返済義務が残り、連帯保証人にも請求されます。
- 残債には、契約で決めた遅延損害金(年14%台の定めが多い)がかかり得るため、扱いを書面で確かめます。
- 毎月の返済額に一律の相場はなく、収入と生活費を示したうえで債権者と話し合って決めます。
- 返済が難しいときは、任意整理・特定調停・個人再生・自己破産を弁護士などに相談して選びます。
- 残債を小さくする一番の方法は、任意売却でできるだけ高く、期限内に売ることです。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
任意売却後の残債はどうなる?返済義務は残る
任意売却後の残債は、売却しても消えず、完済するまで返済する義務があります。任意売却は家を売る方法の1つであって、借金を減らしたり無くしたりする手続きではないためです。
任意売却とは、住宅ローンを返せなくなったときに、借入先(債権者)の同意を得て、ローンの残高より安い金額でも自宅を売却する方法のことです。残債とは、売却代金を返済にあてても払いきれずに残った借金のことです。
住宅金融支援機構は、任意売却の案内(2026年4月版のパンフレット)で、売却代金で返しきれなかった債務は、破産で免責された方を除いて返済義務が残り、返済の計画は生活状況を踏まえて相談すると説明しています。民間の金融機関で借りた場合も、返済義務が残る点は同じです。
残債は「担保のない借金」に変わる
任意売却が終わると、自宅についていた抵当権は消え、残債は担保のない借金になります。抵当権とは、返済が止まったときに金融機関が家を売って回収できる権利のことです。
債権者はこれ以上家から回収できないため、残債は「本人が毎月払える範囲で、どう返していくか」を話し合う対象になります。一括での返済を求める通知が届いても、分割での返済を相談する余地はあります。
連帯保証人にも同じ請求が届く
残債の返済義務は、住宅ローンの連帯保証人や連帯債務者にもあります。連帯保証人とは、借りた本人と同じ責任で返済を引き受けた人のことです。
本人が払えないと、債権者は連帯保証人に残債の全額を請求できます。夫婦や親子でローンを組んでいる場合は、任意売却を進める前に必ず伝えておきましょう。
任意売却に入る前の段階(滞納から一括請求までの流れ)は、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で解説しています。
任意売却後の残債に利息はつく?遅延損害金の仕組み
任意売却後の残債には、通常の利息ではなく「遅延損害金」がかかります。利率は住宅ローンや保証委託の契約で決まっており、年14%台と定めている契約が多く見られます。
遅延損害金とは、約束の期日までに返済しなかったときに、遅れた日数に応じて支払う損害金のことです。住宅ローンを数か月滞納すると「期限の利益」を失い、残額を一括で返す義務が生じます。期限の利益とは、毎月の分割で返済できる権利のことです。
一括で返す義務が生じた後は、残っている元金の全体に遅延損害金がかかります。保証会社が立て替えて返済(代位弁済)した後は、保証会社との契約で決めた利率が使われます。
利率は契約書で確認する
遅延損害金の利率は、金銭消費貸借契約書や保証委託契約書の「損害金」の条項に書かれています。契約に定めがない場合は法定利率が使われ、法務省によると2026年4月1日から2029年3月31日までの法定利率は年3%です(民法第404条・第419条)。
ただし、住宅ローンでは契約で利率を決めているのが通常なので、契約書の利率が優先されます。まずはご自身の契約書を確認してください。
遅延損害金の計算例(仮定の数値)
遅延損害金は「対象の金額×年率×日数÷365日」で計算します。次の表は、利率を年14%と仮定したときの金額です。
| 残債(元金) | 1年分の遅延損害金 | 30日分の遅延損害金 |
|---|---|---|
| 300万円 | 42万円 | 約3.5万円 |
| 500万円 | 70万円 | 約5.8万円 |
| 800万円 | 112万円 | 約9.2万円 |
| 1,000万円 | 140万円 | 約11.5万円 |
※すべて仮定の数値です。実際の利率と、損害金がかかる金額は契約によって異なります。
たとえば残債が800万円の場合、毎月3万円を返しても、契約どおりに計算した30日分の損害金(約9.2万円)に届きません。このため、返済の話し合いでは「毎月いくら払うか」だけでなく、「損害金をどう扱うか」を確かめることが欠かせません。
売却代金と毎月の返済は、何から先に充てられるか
返済したお金は、当事者の合意がなければ、費用・利息・元本の順に充てられます(民法第489条)。遅延損害金が多く残っていると、払っても元金が減らないことがあります。
実務では、売却代金の配分や返済の充て方は債権者との合意で決まります。住宅金融支援機構は、任意売却の手続きに協力した場合、残債務の状況などにより延滞損害金の減額の相談に応じられる場合があると案内しています(出典:住宅金融支援機構「融資住宅等の任意売却」、2026年10月確認)。
損害金の扱いは債権者や状況によって違います。口頭の説明で済ませず、合意書や通知書の記載で確認しましょう。
残債の請求先はどこ?借入先によって窓口が変わる
任意売却後の残債を請求してくるのは、借りた銀行とは限りません。保証会社、住宅金融支援機構、債権回収会社(サービサー)のいずれかが窓口になるのが一般的です。
| 請求先 | どんな場合か | 確認すること |
|---|---|---|
| 保証会社 | 民間の銀行で借り、保証会社が代位弁済した場合 | 保証委託契約の損害金の利率、返済の相談窓口 |
| 住宅金融支援機構 | フラット35や旧住宅金融公庫の融資の場合 | 機構または委託先の窓口、返済計画の相談方法 |
| 債権回収会社(サービサー) | 債権が譲渡された、または回収を委託された場合 | 譲渡か委託か、法務大臣の許可を受けた会社か |
サービサーとは、「債権管理回収業に関する特別措置法」に基づき、法務大臣の許可を受けて債権の管理・回収を行う会社のことです。許可を受けた会社は法務省のホームページで公表されています。
聞き覚えのない会社から請求が届いたときは、債権譲渡の通知が来ているか、許可を受けた会社かを確かめてから連絡してください。架空請求との見分けがつかないときは、元の借入先に問い合わせると確実です。
なお、請求先がどこであっても、対応は個別の事情で決まります。「公的な借入だから柔軟に応じてもらえない」「民間だから一括で払える」といった決めつけはできません。
残債の返済交渉の進め方|毎月の返済額はどう決まるか
毎月の返済額は、債権者が一方的に決めるものではなく、収入と生活費を示して話し合って決めます。一律の相場や公的な基準額はありません。
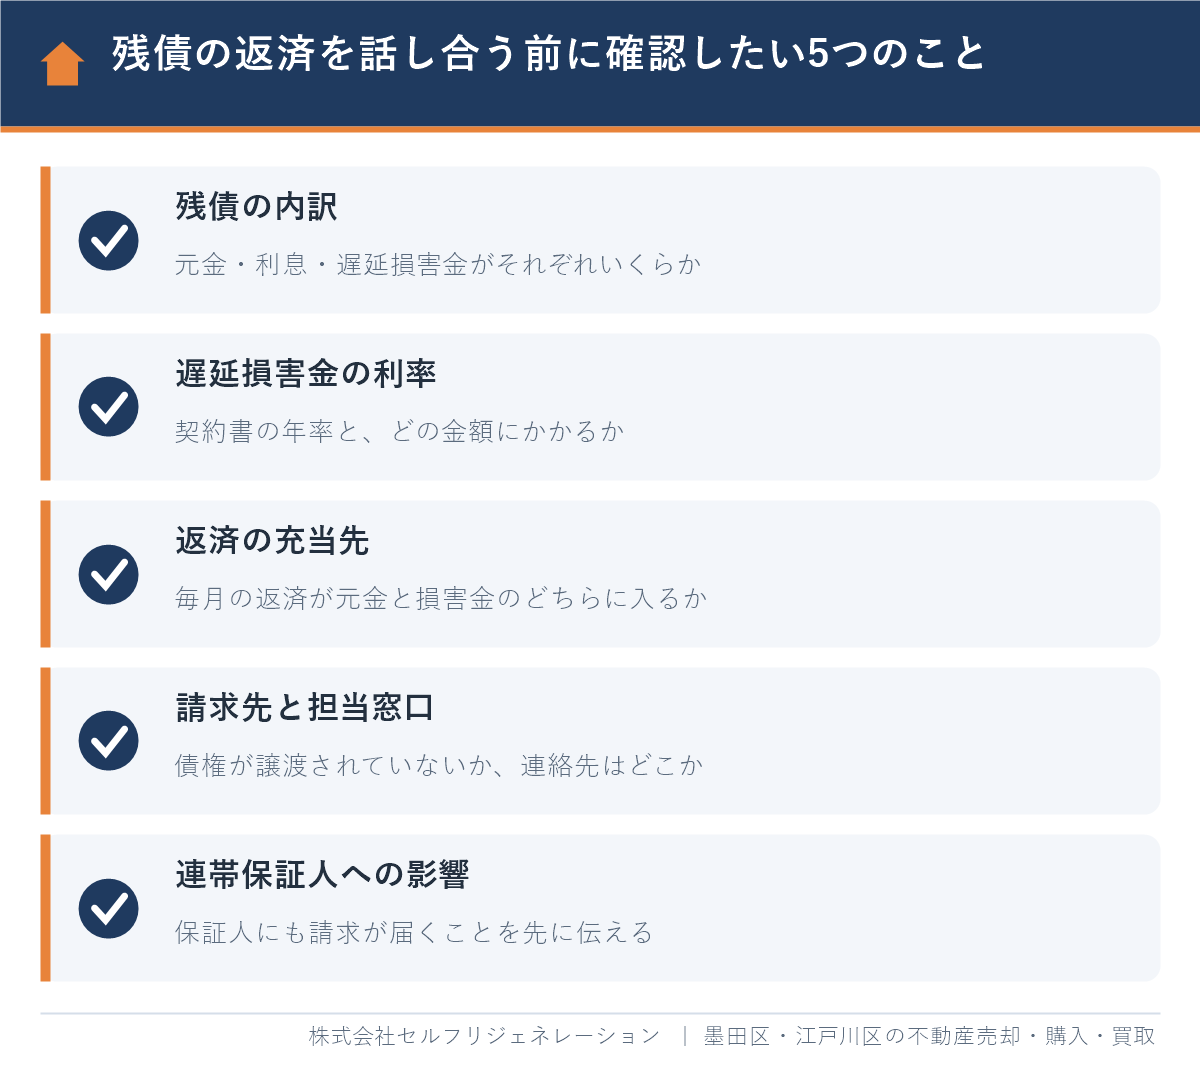
- 残債の内訳を書面でもらう:元金、利息、遅延損害金がそれぞれいくらかを確認します。
- 家計の収支を整理する:手取り収入、家賃、光熱費、教育費などを書き出し、無理なく払える額を出します。
- 返済の希望を伝える:払える額と、その根拠になる家計の状況を、正直に伝えます。
- 合意の内容を書面で確認する:毎月の額、見直しの時期、損害金の扱い、返済の充当先を確かめます。
- 決めた額を遅れずに払う:収入が変わったときは、滞納する前に連絡して見直しを相談します。
返済額を低くしすぎるリスク
毎月の返済額を低くするほど、完済までの期間は長くなります。残債800万円を毎月2万円で返すと、損害金を考えなくても33年以上かかる計算です。
損害金が加算され続ける合意であれば、払っても残高が減らないこともあります。返済のめどが立たないと感じたら、次の章の債務整理を早めに検討してください。
交渉を任せられるのは弁護士・認定司法書士
残債の減額や返済条件の交渉を本人の代わりにできるのは、弁護士と、一定の範囲(1社あたり140万円以下)の認定司法書士です。不動産会社が報酬を得て残債の減額交渉を代理することはできません。
不動産会社が担うのは、売出価格や売却代金の配分など、任意売却の成立に必要な債権者との調整です。「残債をゼロにできる」「交渉して必ず減額する」といった勧誘には注意してください。
残債が返せないときの債務整理|4つの方法の比較
話し合いで決めた額も払えないときは、債務整理で残債を法的に整理できます。方法は、任意整理・特定調停・個人再生・自己破産の4つです。
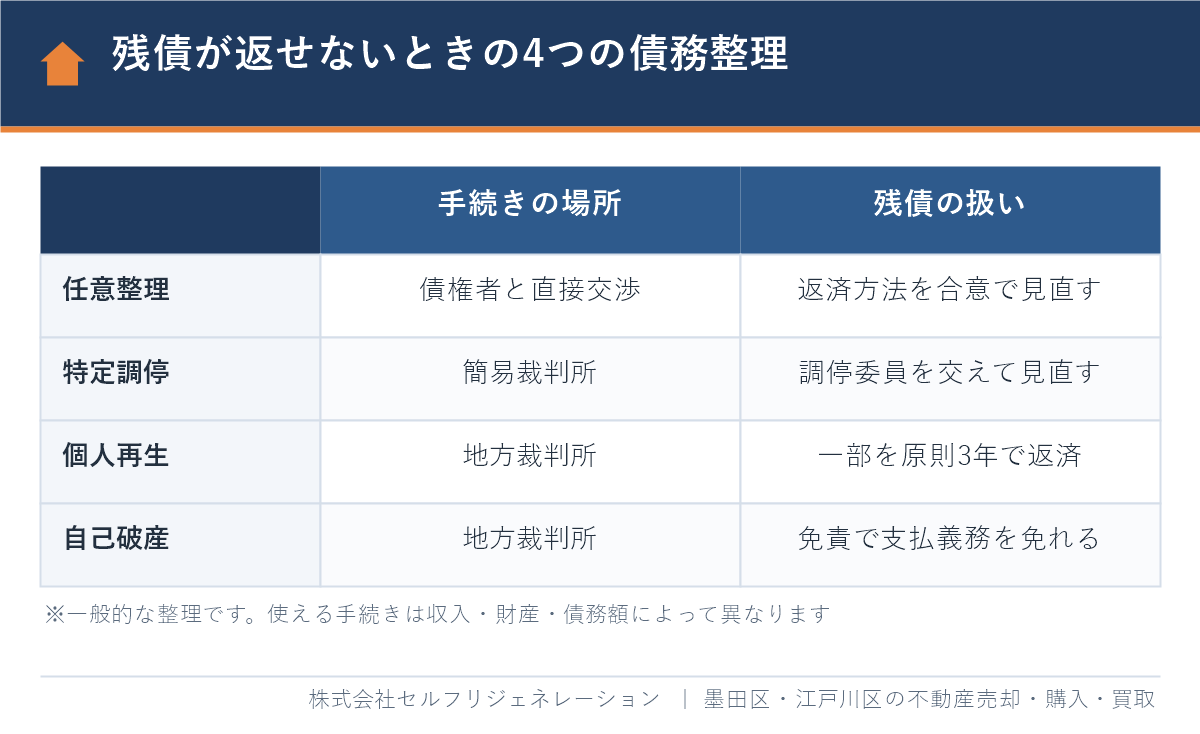
| 方法 | 内容 | 主な注意点 |
|---|---|---|
| 任意整理 | 弁護士などが債権者と直接交渉し、返済方法を見直す | 債権者の同意が必要。信用情報に登録される |
| 特定調停 | 簡易裁判所で、調停委員を交えて返済方法を話し合う | 自分で申し立てできる。合意どおり払わないと差押えを受け得る |
| 個人再生 | 地方裁判所の認可を受け、債務の一部を原則3年で返す | 継続した収入が必要。連帯保証人には全額が請求される |
| 自己破産 | 地方裁判所の免責許可で、支払義務を免れる | 一定の財産は処分される。税金などは免責されない |
個人再生
個人再生とは、裁判所が認めた計画に沿って債務の一部を返し、残りの免除を受ける手続きです。裁判所によると、将来も継続して収入を得る見込みがあり、無担保の債務が5,000万円以下の人が利用でき、返済期間は原則3年です(出典:裁判所「個人再生」、2026年10月確認)。
小規模個人再生で返す最低額は、民事再生法第231条で次のように決まっています。持っている財産の額がこれより多い場合は、財産の額以上を返す必要があります。
| 債務の総額 | 返済する最低額 |
|---|---|
| 100万円未満 | 全額 |
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
たとえば、ほかに借金がなく残債が800万円の場合、最低額は160万円です。3年(36回)で返すと、毎月約4.5万円になります(仮定の計算例)。
自己破産
自己破産とは、裁判所に申し立てて、返済できない状態であることを認めてもらい、免責許可によって支払義務を免れる手続きです。任意売却後の残債も免責の対象になります。
ただし、税金や社会保険料などは免責されません(破産法第253条)。破産の情報は、全国銀行個人信用情報センターでは決定の日から7年を超えない期間登録され、その間は新しい借入やローンが難しくなります。
任意売却と自己破産のどちらを先にするかは、任意売却と自己破産の違いや関係性も参考にしてください。
連帯保証人がいる場合の注意
本人が個人再生や自己破産をしても、連帯保証人の返済義務は減りません。債権者は、連帯保証人に残債の全額を請求できます。
連帯保証人も払えない場合は、保証人自身の債務整理が必要になることがあります。手続きの前に、保証人と一緒に弁護士へ相談することをおすすめします。
残債を放置するとどうなる?差押えと時効
残債の請求を放置すると、裁判所の手続きを経て、給与や預貯金を差し押さえられるおそれがあります。時効で消えるのを待つ方法は、現実的ではありません。
支払督促・訴訟から差押えへ
債権者は、簡易裁判所の支払督促や訴訟で、残債を請求する権利を確定させることができます。確定すると、給与や預貯金の差押えが可能になります。
給与の差押えは、原則として手取りの4分の1までです(民事執行法第152条)。裁判所から書類が届いたら、放置せず、期限内に弁護士などへ相談してください。
残債の時効は原則5年。ただし成立しにくい
2020年4月1日以降に結んだ契約の債権は、債権者が権利を行使できると知った時から5年、行使できる時から10年で時効にかかります(民法第166条)。それより前の契約には改正前の規定が使われ、借入先によって5年または10年です。
ただし、次の場合は時効の期間が延びたり、数え直しになったりします。
- 一部でも返済する、支払いの猶予を申し入れるなど、債務を認めたとき(民法第152条)
- 訴訟や支払督促を起こされたとき
- 判決などで権利が確定したとき(確定から10年。民法第169条)
また、時効は期間が過ぎるだけでは成立せず、「時効を使う」と相手に伝える必要があります。待っている間も遅延損害金は増え続けるため、時効を前提にした対応はおすすめできません。
任意売却と残債にかかわる税金の注意点
任意売却では、税金がかからないことが多いものの、確認しておきたい点が2つあります。売ったときの譲渡所得と、残債を免除してもらったときの扱いです。
- 売却したときの税金:資力を失って債務を返すことが著しく難しく、競売などが避けられない状況で行った任意売却は、代金がすべて返済にあてられた場合、譲渡所得が非課税とされます(所得税法第9条第1項第10号、所得税基本通達9-12の2)。
- 残債を免除されたときの税金:債務の免除で受けた利益は原則として所得になりますが、資力を失って返済が著しく難しい場合の免除は、所得に含めないとされています(所得税法第44条の2)。
どちらも、当てはまるかどうかは個別の事情で判断されます(出典:国税庁「所得税基本通達 強制換価等による譲渡」、2026年10月確認)。申告が必要かどうかは、税務署または税理士に確認してください。
売却で損が出たときの判断は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で任意売却後の残債を相談するときの窓口と地域事情
墨田区・江戸川区にお住まいの方は、区の無料法律相談と、錦糸町にある東京簡易裁判所墨田庁舎を利用できます。残債そのものの相談は法律の専門家へ、売却価格の相談は地元の不動産会社へ、と分けて考えると進めやすくなります。
| 窓口 | 相談できること | 概要(2026年10月確認) |
|---|---|---|
| 墨田区 法律相談(すみだ区民相談室) | 金銭・相続などの法律問題 | 弁護士が対応。月・水・金曜、1回30分、無料・予約制。区役所1階、電話03-5608-1616 |
| 江戸川区 法律相談(グリーンパレス区民相談室) | 法律問題の全般 | 弁護士が対応。無料・予約制。区内在住・在勤・在学の方が対象、電話03-5662-7684 |
| 法テラス(日本司法支援センター) | 無料の法律相談、弁護士費用の立替え | 収入と資産が基準以下の方が対象。サポートダイヤル0570-078374 |
| 東京簡易裁判所 墨田庁舎 | 民事調停・特定調停・支払督促 | 墨田区錦糸4丁目16番7号。東京23区の調停の申立てを受け付け |
出典:墨田区「弁護士・司法書士・行政書士による相談」、江戸川区「法律相談(グリーンパレス区民相談室)」。受付日や予約方法は変わることがあるため、利用の前に各窓口で確認してください。
残債の額は「いくらで売れるか」で決まる
残債を小さくするうえで一番効果が大きいのは、任意売却の価格です。売値が100万円上がれば、残債は100万円減り、年14%と仮定した遅延損害金も1年で14万円少なくなります。
墨田区・江戸川区には、価格の見方が難しい物件が少なくありません。
- 墨田区:京島・東向島・八広などの木造住宅が密集した地域には、狭小地や再建築不可、借地の物件があり、買い手が限られます。
- 江戸川区:区の広い範囲が海抜ゼロメートル地帯で、契約前の重要事項説明では水害ハザードマップ上の所在地を説明します。区画整理中の土地もあります。
こうした物件は、地域の買い手の動きを知らないと、査定が低く出たり、期限内に売れなかったりします。任意売却は債権者が認める期限があるため、売り出しの価格と期間の見立てが残債の額を左右します。
区ごとの任意売却の進め方は、墨田区の任意売却ガイドと江戸川区の任意売却ガイドにまとめています。
墨田区・江戸川区で任意売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却と買取を行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、進み具合のこまめな報告や、価格の決め方の説明を評価する声をいただいています。任意売却は、債権者・保証人・買主との調整が多く、今どの段階にあるかが分かりにくい取引です。状況をその都度お伝えすることを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化し、狭小地や築年数の古い家の買い手の動きを把握しています。
- 在籍しているのは、業界経験10年以上のスタッフです。
- 顧問の弁護士・税理士・ファイナンシャルプランナーに無料で相談でき、残債や税金の疑問も専門家につなぎます。
- 仲介での売却に加えて当社による買取にも対応しており、期限が迫っている場合の選択肢を示せます。
- LINEやオンラインでの相談も可能です。
なお、残債の減額や返済条件の交渉そのものは弁護士などの仕事です。当社は、売却価格の査定と販売、売却に必要な債権者との調整を担当します。まずは無料査定で、売却後に残債がいくら残りそうかを確かめるところから始められます。
よくある質問
任意売却後の残債に利息はつきますか?
通常の利息ではなく、契約で決めた遅延損害金がかかります。利率は年14%台と定めている契約が多く、残債800万円・年14%と仮定すると1年で112万円です。実際の扱いは債権者との合意で変わるため、書面で確認してください。
任意売却後の残債は、毎月いくら返済するのが普通ですか?
一律の相場や公的な基準額はなく、収入と生活費を示して債権者と話し合って決めます。住宅金融支援機構も、返済の計画は生活状況を踏まえて相談するとしています。無理のない額を、家計の資料とともに伝えることが大切です。
任意売却後の残債を払わないとどうなりますか?
支払督促や訴訟を経て、給与や預貯金を差し押さえられるおそれがあります。給与の差押えは原則として手取りの4分の1までです。払えないときは放置せず、弁護士などに債務整理を相談してください。
任意売却後の残債は時効で消えますか?
時効はありますが、成立するケースは多くありません。2020年4月以降の契約は原則5年ですが、一部でも返済したり、訴訟を起こされたりすると期間が数え直しになります。待つ間も遅延損害金が増えるため、時効を前提にするのはおすすめできません。
自己破産をすれば、任意売却後の残債は払わなくてよくなりますか?
裁判所の免責許可を受ければ、残債の支払義務を免れます。ただし、税金や社会保険料は免責されず、連帯保証人の返済義務も残ります。信用情報にも一定期間登録されるため、弁護士に相談して判断してください。
残債の交渉は不動産会社に任せられますか?
残債の減額や返済条件の交渉を代理できるのは、弁護士と一定の範囲の認定司法書士です。不動産会社が担当するのは、売出価格や代金の配分など、売却に必要な債権者との調整です。残債の相談は、法律の専門家と並行して進めましょう。
任意売却で残債をできるだけ減らすには、どうすればよいですか?
できるだけ高く、債権者が認める期限内に売ることが最も効果的です。滞納が進むほど売却に使える期間が短くなるため、早い段階で査定を受けて、売り出しの価格と期間を決めることが重要です。
まとめ
- 任意売却後の残債は、自己破産で免責された場合を除いて返済義務が残り、連帯保証人にも請求されます。
- 残債には契約で決めた遅延損害金がかかり得ます。利率、対象の金額、返済の充当先を書面で確認しましょう。
- 請求先は保証会社・住宅金融支援機構・サービサーのいずれかです。毎月の返済額は、家計の状況を示して話し合って決めます。
- 返せないときは、任意整理・特定調停・個人再生・自己破産を、弁護士などに相談して選びます。
- 放置すると差押えのおそれがあり、時効を待つ対応は現実的ではありません。
- 残債を小さくするには、任意売却でできるだけ高く、期限内に売ることが大切です。
「売ったらいくら残るのか分からない」という段階でも、早めに査定を受けると、その後の選択肢が広がります。任意売却の期限は、任意売却はいつまでが期間内?流れと注意点もあわせてご覧ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月12日
墨田区・江戸川区の任意売却・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド