「瑞江の家を売ったら、税金はいくらかかるのだろう」「葛西のマンションを売る予定だが、確定申告はどこの税務署に出せばいいのか」「祖父の代からの土地で、買ったときの値段が分からない」。江戸川区で不動産の売却を考えている方から、税金についてのご相談をよくいただきます。
不動産を売ったときの税金は、売った金額ではなく「もうけ(譲渡所得)」にかかります。この記事では、江戸川区内の売却例を使って、税金の計算から申告先、翌年の住民税・国民健康保険料への影響までを順番に解説します。
- 不動産を売ったときにかかる税金の種類と、譲渡所得の計算方法
- 瑞江の戸建て・葛西のマンション・相続した土地の3つの計算例
- 3,000万円の特別控除、10年超の軽減税率、取得費が分からないときの5%
- 江戸川北税務署と江戸川南税務署の管轄、翌年の住民税・国保への影響
結論から言うと、自宅を売る場合は3,000万円の特別控除で税金が0円になることが多い一方、住まなくなってから時間がたった家や相続した土地は、数百万円の税金がかかることがあります。売る前に概算しておくことが大切です。
この記事の結論
- 不動産を売ったときの税金は「売った金額-取得費-譲渡費用-特別控除」で出した譲渡所得に、所有期間に応じた税率を掛けて計算する。
- 税率は、売った年の1月1日時点で所有5年超なら20.315%、5年以下なら39.63%(所得税・復興特別所得税・住民税の合計)。
- 自宅なら最高3,000万円を差し引ける。住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件。
- 買ったときの金額が分からない土地は、売った金額の5%を取得費にできるが、税金は高くなりやすい。
- 確定申告は2027年2月16日〜3月15日(2026年分)。瑞江・小岩・篠崎などは江戸川北税務署、葛西・船堀などは江戸川南税務署。
不動産を売ったときにかかる税金の種類
不動産を売って利益が出たときにかかるのは、所得税・復興特別所得税・住民税の3つです。これらは給与などとは分けて計算する「分離課税」で、まとめて「譲渡所得税」と呼ばれることもあります。
譲渡所得とは、不動産などを売って得たもうけのことです。売った金額そのものではなく、買ったときの金額や売るための費用を引いた残りに税金がかかるため、買ったときより安く売った場合は税金がかかりません。
| 税金・費用 | かかる時期 | 金額の目安 |
|---|---|---|
| 所得税・復興特別所得税 | 売った翌年の確定申告(3月15日まで) | 譲渡所得×15.315%(長期) |
| 住民税(特別区民税・都民税) | 売った翌年の6月以降 | 譲渡所得×5%(長期) |
| 印紙税 | 売買契約のとき | 1,000万円超5,000万円以下は1万円 |
| 登録免許税(抵当権の抹消) | 決済のとき | 不動産1個につき1,000円 |
出典:国税庁 No.3208・No.7108(令和8年4月1日現在法令等)。印紙税の軽減は2027年3月31日までに作成する契約書が対象です。個人が自宅を売る場合、消費税はかかりません。売却にかかる費用の全体は江戸川区の不動産売却ガイド|相場・流れ・費用と高く売るコツで解説しています。
譲渡所得の計算方法|取得費・譲渡費用・税率
譲渡所得は「売った金額-(取得費+譲渡費用)-特別控除」で計算し、これに所有期間で決まる税率を掛けます。計算の流れは次のとおりです。
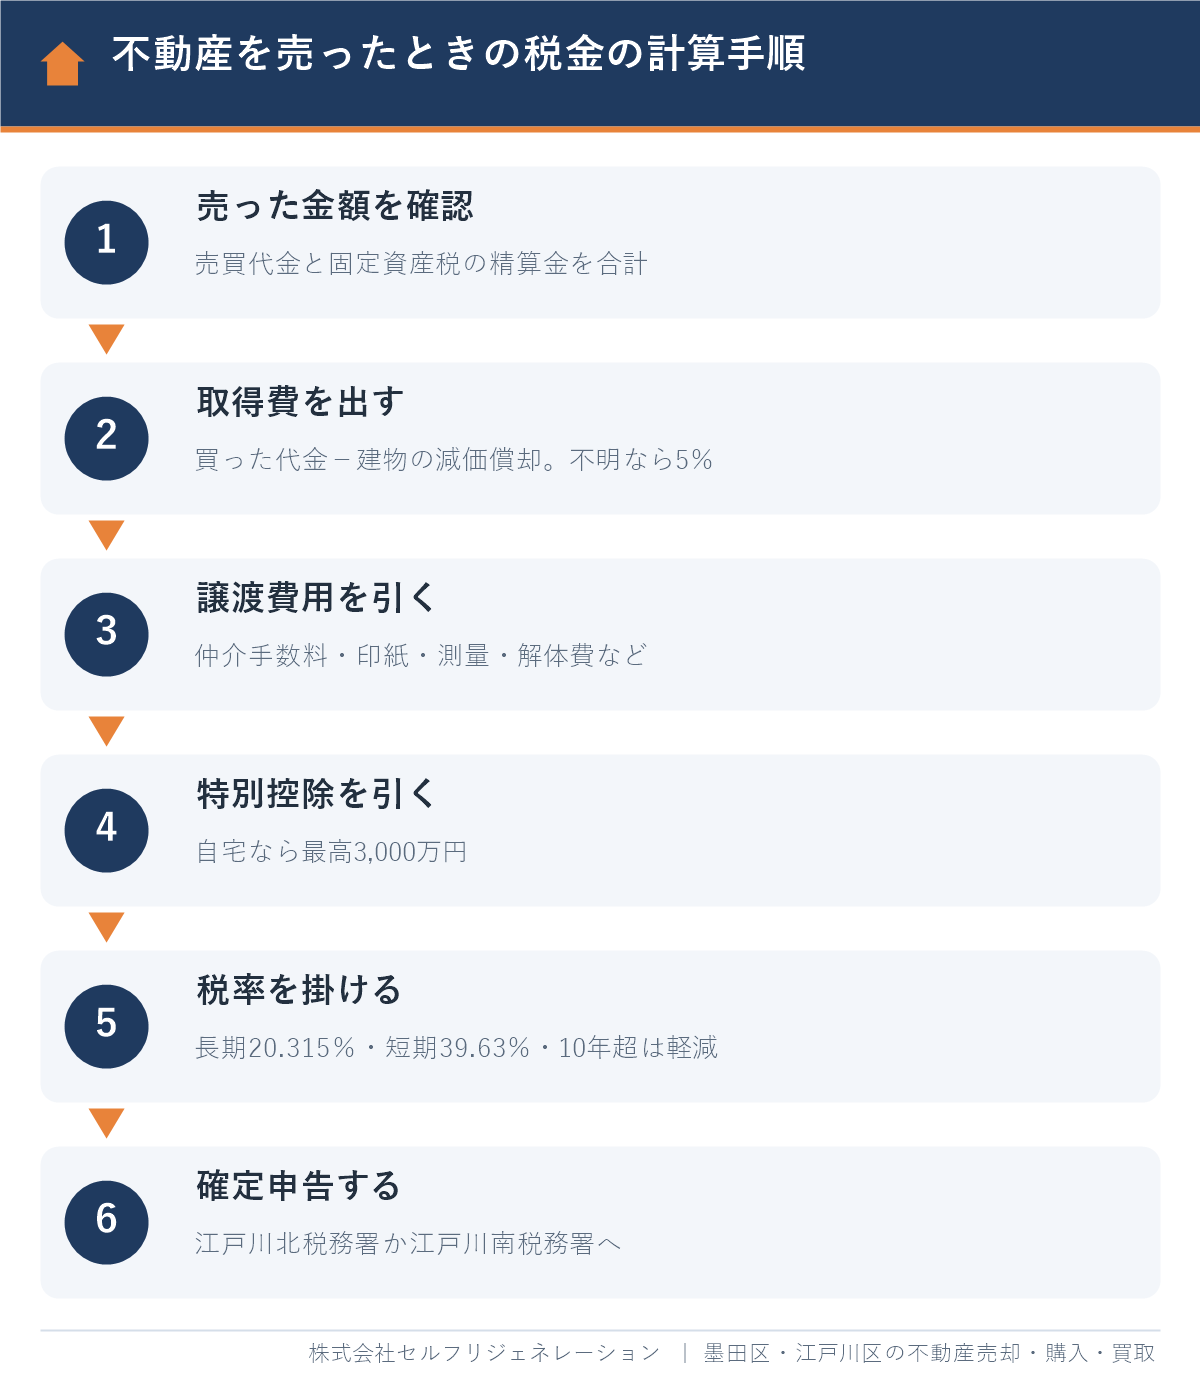
- 売った金額:売買代金に、買主から受け取る固定資産税・都市計画税の精算金を加えます。
- 取得費:土地と建物を買った代金に購入時の仲介手数料などを足し、建物は使った年数分の価値の減少(減価償却)を差し引きます。
- 譲渡費用:売るために直接かかった費用です。仲介手数料、売買契約書の印紙代、測量費、売るための解体費などが入ります。住宅ローンの繰上返済の手数料や引っ越し代は入りません。
- 特別控除:自宅の3,000万円控除などの特例を使える場合に差し引きます。
- 税率:所有期間で長期・短期に分かれます。
長期・短期の税率と所有期間の数え方
| 区分 | 所有期間(売った年の1月1日時点) | 所得税+復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
| 10年超の自宅(軽減税率) | 10年超(6,000万円以下の部分) | 10.21% | 4% | 14.21% |
出典:国税庁 No.3208・No.3305(令和8年4月1日現在法令等)。所有期間は「売った日」ではなく「売った年の1月1日」で判定します。たとえば2021年8月に買った家を2026年に売ると、2026年1月1日時点では4年5か月なので短期になります。相続した不動産は、亡くなった人が買った日から数えます。
なお、2027年分からは防衛特別所得税が始まりますが、復興特別所得税が同じ分だけ下がるため、合計の税率は変わりません(国税庁 2026年5月のQ&A)。
建物の減価償却の計算
自宅の建物は、住んでいた年数に応じて価値が減ったものとして取得費を計算します。自宅など事業に使っていない建物は、法定耐用年数の1.5倍の年数で償却し、償却率は木造が年0.031、鉄筋コンクリート造のマンションが年0.015です(国税庁 No.3261)。計算式は「建物の購入代金×0.9×償却率×経過年数」です。古い戸建ては、建物の取得費が大きく減る点に注意してください。
江戸川区の売却例で見る税金|瑞江の戸建て・葛西のマンション・相続した土地
同じように数千万円で売っても、特例を使えるかどうかで税金は0円から600万円以上まで変わります。江戸川区でよくある3つのケースで計算してみます(すべて仮定の数値です)。
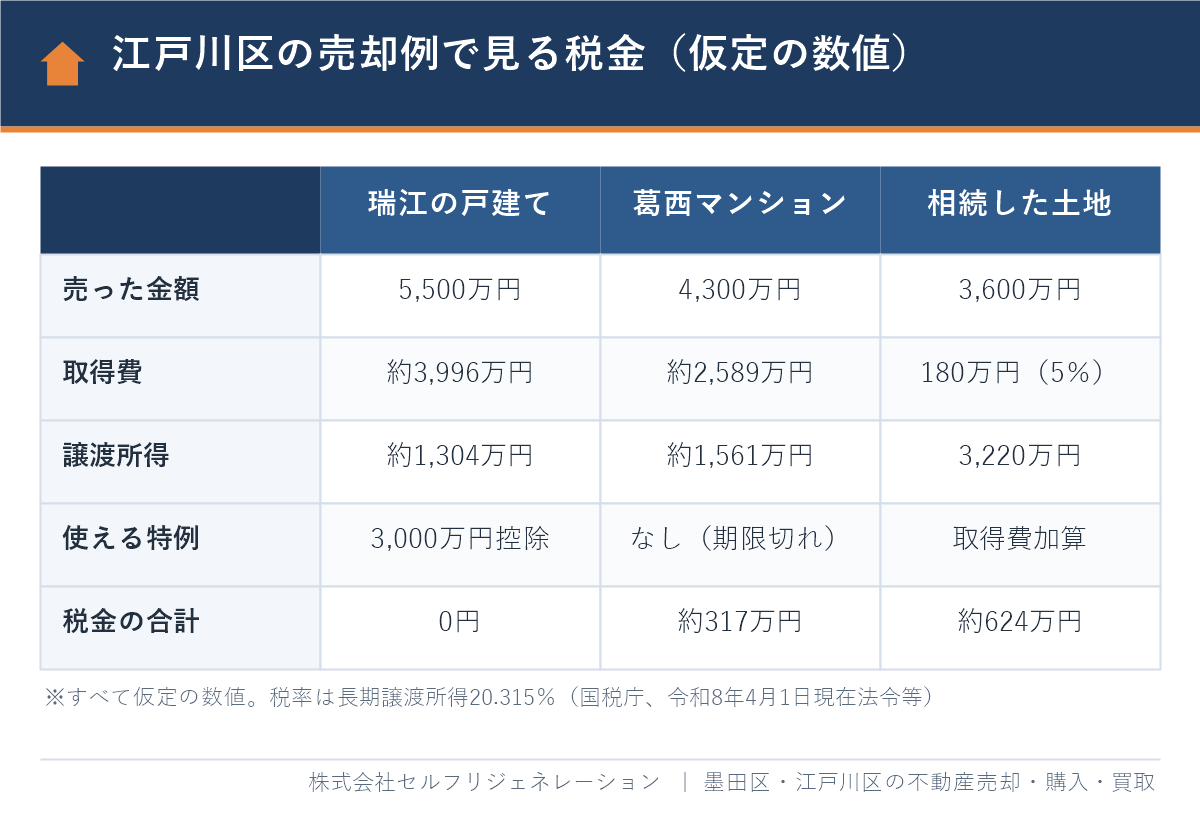
参考までに、国土交通省 不動産情報ライブラリの取引データ(成約価格情報と不動産取引価格情報、2025年度)を当社で集計すると、瑞江駅周辺の戸建ての価格の中央値は4,900万円(107件)、葛西駅周辺の中古マンションは4,300万円(165件)でした。計算例の売却価格はこの水準を参考にしています。
ケース1:瑞江の戸建て(自宅として住んでいた)
2008年に土地3,000万円・建物(木造)2,000万円の合計5,000万円で買い、18年住んだ家を2026年に5,500万円で売ったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 建物の減価償却 | 2,000万円×0.9×0.031×18年 | 約1,004万円 |
| 取得費 | 3,000万円+(2,000万円-1,004万円) | 約3,996万円 |
| 譲渡費用 | 仲介手数料・印紙代など | 200万円 |
| 譲渡所得 | 5,500万円-3,996万円-200万円 | 約1,304万円 |
| 3,000万円控除後 | 1,304万円-1,304万円(控除は所得の範囲まで) | 0円 |
税金は0円ですが、3,000万円控除を使うには確定申告が必要です。申告しないと、約265万円(1,304万円×20.315%)の税金がかかる扱いになります。
ケース2:葛西のマンション(住み替え後に空き家のまま)
1999年に3,500万円(土地1,000万円・建物2,500万円)で買い、2022年に住み替えて空き家にしていたマンションを、2026年に4,300万円で売ったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 建物の減価償却 | 2,500万円×0.9×0.015×27年 | 約911万円 |
| 取得費 | 1,000万円+(2,500万円-911万円) | 約2,589万円 |
| 譲渡費用 | 仲介手数料・印紙代など | 150万円 |
| 譲渡所得 | 4,300万円-2,589万円-150万円 | 約1,561万円 |
| 税金 | 1,561万円×20.315% | 約317万円 |
2022年に住まなくなった場合、3,000万円控除の期限は「3年を経過する日の属する年の12月31日」、つまり2025年12月31日です。2026年に売ると控除も10年超の軽減税率も使えず、所得税等約239万円・住民税約78万円がかかります。住み替えた後の家は、売る時期で税金が大きく変わる典型例です。
ケース3:松江の相続した土地(取得費が分からない)
祖父の代から持っていた土地を2024年に父から相続し、2026年に3,600万円で売ったとします。買ったときの書類がなく、取得費は売った金額の5%(180万円)とします。
- 譲渡所得:3,600万円-180万円-譲渡費用200万円=3,220万円
- 取得費加算(払った相続税のうち土地に対応する分を150万円と仮定)を使うと:3,220万円-150万円=3,070万円
- 税金:3,070万円×20.315%=約624万円(取得費加算を使わなければ約654万円)
このケースは税金が最も高くなります。取得費の書類探しと特例の選び方は、次の章で詳しく説明します。
税金を減らせる特例|3,000万円控除・10年超の軽減税率・取得費加算
不動産の売却で使える主な特例は、自宅の3,000万円控除、10年超所有の軽減税率、相続した家の3,000万円控除、取得費加算の4つです。いずれも確定申告をして初めて使えます。
| 特例 | 主な対象 | 主な要件 | 併用 |
|---|---|---|---|
| 居住用財産の3,000万円控除 | 自宅 | 住まなくなってから3年を経過する日の属する年の12月31日までに売る/親子・夫婦などへの売却は対象外 | 軽減税率と併用可 |
| 10年超所有の軽減税率 | 自宅 | 売った年の1月1日時点で土地・建物とも所有10年超 | 3,000万円控除と併用可 |
| 相続空き家の3,000万円控除 | 相続した家 | 1981年5月31日以前に建てた家など。2027年12月31日までの売却 | 取得費加算とは選択 |
| 取得費加算 | 相続した不動産 | 相続税の申告期限の翌日から3年以内に売る | 相続空き家特例とは選択 |
出典:国税庁 No.3302・No.3305・No.3306・No.3267(令和8年4月1日現在法令等)。相続空き家の特例は、相続人が3人以上の場合は1人2,000万円です。
3,000万円控除で注意したいのは、新しい家の住宅ローン控除との関係です。新居に入居した年とその前2年・後3年の間に3,000万円控除などを使うと、新居の住宅ローン控除は受けられません。住み替えで迷う場合は住み替えの税金|買換え特例と3,000万円控除の選び方と家を売った年の住宅ローン控除|使える年・使えない年と6年ルールをご覧ください。
また、買ったときより安く売って損失が出た自宅は、一定の要件で給与などの所得と損益通算し、翌年以後3年間繰り越せる特例もあります(不動産売却の損益通算と繰越控除)。
取得費が分からない古い土地|5%ルールと書類の探し方
取得費が分からない場合は、売った金額の5%を取得費にできます(国税庁 No.3258)。ただし、実際の取得費が5%より多いなら、書類を探して実額で計算した方が税金は安くなります。
江戸川区は、もともと農地だった土地を昭和の時代に宅地にした地域が多く、篠崎・鹿骨・一之江・松江などでは、祖父母の代から持っている土地を相続して売るケースがよくあります。こうした土地は売買契約書が残っていないことが多く、5%で計算すると譲渡所得が売った金額のほぼ全部になってしまいます。
取得費の手がかりになる書類
- 購入時の売買契約書、重要事項説明書、領収書
- 住宅ローンの金銭消費貸借契約書、通帳の引き落としの記録
- 建物の建築請負契約書、注文住宅の見積書
- 土地を買ったときの仲介業者の精算書、登記の費用の領収書
相続した土地の場合、亡くなった人の取得費を引き継ぎます。親の遺品の中から書類が見つかることもあるため、売る前に探しておきましょう。売却時に必要な書類と取得費の調べ方は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方、相続した家の売却全体は江戸川区で相続した家を売却する方法|流れ・税金・窓口まとめで解説しています。
確定申告の時期と申告先|江戸川北税務署・江戸川南税務署
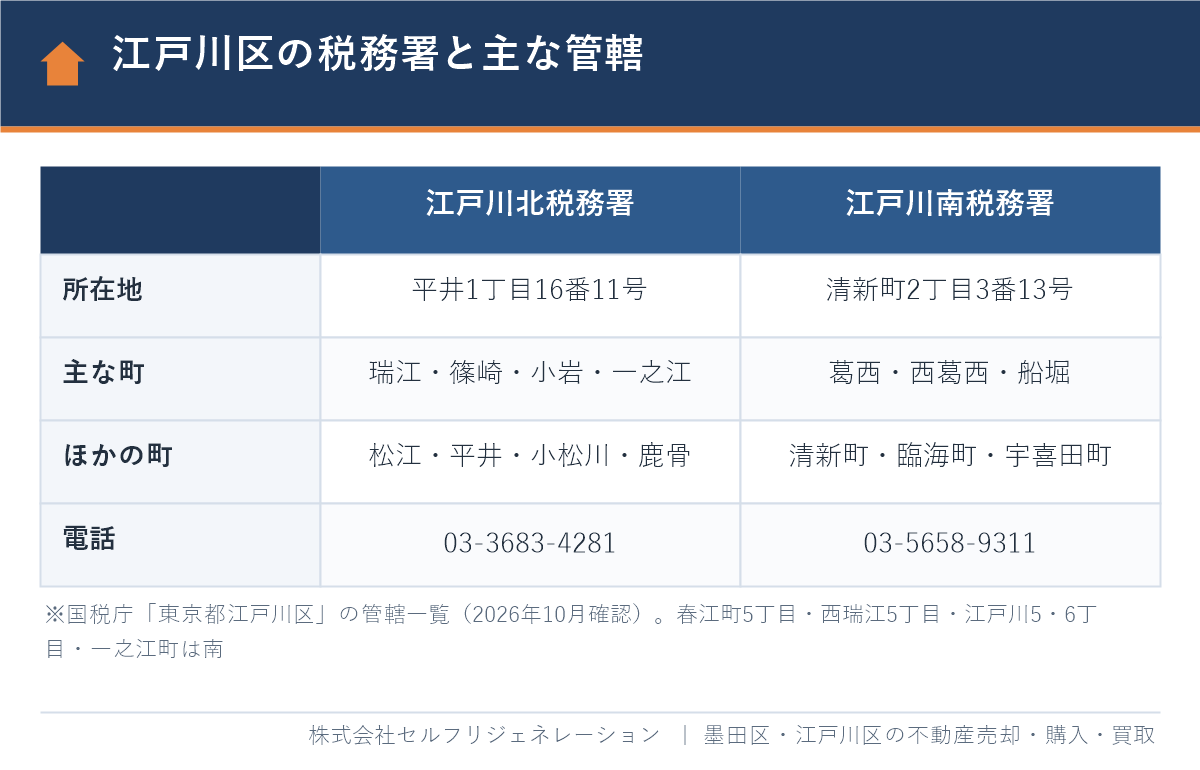
不動産を売った年の翌年2月16日から3月15日までに確定申告をします。2026年に売った場合は、2027年2月16日(火)〜3月15日(月)です(国税庁)。申告先は、申告するときの住所を管轄する税務署で、江戸川区は江戸川北税務署と江戸川南税務署に分かれています。
| 税務署 | 所在地・電話 | 管轄(主な町) |
|---|---|---|
| 江戸川北税務署 | 江戸川区平井1丁目16番11号/03-3683-4281 | 瑞江・東瑞江・西瑞江3・4丁目・南篠崎町・篠崎町・鹿骨・小岩(北・南・東・西)・一之江1〜8丁目・松江・平井・小松川・中央・春江町1〜4丁目・谷河内など |
| 江戸川南税務署 | 江戸川区清新町2丁目3番13号/03-5658-9311 | 西葛西・中葛西・東葛西・南葛西・北葛西・清新町・臨海町・船堀・宇喜田町・一之江町・春江町5丁目・西瑞江5丁目・江戸川5・6丁目など |
出典:国税庁「東京都江戸川区」の税務署の管轄一覧(2026年10月確認)。瑞江駅に近い西瑞江や春江町、一之江駅周辺の一之江と一之江町のように、同じ駅の周りでも町名や丁目で税務署が変わります。売った後に区外へ引っ越した場合は、申告するときの新しい住所の税務署に出します。
申告の方法と必要書類
- 国税庁の「確定申告書等作成コーナー」で、譲渡所得の内訳書と申告書を作る
- 売買契約書(売ったとき・買ったとき)、仲介手数料などの領収書、登記事項証明書を用意する
- 3,000万円控除などの特例を使う場合は、特例ごとの添付書類をそろえる
- e-Taxで送信するか、税務署に郵送・持参する
- 税金がある場合は3月15日までに納付する
自宅を売ったときの申告の手順は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順、夫婦などの共有名義で売った場合は共有名義の不動産を売却したときにかかる税金と確定申告の書き方で詳しく解説しています。
売った翌年の住民税・国民健康保険料への影響
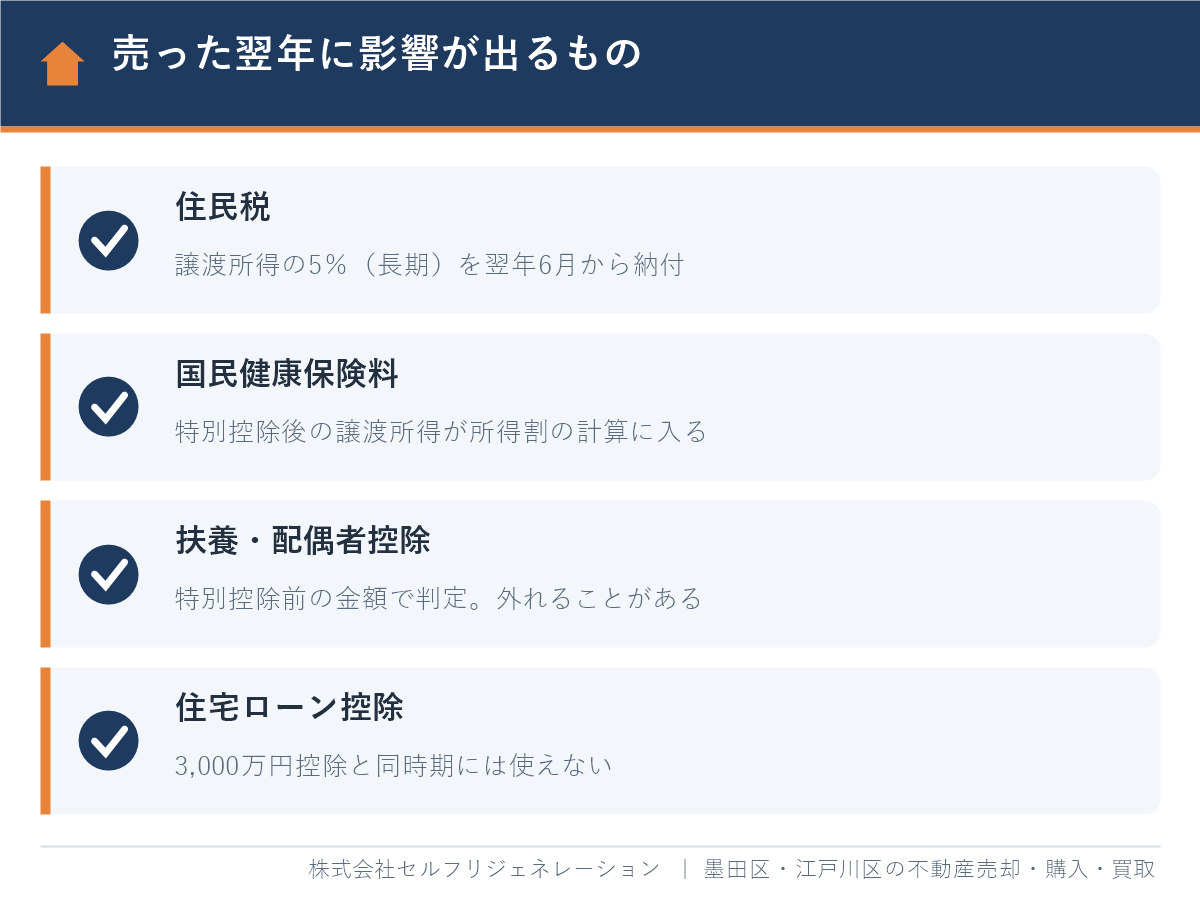
不動産を売った翌年は、住民税に加えて、江戸川区の国民健康保険料が上がることがあります。所得税の申告だけで終わったと思っていると、6月ごろに届く通知で驚くことになるため、資金計画に入れておきましょう。
住民税
譲渡所得の住民税(長期5%・短期9%)は、売った翌年の1月1日に住んでいる区市町村に納めます。確定申告をすれば、区に別に申告する必要はありません。会社員は翌年6月からの給与天引きの額が増え、自営業や年金生活の方は納付書で納めます。
国民健康保険料
江戸川区によると、国民健康保険料の所得割の計算には、土地・建物を売った分離譲渡所得の「特別控除後の金額」が含まれます(令和8年度の計算方法)。3,000万円控除で譲渡所得が0円になれば保険料は上がりませんが、ケース2のように控除が使えない場合は大きく上がります。
| 令和8年度の料率(江戸川区) | 所得割 | 均等割(1人) | 年間の上限 |
|---|---|---|---|
| 医療分 | 7.83% | 48,900円 | 67万円 |
| 支援分 | 2.84% | 17,400円 | 26万円 |
| 介護分(40〜64歳) | 2.45% | 17,400円 | 17万円 |
| 子ども分 | 0.27% | 1,870円 | 3万円 |
たとえば国保に1人で加入している60歳の方(ほかの所得200万円)を令和8年度の料率で試算すると、売却がなければ年約30万円ですが、ケース2の譲渡所得約1,561万円が加わると、各区分が上限に達して年113万円になります(仮定の試算)。翌年度の料率は区が毎年決めるため、実際の金額は区の保険料の通知で確認してください。
扶養・配偶者控除
配偶者控除や扶養控除の判定に使う合計所得金額は、分離課税の譲渡所得を「特別控除前」の金額で見ます(国税庁)。3,000万円控除で税金が0円でも、扶養から外れる場合がある点に注意してください。
税金で損しないための注意点と判断の流れ
売却の税金で損をする原因の多くは、特例の期限切れ、書類の紛失、申告忘れの3つです。売り出す前に、次の順番で確認しておくと安心です。
- 自宅か、住まなくなった家か:住まなくなった年から、3,000万円控除の期限(3年を経過する日の属する年の12月31日)を確認する
- 所有期間:売る予定の年の1月1日時点で5年超・10年超になるかを確認する。年をまたぐだけで税率が下がる場合がある
- 取得費の書類:売買契約書などを探し、無ければ5%で計算した場合の税金を把握する
- 相続した不動産:相続空き家の特例と取得費加算のどちらが有利か、期限とあわせて比べる
- 翌年の負担:住民税・国保料・扶養への影響を資金計画に入れる
期限が迫っている場合は、仲介で売り出すより当社が直接買い取る方が、決済日を確実に決められます。買取の流れと手取りの比べ方は江戸川区の不動産買取ガイドや買取サービスのページで紹介しています。相続した空き家の特例は江戸川区の空き家売却ガイド|3,000万円控除・区の窓口・売り方比較もあわせてご覧ください。
当社に相談した場合の進め方
当社では、税金の申告そのものではなく、「いくらで売れそうか」「いつ売れば税金が少ないか」を、査定とあわせて整理するお手伝いをしています。
- 売却の目的と、住んでいた期間・住まなくなった時期・相続の時期をお聞きする(無料)
- 査定額をもとに、特例を使える場合と使えない場合の手取りの目安を並べる
- 取得費の書類が無い場合は、登記簿や当時の資料から手がかりを一緒に探す
- 特例の判定や申告書の作成は、顧問税理士の無料相談をご案内する
- 期限に合わせて、仲介で売るか当社が買い取るかを決め、決済日を調整する
江戸川区の不動産のまとめガイド
江戸川区で不動産売却と税金を相談するならセルフリジェネレーション|Googleクチコミ★4.9(瑞江店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
口コミでは、相続した家の売却で複数の選択肢のメリット・デメリットを説明したことや、価格設定と進捗報告の細やかさを評価いただいています。税金のように売り方で結果が変わるテーマこそ、選択肢を並べて比べることが大切です。
- 「相続した家を売るにあたり、様々なケースのメリットデメリットを教えていただき」(Googleクチコミより一部抜粋)
当社には業界経験10年以上のスタッフのみが在籍し、顧問弁護士・税理士・FPによる無料相談もご案内しています。売却も買取も対応できるため、特例の期限に間に合わせたい場合も最適な売り方をご提案できます。瑞江店(江戸川区谷河内)へのご来店のほか、LINEやオンラインでの相談も可能です。まずは無料査定や無料相談をご利用ください。売却の進め方は売却サービスのページでもご紹介しています。
よくある質問
江戸川区で家を売ると税金はいくらかかりますか?
譲渡所得(売った金額-取得費-譲渡費用-特別控除)に、所有5年超なら20.315%、5年以下なら39.63%を掛けた金額です。自宅で3,000万円控除を使えれば、0円になることも多くあります。
自宅を売って税金が0円でも確定申告は必要ですか?
3,000万円控除などの特例を使う場合は、税金が0円でも確定申告が必要です。売った翌年の2月16日から3月15日までに、譲渡所得の内訳書を付けて申告します。
江戸川区で不動産売却の確定申告をする税務署はどこですか?
申告するときの住所を管轄する税務署です。瑞江・小岩・篠崎・一之江・平井などは江戸川北税務署(平井1丁目)、葛西・西葛西・船堀・清新町などは江戸川南税務署(清新町2丁目)です。
買ったときの金額が分からない土地の税金はどうなりますか?
売った金額の5%を取得費として計算できます。ただし譲渡所得が大きくなり税金が高くなりやすいため、売買契約書やローンの書類など、実際の金額が分かる資料を先に探すことをおすすめします。
不動産を売ると翌年の国民健康保険料は上がりますか?
特別控除後の譲渡所得が残ると上がります。江戸川区の国保料は土地・建物の譲渡所得(特別控除後)も所得割の計算に入れるため、3,000万円控除を使えない売却では上限額に達することもあります。
住まなくなった家でも3,000万円控除は使えますか?
住まなくなってから3年を経過する日の属する年の12月31日までに売れば使えます。たとえば2024年に住み替えた家は2027年12月31日までの売却が対象です。
まとめ
江戸川区で不動産を売ったときの税金は、譲渡所得に所有期間に応じた税率を掛けて計算します。自宅なら3,000万円控除と10年超の軽減税率で税金を大きく減らせますが、住まなくなってから時間がたった家や、取得費が分からない相続した土地は、数百万円の税金と翌年の国保料の増加が重なることがあります。
確定申告は、瑞江・小岩・篠崎などが江戸川北税務署、葛西・船堀などが江戸川南税務署です。特例の期限と取得費の書類を早めに確認し、売る時期と売り方を決めましょう。迷ったときは、査定とあわせてお気軽に当社へご相談ください。
参考:国税庁 No.3208 長期譲渡所得の税額の計算/国税庁 No.3302 マイホームを売ったときの特例/国税庁 No.3305 マイホームを売ったときの軽減税率の特例/国税庁 No.3258 取得費が分からないとき/国税庁 No.7108 不動産の譲渡契約書の印紙税の軽減/国税庁 税務署の管轄(東京都江戸川区)/江戸川区 国民健康保険料の決まり方/国土交通省 不動産情報ライブラリ
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月27日
江戸川区の不動産売却・税金のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階