「京島で中古の戸建てを買いたいけれど、固定資産税は毎年いくらかかるのだろう」「錦糸町のマンションと押上の戸建てでは、どちらの税金が高いのか」「相続した実家を解体すると税金が上がると聞いたが、本当に6倍になるのか」。墨田区で家を買う方・持っている方・売ろうとしている方から、固定資産税についてよくご相談をいただきます。
固定資産税は、毎年1月1日に土地や建物を持っている人にかかる税金です。東京23区では区ではなく東京都が課税し、墨田区の物件は墨田都税事務所が担当します。この記事では、墨田区の戸建て・マンションの固定資産税がいくらになるかを、計算例と地価公示のデータで具体的に示します。
- 墨田区の戸建て・マンションの固定資産税・都市計画税の年額の目安(計算例)
- 町名別の地価公示から見た、土地の税額の違い
- 新築住宅の減額(2026年度の延長と40㎡への緩和)と、不燃化特区の減免
- 課税明細書の見方と、墨田都税事務所での確認方法
- 売買するときの固定資産税の精算と、更地にした場合の税額
結論から言うと、仮定の計算例では、墨田区の中古戸建て(土地60㎡)で年約16万円、中古マンション(70㎡)で年約20万円が目安です。ただし、建物の新しさや土地の場所で大きく変わるため、正確な額は課税明細書で確認しましょう。
この記事の結論
- 墨田区の固定資産税・都市計画税は、仮定の計算例で中古戸建て(土地60㎡・築25年)が年約15.9万円、中古マンション(70㎡・築15年)が年約19.8万円。
- 税率は固定資産税1.4%・都市計画税0.3%。住宅の土地は200㎡まで課税標準が1/6(都市計画税は1/3で、23区はさらに1/2に軽減)になる。
- 新築住宅は建物の固定資産税が1/2に。戸建ては3年度分、マンションや3階建以上の耐火・準耐火建築物は5年度分(2026年4月から5年間延長)。
- 京島周辺・鐘ヶ淵周辺などの不燃化特区で耐火・準耐火の住宅に建て替えると、建物の固定資産税・都市計画税が5年度分、全額減免される(要申請)。
- 家を解体して更地にすると、23区の軽減を入れても土地の税額はおおむね3〜4倍。問い合わせ先は墨田区役所ではなく墨田都税事務所(業平1-7-4)。
墨田区の固定資産税はいくら?戸建て・マンションの目安
仮定の計算例では、墨田区の中古戸建てで年約15.9万円、中古マンションで年約19.8万円、新築戸建て(減額期間中)で年約17.7万円です。いずれも固定資産税と都市計画税の合計で、条件をそろえて計算した目安です。
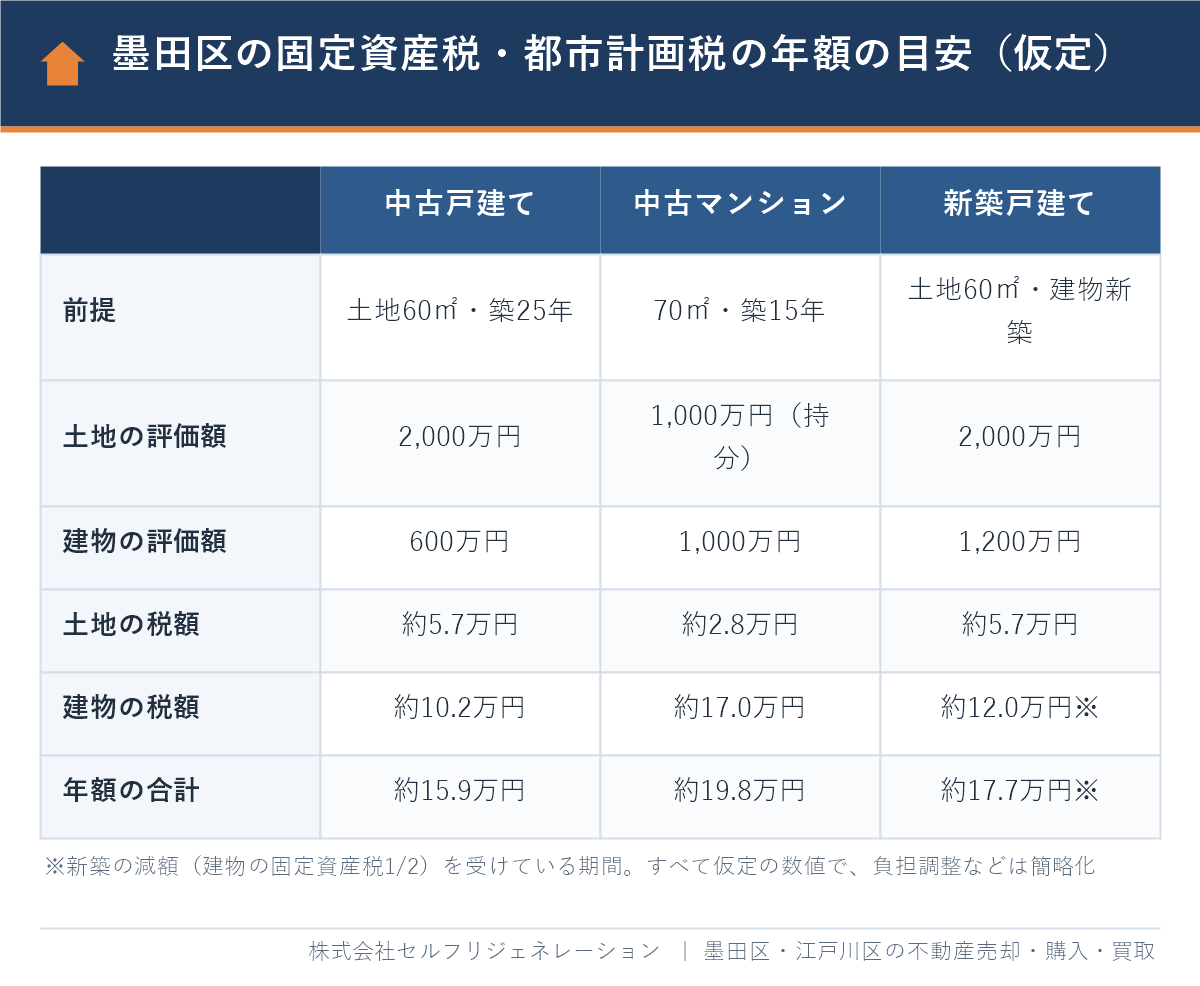
| 物件(仮定) | 土地の評価額 | 建物の評価額 | 年額の合計 |
|---|---|---|---|
| 中古戸建て(京島・土地60㎡・木造築25年) | 2,000万円 | 600万円 | 約15.9万円 |
| 中古マンション(亀沢・70㎡・RC築15年) | 1,000万円(敷地の持分) | 1,000万円 | 約19.8万円 |
| 新築戸建て(京島・土地60㎡・新築減額の期間中) | 2,000万円 | 1,200万円 | 約17.7万円 |
| 同じ新築戸建て(減額の終了後) | 2,000万円 | 1,200万円 | 約26.1万円 |
※すべて仮定の数値です。土地は住宅用地の特例を受け、負担水準が100%(本則どおり課税)とした場合の概算で、負担調整や都の条例減額は省いています。実際の税額は物件ごとの課税明細書で確認してください。
マンションは土地の持分が小さいため、税額の多くを建物分が占めます。一方、戸建ては建物が古くなるほど建物分の税額が下がり、土地分の割合が大きくなります。築年数の古い木造戸建てが多い京島・八広・立花では、土地の評価額が税額を左右すると考えてよいでしょう。
墨田区で家を探している段階の方は、物件価格だけでなく毎年の税金も含めて資金計画を立てると安心です。購入の全体の流れは墨田区の不動産購入ガイド|エリア選び・相場・流れと注意点で解説しています。
固定資産税・都市計画税の計算方法|税率と住宅用地の特例
固定資産税は「課税標準額×1.4%」、都市計画税は「課税標準額×0.3%」で計算します(東京都主税局、23区内)。課税標準額とは、評価額に特例や負担調整を反映した、税金を計算するもとになる金額のことです。
評価額(固定資産税評価額)とは、固定資産評価基準にもとづいて土地・家屋ごとに決められる価格のことです。土地の評価額は、地価公示価格のおおむね7割を目安に決められています。評価額は3年に1度見直され(評価替え)、令和6年度が基準年度、令和7年度・令和8年度は原則として据え置きです。
住宅用地の特例と23区の軽減
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 | 23区の追加の軽減 |
|---|---|---|---|
| 小規模住宅用地(1戸あたり200㎡まで) | 評価額×1/6 | 評価額×1/3 | 都市計画税額を1/2に軽減 |
| 一般住宅用地(200㎡を超える部分) | 評価額×1/3 | 評価額×2/3 | — |
| 非住宅用地(更地・駐車場など) | 評価額の70%が上限 | 同左 | 上限を65%に引き下げ |
出典:東京都主税局「固定資産税・都市計画税(土地・家屋)」(令和8年度)。小規模住宅用地の都市計画税の1/2軽減と、商業地等の負担水準の上限65%は、23区独自の措置で令和8年度も継続しています。また、令和6〜8年度は、税額が前年度の1.1倍を超える部分を減額する都独自の条例減額もあります。
墨田区の戸建ての敷地は多くが200㎡以下なので、ほとんどが小規模住宅用地にあたります。マンションも、敷地全体を戸数で割ると1戸あたり200㎡以下になるのが普通で、同じく小規模住宅用地として計算されます。
計算例:京島の中古戸建て(仮定)
| 項目 | 計算 | 税額 |
|---|---|---|
| 土地の固定資産税 | 2,000万円×1/6×1.4% | 約46,700円 |
| 土地の都市計画税 | 2,000万円×1/3×0.3%×1/2 | 10,000円 |
| 建物の固定資産税 | 600万円×1.4% | 84,000円 |
| 建物の都市計画税 | 600万円×0.3% | 18,000円 |
| 合計 | — | 約158,700円 |
土地の評価額2,000万円は、京島2丁目の地価公示(47.6万円/㎡)の7割に60㎡をかけた約2,000万円を仮定したものです。建物の評価額は、構造・広さ・築年数で変わるため仮の数字にしています。なお、課税標準額の合計が土地30万円未満・家屋20万円未満の場合は免税点未満として課税されませんが、墨田区の一般的な住宅ではまず該当しません。
町名で土地の税額はどれだけ違う?墨田区の地価公示で比較
同じ60㎡の土地でも、墨田区内の住宅地では町名によって土地の税額に2倍以上の差が出ます。2026年の地価公示では、墨田区の住宅地11地点の価格は1㎡あたり40.7万円(八広4丁目)から91.5万円(千歳1丁目)まで開きがあります。
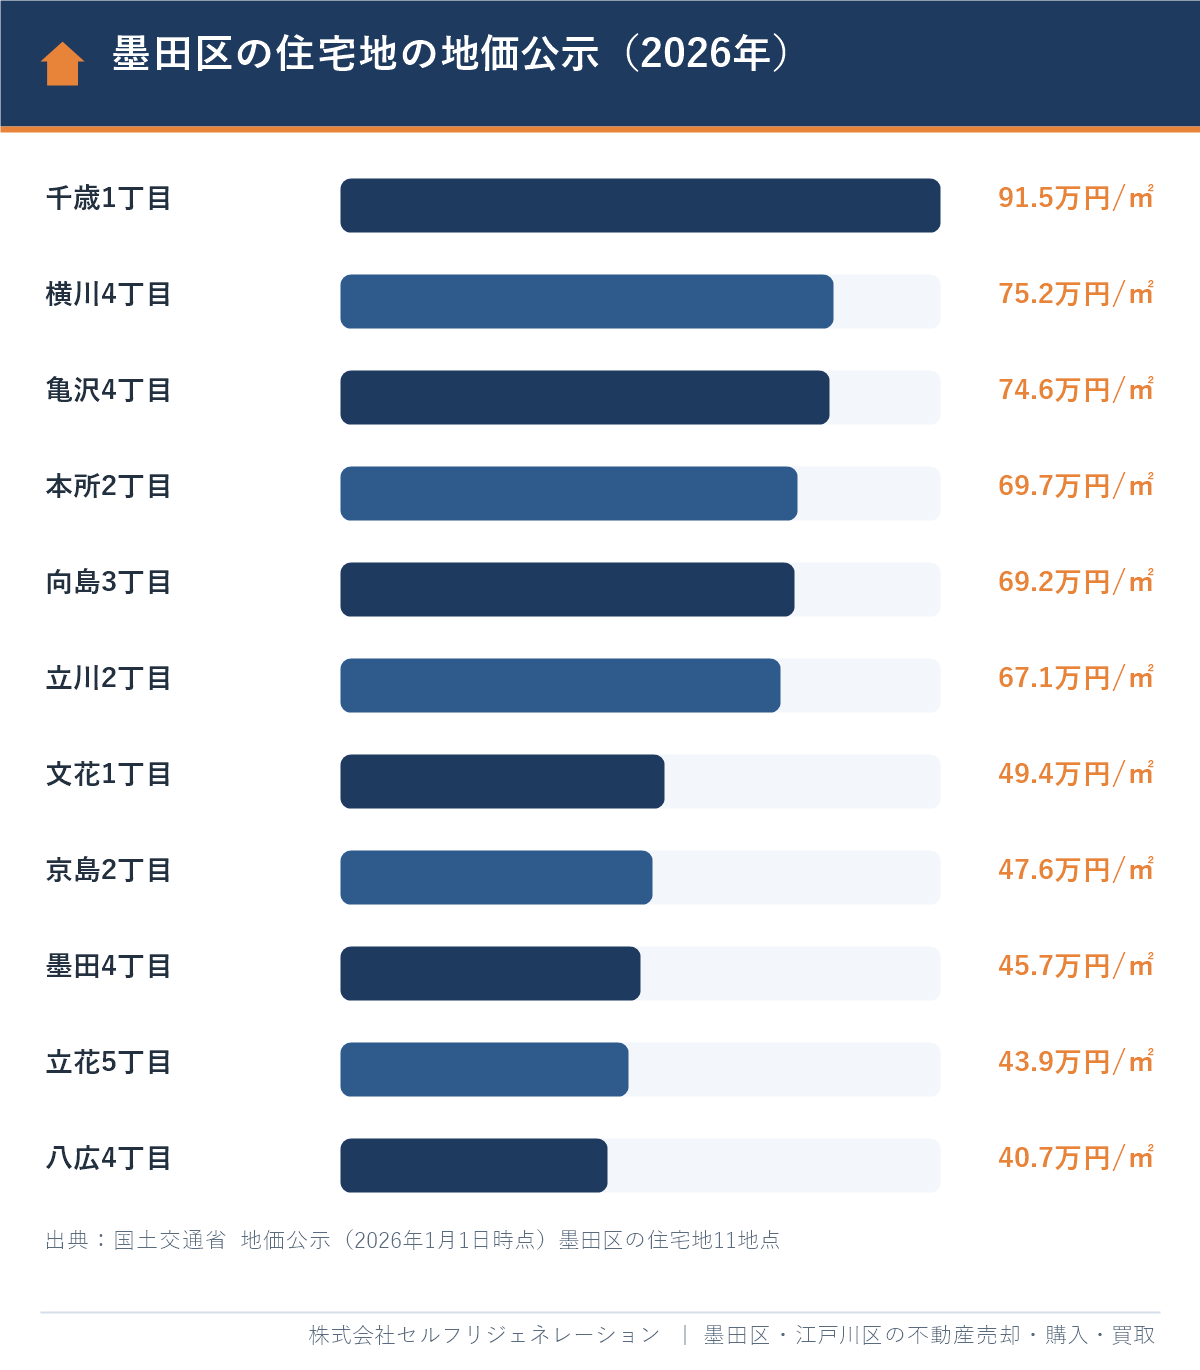
| 地点(最寄駅) | 地価公示(円/㎡) | 60㎡の土地の年税額の目安 |
|---|---|---|
| 千歳1丁目(森下) | 915,000 | 約10.9万円 |
| 横川4丁目(押上) | 752,000 | 約8.9万円 |
| 亀沢4丁目(錦糸町) | 746,000 | 約8.9万円 |
| 本所2丁目(本所吾妻橋) | 697,000 | 約8.3万円 |
| 向島3丁目(とうきょうスカイツリー) | 692,000 | 約8.2万円 |
| 立川2丁目(森下) | 671,000 | 約8.0万円 |
| 文花1丁目(押上) | 494,000 | 約5.9万円 |
| 京島2丁目(京成曳舟) | 476,000 | 約5.7万円 |
| 墨田4丁目(鐘ケ淵) | 457,000 | 約5.4万円 |
| 立花5丁目(小村井) | 439,000 | 約5.2万円 |
| 八広4丁目(八広) | 407,000 | 約4.8万円 |
出典:国土交通省 地価公示(2026年1月1日時点)の墨田区の住宅地。税額は「地価公示×7割×60㎡」を評価額と仮定し、小規模住宅用地の特例と23区の都市計画税の軽減を入れた土地分だけの概算です(建物分は含みません)。
注意したいのは、今の評価額は令和6年度の評価替え(令和5年1月1日時点の地価がもと)で決まっている点です。その後に地価が上がったため、実際の評価額は上の表の仮定より低いことが多く、表の税額は高めの目安と考えてください。次の評価替えは2027年度(令和9年度)で、地価の上昇が反映されると、土地の税額が上がる可能性があります。
土地の評価のしくみは、相続税で使う路線価とも関係があります。路線価図の読み方は墨田区の路線価と相続税|路線価図の読み方と借地・底地の評価で解説しています。
新築住宅の固定資産税の減額|2026年度から5年間延長
新築住宅は、新たに課税される年度から一定期間、建物の固定資産税が1/2に減額されます。戸建ては3年度分、3階建以上の耐火建築物・準耐火建築物(マンションなど)は5年度分で、居住部分の床面積120㎡相当分までが対象です(東京都主税局)。
国土交通省の「令和8年度国土交通省税制改正概要」によると、この減額措置は2026年4月1日から2031年3月31日までの5年間延長されました。あわせて、対象となる住宅の床面積の下限が原則40㎡(改正前は50㎡)に緩和され、一定のハザードエリア内の住宅は対象外になります。錦糸町・両国のコンパクトな新築マンションでも、40㎡以上なら対象になり得ます。
| 住宅の種類 | 減額の期間 | 減額の内容 |
|---|---|---|
| 一般の新築戸建て | 3年度分 | 建物の固定資産税×1/2(120㎡相当分まで) |
| 3階建以上の耐火・準耐火建築物(マンションなど) | 5年度分 | 同上 |
| 認定長期優良住宅(戸建て) | 5年度分 | 同上 |
| 認定長期優良住宅(3階建以上の耐火・準耐火) | 7年度分 | 同上 |
出典:東京都主税局(令和8年度)、国土交通省「令和8年度国土交通省税制改正概要」。都市計画税と土地の税額は減額されません。
墨田区で特に知っておきたいのは、狭い土地に建てる3階建ての戸建てです。区北部では「新たな防火規制」により準耐火建築物以上が求められる地域が多く、3階建以上の準耐火建築物にあたれば、戸建てでも5年度分の対象になる可能性があります。対象になるかは建物の構造で決まるため、建売住宅を買う場合は売主に確認し、最終的には墨田都税事務所の判断になります。
注意点は、減額が終わった年度から建物の税額が上がることです。計算例の新築戸建てでは、年約17.7万円から約26.1万円に、約8.4万円増えます。新築戸建ての購入予算は墨田区の戸建て購入|新築・中古の価格と買う前の確認点もあわせてご覧ください。
タワーマンションは階が高いほど税額が高くなる
高さ60mを超える居住用の超高層マンションのうち、2018年度以降に新たに課税されるものは、高い階ほど税額が高くなるように建物分の税額を按分します(2017年度の税制改正)。錦糸町・押上周辺のタワーマンションを比べるときは、同じ広さでも階によって固定資産税が違うことを知っておきましょう。
墨田区の不燃化特区の減免|建て替え・除却で税金が軽くなる
墨田区の不燃化特区(京島周辺地区・鐘ヶ淵周辺地区など)で老朽建築物を耐火・準耐火の住宅に建て替えると、建物の固定資産税・都市計画税が5年度分、全額減免されます。不燃化特区とは、木造住宅が密集した地域の燃えにくいまちづくりを、東京都と区が重点的に支援する区域のことです。
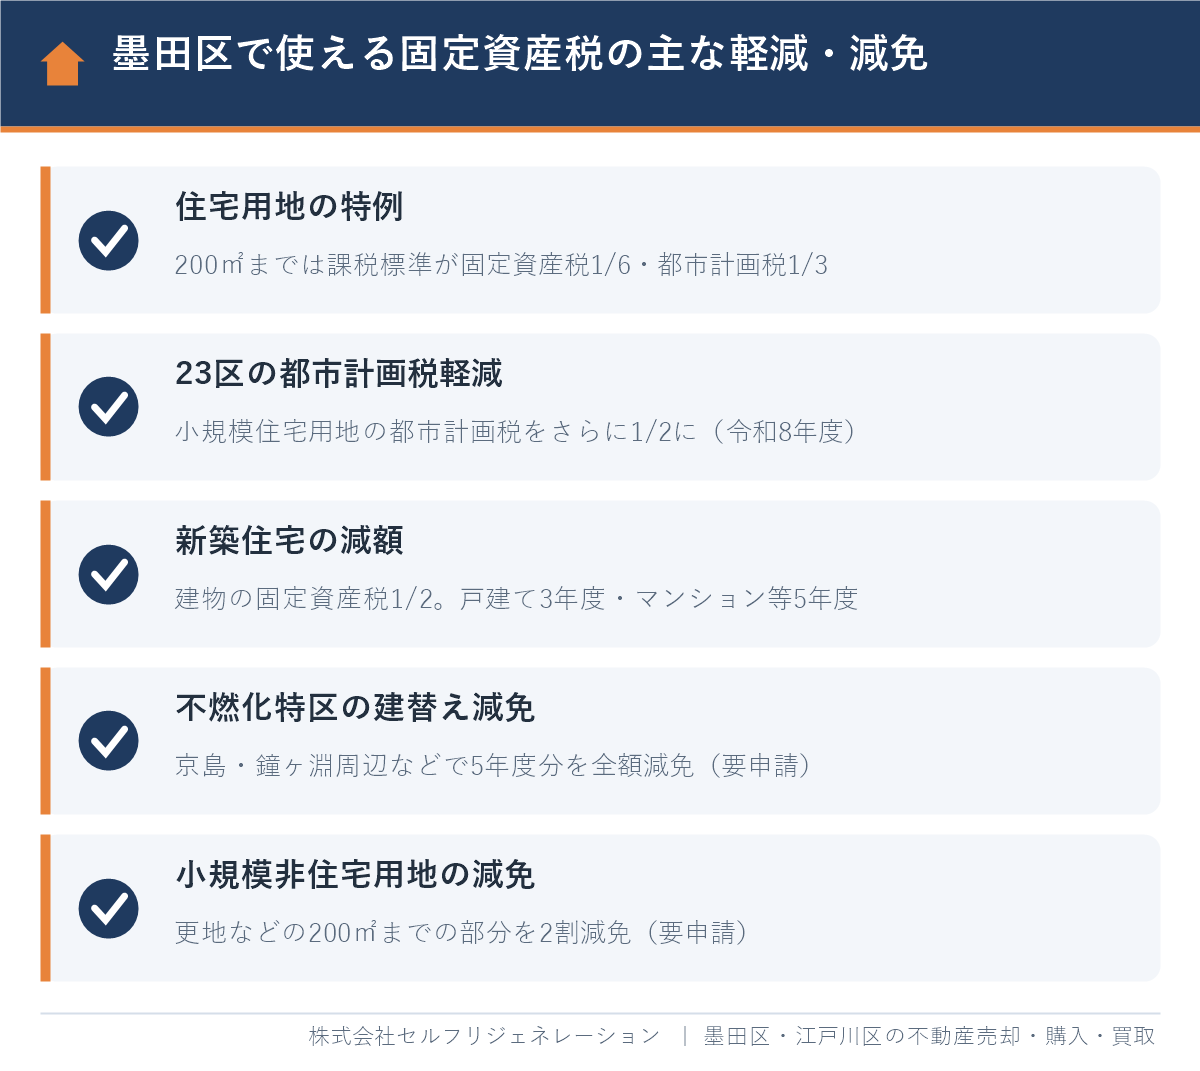
東京都主税局の「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税及び都市計画税の減免要綱」(最終改正 令和8年3月26日)の主な要件は、次のとおりです。
- 不燃化特区内の老朽建築物(または区の無接道敷地の解消のための助成の対象となった家屋)を取り壊し、代わりに特区内で住宅を新築すること
- 新築が、特区の指定日から2031年3月31日(令和13年3月31日)までであること
- 耐火建築物等または準耐火建築物等であること
- 新築の翌年1月1日時点で、取り壊した家屋の所有者と同じ人が所有していること
- 減免の割合は10割、期間は新たに課税される年度から5年度分。申請が必要
また、不燃化特区では、老朽住宅を取り壊した後の更地について、区の証明を受けると土地の税額が小規模住宅用地並みに8割減免される制度もあります(最長5年度分。所有者が変わると終了)。墨田区の不燃化特区の対象地区と助成金は墨田区の不燃化特区|京島・鐘ヶ淵の助成金と税の減免・売却の判断で詳しく解説しています。
実務では、減免を受けるために「建て替える前の所有者が新築の家を持ち続けること」が条件になる点に注意が必要です。親の古家を子が相続する前に建て替えるのか、相続後に建て替えるのかで要件の満たし方が変わるため、計画の段階で墨田都税事務所に確認しましょう。
家を解体して更地にすると固定資産税はどうなる?
1月1日時点で住宅が建っていないと住宅用地の特例が外れ、土地の固定資産税・都市計画税は上がります。ただし、東京23区では負担水準の上限65%などの軽減があるため、6倍にはならず、計算例ではおおむね3〜4倍です。
| 状態(京島・土地評価額2,000万円の仮定) | 計算 | 土地の年税額 |
|---|---|---|
| 住宅が建っている | 2,000万円×1/6×1.4%+2,000万円×1/3×0.3%×1/2 | 約5.7万円 |
| 更地(23区の65%上限) | 2,000万円×65%×(1.4%+0.3%) | 約22.1万円(約3.9倍) |
| 更地(小規模非住宅用地の2割減免も適用) | 上の税額×0.8 | 約17.7万円(約3.1倍) |
※仮定の数値による概算です。小規模非住宅用地の減免は、一定の要件を満たす200㎡までの部分が対象で、申請が必要です。
相続した実家を売る前に解体するかどうかは、税額だけでなく、売れるまでの期間や解体費用もあわせて判断します。年をまたいで売れ残ると更地の税額がかかるため、解体は売買契約の見通しが立ってからにするのが基本です。判断の仕方は墨田区の土地は古家付きか更地か|解体の判断と手取り比較をご覧ください。空き家を放置した場合の税金については空き家の固定資産税は6倍になる?勧告で上がる仕組みと計算例で解説しています。
課税明細書の見方と、墨田都税事務所での確認方法
自分の家の固定資産税は、毎年6月に届く納税通知書に同封の「課税明細書」で確認できます。23区では納税通知書を毎年6月1日(土日の場合は翌開庁日)に発送しており、令和8年度分は2026年6月1日(月)に発送されました(東京都主税局)。
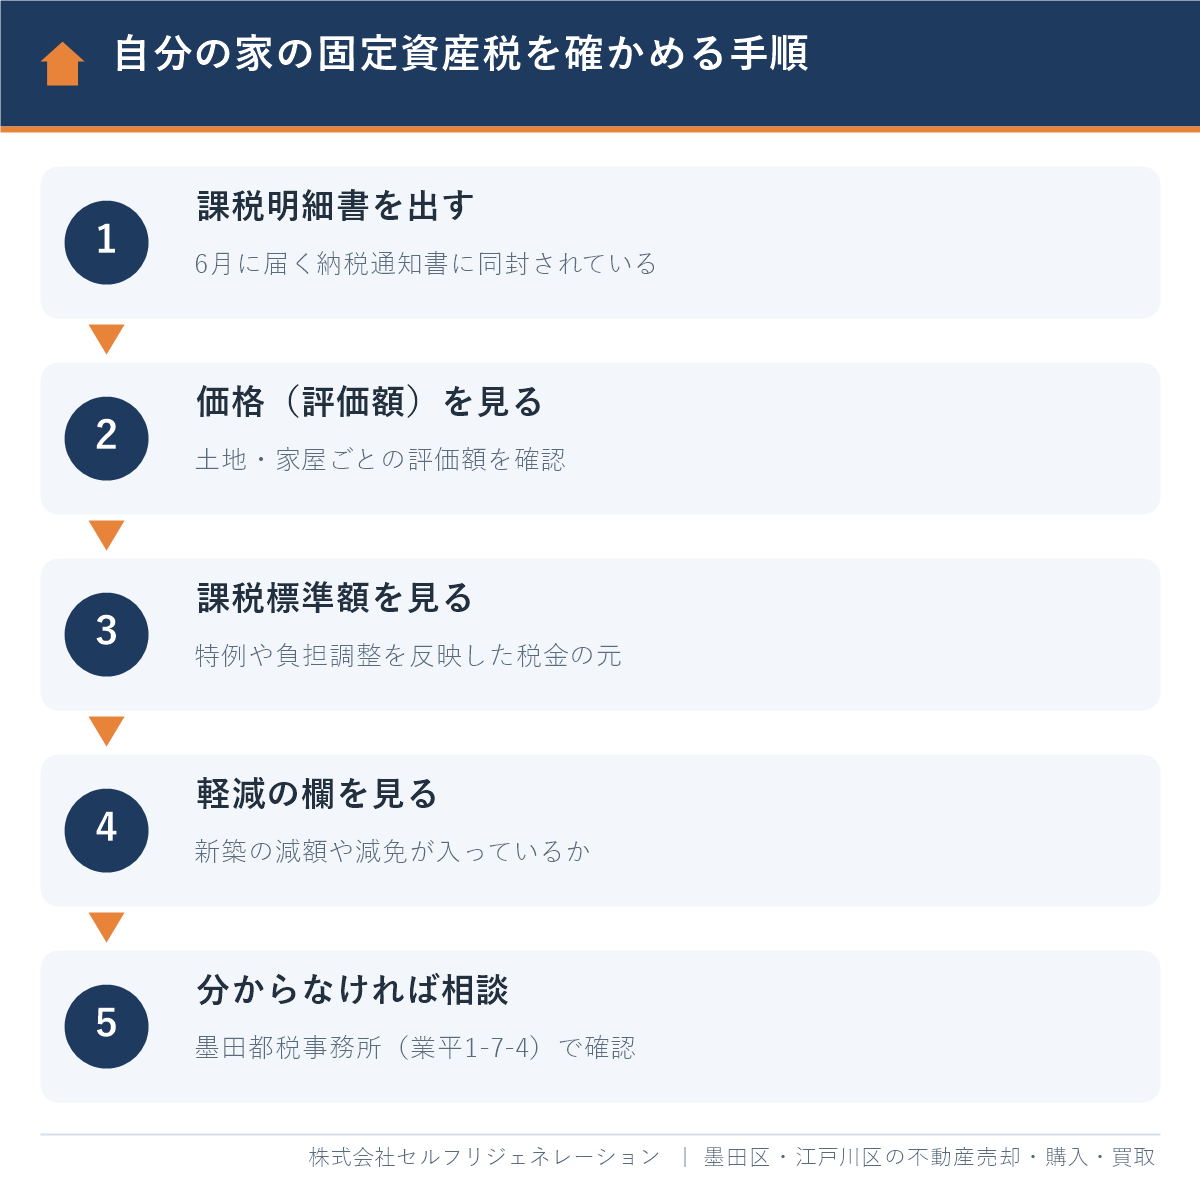
- 課税明細書を出す:1月1日時点で課税されている土地・家屋が、1件ずつ記載されています。資産が7件以上ある場合は別送です。
- 価格(評価額)を見る:土地・家屋ごとの評価額です。売買のときの登録免許税の計算にも、この価格を使います。
- 課税標準額を見る:住宅用地の特例や負担調整を反映した金額で、これに税率をかけて税額が決まります。
- 軽減・減免の欄を見る:新築住宅の減額や都の条例減額が入っているかを確認します。
- 分からなければ相談する:墨田都税事務所に、課税明細書を手元に置いて問い合わせます。
課税明細書と納税通知書は再発行できません。なくした場合や内容をもう一度確認したい場合は、墨田都税事務所で名寄帳の写しを交付・閲覧できます(1件300円)。不動産の登記では、評価証明書の代わりに課税明細書の写しを添付して申請することもできます(東京都主税局)。
| 窓口 | 内容 | 連絡先 |
|---|---|---|
| 墨田都税事務所(固定資産税 課税計算) | 税額の計算、課税明細書の内容 | 墨田区業平1-7-4/03-3625-5066 |
| 同(土地の評価) | 土地の評価額 | 03-3625-5069 |
| 同(家屋の評価) | 家屋の評価額、新築家屋の評価 | 03-3625-5068 |
| 東京都固定資産評価審査委員会 | 評価額に不服がある場合の審査の申出 | 納税通知書を受け取った日後3か月以内 |
出典:東京都主税局「墨田都税事務所」「固定資産税・都市計画税(土地・家屋)」(2026年10月確認)。墨田都税事務所は、本所税務署(業平1丁目)の近くにあり、とうきょうスカイツリー駅・押上駅から歩ける場所です。納期は6月・9月・12月・2月の年4回で、口座振替やスマートフォン決済アプリなどでも納付できます。
売買するときの固定資産税の精算と注意点
固定資産税は1月1日時点の所有者に1年分が課税されるため、年の途中で売買したときは、売主と買主で日割りして精算するのが一般的です。精算の起算日は法律で決まっておらず、売買契約で決めます。首都圏では1月1日を起算日とする例が多く見られます。
精算額の計算例(仮定)
年税額15.9万円の京島の戸建てを、2026年7月1日に引き渡したとします。1月1日起算なら、7月1日〜12月31日の184日分が買主の負担で、15.9万円×184/365=約8.0万円を買主が売主に支払います。納税通知書は1年分が売主に届くため、売主はこの精算金を受け取ったうえで、年度の残りの分を納めます。
売主側の注意点は次の3つです。
- 売る年の1月1日に所有していれば、その年度の納税義務者は売主:12月に引き渡しても、翌年の分は買主に通知されます。年末の引き渡しかどうかで、翌年度の通知先が変わります。
- 精算金は売却代金の一部として扱われる:譲渡所得の計算では、買主から受け取る精算金を売却価格に含めます。
- 相続した家の名義を変えていない:亡くなった方の名義のままでも、相続人に納税の義務があります。2024年4月から相続登記は義務になり、3年以内に登記しないと10万円以下の過料の対象になります。
買主側は、引き渡し後の最初の年は精算金と、翌年度からの税額の両方を資金計画に入れておきましょう。現金で購入する場合の諸費用の考え方は墨田区で不動産を現金購入|諸費用・流れと現金で買う注意点で解説しています。墨田区の家を売るときの費用の全体は墨田区で家・マンションを売る完全ガイド|相場・流れ・費用にまとめています。
固定資産税で損をしないための判断の流れ
固定資産税で損をしやすいのは、減額や減免の申請漏れと、解体や引き渡しの時期の判断ミスです。次の順番で確認しておくと安心です。
- 課税明細書で評価額と課税標準額を確認する:住宅が建っているのに住宅用地として課税されていない場合は、墨田都税事務所に相談します(住宅用地の申告期限は、申告事由が生じた年の翌年1月31日まで)。
- 新築・建て替えなら減額の期間を確認する:3年度分か5年度分か、終了後にいくら上がるかを把握します。
- 不燃化特区の中かを確認する:京島周辺・鐘ヶ淵周辺などで建て替えや除却を考えているなら、減免の要件を計画前に確認します。
- 解体は1月1日をまたぐかで判断する:年内に解体して翌年1月1日に更地だと、その年度の土地の税額が上がります。
- 売る予定があるなら引き渡し時期と精算方法を決める:起算日と精算額を、売買契約書で確認します。
固定資産税の負担が重く、使っていない実家や空き家を手放したい場合は、仲介で売るほかに、当社が直接買い取る方法もあります。買取なら、年末までに引き渡して翌年度の課税を避ける、といった日程の調整がしやすくなります。墨田区の買取の流れは墨田区の不動産買取ガイド|相場・流れ・仲介との違い、当社の買取サービスのページをご覧ください。
墨田区で固定資産税と売却・購入を相談するならセルフリジェネレーション|Googleクチコミ★4.8(本店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
口コミでは、相続した家の売却で選択肢ごとの違いを説明したことや、価格設定・進捗報告のこまめさを評価いただいています。固定資産税も、解体するか・いつ引き渡すか・建て替えるかで変わる「選択肢ごとの違い」の一つです。
- 「様々なケースのメリットデメリットを教えていただき」(Googleクチコミより一部抜粋)
当社には業界経験10年以上のスタッフのみが在籍し、顧問弁護士・税理士・FPによる無料相談もご案内しています。売却も買取も対応できるため、固定資産税の負担や特例の期限に合わせた売り方をご提案できます。本店(押上1丁目)は墨田都税事務所から近く、錦糸町オフィスも区内にあります。LINEやオンラインでの相談も可能です。まずは無料査定や無料相談をご利用ください。購入のご相談は住宅購入相談から承ります。
よくある質問
墨田区の戸建ての固定資産税はいくらくらいですか?
土地60㎡・評価額2,000万円、建物の評価額600万円という仮定では、固定資産税と都市計画税の合計で年約15.9万円です。土地の場所や建物の新しさで大きく変わるため、正確な額は課税明細書で確認してください。
墨田区のマンションの固定資産税はいくらですか?
70㎡・築15年程度で、土地の持分の評価額1,000万円・建物の評価額1,000万円という仮定では、年約19.8万円です。マンションは土地の持分が小さいため、税額の多くを建物分が占めます。
墨田区の固定資産税はどこに問い合わせればいいですか?
東京23区では固定資産税・都市計画税は東京都が課税するため、墨田区役所ではなく墨田都税事務所(墨田区業平1-7-4)に問い合わせます。税額の計算の問い合わせ先は03-3625-5066です。
新築住宅の固定資産税はいつまで安くなりますか?
新たに課税される年度から、戸建ては3年度分、マンションなど3階建以上の耐火・準耐火建築物は5年度分、建物の固定資産税が1/2になります。居住部分120㎡相当分までが対象で、この措置は2031年3月31日までの新築に延長されています。
家を解体して更地にすると固定資産税は何倍になりますか?
東京23区では負担水準の上限65%などの軽減があるため6倍にはならず、計算例ではおおむね3〜4倍です。1月1日時点で住宅が建っていないと、住宅用地の特例が外れるためです。
墨田区の不燃化特区で建て替えると固定資産税はどうなりますか?
京島周辺・鐘ヶ淵周辺などの不燃化特区で老朽建築物を耐火・準耐火の住宅に建て替えると、建物の固定資産税・都市計画税が5年度分、全額減免されます。2031年3月31日までの新築などの要件があり、墨田都税事務所への申請が必要です。
まとめ
墨田区の固定資産税・都市計画税は、仮定の計算例で中古戸建て(土地60㎡)が年約15.9万円、中古マンション(70㎡)が年約19.8万円です。税率は固定資産税1.4%・都市計画税0.3%で、住宅の土地は200㎡まで課税標準が1/6(都市計画税は1/3、23区はさらに1/2)になります。地価公示で見ると、千歳・横川・亀沢と、八広・立花・墨田では、同じ広さの土地でも税額に2倍以上の差があります。
新築住宅は建物の固定資産税が3年度分または5年度分1/2になり、2026年度の改正で2031年3月31日の新築まで延長、床面積の下限も40㎡に緩和されました。京島・鐘ヶ淵周辺などの不燃化特区では、建て替えで5年度分の全額減免もあります。正確な税額は課税明細書と墨田都税事務所で確認し、売却や解体の時期で迷ったら、当社の無料相談をご利用ください。
参考:東京都主税局 固定資産税・都市計画税(土地・家屋)/東京都主税局 墨田都税事務所/東京都主税局 課税明細書について/東京都主税局 不燃化特区の建替え住宅の減免要綱/国土交通省 令和8年度国土交通省税制改正概要/国土交通省 不動産情報ライブラリ(地価公示)
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月29日
墨田区の不動産と固定資産税のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階