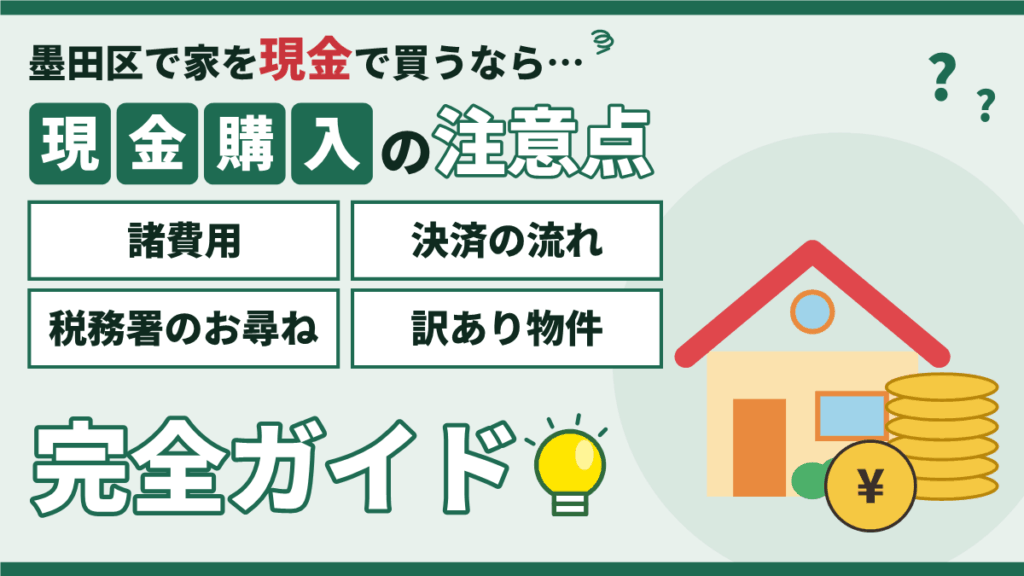
「退職金や相続したお金があるので、墨田区の中古マンションを現金で買いたい」「ローンを組まずに錦糸町や押上の物件を買えるか知りたい」。金利が上がってきたこともあり、住宅ローンを使わずに現金で不動産を買いたいというご相談が増えています。現金購入は手続きがシンプルな一方で、ローンの審査がない分、物件の確認や資金の管理を自分でしっかり行う必要があります。
この記事では、墨田区で不動産を現金で購入するときの流れ・諸費用・税金と注意点を、宅建業者の実務の視点で整理します。
- 現金購入とローン購入の違いと、現金で買うメリット・デメリット
- 墨田区の中古マンション・戸建ての価格の目安(2025年度の取引データ)
- 現金で買うときの諸費用の計算例と、かからない費用
- 税務署の「お尋ね」や親からの資金援助など、資金の出どころの注意点
- 再建築不可・借地・旧耐震など、ローンが使えない物件を現金で買うときの確認点
結論から言うと、現金購入は「ローン特約なしで早く確実に決済できる」ことが強みですが、手元資金を使い切らないこと、資金の出どころを説明できるようにしておくこと、ローンが使えない物件は売るときの出口まで考えることが大切です。
この記事の結論
- 現金購入ではローン事務手数料・保証料・抵当権設定登記がかからず、諸費用は物件価格の4%前後が目安(仮定の計算例)。
- ローン特約を付けないため、契約後に資金が用意できないと手付金を失うおそれがある。資金は契約前に確保する。
- 住宅ローン控除は借入金が対象のため、現金購入では使えない。登録免許税・不動産取得税の軽減は現金でも使える。
- 親からの援助は住宅取得等資金の非課税特例(2026年12月31日まで)の要件を確認。税務署からお尋ねが届くことがある。
- 墨田区の中古マンションは2025年度の中央値4,200万円。30㎡未満は2,600万円、1980年以前築は2,800万円。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区で不動産を現金購入するとは?ローン購入との違い
現金購入とは、住宅ローンなどの借入れをせず、預貯金などの自己資金だけで物件代金を支払って不動産を買うことです。墨田区では、退職金や相続で受け取った資金でのマンション購入、相続した実家を売った代金での住み替え、投資用のワンルームの購入などで、現金購入が選ばれています。
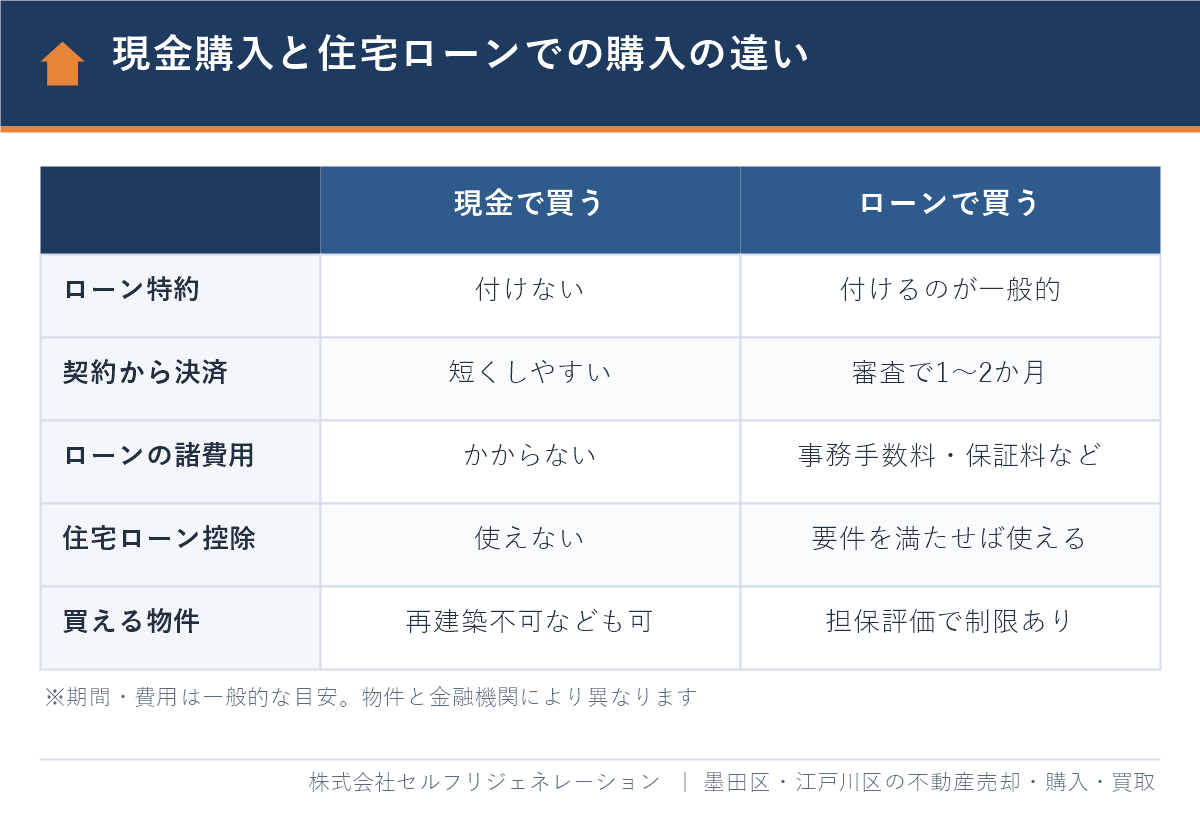
現金購入とローン購入のいちばんの違いは、金融機関の審査があるかどうかです。ローンを使う場合は、買主の返済能力と物件の担保価値の両方が審査されます。現金購入ではこの審査がないため、手続きが早く、ローンが使えない物件も買える一方で、物件の価値を第三者に確かめてもらう機会もなくなります。
| 比較項目 | 現金で買う | 住宅ローンで買う |
|---|---|---|
| ローン特約(融資が下りなければ白紙解約できる条項) | 付けない | 付けるのが一般的 |
| 契約から決済までの期間 | 売主と合意できれば短くできる | 本審査・金銭消費貸借契約で1〜2か月が目安 |
| ローンにかかる諸費用 | かからない | 事務手数料・保証料・抵当権設定登記など |
| 住宅ローン控除 | 使えない | 要件を満たせば使える |
| 買える物件 | 再建築不可・借地なども買える | 担保評価が出ない物件は難しい |
| 手元資金 | 大きく減る | 頭金・諸費用の分だけ減る |
墨田区で家を買うときの全体の流れやエリア選びは墨田区の不動産購入ガイド|エリア選び・相場・流れと注意点で解説しています。この記事では、現金で買う場合に絞って説明します。
現金購入のメリット・デメリット
現金購入のメリットは、ローンの金利や審査の負担がなく、売主に「確実に買える買主」として選ばれやすいことです。デメリットは、手元資金が大きく減ることと、住宅ローン控除などローン利用者向けの制度が使えないことです。
メリット
- 金利の負担がない:日本銀行は2026年9月に政策金利を1.25%程度に引き上げており、フラット35の2026年10月の最多金利は年3.83%です。借入れがなければ、金利の上昇を気にする必要がありません。
- 決済が早く確実:審査を待たずに決済できるため、早く売りたい売主(買い替え・相続で売る人など)に選ばれやすくなります。
- ローンの諸費用がかからない:事務手数料・保証料・抵当権設定の登記費用などが不要です。
- ローンが使えない物件も買える:再建築不可や借地権の物件など、担保評価が出にくい物件も選択肢になります。
- 団体信用生命保険の審査が不要:持病などでローンを組みにくい方も購入できます。
デメリット
- 手元資金が減る:修繕・病気・失業などに備える資金が少なくなります。
- 住宅ローン控除が使えない:住宅ローン控除とは、住宅ローンの年末残高の0.7%を所得税などから差し引く制度のことで、借入れがないと対象になりません。
- 第三者のチェックが入らない:金融機関の担保評価がない分、価格や物件の問題に自分で気づく必要があります。
- 資金の出どころを聞かれることがある:高額の現金購入では、税務署から購入資金について確認の文書が届くことがあります。
なお、住宅ローン控除の年間の控除額は「年末残高×0.7%」で、例えば年末残高が3,000万円なら最大21万円です(借入限度額や所得の要件の範囲内の場合)。控除期間中の合計が大きくなる方は、「手元資金を残してローンを使い、控除を受ける」という選択肢と比べてから決めるとよいでしょう。
墨田区の不動産価格の目安|現金で買える物件はいくらから?
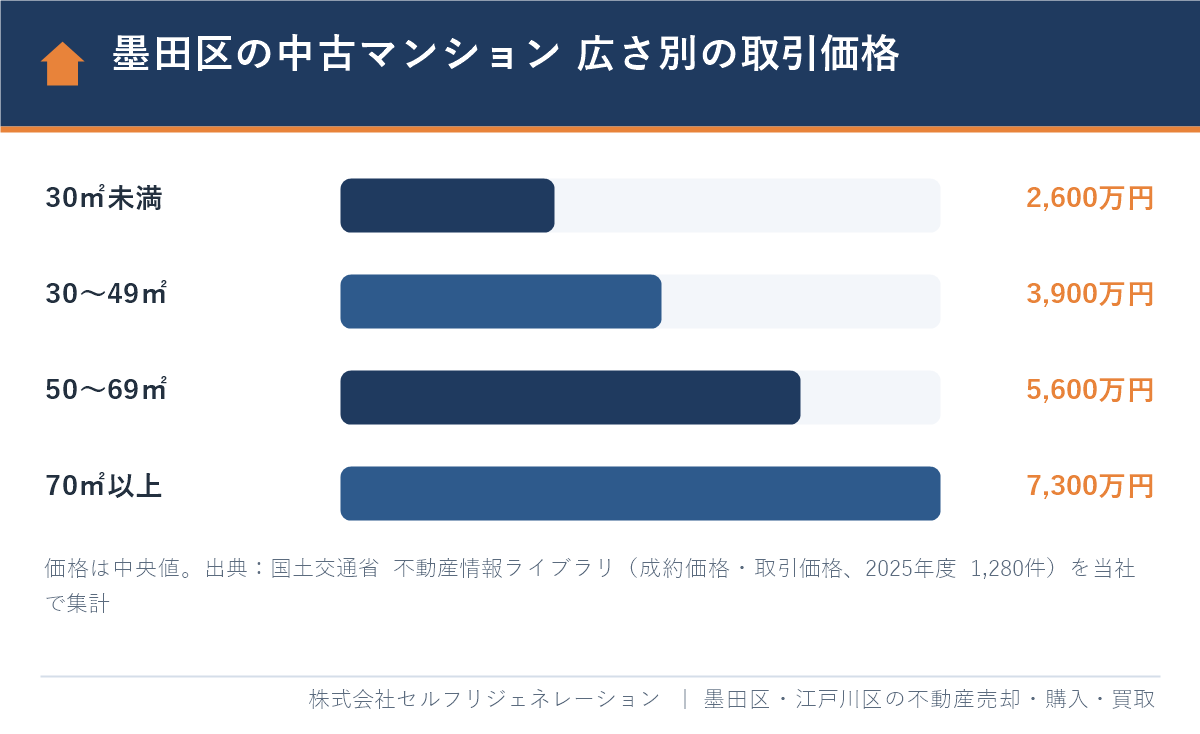
墨田区の中古マンションの取引価格は、2025年度(2025年4月〜2026年3月)の中央値で4,200万円、1㎡あたり104万円です。現金で買われることが多い30㎡未満の住戸は中央値2,600万円、1980年以前築は2,800万円と、区全体より低い価格帯にあります。
| 区分 | 件数 | 価格(中央値) | ㎡単価(中央値) |
|---|---|---|---|
| 中古マンション 全体 | 1,280件 | 4,200万円 | 104万円 |
| 30㎡未満 | 364件 | 2,600万円 | 115万円 |
| 30〜49㎡ | 312件 | 3,900万円 | 100万円 |
| 50〜69㎡ | 412件 | 5,600万円 | 96.7万円 |
| 70㎡以上 | 192件 | 7,300万円 | 93.8万円 |
| 1980年以前築 | 89件 | 2,800万円 | 64万円 |
| 中古戸建て 1980年以前築 | 64件 | 3,750万円 | 66.7万円(土地1㎡あたり) |
出典:国土交通省 不動産情報ライブラリ(成約価格情報・不動産取引価格情報、2025年度の墨田区の中古マンション1,280件・戸建て269件)を当社で集計。
駅別の中古マンションでは、両国(225件・中央値3,500万円)、錦糸町(217件・5,500万円)、押上(139件・4,100万円)、東向島(93件・4,000万円)、曳舟(87件・5,500万円)、鐘ケ淵(33件・3,500万円)の取引が見られます。両国や石原には単身向けの小さな住戸が多く、中央値が低めに出ています。2011年以降築のマンションの中央値が3,900万円と築古より低いのも、新しい単身向け・投資用の住戸の取引が多いためです。
駅別の詳しい価格と管理状況の確認点は墨田区のマンション購入|駅別の価格と管理・水害の確認点、戸建ては墨田区の戸建て購入|新築・中古の価格と買う前の確認点で解説しています。
墨田区で不動産を現金購入する流れ
現金購入の流れは、ローン購入から「事前審査・本審査・金銭消費貸借契約」を除いたものです。そのぶん、契約前の資金確認と物件調査を丁寧に行います。
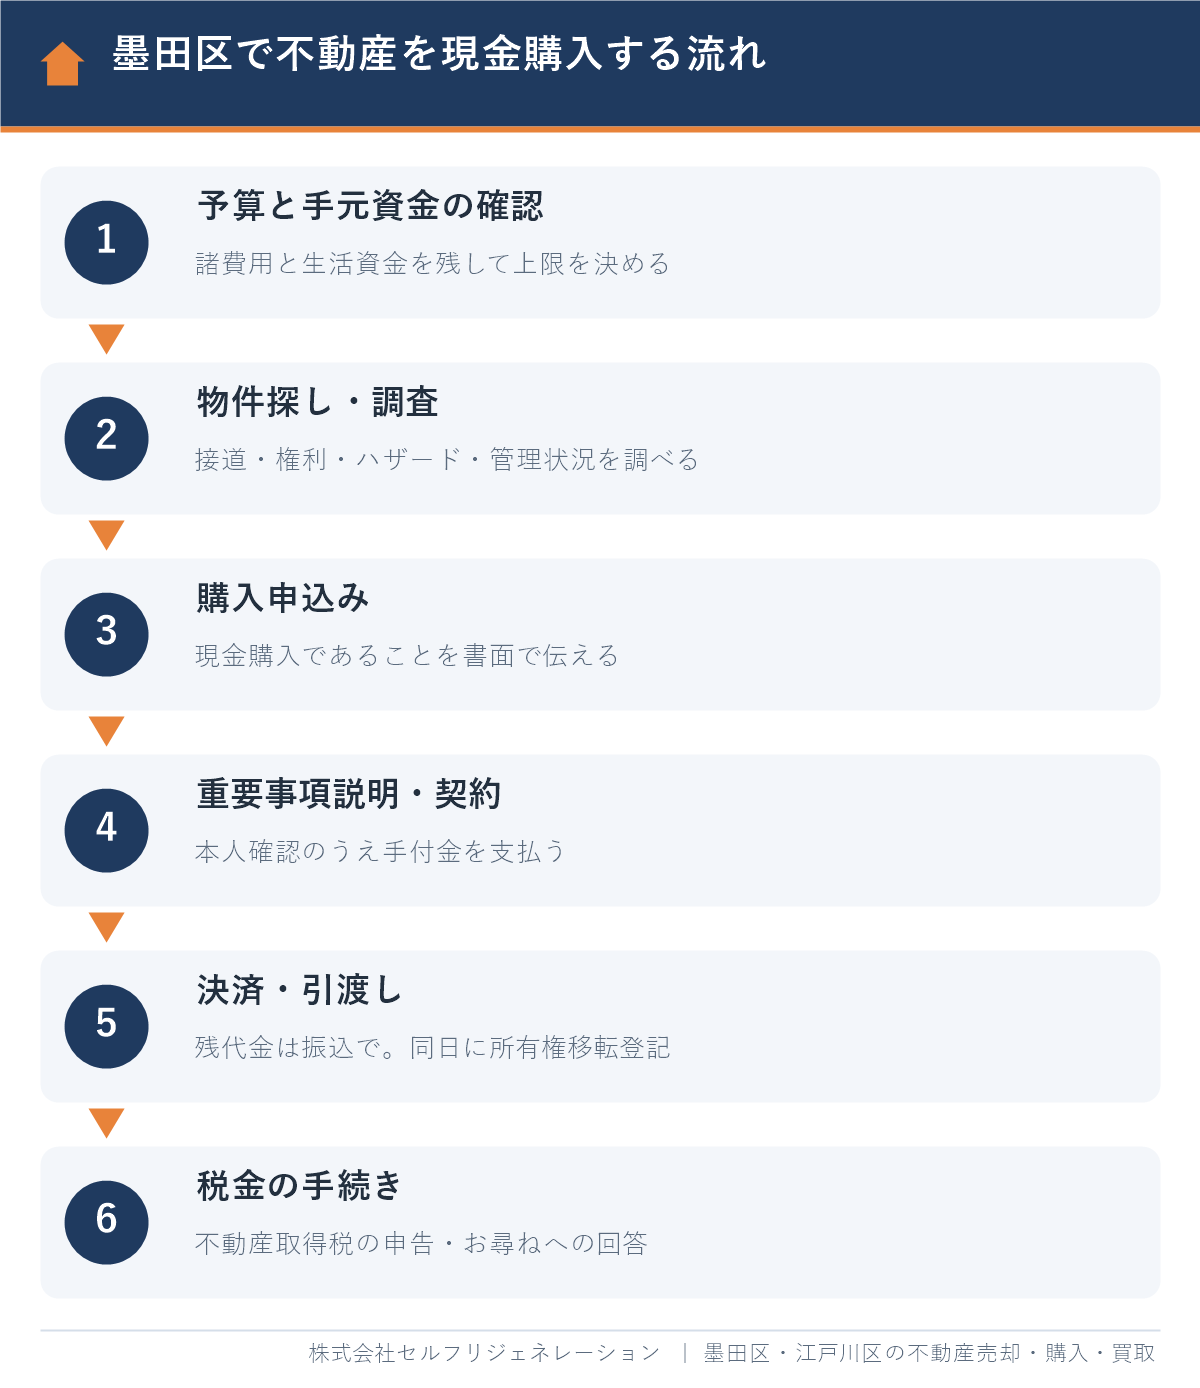
- 予算と手元資金の確認:物件価格に諸費用(後述の計算例で4%前後)を足し、さらに生活の予備資金を残して上限を決めます。
- 物件探し・調査:接道(道路に2m以上接しているか)、権利(所有権か借地権か)、ハザードマップ、マンションなら管理状況を調べます。
- 購入申込み:買付証明書(購入申込書)に「現金購入(ローン利用なし)」と書き、決済の希望時期を伝えます。
- 重要事項説明・売買契約:宅建士から重要事項の説明を受け、本人確認のうえで売買契約を結び、手付金を支払います。
- 決済・引渡し:残代金を振り込み、同じ日に司法書士が所有権移転登記を申請します。固定資産税・管理費の精算もこの日に行います。
- 税金の手続き:数か月後に不動産取得税の納税通知書が届きます。税務署から「お尋ね」が届いた場合は回答します。
手付金とローン特約なしの意味
手付金とは、売買契約のときに買主が売主に支払うお金で、物件価格の5〜10%程度が一般的です。ローン購入では「融資が下りなければ契約を白紙に戻せる」ローン特約を付けますが、現金購入では付けません。そのため、契約後に資金が用意できなかったり、気が変わって解約したりすると、手付金を放棄することになります。定期預金の解約や証券の売却に時間がかかる場合は、契約前に現金化の日程を確かめておきましょう。
決済の日の注意点
決済の日は、売主・買主・司法書士・不動産会社が金融機関などに集まり、残代金の振込と登記の書類の確認を同時に行うのが一般的です。高額の現金を持ち歩くのは避け、振込で支払います。インターネットバンキングやATMには1日の振込限度額があるため、事前に金融機関で限度額の変更や窓口での手続きを確認してください。
中古住宅を買う流れ全体は中古住宅を購入するには?流れと期間の目安|7ステップでも紹介しています。
現金購入の諸費用はいくら?計算例と「かからない費用」
現金で買う場合の諸費用は、仲介手数料・登記費用・税金・精算金などで、物件価格の4%前後が目安です(下の仮定の計算例の場合)。ローンにかかる費用がない分、ローン購入より数十万円〜100万円程度少なくなることがあります。
計算例(すべて仮定の数値です)
墨田区の中古マンション(2025年度の区全体の中央値と同じ4,200万円、1982年以降築、床面積55㎡、居住用)を現金で購入し、固定資産税評価額を土地700万円・建物600万円と仮定した場合の例です。
| 費用 | 金額(仮定) | 計算の根拠 |
|---|---|---|
| 仲介手数料 | 145万2,000円 | (4,200万円×3%+6万円)×1.1(法律上の上限) |
| 売買契約書の印紙税 | 1万円 | 1,000万円超5,000万円以下の軽減税率 |
| 登録免許税(土地) | 10万5,000円 | 700万円×1.5% |
| 登録免許税(建物) | 1万8,000円 | 600万円×0.3%(住宅用家屋の軽減) |
| 司法書士の報酬 | 10万円前後 | 事務所により異なる |
| 固定資産税・都市計画税の精算 | 2万円前後 | 引渡し日以降の日割り分 |
| 管理費・修繕積立金の精算 | 3万円前後 | 引渡し月の日割り分など |
| 火災保険 | 3万円前後 | 補償内容・期間で大きく変わる |
| 不動産取得税 | 0円〜 | 軽減の要件を満たすと0円になることもある |
| 合計 | 約177万円 | 物件価格の約4.2% |
※税率は国税庁のページ(令和8年4月1日現在法令等)で確認したものです。土地の売買の登録免許税1.5%は2029年3月31日まで、住宅用家屋の0.3%は2027年3月31日までの取得、売買契約書の印紙税の軽減は2027年3月31日までに作成した契約書が対象です。住宅用家屋の軽減を受けるには、自分が住むこと、登記上の床面積が50㎡以上であることなどの要件があり、区が発行する住宅用家屋証明書が必要です(通常は司法書士が手配します)。墨田区に多い30㎡未満の単身向けマンションや、住まずに貸す投資用の部屋は、建物の税率が原則の2%になる点に注意してください。
現金購入ではかからない費用
同じ物件を3,800万円の住宅ローンで買う場合、次のような費用が上乗せになります(すべて仮定)。
- ローン事務手数料:借入額の2.2%の定率型なら83万6,000円(保証料型の商品もあり、金融機関で異なる)
- 抵当権設定登記の登録免許税:3,800万円×0.1%=3万8,000円(住宅取得資金の貸付けの軽減税率)
- 金銭消費貸借契約書の印紙税:2万円
- 抵当権設定の司法書士報酬:数万円
この例では、ローン関係だけで約90万円の差になります。ただし、仲介手数料は現金でもローンでも同じです。仲介手数料の計算と支払いの時期は家を買うときの仲介手数料|買主の計算・いつ払う・値引きを解説で詳しく解説しています。当社の仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。
不動産取得税は現金でも軽減を受けられる
不動産取得税とは、土地や建物を買ったときに一度だけかかる都税のことです。東京都主税局によると、2027年3月31日までの取得では、土地と住宅の税率は3%で、宅地の課税標準は価格の2分の1になります。自分が住む中古住宅は、新築された時期に応じた控除があり、住宅用の土地にも軽減があります。これらはローンの有無に関係なく使えるため、現金購入でも申告を忘れないようにしましょう。墨田区の不動産は墨田都税事務所の担当です。
現金で買う前に確認したい5つの注意点
現金購入で失敗しないためには、物件だけでなく「お金の出し方」に注意が必要です。とくに、手元資金・資金の出どころ・名義の3点は、購入後に変えられないため事前に確認します。
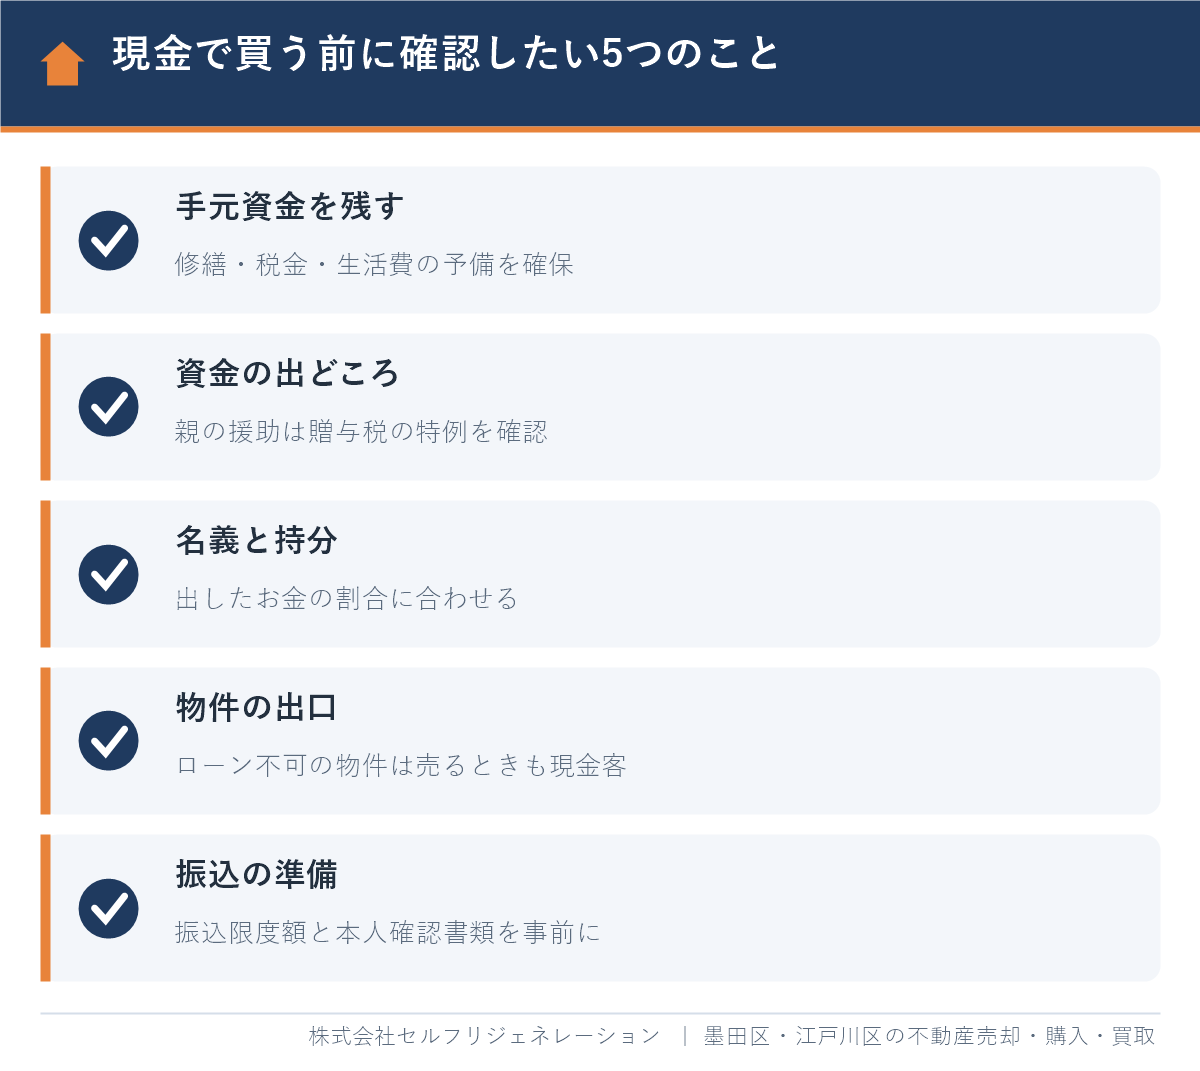
1. 手元資金を使い切らない
購入後も、固定資産税、マンションなら管理費・修繕積立金、戸建てなら外壁や屋根の修繕費がかかります。築年数の古いマンションでは、大規模修繕の一時金が求められることもあります。全額を現金で払うと生活資金が不足するおそれがある場合は、一部だけローンを使う方法も検討しましょう。
2. 税務署の「お尋ね」と資金の出どころ
不動産を買うと、税務署から購入した資産の価格や支払った資金の出どころを確認する文書(「お買いになった資産の買入価額などについてのお尋ね」)が届くことがあります。預金・退職金・相続財産・親からの援助など、購入資金の内訳を記入して返送します。届いたからといって不正を疑われているわけではありませんが、通帳や相続の書類など、資金の流れを説明できる資料を保管しておきましょう。墨田区にお住まいの方の場合、住所地を所管する本所税務署または向島税務署から届きます。
3. 親からの援助は贈与税の特例を確認
親や祖父母から購入資金の援助を受けると、原則として贈与税の対象になります。住宅取得等資金の贈与の非課税特例は、2026年12月31日までの贈与が対象で、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで贈与税がかかりません(床面積や所得などの要件あり)。特例を使うには、贈与を受けた翌年に贈与税の申告が必要です。詳しくは親の資金で家を買うときの贈与税|住宅取得資金の非課税特例をご覧ください。
4. 名義と持分は出したお金の割合に合わせる
夫婦や親子でお金を出し合って買う場合は、それぞれが出した金額の割合で共有の持分を登記します。夫が全額を出したのに夫婦で2分の1ずつの名義にすると、妻の持分の分が贈与と見られるおそれがあります。
5. 本人確認と取引の記録
宅建業者は、犯罪収益移転防止法にもとづき、売買契約の際に買主の本人確認(取引時確認)を行います。運転免許証やマイナンバーカードなどの本人確認書類を用意し、法人で買う場合は登記事項証明書なども準備します。現金購入だから特別な審査があるわけではありませんが、資金の出どころをたずねられたときに説明できるようにしておきましょう。
ローンが使えない物件を現金で買うときの注意|再建築不可・借地・旧耐震
墨田区には、再建築不可の戸建て、旧法借地の家、旧耐震のマンションなど、住宅ローンが使いにくい物件が少なくありません。こうした物件は現金で買えば手に入りやすく価格も抑えめですが、「将来売るときも現金で買える人に買主が限られる」ことを前提に考える必要があります。
| 物件の種類 | ローンが使いにくい理由 | 現金で買う前の確認点 |
|---|---|---|
| 再建築不可 | 建て替えできず担保評価が低い | 43条2項の許可の見込み、隣地との関係、リフォームの範囲 |
| 借地権の家 | 土地を担保にできない | 地主の承諾、地代・更新料、建て替え時の承諾料 |
| 旧耐震マンション | 金融機関により審査が厳しい | 管理組合の修繕計画、耐震診断、建替えの議論 |
| 違反建築・既存不適格 | 増築などで法令に合わない | 是正の必要、建て替え時の規模 |
再建築不可の戸建て
再建築不可とは、建築基準法の道路に2m以上接していないなどの理由で、今の建物を取り壊すと新しい建物を建てられない土地のことです。墨田区の向島・京島・八広などの木造住宅が密集する地域には、細い路地の奥にある家が見られます。ただし、建築基準法43条2項2号の許可(区の建築審査会の同意が必要)で建て替えられる場合もあるため、購入前に区の窓口で可能性を確かめましょう。売る側の視点の解説は墨田区の再建築不可物件の買取ガイド|調べ方と売り方が参考になります。
借地権の家
墨田区は、旧借地法の借地権がついた家が多い地域です。借地権の家を買うには、原則として地主の承諾(譲渡承諾)が必要で、承諾料がかかることもあります。購入前に、地代・契約期間・更新料・建て替え時の条件を書面で確認してください。借地権の仕組みは墨田区の借地権の売却|地主の承諾・承諾料・借地非訟と底地との同時売却で解説しています。
旧耐震のマンション
1981年5月以前に建築確認を受けた旧耐震のマンションは、価格が手ごろな一方、修繕積立金の値上げや大規模修繕の一時金が予定されていることがあります。管理会社から長期修繕計画や総会の議事録を取り寄せて確認しましょう。また、登録免許税や不動産取得税の住宅用の軽減は、1982年1月1日以後に建築された住宅か、耐震基準に適合することの証明がある住宅が対象のため、旧耐震では使えないことがあります。
水害リスクと火災保険
墨田区は隅田川と荒川に挟まれ、区のハザードマップでは広い範囲が浸水想定区域に入っています。火災保険の水災料率は、損害保険料率算出機構の区分で墨田区は最も高い「5等地」です(2026年10月確認)。ローンを使わない場合、金融機関から火災保険の加入を求められることはありませんが、現金で買った大切な資産を守るため、水災補償の有無を含めて加入を検討しましょう。
現金で買うか、ローンを使うかの判断フロー
現金で全額を払うか、ローンを併用するかは、「購入後の手元資金」「住宅ローン控除の効果」「物件がローンの対象になるか」の3点で判断します。
- 物件がローンの対象になるか確認する。再建築不可・借地などで対象外なら、現金購入が前提になる。
- 購入後に、生活費の半年〜1年分と修繕・税金の予備費が残るかを計算する。残らなければ、一部をローンにする。
- ローンを使う場合の金利負担と、住宅ローン控除で戻る税額を比べる。控除額が金利負担を上回る期間があるかを確認する。
- 親からの援助を受ける場合は、贈与税の特例の要件と申告の期限を確認する。
- 売主が早期の決済を希望している物件なら、現金購入であることを申込みの段階で伝える。
購入でよくある失敗は不動産購入の失敗例12と確認すべきこと|後悔しない対策にまとめています。
現金購入は価格交渉で有利になる?
現金購入は、売主にとって「ローン審査で契約が白紙になる心配がない買主」なので、同じ価格の申込みが複数あれば選ばれやすくなります。ただし、現金だから必ず値引きされるわけではなく、交渉の結果は物件の人気や売主の事情によります。
とくに、相続した家を早く売って遺産を分けたい売主や、買い替えで売却の期限が決まっている売主は、決済の確実さと早さを重視する傾向があります。申込みのときは、「現金購入」「決済の希望日」「手付金の額」を具体的に伝えると、売主が判断しやすくなります。価格の根拠は、周辺の取引事例や管理状況をもとに、担当者に説明してもらいましょう。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区で現金購入を相談できる窓口
現金購入では、税金や名義の相談が必要になることがあります。内容に合わせて相談先を使い分けると、購入後のトラブルを防げます。
| 相談したいこと | 相談先 | 日時・方法 |
|---|---|---|
| 贈与税・お尋ねの書き方 | すみだ区民相談室 税理士相談/本所・向島税務署 | 税理士相談は第2・第4木曜 |
| 契約・登記の法律相談 | すみだ区民相談室 弁護士相談・司法書士相談 | 弁護士は月・水・金、司法書士は木曜 |
| 不動産取引の一般相談 | すみだ区民相談室 宅建士の不動産相談 | 火曜13〜15時(2026年10月から) |
| 不動産取得税・固定資産税 | 墨田都税事務所 | 電話・窓口 |
| 物件探し・価格・物件調査 | 地元の不動産会社 | 店舗・LINE・オンライン |
区民相談室は予約制のものがあり、日程は変わることがあるため、事前に墨田区の公式サイトで確認してください(2026年10月確認)。
当社に相談した場合の進め方
当社では、現金で不動産を買いたい方のご相談を、予算の整理から物件調査、決済後の手続きの案内までお手伝いしています。
- 手元資金・資金の出どころ(預金・相続・親の援助など)と、購入後に残したい予備資金をうかがい、物件価格の上限と諸費用の目安を出す
- 墨田区内の希望エリアで、マンション・戸建て・土地を探す。再建築不可・借地など、ローンが使えない物件もご紹介できる
- 接道・権利・ハザード・管理状況を調べ、重要事項説明の前にリスクを具体的にお伝えする
- 売主に現金購入であることと決済の希望日を伝え、条件を調整する
- 贈与税や登記は、提携の税理士・司法書士などの専門家をご案内する
将来その物件を売るときも、当社は仲介と買取の両方に対応できます。墨田区の買取の考え方は墨田区の不動産買取ガイドをご覧ください。
墨田区で現金購入を相談するならセルフリジェネレーション|Googleクチコミ★4.8(本店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
口コミでは、こまめな連絡と進捗の報告、価格設定の丁寧な説明、親身な対応を評価いただいています。購入のお手伝いについても、次のような声をいただいています。
- 「約半年ほど田中さんと連絡を取り、いつも丁寧に対応していただきました。」(Googleクチコミより一部抜粋)
当社には業界経験10年以上のスタッフのみが在籍し、顧問弁護士・税理士・FPによる無料相談もご案内しています。売却も買取も扱っているため、売主側の事情を踏まえた交渉や、ローンが使えない物件の将来の売り方まで含めてご提案できます。押上の本店・錦糸町オフィスのほか、LINEやオンラインでの相談も可能です。まずは住宅購入相談や無料相談をご利用ください。
よくある質問
墨田区で不動産を現金で買うと諸費用はいくらかかりますか?
物件価格の4%前後が目安です。4,200万円の中古マンションを現金で買う仮定の計算例では、仲介手数料・登記費用・税金・精算金などで約177万円でした。ローンの事務手数料や抵当権設定の費用はかかりません。
現金で家を買うと税務署から連絡が来ますか?
不動産を買うと、税務署から購入資金の出どころなどを確認する「お尋ね」の文書が届くことがあります。預金・相続・親の援助などの内訳を記入して返送するため、通帳や相続の書類など資金の流れが分かる資料を保管しておきましょう。
現金購入でも住宅ローン控除は使えますか?
使えません。住宅ローン控除は住宅ローンの年末残高に応じて税金を差し引く制度のため、借入れがない現金購入は対象外です。一方、登録免許税や不動産取得税の住宅用の軽減は、要件を満たせば現金購入でも使えます。
現金購入なら契約から引渡しまでどのくらいですか?
ローン審査がないため、売主と合意できれば契約から2週間〜1か月程度で決済できることもあります。ローン購入では審査と金銭消費貸借契約で1〜2か月かかるのが一般的です。売主の引越しや相続登記の状況によって期間は変わります。
再建築不可の物件は現金でしか買えませんか?
多くの金融機関では住宅ローンの対象外となるため、現金で買うのが一般的です。将来売るときも買主が現金で買える人に限られやすいため、価格が安いだけで決めず、43条2項の許可の見込みや出口まで確認してから購入しましょう。
親から援助を受けて現金で家を買うと贈与税はかかりますか?
原則として贈与税の対象ですが、住宅取得等資金の非課税特例を使えば、2026年12月31日までの贈与で省エネ等住宅は1,000万円、それ以外は500万円まで非課税です。特例を使うには、贈与を受けた翌年の贈与税の申告が必要です。
まとめ
墨田区で不動産を現金で購入すると、ローンの審査や金利の負担がなく、決済を早く確実に進められるため、売主に選ばれやすくなります。諸費用は物件価格の4%前後が目安で、ローン関係の費用がかからない分、ローン購入より少なく済みます。
一方で、ローン特約がないため資金は契約前に確保すること、手元資金を使い切らないこと、税務署のお尋ねや贈与税に備えて資金の出どころを説明できるようにしておくことが大切です。再建築不可・借地・旧耐震などローンが使えない物件は、将来の出口まで考えて選びましょう。迷ったときは、お気軽に当社へご相談ください。
参考:国税庁 No.7191 登録免許税の税額表/国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置/国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税/東京都主税局 不動産取得税/国土交通省 不動産情報ライブラリ
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月25日
墨田区の不動産のまとめガイド
墨田区で不動産の購入・売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階