不動産の購入は、多くの人にとって一生に一度か二度の大きな買い物です。「気に入った物件が見つかったけれど、本当にこのまま決めていいのだろうか」「買ってから後悔したくない」と不安を感じている方も多いのではないでしょうか。
実は、不動産購入の失敗の多くは、特別な不運ではなく「確認する時期と方法を知らなかった」ことから起こります。この記事では、墨田区・江戸川区で不動産の売買をサポートしている宅建業者の視点から、よくある失敗例と、それを防ぐために確認すべきことを整理しました。
この記事で分かること
- 不動産購入でよくある失敗例(住環境・お金・住宅ローン・マンション管理・契約)
- 失敗を防ぐために、いつ・何を・どの資料で確認すればよいか
- 2026年時点の住宅ローン・制度の注意点(金利・住宅ローン控除・契約不適合責任)
- 墨田区・江戸川区で家を買うときに特に注意したい地域事情
結論から言うと、後悔を防ぐ近道は「物件だけでなく、周辺環境・総額・管理・契約の4つを、契約の前に書面と現地で確かめること」です。
この記事の結論
- 不動産購入の後悔は「住環境」「お金」「住宅ローン」「マンション管理」「契約」の5つに集中します。
- 現地は昼と夜、平日と休日の最低2〜3回見ると、騒音・日当たり・人通りの失敗を防ぎやすくなります。
- 予算は物件価格だけでなく、諸費用(中古・仲介で物件価格の6〜9%程度が目安)と維持費まで含めて決めます。
- 2026年は日銀の政策金利が年1.25%程度に上がっており(2026年9月決定)、変動金利は上昇を前提に返済を試算します。
- 墨田区・江戸川区では水害(ゼロメートル地帯)、道路と再建築、旧耐震、敷地の広さを契約前に必ず確認します。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産購入で失敗する原因は「確認不足」と「急ぎすぎ」
不動産購入の失敗の大半は、知識があれば事前に防げた「確認不足」と、良い物件を逃したくない焦りからくる「急ぎすぎ」が原因です。物件そのものに問題がなくても、周辺環境や資金計画、契約条件の確認が抜けると、住み始めてから後悔することになります。
不動産購入でいう「失敗」とは、購入後に「知っていれば買わなかった」「知っていれば条件を変えていた」と感じる状態のことです。多くの場合、その情報は購入前に入手できたものです。
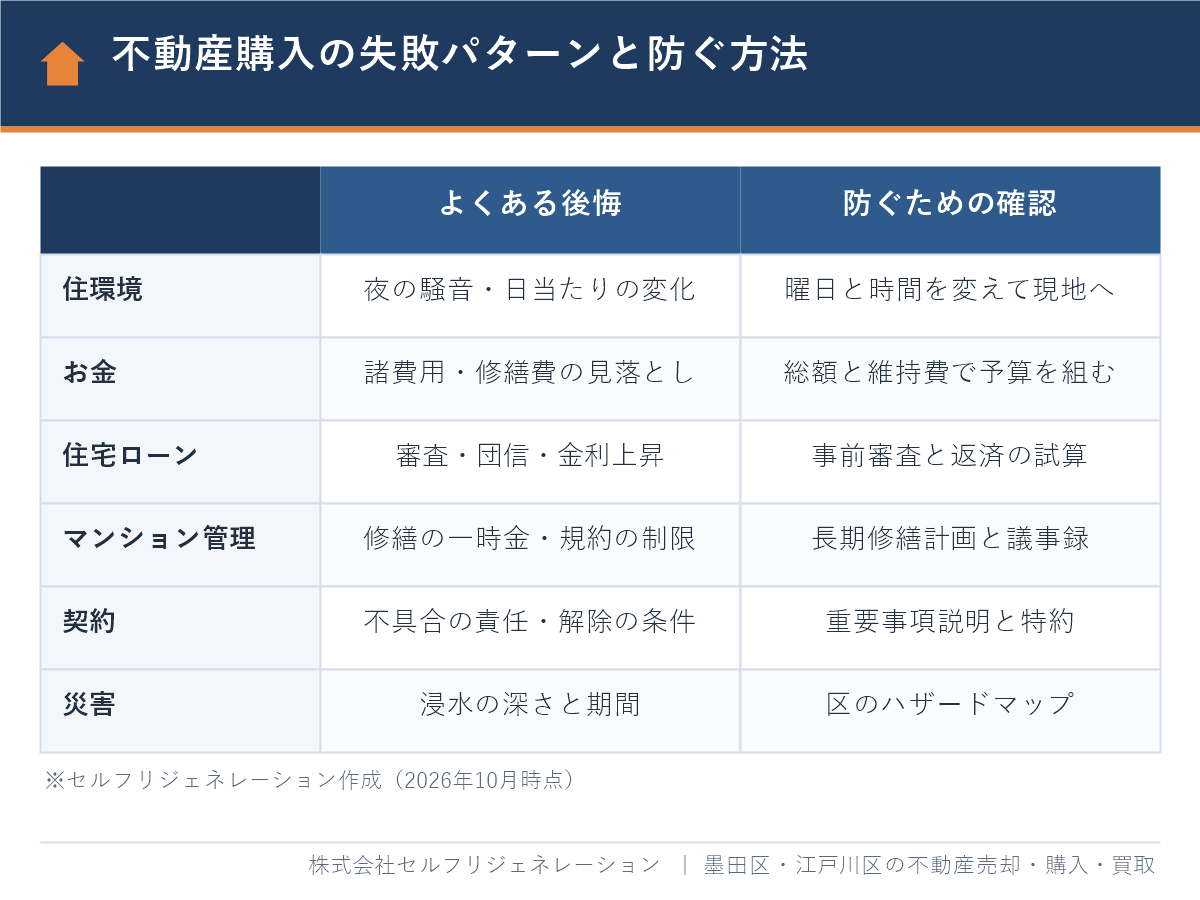
失敗のパターンは、大きく次の5つに分けられます。
| 分野 | よくある後悔 | 主な確認資料・方法 |
|---|---|---|
| 住環境 | 夜の騒音、日当たりの変化、買い物の不便 | 時間帯・曜日を変えた現地確認、都市計画図 |
| お金 | 諸費用・修繕費・税金の見落とし | 資金計画書、諸費用の見積り |
| 住宅ローン | 審査に通らない、団信に入れない、金利上昇 | 事前審査、返済額の試算 |
| マンション管理 | 修繕の一時金、規約の制限、管理の質 | 長期修繕計画、総会議事録、重要事項調査報告書 |
| 契約 | 不具合が見つかったときの責任、解除の条件 | 重要事項説明書、売買契約書の特約 |
このあと、それぞれの失敗例と防ぎ方を順に解説します。なお、この記事で紹介する事例は、実際の個別の取引ではなく、相談の現場でよく見られるケースを一般化した「説明のための想定例」です。
住環境の失敗例と確認すべきこと
住環境の失敗を防ぐには、物件の周りを曜日と時間帯を変えて最低2〜3回歩き、将来の変化まで調べることが大切です。住環境は、間取り図やインターネットの情報だけでは分かりません。
失敗例1:昼の内見だけで決めて、夜の騒音に悩む
大通りに面した物件を、休日の昼に何度か内見して購入したケースです。住み始めると、夜間もトラックの通行が多く、救急車や消防車のサイレンも頻繁に聞こえて、眠れない日が続きました。昼にしか現地を見なかったことが原因です。
反対に、夜だけ内見して、昼間に近くの工場や作業場が稼働する音に気づかなかったというケースもあります。小さな子どもがいる家庭では、昼寝の時間の騒音が大きな負担になります。
失敗例2:周りの空き地に建物が建ち、日当たりが変わる
南側が空き地で日当たりの良さが決め手だったのに、数年後にその空き地に中高層の建物が建ち、日が当たらなくなったというケースです。空き地や駐車場、古い低層の建物は、将来建て替えや開発が行われる可能性があります。
これは用途地域を確認することで、ある程度予測できます。用途地域とは、都市計画法にもとづいて、その土地に建てられる建物の種類や高さ・大きさを定めたルールのことです。周りが商業地域や近隣商業地域であれば、高い建物が建つ可能性があると考えておきましょう。用途地域は区の都市計画図で確認できます。
失敗例3:近くのスーパーが閉店して生活が不便になる
徒歩圏の買い物先が1店舗しかなく、その店が閉店して生活が不便になったケースもあります。買い物先や病院は、1か所だけに頼らず、複数あるかを確認すると安心です。
住環境のチェックリスト
- 平日と休日、朝・昼・夜で騒音、人通り、においに違いはないか
- 駅・学校・スーパー・病院まで実際に歩いて何分か(雨の日や夜道の明るさも)
- 周りの空き地・駐車場・古い建物の用途地域と、建て替えの可能性
- ゴミ置き場の場所と管理の状態、近所の様子
- 水害・地震のハザードマップでの位置(後述)
気になる点は、不動産会社の担当者に遠慮なく質問しましょう。良い点だけでなく、マイナス面も説明してくれるかどうかは、会社選びの判断材料にもなります。
建物・間取りの失敗例と確認すべきこと
建物の失敗を防ぐには、図面・設備の年数・建物の状態の3つを、契約の前に資料と専門家の目で確認することが大切です。特に一戸建ては、修繕の判断をすべて自分で行うことになるため、マンション以上に慎重さが求められます。
失敗例4:大型家具が階段を通らない
廊下や階段の幅が狭く、ソファやベッドを2階に運び込めなかったケースです。結局、ベランダからクレーンで吊り上げることになり、思わぬ費用がかかりました。墨田区・江戸川区に多い狭小地の3階建てでは、階段が急で狭いことも多いため、運び込みたい家具の寸法と、階段・廊下・窓の幅を内見時に測っておきましょう。
失敗例5:購入後すぐに給湯器や配管の交換が必要になる
中古住宅では、給湯器やキッチン・浴室などの設備が、購入して間もなく寿命を迎えることがあります。給湯器は一般的に10年前後が交換の目安とされることが多いため、設備の設置年数や修理の履歴を売主に確認し、交換費用を予算に入れておくと安心です。
建物で確認すべきこと
- 設計図面・確認済証・検査済証があるか(増改築の履歴も)
- 建築確認の時期(1981年6月以降の新耐震基準かどうか)
- 雨漏り・シロアリ・傾き・基礎のひび割れの有無
- 給湯器・水回りなど主な設備の年数と不具合(付帯設備表で確認)
建物状況調査(インスペクション)とは、建築士などの専門家が建物の劣化や不具合を調べることです。中古住宅の取引では、2018年4月から、不動産会社が建物状況調査を行う業者のあっせんの可否を示すことになっています。中古の一戸建てやマンションの購入では、利用を検討しましょう。中古住宅の注意点は中古住宅を購入する際の注意点|戸建て・マンション別に解説で、リノベーションを前提にした確認項目は中古+リノベ購入前のチェックリスト20で詳しく解説しています。
お金と住宅ローンの失敗例と確認すべきこと
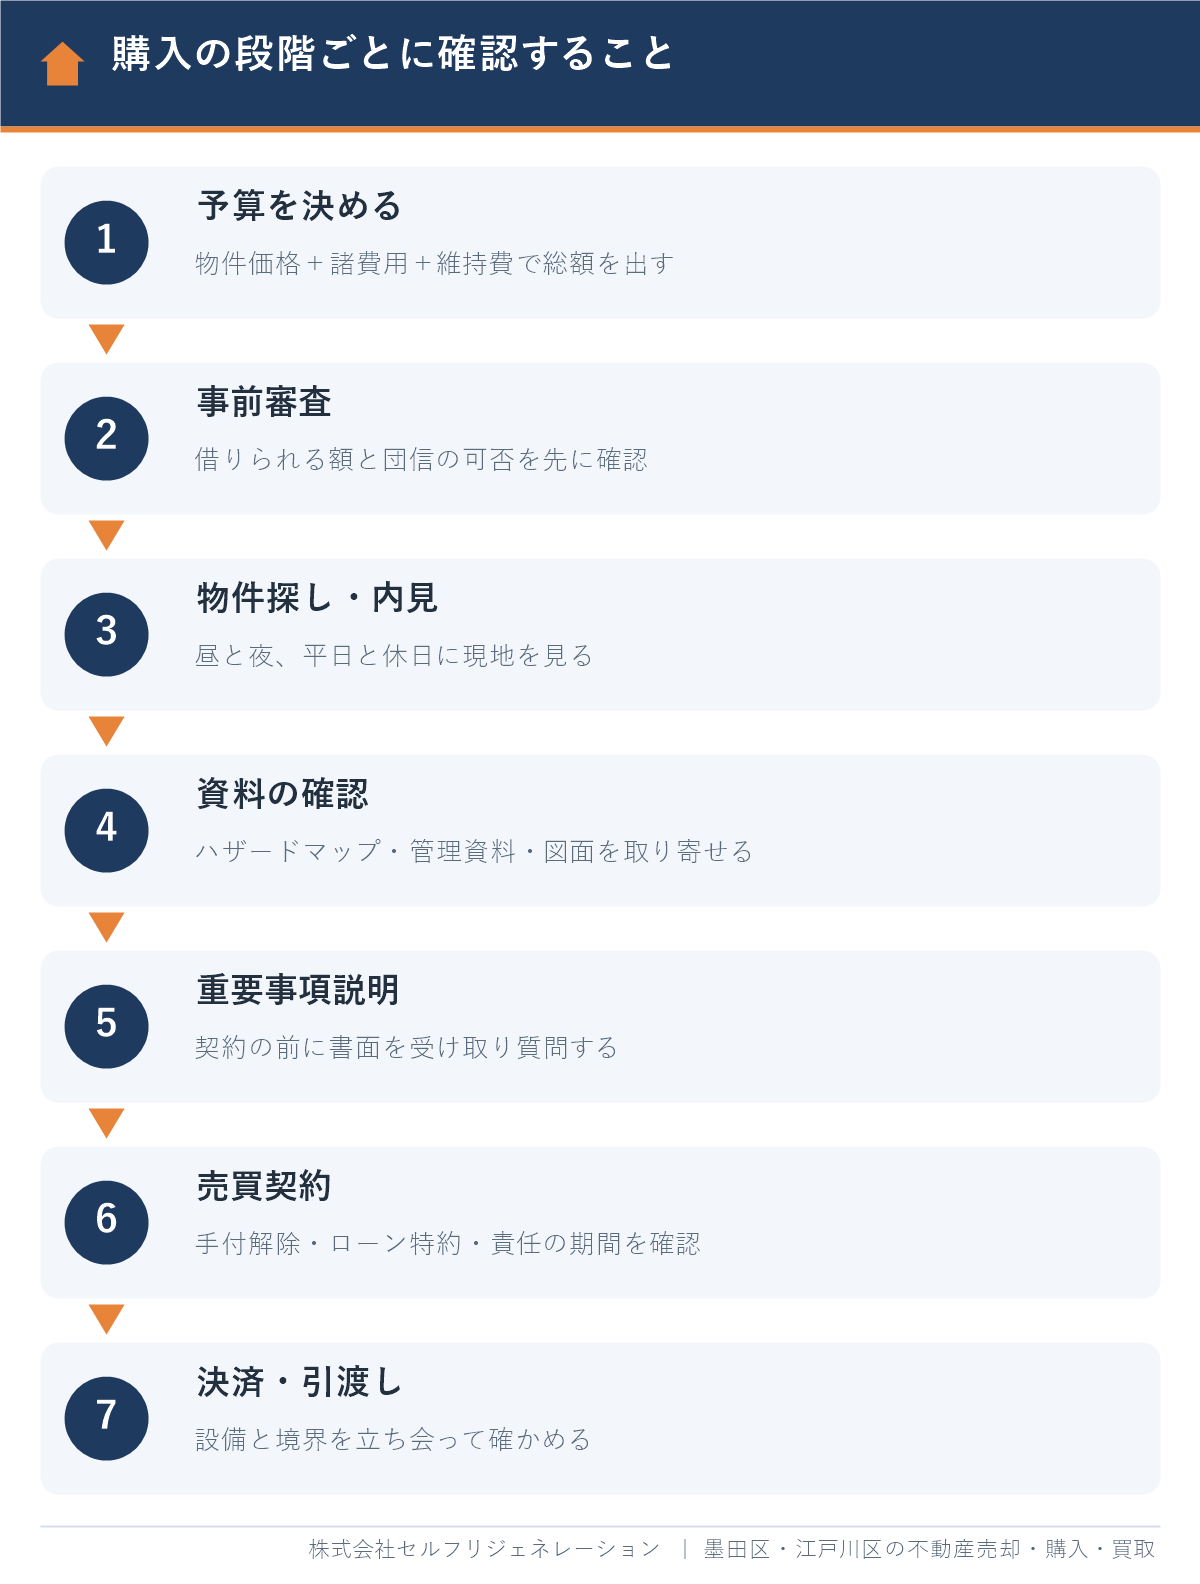
お金の失敗を防ぐには、物件価格ではなく「諸費用と購入後の維持費を含めた総額」で予算を決め、住宅ローンの事前審査を物件探しの早い段階で受けることが大切です。
失敗例6:諸費用と維持費を見落として資金が足りなくなる
物件価格ぴったりの予算で探し始め、仲介手数料や登記費用、火災保険料、引っ越し代などの諸費用で手元の資金が足りなくなるケースです。中古住宅を仲介で購入する場合、諸費用は物件価格の6〜9%程度を見込んでおくのが一つの目安です。買主が支払う仲介手数料は、売買価格が400万円を超える場合、上限が「売買価格×3%+6万円+消費税」と法律で決まっています。詳しくは家を買うときの仲介手数料|買主の計算・いつ払う・値引きをご覧ください。
購入後も、固定資産税・都市計画税、マンションなら管理費と修繕積立金、一戸建てなら自分で積み立てる修繕費がかかります。毎月の住宅ローンの返済額だけで「家賃と同じくらいだから大丈夫」と判断しないようにしましょう。
失敗例7:ほかのローンが原因で、希望額を借りられない
住宅ローンの審査では、自動車ローンやカードローン、クレジットカードの分割払い・リボ払い、スマートフォン本体の分割払いも借入として見られます。これらの残高があると、住宅ローンの借入可能額が減ったり、審査に通らなかったりすることがあります。物件の購入前に大きなローンを組む予定があれば、購入後に回すのが無難です。
返済負担率とは、年収に占める年間のローン返済額の割合のことです。たとえば【フラット35】では、年収400万円未満は30%以下、400万円以上は35%以下という基準があります(住宅金融支援機構)。ただし、これは「借りられる上限」であって、無理なく返せる額ではありません。家計に合わせて、余裕のある返済額に抑えることが大切です。
失敗例8:健康状態の告知で団信に入れない
団信(団体信用生命保険)とは、住宅ローンを借りた人が死亡したときなどに、保険金でローンの残りが返済される保険のことです。民間の金融機関の住宅ローンの多くは団信への加入が条件で、加入には健康状態の告知が必要です。持病があって団信に入れず、ローンを借りられなかったというケースは少なくありません。
この場合でも、引受条件を緩和した「ワイド団信」を扱う金融機関を選ぶ、団信への加入が任意の【フラット35】を検討するなどの方法があります。事前審査の段階で、健康状態についても早めに相談しましょう。
失敗例9:変動金利の上昇を想定していなかった
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から年1.25%程度に引き上げました。変動金利の住宅ローンは、この政策金利の動きの影響を受けやすいとされています。「今の金利のまま返せるか」ではなく、「金利が1%上がっても返せるか」で試算しておきましょう。返済期間の長いローンについては住宅ローン40年のメリット・デメリット|35年と比較も参考になります。
注意:住宅ローンの金利は不動産会社の規模では決まりません
「規模の大きい不動産会社を選ぶ方が、お得な金利で借りられる」と思われがちですが、正確ではありません(この記事の旧版の記述も訂正しました)。住宅ローンの金利は、金融機関と、借りる人の収入・勤務先・自己資金などの条件で決まります。不動産会社によって違うのは、紹介できる提携ローンや金融機関の数、手続きのサポートの範囲です。金利を比べるときは、複数の金融機関の条件を並べて検討しましょう。
住宅ローン控除の要件も事前に確認する
住宅ローン控除(住宅借入金等特別控除)は、2026年度の税制改正で2030年12月31日入居分まで延長されました。国土交通省によると、床面積の要件は原則40㎡以上(合計所得金額1,000万円超の人や子育て世帯等の上乗せを使う人は50㎡以上)で、省エネ性能の高い既存住宅は控除期間が13年に拡充されています(2026年10月時点)。また、2028年以降に入居する新築住宅は、土砂災害特別警戒区域や浸水被害防止区域などの災害レッドゾーンにあると対象外になります。控除額の詳しい表は住宅ローンを共有名義にするメリット・デメリットでも整理しています。
マンション購入の失敗例と確認すべきこと
マンションの失敗を防ぐには、部屋の中だけでなく、共用部分の様子と管理組合の資料(長期修繕計画・総会議事録・管理規約)を確認することが大切です。「マンションは管理を買え」と言われるように、管理の良し悪しが住み心地と将来の負担を大きく左右します。
失敗例10:大規模修繕で一時金を求められる
大規模修繕の時期が近いことを知らずに購入し、修繕積立金が足りないため、入居して間もなく数十万円単位の一時金を求められたというケースです。大規模修繕とは、外壁や屋上の防水、給排水管など、建物全体を計画的に直す工事のことで、外壁などは12〜15年前後の周期で計画されることが多くあります。
国土交通省は2021年9月に長期修繕計画作成ガイドラインを見直し、既存マンションも含めて計画期間を「2回の大規模修繕工事を含む30年以上」としました。購入前には、長期修繕計画の期間と見直しの時期、修繕積立金の残高、今後の値上げ予定、一時金の予定がないかを確認しましょう。修繕積立金が相場より安すぎるマンションは、将来の値上げや一時金の可能性があります。詳しくはマンションの修繕積立金とは?購入・売却する前の注意点で解説しています。
失敗例11:上下階の音と、規約の変更に悩む
マンションでは、上の階の子どもの足音や、自分の子どもの足音への苦情など、音のトラブルが起こりやすくなります。エレベーターや機械室の近くの部屋では、稼働音が気になることもあります。内見の際には、上下左右の部屋の様子や、エレベーターとの位置関係も確かめましょう。過去の騒音トラブルは、管理会社や仲介会社が把握している場合があるので、確認を依頼してみてください。
また、管理規約は総会の決議で変更されることがあります。ペットの飼育やリフォームの制限などは、規約と使用細則に加えて、総会議事録で「変更の議論が出ていないか」まで確認すると安心です。
マンションで確認すべき資料
- 重要事項調査報告書(管理費・修繕積立金の額と滞納の状況、修繕の履歴)
- 長期修繕計画(計画期間、次の大規模修繕の時期、積立金の値上げ予定)
- 直近2〜3年分の総会議事録(トラブルや規約変更の議論)
- 管理規約・使用細則(ペット、リフォーム、民泊、駐車場・駐輪場)
- 共用部分(エントランス、廊下、ゴミ置き場、掲示板)の清掃と管理の状態
契約の失敗例と確認すべきこと
契約の失敗を防ぐには、重要事項説明書と売買契約書を、契約の当日ではなく事前に受け取って読み、解除の条件と不具合が見つかったときの責任を確認することが大切です。
失敗例12:引渡し後に不具合が見つかったが、責任を問えない
契約不適合責任とは、引き渡された物件が契約の内容と違っていた(雨漏りやシロアリなど)場合に、売主が負う責任のことです。民法では、買主は不具合を知ってから1年以内に売主へ通知すれば、修補・代金の減額・解除・損害賠償を求められます(民法562条〜566条)。
ただし、個人が売主の中古住宅では、特約で「引渡しから3か月以内」に期間を短くしたり、責任を免除したりすることがよくあります。一方、宅建業者が売主の場合は、引渡しから2年以上とする特約を除いて、買主に不利な特約は無効です(宅地建物取引業法40条)。新築住宅では、構造の主要な部分と雨水の浸入を防ぐ部分について、引渡しから10年間の責任が法律で定められています(住宅の品質確保の促進等に関する法律)。
| 売主 | 責任の期間の目安 | 買主が確認すること |
|---|---|---|
| 個人(中古) | 特約で3か月程度、または免責が多い | 告知書の内容、建物状況調査、瑕疵保険 |
| 宅建業者(中古・買取再販) | 引渡しから2年以上 | 保証の範囲、アフターサービスの内容 |
| 新築住宅 | 構造・雨漏りは10年 | 住宅瑕疵担保責任保険の有無 |
解除の条件を確認する
売買契約の後でも、相手が契約の履行に着手する前であれば、買主は手付金を放棄して解除できます(手付解除)。また、ローン特約とは、住宅ローンの本審査に通らなかった場合に、契約を白紙に戻せるという約束のことです。ローン特約の期限、対象の金融機関、借入額が契約書にどう書かれているかを必ず確認しましょう。
契約書には物件ごとに違う特約が入るため、内容は一つひとつ異なります。分からない言葉があれば、その場で宅地建物取引士に質問し、納得してから署名・押印してください。
不動産会社選びの失敗例と確認すべきこと
不動産会社選びで失敗しないためには、会社の規模よりも「購入したいエリアと物件の種類に詳しいか」「マイナス面も説明してくれるか」を基準に比べることが大切です。
不動産会社には、売買が得意な会社、賃貸が得意な会社、新築の分譲が中心の会社など、それぞれ得意分野と得意な地域があります。購入したいのに賃貸が中心の会社に相談したり、地域の事情を知らない会社に頼んだりすると、浸水の想定や道路の条件、管理の評判といった地域ならではの情報を得にくくなります。
- 購入したいエリアでの取引の経験と、地域の情報量
- 物件のマイナス面(騒音・水害・管理・再建築の条件)も説明してくれるか
- 住宅ローンの紹介先が複数あり、比較の相談に乗ってくれるか
- 重要事項説明書や契約書の案を、契約の前に渡してくれるか
- 連絡や報告がこまめで、質問への回答が早いか
担当者に急かされて決めるのも失敗のもとです。人気の物件ほど早く決まるのは事実ですが、確認すべき資料を見ないまま申し込むのは避けましょう。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で不動産を購入する前の注意点
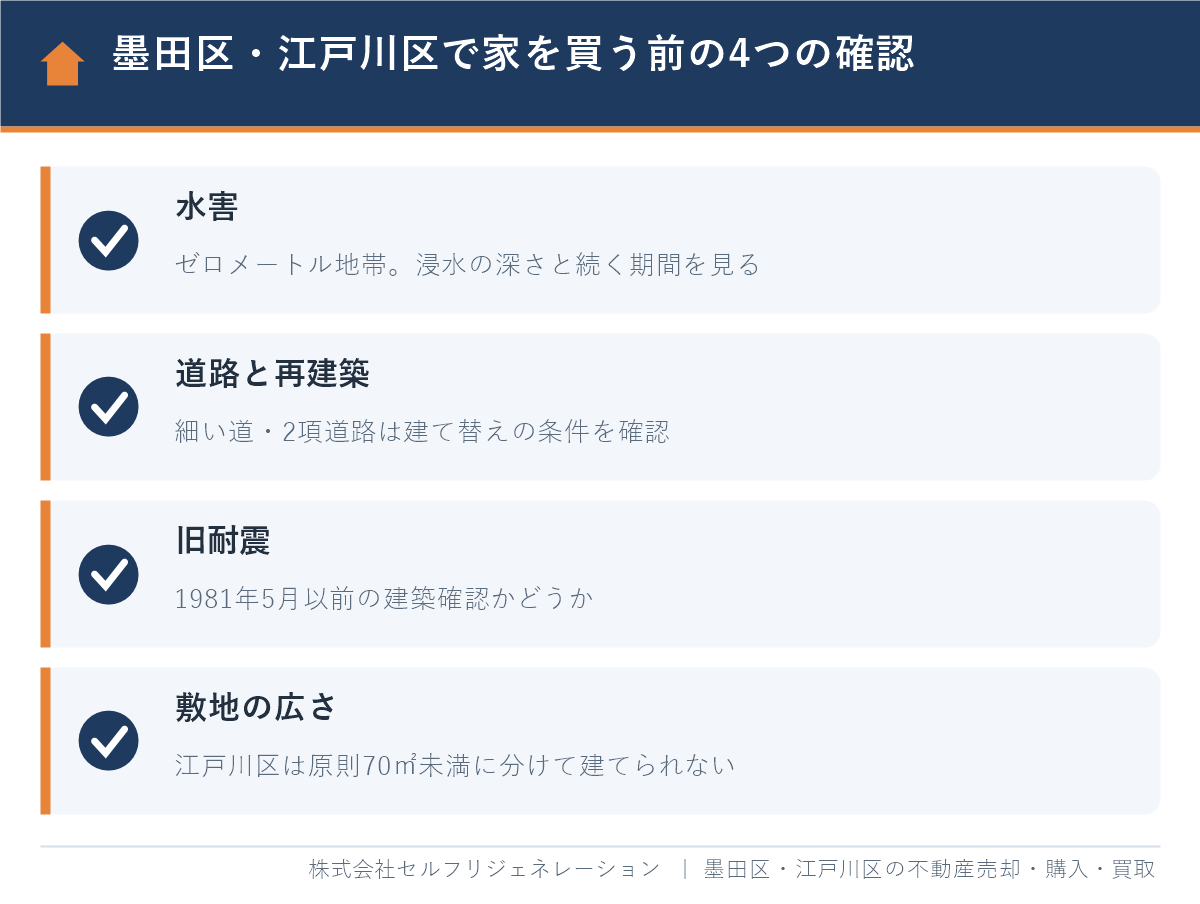
墨田区・江戸川区で家を買う場合は、全国共通の注意点に加えて、水害・道路と再建築・旧耐震・敷地の広さの4つを特に確認してください。どちらの区も、都心に近く下町らしい暮らしやすさがある一方で、地形と街の成り立ちに由来する注意点があります。
水害:ゼロメートル地帯の浸水の深さと期間
江戸川区の公式サイトによると、区の陸域の約7割は満潮時の水面より低いゼロメートル地帯です。墨田区も区の資料で、区の広い範囲がゼロメートル地帯にあり、荒川が想定最大規模で氾濫した場合は多くの地域で浸水が2週間以上続く想定だと説明しています。
2020年8月28日からは、不動産会社が重要事項説明で水害ハザードマップ上の物件の位置を説明することが義務になりました(宅地建物取引業法施行規則の改正)。ただ、説明を受けるのは契約の直前です。物件を探す段階から、区のハザードマップで洪水・高潮・内水の浸水の深さと、浸水が続く期間を確かめましょう。マンションなら住戸の階数、一戸建てなら2階・3階に避難できるかも判断の材料になります。
道路と再建築:細い道や2項道路の物件
墨田区の京島・向島・八広や、江戸川区の一部には、幅4m未満の細い道に面した古い住宅地があります。こうした道路に面した土地は、建て替えのときに道路の中心から2m下がって建てる(セットバック)必要があり、敷地が狭くなることがあります。接道の条件を満たさない「再建築不可」の物件は、相場より安い代わりに建て替えができず、住宅ローンも借りにくくなります。
旧耐震:1981年5月以前の建築確認
1981年5月31日以前に建築確認を受けた建物は、旧耐震基準で建てられています。旧耐震の物件は、耐震診断・耐震改修の費用や、住宅ローンの借りやすさに影響することがあります。墨田区の京島周辺・鐘ヶ淵周辺のように、不燃化特区として建て替えや除却の助成がある地域もあります。
敷地の広さ:江戸川区の最低敷地面積70㎡
江戸川区では、土地を分けて家を建てる場合、原則として1区画70㎡以上が必要です。土地を買って家を建てる予定の方や、建売の購入を考えている方は江戸川区の最低敷地面積70㎡|土地を分割して売れる条件と例外で詳しく確認してください。
墨田区で家を買う方は、区の制度としてすみだ住宅取得利子補助制度も確認しておきましょう。エリア選びから購入の流れまでの全体像は、墨田区の不動産購入ガイドと江戸川区の不動産購入ガイドにまとめています。
墨田区・江戸川区で不動産購入を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の購入・売却・買取をサポートしている地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、こまめな連絡と、物件が見つかってから契約までの対応の早さを評価していただいています。たとえば、購入でご利用いただいたお客様からは、次のような声をいただいています。
「他社と比べてずっと連絡をいただけていたので、」(Googleクチコミより一部抜粋)
「一軒家の購入の際、大変お世話になりました。」(Googleクチコミより一部抜粋)
この記事で紹介したような失敗を防ぐため、当社では次のようにサポートしています。
- 業界経験10年以上のスタッフのみが在籍し、物件の良い点だけでなく、騒音・水害・管理・再建築の条件など、注意すべき点も事前にお伝えします
- 墨田区・江戸川区に特化しているため、浸水の想定や道路の事情、マンションの管理の状況など、地域ならではの情報をお伝えできます
- 顧問弁護士・税理士・FPによる無料相談で、住宅ローンや税金、将来の売却まで見据えた資金計画を一緒に考えられます
- 売却も買取も扱っているため、住み替えで今の家を売る場合も、最適な売り方を合わせてご提案できます
- LINE・オンラインでのご相談にも対応しています
仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。
不動産購入の失敗に関するよくある質問
不動産購入で一番多い失敗は何ですか?
多いのは、住環境の確認不足と資金計画の甘さです。現地を昼にしか見ずに夜の騒音に気づかなかったり、諸費用や修繕費を予算に入れずに資金が足りなくなったりするケースがよく見られます。どちらも、現地を時間帯を変えて見ることと、総額で予算を組むことで防げます。
内見は何回くらいすればいいですか?
購入を決める前に、時間帯や曜日を変えて2〜3回は現地を見るのがおすすめです。建物の中を見るのは1〜2回でも、周辺は朝・夜・休日に自分で歩いて確かめると、騒音や人通り、日当たりの違いが分かります。マンションは共用部分やゴミ置き場の様子も確認しましょう。
不動産を買うときの諸費用はどのくらいかかりますか?
中古住宅を仲介で購入する場合、物件価格の6〜9%程度が一つの目安です。仲介手数料、登記費用、住宅ローンの手数料と保証料、火災保険料、印紙税、不動産取得税などが含まれます。物件や借入の条件で変わるため、購入前に見積りを取りましょう。
持病があると住宅ローンは借りられませんか?
持病があっても、住宅ローンを借りられる方法はあります。引受条件を緩和したワイド団信を扱う金融機関を選ぶ方法や、団信への加入が任意の【フラット35】を利用する方法があります。物件を探す前に、事前審査の段階で金融機関や不動産会社に相談しておくと安心です。
中古住宅を買ったあとに雨漏りが見つかったらどうなりますか?
契約の内容によって、売主に修補や代金の減額などを求められる場合があります。ただし、個人が売主の中古住宅では、責任の期間を引渡しから3か月程度に短くしたり、免除したりする特約がよくあります。契約の前に特約の内容を確認し、建物状況調査や既存住宅売買瑕疵保険の利用も検討しましょう。
墨田区・江戸川区で家を買うときに特に気をつけることは何ですか?
水害、道路と再建築、旧耐震、敷地の広さの4つです。両区には満潮時の水面より低いゼロメートル地帯が広がっているため、区のハザードマップで浸水の深さと期間を確認しましょう。あわせて、細い道に面した物件の建て替えの条件や、江戸川区の最低敷地面積70㎡のルールも確認が必要です。
まとめ|後悔しない不動産購入は「契約の前の確認」で決まる
不動産購入の失敗は、住環境・お金・住宅ローン・マンション管理・契約の5つの分野に集中しています。そのほとんどは、購入の前に現地を時間帯を変えて見ること、諸費用と維持費を含めた総額で予算を組むこと、管理の資料と契約書を事前に読むことで防げます。
- 現地は昼と夜、平日と休日に見て、周りの将来の変化まで調べる
- 予算は総額で決め、住宅ローンは事前審査と金利上昇の試算をしておく
- マンションは長期修繕計画・総会議事録・管理規約を確認する
- 重要事項説明書と契約書は事前に受け取り、解除の条件と責任の期間を確かめる
- 墨田区・江戸川区では水害・道路・旧耐震・敷地の広さを必ず確認する
不動産会社に任せきりにせず、自分でも知識を持って確認することが、後悔しない購入への近道です。「この物件で大丈夫か一緒に確認してほしい」という段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月15日
墨田区・江戸川区の不動産購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド