「墨田区で家賃を払い続けるのはもったいない?」「でも物件価格も金利も上がっていて、今買うのは不安…」と迷っていませんか。賃貸と購入のどちらが得かは、住む年数・金利・家賃の水準によって答えが変わります。この記事では、墨田区の実際の取引データをもとに、中古マンションを買う場合と借りる場合の総支払額を、押上に本店を構える地元の不動産会社がシミュレーションしました。
この記事で分かること
- 墨田区で35年住んだ場合の、購入と賃貸の総支払額の差
- 何年住めば購入が有利になるか(金利別の逆転の時期)
- 購入の方が得になる「損益分岐の家賃」の目安
- 利子補助・水害・老後の住まいなど、墨田区ならではの判断材料
結論を先にお伝えすると、当社の試算では、金利2.5%で35年住むなら購入の方が約860万円負担が少なくなります。ただし20年ほどで住み替えるなら賃貸の方が有利で、金利が3.81%まで上がると35年住んでも賃貸の方が少なくなります。
この記事の結論
- 墨田区の中古マンション(65㎡・5,600万円)を金利2.5%で買い35年住むと、家賃月20万円の賃貸より実質の負担が約860万円少なくなります。
- 途中で売って住み替える場合、金利2.5%なら約25年目までは賃貸の方が負担が少なく、金利1.0%なら約7年目で逆転します。
- 金利3.81%(フラット35の2026年11月の最多金利)では、35年住んでも賃貸の方が約820万円少なくなります。
- 35年・金利2.5%で損益の分かれ目になる家賃は月約18万円です。同じ条件の部屋の家賃がこれより高ければ購入が有利です。
- 墨田区は広い賃貸が少なく水害のリスクもあるため、すみだ住宅取得利子補助(最大50万円)や老後の住まいも含めて判断しましょう。
※数値はいずれも、後述の前提で計算した当社の試算です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区で賃貸と購入はどっちが得?答えを決める3つの条件
墨田区で賃貸と購入のどちらが得かは、「何年住むか」「住宅ローンの金利」「同じ広さの部屋を借りた場合の家賃」の3つでほぼ決まります。長く住むほど、金利が低いほど、家賃が高いほど購入が有利になります。
比べるときは、払ったお金の合計ではなく「実質の負担」で見ることが大切です。実質の負担とは、住んでいる間に払ったお金の合計から、住宅ローン控除や区の補助で戻るお金と、最後に家を売った場合の手取り(ローン残高を返した後の金額)を差し引いた金額のことです。購入は家という資産が残るため、毎月の支払いだけで比べると判断を誤ります。
| 条件 | 購入が有利になりやすい | 賃貸が有利になりやすい |
|---|---|---|
| 住む年数 | 長い(金利2.5%なら約25年超) | 短い(転勤・住み替えの予定がある) |
| 住宅ローンの金利 | 低い(年1.0%なら約7年で逆転) | 高い(年3.81%なら35年でも賃貸) |
| 同じ条件の部屋の家賃 | 損益分岐の家賃より高い | 損益分岐の家賃より安い |
購入の流れやエリア選びの全体像は、墨田区の不動産購入ガイド|エリア選び・相場・流れと注意点で解説しています。
試算の前提|墨田区の中古マンション価格と家賃の水準
試算には、墨田区でファミリー向けの取引が多い50〜69㎡の中古マンションの価格の中央値5,600万円を使いました。国土交通省の不動産情報ライブラリに掲載された、2025年度の墨田区の中古マンション等の取引1,280件を当社が集計した数字です。
| 広さ | 2025年度の件数 | 2025年度の中央値 | 2021年度の中央値 |
|---|---|---|---|
| 30㎡未満 | 364件 | 2,600万円 | 2,300万円 |
| 30〜49㎡ | 312件 | 3,900万円 | 3,300万円 |
| 50〜69㎡ | 412件 | 5,600万円 | 4,300万円 |
| 70㎡以上 | 192件 | 7,300万円 | 5,650万円 |
※出典:国土交通省「不動産情報ライブラリ」の不動産取引価格情報・成約価格情報(2025年度=2025年4月〜2026年3月、2021年度=2021年4月〜2022年3月、墨田区の中古マンション等)を当社集計。
50〜69㎡の中央値は4年で約3割上がりました。駅別では錦糸町6,500万円、菊川5,700万円など最大800万円の差があり、駅ごとの価格は墨田区のマンション購入|駅別の価格と管理・水害の確認点にまとめています。
墨田区の家賃の水準
総務省の住宅・土地統計調査によると、墨田区の民営借家(専用住宅)の1か月あたりの家賃の平均は約9.8万円です(2023年10月時点、総務省「令和5年住宅・土地統計調査」)。ただし、単身向けの狭い部屋も含めた平均です。
ファミリー向けでは、区の子育て世帯等定住促進事業(民間賃貸住宅転居・転入支援制度)を利用した世帯の平均家賃が146,541円でした(2021年度。各年度の平均面積は約57〜59㎡。墨田区「令和3年度墨田区住宅マスタープラン改定基礎調査報告書」)。SUUMOの家賃相場(新築・駅徒歩5分以内の賃貸マンション、2026年10月10日更新)では、2LDKが21.4万円、3LDKが27.1万円です。これらを参考に、試算では65㎡の部屋を月20万円(管理費込み)で借りると仮定しました。
| 項目 | 購入(中古マンション) | 賃貸 |
|---|---|---|
| 物件・家賃 | 65㎡・5,600万円 | 同じ広さで月20万円(値上がりなし) |
| 最初に払うお金 | 頭金200万円+諸費用400万円(価格の約7%) | 礼金1か月+仲介手数料1.1か月 |
| 住宅ローン | 5,400万円・35年・元利均等、金利は全期間一定(年1.0%/2.5%/3.81%) | ― |
| 毎月の費用 | 管理費1.5万円、修繕積立金約2.2万円 | ― |
| そのほかの費用 | 固定資産税等 年18万円、保険 年3万円、室内の修繕 年8万円 | 更新料(2年ごとに1か月分)、家財保険 年1万円 |
| 戻るお金 | 住宅ローン控除 年14万円×10年、利子補助50万円 | ― |
| 家の価値 | 毎年、購入価格の1.2%ずつ下がる。売却費用は価格の4% | ― |
※すべて当社の仮定です。修繕積立金は国土交通省「マンションの修繕積立金に関するガイドライン」(2024年6月改訂)の平均値(20階未満・5,000㎡未満で1㎡あたり月335円)、固定資産税等は墨田区の固定資産税はいくら?戸建て・マンションの計算例と減額の計算例を65㎡に置き換えた目安です。
35年間の総支払額シミュレーション|購入と賃貸の内訳
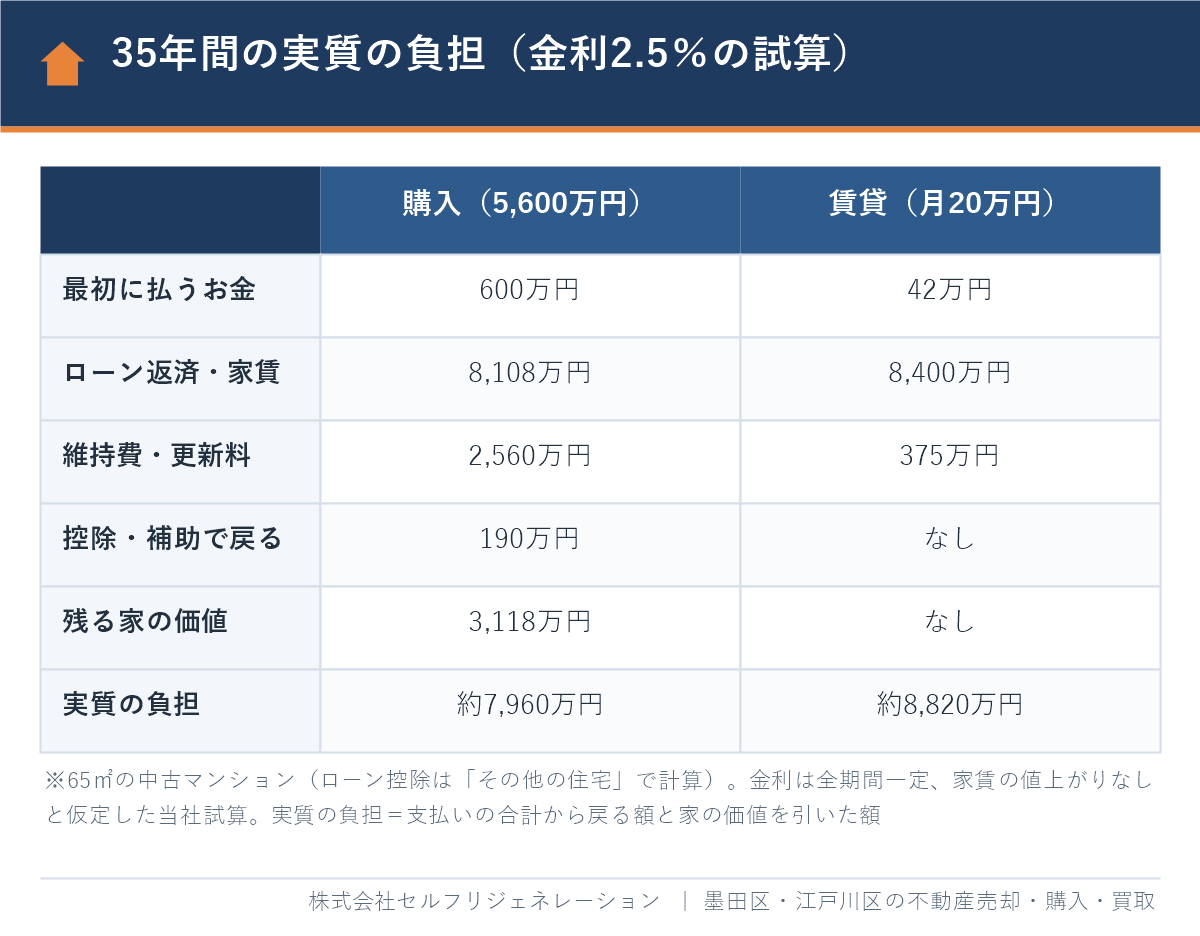
金利2.5%で35年住む場合、実質の負担は購入が約7,960万円、賃貸が約8,820万円で、購入の方が約860万円少なくなります。支払いの合計は購入の方が多いものの、35年後に約3,100万円の価値が家に残るためです。
| 項目(35年間・金利2.5%) | 購入 | 賃貸 |
|---|---|---|
| 最初に払うお金 | 600万円 | 42万円 |
| ローン返済/家賃 | 8,108万円(月約19.3万円) | 8,400万円(月20万円) |
| 管理費・修繕積立金 | 1,545万円 | ― |
| 更新料 | ― | 340万円(17回) |
| 税金・保険・室内の修繕 | 1,015万円 | 35万円 |
| 住宅ローン控除・利子補助 | 190万円戻る | ― |
| 35年後の家の価値(売却した場合の手取り) | 3,118万円残る | ― |
| 実質の負担 | 約7,960万円 | 約8,820万円 |
※前の表の前提による当社の試算で、実際の取引ではありません。
一方、ローンを返している間の毎月の支出は購入の方が多くなります。金利2.5%の場合、購入はローン返済と管理費・修繕積立金・税金などで月約25.4万円、賃貸は家賃20万円と2年ごとの更新料です。賃貸の人がこの月5万円ほどの差や最初の600万円を運用して増やせた場合は、増えた分だけ賃貸が有利になる点も知っておきましょう。
住宅ローン控除と利子補助の前提
住宅ローン控除とは、住宅ローンの年末残高の0.7%を所得税などから差し引ける制度のことです。国税庁によると(令和8年4月1日現在法令等)、2026年に中古住宅に入居した場合、省エネ性能の認定や基準に当てはまらない「その他の住宅」は10年間・年14万円まで、省エネ基準に適合する住宅などは13年間控除を受けられます(国税庁 No.1211-3)。床面積は50㎡以上(合計所得金額1,000万円以下の人は40㎡以上)で、1982年1月1日以後に建築された住宅であることなどの要件があります。試算では、税額から全額を控除しきれる世帯と仮定しました。
住む年数と金利で逆転する|10年・20年・35年の比較
途中で家を売って住み替える場合、金利2.5%なら約25年目までは賃貸の方が負担が少なくなります。購入は諸費用と売却時の費用がかかり、返済の初めは利息の割合が大きいため、短い期間ではその分を取り戻せないからです。
| 住む年数 | 購入・金利1.0% | 購入・金利2.5% | 購入・金利3.81% | 賃貸・月20万円 |
|---|---|---|---|---|
| 10年 | 約2,280万円 | 約3,030万円 | 約3,710万円 | 約2,530万円 |
| 20年 | 約3,990万円 | 約5,320万円 | 約6,570万円 | 約5,040万円 |
| 35年 | 約6,250万円 | 約7,960万円 | 約9,640万円 | 約8,820万円 |
※実質の負担。購入はその年数で売却したと仮定し、売却した場合の手取りからローン残高を返した残りを差し引いています。前提は上の表と同じ当社の試算です。
逆転の時期は、金利1.0%なら約7年目、2.5%なら約25年目です。金利3.81%では35年以内には逆転せず、賃貸の方が約820万円少なくなります。35年間の負担は、金利1.0%と3.81%で約3,380万円も違います。
2026年の金利と家賃の動き
日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました(日本銀行「当面の金融政策運営について」)。全期間固定のフラット35(借入期間21〜35年、融資率9割以下)の2026年11月の最多金利は年3.81%です(住宅金融支援機構)。変動金利とは、返済中も市場の金利に合わせて金利が見直される住宅ローンのことで、借りたときの金利が低くても将来の返済額は決まっていません。
家賃が上がる可能性も考えておきましょう。家賃が毎年1%ずつ上がると仮定すると、35年間の賃貸の負担は約1億480万円(約1,670万円増)になり、金利3.81%の購入(約9,640万円)より多くなります。金利タイプの選び方は住宅ローンの選び方|変動か固定か・金利タイプと種類の比較で解説しています。
損益分岐の家賃|この家賃より高ければ購入が有利
35年住む場合、金利2.5%なら月約18万円が損益分岐の家賃です。損益分岐の家賃とは、購入と賃貸の実質の負担がちょうど同じになる家賃のことで、同じ条件の部屋の家賃がこれより高ければ購入、安ければ賃貸の方が負担は少なくなります。
| 住む年数 | 金利1.0% | 金利2.5% | 金利3.81% |
|---|---|---|---|
| 10年 | 約18.0万円 | 約24.0万円 | 約29.3万円 |
| 20年 | 約15.8万円 | 約21.1万円 | 約26.1万円 |
| 35年 | 約14.2万円 | 約18.0万円 | 約21.9万円 |
※65㎡・5,600万円の中古マンションを買う場合と比べた、管理費込みの月額家賃。前提は上の表と同じ当社の試算です。
使い方は、住みたい駅で、買いたい物件と同じくらいの広さ・築年数の賃貸の募集家賃を調べ、表の金額と比べるだけです。価格が高い駅ほど分岐点も上がります。錦糸町の中央値6,500万円の物件で同じ計算をすると(頭金・諸費用・ローン・家の価値を価格に合わせて増やした場合)、35年・金利2.5%の損益分岐の家賃は月約20.1万円になります。
判断フロー|迷ったらこの順番で考える
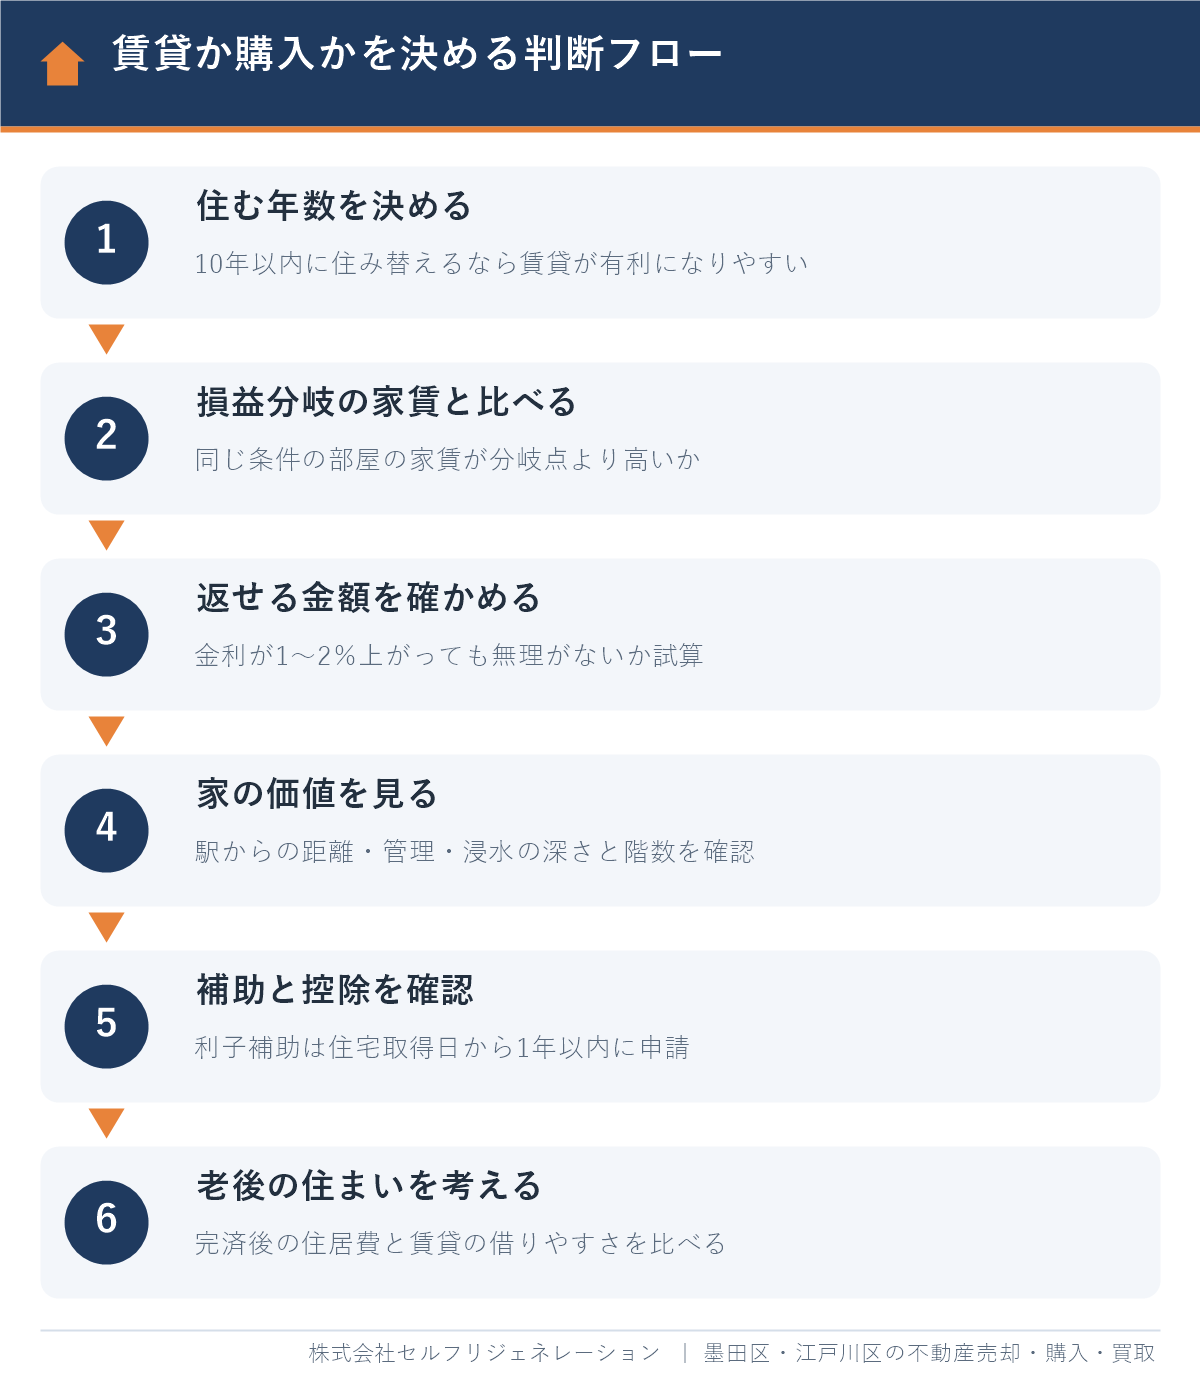
- 何年住むかを決める:10年以内に転勤や住み替えの可能性が高いなら、賃貸を中心に考えます。
- 損益分岐の家賃と比べる:同じ条件の部屋の家賃が、表の金額より高いかを確かめます。
- 返せる金額を確かめる:金利が1〜2%上がっても、家計に無理のない返済額かを試算します。
- 家の価値が落ちにくいかを見る:駅からの距離、管理の状態、浸水の深さと階数を確認します。
- 区の補助と控除を確認する:利子補助は住宅取得日から1年以内の申請が必要です。
- 老後の住まいまで考える:完済後の住居費と、高齢になってからの借りやすさを比べます。
購入の損得を左右する家の価値|墨田区の築年数と㎡単価
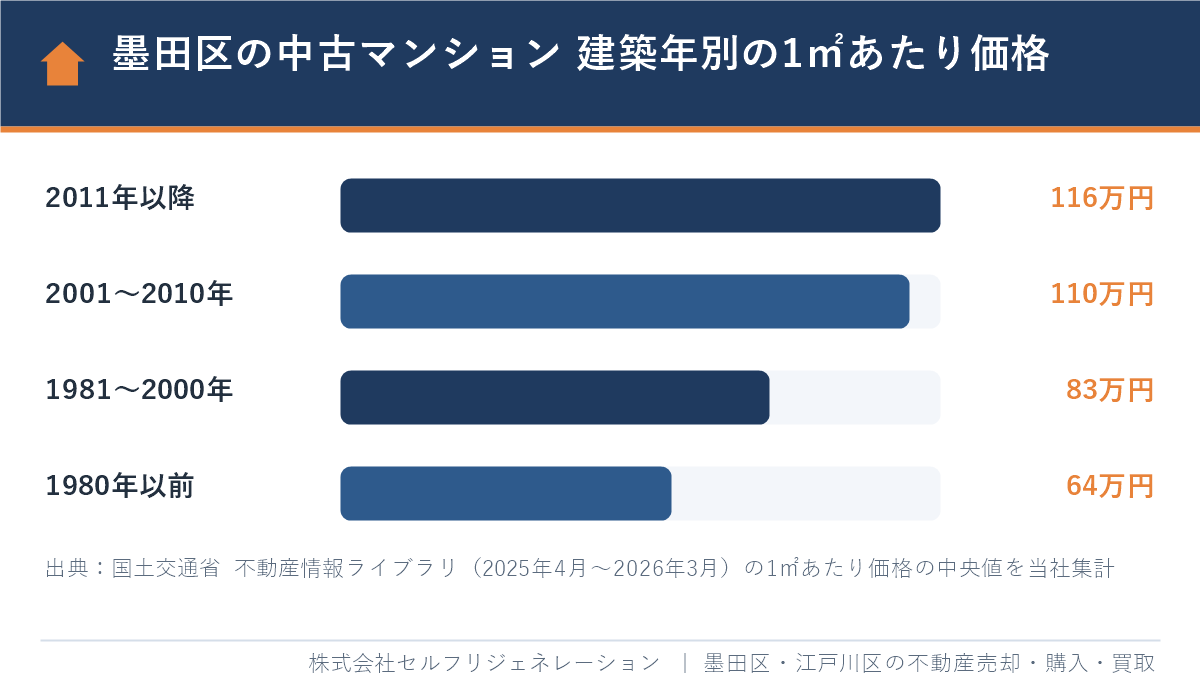
購入の実質の負担は、最後に残る家の価値で大きく変わります。墨田区の2025年度の取引では、1980年以前に建てられたマンションの1㎡あたりの価格の中央値は64万円で、2001〜2010年築(110万円)の約6割でした。
| 建築年 | 件数 | 1㎡あたりの中央値 |
|---|---|---|
| 2011年以降 | 515件 | 116万円 |
| 2001〜2010年 | 349件 | 110万円 |
| 1981〜2000年 | 324件 | 83万円 |
| 1980年以前 | 89件 | 64万円 |
※出典:国土交通省「不動産情報ライブラリ」(2025年4月〜2026年3月、墨田区の中古マンション等)を当社集計。建築年が不明の取引を除く。
試算で「35年後に購入価格の約58%」としたのは、この差を参考にしたためです。2021年度の取引でも、1980年以前築の1㎡あたりの価格は2001〜2010年築の約6割でした。ただし、これは今の価格の水準が続く前提で、将来の相場は上がることも下がることもあります。
家の価値を保ちやすいのは、駅に近く、管理が良く、浸水の想定が浅いか高い階にある住戸です。修繕積立金や管理計画認定の確かめ方は、前述の駅別の価格の記事で詳しく解説しています。
墨田区ならではの判断材料|広い賃貸の少なさ・水害・区の補助
墨田区で賃貸か購入かを考えるときは、ファミリー向けの広い賃貸が少ないこと、水害のリスク、区の利子補助の3点を押さえておきましょう。いずれも、全国向けの比較記事では触れられにくい地元の事情です。
ファミリー向けの広い賃貸が少ない
墨田区の調査によると、区内の民営借家(専用住宅)のうち延べ面積29㎡以下が50.1%を占め、借家の1住宅あたりの延べ面積は38.19㎡と近隣区で最も狭い水準です(2018年の住宅・土地統計調査)。持ち家は専用住宅の約41%で、近隣区の中で最も低い割合でした。
同じ調査では、2015〜2020年の0〜14歳の転入・転出超過率が墨田区はマイナス6.4%と、特別区部(マイナス1.5%)より大きく、区は「ファミリー世帯が転出している」と分析しています。墨田区と近隣5区の20〜30歳代の子育て世帯への調査(2021年12月)では、引っ越した理由は「子どもが成長して家が狭くなったから」34.4%、「家族の人数が増えて家が狭くなったから」29.7%、「マイホームを買ったから」24.9%の順でした。子どもの成長に合わせた広さを区内で確保したい世帯にとって、購入は現実的な選択肢になります。
水害のリスクと保険の負担は持ち主が負う
墨田区によると、荒川が氾濫した場合には、区の大部分が浸水するおそれがあります(墨田区水害ハザードマップ、2026年8月25日更新)。購入すると建物の被害や修繕の負担を持ち主が負いますが、賃貸なら住み替えで対応できます。損害保険料率算出機構の水災等地では墨田区は最も高い「5等地」のため、低い階や戸建てを買う場合は、水災補償を含む火災保険料も予算に入れておきましょう。
浸水の深さと階数の考え方は、墨田区のハザードマップと不動産売買|調べ方と重要事項説明で解説しています。
すみだ住宅取得利子補助とフラット35の引下げ
すみだ住宅取得利子補助制度とは、区内で住宅を取得した子育て世帯(中学生以下の子どもがいる世帯)や若年夫婦世帯(夫婦いずれも40歳未満)に、住宅ローンの利子の一部を区が補助する制度です。区の案内によると、1年間に支払った利子(上限10万円)を5年間、最大50万円補助し、住宅取得日(登記日)から1年以内の申請が必要です。要件を満たせば、フラット35地域連携型(子育て支援)で当初5年間の金利が年0.5%引き下げられます(墨田区「すみだ住宅取得利子補助制度」、2025年11月6日更新)。
対象となる住宅の書類などの詳しい条件は、すみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れをご覧ください。
老後の住まいで差が開く|完済後の住居費と賃貸の借りにくさ
ローンを完済した後も住み続ける場合、毎月の住居費は購入が約6万円、賃貸は家賃の20万円のままで、月約14万円の差が続きます。70歳で完済して85歳まで住むと、その15年間だけで約2,660万円の差になる計算です(管理費・修繕積立金・税金・保険・室内の修繕を含む当社の試算)。
また、高齢になると賃貸住宅を借りにくくなることがあります。内閣府の令和8年版高齢社会白書によると、孤独死や残された家財の処理、家賃の滞納への懸念から、特に単身の高齢者の入居には大家の不安が大きいとされています(内閣府「令和8年版高齢社会白書」)。2025年10月1日施行の改正住宅セーフティネット法により、見守りなどを行う「居住サポート住宅」の認定制度が始まりました。
墨田区は、高齢者等を対象に、民間賃貸住宅のあっせんや、賃貸契約の際に保証会社へ払う初回保証料の助成を行っています(墨田区「民間賃貸住宅を探すのにお困りの方」)。2024年3月には墨田区居住支援協議会(すみだすまい安心ネットワーク)も設立され、事務局は区役所9階の住宅課 居住支援担当です(墨田区居住支援協議会)。
購入の場合は、多くの住宅ローンで団体信用生命保険(団信)に加入します。団信とは、ローンの契約者が亡くなったときなどに、保険金でローンの残りが返済される保険のことです。家族に住まいを残せる点は、賃貸にはない購入の特徴です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
賃貸が向く人・購入が向く人|チェックリストと相談の進め方
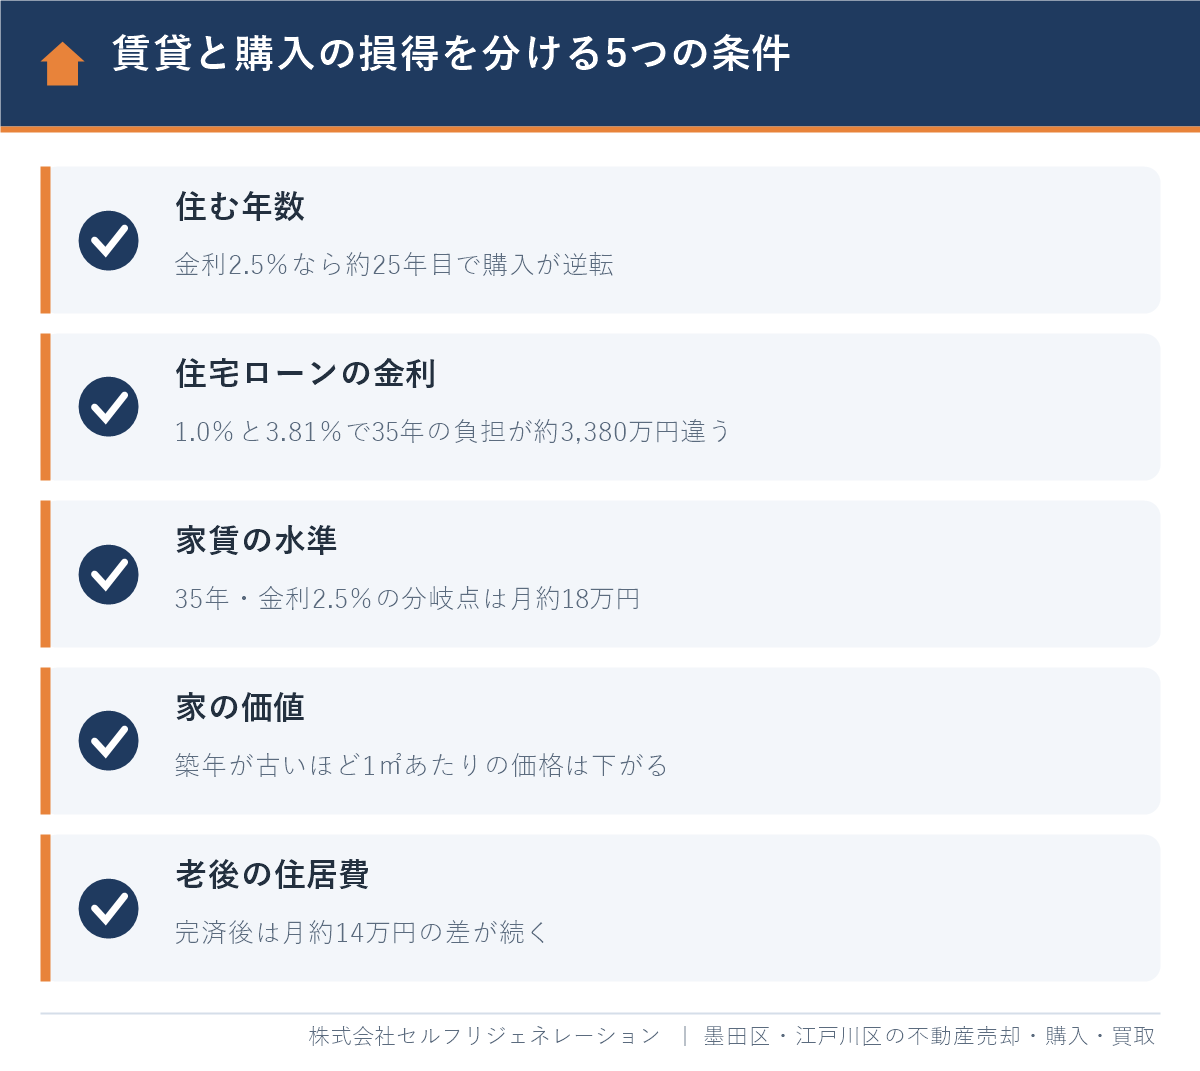
墨田区に長く住むつもりで、毎月の返済に無理がない人は購入、住む期間や家族構成がまだ決まっていない人は賃貸が向いています。金額だけでなく、暮らし方の希望も合わせて考えましょう。
| 比べる点 | 購入が向く人 | 賃貸が向く人 |
|---|---|---|
| 住む期間 | 墨田区に20年以上住むつもり | 10年以内に転勤や住み替えの可能性がある |
| 家族と広さ | 子どもの成長に合わせた広さが必要 | 家族構成がまだ決まっていない |
| お金 | 頭金・諸費用を出しても生活費の蓄えが残る | 手元のお金を残したい、収入が変わりやすい |
| 老後 | 完済後の住居費を抑えたい | 老後は実家や施設に移る予定がある |
| 住まいの自由 | 間取りの変更や設備の交換を自由にしたい | 修繕や管理組合の役員などの手間を避けたい |
当社に相談した場合の進め方
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)では、賃貸か購入かを迷っている段階からご相談を受け付けています。
- 今の家賃、世帯の年収、家族の予定、住みたい駅を伺います。
- 希望の駅・広さで物件の価格と賃貸の家賃を比べ、損益分岐の家賃を一緒に確かめます。
- 金利が上がった場合も含めて返済計画を試算し、利子補助と住宅ローン控除の要件を確認します。ご希望があれば顧問FPの無料相談も利用できます。
- 購入する場合は、ハザードマップと管理の状態を確かめながら物件を探します。
- 賃貸を続ける場合とも比べながら、購入の時期や予算を一緒に考えます。
住まいの購入のご相談は住宅購入相談、お金や今の家の売却も含めたご相談は無料相談のページから受け付けています。
墨田区の不動産のまとめガイド
墨田区で住まいの購入を相談するならセルフリジェネレーション|Googleクチコミ★4.8
当社のGoogleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。口コミでは、物件探しの段階からのこまめな連絡や、丁寧な対応を評価する声をいただいています。
「一軒家の購入の際、大変お世話になりました。」「いつも丁寧に対応していただきました。」(Googleクチコミより一部抜粋)
「根気よくご対応いただけて契約まで無事に進めました。」(Googleクチコミより一部抜粋)
当社は墨田区・江戸川区に特化した地域密着の不動産会社で、業界経験10年以上のスタッフが在籍しています。顧問弁護士・税理士・FPによる無料相談や、LINE・オンラインでの相談にも対応しています。売却・買取も扱っているため、将来の住み替えで今の家を売るときの見通しも含めてお話しできます。
よくある質問
墨田区で賃貸と購入はどっちが得ですか?
35年住むなら、金利2.5%の当社試算では購入の方が約860万円負担が少なくなります。65㎡・5,600万円の中古マンションと家賃月20万円の賃貸を比べ、最後に家を売った場合の手取りも差し引いた結果です。ただし金利3.81%では賃貸の方が約820万円少なくなります。
何年住むなら購入の方が得になりますか?
家賃月20万円・金利2.5%の当社試算では、約25年目で購入と賃貸の負担が逆転します。金利1.0%なら約7年目です。10〜20年で住み替える予定なら、諸費用や売却時の費用がかかるため賃貸の方が有利になりやすいです。
墨田区の家賃がいくら以上なら購入した方がよいですか?
35年住む場合、金利2.5%なら月約18万円が損益分岐の家賃です。5,600万円・65㎡の中古マンションと同じ条件の部屋の家賃がこれより高ければ購入、安ければ賃貸の方が負担は少なくなります(当社試算)。
墨田区で家を買うときに使える補助はありますか?
中学生以下の子どもがいる世帯か、夫婦いずれも40歳未満の世帯は、すみだ住宅取得利子補助制度を使えます。1年間に支払った利子(上限10万円)を5年間、最大50万円補助する制度で、住宅取得日から1年以内の申請が必要です。
老後も賃貸に住み続けられますか?
住み続けることはできますが、高齢になると大家の不安から部屋を借りにくくなることがあります。墨田区には居住支援協議会があり、区は高齢者等への住宅のあっせんも行っています。2025年10月からは、見守りなどを行う居住サポート住宅の認定制度も始まりました。
金利が上がると賃貸の方が得になりますか?
金利が上がるほど購入の負担は増え、賃貸が有利になりやすくなります。当社試算では、金利3.81%で35年住むと、家賃月20万円の賃貸より購入の方が約820万円負担が多くなります。ただし家賃が毎年1%ずつ上がる場合は、購入の方が少なくなります。
まとめ
墨田区で賃貸と購入のどちらが得かは、住む年数・金利・家賃の水準で決まります。当社の試算では、65㎡・5,600万円の中古マンションを金利2.5%で買って35年住むと、家賃月20万円の賃貸より約860万円負担が少なくなりますが、約25年より前に住み替えるなら賃貸の方が有利です。金利3.81%では、35年住んでも賃貸の方が少なくなります。
- 比べるときは、控除・補助と最後に残る家の価値を差し引いた「実質の負担」で見る
- 同じ条件の部屋の家賃を調べ、損益分岐の家賃(35年・金利2.5%なら月約18万円)と比べる
- 墨田区は広い賃貸が少なく水害のリスクもあるため、階数・管理・利子補助まで確認する
- 完済後の住居費と、高齢になってからの借りやすさも判断材料にする
ご自身の家賃や年収で試算したい方は、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の住まい探し・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階