マイホームを買うとき、多くの方が悩むのが住宅ローン選びです。「変動金利と固定金利、結局どちらがいいの?」「金利が上がっていると聞くけれど、今から借りて大丈夫?」と不安を感じている方も多いのではないでしょうか。
2026年は、日本銀行の利上げが続き、住宅ローンの金利も上がる局面に入りました。これまでのように「金利が低いから変動金利」とだけ考えて選ぶと、将来の返済が苦しくなるおそれがあります。この記事では、墨田区・江戸川区で住宅の購入をサポートしている宅建業者の立場から、2026年10月時点の金利と公的なデータをもとに、住宅ローンの選び方を整理しました。
この記事で分かること
- 変動金利・固定期間選択型・全期間固定の違いと、2026年の金利の状況
- 金利が上がった場合の返済額の試算と、変動か固定かの判断基準
- 民間の銀行ローンとフラット35の違い、団信・諸費用・返済方法の比べ方
- 墨田区・江戸川区で家を買うときに、住宅ローンで確認したいこと
結論から言うと、住宅ローンは「金利の低さ」ではなく、「金利が上がっても返せるか」と「諸費用を含めた総額」で選ぶのが基本です。
この記事の結論
- 日本銀行は2026年9月18日に政策金利を年1.25%程度へ引き上げており、変動金利は今後も上がる前提で試算します。
- 変動金利を選ぶなら、金利が2%上がった場合の返済額(4,000万円・35年なら月約11.3万円→約16.0万円)を払い続けられるかを確かめてから選びます。
- 返済額の変動に耐えにくい家計や、教育費が重なる世帯は、固定期間選択型や全期間固定(フラット35など)が向いています。
- 金利だけでなく、事務手数料・保証料・団信の上乗せ金利を含めた「総返済額」で2〜3の金融機関を比べます。
- 墨田区・江戸川区では、旧耐震・狭小地・再建築不可・水害の条件で、借りられるローンや保険料が変わる点に注意します。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
住宅ローンの選び方は「返せる額」を決めることから始まる
住宅ローン選びの第一歩は、金利タイプを選ぶことではなく、毎月いくらなら無理なく返せるかを決めることです。返済額の上限が決まれば、借入額と、選べる金利タイプが自然に絞られます。
返済負担率とは、年収に占める年間のローン返済額の割合のことです。住宅金融支援機構によると、フラット35の審査の基準は、年収400万円未満で30%以下、400万円以上で35%以下です(住宅金融支援機構「フラット35 ご利用条件」、2026年4月1日現在)。ただし、これは「借りられる上限」であって、「無理なく返せる額」ではありません。
当社が資金計画のご相談でお伝えしているのは、額面年収に対する返済負担率を20〜25%程度に抑えることです。自動車ローンやカードローン、スマートフォン本体の分割払いも返済に含まれます。物件の価格帯ごとに必要な年収の目安は、江戸川区で新築戸建を買う場合に必要な年収は?価格別の目安と返済計画で詳しく解説しています。
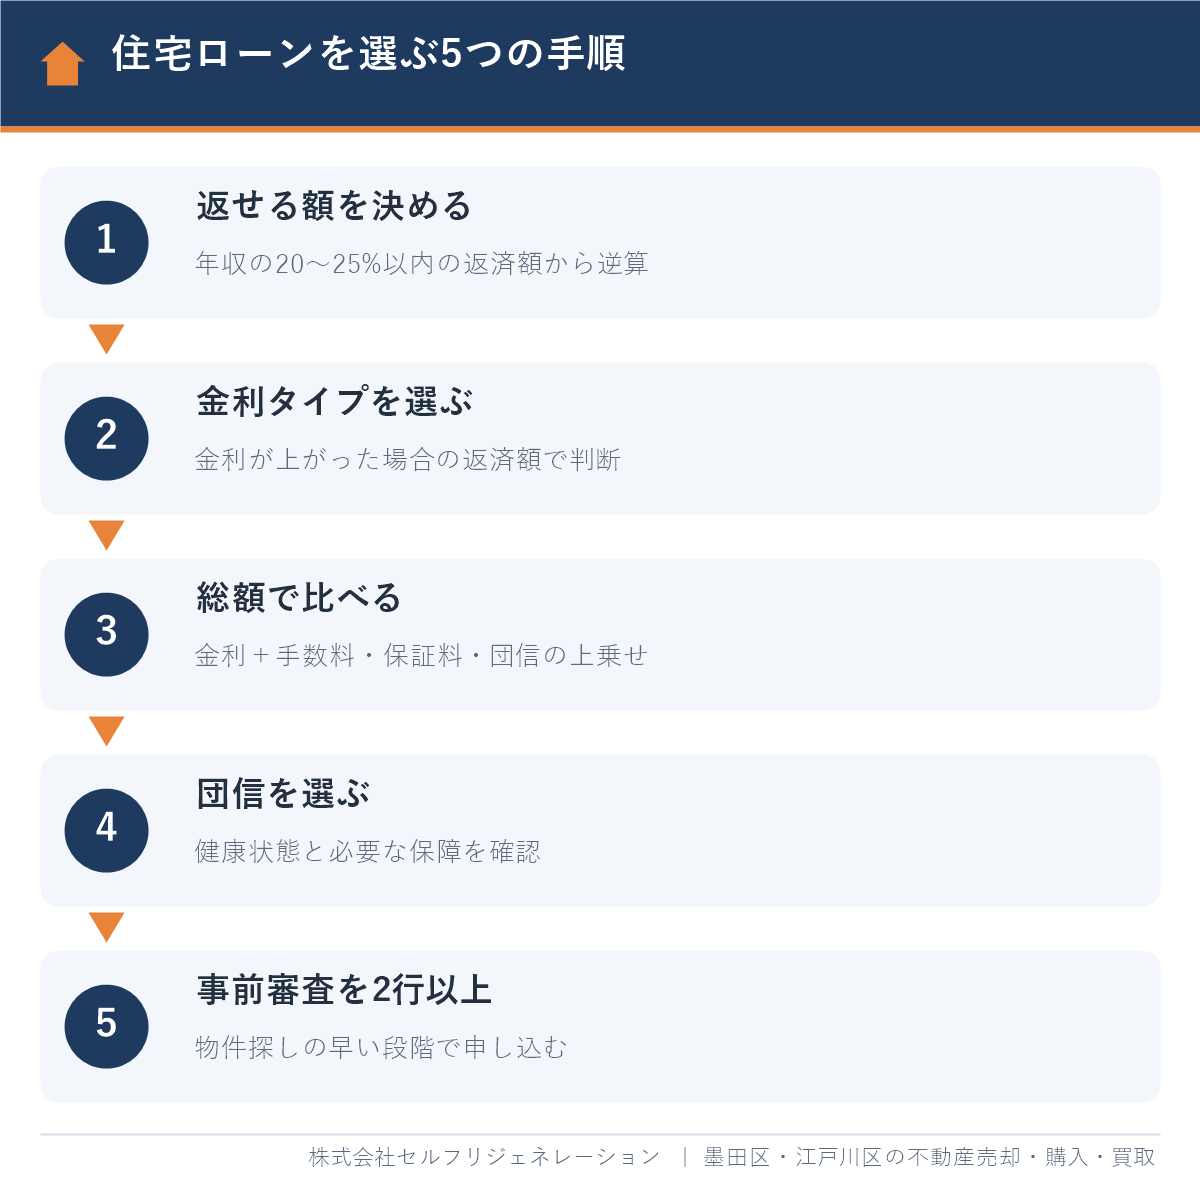
住宅ローンを選ぶ手順は、次のとおりです。
- 家計から、毎月無理なく返せる返済額を決める
- 金利が上がった場合の返済額を試算し、金利タイプを選ぶ
- 金利と諸費用を合わせた総返済額で、金融機関を比べる
- 健康状態と必要な保障から、団信を選ぶ
- 物件探しの早い段階で、2つ以上の金融機関に事前審査を申し込む
住宅ローンの金利タイプは3種類|2026年は金利上昇局面
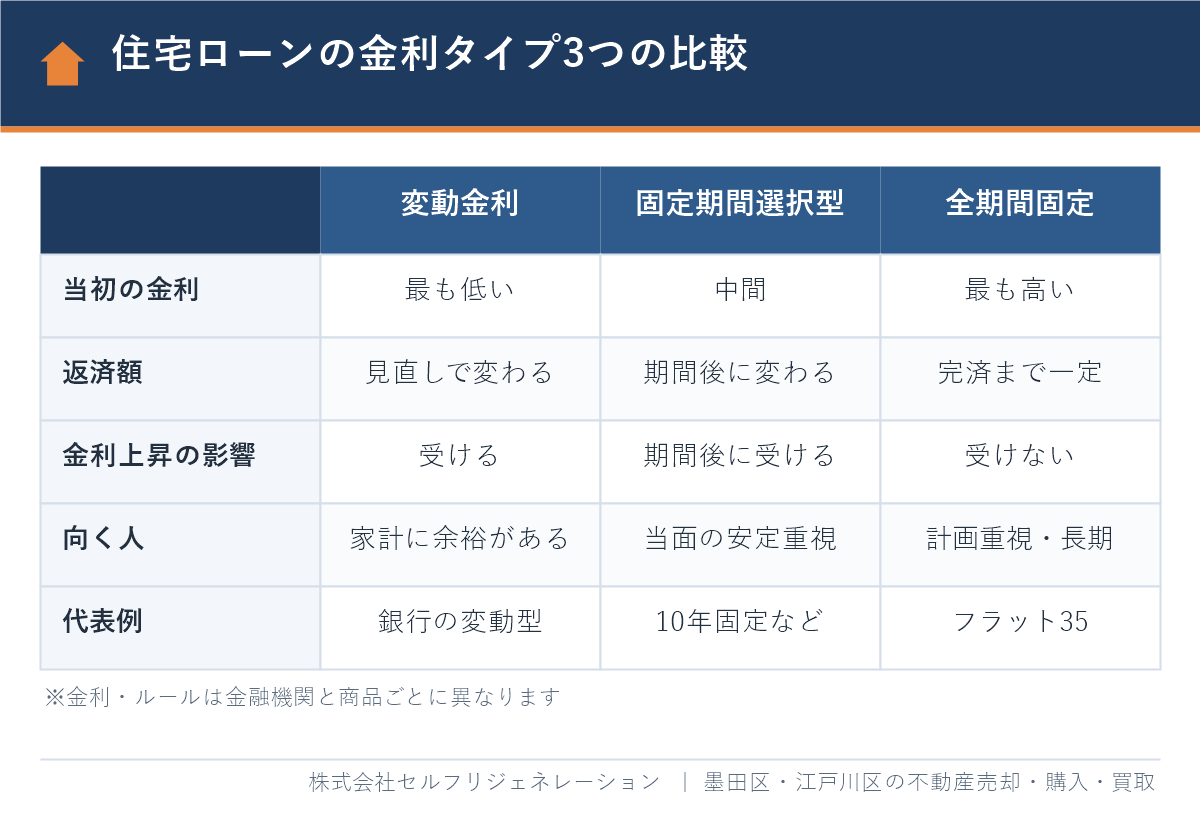
住宅ローンの金利タイプは、変動金利・固定期間選択型・全期間固定金利の3つです。当初の金利が低いほど、将来の金利上昇の影響を受けやすいという関係にあります。
変動金利とは
変動金利とは、返済の途中でも、市場の金利に合わせて定期的に金利が見直される住宅ローンのことです。多くの金融機関では年2回金利を見直し、その基準は日本銀行の政策金利の影響を受ける短期プライムレートなどに連動しています。3つのタイプの中で当初の金利が最も低い一方、完済までの返済総額は借りる時点では決まりません。
固定期間選択型とは
固定期間選択型とは、借入当初の3年・5年・10年などの期間だけ金利を固定し、期間が終わった時点で、その時の金利で変動金利か再度の固定かを選ぶ住宅ローンのことです。固定期間中は返済額が変わらないため、子どもの教育費がかかる時期など、家計を安定させたい期間を守れます。ただし、固定期間が終わったときに金利が上がっていれば、返済額も上がります。
全期間固定金利とは
全期間固定金利とは、借りた時点の金利が完済まで変わらない住宅ローンのことです。代表的な商品が、住宅金融支援機構と民間の金融機関が提携して扱う「フラット35」です。当初の金利は3つの中で最も高くなりますが、借りた時点で総返済額が確定するため、長期の資金計画が立てやすくなります。
2026年の金利の状況
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から年1.25%程度に引き上げました。前回の利上げから3か月での引き上げで、変動金利の住宅ローンにも影響が及ぶ局面です。全期間固定のフラット35も、2026年10月の最も多い金利(融資率9割以下、新機構団信付き)は年3.83%です(住宅金融支援機構 フラット35、2026年10月時点)。
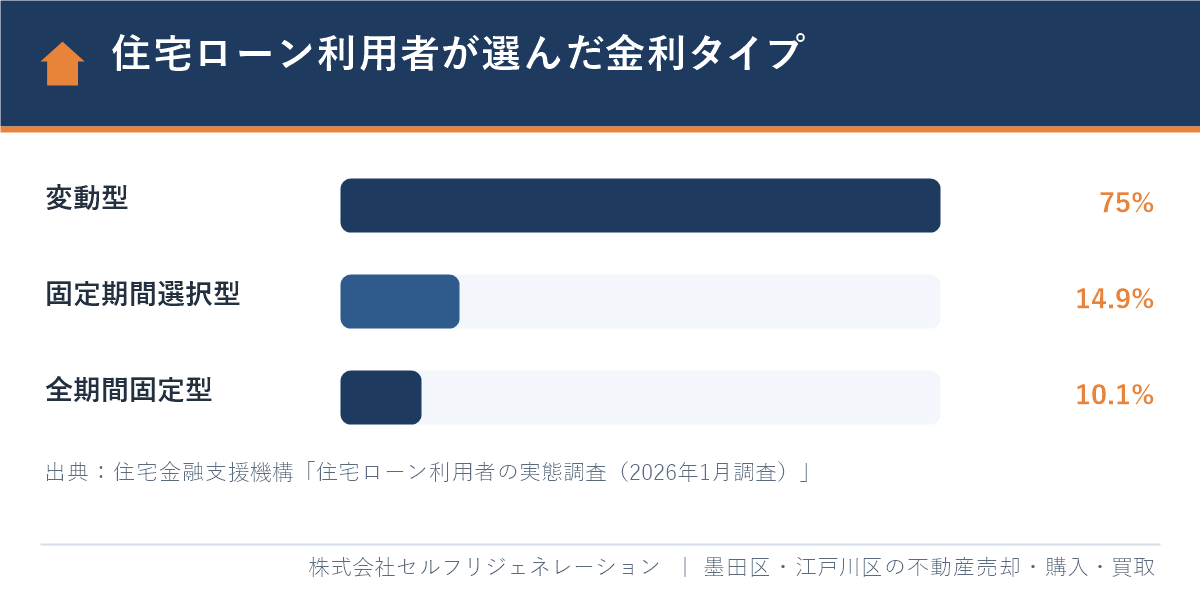
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、利用者が選んだ金利タイプは、変動型が75.0%で最も多いものの、前回(2025年4月調査)より4.0ポイント減りました。固定期間選択型は14.9%(2.7ポイント増)、全期間固定型は10.1%(1.3ポイント増)で、固定型を選ぶ人が増えています(住宅金融支援機構「住宅ローン利用者の実態調査」)。
同じ調査では、今後1年間で住宅ローン金利が「上昇する」と答えた人が73.7%にのぼる一方で、金利が上がったときに返済額がどれくらい増えるかについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人が合計52.0%いました。金利が上がると考えていても、その影響を具体的に試算していない方が多いということです。
変動か固定か?金利が上がった場合の返済額で判断する
変動か固定かは、「金利が上がった場合の返済額を払い続けられるか」で判断します。払い続けられるなら変動金利の低さを生かせますが、払えない可能性があるなら、固定金利で返済額を確定させる方が安全です。
試算:4,000万円を35年で借りた場合
次の表は、4,000万円を35年・元利均等返済で借りた場合の毎月の返済額を、金利ごとに単純計算したものです(ボーナス返済なし。金利は説明のための仮定で、特定の商品の金利ではありません)。
| 金利(仮定) | 毎月の返済額 | 総返済額 | 想定 |
|---|---|---|---|
| 年1.0% | 約11.3万円 | 約4,742万円 | 変動金利で借りた当初 |
| 年2.0% | 約13.3万円 | 約5,565万円 | 変動金利が1%上がった場合 |
| 年3.0% | 約16.0万円 | 約6,735万円 | 変動金利が2%上がった場合 |
| 年3.83% | 約17.3万円 | 約7,268万円 | 全期間固定(2026年10月のフラット35の最多金利) |
※最初から最後までその金利が続いたと仮定した計算です。実際の変動金利は返済の途中で上がるため、残高が減った後の上昇なら、返済額の増え方はこの表より小さくなります。フラット35は、住宅の性能や子育て世帯などの条件で当初5年間の金利が引き下げられる場合があります。
この表から分かるのは、変動金利が2%上がっても、借りた当初の固定金利の返済額を下回る場合があるということです。一方で、変動金利の当初の返済額ぎりぎりで家計を組んでいると、1%の上昇で毎月2万円、2%の上昇で5万円近く負担が増えます。毎月の返済額の差額を貯蓄に回し、金利が上がったときの繰上返済や家計の備えにできるかが、変動金利を選ぶ条件です。
変動金利の「5年ルール」と「125%ルール」の注意点
5年ルールとは、金利が見直されても、毎月の返済額は5年間変えないという仕組みのことです。125%ルールとは、5年ごとに返済額を見直す際、新しい返済額を前の返済額の1.25倍までに抑える仕組みのことです。多くの金融機関の変動金利で採用されていますが、採用していない商品もあります。
この2つのルールは、返済額が急に増えるのを抑えるだけで、利息が減るわけではありません。金利が大きく上がると、返済額のうち利息の割合が増えて元金が減りにくくなり、最終的に返しきれなかった分(未払利息や残った元金)を完済時にまとめて払う必要が出ることもあります。変動金利を選ぶときは、自分の契約にこのルールがあるかと、完済時の扱いを必ず確認しましょう。
金利タイプ別に向いている人
| 金利タイプ | 向いている人 | 注意点 |
|---|---|---|
| 変動金利 | 借入額が年収に比べて少ない、手元資金に余裕がある、共働きで収入が安定している | 金利2%上昇の試算、5年・125%ルールの有無 |
| 固定期間選択型 | 教育費がかかる10年ほどは返済額を固定したい、将来の繰上返済の予定がある | 固定期間終了後の金利と、優遇幅が続くか |
| 全期間固定 | 借入額が年収に比べて多い、返済が長期、家計の変動に弱い | 当初の返済額が高く、借入額を抑える必要がある |
返済期間を長くすると毎月の返済額は下がりますが、総返済額は増え、金利上昇の影響も長く受けます。返済期間の考え方は住宅ローン40年のメリット・デメリット|35年と比較で解説しています。
民間の住宅ローンとフラット35の違い
住宅ローンは、銀行・信用金庫などが独自に扱う「民間の住宅ローン」と、住宅金融支援機構と民間の金融機関が提携して扱う「フラット35」に分けられます。変動金利を選べるのは民間の住宅ローンで、フラット35は全期間固定金利だけです。
| 項目 | 民間の住宅ローン(銀行など) | フラット35 |
|---|---|---|
| 金利タイプ | 変動・固定期間選択型・全期間固定から選べる | 全期間固定のみ |
| 借入期間 | 最長35年が多い(40年・50年の商品もある) | 15年以上35年以内で、80歳から申込時年齢を引いた年数まで |
| 団信 | 加入が借入の条件であることが多い | 新機構団信付きが基本。加入しない場合は金利が年0.2%低くなる |
| 審査で重視されること | 勤続年数・勤務先・健康状態など、金融機関ごとに基準が異なる | 総返済負担率(30%・35%)など、公表された基準がある |
| 物件の条件 | 金融機関ごとの担保評価 | 機構の技術基準への適合。床面積は一戸建て50㎡以上、マンション30㎡以上 |
※フラット35の条件は住宅金融支援機構「フラット35 ご利用条件」(2026年4月1日現在)と同機構の団信の案内によります。民間の住宅ローンの条件は金融機関ごとに異なります。
フラット35には、省エネ性能などの高い住宅や子育て世帯などが当初5年間の金利の引下げを受けられる仕組みがあり、1ポイントにつき当初5年間の金利が年0.25%引き下げられます(ポイント制)。また、借入期間が20年以下の「フラット20」や、最長50年の「フラット50」もあります。2026年10月の最多金利は、フラット20が年3.51%、フラット50が年4.10%です(同機構、融資率9割以下・新機構団信付き)。
当社のような不動産会社が提携している住宅ローンもありますが、金利そのものは、金融機関と、借りる人の収入・勤務先・自己資金などの条件で決まります。不動産会社によって違うのは、紹介できる金融機関の数と手続きのサポートの範囲です。
団信(団体信用生命保険)の選び方
団信は、保障の範囲と上乗せ金利を比べ、今入っている生命保険との重なりを確認して選びます。住宅ローンを借りる人の健康状態によっては、選べる団信が限られるため、物件探しの前に確認しておくと安心です。
団体信用生命保険(団信)とは、住宅ローンを借りた人が亡くなったときや所定の高度障害になったときに、保険金でローンの残りが返済される保険のことです。民間の住宅ローンの多くは団信への加入が借入の条件で、加入するには健康状態の告知が必要です。
団信の種類と比べ方
- 一般団信:死亡・高度障害を保障。上乗せ金利なしのことが多い
- がん・3大疾病・8大疾病団信:病気で所定の状態になったときもローンが減る。金利の上乗せがあることが多い
- ワイド団信:持病がある人向けに加入の条件を緩めたもの。金利の上乗せがある
- 夫婦連生団信:夫婦のどちらが亡くなってもローン全額が完済される。金利の上乗せがある
フラット35では、夫婦で加入する新機構団信(デュエット)は掲載金利に年0.18%、新3大疾病付機構団信は年0.24%が上乗せされます(住宅金融支援機構、2026年10月資金受取分)。上乗せ金利は、35年続けば大きな金額になります。保障を厚くする分、今の生命保険や医療保険の見直しで保険料を減らせないかも合わせて検討しましょう。
夫婦で借りる場合の団信の範囲や、ペアローン・連帯債務の選び方は、住宅ローンを共有名義にするメリット・デメリット|ペアローン・連帯債務の選び方で解説しています。
金利以外の比較ポイント|諸費用・返済方法・繰上返済
住宅ローンは、金利が0.1%低くても、事務手数料や保証料が高ければ総額で損をすることがあります。金融機関を比べるときは、借入時の諸費用と、借りた後の手数料まで含めた総額で比べます。
借入時にかかる費用
| 費用 | 内容 | 比べ方 |
|---|---|---|
| 事務手数料 | 金融機関に払う手数料。定額型と、借入額の一定割合の定率型がある | 定率型は保証料なしのことが多いので、保証料と合わせて比べる |
| 保証料 | 保証会社に払う費用。一括払いと金利上乗せ型がある | 上乗せ型は金利に含めて比べる |
| 登記費用 | 抵当権設定登記の登録免許税と司法書士の報酬 | 借入額で登録免許税が決まる |
| 火災保険料 | 借入の条件として加入を求められることが多い | 水災補償の有無で大きく変わる |
物件の購入にかかる諸費用は、中古住宅を仲介で買う場合で物件価格の6〜9%程度が一つの目安です。買主の仲介手数料の計算と支払時期は、家を買うときの仲介手数料|買主の計算・いつ払う・値引きを解説をご覧ください。
元利均等返済と元金均等返済
元利均等返済とは、元金と利息を合わせた毎月の返済額が一定になる返済方法のことです。元金均等返済とは、毎月の元金の返済額を一定にし、そこに残高に応じた利息を加える返済方法のことです。元金均等返済は返済の初めの負担が大きい代わりに、元金が早く減るため総返済額は少なくなります。家計の計画が立てやすい元利均等返済が一般的ですが、元金均等返済を扱っていない金融機関もあります。
繰上返済と借り換えの条件
繰上返済とは、毎月の返済とは別に元金の一部をまとめて返すことです。繰上返済の手数料や、インターネットで手続きできるか、いくらから返せるかは金融機関ごとに違います。変動金利を選ぶ場合は、金利が上がったときに繰上返済で対応できるよう、手数料の安い金融機関を選んでおくと安心です。
住宅ローン控除と事前審査のタイミング
住宅ローンを選ぶときは、住宅ローン控除の要件を満たす物件か、事前審査をいつ受けるかも合わせて確認します。どちらも、物件の申込みより前に確認しておくのが理想です。
住宅ローン控除(住宅借入金等特別控除)とは、年末の住宅ローン残高の0.7%を、所得税などから差し引ける制度のことです。2030年12月31日までに入居した場合が対象で、床面積は原則40㎡以上(合計所得金額が1,000万円を超える方などは50㎡以上)です(国土交通省・国税庁、2026年10月時点)。控除を受けられる期間と借入限度額は、新築か中古か、住宅の省エネ性能によって変わります。限度額の一覧は住宅ローンを共有名義にするメリット・デメリットで整理しています。
事前審査とは、物件の売買契約の前に、金融機関がおおよその借入可能額を審査することです。人気のある物件は申込みから契約までが早いため、物件探しを始めたら、早めに2つ以上の金融機関で事前審査を受けておきましょう。売買契約には、本審査に通らなかった場合に契約を白紙に戻せる「ローン特約」を付けるのが一般的です。特約の期限と対象の金融機関が、契約書にどう書かれているかを確認してください。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で住宅ローンを組むときの注意点
墨田区・江戸川区で家を買う場合は、物件の条件によって、借りられる住宅ローンや住宅ローン控除、火災保険料が変わる点に注意が必要です。両区には、古い木造住宅の密集地、細い道に面した土地、ゼロメートル地帯が多いためです。
| 物件の条件 | 住宅ローンへの影響 | 確認すること |
|---|---|---|
| 旧耐震(1981年5月以前の建築確認) | フラット35は機構の耐震評価基準への適合が必要。金融機関によっては担保評価が低くなる | 建築確認日、耐震診断・耐震基準適合証明書の有無 |
| 狭小地・小さな住戸 | 床面積40㎡未満は住宅ローン控除の対象外。フラット35は一戸建て50㎡以上・マンション30㎡以上 | 登記簿の床面積(マンションは内法面積) |
| 再建築不可・接道が不十分 | 多くの金融機関で住宅ローンを借りにくい | 道路の種類と接道の長さ、セットバックの要否 |
| 浸水が想定される地域 | 火災保険の水災補償の保険料が高くなる | 区のハザードマップでの浸水の深さと期間 |
損害保険料率算出機構の水災等地では、墨田区・江戸川区はいずれも最も高い「5等地」です(2026年10月時点)。江戸川区の公式サイトによると、区の陸域の約7割は満潮時の水面より低いゼロメートル地帯です。住宅ローンの返済額だけでなく、水災補償を付けた火災保険料も含めて、毎月の住居費を試算しておきましょう。
墨田区で家を買う方は、区の住宅取得の利子補助制度も確認しておきましょう。対象となる世帯や申請期限などの条件は、すみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れで解説しています。最新の要件は区の窓口で確認してください。
エリア選びから購入の流れまでの全体像は、墨田区の不動産購入ガイドと江戸川区の不動産購入ガイドにまとめています。物件そのものの確認点は、不動産購入の失敗例12と確認すべきことも参考にしてください。
墨田区・江戸川区で住宅購入を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の購入・売却・買取をサポートしている地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、こまめな連絡と、気になる物件があったときの対応の早さを評価していただいています。購入でご利用いただいたお客様からは、次のような声をいただきました。
「こまめに連絡いただけたおかげです。」(Googleクチコミより一部抜粋)
住宅ローン選びでも、物件が決まってから慌てないよう、次のようにお手伝いしています。
- 業界経験10年以上のスタッフのみが在籍し、物件探しの早い段階から、返せる額と金利が上がった場合の返済額を一緒に試算します
- 墨田区・江戸川区に特化しているため、旧耐震や接道、浸水の想定など、住宅ローンや保険に影響する物件の条件を事前にお伝えできます
- 顧問弁護士・税理士・FPによる無料相談で、住宅ローン控除や保険の見直しを含めた資金計画を考えられます
- 売却も買取も扱っているため、住み替えで今の家を売ってから買う場合も、売り方と借り方を合わせてご提案できます
- LINE・オンラインでのご相談にも対応しています
なお、借りられる金額や金利、団信に加入できるかどうかは、金融機関の審査で決まります。当社は、物件選びと資金計画の面からお手伝いします。仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。
住宅ローンの選び方に関するよくある質問
2026年に住宅ローンを組むなら変動と固定のどちらがいいですか?
金利が2%上がっても返済を続けられる家計なら変動金利、続けられないなら固定金利が向いています。日本銀行は2026年9月に政策金利を年1.25%程度へ引き上げており、変動金利は上がる前提で試算することが大切です。迷う場合は、教育費がかかる期間だけ金利を固定する固定期間選択型も選択肢です。
住宅ローンの返済額は年収の何%までが安全ですか?
額面年収の20〜25%程度に抑えると、家計に無理が出にくいとされています。フラット35の審査の基準は年収400万円以上で35%以下ですが、これは借りられる上限です。車のローンなどほかの借入れの返済も含めて計算しましょう。
フラット35と銀行の住宅ローンはどちらがいいですか?
金利の上昇リスクを避けて返済額を確定させたいならフラット35、変動金利の低さを生かしたいなら銀行の住宅ローンが向いています。フラット35は全期間固定金利で、団信への加入が任意のため、持病がある方の選択肢にもなります。銀行は金利タイプを選べる一方、審査の基準は金融機関ごとに異なります。
変動金利の5年ルール・125%ルールとは何ですか?
金利が上がっても返済額を5年間変えず、見直す際も前の返済額の1.25倍までに抑える仕組みです。返済額の急な増加は防げますが、利息が減るわけではなく、未払利息が生じると完済時にまとめて払う必要が出ることがあります。採用していない商品もあるので、契約前に確認しましょう。
持病があっても住宅ローンは借りられますか?
持病があっても、借りられる方法はあります。加入の条件を緩めたワイド団信を扱う金融機関を選ぶ方法や、団信への加入が任意のフラット35を利用する方法です。物件を探す前に、事前審査の段階で金融機関や不動産会社に相談しておくと安心です。
住宅ローンの事前審査はいつ申し込めばいいですか?
物件探しを始めた早い段階で申し込むのがおすすめです。借りられる額が分かると予算が明確になり、気に入った物件にすぐ申し込めます。条件を比べるため、2つ以上の金融機関で受けておきましょう。
墨田区・江戸川区で住宅ローンを組むときに気をつけることは何ですか?
旧耐震、狭小地、再建築不可、浸水の想定の4つです。これらの条件によって、フラット35が使えるか、住宅ローン控除の対象になるか、火災保険料がいくらになるかが変わります。両区は水災等地が最も高い5等地のため、保険料も含めて住居費を試算しましょう。
まとめ|住宅ローンは「金利が上がっても返せるか」で選ぶ
2026年は金利が上がる局面にあり、住宅ローンの選び方も「一番低い金利を選ぶ」から「金利が上がっても返せるものを選ぶ」へと考え方を変える必要があります。
- 返済額は額面年収の20〜25%程度を目安に、返せる額から借入額を決める
- 変動金利は、金利が2%上がった場合の返済額でも払えるかを試算して選ぶ
- 家計に余裕がなければ、固定期間選択型や全期間固定(フラット35など)を検討する
- 金利だけでなく、事務手数料・保証料・団信の上乗せを含めた総額で比べる
- 墨田区・江戸川区では、旧耐震・狭小地・再建築不可・水害の条件を物件選びの段階で確認する
「この物件ならいくらまで借りて大丈夫か」「変動と固定で返済額がどう変わるか」といった段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月16日
墨田区・江戸川区の住宅購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド