「中古住宅を買いたいけれど、何から始めればいいのか分からない」「申込みから引っ越しまで、どれくらいの期間がかかるの?」と不安に感じていませんか。中古住宅は新築より価格を抑えやすい一方で、売主が個人のことが多く、手続きの順番や支払いのタイミングを知らないまま進めると、思わぬところでつまずきます。
この記事では、墨田区・江戸川区で住宅の購入をサポートしている宅建業者の立場から、中古住宅を購入する流れを7つのステップに分け、それぞれの期間の目安と、買主がやることを整理しました。
この記事で分かること
- 中古住宅を購入する流れ7ステップと、各段階で買主がやること
- 購入申込みから引渡しまでの期間の目安と、支払うお金のタイミング
- 契約前に確認したい重要事項説明・ローン特約・インスペクションのポイント
- 2026年の住宅ローン控除の中古住宅の要件と、墨田区・江戸川区で注意したいこと
結論から言うと、中古住宅の購入は「資金計画と事前審査を先に済ませる」ことで、申込みから引渡しまでを1〜2か月ほどで無理なく進められます。
この記事の結論
- 中古住宅の購入は「資金計画・事前審査→物件探し→申込み→契約→本審査→ローン契約→決済・引渡し」の7段階で進みます。
- 購入申込みから引渡しまでは1〜2か月、物件探しから含めると3〜6か月ほどが一般的な目安です。
- お金を払う大きな山は、売買契約の日(手付金・印紙代など)と決済の日(残代金・登記費用など)の2回です。
- 売買契約の前に、重要事項説明書の写しを受け取り、ローン特約の期限と契約不適合責任の期間を必ず確認します。
- 墨田区・江戸川区では、旧耐震・接道(再建築不可)・浸水の想定・床面積の4点を申込み前に確認しておくと安心です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
中古住宅を購入する流れは7ステップ
中古住宅を購入する流れは、大きく分けて7つのステップです。新築と違うのは、建物がすでに建っているため「内覧で現物を確かめられる」ことと、売主が個人の場合は「売主の引越しの予定に合わせて引渡し日を決める」ことです。
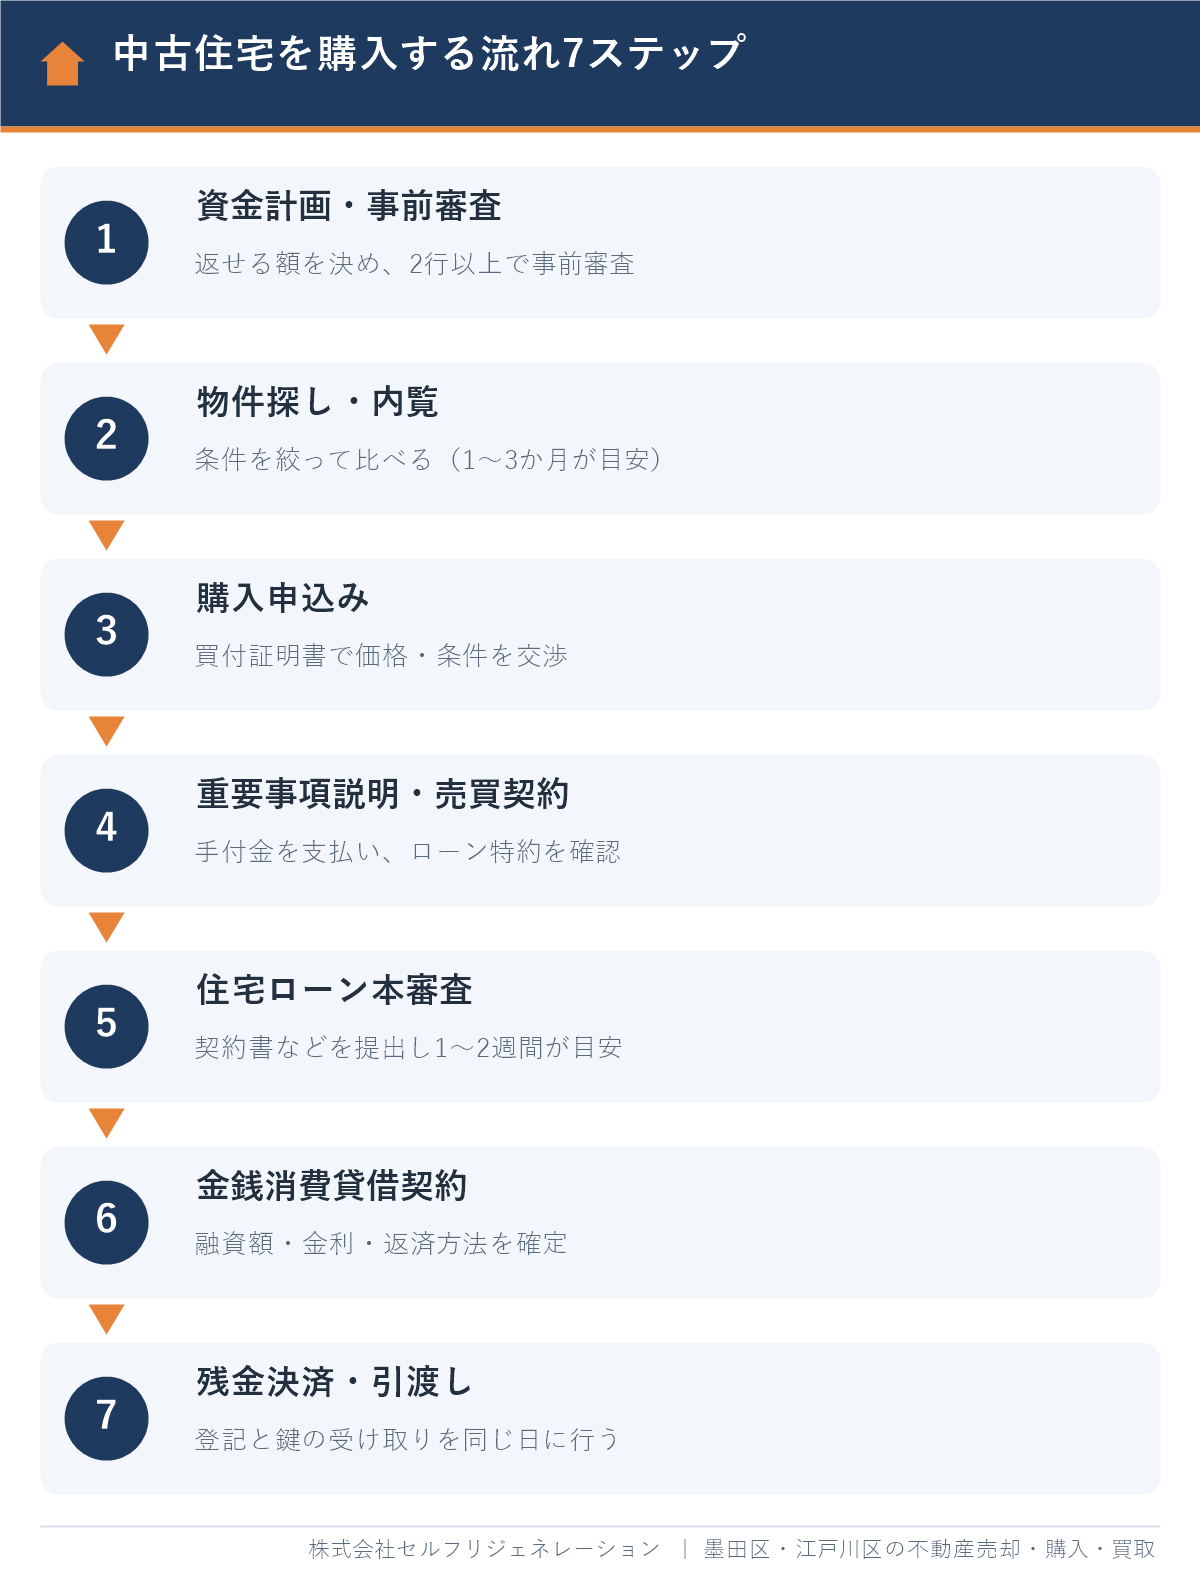
- 資金計画・事前審査:毎月無理なく返せる額を決め、住宅ローンの事前審査を受ける
- 物件探し・内覧:希望の条件を整理し、気になる物件を見て比べる
- 購入申込み:買付証明書(購入申込書)で、価格や引渡し時期などの条件を売主に伝える
- 重要事項説明・売買契約:宅地建物取引士から説明を受けて契約し、手付金を支払う
- 住宅ローンの本審査:売買契約書などを金融機関に提出して審査を受ける
- 金銭消費貸借契約:金融機関と住宅ローンの契約を結ぶ
- 残金決済・引渡し:残代金を支払い、所有権移転の登記と鍵の受け取りを同じ日に行う
2026年は住宅ローンの金利が上がる局面にあるため、不動産会社に物件を紹介してもらう前に、資金計画と事前審査を済ませておくことが以前より大切になっています。以下、ステップごとに期間の目安とやることを解説します。
ステップ1〜2:資金計画・事前審査と物件探し(1〜3か月)
最初にやることは、物件探しではなく「いくらまでなら無理なく買えるか」を決めることです。予算が決まると、探すエリアや築年数が自然に絞られ、気に入った物件にすぐ申し込めます。
資金計画は「物件価格+諸費用+リフォーム費用」で考える
中古住宅の購入では、物件価格のほかに諸費用がかかります。諸費用とは、仲介手数料・印紙税・登記費用・住宅ローンの事務手数料や保証料・火災保険料・固定資産税などの精算金のことで、仲介で中古住宅を買う場合は物件価格の6〜9%程度が一つの目安です。築年数が古い物件では、水回りの交換や外壁の塗装などのリフォーム費用も見込んでおきます。
住宅ローンの返済額は、額面年収の20〜25%程度に抑えると家計に無理が出にくくなります。変動金利か固定金利かの選び方は住宅ローンの選び方|変動か固定か・金利タイプと種類の比較、諸費用の内訳は江戸川区の不動産売買の手数料はどのくらい?売主・買主別の基礎知識で詳しく解説しています。
事前審査は物件探しと同時に2つ以上の金融機関で
事前審査とは、売買契約の前に、金融機関がおおよその借入可能額を審査することです。結果は数日から1週間ほどで出ることが多く、人気のある物件では「事前審査が済んでいる買主」が優先されることもあります。条件を比べるために、2つ以上の金融機関で受けておくと安心です。
物件探しと内覧のコツ
物件探しにかかる期間は人によって大きく違いますが、1〜3か月ほどで候補を絞る方が多い印象です。希望の条件は「絶対に譲れない条件」と「あればうれしい条件」に分け、内覧では日当たり・におい・水回り・建具の建付け・外壁のひび割れ・雨染みなどを確認します。中古戸建て・中古マンション別の詳しい確認点は、中古住宅を購入する際の注意点|戸建て・マンション別に解説にまとめています。
購入後にリノベーションを考えている場合は、内覧の段階から工事の可否と費用を確認しておきましょう。中古+リノベ購入前のチェックリスト20も参考にしてください。
ステップ3:購入申込み(申込みから契約まで1〜2週間)
購入したい物件が決まったら、買付証明書(購入申込書)を不動産会社を通じて売主に提出します。買付証明書とは、購入希望価格・手付金の額・住宅ローンの利用の有無・引渡しの希望時期などを書面で売主に伝えるもので、提出しただけで契約が成立するわけではありません。
売主からの回答は数日から1週間ほどで来ることが多く、価格や引渡し時期の調整を経て、申込みから1〜2週間ほどで売買契約に進むのが一般的です。中古住宅は1つの物件に複数の申込みが入ることもあるため、事前審査が済んでいると交渉で有利になります。
値引きの交渉は、この申込みの段階で行います。築年数や修繕が必要な箇所を根拠にすると、売主も検討しやすくなります。一方、契約した後の値引きは原則としてできません。
ステップ4:重要事項説明と売買契約(手付金を支払う日)
売買契約の当日は、宅地建物取引士から重要事項説明を受けたうえで契約書に署名・押印し、手付金を支払います。購入の流れの中で、最も確認することが多い日です。
重要事項説明とは
重要事項説明とは、宅地建物取引業法35条にもとづき、売買契約が成立するまでの間に、宅地建物取引士が物件や取引条件の重要な事項を書面(重要事項説明書)を交付して説明することです。登記の内容、法令上の制限(用途地域・建ぺい率・容積率など)、道路との関係、インフラの整備状況、ハザードマップ上の位置、契約の解除の条件などが含まれます。
当日に初めて読むと、内容を理解しきれないまま契約することになりがちです。契約の数日前に重要事項説明書と契約書の写しをもらい、分からない点を質問しておきましょう。
契約前に確認したい5つのポイント
| 確認すること | 内容 | 注意点 |
|---|---|---|
| 手付金の額 | 物件価格の5〜10%程度が多い | 売主が宅建業者の場合は代金の20%が上限(宅建業法39条) |
| 手付解除の期限 | 手付金を放棄(売主は倍返し)して解除できる期間 | 相手方が履行に着手した後は手付解除できない |
| ローン特約 | 本審査に通らなかったときに白紙解約できる特約 | 期限の日付と、対象の金融機関・借入額の書き方 |
| 契約不適合責任 | 引渡し後に雨漏りなどが見つかったときの売主の責任 | 個人の売主は期間の短縮や免責の特約が多い。売主が宅建業者なら引渡しから2年以上(宅建業法40条) |
| 付帯設備表・告知書 | 引き継ぐ設備と、不具合や過去の修繕の申告 | 給湯器・エアコンの有無や故障、雨漏り・シロアリの履歴 |
契約不適合責任とは、引き渡された物件が契約の内容に適合しない場合に、売主が修補や代金の減額などの責任を負うことです。個人の売主の中古住宅では「引渡しから3か月」などと期間を短くしたり、築年数の古い建物は免責としたりすることが少なくありません。そのため、契約前に建物の状態を確かめておくことが大切です。
インスペクションと既存住宅売買瑕疵保険
インスペクション(建物状況調査)とは、建築士などの専門家が、建物の基礎・外壁・屋根などの劣化や不具合を目視などで調べることです。宅地建物取引業法では、媒介契約の際に建物状況調査を行う者のあっせんの可否を示すこと、重要事項説明の際に調査の結果を説明することが定められています。
既存住宅売買瑕疵保険とは、中古住宅の構造耐力上主要な部分や雨水の浸入を防止する部分に欠陥が見つかった場合に、補修費用が保険でまかなわれる制度です。検査に合格した住宅だけが加入でき、1981年12月31日以前に建築された住宅では、耐震基準適合証明書などとともに、住宅ローン控除の耐震の要件を証明する書類の一つとして使われることがあります。
契約日に支払うお金
契約日には、手付金のほか、売買契約書に貼る印紙代、仲介手数料の一部(契約時に半額、引渡し時に半額とすることが多い)を支払います。印紙税は軽減措置により、契約金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です(国税庁 No.7108、2027年3月31日までに作成される契約書が対象)。買主の仲介手数料の計算と支払時期は、家を買うときの仲介手数料|買主の計算・いつ払う・値引きを解説をご覧ください。
ステップ5〜7:本審査・ローン契約・決済と引渡し(契約から1か月前後)
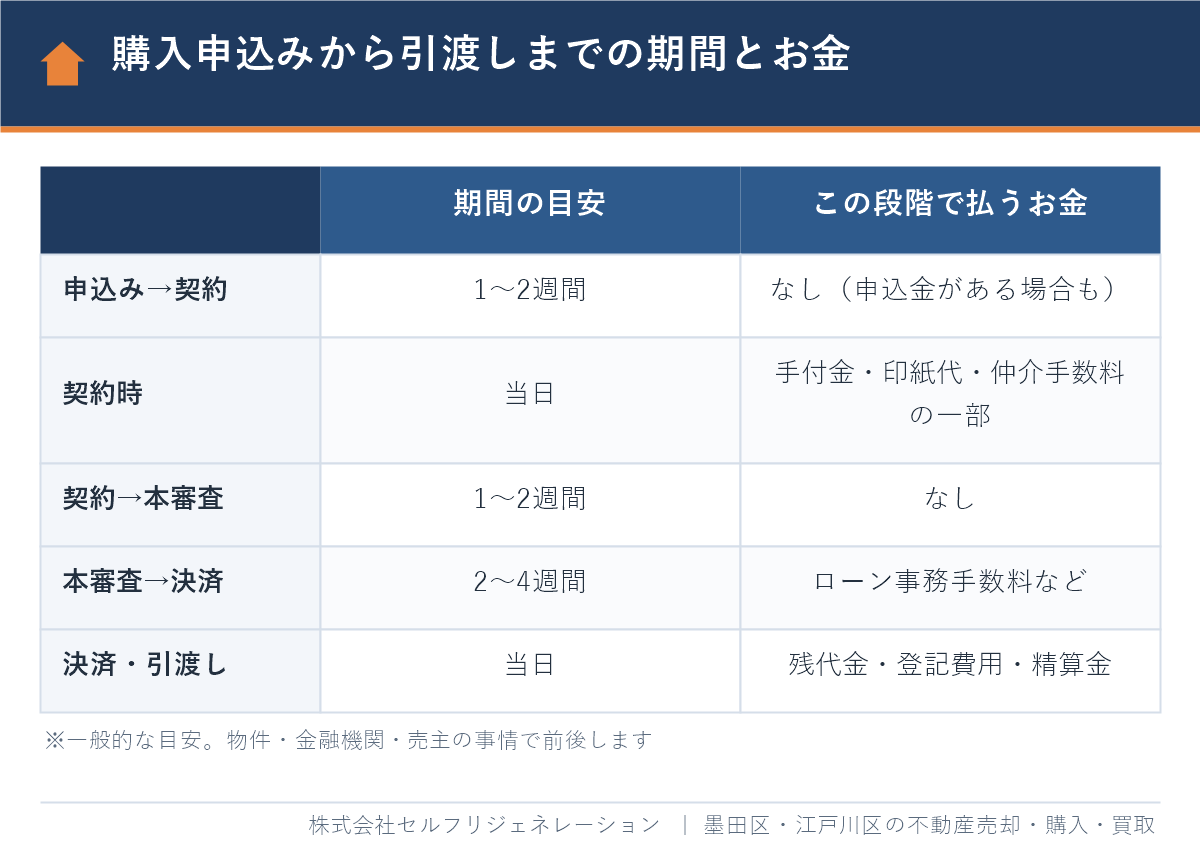
売買契約の後は、住宅ローンの本審査、金銭消費貸借契約、残金決済・引渡しの順に進み、契約から引渡しまでは1か月前後が一般的です。売主が住みながら売っている場合は、売主の引越しの予定に合わせて1か月半〜2か月ほどになることもあります。
住宅ローンの本審査(1〜2週間)
本審査は、売買契約書・重要事項説明書・本人確認書類・収入の証明書類などを金融機関に提出して受けます。審査には1〜2週間ほどかかることが多く、事前審査より詳しく、物件の担保評価や健康状態(団体信用生命保険の告知)も確認されます。本審査の結果は、ローン特約の期限より前に出るよう、契約後すぐに申し込みましょう。
金銭消費貸借契約
金銭消費貸借契約とは、金融機関とお金を借りる契約を結ぶことで、借入額・金利・返済期間・返済方法がここで確定します。適用される金利は、多くの金融機関で、申込み時や契約時ではなく融資を受ける日(決済日)の金利です。
残金決済と引渡し
決済の日は、金融機関に売主・買主・司法書士・不動産会社が集まり、住宅ローンの融資を受けて残代金を支払います。同時に、司法書士が所有権移転と抵当権設定の登記を申請し、売主から鍵や書類を受け取って引渡しが完了します。
決済の日には、残代金のほか、登記費用(登録免許税と司法書士の報酬)、仲介手数料の残り、固定資産税・都市計画税の精算金(マンションは管理費・修繕積立金の精算金も)を支払います。引渡しの前には、売主の立会いのもとで、契約時の状態と変わっていないか、付帯設備が動くかを確認しておきましょう。
引渡し後の手続きと住宅ローン控除の要件(2026年)
引渡しを受けた後は、転入届と住所の変更、入居した翌年の確定申告による住宅ローン控除の手続きを忘れずに行います。不動産取得税の納税通知書も、取得から数か月後に都税事務所から届きます。
住宅ローン控除(住宅借入金等特別控除)とは、年末の住宅ローン残高の0.7%を、所得税などから差し引ける制度のことです。国税庁によると、中古住宅(既存住宅)に2026年に入居した場合の控除期間と年間の控除限度額は次のとおりです(国税庁 タックスアンサー No.1211-3、2026年4月1日現在の法令等)。
| 中古住宅の区分 | 控除期間 | 年間の控除限度額 | 子育て世帯・若者夫婦世帯 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 13年 | 24.5万円 | 31.5万円 |
| ZEH水準省エネ住宅 | 13年 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 13年 | 14万円 | 21万円 |
| その他の住宅 | 10年 | 14万円 | 上乗せなし |
※年間の控除限度額を0.7%で割ると、借入限度額(認定住宅等3,500万円、省エネ基準適合住宅・その他の住宅2,000万円など)になります。子育て世帯・若者夫婦世帯とは、40歳未満で配偶者がいる方、40歳以上で40歳未満の配偶者がいる方、19歳未満の扶養親族がいる方です。床面積が40㎡以上50㎡未満の住宅には、上乗せは適用されません。
中古住宅の主な要件は、登記簿の床面積が50㎡以上(合計所得金額1,000万円以下の方は40㎡以上)であること、昭和57年(1982年)1月1日以後に建築されたものであること、それ以前の建物は耐震基準に適合することが証明されていることなどです。以前は「築20年以内(耐火建築物は25年以内)」という築年数の要件がありましたが、2022年の税制改正で廃止され、現在は築年数ではなく建築された時期で判断します。住宅ローン控除は2030年12月31日までに入居した場合が対象です(国土交通省、2026年10月時点)。
1年目は確定申告が必要で、2026年に入居した方の申告期間は2027年2月16日から3月15日までです。2年目以降は、会社員なら年末調整で控除を受けられます。
中古住宅を買うメリット・デメリットと、購入をやめた方がよい物件
中古住宅のメリットは、新築より価格を抑えやすく、実物を見て選べることです。デメリットは、建物や設備が古く、購入後に修繕費がかかりやすいことです。
| 項目 | 中古住宅 | 新築住宅 |
|---|---|---|
| 価格 | 同じ立地・広さなら抑えやすい | 建築費の上昇で高くなりやすい |
| 確認のしやすさ | 実物・日当たり・周辺の様子を見て選べる | 未完成の場合は図面やモデルルームで判断 |
| 選べる物件の数 | エリアの選択肢が広い | 駅に近い土地は限られる |
| 建物の状態 | 劣化や不具合があり、修繕費を見込む必要がある | 当面の修繕費は少ない |
| 売主の責任 | 個人の売主は責任の期間が短いか免責のことが多い | 構造の主要な部分などは10年の瑕疵担保責任がある |
次のような物件は、購入を見送るか、専門家に相談してから判断することをおすすめします。
- 再建築不可物件:建築基準法43条の接道義務(幅員4m以上の道路に2m以上接すること)を満たさず、建て替えができない物件。住宅ローンを借りにくく、将来売るときも買主が限られます。
- 違反建築の物件:増築で建ぺい率・容積率を超えているなど、建築基準法に適合していない物件。検査済証がない場合は、金融機関の審査で不利になることがあります。
- シロアリ・雨漏りの跡が広い物件:床が沈む、羽アリの死骸がある、天井に雨染みが広がっているなどの場合は、インスペクションで原因と補修費を確認してから判断します。
購入でよくある失敗と対策は、不動産購入の失敗例12と確認すべきこと|後悔しない対策で詳しく解説しています。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で中古住宅を購入するときの注意点
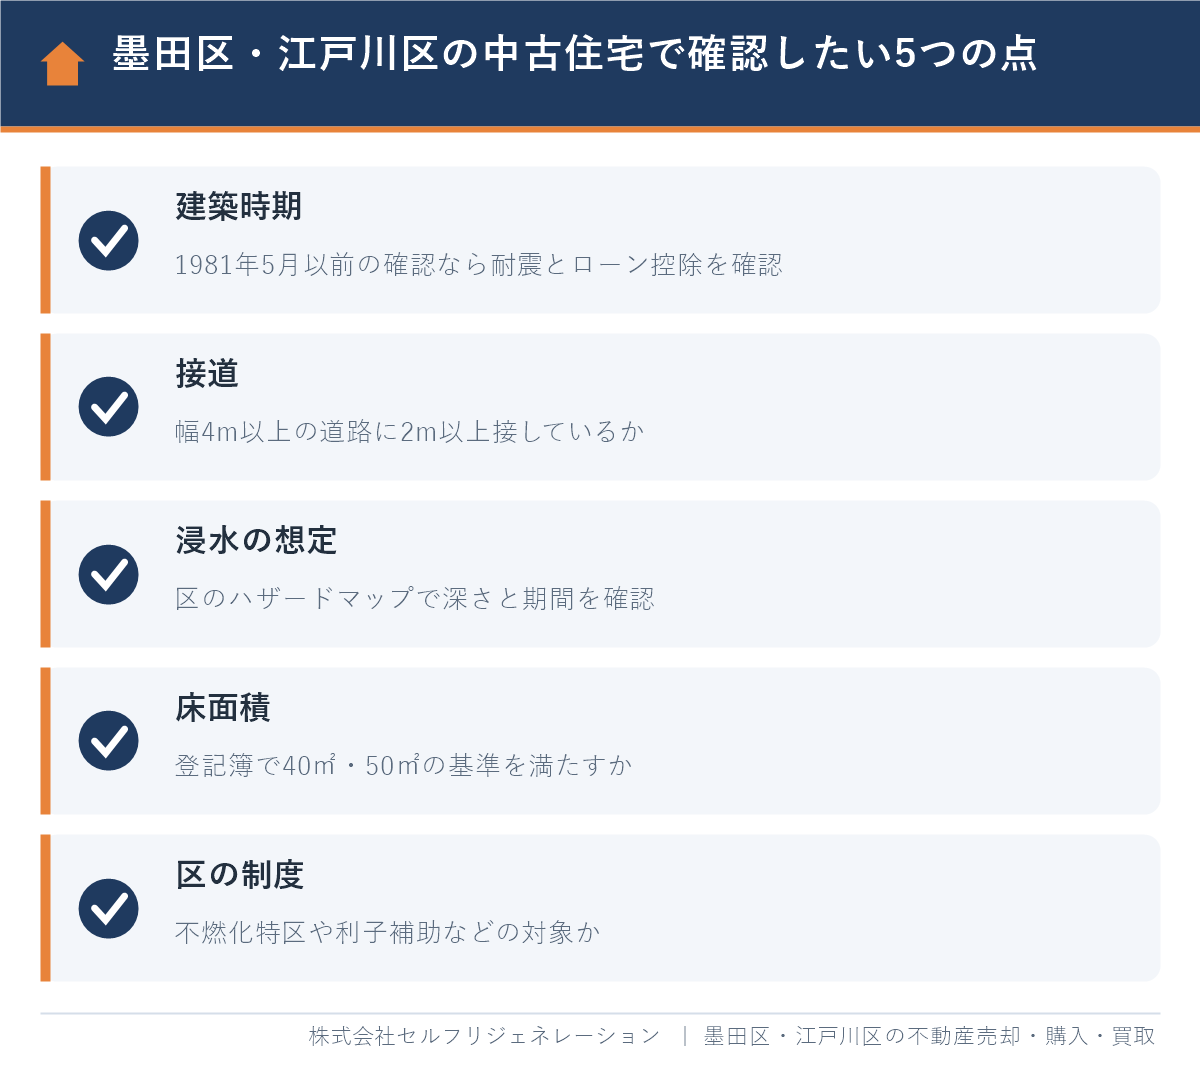
墨田区・江戸川区で中古住宅を買う場合は、旧耐震の木造住宅、細い道に面した狭小地、浸水が想定される地域が多いことを前提に、申込みの前に物件の条件を確認しておくことが大切です。
| 確認すること | 両区で多いケース | 購入への影響 |
|---|---|---|
| 建築時期と耐震 | 京島・向島・八広、小岩・平井などに古い木造住宅が多い | 1981年5月以前の建築確認は旧耐震。住宅ローン控除やフラット35では耐震の証明が必要になる |
| 接道 | 幅4m未満の細い道(2項道路)や路地状の敷地 | セットバックで使える敷地が減る。接道がなければ再建築不可 |
| 浸水の想定 | 荒川・江戸川・中川などに囲まれた低い土地 | 火災保険の水災補償の保険料が高くなる |
| 床面積 | 狭小地の3階建て、小さな住戸のマンション | 登記簿の床面積が50㎡(条件により40㎡)未満だと住宅ローン控除の対象外 |
江戸川区の公式サイトによると、区の陸域の約7割は満潮時の水面より低いゼロメートル地帯です。損害保険料率算出機構の水災等地では、墨田区・江戸川区はいずれも最も高い「5等地」です(2026年10月時点)。物件価格と住宅ローンの返済額だけでなく、水災補償を付けた火災保険料も含めて、毎月の住居費を試算しておきましょう。
区の制度も確認しておくと、購入後の負担を減らせることがあります。墨田区で家を買う方は、すみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れを、京島・鐘ヶ淵などの古い木造住宅が多い地域で建て替えを考える方は、墨田区の不燃化特区|京島・鐘ヶ淵の助成金と税の減免・売却の判断をご覧ください。江戸川区の住宅の助成は江戸川区の住宅助成金一覧にまとめています。
エリア選びから相場までの全体像は、墨田区の不動産購入ガイドと江戸川区の不動産購入ガイドで解説しています。
墨田区・江戸川区で中古住宅の購入を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の購入・売却・買取をサポートしている地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、こまめな連絡と丁寧な対応を評価していただいています。中古の一戸建てを購入されたお客様からは、次のような声をいただきました。
「一軒家の購入の際、大変お世話になりました。」(Googleクチコミより一部抜粋)
中古住宅の購入では、次のようにお手伝いしています。
- 業界経験10年以上のスタッフのみが在籍し、資金計画と事前審査の段階から、引渡しまでの段取りを一緒に組み立てます
- 墨田区・江戸川区に特化しているため、旧耐震・接道・浸水の想定など、購入の判断や住宅ローンに影響する物件の条件を事前にお伝えできます
- 耐震基準適合証明書・既存住宅売買瑕疵保険の手続きのご相談も承ります
- 顧問弁護士・税理士・FPによる無料相談で、住宅ローン控除や資金計画を含めて考えられます
- 売却も買取も扱っているため、今の家を売って住み替える場合も、売り方と買い方を合わせてご提案できます
- LINE・オンラインでのご相談にも対応しています
仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。借りられる金額や金利は金融機関の審査で決まるため、当社は物件選びと資金計画の面からお手伝いします。
中古住宅の購入に関するよくある質問
中古住宅の購入は申込みから引渡しまでどれくらいかかりますか?
購入申込みから引渡しまでは、1〜2か月ほどが一般的な目安です。申込みから売買契約までが1〜2週間、契約から引渡しまでが1か月前後です。売主が住みながら売っている場合は、売主の引越しに合わせてもう少し長くなることがあります。
中古住宅を買うときに最初にやることは何ですか?
最初にやることは、毎月無理なく返せる額を決めて、住宅ローンの事前審査を受けることです。予算が決まると探す物件が絞られ、気に入った物件にすぐ申し込めます。人気のある物件では、事前審査が済んでいると交渉でも有利になります。
中古住宅の手付金はいくらくらいですか?
中古住宅の手付金は、物件価格の5〜10%程度が多いです。売主が宅建業者の場合は、法律で代金の20%が上限と決められています。手付金は売買代金の一部に充てられ、契約の日に支払います。
中古住宅の購入で、お金を払うタイミングはいつですか?
大きな支払いは、売買契約の日と、決済・引渡しの日の2回です。契約の日は手付金・印紙代・仲介手数料の一部、決済の日は残代金・登記費用・仲介手数料の残り・固定資産税などの精算金を支払います。住宅ローンの事務手数料や火災保険料も、決済の日までに支払うのが一般的です。
築年数が古い中古住宅でも住宅ローン控除は受けられますか?
昭和57年(1982年)1月1日以後に建築された中古住宅なら、築年数にかかわらず住宅ローン控除の対象になり得ます。それより前の建物でも、耐震基準適合証明書などで耐震基準に適合することが証明されれば対象です。ほかに、床面積や所得などの要件も満たす必要があります。
住宅ローンの本審査に落ちたら契約はどうなりますか?
売買契約にローン特約が付いていれば、期限までに審査に通らなかった場合、契約を白紙に戻して手付金を返してもらえます。ただし、特約の期限を過ぎたり、契約書に書かれた金融機関以外で申し込んだりすると、使えないことがあります。契約前に、期限と対象の金融機関を必ず確認しましょう。
墨田区・江戸川区で中古住宅を買うときに気をつけることは何ですか?
旧耐震、接道(再建築不可)、浸水の想定、床面積の4つです。これらの条件によって、住宅ローンが借りられるか、住宅ローン控除の対象になるか、火災保険料がいくらになるかが変わります。両区は水災等地が最も高い5等地のため、保険料も含めて住居費を試算しましょう。
まとめ|中古住宅の購入は「事前審査を先に、確認は契約前に」
中古住宅の購入は、流れと期間を知っておけば、慌てずに進められます。
- 流れは「資金計画・事前審査→物件探し→申込み→契約→本審査→ローン契約→決済・引渡し」の7ステップ
- 申込みから引渡しまでは1〜2か月、物件探しから含めると3〜6か月が目安
- 大きな支払いは契約の日と決済の日の2回。諸費用は物件価格の6〜9%程度を見込む
- 契約前に重要事項説明書の写しをもらい、ローン特約・契約不適合責任・付帯設備を確認する
- 住宅ローン控除は築年数ではなく「1982年以後の建築か、耐震の証明があるか」で判断する
- 墨田区・江戸川区では、旧耐震・接道・浸水の想定・床面積を申込み前に確認する
「予算がいくらか分からない」「気になる物件が再建築不可かどうか知りたい」といった段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月16日
墨田区・江戸川区の中古住宅購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド