「江戸川区で新築の一戸建てが欲しいけれど、いまの年収で買えるのだろうか」「いくらまでなら借りても大丈夫なのか」「金利が上がっていると聞いて、返済が不安」――江戸川区でマイホームを探し始めた方から、最初にいただくことが多いご質問です。
この記事では、江戸川区瑞江に店舗を構える宅地建物取引業者の立場から、江戸川区で新築戸建を買う場合に必要な年収を、2026年10月時点の価格・金利・公的データをもとに試算しました。
この記事で分かること
- 江戸川区で新築戸建を買う場合に必要な年収の目安(物件価格別)
- 年収別に、無理なく借りられる金額の目安
- 「借りられる額」と「返せる額」の違いと、2026年の金利上昇の影響
- 物件価格のほかに必要な諸費用と頭金
- 年収が足りないときの選択肢と、江戸川区ならではの資金面の注意点
結論から言うと、江戸川区で6,000万円台の新築戸建を買う場合、世帯年収の目安はおよそ800万〜1,000万円です。ただし、必要な年収は物件価格・頭金・金利・家族構成で大きく変わります。平均の数字だけで判断せず、ご自身の「毎月返せる額」から逆算することが大切です。
この記事の結論
- 江戸川区の新築戸建の売り出し価格は平均6,690万円前後で、年収倍率7.3倍で割ると世帯年収は約916万円が目安です。
- 返済負担率25%・金利年2.5%・頭金1割・35年返済で試算すると、5,000万円の物件で年収約770万円、7,000万円で約1,080万円が必要です。
- フラット35の審査基準は年収400万円以上で返済負担率35%以下ですが、上限まで借りると金利上昇や教育費に耐えにくくなります。
- 物件価格とは別に、諸費用として価格の3〜7%程度、仲介で買う場合は仲介手数料(6,000万円で上限204.6万円)がかかります。
- 年収が届かない場合は、収入合算・頭金・エリアや広さの見直し・中古住宅の4つを順に検討します。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
江戸川区で新築戸建を買う場合に必要な年収の目安
江戸川区で新築戸建を買う場合に必要な世帯年収は、物件価格5,000万円で約690万〜770万円、6,000万円で約820万〜930万円、7,000万円で約960万〜1,080万円が目安です。「年収倍率」と「返済負担率」という2つの物差しで計算すると、この範囲に収まります。
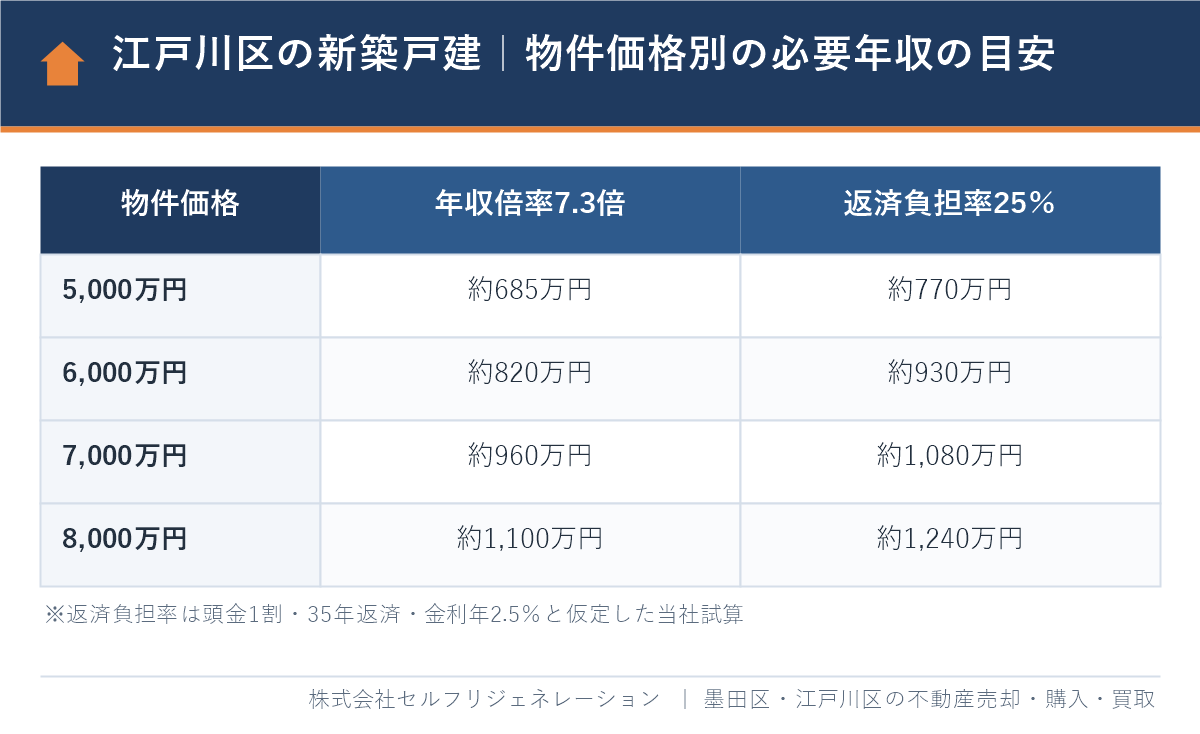
| 物件価格 | 年収倍率7.3倍で計算した年収 | 返済負担率25%で計算した年収 | 毎月の返済額 |
|---|---|---|---|
| 5,000万円 | 約685万円 | 約770万円 | 約16.1万円 |
| 6,000万円 | 約820万円 | 約930万円 | 約19.3万円 |
| 7,000万円 | 約960万円 | 約1,080万円 | 約22.5万円 |
| 8,000万円 | 約1,100万円 | 約1,240万円 | 約25.7万円 |
※返済負担率と毎月の返済額は、頭金を物件価格の1割、借入期間35年、金利年2.5%(全期間一定)、元利均等返済、ボーナス返済なしと仮定した当社の試算です。諸費用、保証料、団体信用生命保険の上乗せ金利は含みません。
年収倍率から計算する方法
年収倍率とは、住宅の購入価格が世帯年収の何倍にあたるかを示す数値のことで、「購入価格÷世帯年収」で計算します。実際に家を買った人の平均と比べられるため、最初の目安として使いやすい指標です。
住宅金融支援機構の「2025年度 フラット35利用者調査」(2026年7月24日公表)によると、首都圏で建売住宅を購入した人の年収倍率は平均7.3倍でした。全国平均は6.9倍です。同じ調査での首都圏の建売住宅の平均は、次のとおりです(出典:住宅金融支援機構「フラット35利用者調査」)。
| 項目(首都圏・建売住宅) | 2025年度の平均 |
|---|---|
| 世帯年収 | 734.9万円 |
| 購入価額 | 4,835.4万円 |
| 手持金(頭金) | 552.3万円(購入価額の11.4%) |
| 1か月あたりの予定返済額 | 14.0万円 |
| 総返済負担率 | 24.5% |
| 年収倍率 | 7.3倍 |
返済負担率から計算する方法
返済負担率とは、年収に占める年間のローン返済額の割合のことです。年収倍率と違い、金利と借入期間を反映できるため、金利が動いている今は、こちらの計算のほうが実態に近くなります。
一般に、家計に無理が出にくい返済負担率は、額面の年収に対して20〜25%とされています。先ほどの調査でも、首都圏の建売住宅を買った人の平均は24.5%でした。本記事の試算で25%を基準にしているのは、このためです。
江戸川区の新築戸建ての価格相場(2026年10月時点)
江戸川区の新築戸建の売り出し価格は、6,000万〜7,000万円台が中心です。不動産情報サイト「アットホーム」に直近3か月に掲載された物件をもとにした相場では、江戸川区の新築一戸建ての平均価格は6,690万円でした(2026年10月12日閲覧)。間取り別では3LDKが6,690万円、4LDKが7,135万円です。
価格は沿線と駅で変わります。不動産情報サイト「SUUMO」に2026年7月〜9月に掲載された新築一戸建て(各駅から徒歩15分以内)の価格帯は、次のとおりです。
| 沿線 | 駅 | 掲載価格帯 |
|---|---|---|
| 東京メトロ東西線 | 葛西 | 7,459万〜9,565万円 |
| 東京メトロ東西線 | 西葛西 | 7,130万〜8,580万円 |
| 都営新宿線 | 船堀 | 6,280万〜8,380万円 |
| 都営新宿線 | 一之江 | 5,655万〜7,346万円 |
| 都営新宿線 | 瑞江 | 5,980万〜7,382万円 |
| 都営新宿線 | 篠崎 | 5,880万〜7,499万円 |
| JR総武線 | 小岩 | 6,205万〜8,067万円 |
| JR総武線 | 平井 | 5,130万〜7,999万円 |
| 京成本線 | 京成小岩 | 5,790万〜7,190万円 |
※いずれも広告に掲載された売り出し価格で、実際に契約が成立した価格ではありません。時期や物件の広さによって変わります。
元の記事(2023年)で紹介した平均価格は5,580万円(100㎡換算)でした。集計元と条件が異なるため単純には比べられませんが、3年ほどで1,000万円前後高くなっています。背景には、地価と建築費の上昇があります。東京都が公表した令和8年地価公示(2026年1月1日時点)では、江戸川区の住宅地の平均は前年より5.7%上がりました。土地の価格は江戸川区の土地相場・坪単価|地価推移と駅別の土地価格で確認できます。
年収別|江戸川区の新築戸建で無理なく借りられる金額
年収から借入額を逆算すると、返済負担率25%・金利年2.5%の場合、年収700万円で約4,080万円、年収800万円で約4,660万円、年収1,000万円で約5,830万円が目安です。金利が上がるほど、同じ年収で借りられる金額は減ります。
| 世帯年収 | 毎月の返済額(負担率25%) | 金利年1.5% | 金利年2.5% | 金利年3.83% |
|---|---|---|---|---|
| 600万円 | 12.5万円 | 約4,080万円 | 約3,500万円 | 約2,890万円 |
| 700万円 | 約14.6万円 | 約4,760万円 | 約4,080万円 | 約3,370万円 |
| 800万円 | 約16.7万円 | 約5,440万円 | 約4,660万円 | 約3,850万円 |
| 900万円 | 約18.8万円 | 約6,120万円 | 約5,250万円 | 約4,330万円 |
| 1,000万円 | 約20.8万円 | 約6,800万円 | 約5,830万円 | 約4,820万円 |
| 1,200万円 | 25.0万円 | 約8,170万円 | 約6,990万円 | 約5,780万円 |
※借入期間35年、元利均等返済、ボーナス返済なし、金利は全期間一定と仮定した当社の試算です。実際の借入可能額は、金融機関の審査、ほかの借入れ、年齢、勤務先などで変わります。
表の金額に頭金を足したものが、買える物件価格の目安です。たとえば年収800万円で頭金600万円を用意できる場合、金利年2.5%なら約5,260万円までが無理のない範囲になります。
「借りられる額」と「返せる額」は違う|2026年の金利上昇に注意
住宅ローンは、審査で通る上限まで借りると返済が苦しくなりやすいため、「借りられる額」ではなく「返せる額」で予算を決めるのが基本です。2026年は金利が上がっているので、この差を意識することがこれまで以上に重要です。
審査の上限は返済負担率30〜35%
フラット35の場合、すべての借入れを合わせた年間返済額の年収に対する割合(総返済負担率)は、年収400万円未満で30%以下、400万円以上で35%以下と定められています(出典:住宅金融支援機構「フラット35 ご利用条件」、2026年10月時点)。自動車ローンやカードローン、奨学金の返済も、この計算に含まれます。
年収800万円で35%まで借りると、毎月の返済額は約23.3万円になります。25%の場合(約16.7万円)より月6.6万円多く、教育費や車の買い替え、修繕費の積み立てに回せるお金が減ります。審査に通ることと、無理なく返せることは別の話です。
2026年は金利が上がっている
日本銀行は2026年9月の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました。全期間固定金利のフラット35も、2026年10月の金利(借入期間21年以上35年以下、融資率9割以下、最も多い金利)は年3.83%です(出典:住宅金融支援機構 フラット35)。
金利の違いで、返済額は次のように変わります。借入6,000万円・35年返済の当社試算です。
| 金利(全期間一定と仮定) | 毎月の返済額 | 年1.5%との差 |
|---|---|---|
| 年1.5% | 約18.4万円 | ― |
| 年2.5% | 約21.4万円 | 月+約3.1万円 |
| 年3.83% | 約26.0万円 | 月+約7.6万円 |
変動金利とは、返済の途中でも市場の金利に合わせて金利が見直されるタイプの住宅ローンのことです。借りるときの金利は固定金利より低いのが一般的ですが、将来の返済額は決まっていません。変動金利を選ぶ場合は、金利が1〜2%上がっても返せるかを先に試算しておきましょう。
金利タイプの選び方は住宅ローンの選び方|変動か固定か・金利タイプと種類の比較、返済期間を延ばす方法は住宅ローン40年のメリット・デメリット|35年と比較で解説しています。
プロのアドバイス:「いまの家賃と同じ返済額なら大丈夫」と考える方は多いのですが、持ち家には固定資産税・都市計画税、火災保険料、将来の外壁や屋根の修繕費がかかります。家賃と比べるときは、毎月2万〜3万円ほどを維持費として別に見込んでおくと安心です(当社の実務上の目安)。
年収が足りないときの4つの選択肢
希望の物件に年収が届かないときは、収入合算・頭金を増やす・エリアや広さを見直す・中古住宅を検討する、の4つを順に考えます。どれか1つで解決しようとせず、組み合わせるのが現実的です。
| 選択肢 | 内容 | 注意点 |
|---|---|---|
| 収入合算・ペアローン | 夫婦の収入を合わせて審査を受ける | 産休・育休や離職で収入が減ったときの返済を想定しておく |
| 頭金を増やす | 貯蓄や親からの資金援助で借入額を減らす | 生活費の半年分ほどは手元に残す |
| エリア・広さの見直し | 沿線や駅からの距離、建物の広さを変える | 通勤時間や水害リスクとのバランスを見る |
| 中古住宅を検討する | 中古戸建てやリフォーム済みの物件を候補に加える | 仲介手数料とリフォーム費用を含めて比べる |
収入合算とペアローン
収入合算とは、申込者本人の年収に、配偶者などの年収を足して審査を受ける方法です。ペアローンとは、夫婦それぞれが住宅ローンを契約し、お互いに連帯保証人になる方法をいいます。借りられる額は増えますが、どちらかの収入が減ったときの影響も大きくなります。仕組みの違いは住宅ローンを共有名義にするメリット・デメリットをご覧ください。
親からの資金援助を受ける場合
父母や祖父母から住宅の購入資金をもらう場合、一定額まで贈与税がかからない特例があります。2026年10月時点の制度では、この特例の対象は2026年12月31日までの贈与です。要件や申告の方法は不動産の贈与税が非課税になるのは?住宅取得資金の特例で確認できます。
エリアと広さを見直す
前の表のとおり、同じ江戸川区でも、葛西・西葛西と、一之江・瑞江・篠崎・平井では、新築戸建の価格帯が1,000万円以上違います。駅から少し離れる、建物の広さを10㎡ほど抑える、といった見直しでも、必要な年収は下がります。区内のエリアごとの特徴は江戸川区の不動産購入ガイド|エリア選び・相場・流れと注意点にまとめています。
よくある失敗例(一般的なケース):共働きの収入を合算して上限近くまで借り、数年後に出産や転職で世帯収入が減って返済が苦しくなる、というケースがあります。収入合算で予算を決めるときは、「1人の収入が半分になっても返せるか」を基準に試算しておくことをおすすめします。万一のときの対処法は住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で解説しています。
物件価格のほかに必要なお金|諸費用と頭金
新築戸建の購入では、物件価格とは別に、価格の3〜7%程度の諸費用がかかります(当社の実務上の目安)。6,000万円の物件なら、おおよそ180万〜420万円です。諸費用は現金で支払うものが多いため、頭金とは分けて用意します。
| 費用 | 内容 | 支払う時期 |
|---|---|---|
| 手付金 | 契約時に支払い、売買代金の一部にあてる | 売買契約時 |
| 印紙税 | 売買契約書に貼る印紙。5,000万円超1億円以下は3万円(軽減措置) | 売買契約時 |
| 仲介手数料 | 不動産会社の仲介で買う場合にかかる | 契約時・決済時など |
| 登記費用 | 登録免許税と、司法書士・土地家屋調査士の報酬 | 決済時 |
| 住宅ローンの費用 | 事務手数料・保証料など(金融機関で異なる) | 決済時 |
| 火災保険料 | 水災補償を付けるかどうかで金額が変わる | 決済時 |
| 固定資産税等の精算金 | 引渡し日以降の分を日割りで売主へ支払う | 決済時 |
| 不動産取得税 | 取得後に東京都から通知が届く(住宅には軽減措置がある) | 取得の数か月後 |
仲介手数料がかかる物件・かからない物件
新築戸建の仲介手数料は、広告に書かれた「取引態様」で決まります。取引態様が「媒介(仲介)」なら仲介手数料がかかり、「売主」なら、売主である不動産会社から直接買うため、仲介手数料はかかりません。
仲介手数料の上限は、売買価格が400万円を超える場合「価格×3%+6万円+消費税」です。6,000万円の物件なら、(6,000万円×3%+6万円)×1.1=204.6万円が上限になります。物件価格から消費税を除いて計算するなどの細かいルールは、家を買うときに不動産会社に支払う仲介手数料で説明しています。
頭金はいくら用意すればいい?
頭金は物件価格の1割前後がひとつの目安です。前述の調査でも、首都圏で建売住宅を買った人の手持金は平均552.3万円で、購入価額の11.4%でした。頭金なしで借りられる住宅ローンもありますが、借入額が増えるぶん返済負担率が上がります。
貯蓄をすべて頭金に入れるのは避けましょう。引っ越し代や家具・家電の購入費に加え、病気や転職に備えて、生活費の半年分ほどは手元に残しておくと安心です。
江戸川区で新築戸建を買うときの資金面の注意点
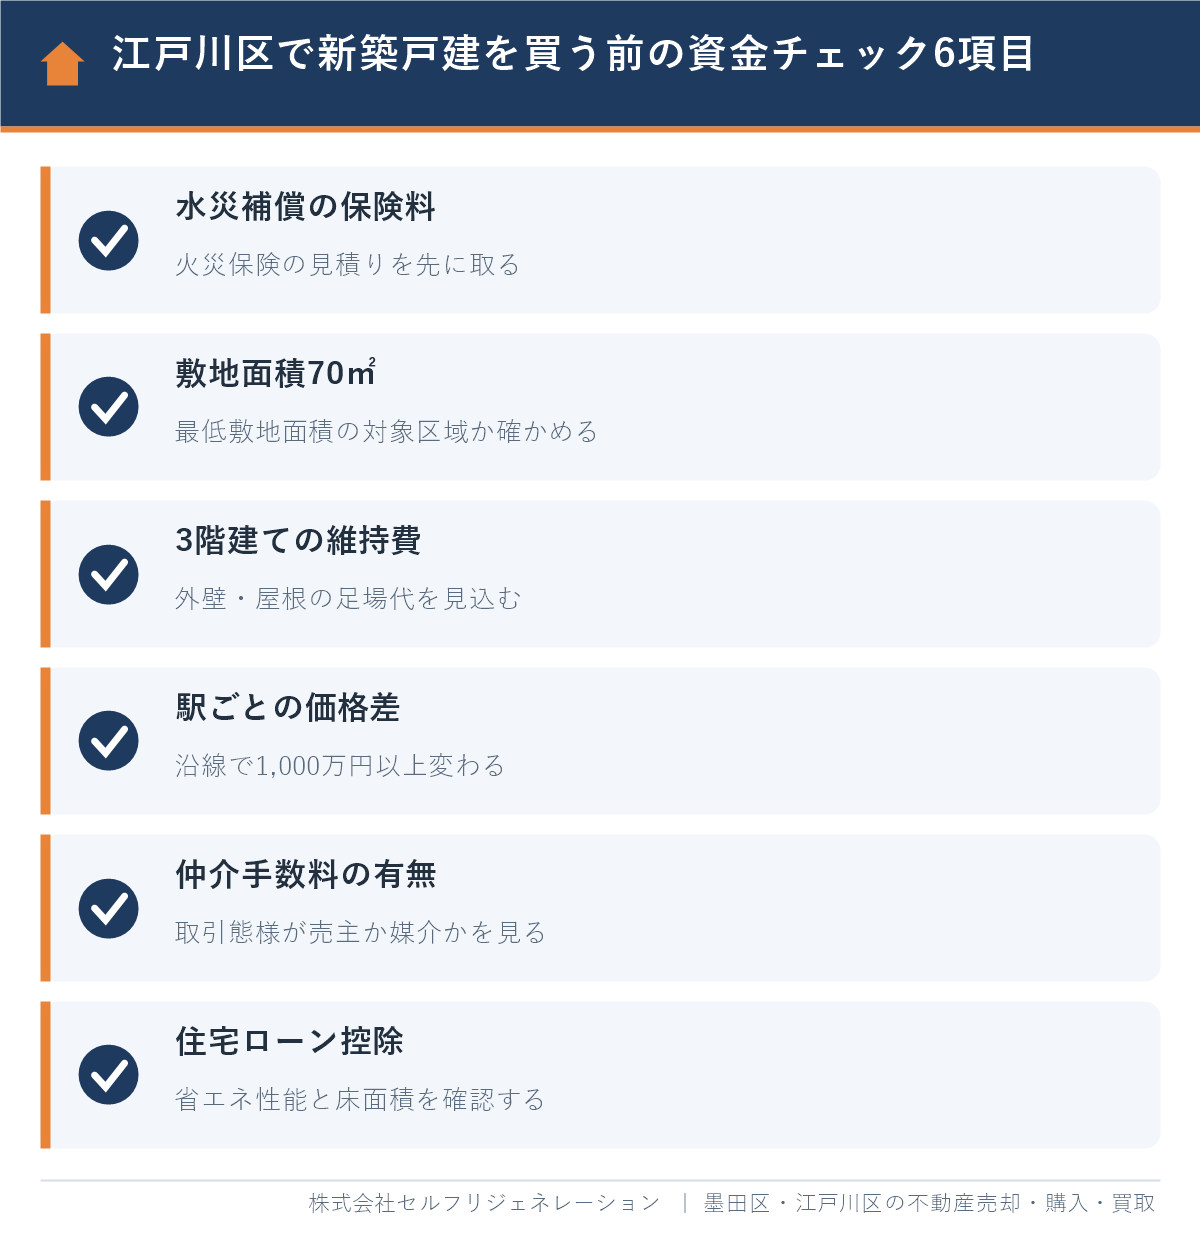
江戸川区で新築戸建を買うときは、水害に備える火災保険料、敷地面積70㎡のルール、3階建ての維持費の3つを、資金計画に入れておく必要があります。物件価格と年収だけを見ていると、見落としやすい点です。
水災補償の保険料を先に見積もる
江戸川区によると、区の陸域の約7割は、満潮時の海面より低いゼロメートル地帯です(出典:江戸川区「江戸川区の地形」)。そのため、火災保険に水災補償を付けるかどうかが、毎年の支出に影響します。
水災補償の保険料は、地域の水害リスクに応じて区分されており、建物の構造や補償の内容でも変わります。物件を決める前に、候補の住所で火災保険の見積りを取り、年間の保険料を返済計画に入れておきましょう。購入前には江戸川区水害ハザードマップで、想定される浸水の深さと、水が引くまでの期間も確認してください。
敷地面積70㎡のルールと将来の売りやすさ
江戸川区では、対象区域内で敷地面積の最低限度が70㎡と定められており、原則として70㎡未満の敷地には建物を建てられません(出典:江戸川区「建築基準法による敷地面積の最低限度の制限」)。新築の建売住宅はこのルールに沿って建てられていますが、敷地が70㎡ちょうどの物件は、将来、敷地を分けて売ることが原則としてできません。
例外の条件は江戸川区の最低敷地面積70㎡|土地を分割して売れる条件と例外で詳しく説明しています。
3階建ての建売は維持費も見込む
江戸川区の新築戸建には、限られた敷地を生かした木造3階建てが多くあります。3階建ては、外壁や屋根の塗り替えのときに足場の費用がかさみやすい建物です。毎月の返済とは別に、修繕のための積み立てを続けられるかを確認しておきましょう。建物を長持ちさせる考え方は戸建ての寿命はどれくらい?木造30年の根拠と寿命を延ばす方法をご覧ください。
住宅ローン控除は省エネ性能と床面積を確認
住宅ローン控除(住宅ローン減税)とは、年末の住宅ローン残高の0.7%を、所得税などから差し引ける制度です。国土交通省によると、2026年1月1日から2030年12月31日までに入居した場合が対象で、床面積は原則40㎡以上(合計所得金額が1,000万円を超える方などは50㎡以上)です(出典:国土交通省「住宅ローン減税」、2026年10月時点)。
控除の対象になる借入額の上限は、住宅の省エネ性能や世帯の区分で変わります。新築戸建を検討するときは、その物件がどの省エネ性能の区分にあたるかを、販売図面や不動産会社への質問で確かめてください。控除額は返済計画の「ゆとり」と考え、控除がなくても返せる金額で借りるのが安全です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
無理のない予算の決め方|5つのステップ
新築戸建の予算は、物件価格からではなく、毎月返せる金額から逆算して決めます。次の5つの順番で進めると、借りすぎを防げます。
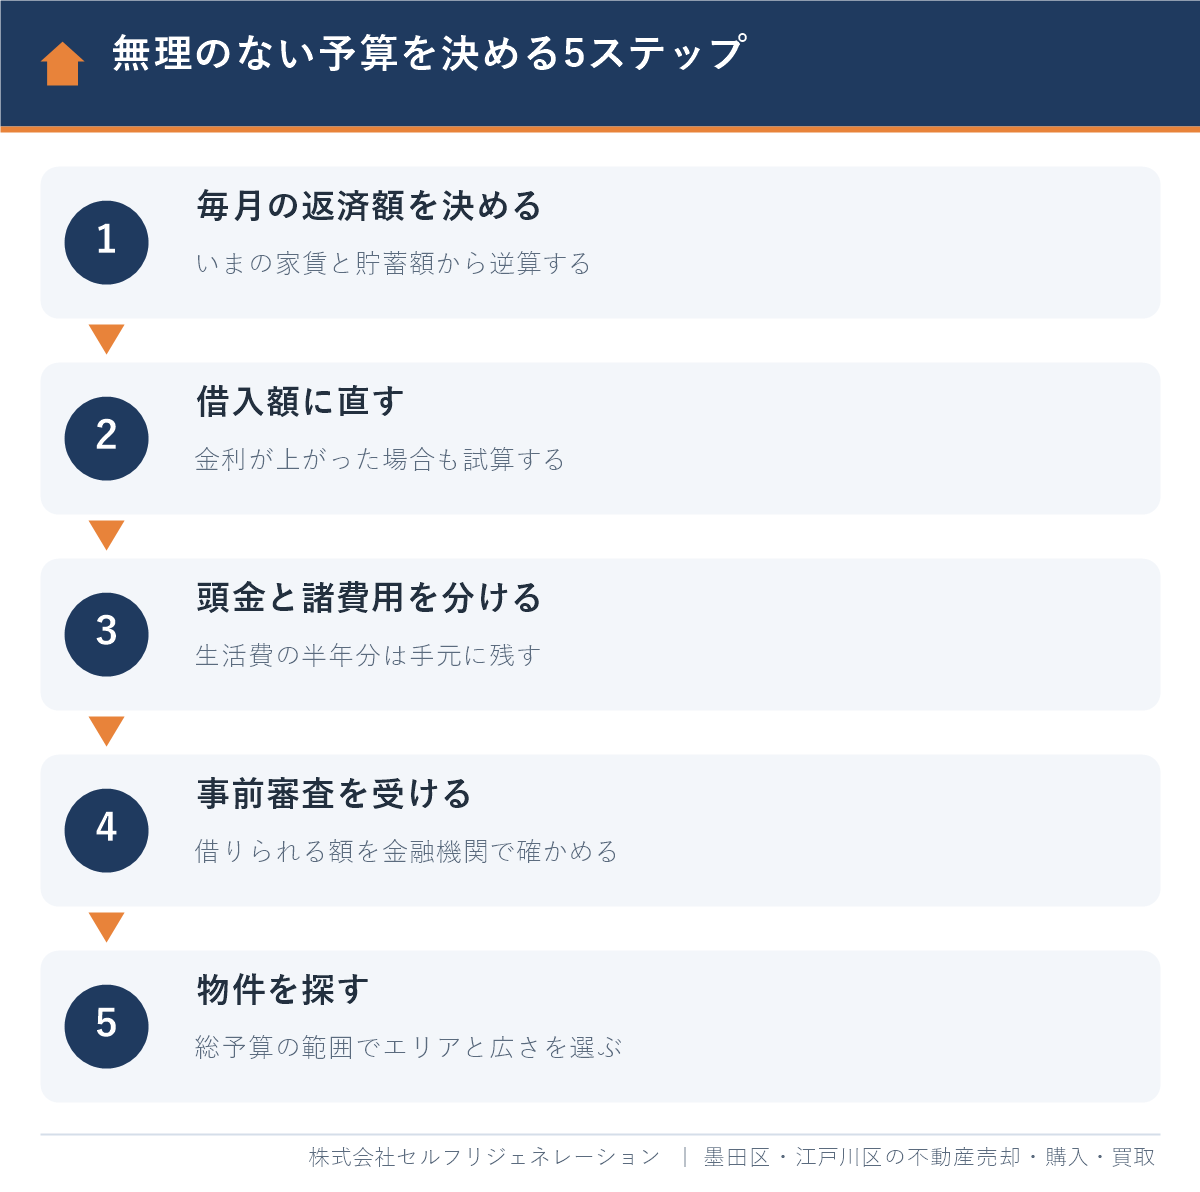
- 毎月の返済額を決める:いまの家賃と毎月の貯蓄額をもとに、維持費を差し引いて、返済にあてられる金額を出します。
- 借入額に直す:前の表を使い、金利が上がった場合の借入額も確認します。
- 頭金と諸費用を分ける:貯蓄から、諸費用と、手元に残すお金を先に差し引きます。残りが頭金です。
- 事前審査を受ける:金融機関の事前審査で、実際に借りられる金額を確かめます。物件を申し込む前に受けておくと、交渉がスムーズです。
- 物件を探す:総予算の範囲で、沿線・駅からの距離・広さの優先順位を決めて探します。
購入の流れ全体は江戸川区の不動産購入ガイドで、新築と比べて検討されることの多い中古住宅の注意点は中古住宅を購入する際の注意点|戸建て・マンション別に解説で確認できます。
江戸川区の不動産のまとめガイド
江戸川区で新築戸建の購入を相談するならセルフリジェネレーション|瑞江店Googleクチコミ★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化して、不動産の売却・購入・買取を行う地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミで評価されているポイント
いただいている口コミでは、連絡のこまめさ、親身な相談対応、説明の丁寧さなどを評価していただいています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
セルフリジェネレーションの強み
- 墨田区・江戸川区に特化:瑞江店(江戸川区谷河内)を拠点に、瑞江・篠崎・一之江・船堀・葛西・小岩・平井など、区内各地の物件探しに対応しています。
- 業界経験10年以上のスタッフのみ在籍:住宅ローンの事前審査や、建物・敷地の確認まで、経験のあるスタッフが担当します。
- 専門家との連携:顧問弁護士・税理士・ファイナンシャルプランナーによる無料相談をご利用いただけます。
- 売却も買取も対応:いまの家を売って住み替える場合も、売却と購入をまとめてご相談いただけます。
- LINE・オンライン相談可:お仕事や子育てで来店が難しい方も、ご自宅からご相談いただけます。
当社に相談した場合の進め方
最初に、ご家族の状況と毎月の返済のご希望を伺い、無理のない総予算を一緒に整理します。ご希望があれば、FP無料相談で、教育費や老後の資金まで含めた試算もできます。そのうえで、予算に合うエリアと物件をご提案し、ハザードマップや敷地の条件を確認しながら内見に進みます。まずは住宅購入相談からお気軽にどうぞ。
江戸川区の新築戸建と年収に関するよくある質問
江戸川区で新築戸建を買うには、年収はいくら必要ですか?
6,000万円台の新築戸建なら、世帯年収800万〜1,000万円が目安です。江戸川区の新築戸建の売り出し価格は平均6,690万円前後(2026年10月時点)で、首都圏の建売住宅の年収倍率7.3倍で割ると約916万円になります。頭金や金利によって必要な年収は変わります。
年収600万円でも江戸川区で新築戸建は買えますか?
単独の年収600万円では、無理のない借入額は約3,500万円(返済負担率25%・金利年2.5%・35年返済の試算)で、新築戸建の中心価格帯には届きにくいのが実情です。配偶者との収入合算、頭金の上乗せ、価格を抑えやすいエリアや中古戸建ての検討をあわせて考えましょう。
世帯年収800万円だと、いくらの物件まで買えますか?
返済負担率25%・金利年2.5%・35年返済で試算すると、借入額の目安は約4,660万円です。頭金を600万円用意できれば、約5,260万円の物件までが無理のない範囲になります。金利が年1.5%なら借入額の目安は約5,440万円まで増えます。
住宅ローンの返済負担率は何%までが安全ですか?
額面の年収に対して20〜25%が、家計に無理が出にくい目安です。フラット35の審査基準は年収400万円以上で35%以下ですが、上限まで借りると、金利の上昇や教育費の増加に対応しにくくなります。
新築戸建を買うとき、仲介手数料は必ずかかりますか?
必ずかかるわけではありません。取引態様が「売主」の物件は、売主の不動産会社から直接買うため仲介手数料がかかりません。「媒介(仲介)」の物件では、上限「価格×3%+6万円+消費税」の範囲で仲介手数料がかかります。
金利が上がっている今、新築戸建を買っても大丈夫ですか?
金利が上がっても返せる金額で借りるなら、買う時期として問題はありません。変動金利を選ぶ場合は金利が1〜2%上がったときの返済額を試算し、不安があれば固定金利との比較や、借入額を減らすことを検討しましょう。
まとめ
本記事では、江戸川区で新築戸建を買う場合に必要な年収と、返済計画の立て方を解説しました。
- 江戸川区の新築戸建の売り出し価格は平均6,690万円前後。年収倍率7.3倍で割ると、世帯年収は約916万円が目安
- 返済負担率25%・金利年2.5%で試算すると、5,000万円で年収約770万円、7,000万円で約1,080万円
- 審査の上限(返済負担率35%)まで借りず、「返せる額」から予算を決める
- 2026年は金利が上昇しており、金利が上がった場合の返済額も試算する
- 物件価格とは別に、諸費用3〜7%程度と、手元に残すお金を用意する
- 江戸川区では、水災補償の保険料、敷地面積70㎡、3階建ての維持費を資金計画に入れる
必要な年収は、平均の数字ではなく、ご家庭ごとの収入・貯蓄・暮らし方で決まります。「自分たちの場合はいくらまでが安全か」を知りたい方は、物件を探し始める前の段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月12日
江戸川区の新築戸建・住宅購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階