「子どもが大きくなって、今のマンションが手狭になってきた」「上下階の音を気にせず暮らしたい」と、マンションから戸建てへの住み替えを考えていませんか。一方で、「今のマンションはいくらで売れるのか」「ローンが残っていても戸建てを買えるのか」「戸建ての維持費は本当に安いのか」と、不安も多いはずです。
この記事では、墨田区・江戸川区で不動産の売却と購入の両方をお手伝いしている宅建業者の立場から、マンションから戸建てに住み替えるメリット・デメリットと、売却と購入を同時に進める流れを整理しました。
この記事で分かること
- マンションから戸建てに住み替えるメリット5つと、後悔しやすいデメリット
- 管理費・修繕積立金と戸建ての修繕費を比べた、毎月の住居費の考え方
- マンションを売って戸建てを買うまでの流れ7ステップと、資金計画の計算例
- 墨田区・江戸川区で戸建てを選ぶときに確認したい地域の事情
結論から言うと、住み替えの成否は「今のマンションの手取り額」を最初に確かめ、その金額をもとに戸建ての予算と進め方を決められるかどうかで決まります。
この記事の結論
- 戸建てのメリットは、広さ・間取りの自由、上下階の音の気がねがないこと、管理費・修繕積立金がないこと、土地が資産として残ることです。
- 管理費と修繕積立金は全国平均で月約2.5万円(国交省 令和5年度調査)ですが、戸建ては修繕費を自分で積み立てる必要があります。
- 流れは「査定→残債と手取りの確認→資金計画・事前審査→進め方の決定→売り出し・物件探し→契約→決済・引越し」の7段階です。
- 売却の手取り額(売却価格−ローン残高−諸費用)が、戸建ての頭金と借入額を決めます。最初に査定を受けることが出発点です。
- 墨田区・江戸川区では、浸水の想定・接道・建築時期・狭小3階建て・敷地の広さを、申込みの前に確認しておくと安心です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
マンションから戸建てに住み替えるメリット5つ
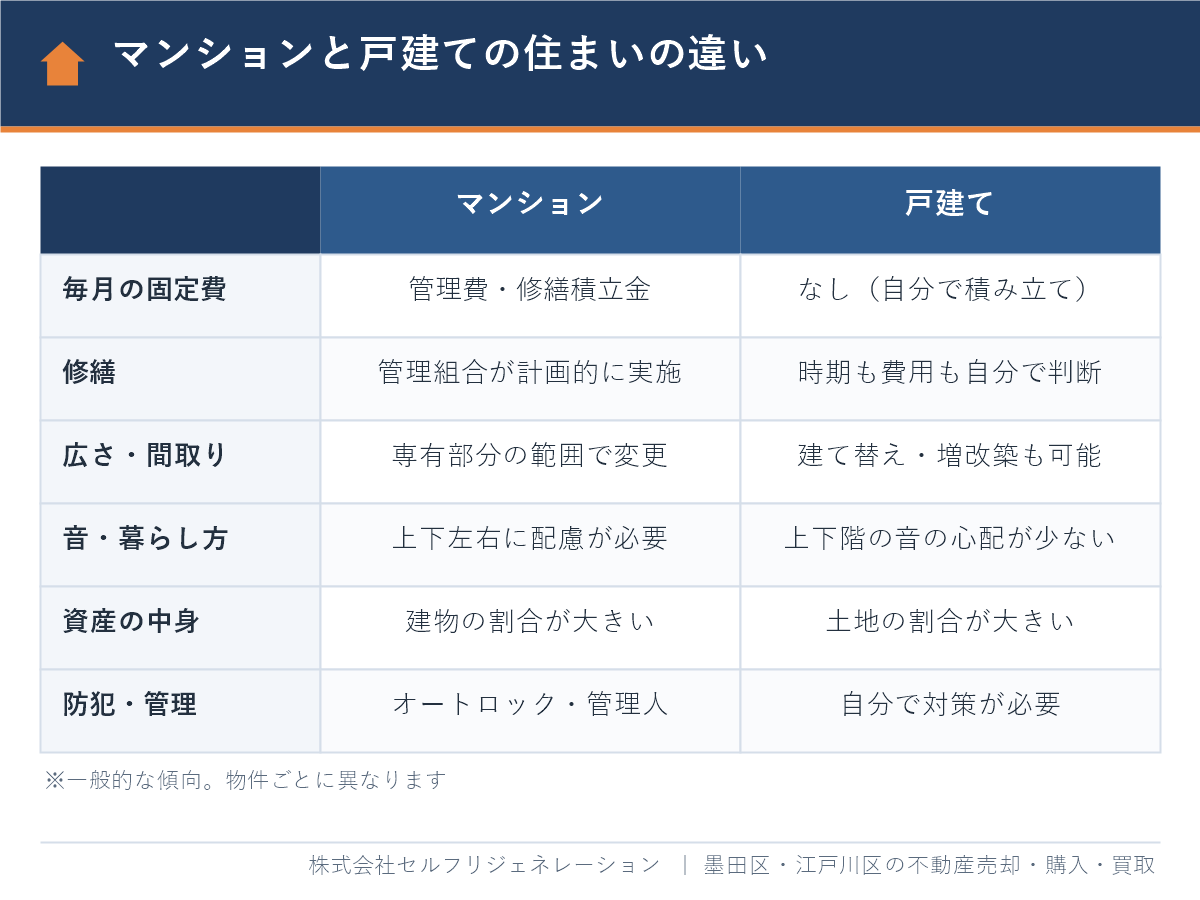
マンションから戸建てに住み替える一番のメリットは、家族の暮らし方に合わせて住まいを自由に使えるようになることです。具体的には、次の5つが挙げられます。
1. 上下階・隣の住戸への音の気がねが減る
戸建ては上下に他の世帯がいないため、子どもの足音や楽器、夜間の洗濯などで気を使う場面が減ります。ただし、墨田区・江戸川区のように建物が隣接して建つ地域では、隣家との距離が近いこともあるので、窓の位置や室外機の向きは内覧で確認しましょう。
2. 広さと間取りの自由度が高い
マンションでリフォームできるのは専有部分だけで、窓や玄関ドア、配管の位置などは管理規約で変えられないことが多いです。戸建ては、間取りの変更や増改築、将来の建て替えまで、法令の範囲内で自分たちで決められます。在宅勤務の部屋や、親との同居に備えた部屋をつくりやすいのも戸建てならではです。
3. 管理費・修繕積立金がかからない
戸建てには、マンションのような管理費・修繕積立金の毎月の支払いがありません。国土交通省の「令和5年度マンション総合調査」(2024年6月公表)によると、1戸あたりの月額の平均は、管理費が11,503円(駐車場使用料などの充当を除く)、修繕積立金が13,054円で、合わせて月約2.5万円です。駐車場を借りている場合は、その使用料も負担がなくなることがあります。
4. 土地が資産として残る
マンションの資産価値は建物の割合が大きく、築年数とともに下がりやすい傾向があります。戸建ては土地の割合が大きいため、建物が古くなっても土地の価値が残ります。土地を持っていると、将来の建て替えや、売却・相続のときの選択肢も広がります。
5. 駐車場・庭など暮らしの選択肢が広がる
敷地内に駐車スペースや庭、自転車置き場をつくれるのも戸建ての良さです。マンションの機械式駐車場の空き待ちや、駐車場代の値上げに悩むこともありません。
戸建てに住み替えるデメリットと、後悔しやすいポイント
戸建てのデメリットは、修繕や防犯などの「管理」をすべて自分で行う必要があることです。マンションの便利さに慣れていると、住み替え後に負担を感じることがあります。
| デメリット | 内容 | 対策 |
|---|---|---|
| 修繕の手間と費用 | 外壁・屋根・給湯器・水回りの修繕時期と費用を自分で判断する | 購入時に修繕履歴を確認し、毎月の積立額を決めておく |
| 防犯 | オートロックや管理人がいない | 防犯カメラ・センサーライト・補助錠を検討する |
| 駅からの距離 | 同じ予算なら、マンションより駅から遠くなりやすい | 通勤・通学の時間と手段を家族で確認する |
| 階段の上り下り | 狭小地の3階建ては、家事や老後の動線が長くなる | 寝室・水回りの階を確認し、将来の暮らし方を想定する |
| 冬の寒さ | マンションの中住戸より外気の影響を受けやすい | 断熱の仕様や窓の種類(複層ガラスなど)を確認する |
住み替えで後悔しやすいのは、「広さ」だけを重視して、駅からの距離や階段の多さ、修繕費を見落としたケースです。今のマンションの暮らしで「便利だったこと」も書き出し、戸建てで手放してよいものかどうかを家族で話し合っておきましょう。購入で起きやすい失敗は不動産購入の失敗例12と確認すべきことで詳しく解説しています。
マンションと戸建ての毎月の住居費を比べる(計算例)
戸建ては管理費・修繕積立金がない分、毎月の支払いは減りますが、修繕費を自分で積み立てると考えると、その差は思ったほど大きくないことがあります。比べるときは「住宅ローン+管理費・修繕積立金(または修繕費の積立)+固定資産税+保険料」で考えます。
次の表は、管理費・修繕積立金には国土交通省の調査の平均値を、戸建ての修繕費には仮定の金額を使った比較です。
| 項目(月額) | マンション | 戸建て |
|---|---|---|
| 管理費 | 11,503円(全国平均) | なし |
| 修繕積立金 | 13,054円(全国平均) | なし |
| 修繕費の自主的な積立 | なし(専有部分の設備交換は別) | 約17,000円(仮定) |
| 合計 | 24,557円 | 約17,000円 |
※マンションの数値は国土交通省「令和5年度マンション総合調査」の1戸あたりの月額平均(駐車場使用料などの充当を除く)。戸建ての修繕費は、30年間で外壁・屋根の塗装を2回、給湯器や水回りの交換などで合計約600万円かかると仮定し、月額に直したものです。建物の大きさ・仕様・劣化の状態で大きく変わります。
マンションの修繕積立金は、新築時に低く設定して段階的に引き上げる方式が多く、築年数が進むほど負担が増える傾向があります。一方、戸建ては修繕の時期を自分で調整できる反面、積み立てを怠ると、外壁や屋根の工事のときにまとまった出費が必要になります。修繕積立金の仕組みはマンションの修繕積立金とは?、戸建ての寿命とメンテナンスの時期は戸建ての寿命はどれくらい?で解説しています。
このほか、墨田区・江戸川区の戸建ては水災補償を付けた火災保険料が高くなりやすい点も、住居費に含めて考えましょう(後半で詳しく説明します)。
マンションから戸建てへ住み替える流れ7ステップ
マンションから戸建てへの住み替えは、「今のマンションを売る」と「戸建てを買う」を同時に進める取引です。最初に売却の手取り額を確かめ、それをもとに購入の予算を決めるのが基本の順番です。
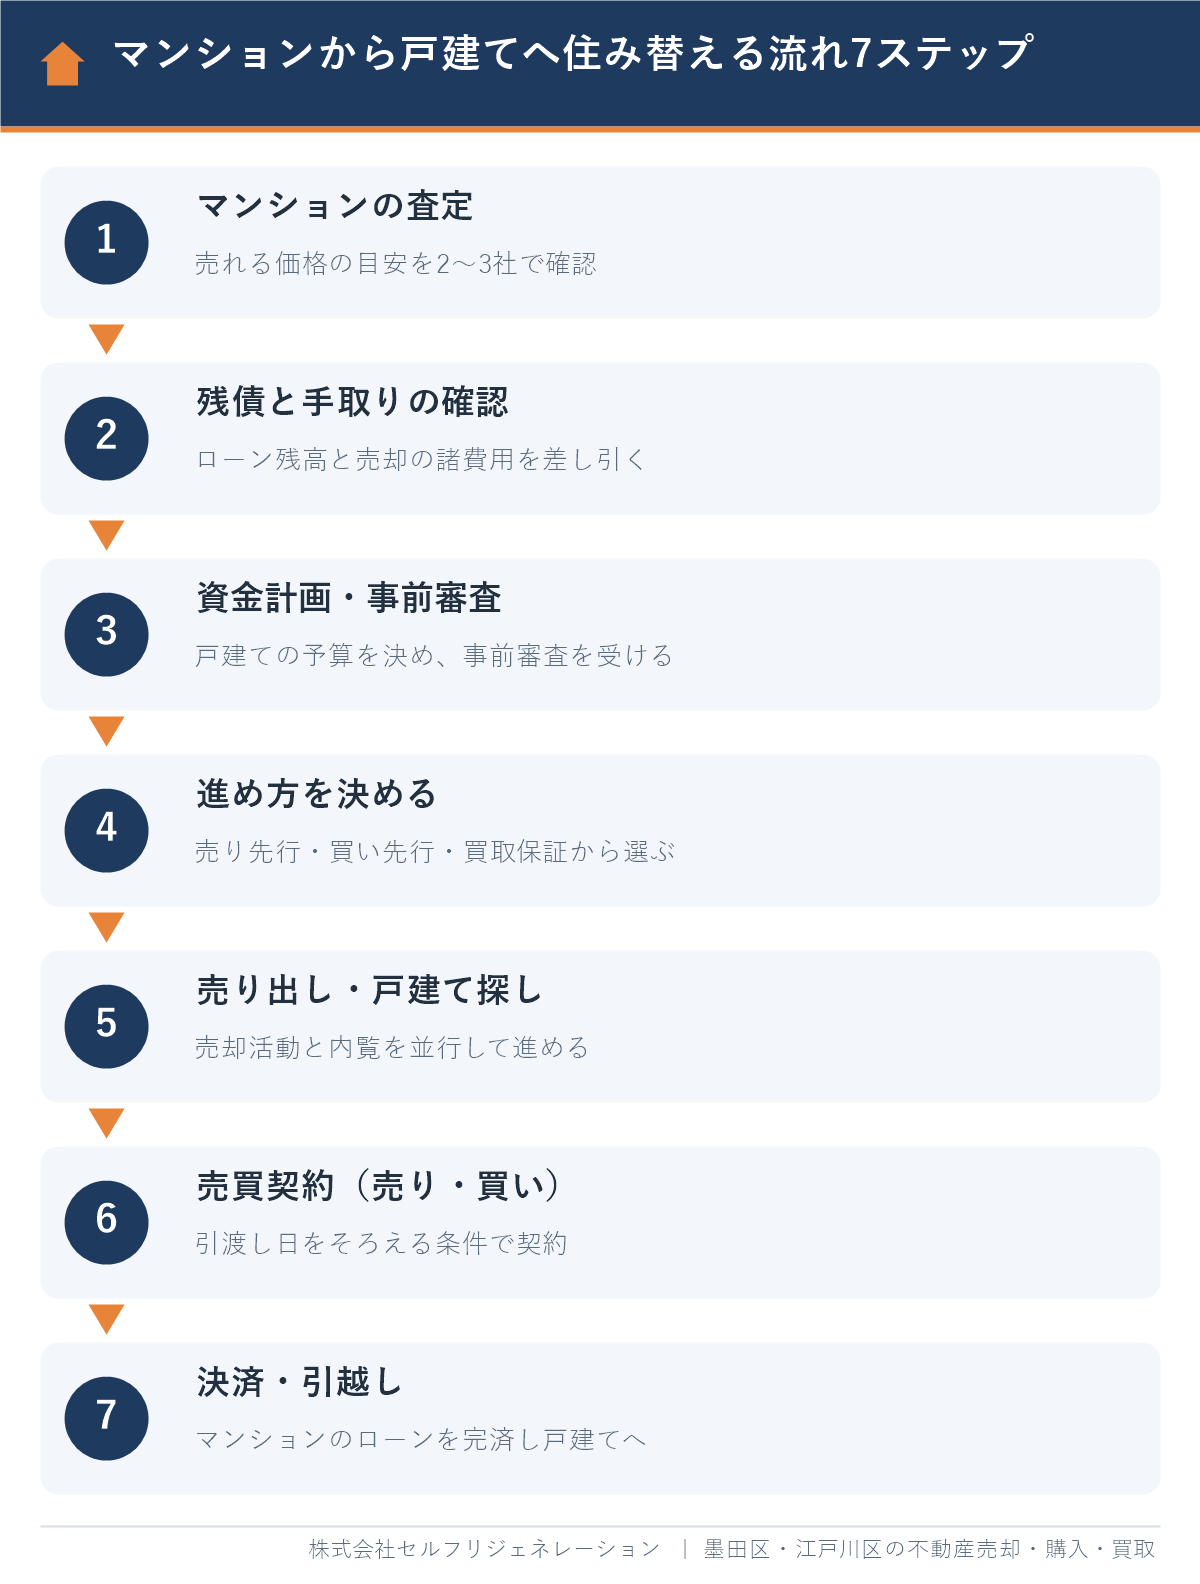
- マンションの査定:売れる価格の目安を、2〜3社の査定で確かめます。査定額の根拠(近隣の成約事例・管理状況・修繕積立金の残高など)も聞いておきます。
- ローン残高と手取りの確認:金融機関の返済予定表でローン残高を確認し、売却価格から残高と売却の諸費用を差し引いた「手取り額」を計算します。
- 資金計画・事前審査:手取り額を頭金に充てる前提で戸建ての予算を決め、住宅ローンの事前審査を受けます。
- 進め方を決める:先に売る「売り先行」、先に買う「買い先行」、売れなかったときに買い取ってもらう「買取保証付き売却」などから選びます。
- 売り出しと戸建て探し:マンションを売り出しながら、戸建ての内覧を進めます。内覧の日程が重なる時期なので、家族の役割分担を決めておくと進めやすくなります。
- 売買契約(売り・買い):売却と購入の引渡し日がなるべく近くなるよう、契約の条件(引渡し猶予など)を調整します。
- 決済・引越し:マンションの売却代金でローンを完済して抵当権を抹消し、戸建ての決済と引越しを行います。
査定から引越しまでの期間は、物件や進め方によって違いますが、半年前後を見込んでおくと慌てずに済みます。戸建てを買う側の手続き(申込み・契約・ローン本審査・決済)は、中古住宅を購入する流れと期間の目安で詳しく解説しています。
資金計画の立て方|売却の手取り額から戸建ての予算を逆算する
住み替えの資金計画は、「マンションの手取り額」と「戸建てにかかる総額」の差を、住宅ローンでいくら借りるかで考えます。手取り額とは、売却価格から住宅ローンの残高と売却にかかる諸費用を差し引いた、手元に残るお金のことです。
計算例(すべて仮定の数値)
| 項目 | 金額 | 内容 |
|---|---|---|
| マンションの売却価格 | 4,500万円 | 査定をもとにした想定価格 |
| 住宅ローンの残高 | −2,800万円 | 決済の日に一括返済 |
| 売却の諸費用 | −約160万円 | 仲介手数料(上限で計算 155.1万円)・印紙税1万円・抵当権抹消の登記費用など |
| 売却の手取り額 | 約1,540万円 | 戸建ての頭金・諸費用に充てる |
| 戸建ての購入価格+諸費用 | 約6,420万円 | 価格6,000万円+諸費用を約7%と仮定 |
| 住宅ローンの借入額 | 約4,880万円 | 6,420万円−1,540万円 |
この借入額を35年・元利均等返済で借りた場合、毎月の返済額は金利が年1.0%なら約13.8万円、年2.0%なら約16.2万円です(いずれも仮定の金利で計算)。2026年は日銀の利上げで住宅ローンの金利が上がる局面にあるため、金利が上がった場合の返済額も試算しておきましょう。変動金利と固定金利の選び方は住宅ローンの選び方|変動か固定かをご覧ください。
ローン残高が売却価格より多い(オーバーローン)場合
売却価格でローンを完済できない状態をオーバーローンといいます。この場合は、不足分を預貯金で補うか、金融機関によっては、新居のローンに旧居のローンの残りを上乗せして借りる「住み替えローン」を使う方法があります。住み替えローンは借入額が物件の評価を上回るため、審査が厳しく、返済の負担も重くなりがちです。売っても赤字になりそうなときの考え方は持ち家の売却で赤字になる時の判断で解説しています。
売り先行・買い先行・買取保証|どの進め方を選ぶか
マンションのローンが残っていて資金に余裕がない方は「売り先行」、希望の戸建てがすでに見つかっている方や、仮住まいを避けたい方は「買い先行」が向いています。どちらも不安がある場合は、買取保証付き売却を組み合わせる方法もあります。
| 進め方 | 向いている人 | 注意点 |
|---|---|---|
| 売り先行 | ローン残高が多い、手取り額を確定させてから買いたい | 戸建てが見つからないと仮住まいが必要。引渡し猶予を交渉する |
| 買い先行 | 希望の戸建てが見つかった、仮住まいを避けたい | マンションが売れるまで二重の支払い。値下げを迫られやすい |
| 買取保証付き売却 | 住み替えの期限が決まっている | 保証価格は仲介で売れる価格より低くなるのが一般的 |
買取保証付き売却とは、一定期間は仲介で売り出し、その期間内に売れなかった場合に不動産会社が事前に約束した価格で買い取る売り方です。当社でも、査定のときに販売価格と買取保証価格を合わせてご提示しています(買取保証について)。保証の条件は物件ごとに、ご相談時に書面でご説明します。
新居の引渡しの期限があるときの具体的な対策(つなぎ融資・引渡し猶予など)は、引っ越したいのに家が売れない?住み替えの期限別の対策で詳しく解説しています。
住み替えの税金と住宅ローン控除の注意点
マンションを売って利益が出た場合は、マイホームを売ったときの3,000万円の特別控除を使えることが多く、税金がかからないケースも少なくありません。ただし、この特例と、新しい戸建ての住宅ローン控除は同時に使えないことがあるため、売却の前にどちらが有利かを確認しておく必要があります。
- 3,000万円の特別控除:住んでいた家を売ったときに、譲渡所得から最高3,000万円を差し引ける特例です(国税庁 No.3302)。住まなくなってから3年を経過する日の属する年の12月31日までに売ることなどが要件です。
- 住宅ローン控除との関係:新居に入居した年とその前2年・後3年の間に、旧居の売却で3,000万円の特別控除などを使うと、新居の住宅ローン控除は受けられません(国税庁 No.1211-1)。
- 売却で損が出た場合:一定の要件を満たすマイホームの買換えなら、譲渡損失を給与所得などと損益通算し、引き切れない分を翌年以後3年間繰り越せる特例があります(2027年12月31日までの譲渡が対象)。
3,000万円の特別控除と住宅ローン控除のどちらが有利かは、売却益の額と新居の借入額・控除期間によって変わります。詳しい比べ方は住み替えの税金|買換え特例と3,000万円控除の選び方と家を売った年の住宅ローン控除で解説しています。税額の判断は、税理士や税務署にご確認ください。
なお、戸建ての住宅ローン控除は、中古住宅なら1982年1月1日以後の建築であること(それ以前は耐震基準への適合の証明が必要)、床面積が原則50㎡以上であることなどが要件です。新築住宅は、省エネ基準に適合していることが原則として必要です(国土交通省・国税庁、2026年10月時点)。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で戸建てに住み替えるときの注意点
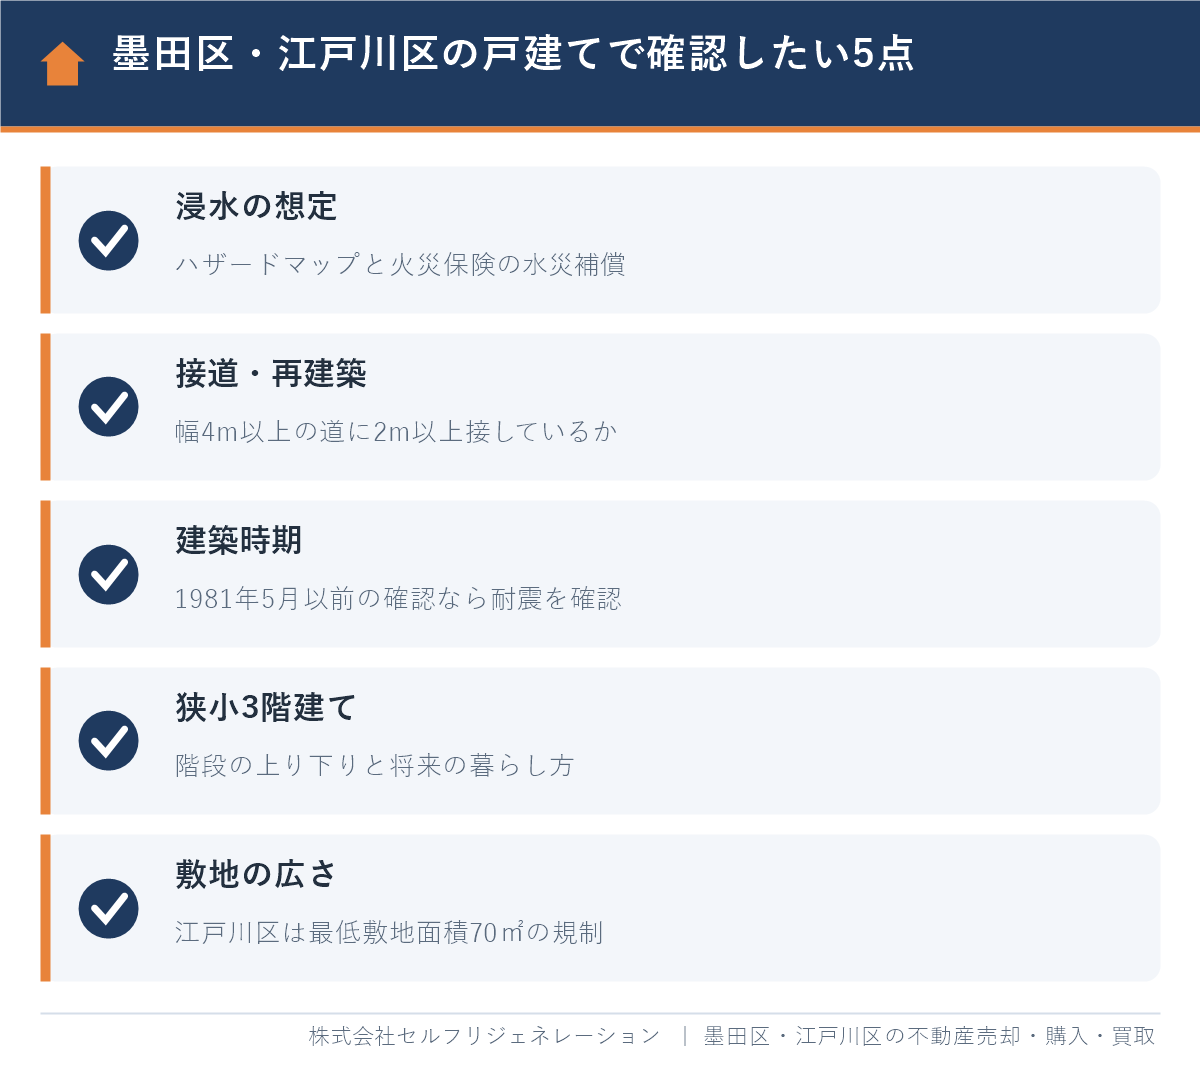
墨田区・江戸川区で戸建てを選ぶときは、浸水の想定・接道・建築時期・狭小3階建て・敷地の広さの5点を、購入の申込み前に確認しておくことが大切です。マンションでは管理組合や構造が守ってくれていた部分を、戸建てでは自分で判断することになるためです。
浸水の想定と火災保険料
江戸川区の公式サイトによると、区の陸域の約7割は満潮時の水面より低いゼロメートル地帯です。墨田区も荒川と隅田川に挟まれた低い土地が多くあります。損害保険料率算出機構の水災等地では、墨田区・江戸川区はいずれも最も高い「5等地」です(2026年10月時点)。マンションの上の階から戸建てに移る場合、1階が浸水する可能性も考え、区のハザードマップで想定される浸水の深さと、水災補償を付けた火災保険料を確認しておきましょう。
接道と再建築
建築基準法43条では、建物の敷地は幅4m以上の道路に2m以上接していなければなりません。京島・向島・八広(墨田区)や小岩・平井(江戸川区)など古い街並みの残る地域では、幅4m未満の細い道に面した敷地や、建て替えができない「再建築不可」の物件もあります。再建築不可の物件は住宅ローンを借りにくく、将来売るときにも買主が限られます。
建築時期と耐震
1981年5月31日以前に建築確認を受けた建物は旧耐震基準で建てられています。古い木造の戸建てを買う場合は、耐震診断や耐震改修の費用、住宅ローン控除の要件(耐震基準適合証明書など)も確認が必要です。中古の戸建てを選ぶときの確認点は、中古住宅を購入する際の注意点|戸建て・マンション別に解説にまとめています。
狭小地の3階建てと敷地の広さ
両区の新築・築浅の戸建ては、敷地が狭い分を3階建てで補った物件が多く見られます。広さは十分でも、階段の上り下りが毎日の家事や老後の負担になることがあるので、寝室・浴室・洗濯機置き場の階を確かめましょう。また、江戸川区では建物の敷地面積の最低限度(70㎡)が定められており、平成16年6月以降に分割された70㎡未満の土地には、原則として新たに建物を建てられません(江戸川区のページで確認)。小さな土地を買って建てる計画の場合は、事前に確認が必要です。
戸建ての相場は墨田区の一戸建ての売却相場と江戸川区の戸建ての売却相場、今のマンションの相場は墨田区のマンション売却と江戸川区のマンション売却の記事で確認できます。エリア選びの全体像は墨田区の不動産購入ガイドと江戸川区の不動産購入ガイドで解説しています。
墨田区・江戸川区で戸建てへの住み替えを相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、こまめな連絡と、購入までの丁寧な対応を評価していただいています。
「一軒家の購入の際、大変お世話になりました。」(Googleクチコミより一部抜粋)
「こまめに連絡いただけたおかげです。」(Googleクチコミより一部抜粋)
住み替えでは、売却と購入の両方の段取りが必要です。当社では次のようにお手伝いしています。
- 売却も購入も買取も扱っているため、マンションの売り出しと戸建て探しを1つの窓口で、引渡し日まで合わせて進められます
- 業界経験10年以上のスタッフのみが在籍し、査定の段階から手取り額と戸建ての予算を一緒に試算します
- 墨田区・江戸川区に特化しているため、浸水の想定・接道・狭小3階建てなど、戸建て選びで見落としやすい地域の事情をお伝えできます
- 期限のある住み替えには、買取保証付き売却もご提案できます
- 顧問弁護士・税理士・FPによる無料相談で、3,000万円の特別控除と住宅ローン控除の選び方も含めて考えられます
- LINE・オンラインでのご相談にも対応しています
仲介手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。江戸川区で売却・買取・買い替えを比べたい方は江戸川区の住み替えは売り先行か買い先行かもご覧ください。今のマンションの価格を知りたい方は無料査定、戸建て探しのご相談は住宅購入相談からどうぞ。
マンションから戸建てへの住み替えに関するよくある質問
マンションのローンが残っていても戸建てに住み替えられますか?
ローンが残っていても、売却代金で完済できれば住み替えられます。マンションの決済の日に売却代金でローンを返済し、抵当権を抹消するのが一般的です。売却価格より残高が多い場合は、預貯金で補うか、住み替えローンを検討します。
マンションから戸建てへの住み替えは、売るのと買うのはどちらが先ですか?
資金に余裕がない方は売り先行、希望の戸建てが見つかっている方は買い先行が基本です。売り先行は手取り額が確定してから買えるため資金計画が立てやすく、買い先行は仮住まいが不要な代わりに二重の支払いが生じることがあります。期限がある場合は買取保証付き売却も選択肢です。
戸建ての維持費はマンションより安いですか?
毎月の固定的な支払いは戸建ての方が少なくなりやすいですが、修繕費を自分で積み立てると差は小さくなります。国土交通省の令和5年度の調査では、マンションの管理費と修繕積立金は合わせて月約2.5万円が平均です。戸建ては外壁・屋根・給湯器などの修繕に備え、毎月一定額を積み立てておくと安心です。
マンションから戸建てへの住み替えにはどれくらいの期間がかかりますか?
査定から戸建てへの引越しまで、半年前後を見込んでおくと安心です。マンションの売却活動に3か月前後、戸建ての申込みから引渡しまでに1〜2か月かかることが多いためです。売却と購入の引渡し日をそろえるには、契約の条件で調整します。
マンションを売った年に戸建てを買うと住宅ローン控除は使えますか?
旧居の売却で3,000万円の特別控除などを使うと、新居の住宅ローン控除は使えません。対象となるのは、新居に入居した年とその前2年・後3年の間に特例を使った場合です。売却益の額と借入額によってどちらが有利かが変わるため、売却前に試算しておきましょう。
墨田区・江戸川区で戸建てを選ぶときに気をつけることは何ですか?
浸水の想定、接道(再建築ができるか)、建築時期、狭小3階建ての動線、敷地の広さの5点です。両区は水災等地が最も高い5等地のため、水災補償を付けた火災保険料も住居費に含めて試算しましょう。江戸川区では敷地面積の最低限度(70㎡)にも注意が必要です。
まとめ|住み替えは「マンションの手取り額」の確認から
マンションから戸建てへの住み替えは、売却と購入を同時に進める取引です。最初に手取り額を確かめれば、無理のない予算と進め方を決められます。
- 戸建てのメリットは、音の気がねが減る、間取りの自由、管理費・修繕積立金がない、土地が残る、駐車場・庭を持てること
- デメリットは、修繕・防犯を自分で管理すること、駅からの距離、狭小3階建ての階段
- 管理費・修繕積立金は全国平均で月約2.5万円。戸建ても修繕費を毎月積み立てる前提で比べる
- 流れは「査定→手取りの確認→資金計画・事前審査→進め方の決定→売り出し・物件探し→契約→決済・引越し」
- 3,000万円の特別控除と新居の住宅ローン控除は同時に使えないことがあるので、売却前に試算する
- 墨田区・江戸川区では、浸水の想定・接道・建築時期・狭小3階建て・敷地の広さを申込み前に確認する
「今のマンションがいくらで売れるか知りたい」「ローンが残っていても戸建てを買えるか相談したい」という段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月16日
墨田区・江戸川区の住み替えのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド