「親が亡くなり、実家の土地と建物を相続することになった。何から手をつければよいのか」「期限のある手続きはどれで、いつまでに終わらせればよいのか」。不動産は預貯金と違って分けにくく、名義変更や税金の手続きもあるため、順番を知らないまま進めると期限に間に合わないことがあります。
この記事では、2026年10月時点の法令(国税庁タックスアンサーは令和8年4月1日現在法令等)をもとに、不動産を相続する方法を、手順と期限の時系列に沿って整理しました。
- 不動産を相続する手順7ステップと、それぞれの期限・窓口
- 不動産の分け方(現物分割・代償分割・換価分割・共有)の違い
- 相続税・登録免許税など、不動産の相続にかかる費用と計算例
- 土地・家屋・マンションの相続税評価の方法
- 遺言書・生前贈与などの生前対策と、2024年以降の制度改正
結論として、不動産の相続は遺言書の確認から相続登記までの7つの手順で進め、3か月・4か月・10か月・3年の4つの期限を守ることが大切です。
この記事の結論
- 不動産の相続は7つの手順で進め、最後に法務局で相続登記(名義変更)をします。相続登記は2024年4月1日から義務になりました。
- 期限は、相続放棄3か月以内、準確定申告4か月以内、相続税の申告・納付10か月以内、相続登記3年以内です。
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。遺産の総額がこれ以下なら相続税はかかりません(国税庁No.4152)。
- 相続登記の登録免許税は固定資産税評価額の0.4%です。評価額3,500万円の不動産なら14万円です。
- 不動産の分け方は現物・代償・換価・共有の4つです。共有は後の売却で全員の同意が必要になるため、できるだけ避けます。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産を相続する流れ|手順7ステップと期限の一覧
不動産を相続する流れは、遺言書の確認から相続登記までの7ステップです。期限のある手続きが途中に4つあるため、亡くなった日(相続の開始を知った日)から逆算して進めます。
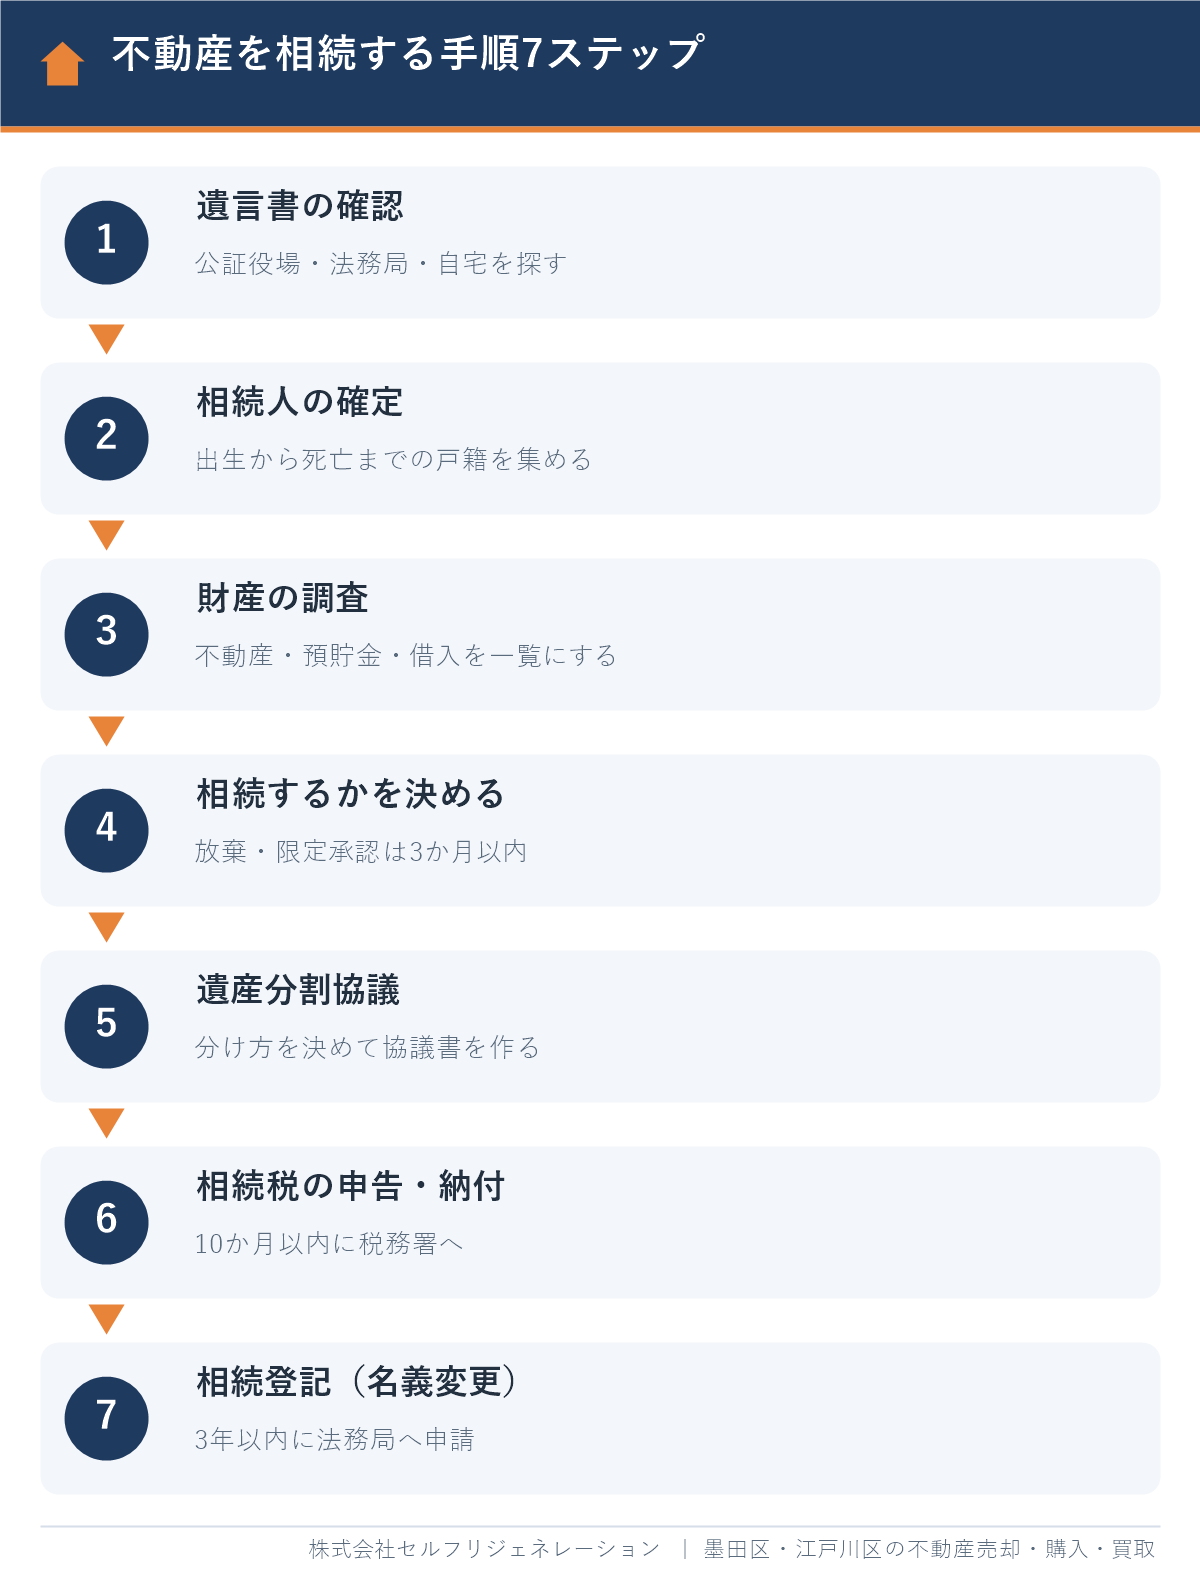
相続とは、亡くなった方(被相続人)の財産と債務を相続人が引き継ぐことです。手順と期限を時系列でまとめます。
| 時期の目安 | 手続き | 期限 | 窓口 |
|---|---|---|---|
| すぐ〜1か月 | 遺言書の確認、相続人の確定(戸籍の収集) | 期限なし(早いほどよい) | 公証役場・法務局・区役所 |
| 〜3か月 | 財産と債務の調査、相続放棄・限定承認の判断 | 相続の開始を知った日から3か月以内 | 家庭裁判所 |
| 〜4か月 | 準確定申告(亡くなった方の所得税の申告) | 相続の開始を知った日の翌日から4か月以内 | 税務署 |
| 〜10か月 | 遺産分割協議、遺産分割協議書の作成 | 法律上の期限なし(相続税の申告に合わせる) | 相続人同士 |
| 〜10か月 | 相続税の申告・納付 | 相続の開始を知った日の翌日から10か月以内 | 税務署 |
| 〜3年 | 相続登記(名義変更) | 取得を知った日から3年以内 | 法務局 |
| 登記の後 | 住む・貸す・売るを決める | 空き家の特例を使う売却は、相続開始から3年を経過する年の12月31日まで | 不動産会社など |
相続全体の手続きは「相続手続きの流れを徹底解説」で、申告の違いは「不動産の相続・売却で必要な申告|準確定・相続税との違いと順番」で解説しています。
1. 遺言書の有無を確認する
遺言書があれば、原則としてその内容に沿って不動産を引き継ぐため、遺産分割協議は要りません。公正証書遺言は公証役場で、法務局に預けた自筆証書遺言は法務局で、有無を確認できます。自宅で見つかった自筆の遺言は、開封せずに家庭裁判所の検認(遺言書の状態を確認する手続き)を受けます。
2. 相続人を確定する
次に、亡くなった方の出生から死亡までの戸籍を集め、相続人を確定します。集めた戸籍は、法務局の「法定相続情報証明制度」を使うと1枚の一覧図にまとめられ(交付は無料)、相続登記や預貯金の払い戻しで戸籍の束の代わりに使えます。
3. 被相続人の財産調査を行う
不動産、預貯金、借入金を調べて一覧にします。不動産は、固定資産税の納税通知書と登記事項証明書で確認します。
2026年2月2日からは「所有不動産記録証明制度」が始まり、亡くなった方が名義人になっている不動産を、法務局で一覧にして証明してもらえるようになりました(法務省)。私道の持分など、納税通知書に載らない不動産の見落としを防げます。
4. 相続するかどうかを決める(3か月以内)
借金のほうが多い場合は、相続の開始を知った日から3か月以内に、家庭裁判所で相続放棄または限定承認の手続きをします。何もしないまま3か月が過ぎると、財産も借金もすべて引き継ぐ「単純承認」をしたものとみなされます。不動産を売ったり預貯金を使ったりすると相続放棄ができなくなることがあるため、迷っている間は財産に手をつけないことが大切です。
5. 遺産分割協議を行う
遺言書がない場合は、遺産分割協議で誰がどの財産を引き継ぐかを決めます。遺産分割協議とは、相続人全員の話し合いで遺産の分け方を決めることです。1人でも欠けると無効になります。決まった内容は遺産分割協議書にまとめ、全員が署名して実印を押し、印鑑証明書を添えます。
6. 相続税を申告し納付する(10か月以内)
遺産の総額が基礎控除を超える場合は、相続の開始を知った日の翌日から10か月以内に、亡くなった方の住所地を管轄する税務署へ相続税を申告して納めます。配偶者の税額軽減や小規模宅地等の特例は、税額が0円になる場合も、申告をして初めて使えます。
7. 名義変更(相続登記)を行う(3年以内)
最後に、不動産の所在地を管轄する法務局で相続登記を申請します。相続登記とは、不動産の名義を亡くなった方から相続人に変える手続きのことです。
相続登記は2024年4月1日から義務になり、不動産を相続で取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく怠ると、10万円以下の過料の対象です。2024年3月31日以前の相続も対象で、その場合の期限は2027年3月31日です。
3年以内に遺産分割がまとまらないときは、「相続人申告登記」をすれば義務を果たしたことになります。自分で申請する手順は「相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用」をご覧ください。
不動産の相続で守りたい期限と、過ぎたときの影響
不動産の相続で特に重要な期限は、3か月・4か月・10か月・3年の4つです。売却を考えている場合は、税金の特例の期限も加わります。
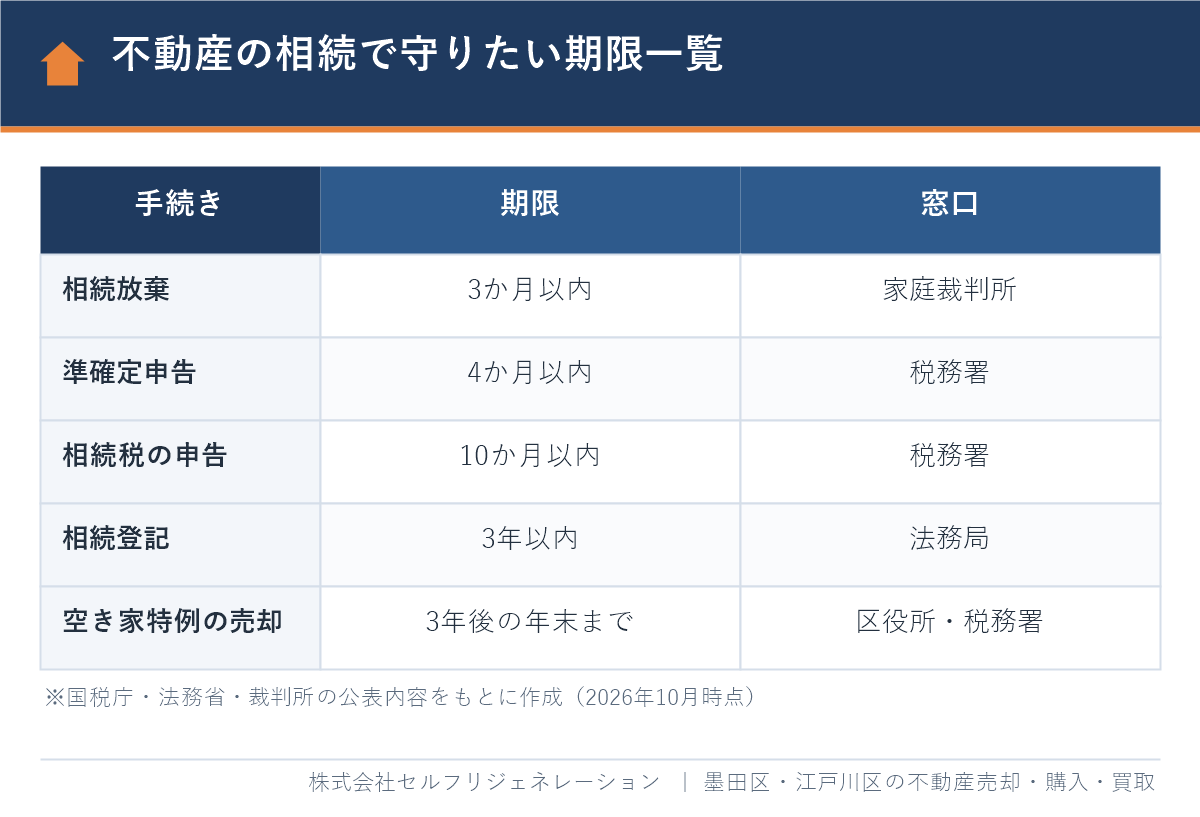
- 相続放棄(3か月):過ぎると単純承認とみなされ、借金も引き継ぎます。
- 準確定申告(4か月)・相続税(10か月):過ぎると無申告加算税と延滞税がかかります。
- 相続登記(3年):過ぎると10万円以下の過料の対象です。名義を変えないと売却もできません。
- 空き家の3,000万円控除:相続開始から3年を経過する年の12月31日まで(かつ2027年12月31日まで)に売らないと使えません。
- 取得費加算の特例:相続税の申告期限の翌日から3年以内に売らないと使えません。
期限を過ぎてしまったときの対処は「相続の手続き期限が過ぎたら?ペナルティと救済策を一覧で解説」にまとめています。
実務でつまずきやすいのは、10か月の期限です。申告期限までに遺産分割が終わっていないと、小規模宅地等の特例と配偶者の税額軽減を使えないまま、いったん申告・納税します。「申告期限後3年以内の分割見込書」を添えておけば、3年以内に分割できたときに特例を使って還付を受けられます(国税庁No.4158)。
不動産を相続する方法|4つの分け方の比較
不動産を相続する方法(分け方)は、現物分割・代償分割・換価分割・共有の4つです。住む人がいるかどうか、代償金を払える資金があるかどうかで選びます。
| 分け方 | 内容 | 向いているケース | 注意点 |
|---|---|---|---|
| 現物分割 | 不動産をそのままの形で、特定の相続人が引き継ぐ | ほかに預貯金などがあり、全体でつり合いが取れる | 財産が実家だけだと不公平になりやすい |
| 代償分割 | 1人が不動産を引き継ぎ、ほかの相続人に代償金を払う | 住み続けたい相続人がいて、資金がある | 不動産の評価額で意見が分かれやすい |
| 換価分割 | 不動産を売って、代金を分ける | 誰も住まない。公平に分けたい | 売却益に譲渡所得税がかかる。売るまで時間がかかる |
| 共有 | 相続人が持分を持ち合う | 近く全員で売ることが決まっている | 売却・建て替えに全員の同意が必要。次の相続で共有者が増える |
現物分割
現物分割は、財産をそのままの形で分ける方法です。土地を分筆(1つの土地を複数に分けること)して分ける方法もありますが、墨田区・江戸川区に多い狭い土地では、分けると建物を建てにくくなり、価値が下がることがあります。
代償分割
代償分割は、不動産を引き継いだ相続人が、ほかの相続人に現金(代償金)を払ってつり合いを取る方法です。相続税の評価額(路線価)と実際に売れる価格(時価)には差があるため、不動産会社の査定を取って金額を決めます。代償金を払うことは遺産分割協議書に必ず書きます。書いていないと、贈与とみなされるおそれがあります。
換価分割
換価分割は、不動産を売って現金に換え、相続人で分ける方法です。売却で利益が出ると、相続人それぞれに譲渡所得税がかかります。亡くなった方が1人で住んでいた家なら、要件を満たせば空き家の3,000万円控除を使えます。対象は2027年12月31日までの売却で、家と敷地を相続した人が3人以上の場合は1人2,000万円までです(国税庁No.3306)。
4つの方法の選び方と税金の違いは「遺産分割の方法4つの選び方|換価分割・代償分割・現物・共有と税金」で、売却までの段取りは「相続した不動産の売却の流れ|遺産分割・相続登記・共有の段取り」で詳しく解説しています。
不動産の相続にかかる費用|相続税・登録免許税・書類の取得費
不動産の相続にかかる主な費用は、相続税、相続登記の登録免許税、書類の取得費の3つです。司法書士や税理士に頼む場合は、別に報酬がかかります。相続税は、遺産の総額が基礎控除以下ならかかりません。
| 費用 | 金額の目安 | 払う先 |
|---|---|---|
| 相続税 | 基礎控除を超えた部分に10〜55% | 税務署 |
| 登録免許税(相続登記) | 固定資産税評価額×0.4% | 法務局 |
| 登記事項証明書 | 1通600円(オンライン請求は郵送520円・窓口受取490円) | 法務局 |
| 戸籍謄本・除籍謄本など | 1通450〜750円 | 市区町村 |
登記事項証明書の手数料は、法務省「登記手数料について」(2025年4月1日改定)によります。
相続税|基礎控除と計算例
相続税は、遺産の総額から基礎控除を引いた残りにかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です(国税庁No.4152)。相続人が配偶者と子2人の3人なら、4,800万円です。
税率は、法定相続分で分けたと仮定した取得金額に応じて10%から55%まで上がります(国税庁No.4155)。
以下は説明のための仮定の数値です。相続人が配偶者と子2人、遺産が自宅の土地4,000万円(路線価による評価)、建物500万円、預貯金3,500万円の合計8,000万円だったとします。
| 項目 | 特例を使わない場合 | 小規模宅地等の特例を使う場合 |
|---|---|---|
| 自宅の土地の評価額 | 4,000万円 | 800万円(80%減) |
| 遺産の総額 | 8,000万円 | 4,800万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税される遺産の総額 | 3,200万円 | 0円 |
| 相続税の総額 | 350万円 | 0円(申告は必要) |
350万円は、配偶者分(1,600万円×15%−50万円=190万円)と、子2人分(800万円×10%×2人=160万円)の合計です。実際に納める額は、配偶者の税額軽減などでさらに減ります。
小規模宅地等の特例とは、亡くなった方の自宅の土地を、配偶者や同居していた親族などが相続した場合に、330㎡までの部分の評価額を80%減らせる特例のことです(国税庁No.4124)。配偶者の税額軽減は、配偶者が相続した財産が1億6,000万円または法定相続分のどちらか多い金額までなら、配偶者に相続税がかからない制度です。
登録免許税
相続登記の登録免許税は、固定資産税評価額の0.4%です。
- 計算例(仮定の数値):土地の評価額3,000万円+建物の評価額500万円=3,500万円
- 3,500万円×0.4%=14万円
評価額が100万円以下の土地の相続登記は、2027年3月31日まで登録免許税が免除されます(法務局「相続登記の登録免許税の免税措置について」)。私道の持分などが当てはまることがあります。
相続時に不動産を評価する方法|土地・家屋・マンション
相続税を計算するときの不動産の評価額は、土地は路線価方式または倍率方式、家屋は固定資産税評価額で決まります。分譲マンションは、2024年1月1日以後の相続から計算方法が変わりました。
土地の評価方法(路線価方式・倍率方式)
路線価方式とは、道路ごとに付けられた1㎡あたりの価格(路線価)に、土地の面積を掛けて評価する方法です。路線価は国税庁が毎年7月に公表し、地価公示価格の8割程度が目安とされています。
間口が狭い、形がいびつといった土地は、補正によって評価額が下がります。倍率方式は、路線価のない地域で、固定資産税評価額に地域ごとの倍率を掛ける方法です。倍率は国税庁の「財産評価基準書」で確認できます。
家屋の評価方法
家屋の相続税評価額は、固定資産税評価額と同じ金額で、毎年届く課税明細書に載っています。人に貸している家屋は、借家権の分(30%)を差し引きます。
居住用の区分所有財産(分譲マンション)の評価方法
分譲マンションは、2024年1月1日以後の相続から、従来の評価額(建物の固定資産税評価額+路線価による敷地の価額)に「区分所有補正率」を掛けて評価します(国税庁No.4667)。
補正率は、築年数、建物の総階数、部屋のある階、敷地の持分の狭さの4つから計算します。評価額が市場価格の6割に届かない場合に、6割の水準まで引き上げる仕組みで、築年数が浅く階数の高いマンションほど、従来より評価額が上がります。
不動産の相続における生前対策
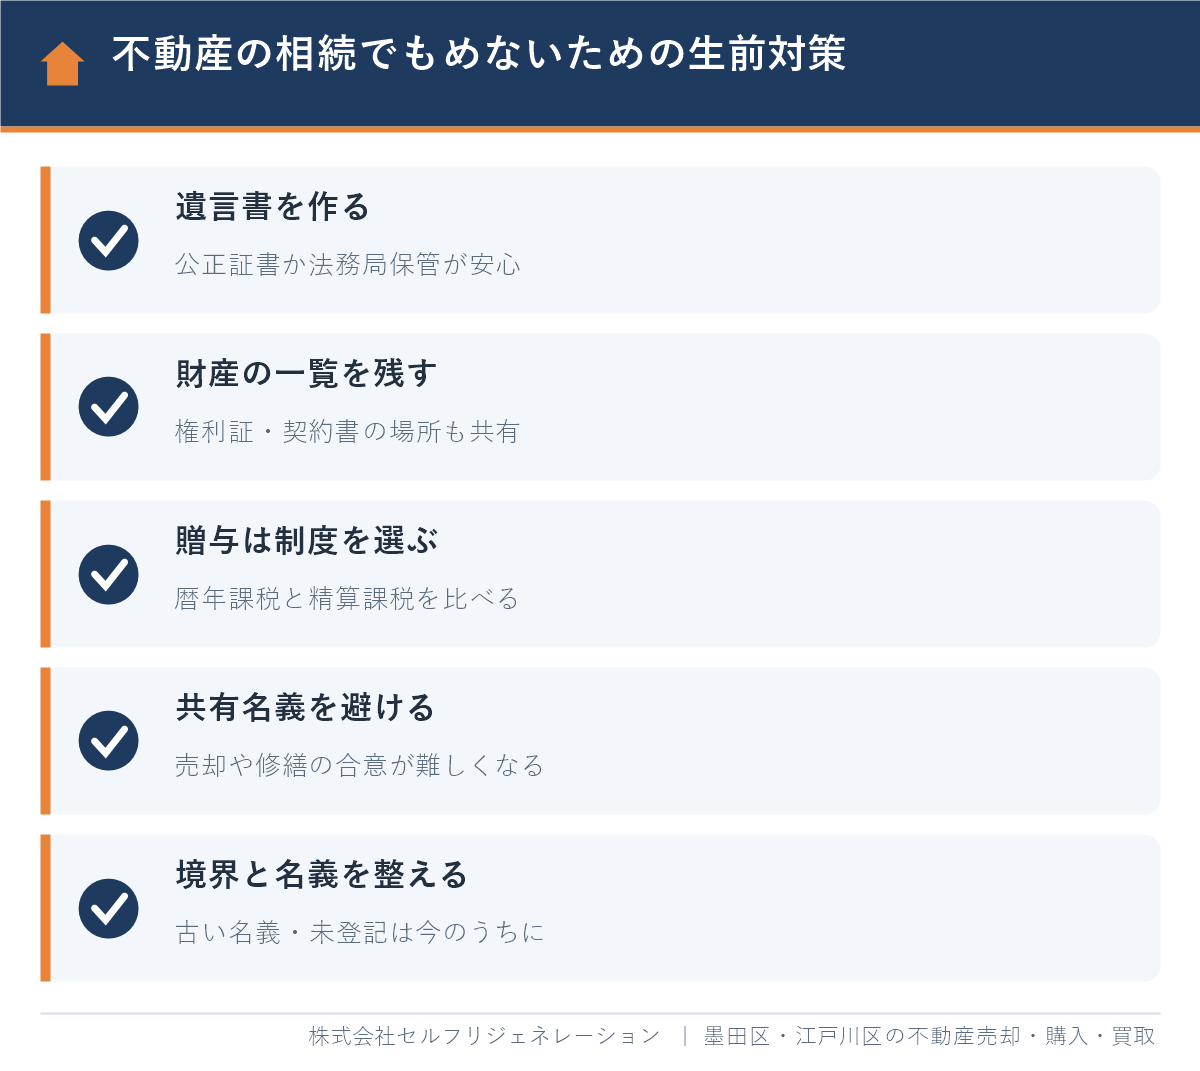
不動産の相続でもめないための生前対策は、遺言書を作ること、贈与の制度を正しく選ぶこと、共有名義を避けることの3つが中心です。2024年以降、贈与に関する制度が大きく変わっているため、古い情報のまま進めないよう注意が必要です。
公正証書遺言を作成する
公正証書遺言とは、公証人が作成し、原本を公証役場で保管する遺言のことです。形式の不備で無効になるおそれが小さく、亡くなった後の検認も要りません。証人2人の立ち会いが必要です。
手数料は、財産を受け取る人ごとの財産の額で決まります。日本公証人連合会の案内(2026年10月時点)によると、1,000万円超3,000万円以下で2万6,000円、3,000万円超5,000万円以下で3万3,000円、5,000万円超1億円以下で4万9,000円です。財産の合計が1億円以下の場合は、1万3,000円が加算されます。費用を抑えたい場合は、自分で書いた遺言を法務局に預ける「自筆証書遺言書保管制度」も選べます。
贈与税の基礎控除を活用する(7年加算に注意)
贈与税には年110万円の基礎控除があります(暦年課税)。ただし、亡くなる前の一定期間に相続人が受けた贈与は、相続税の計算に足し戻されます。
この期間は、2024年1月1日以後の贈与から、3年から7年に延びました。国税庁No.4161によると、2027年1月以後に亡くなった場合から順に延び、2031年1月以後は7年になります。延びた4年分の贈与は、合計100万円まで対象から外れます。
住宅取得等資金の贈与・相続時精算課税を活用する
子や孫が家を買うための資金の贈与は、住宅取得等資金の贈与の非課税の特例を使えます。受け取る人が18歳以上などの要件があり、限度額は省エネ等住宅で1,000万円、それ以外の住宅で500万円、対象は2026年12月31日までの贈与です(「親の資金で家を買うときの贈与税と住宅取得資金の非課税特例」)。
相続時精算課税とは、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円まで贈与税がかからず、亡くなったときに相続財産に加えて精算する制度のことです。2024年からは年110万円の基礎控除もできました。仕組みは「相続時精算課税とは?不動産贈与の110万円控除と注意点」、不動産を贈与する場合の損得は「不動産の生前贈与のメリット・デメリット|小規模宅地等の特例・7年加算と比較」で解説しています。
不動産の共有を避ける
不動産を相続人の共有にするのは、できるだけ避けます。共有の不動産は、売却や建て替えに共有者全員の同意が必要で、次の相続が起きると共有者がさらに増えるためです。遺言書で引き継ぐ人を決めておくのが、確実な対策です。
不動産の相続を専門家に相談するメリットと相談先
不動産の相続は、手続きごとに相談先が違います。登記は司法書士、相続税は税理士、相続人同士の争いは弁護士、測量や分筆は土地家屋調査士、時価の査定と売却は不動産会社が担当です。専門家に任せると、期限の管理と特例の見落とし防止に役立ちます。
相続した土地を売る前の測量については「相続した土地を売りたい|測量・境界確定・分筆の費用と流れ」を参考にしてください。
不動産の相続を成功させるポイント
不動産の相続を成功させるポイントは、早く全体像をつかむこと、全員で同じ資料を見て話し合うこと、登記を後回しにしないことの3つです。
- 相続財産の全体像を早めに把握する:最初の1〜2か月で、不動産・預貯金・借入の一覧を作ります。相続放棄と相続税の判断に必要です。
- 相続人全員で話し合いを行う:査定書や路線価による評価額を全員で共有します。同じ数字を見て話すと、対立が起きにくくなります。
- 遺産分割の協議を円滑に進める:「誰が住むか」「売るならいつまでに」を先に決め、協議書に書きます。
- 相続登記を速やかに行う:名義が亡くなった方のままでは売れません。売る場合は、特例の期限から逆算します。
相続した空き家を売るときの特例は「空き家売却の方法・費用・特例|3,000万円控除の要件と期限」で解説しています。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で不動産を相続するときの窓口と注意点
墨田区・江戸川区の不動産を相続する場合、相続登記は東京法務局の墨田出張所・江戸川出張所、固定資産税の手続きは都税事務所が窓口です。東京23区では、固定資産税を区ではなく東京都が課税しているため、区役所ではない点に注意が必要です。
| 手続き | 墨田区の不動産・住所 | 江戸川区の不動産・住所 |
|---|---|---|
| 相続登記(不動産の所在地で決まる) | 東京法務局 墨田出張所 | 東京法務局 江戸川出張所 |
| 固定資産税の評価証明書・納税義務者の届出 | 墨田都税事務所 | 江戸川都税事務所 |
| 相続税の申告(亡くなった方の住所地で決まる) | 本所税務署・向島税務署 | 江戸川北税務署・江戸川南税務署 |
| 相続放棄(亡くなった方の最後の住所地で決まる) | 東京家庭裁判所 | 東京家庭裁判所 |
| 空き家の特例の確認書 | 墨田区役所 | 江戸川区役所 |
- 狭い土地・古い木造住宅が多い:墨田区の京島・向島・八広、江戸川区の小岩・平井・松島などには、古い木造住宅が多く残っています。道路に2m以上接していない土地は建て替えができず(再建築不可)、売れる価格が路線価による評価額を下回ることがあります。
- 私道の持分を見落としやすい:家の前の道が私道の場合、その持分も相続登記が必要です。納税通知書に載らないことがあるため、登記事項証明書で確認します。
- 水害リスクと空き家の管理:両区には満潮時の海面より低い土地が広く分布しています。空き家のまま持つ場合は、火災保険の水災補償と定期的な見回りを検討しましょう。
区ごとの手続きと売却の進め方は、「墨田区で相続した家・不動産の売却ガイド」「江戸川区で相続した家を売却する方法|流れ・税金・窓口まとめ」にまとめています。
不動産の相続に関するよくある質問
不動産を相続する手順は、何から始めればよいですか?
最初に遺言書の有無を確認し、次に戸籍を集めて相続人を確定します。その後、財産の調査、遺産分割協議、相続税の申告、相続登記の順に進めます。
不動産の相続手続きには期限がありますか?
あります。相続放棄は3か月以内、準確定申告は4か月以内、相続税の申告・納付は10か月以内、相続登記は不動産の取得を知った日から3年以内です。
不動産の相続税の計算方法は?
遺産の総額から基礎控除(3,000万円+600万円×法定相続人の数)を引き、残りを法定相続分で分けたと仮定して税率を掛けます。遺産の総額が基礎控除以下なら、相続税はかからず申告も不要です。
不動産を相続したくない場合はどうすればよいですか?
相続の開始を知った日から3か月以内に、家庭裁判所で相続放棄の手続きをします。不動産だけを選んで放棄することはできず、預貯金などすべての財産を引き継がないことになります。相続した後に手放す方法には、売却のほか、相続土地国庫帰属制度(審査手数料は土地1筆14,000円、承認後に負担金が必要)があります。
不動産を複数人で相続する場合はどうなりますか?
相続人全員で遺産分割協議を行い、現物分割・代償分割・換価分割・共有のどれにするかを決めます。共有にすると売却に全員の同意が必要になるため、1人が引き継いで代償金を払うか、売って代金を分ける方法が一般的です。
墨田区・江戸川区で不動産の相続を相談するならセルフリジェネレーション|Googleクチコミ★4.8
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、相続した家や実家の売却への対応、連絡の早さを評価する声が寄せられています。相続のご相談では、まず時価を査定し、「住む・貸す・売る」の見通しを相続人の皆さまに同じ資料でお伝えしています。
「ご依頼した直後に父が亡くなり売却時の相続手続きにも直ぐにご対応くださり、何から何までお世話になりました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、町ごとの相場や売れ方を把握
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、相続税や遺産分割の疑問も相談可能
- 仲介での売却も、当社による直接の買取も対応できるため、期限や相続人の事情に合わせた売り方を提案
- LINE・オンライン相談にも対応。遠方にお住まいの相続人の方もご相談いただけます
遺産分割の話し合いに使う査定だけが必要な段階でも、無料査定と無料相談をご利用いただけます。相続登記の申請は司法書士、相続税の申告は税理士の業務のため、必要に応じて専門家をご案内します。
まとめ
不動産の相続は、手順と期限を先に押さえれば落ち着いて進められます。
- 手順は、遺言書の確認から相続登記までの7ステップ
- 期限は、相続放棄3か月、準確定申告4か月、相続税10か月、相続登記3年
- 分け方は現物・代償・換価・共有の4つ。共有はできるだけ避ける
- 費用は、相続税と登録免許税(評価額の0.4%)が中心
相続した不動産をどうするか迷ったら、まず時価を知ることから始めましょう。金額が分かると、相続人同士の話し合いも進めやすくなります。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月11日
墨田区・江戸川区の不動産の相続・売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド