「親の家や土地を早めに子どもへ渡したいけれど、贈与税が高くて踏み切れない」「相続時精算課税なら2,500万円まで非課税と聞いたが、本当に得なのか」。不動産の生前贈与を考えたとき、多くの方が最初にぶつかるのが、この制度を選ぶべきかどうかという問題です。
相続時精算課税は2024年1月1日から大きく変わり、年110万円の基礎控除が新設されました。一方で、不動産を贈与する場合は、登記費用や小規模宅地等の特例など、現金の贈与にはない落とし穴があります。この記事では、国税庁の最新情報(令和8年4月1日現在法令等)をもとに、2026年10月時点の制度を不動産の視点で解説します。
- 相続時精算課税の仕組みと、2024年改正で変わった点(年110万円の基礎控除)
- 使える人の要件(贈与者60歳以上・受贈者18歳以上)と暦年課税との違い
- 不動産を贈与したときの贈与税・登録免許税・不動産取得税の計算例
- 小規模宅地等の特例が使えないなど、不動産ならではの注意点
- 向いている人・向いていない人の判断基準と、墨田区・江戸川区での手続きの窓口
結論から言うと、相続時精算課税は「値上がりが見込まれる不動産や、家賃収入のある不動産を早めに渡したい人」には有効ですが、「親が住んでいる自宅の土地」を贈与すると、相続時より税金や費用が増えることが少なくありません。
この記事の結論
- 相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べ、累計2,500万円まで贈与税がかかりません。
- 2024年1月1日以後の贈与は、2,500万円とは別に年110万円の基礎控除があり、110万円以内なら申告不要で相続税にも加算されません。
- 2,500万円を超えた部分は一律20%の贈与税です。贈与した親が亡くなると、贈与時の価額を相続財産に足して相続税を精算します。
- 不動産の贈与は登録免許税2%(相続は0.4%)と不動産取得税がかかり、自宅の土地は小規模宅地等の特例(最大80%減額)も使えません。
- 一度選ぶと、その親からの贈与は暦年課税に戻せません。必ず暦年課税・相続の場合と税額を比べてから選びましょう。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
相続時精算課税とは?2026年の制度の仕組み
相続時精算課税とは、原則として60歳以上の父母・祖父母から18歳以上の子・孫へ財産を贈与したときに選べる贈与税の制度で、贈与の時点では累計2,500万円まで贈与税をかけず、贈与した人が亡くなったときに相続税で精算する仕組みです(国税庁タックスアンサーNo.4103、令和8年4月1日現在法令等)。
「贈与税を払わなくてよい制度」と誤解されがちですが、実際は「贈与税を相続税に先送りする制度」です。精算課税で受け取った財産は、贈与した人(特定贈与者といいます)が亡くなったときに、贈与時の価額で相続財産に加えられます。すでに納めた贈与税は相続税から差し引かれ、引ききれない分は相続税の申告をすれば還付されます。
贈与税の計算は、特定贈与者ごとに次の順番で行います。
- 1年間にその人から受け取った財産の合計額を出す
- 相続時精算課税の基礎控除110万円を引く(2024年1月1日以後の贈与のみ)
- 特別控除(累計2,500万円まで。前の年までに使った分は差し引いた残り)を引く
- 残った金額に一律20%の税率をかける
贈与する財産の種類、金額、回数に制限はありません。土地・建物・マンションの持分なども対象になり、何年かに分けて贈与することもできます。なお、旧記事では受贈者の年齢を「20歳以上」としていましたが、2022年4月1日以後の贈与から18歳以上に引き下げられています。
2024年の改正で何が変わった?年110万円の基礎控除
2024年(令和6年)1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除が新設されました。この110万円以内の贈与は贈与税がかからず、贈与税の申告も不要で、贈与した人が亡くなったときの相続税の計算にも加算されません(国税庁No.4103)。
この改正で、相続時精算課税と暦年課税の「足し戻し」の扱いが大きく変わりました。暦年課税とは、1年間にもらった財産から基礎控除110万円を引いて累進税率で計算する、通常の贈与税の方式です。暦年課税の贈与は、亡くなる前の一定期間(2024年以後の贈与は段階的に延びて最終的に7年以内)の分が相続財産に足し戻されますが、精算課税の110万円以内の部分は何年分でも足し戻されません。
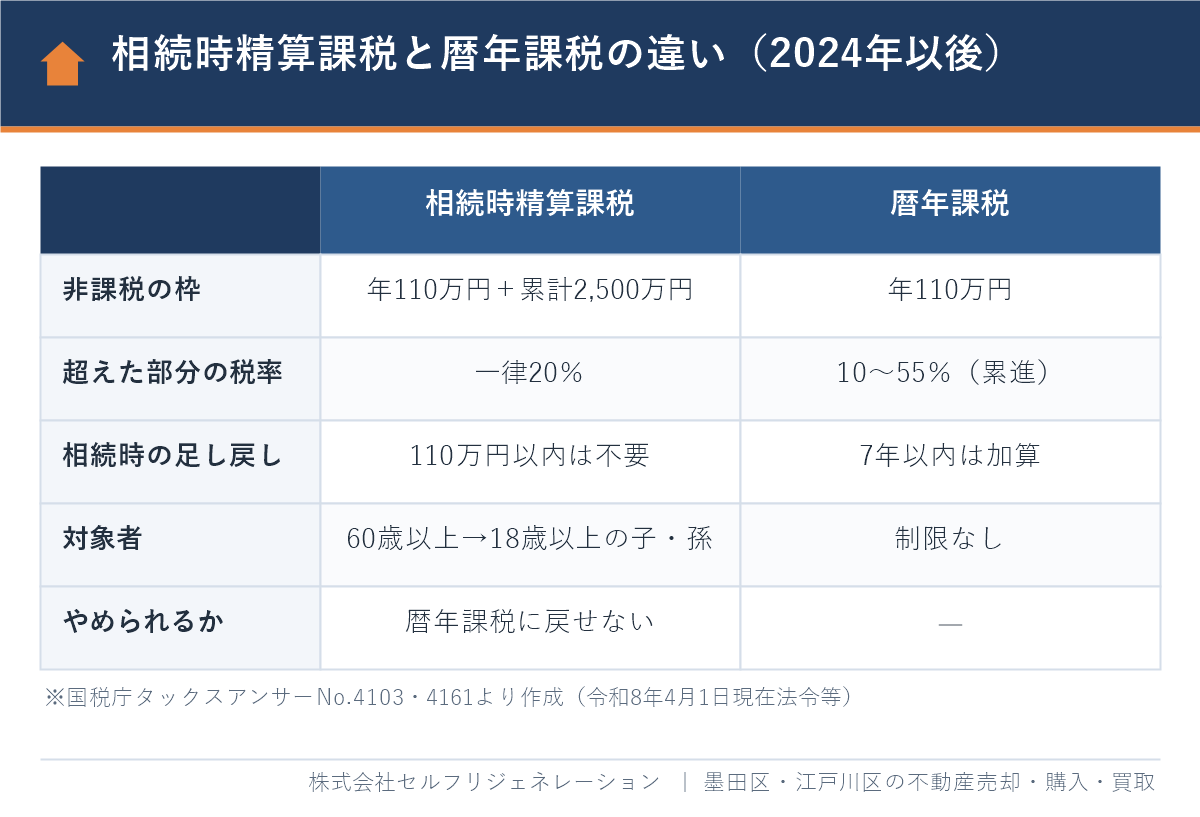
| 項目 | 相続時精算課税 | 暦年課税 |
|---|---|---|
| 使える人 | 60歳以上の父母・祖父母 → 18歳以上の子・孫 | 制限なし(誰からの贈与でも) |
| 非課税の枠 | 年110万円+累計2,500万円 | 年110万円 |
| 超えた部分の税率 | 一律20% | 10〜55%の累進税率 |
| 相続時の足し戻し | 年110万円を超えた部分を、年数に関係なくすべて加算 | 相続開始前3〜7年以内の贈与を加算(2027年以後の相続から段階的に延長) |
| 申告 | 初めて選ぶ年は届出書が必要。110万円超の年は申告が必要 | 110万円を超えた年だけ申告 |
| 変更 | 一度選ぶと、その贈与者からは暦年課税に戻せない | いつでも精算課税を選べる(要件を満たせば) |
出典:国税庁タックスアンサーNo.4103・No.4161(令和8年4月1日現在法令等)。暦年課税の足し戻しの期間は、相続開始日が2026年12月31日までなら3年以内、2027年1月1日〜2030年12月31日は2024年1月1日以後の贈与、2031年1月1日以後は7年以内です。
この改正により、「毎年110万円ずつ贈与したいが、親の相続までの年数が読めない」という場合は、精算課税の方が有利になるケースが増えました。ただし、不動産のようにまとまった金額を一度に贈与する場合は、110万円の基礎控除の効果は小さく、後で説明する不動産特有のコストの方が大きく効いてきます。
相続時精算課税を使える人の要件と手続き
相続時精算課税を使えるのは、贈与した年の1月1日に60歳以上の父母・祖父母などから、贈与を受けた年の1月1日に18歳以上の子・孫(推定相続人または孫)が贈与を受ける場合です。夫婦間や、配偶者の父母(義父母)からの贈与には使えません。
手続きは、最初に贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地の税務署へ「相続時精算課税選択届出書」を、戸籍の謄本などとあわせて提出します。不動産の贈与のように110万円を超える場合は、贈与税の申告書に届出書を添付して出します。2,500万円の特別控除は、期限内に申告した場合にしか使えない点に注意してください(国税庁No.4103・No.4409)。
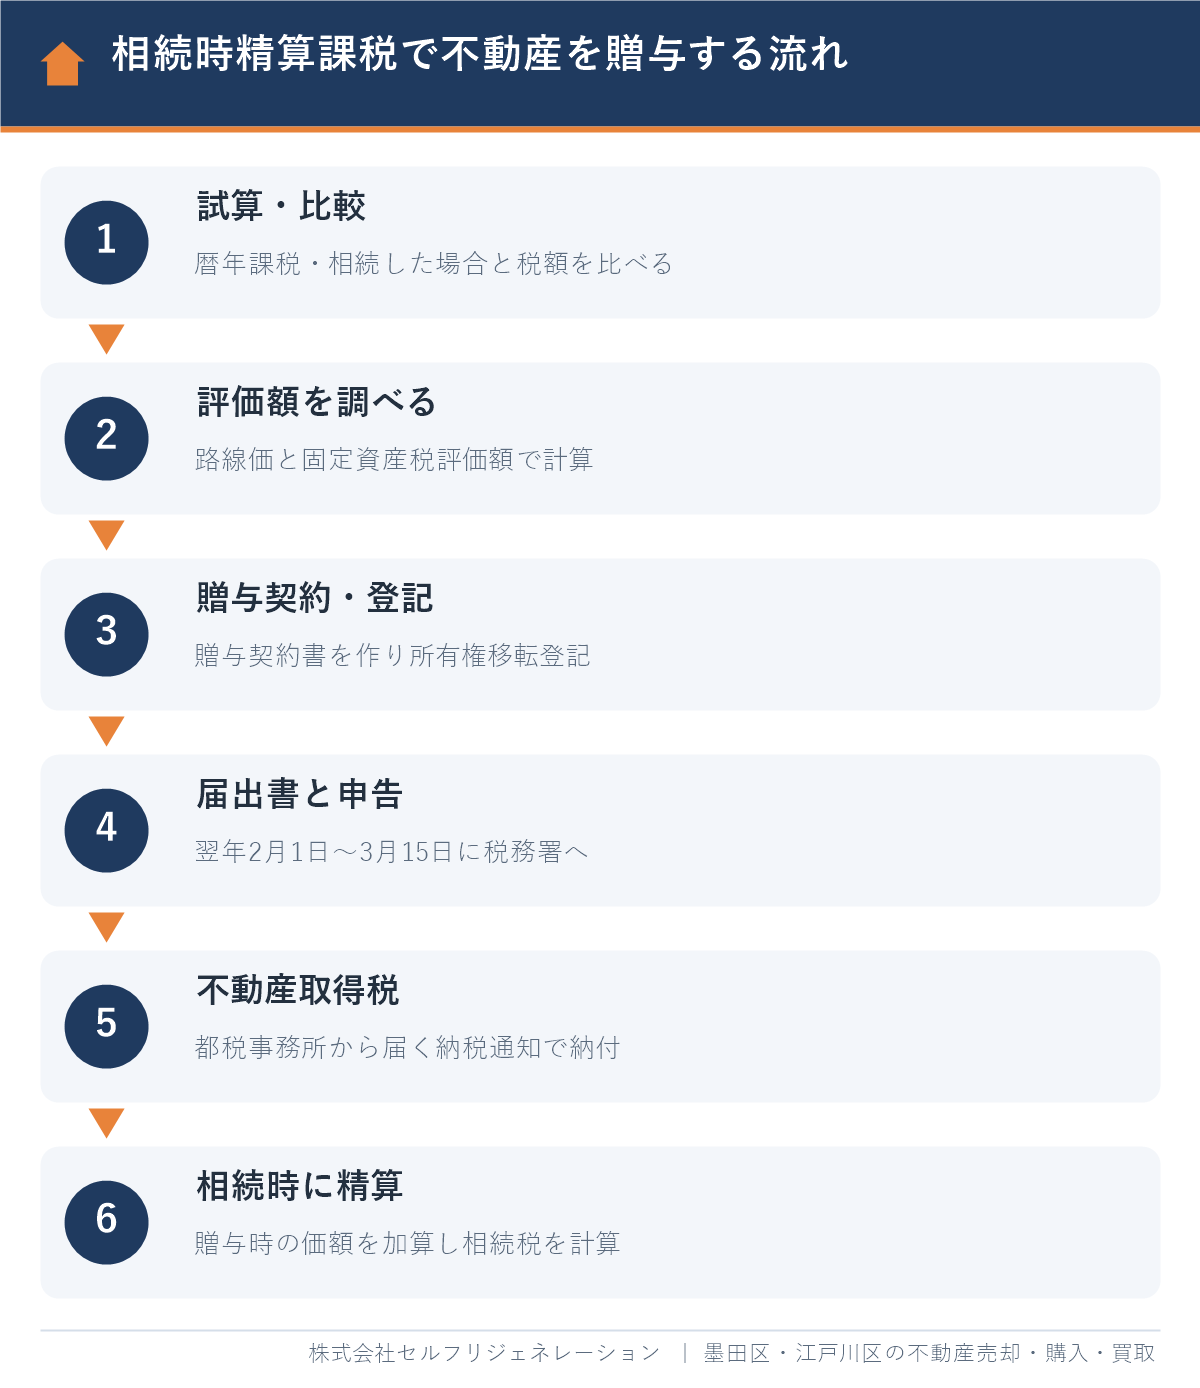
- 試算・比較:暦年課税で贈与した場合、相続まで待った場合と、税金・費用の総額を比べる
- 評価額の確認:土地は路線価(路線価のない地域は固定資産税評価額×倍率)、建物は固定資産税評価額で贈与税の評価額を出す
- 贈与契約と登記:贈与契約書を作り、法務局で所有権移転登記(贈与)をする
- 届出書と申告:翌年2月1日〜3月15日に、相続時精算課税選択届出書と贈与税の申告書を提出し、税額があれば納付する
- 不動産取得税:取得から数か月後に、都税事務所から届く納税通知書で納める
- 相続時の精算:贈与者が亡くなったら、贈与時の価額を加えて相続税を計算し、納めた贈与税を差し引く
手続きに必要な書類の詳細は不動産の生前贈与の必要書類、贈与契約から登記までの進め方は不動産の生前贈与のやり方で解説しています。
住宅購入資金なら親が60歳未満でも使える
子や孫が自分の住む家を買う・建てるための資金(住宅取得等資金)の贈与なら、2026年12月31日までの贈与に限り、親が60歳未満でも相続時精算課税を選べます(国税庁No.4503)。住宅は登記簿の床面積40㎡以上(上限なし)で、中古なら1982年1月1日以後の建築か耐震基準への適合が必要です。住宅取得等資金の非課税特例(省エネ等住宅1,000万円・それ以外500万円)と組み合わせる方法は、親の資金で家を買うときの贈与税と住宅取得資金の非課税特例で計算例つきで解説しています。
不動産を相続時精算課税で贈与したときの税金と費用の計算例
不動産を贈与するときは、贈与税だけでなく、登録免許税と不動産取得税も含めた総額で考える必要があります。相続なら登録免許税は0.4%で不動産取得税はかかりませんが、贈与では登録免許税が2%になり、不動産取得税も課税されます(相続時精算課税を選んでも同じです)。
次の表は、70歳の父が、墨田区の自宅(土地と建物、相続税評価額の合計3,000万円)を40歳の子に贈与した場合の概算です。仮定の数値で、土地の固定資産税評価額を2,300万円、建物を300万円とし、不動産取得税の住宅・宅地の控除や減額は考慮していません。
| 費用 | 相続時精算課税で贈与 | 暦年課税で一度に贈与 | 贈与せず相続 |
|---|---|---|---|
| 贈与税 | 78万円(3,000万円−110万円−2,500万円=390万円×20%) | 1,035万5,000円(2,890万円×45%−265万円) | 0円 |
| 登録免許税 | 52万円(2,600万円×2%) | 52万円 | 10万4,000円(2,600万円×0.4%) |
| 不動産取得税 | 43万5,000円(土地2,300万円×1/2×3%+建物300万円×3%) | 43万5,000円 | 0円 |
| 相続時の扱い | 2,890万円を相続財産に加算(納めた贈与税78万円は相続税から控除) | 3〜7年以内の相続なら加算 | 小規模宅地等の特例の対象になり得る |
計算の根拠:贈与税は国税庁No.4103・No.4408(暦年課税は父母から18歳以上の子への特例税率)、登録免許税は国税庁No.7191(贈与1,000分の20、相続1,000分の4)、不動産取得税は東京都主税局(2027年3月31日までの取得は土地・住宅3%、宅地は課税標準を2分の1)。
暦年課税で一度に贈与すると1,000万円を超える贈与税がかかるため、まとまった不動産を一度に渡すなら、相続時精算課税の方が贈与の時点の負担は大幅に軽くなります。一方、贈与せずに相続すれば登記費用は約10万円で済み、不動産取得税もかかりません。精算課税で贈与すると、相続の場合より登録免許税と不動産取得税で約85万円多く支払う計算です。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人が子2人なら4,200万円です(国税庁No.4152)。精算課税で加算した分を含めても遺産の総額が基礎控除以下なら相続税はかからず、納めた贈与税78万円は相続税の申告をすることで還付を受けられます。
不動産ならではの注意点(デメリット)
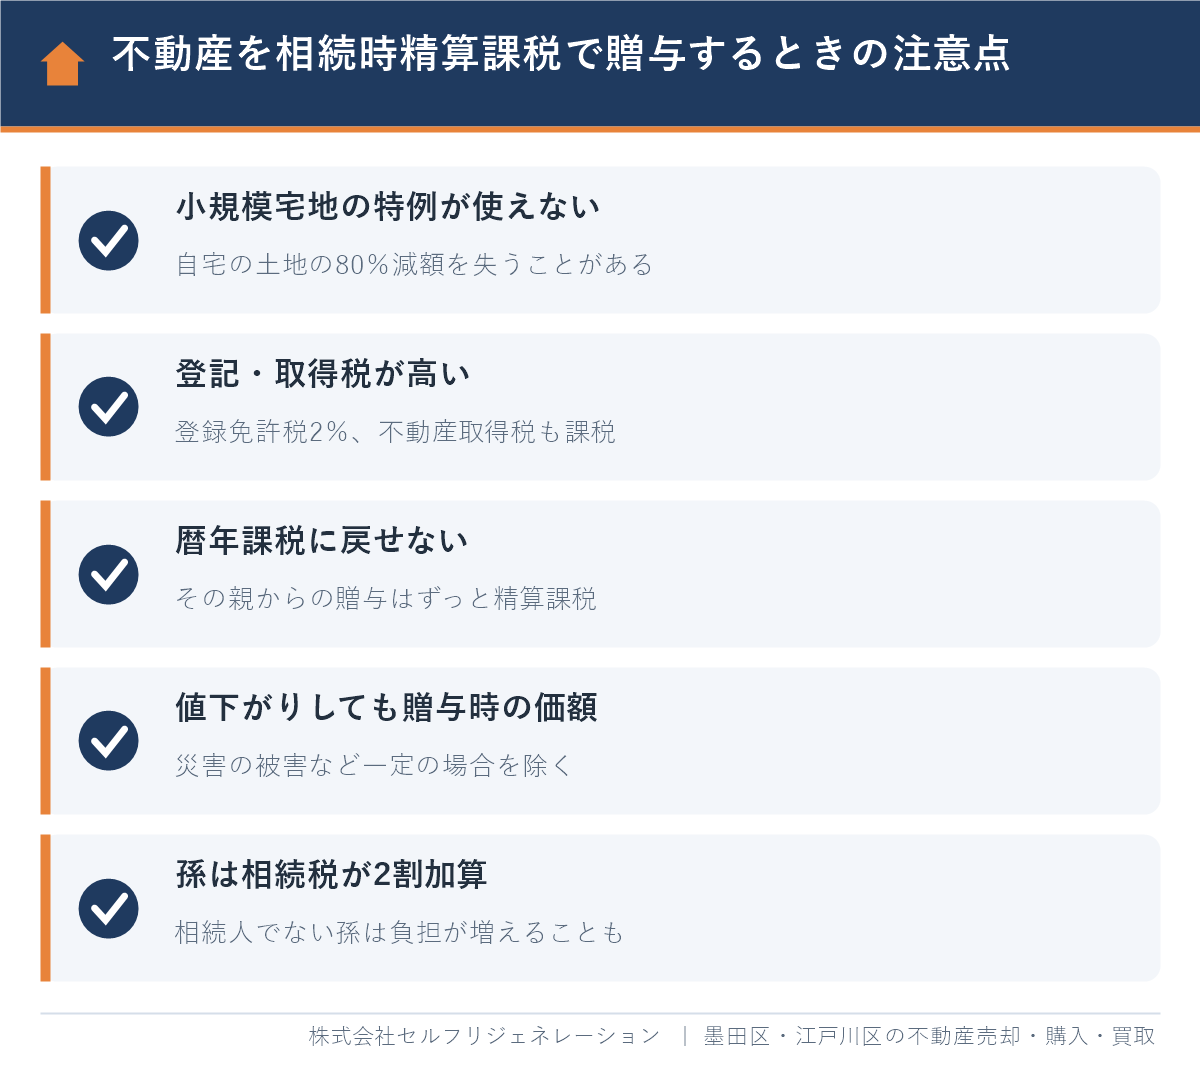
不動産を相続時精算課税で贈与するときの主な注意点は、小規模宅地等の特例が使えない、登記・取得の税金が高い、暦年課税に戻せない、値下がりしても贈与時の価額で加算される、孫は相続税が2割加算される、の5つです。現金の贈与ではあまり問題にならない点が多いので、不動産の場合は特に慎重に判断しましょう。
小規模宅地等の特例が使えなくなる
小規模宅地等の特例とは、亡くなった人の自宅や事業に使っていた土地を相続したとき、一定の面積まで相続税の評価額を減らせる制度です。自宅の土地(特定居住用宅地等)なら330㎡まで80%減額されます。ところが、相続時精算課税の贈与で取得した土地には、この特例を使えません(国税庁No.4124)。
たとえば評価額2,500万円の自宅の土地を、同居している子が相続して特例を使えば、相続税の計算上は500万円になります。同じ土地を精算課税で生前に贈与すると、贈与時の価額がそのまま相続財産に加えられるため、評価額の差は2,000万円にもなります(仮定の数値)。親が住み続ける自宅の土地は、精算課税で贈与するよりも、相続で引き継いだ方が有利なことが多いのはこのためです。
登録免許税と不動産取得税が相続より高い
贈与による所有権移転登記の登録免許税は固定資産税評価額の2%で、相続の0.4%の5倍です。さらに、相続では課税されない不動産取得税も、贈与では課税されます。東京都主税局も、相続時精算課税を選んだ場合でも不動産取得税の対象になると明記しています。
一度選ぶと暦年課税に戻せない
相続時精算課税を選ぶと、その贈与者からの以後の贈与はすべて精算課税になり、暦年課税には戻せません(国税庁No.4103)。父について精算課税を選んでも、母や祖父母からの贈与は暦年課税のままにできます。誰について選ぶかを、家族全体の財産の状況を見て決めることが大切です。
値下がりしても贈与した時の価額で加算される
相続財産に加算するのは、相続時の価額ではなく贈与時の価額です。値上がりする不動産なら有利ですが、建物の老朽化などで値下がりした場合は、実際より高い価額で相続税を計算することになります。なお、2024年1月1日以後に災害で一定以上の被害を受けた土地・建物は、税務署長の承認を受ければ被災した分を差し引けます(国税庁「災害により被害を受けた場合の相続時精算課税に係る土地又は建物の価額の特例」)。
孫が使うと相続税が2割加算されることがある
孫は通常、相続人ではありません。精算課税で祖父母から贈与を受けた孫は、祖父母の相続のときに相続税を納める立場になり、子の代わりに相続人になる代襲相続の場合などを除いて、相続税が2割加算されます。孫への贈与は、住宅取得等資金の非課税特例など、ほかの方法と比べてから決めましょう。
相続時精算課税が向いている人・向いていない人
相続時精算課税が向いているのは、「相続税がかからない見込みの家庭」「値上がりや家賃収入が見込める不動産を早めに渡したい家庭」です。反対に、親が住む自宅の土地を贈与したい場合や、相続税が高額になる家庭では、精算課税を使わない方がよいことが多くなります。
| ケース | 精算課税との相性 | 理由 |
|---|---|---|
| 遺産の総額が相続税の基礎控除以下 | 向いている | 相続税がかからず、2,500万円までの贈与は実質的に税負担なしで早めに渡せる |
| 賃貸アパート・貸しているマンション | 向いている | 贈与後の家賃収入は子の収入になり、親の財産が増えるのを抑えられる |
| 再開発などで値上がりが見込まれる土地 | 向いている | 贈与時の価額で固定されるため、値上がり分には相続税がかからない |
| 子の住宅購入資金 | 向いている | 親が60歳未満でも使え、非課税特例とも併用できる(2026年12月31日まで) |
| 親が住んでいる自宅の土地 | 向いていないことが多い | 小規模宅地等の特例(最大80%減額)を使えなくなる |
| 築年数が古く値下がりが続く建物 | 向いていない | 贈与時の高い価額で相続財産に加算される |
| 近いうちに売る予定の実家 | 慎重に検討 | 贈与で受けた家は、相続空き家の3,000万円控除の対象外 |
近いうちに売るなら、子が贈与で受け取ってから売るより、親が売って現金で渡す、または相続後に売る方が税金が少なくなる場合があります。贈与で受け取った不動産を売るときの取得費と取得時期は、親のものを引き継ぎます。相続した空き家の特例は空き家売却の方法・費用・特例、生前贈与全体のメリット・デメリットは不動産の生前贈与のメリット・デメリットもあわせてご覧ください。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で不動産を生前贈与するときの注意点
墨田区・江戸川区で不動産を精算課税で贈与する場合は、地価の上昇、自宅の土地の小規模宅地等の特例、手続きの窓口の3点を押さえておきましょう。
- 地価が上がり続けている:2026年の地価公示では、東京都区部の住宅地は平均9.0%上昇し、区部で上昇率が低めの江戸川区でも5.7%上昇しました(東京都財務局、2026年1月1日時点)。値上がりが続く地域では、贈与時の価額で固定できる精算課税のメリットが出やすい一方、相続税の基礎控除を超える家庭も増えています。
- 狭小地の自宅は特例の効果が大きい:京島・八広・小岩・平井などの狭小地の戸建ては、土地が330㎡以下に収まることが多く、小規模宅地等の特例で土地全体を80%減額できる可能性があります。親が住み続ける自宅は、贈与より相続で引き継ぐ方が有利かを必ず試算してください。
- 古い木造住宅は建物の評価が低い:築40年を超える木造住宅は、固定資産税評価額がかなり低くなっていることがあります。建物だけを先に贈与する方法もありますが、土地と建物の所有者が分かれると、将来の売却や建て替えで手続きが増えます。
- 手続きの窓口:贈与税の申告は受贈者の住所地の税務署(墨田区は本所税務署・向島税務署、江戸川区は江戸川北税務署・江戸川南税務署)、登記は東京法務局の墨田出張所・江戸川出張所、不動産取得税は墨田都税事務所・江戸川都税事務所が担当します。
相続まで見据えて家の行方を考えるなら、江戸川区の方は江戸川区で相続した家を売却する方法、墨田区の方は墨田区で相続した家・不動産の売却ガイドも参考にしてください。相続と売却で必要になる申告の順番は不動産の相続・売却で必要な申告で解説しています。
よくある質問
相続時精算課税で不動産を贈与すると贈与税はいくらかかりますか?
1年間の贈与額から基礎控除110万円と特別控除(累計2,500万円まで)を引いた残りに、一律20%の贈与税がかかります。評価額3,000万円の不動産なら、390万円×20%で78万円です。
相続時精算課税の年110万円の基礎控除はいつから使えますか?
2024年1月1日以後の贈与から使えます。年110万円以内の贈与は申告不要で、贈与した人が亡くなったときの相続税の計算にも加算されません。
相続時精算課税は何歳から使えますか?
贈与する人が贈与の年の1月1日に60歳以上、受け取る人が同じく18歳以上であることが条件です。住宅購入資金の贈与なら、2026年12月31日までは贈与する人が60歳未満でも使えます。
相続時精算課税を選ぶと暦年課税に戻せますか?
戻せません。一度選ぶと、その贈与者からの以後の贈与はすべて相続時精算課税になります。ほかの親や祖父母からの贈与は、暦年課税のままにできます。
相続時精算課税で贈与した自宅の土地に小規模宅地等の特例は使えますか?
使えません。小規模宅地等の特例は相続や遺贈で取得した土地が対象で、相続時精算課税の贈与で取得した土地は対象外です。親が住む自宅の土地は、相続で引き継いだ方が有利なことが多くあります。
相続時精算課税で不動産を贈与すると登記費用はいくらですか?
登録免許税は固定資産税評価額の2%で、相続の0.4%の5倍です。さらに不動産取得税(土地・住宅は3%、宅地は評価額の2分の1が課税標準)もかかり、司法書士に頼む場合は報酬も必要です。
孫に相続時精算課税で不動産を贈与するときの注意点は?
相続人でない孫は、祖父母の相続のときに相続税が2割加算されることがあります。孫への住宅資金なら、住宅取得等資金の非課税特例などほかの方法とも比べて選びましょう。
江戸川区・墨田区で不動産の贈与・相続を相談するならセルフリジェネレーション|Googleクチコミ瑞江店★4.9
不動産の生前贈与は、税金だけでなく「将来その家をどうするか」まで考えて決めることが、失敗を防ぐ近道です。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取と、相続・贈与にかかわる住まいのご相談をお受けしています。
当社のGoogleクチコミ評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、親身な相談対応や、価格の設定・進捗状況のこまめな報告を評価していただいています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
贈与するか、相続まで待つか、売って現金で渡すかは、不動産の価値と将来の使い道で答えが変わります。当社では、地元の相場をもとにした不動産の価値の確認と、税理士への相談が必要な点の整理を、あわせてお手伝いします。
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場と物件の特徴を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、贈与税・相続税の試算も相談可能
- 売却も買取も対応できるので、贈与・相続・売却のどれが良いかを比べて提案
- LINE・オンライン相談にも対応
まずは不動産の価値を知りたいという方は、無料査定や無料相談をご利用ください。江戸川区の不動産売却の全体像は江戸川区の不動産売却ガイドでまとめています。
まとめ
相続時精算課税は、累計2,500万円と年110万円の枠で贈与税をかけずに財産を渡し、相続のときに精算する制度です。2024年の改正で使いやすくなりましたが、不動産の贈与では、現金にはない費用と特例の制約があります。
- 60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる(住宅資金は2026年末まで年齢要件なし)
- 2,500万円を超えた部分は一律20%。年110万円以内は申告不要で相続税にも加算されない
- 不動産は登録免許税2%と不動産取得税がかかり、相続より費用が高い
- 自宅の土地は小規模宅地等の特例が使えなくなるため、相続の方が有利なことが多い
- 一度選ぶと暦年課税に戻せないので、暦年課税・相続の場合と総額で比べてから選ぶ
贈与税・相続税の具体的な金額は家庭ごとに大きく異なります。最終的な判断は、税理士や税務署で確認したうえで行ってください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月10日
墨田区・江戸川区の不動産の贈与・相続のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド