「親が元気なうちに、家や土地を子どもに渡しておいた方がいいのだろうか」「生前贈与は相続税対策になると聞いたけれど、本当に得なのか」。不動産の生前贈与は、うまく使えば相続のトラブルや相続税を減らせる一方、選び方を間違えると相続より税金や費用が増えてしまう方法です。
しかも2024年1月1日から、生前贈与のルールは大きく変わりました。暦年贈与の相続財産への足し戻しが3年から7年へ段階的に延び、相続時精算課税には年110万円の基礎控除ができています。この記事では、国税庁の最新情報(令和8年4月1日現在法令等)をもとに、2026年10月時点の制度で不動産の生前贈与を解説します。
- 不動産の生前贈与と相続の違い(税金・登記費用・特例)
- 2024年改正のポイント(生前贈与加算の7年への延長、精算課税の年110万円)
- 生前贈与のメリット6つとデメリット7つ
- 暦年課税・相続時精算課税・配偶者控除・相続の総額比較(計算例)
- 自宅の土地は生前贈与と小規模宅地等の特例(最大80%減額)のどちらが有利か(計算例)
- 手続きと必要書類の概要、墨田区・江戸川区での窓口と注意点
結論から言うと、不動産の生前贈与が得になるのは「渡す相手や時期を確実に決めたい」「値上がりや家賃収入が見込める不動産を早く移したい」場合です。親が住み続ける自宅を、節税だけを目的に贈与するのは、相続より損になることが少なくありません。
この記事の結論
- 不動産の生前贈与では、贈与税のほかに登録免許税2%(相続は0.4%)と不動産取得税がかかり、相続より費用が増えやすくなります。
- 2024年1月1日以後の暦年贈与は、相続開始前7年以内の分が相続財産に足し戻されます(2027年以後の相続から段階的に適用)。
- 相続時精算課税なら、60歳以上の親・祖父母から18歳以上の子・孫へ、年110万円+累計2,500万円まで贈与税がかかりません。
- 婚姻20年以上の夫婦なら、自宅の贈与に配偶者控除(最高2,000万円+基礎控除110万円)が使え、相続財産への足し戻しもありません。
- 親が住む自宅の土地は、贈与すると小規模宅地等の特例(最大80%減額)が使えないため、相続で引き継ぐ方が有利なことが多くあります。
- 同居の子や配偶者が自宅の土地を相続できるなら、小規模宅地等の特例の方が有利になりやすく、本記事の計算例では税と登記の費用の差が約650万円になりました。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産の生前贈与とは?相続との違い
不動産の生前贈与とは、不動産の持ち主が生きているうちに、子や孫・配偶者などに土地や建物を無償で渡すことです。持ち主が亡くなってから財産が移る相続とは、かかる税金も、登記の費用も、使える特例も違います。
贈与は、渡す人(贈与者)と受け取る人(受贈者)の合意で成立する契約です(民法549条)。相続と違って、渡す相手・渡す時期・渡す不動産を、持ち主が自分で決められます。その代わり、贈与者に判断能力があるうちにしかできず、認知症が進んでからでは贈与契約を結べない点に注意が必要です。
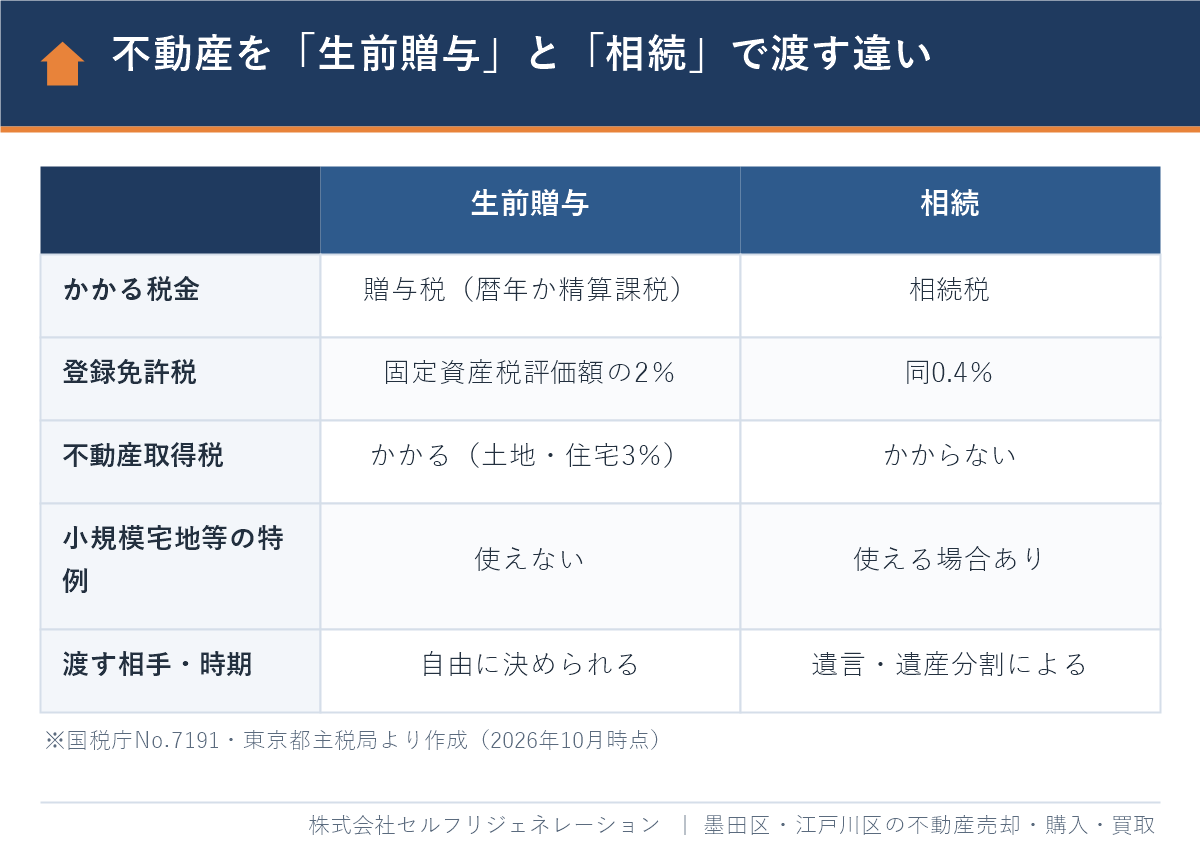
| 項目 | 生前贈与 | 相続 |
|---|---|---|
| かかる税金 | 贈与税(暦年課税か相続時精算課税) | 相続税(基礎控除3,000万円+600万円×法定相続人の数) |
| 登録免許税 | 固定資産税評価額の2% | 固定資産税評価額の0.4% |
| 不動産取得税 | かかる(土地・住宅3%、宅地は課税標準2分の1) | かからない |
| 小規模宅地等の特例 | 使えない | 要件を満たせば土地の評価を最大80%減額 |
| 渡す相手・時期 | 持ち主が自由に決められる | 遺言か、相続人全員の遺産分割協議で決まる |
出典:国税庁タックスアンサーNo.7191(登録免許税)・No.4124(小規模宅地等の特例)・No.4152(相続税の基礎控除)、東京都主税局「不動産取得税」(2027年3月31日までの取得の税率・特例)。いずれも2026年10月時点。
2024年の改正で生前贈与はどう変わった?
2024年(令和6年)1月1日以後の贈与から、暦年贈与の足し戻し期間が「相続開始前3年以内」から「7年以内」へ段階的に延び、相続時精算課税には年110万円の基礎控除が新設されました。旧記事で紹介していた「贈与後3年以内は相続財産に加算」というルールは、今後は通用しなくなります。
生前贈与加算が3年から7年へ
生前贈与加算とは、亡くなった人から一定期間内に暦年課税で受けた贈与財産を、相続税の計算のときに相続財産に足し戻す仕組みです。対象は、相続や遺贈で財産を取得した人です。国税庁No.4161によると、足し戻す期間は相続が発生した日によって次のように変わります。
| 相続が発生した日 | 足し戻す贈与の期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以後 | 相続開始前7年以内 |
延長された4年分(相続開始前3年より前の贈与)は、合計100万円までは加算されません(相続開始日が2027年1月2日以後の場合)。不動産のようにまとまった金額を暦年課税で贈与した場合、7年以内に贈与者が亡くなると、贈与税を払ったうえで相続税の計算にも加えられることになります(払った贈与税は相続税から差し引かれます)。
相続時精算課税に年110万円の基礎控除
相続時精算課税とは、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度で、累計2,500万円まで贈与税をかけず、贈与者が亡くなったときに相続税で精算する仕組みです。2024年1月1日以後は、これとは別に年110万円の基礎控除があり、110万円以内の部分は相続財産にも足し戻されません(国税庁No.4103)。なお、受贈者の年齢は2022年4月1日以後の贈与から「20歳以上」が「18歳以上」に引き下げられています。旧記事の「20歳以上」は現在の要件ではありません。
精算課税の仕組みと不動産での計算例は、相続時精算課税とは?不動産贈与の110万円控除と注意点で詳しく解説しています。
不動産を生前贈与する6つのメリット
不動産の生前贈与の主なメリットは、渡す相手と時期を自分で決められること、値上がり前の価額で渡せること、家賃収入を子に移せることなど6つです。ただし、どのメリットも「どの贈与の方法を選ぶか」で効果が大きく変わります。
1. 渡す相手と時期を自分で決められる
生前贈与なら、「長男には実家、長女には現金」のように、誰にどの不動産を渡すかを持ち主が決めて実行できます。子が家を建てるとき、二世帯住宅にするときなど、必要なタイミングで渡せるのも利点です。相続人どうしで不動産の分け方がまとまらない、いわゆる「争族」の予防にもつながります。
2. 値上がりが見込まれる不動産を早めに渡せる
相続時精算課税で贈与した財産は、相続のときに「贈与した時点の価額」で相続財産に加えます。再開発などで値上がりが見込まれる土地なら、贈与した後の値上がり分には相続税がかかりません。
3. 家賃収入を子の収入にできる
賃貸アパートや貸しているマンションを贈与すると、その後の家賃収入は受贈者のものになります。親の財産が家賃で増え続けるのを抑えられるため、相続税がかかる家庭では節税効果が出やすい方法です。
4. 婚姻20年以上の夫婦なら最高2,000万円まで非課税
贈与税の配偶者控除とは、婚姻期間が20年を超える夫婦の間で、居住用の不動産やその購入資金を贈与したとき、基礎控除110万円のほかに最高2,000万円まで控除できる特例です(国税庁No.4452)。同じ配偶者からは一生に一度だけで、翌年3月15日までに住み、その後も住み続ける見込みであること、贈与税の申告をすることが条件です。この控除を受けた部分は、生前贈与加算の対象にもなりません。詳しくは婚姻期間20年以上の夫婦間の不動産贈与と贈与税|おしどり贈与の損得をご覧ください。
5. 暦年課税なら年110万円まで贈与税がかからない
暦年課税とは、1年間(1月1日〜12月31日)に受けた贈与の合計から基礎控除110万円を引き、残りに税率をかける通常の贈与税の方式です。不動産の持分(共有の割合)を少しずつ贈与すれば、毎年の贈与税を低く抑えられます。ただし、毎回の登記費用と、先ほどの7年の足し戻しに注意が必要です。
6. 相続時精算課税なら累計2,500万円まで贈与税がかからない
精算課税を選べば、年110万円+累計2,500万円までは贈与税がかからず、超えた部分も一律20%です。暦年課税で一度に贈与すると最高55%の税率がかかる高額な不動産でも、贈与の時点の負担を大きく減らせます。
なお、子や孫が家を買う・建てるための「お金」を贈与する場合は、住宅取得等資金の非課税特例(省エネ等住宅1,000万円・それ以外500万円、2026年12月31日までの贈与)も使えます。詳しくは親の資金で家を買うときの贈与税と住宅取得資金の非課税特例で解説しています。
不動産を生前贈与する7つのデメリット・注意点
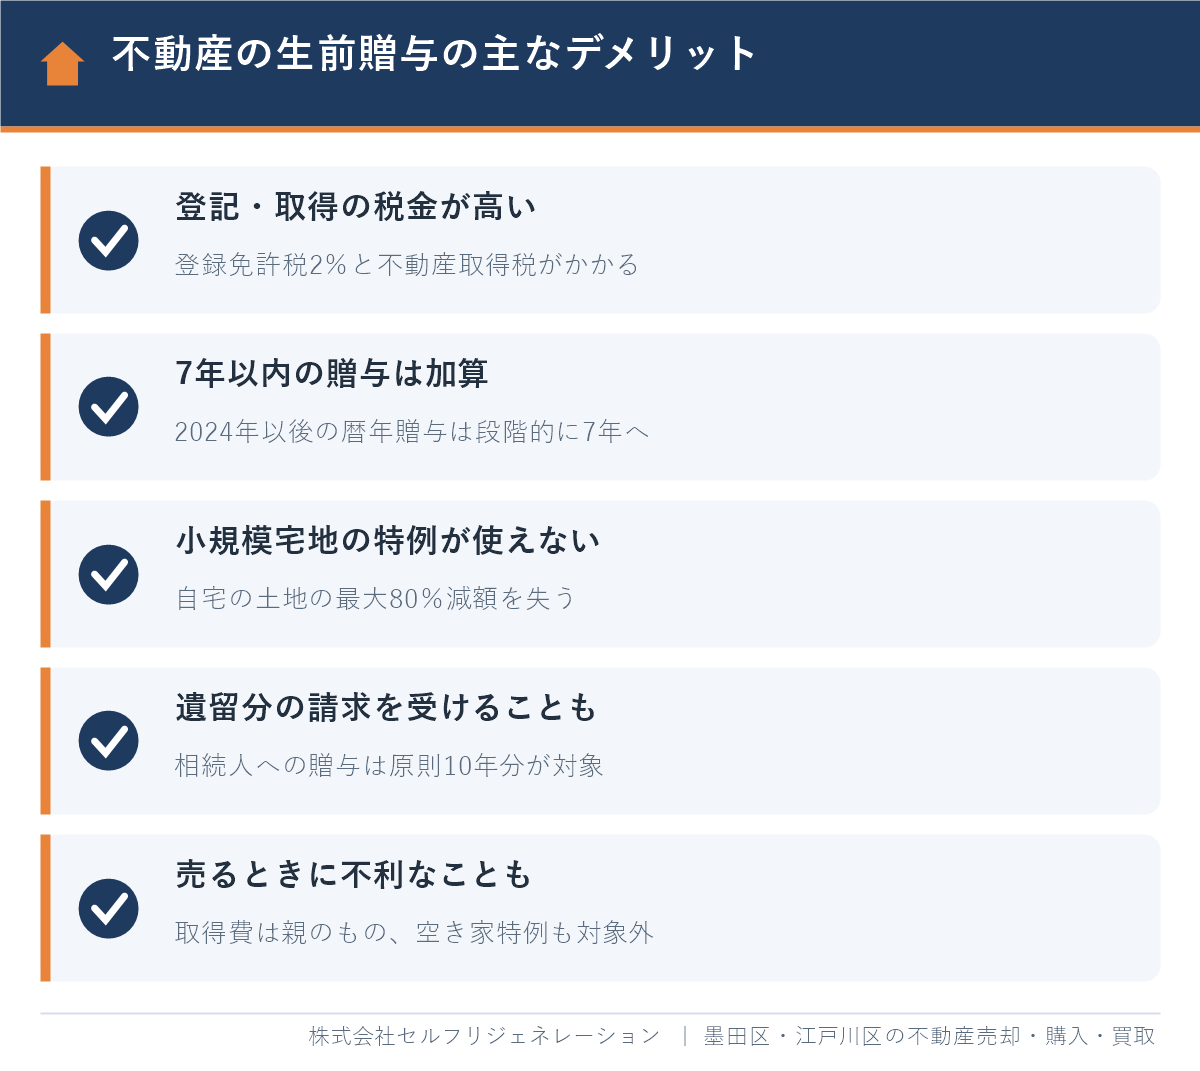
不動産の生前贈与の主なデメリットは、登記と取得の税金が相続より高いこと、小規模宅地等の特例が使えないこと、7年以内の贈与が相続財産に足し戻されることなど7つです。メリットより、こちらの方が金額への影響が大きいこともあります。
1. 登録免許税と不動産取得税が相続より高い
贈与による所有権移転登記の登録免許税は固定資産税評価額の2%で、相続の0.4%の5倍です(国税庁No.7191)。さらに相続ではかからない不動産取得税が、贈与ではかかります。東京都では2027年3月31日までの取得なら土地・住宅は3%(住宅以外の建物は4%)で、宅地は課税標準が2分の1になります(東京都主税局)。相続時精算課税を選んでも、この2つの税金は同じようにかかります。
2. 小規模宅地等の特例が使えない
小規模宅地等の特例とは、亡くなった人の自宅の土地などを相続したとき、330㎡まで評価額を80%減らせる制度です(国税庁No.4124)。この特例は相続や遺贈で取得した土地が対象で、生前贈与で受け取った土地には使えません。旧記事では「相続時精算課税を使うと使えなくなる」と説明していましたが、暦年課税で贈与した場合も同じです。どれくらい差が出るかは、後の「生前贈与と小規模宅地等の特例はどちらが有利?」の章の計算例で比べています。
3. 7年以内の暦年贈与は相続財産に足し戻される
前の章で説明したとおり、2024年以後の暦年贈与は、最終的に相続開始前7年以内の分が足し戻されます。高齢の親から暦年課税で不動産を贈与しても、7年以内に相続が起きれば、相続税の節税効果はほとんど残りません。
4. 相続時精算課税は暦年課税に戻せない
精算課税を一度選ぶと、その贈与者からの以後の贈与はすべて精算課税になります(国税庁No.4103)。また、精算課税で贈与した財産は、年110万円を超えた部分が年数に関係なく相続財産に加算されるため、「相続税が減る制度」ではない点を理解しておきましょう。
5. 遺留分侵害額請求を受けることがある
遺留分とは、兄弟姉妹以外の相続人に法律で保障された最低限の取り分です。相続人への生前贈与(生計の資本などとしての贈与)は、原則として相続開始前10年間の分が遺留分の計算に含まれ、相続人以外への贈与は原則1年間の分が含まれます(民法1044条、2019年7月1日施行)。特定の子に実家を贈与すると、ほかの相続人から金銭で請求されることがあります。
6. 贈与された不動産を売るときに不利になることがある
贈与で受け取った不動産を売るとき、取得費と取得した時期は贈与者のものを引き継ぎます(所得税法60条)。親が何十年も前に安く買った土地なら、譲渡所得が大きくなりがちです。受贈者が住んでいれば自宅の3,000万円特別控除を使える場合がありますが、住んでいない実家を売る場合は使えず、相続した空き家の3,000万円控除も、贈与で取得した家は対象外です。売る予定の実家は、空き家売却の方法・費用・特例も確認してから判断しましょう。
7. 親の老後資金や住まいの自由が減る
贈与した不動産は受贈者のものになるため、親が後から売って老後資金や介護費用に充てることはできません。贈与後は固定資産税も受贈者の負担になり、家族関係の変化(離婚など)で思わぬ人に権利が移る可能性もあります。
贈与の方法別に比較|暦年・精算課税・配偶者控除・相続
不動産を家族に渡す方法は、暦年課税での贈与、相続時精算課税での贈与、配偶者控除を使った贈与、贈与せずに相続する方法の4つが基本です。贈与税だけでなく、登記費用・不動産取得税・相続時の扱いまで含めて比べることが大切です。
| 方法 | 使える人 | 非課税の枠 | 相続時の扱い | 向いているケース |
|---|---|---|---|---|
| 暦年課税 | 誰でも | 年110万円 | 7年以内の分は加算(段階的) | 持分を長期間かけて少しずつ渡す |
| 相続時精算課税 | 60歳以上の親・祖父母→18歳以上の子・孫 | 年110万円+累計2,500万円 | 110万円超の部分はすべて加算 | 値上がり・家賃収入のある不動産、相続税がかからない家庭 |
| 配偶者控除 | 婚姻20年超の夫婦 | 2,000万円+110万円(一生に一度) | 控除部分は加算されない | 夫婦の自宅の名義を整理したい |
| 相続(贈与しない) | 相続人・受遺者 | 相続税の基礎控除 | ― | 親が住む自宅の土地、費用を抑えたい |
出典:国税庁No.4103・No.4161・No.4408・No.4452(令和8年4月1日現在法令等)。
計算例:評価額2,000万円の戸建てを子に渡す場合
72歳の父が、45歳の子に戸建て(相続税評価額2,000万円、固定資産税評価額は土地1,400万円・建物200万円)を渡す場合の概算です。仮定の数値で、不動産取得税の住宅・宅地の控除や減額、司法書士の報酬は含めていません。
| 費用 | 暦年課税で一度に贈与 | 相続時精算課税で贈与 | 贈与せず相続 |
|---|---|---|---|
| 贈与税 | 585万5,000円(1,890万円×45%−265万円) | 0円(1,890万円は特別控除内) | 0円 |
| 登録免許税 | 32万円(1,600万円×2%) | 32万円 | 6万4,000円(1,600万円×0.4%) |
| 不動産取得税 | 27万円(土地1,400万円×1/2×3%+建物200万円×3%) | 27万円 | 0円 |
| 合計 | 約644万円 | 約59万円 | 約6万円 |
計算の根拠:贈与税は国税庁No.4408の特例税率(父母から18歳以上の子への贈与)、登録免許税は国税庁No.7191、不動産取得税は東京都主税局の税率。
暦年課税で一度に贈与すると、贈与税だけで約586万円かかります。持分を10年かけて毎年200万円分ずつ贈与すれば、贈与税は1年9万円(90万円×10%)、10年で90万円まで下がりますが、毎回の登記の手間と費用がかかり、7年以内に相続が起きれば足し戻されます。精算課税なら贈与時の税負担は登記と取得税だけですが、相続より約53万円多く、相続時には2,000万円から110万円を引いた1,890万円が相続財産に加算されます。
生前贈与と小規模宅地等の特例はどちらが有利?自宅の土地で比較
親が住んでいる自宅の土地は、配偶者や同居の子など特例の要件を満たす人が相続できるなら、生前贈与より相続で小規模宅地等の特例を使う方が有利になりやすいです。特例を使うと土地の評価額が最大80%減り、相続税の計算のもとになる金額が大きく下がるためです。反対に、要件を満たす相続人がいない場合や、相続税がかからない家庭では、特例の有無が判断の決め手にならないこともあります。
小規模宅地等の特例とは?区分ごとの限度面積と減額割合
小規模宅地等の特例とは、亡くなった人の自宅や事業に使っていた土地を相続や遺贈で取得したとき、一定の面積まで相続税の評価額を減らせる制度です。国税庁No.4124(令和8年4月1日現在法令等)によると、土地の使い道ごとの限度面積と減額割合は次のとおりです。
| 土地の区分 | 主な例 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 亡くなった人の自宅の土地 | 330㎡ | 80% |
| 特定事業用宅地等 | 亡くなった人の店舗・工場の土地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 同族会社の事業に使っている土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | アパート・貸家・駐車場の土地 | 200㎡ | 50% |
出典:国税庁タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年10月確認)。自宅と事業用の土地は合計730㎡まで併用できますが、貸付事業用の土地を選ぶ場合は面積の調整計算が必要です。
この特例は相続や遺贈で取得した土地だけが対象で、暦年課税の贈与でも相続時精算課税の贈与でも、生前贈与で受け取った土地には使えません。国税庁No.4124でも、相続時精算課税の贈与で取得した宅地等は特例の対象から除くと明記されています。
自宅の土地で特例を使える人(配偶者・同居の子・家なき子)
自宅の土地(特定居住用宅地等)で特例を使えるのは、主に次の3つのいずれかに当たる人です。誰が相続するかで使えるかどうかが決まるため、生前贈与を考える前に確認しておきましょう。
| 相続する人 | 主な要件 |
|---|---|
| 配偶者 | 要件なし(住み続けたり、持ち続けたりする必要もない) |
| 同居していた親族 | 相続開始の直前から相続税の申告期限まで住み続け、申告期限まで土地を持ち続ける |
| 別居の親族(いわゆる家なき子) | 亡くなった人に配偶者も同居の相続人もいない、相続開始前3年以内に自分や配偶者などが持つ家に住んでいない、今住んでいる家を過去に所有したことがない、申告期限まで土地を持ち続ける、など |
出典:国税庁No.4124(2026年10月確認)。持ち家に住んでいる別居の子は、原則としてこの特例を使えません。その場合、自宅の土地は相続しても評価が下がらないため、生前贈与と相続の差は登記・取得の税金と、精算課税で値上がり分を固定できるかどうかが中心になります。
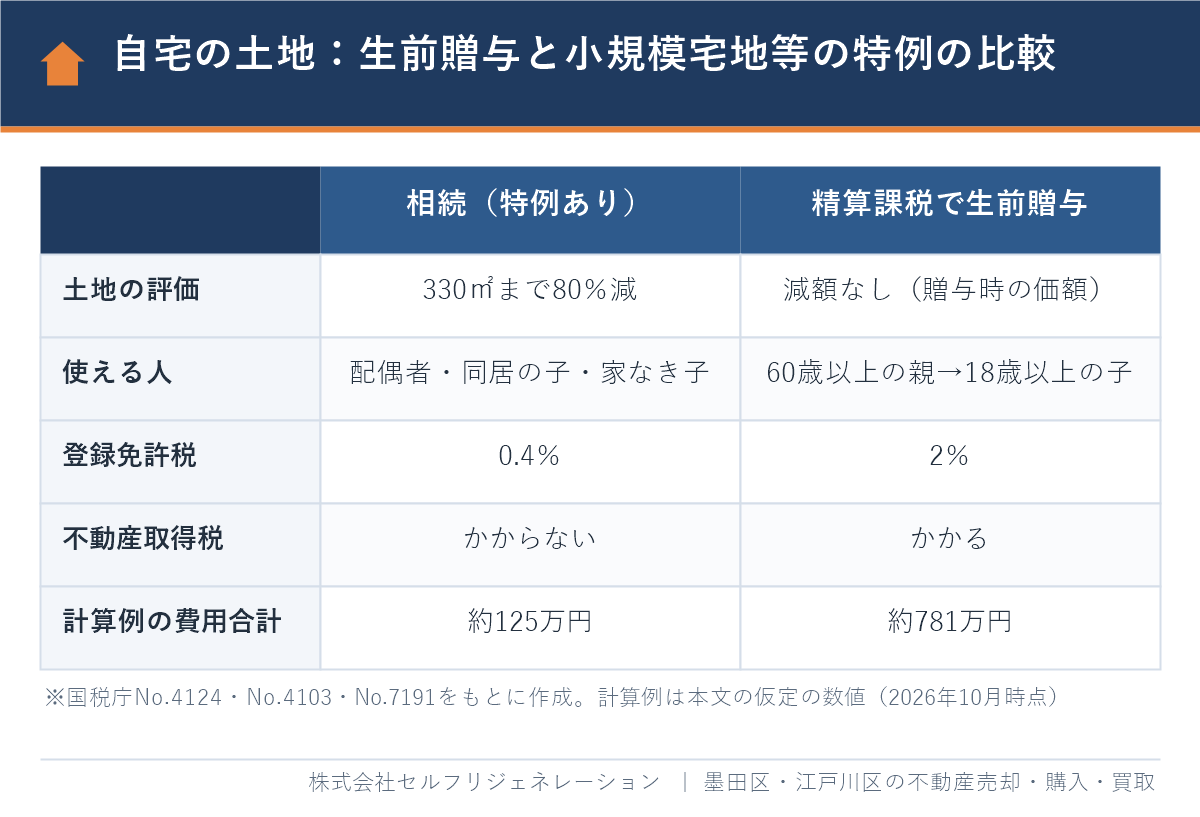
計算例:墨田区・江戸川区の自宅を同居の長男に渡す場合
母はすでに亡くなり、父と同居する長男、別居の長女の2人が相続人という家族で、父の財産が自宅の土地100㎡(相続税評価額5,000万円)、建物(同300万円)、預貯金4,000万円の場合の概算です。土地の固定資産税評価額は3,500万円、建物は200万円と仮定しました。駅に近い住宅地を想定した仮定の数値で、実際の評価額は路線価などで個別に計算します(路線価の調べ方は墨田区の土地売却相場の調べ方で解説しています)。
| 項目 | A:相続で長男が取得(特例あり) | B:相続(特例が使えない場合) | C:精算課税で長男に生前贈与 |
|---|---|---|---|
| 土地の評価額 | 1,000万円(5,000万円×20%) | 5,000万円 | 5,000万円(贈与時の価額) |
| 相続税の課税価格の合計 | 5,300万円 | 9,300万円 | 9,190万円(贈与分5,300万円−110万円を加算) |
| 基礎控除 | 4,200万円 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 110万円 | 665万円 | 約649万円 |
| 登録免許税 | 14万8,000円(3,700万円×0.4%) | 14万8,000円 | 74万円(3,700万円×2%) |
| 不動産取得税 | 0円 | 0円 | 58万5,000円(土地3,500万円×1/2×3%+建物200万円×3%) |
| 税と登記の費用の合計 | 約125万円 | 約680万円 | 約781万円 |
計算の根拠:小規模宅地等の特例は国税庁No.4124、相続税の基礎控除(3,000万円+600万円×2人)はNo.4152、相続税の税率は国税庁の速算表(法定相続分で分けた各1人分に、Aは550万円×10%、Bは2,550万円×15%−50万円、Cは2,495万円×15%−50万円)、登録免許税はNo.7191、不動産取得税は東京都主税局の税率で計算しました。住宅・宅地の不動産取得税の控除や減額、司法書士・税理士の報酬は含めていません。Cでは贈与時に贈与税538万円(5,300万円−110万円−2,500万円の2,690万円×20%)を払いますが、相続税から差し引かれ、引ききれない分は還付されます。
この例では、Aの相続(特例あり)とCの生前贈与で、税と登記の費用に約650万円の差が出ました。差の大部分は、土地の評価額が4,000万円下がるかどうか(特例の有無)と、登記・取得の税金の差です。一方、BとCの差は約100万円で、長男が同居していないなど特例が使えない家庭では、生前贈与の不利は登記・取得の税金の分にとどまります。
生前贈与を選んでもよいケース
自宅の土地でも、次のような場合は生前贈与を検討する余地があります。いずれも、相続した場合の税額と必ず並べて試算してから決めましょう。
- 特例を使える相続人がいない:子がみな持ち家に住んでいて別居しているなど。特例の差がなくなるため、精算課税で値上がり分を固定する効果や、渡す相手を確定させる効果を重視できます。
- 相続税がかからない見込み:財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を十分下回るなら、特例の有無で相続税は変わりません。その場合も、登記・取得の税金は相続の方が安い点は同じです。
- 夫婦間の自宅の贈与:配偶者控除(2,000万円+110万円)は相続財産への足し戻しもないため、名義の整理として使えます。ただし、配偶者は相続すれば追加の要件なしで特例を使えるため、相続した場合の税額とも比べます。
- 認知症への備えや、相続人間の争いを避けたい:税金よりも「確実に渡すこと」を優先する場合です。遺言や家族信託と比べて選びます。
また、特例を使うには、税額が0円になる場合でも相続税の申告書を出し、原則として申告期限(相続開始を知った日の翌日から10か月以内)までに遺産分割を終えておく必要があります(国税庁No.4124)。同居の長男が申告期限前に自宅を売ると、同居親族の要件を満たさなくなる点にも注意してください。
生前贈与が向いているケース・向いていないケース
生前贈与が向いているのは、「渡す相手を確実に決めたい」「値上がりや家賃収入がある不動産を早く移したい」「夫婦の自宅の名義を整理したい」ケースです。反対に、相続税がかからない家庭で親が住む自宅を節税目的で贈与するのは、費用が増えるだけになりがちです。
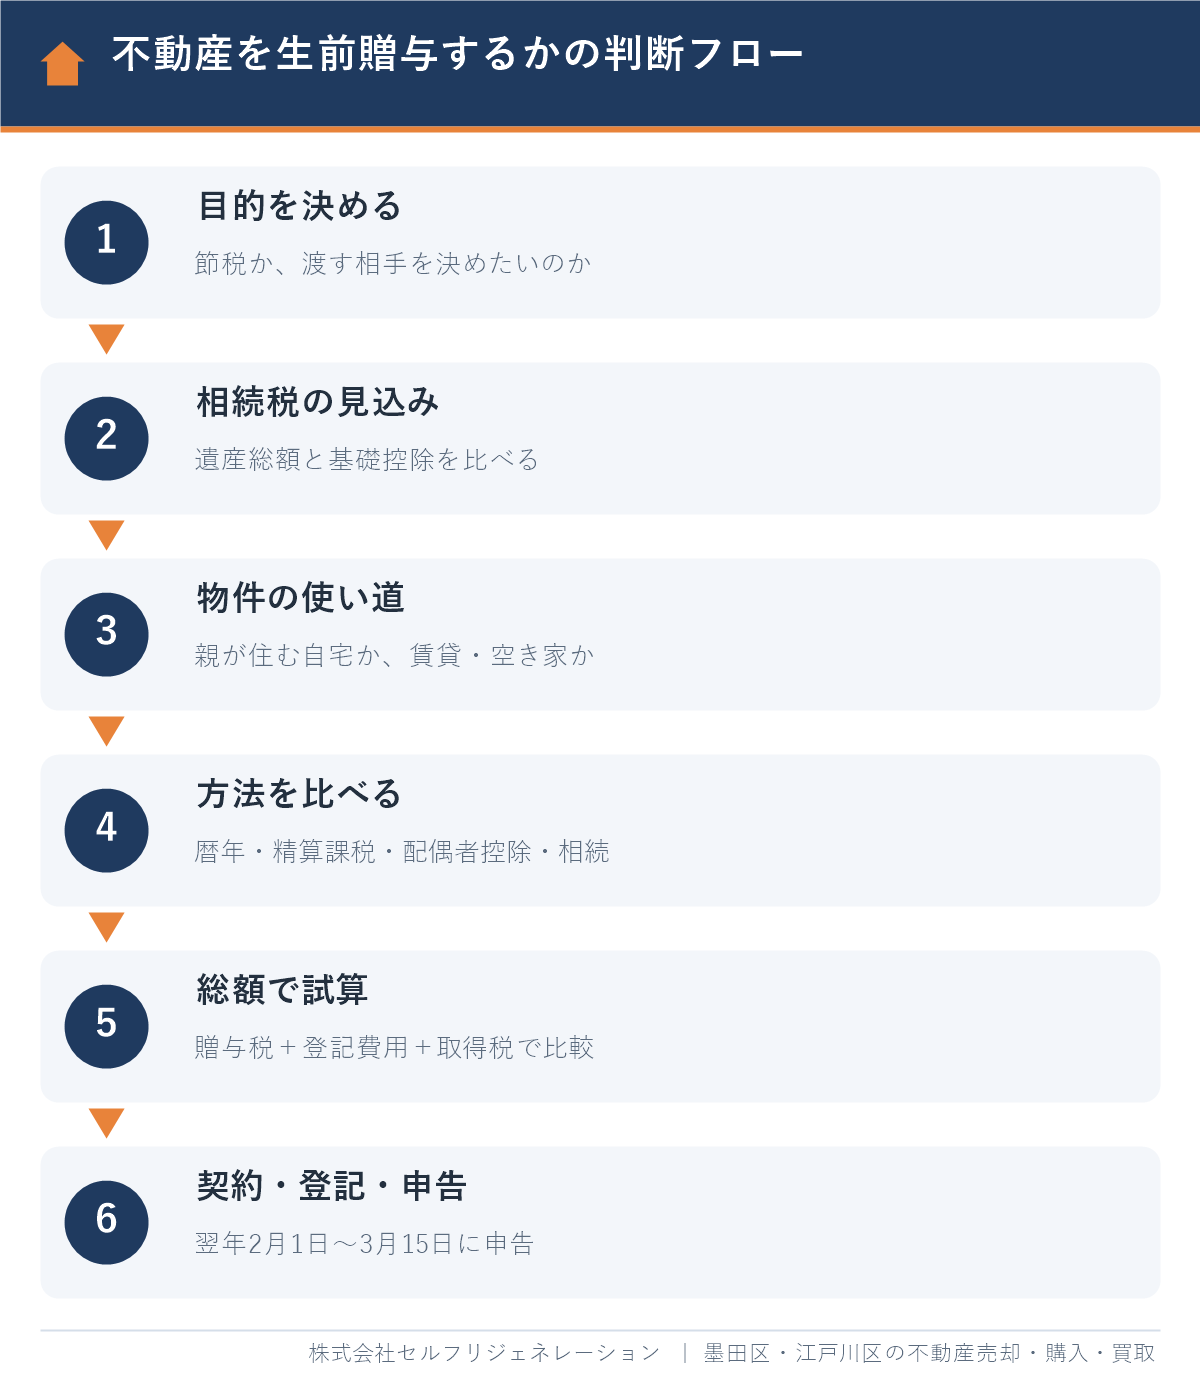
| ケース | 生前贈与との相性 | 理由 |
|---|---|---|
| 賃貸アパート・貸しているマンション | 向いている | 家賃収入が子に移り、親の財産の増加を抑えられる |
| 値上がりが見込まれる土地 | 向いている(精算課税) | 贈与時の価額で固定できる |
| 婚姻20年超の夫婦の自宅 | 向いている(配偶者控除) | 2,000万円まで非課税で、相続財産への加算もない |
| 特定の子に確実に実家を渡したい | 検討の価値あり | 遺言と比べ、遺留分への配慮も必要 |
| 親が住み続ける自宅の土地 | 向いていないことが多い | 小規模宅地等の特例を失い、登記・取得の税金も高い |
| 近いうちに売る予定の実家 | 向いていない | 空き家特例の対象外。親が売って現金で渡す方法も比較 |
| 贈与者が高齢で相続が近い | 慎重に | 暦年贈与は7年以内の分が加算される |
相続まで待つ場合の分け方は、遺産分割の方法4つの選び方で、現物・換価・代償・共有のそれぞれの税金を比べています。
不動産を生前贈与する手続きと必要書類
不動産の生前贈与は、贈与契約書の作成、法務局での所有権移転登記、翌年の贈与税の申告、不動産取得税の納付の順に進みます。贈与税の申告期間は、贈与を受けた年の翌年2月1日から3月15日までです。
- 試算:贈与の方法ごとに、贈与税・登録免許税・不動産取得税と、相続した場合の税額を比べる(自宅の土地は小規模宅地等の特例を使った場合も試算する)
- 贈与契約書の作成:贈与する不動産、贈与の日、当事者を明記し、双方が署名・押印する
- 所有権移転登記:贈与者の登記識別情報(権利証)、印鑑証明書(3か月以内)、固定資産評価証明書、受贈者の住民票などを用意し、法務局に申請する
- 贈与税の申告:受贈者の住所地の税務署へ申告する(精算課税は選択届出書、配偶者控除は戸籍謄本・戸籍の附票の写しなどを添付)
- 不動産取得税の納付:取得から数か月後に都税事務所から届く納税通知書で納める
書類の取り方と一覧は不動産の生前贈与の必要書類、契約から登記までの進め方は不動産の生前贈与のやり方で詳しく解説しています。贈与税を一度に払えない場合の延納については、不動産の贈与税は分割できる?延納の条件・利子税と手続きをご覧ください。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で不動産を生前贈与するときの注意点
墨田区・江戸川区で不動産を生前贈与する場合は、地価の上昇、狭小地の自宅と小規模宅地等の特例、マンションの評価方法、手続きの窓口の4点を押さえておきましょう。
- 地価の上昇が続いている:2026年の地価公示(2026年1月1日時点)では、東京都区部の住宅地は平均9.0%上昇し、江戸川区でも5.7%上昇しました(東京都財務局)。値上がりが続く地域では精算課税で価額を固定するメリットが出やすい一方、相続税の基礎控除を超える家庭も増えています。
- 狭小地の自宅は相続の方が有利なことが多い:京島・八広・小岩・平井などの戸建ては敷地が330㎡以下に収まることが多く、相続なら小規模宅地等の特例で土地全体を80%減額できる可能性があります。親が住み続ける自宅は、贈与と相続の両方で試算してください。
- 二世帯住宅・同じ建物での同居:親の家を建て替えて二世帯住宅にするケースでは、同居の親族として特例を使えるかが登記の仕方(区分所有の登記をしているかどうか)で変わることがあります。建て替えの前に、税理士に確認しておくと安心です。
- マンションの評価方法が変わっている:2024年1月1日以後の相続・贈与から、居住用の分譲マンションは、築年数や階数などをもとに評価額を補正する新しい方法で評価されます(国税庁「居住用の区分所有財産の評価」)。押上・錦糸町・両国などの高層マンションは、以前より評価額が上がっている場合があります。
- 手続きの窓口:贈与税の申告は受贈者の住所地の税務署(墨田区は本所税務署・向島税務署、江戸川区は江戸川北税務署・江戸川南税務署)、登記は東京法務局の墨田出張所・江戸川出張所、不動産取得税と固定資産評価証明書は墨田都税事務所・江戸川都税事務所が担当します。
贈与ではなく相続で引き継いだ後の売却を考える場合は、墨田区の方は墨田区で相続した家・不動産の売却ガイド、江戸川区の方は江戸川区で相続した家を売却する方法を参考にしてください。相続と売却で必要になる申告の順番は不動産の相続・売却で必要な申告で解説しています。
よくある質問
不動産を生前贈与すると相続税対策になりますか?
家賃収入のある不動産や値上がりが見込まれる土地なら、対策になることがあります。ただし、2024年以後の暦年贈与は相続開始前7年以内の分が足し戻され、自宅の土地は小規模宅地等の特例が使えなくなるため、相続より税金が増えることもあります。
生前贈与は何年前までなら相続税に加算されませんか?
暦年課税の贈与は、2031年1月1日以後の相続では相続開始前7年以内の分が加算されます。2026年12月31日までの相続は3年以内、2027〜2030年の相続は2024年1月1日以後の贈与が加算の対象です。
不動産の生前贈与にかかる税金は何ですか?
贈与税、登録免許税(固定資産税評価額の2%)、不動産取得税(東京都では土地・住宅3%、宅地は課税標準2分の1)の3つです。相続なら登録免許税は0.4%で、不動産取得税はかかりません。
親から子への不動産の生前贈与で贈与税をかけない方法はありますか?
相続時精算課税を選べば、60歳以上の親から18歳以上の子への贈与は年110万円+累計2,500万円まで贈与税がかかりません。ただし、贈与者が亡くなったときに110万円を超えた部分は相続財産に加算されます。
夫婦間で自宅を生前贈与すると贈与税はかかりますか?
婚姻期間が20年を超えていれば、配偶者控除で最高2,000万円と基礎控除110万円の合計2,110万円まで贈与税がかかりません。同じ配偶者からは一生に一度だけで、贈与税の申告が必要です。
自宅の土地は生前贈与と小規模宅地等の特例のどちらが有利ですか?
配偶者や同居の子が相続できるなら、小規模宅地等の特例で土地の評価を330㎡まで80%減らせる相続の方が、有利になることが多いです。特例は生前贈与で取得した土地には使えず、登記と取得の税金も贈与の方が高くなります。
生前贈与した不動産を子が売ると税金はどうなりますか?
取得費と取得した時期は親のものを引き継いで、譲渡所得税を計算します。子が住んでいない家を売る場合は自宅の3,000万円控除が使えず、相続した空き家の3,000万円控除も対象外です。
墨田区・江戸川区で不動産の生前贈与を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
不動産の生前贈与は、税金だけでなく「その家を将来どうするか」まで考えて決めることが、失敗を防ぐ近道です。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取と、相続・贈与にかかわる住まいのご相談をお受けしています。
当社のGoogleクチコミ評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、親身な相談対応や、価格の設定・進捗状況のこまめな報告を評価していただいています。贈与か相続かで迷っている段階のご相談でも、ご家族の状況を丁寧にうかがいます。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場と物件の特徴を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、贈与税・相続税や遺留分の不安も相談可能
- 売却も買取も対応できるので、贈与・相続・売って現金で渡す方法を比べて提案
- LINE・オンライン相談にも対応
贈与税や登録免許税の計算のもとになる不動産の価値を知りたい方は、無料査定や無料相談をご利用ください。地域ごとの売却の全体像は、墨田区で家・マンションを売る完全ガイドと江戸川区の不動産売却ガイドでまとめています。
まとめ
不動産の生前贈与は、渡す相手と時期を自分で決められる一方、相続より登記と取得の税金が高く、使えない特例もある方法です。2024年の改正で、暦年贈与の足し戻しは7年へ延び、精算課税には年110万円の基礎控除ができました。
- 生前贈与は登録免許税2%と不動産取得税がかかり、相続より費用が増えやすい
- 暦年贈与は相続開始前7年以内の分が足し戻される(2027年以後の相続から段階的に適用)
- 精算課税は18歳以上の子・孫へ年110万円+累計2,500万円まで非課税、ただし暦年課税に戻せない
- 婚姻20年超の夫婦の自宅なら配偶者控除で2,000万円まで非課税
- 親が住む自宅の土地は、小規模宅地等の特例(330㎡まで80%減額)が使える相続の方が有利なことが多い。特例を使える相続人がいるかを先に確認する
贈与税・相続税の金額は家庭ごとに大きく異なります。最終的な判断は、税理士や税務署で確認したうえで行ってください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月23日
墨田区・江戸川区の不動産の贈与・相続のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド