「結婚して20年以上たつので、自宅の名義を妻(夫)にも入れておきたい」「おしどり贈与を使えば贈与税がかからないと聞いたけれど、本当に得なのか分からない」。婚姻期間20年以上の夫婦間で不動産を贈与するときは、贈与税だけでなく、登記や不動産取得税の費用、将来の相続税、家を売るときの税金まで含めて判断する必要があります。
この記事では、2026年10月時点の国税庁・東京都主税局・民法の情報に基づいて、次のことを解説します。
- おしどり贈与(贈与税の配偶者控除)の5つの要件と、贈与税の計算方法
- 自宅を贈与したときにかかる登録免許税・不動産取得税の計算例
- 相続税・遺産分割・売却時の税金から見た損得の判断基準
- 手続きの流れと、墨田区・江戸川区の窓口
先に結論をお伝えすると、おしどり贈与は「贈与税が0円になる制度」ではありますが、「家族全体の税金が必ず減る制度」ではありません。登記などの費用が相続より高くなるため、使う目的をはっきりさせてから判断することが大切です。
この記事の結論
- 婚姻期間20年以上の夫婦間で自宅か購入資金を贈与すると、基礎控除110万円と合わせて最高2,110万円まで贈与税がかかりません。
- 税額が0円でも、贈与を受けた年の翌年2月1日〜3月15日に贈与税の申告をしないと特例は受けられません。
- 贈与では登録免許税が評価額の2%(相続は0.4%)かかり、不動産取得税も原則かかるため、相続より手続き費用は高くなります。
- 控除分は相続開始前の贈与の足し戻しの対象外で、2019年7月以降は遺産分割でも原則として持ち戻さない扱いです(民法903条4項)。
- 相続税がかからない家庭や、配偶者の税額軽減で足りる家庭では、費用をかけて贈与するメリットが小さいこともあります。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
婚姻期間20年以上の夫婦間の不動産贈与とは?おしどり贈与の仕組み
婚姻期間20年以上の夫婦間で自宅を贈与するときは、「贈与税の配偶者控除」を使えば、最高2,000万円まで贈与税がかかりません。この特例は、長く連れ添った夫婦の名義にちなんで「おしどり贈与」とも呼ばれます。
贈与税の配偶者控除とは、婚姻期間が20年以上の夫婦の間で、居住用不動産またはそれを取得するための金銭を贈与したときに、基礎控除110万円のほかに最高2,000万円を差し引ける制度のことです(国税庁タックスアンサーNo.4452、令和8年4月1日現在法令等)。基礎控除と合わせると、同じ年にほかの贈与を受けていなければ2,110万円までは贈与税がかかりません。
夫婦であっても、財産を無償で渡せば税法上は贈与です。ただし、夫婦の一方が稼いだお金で買った自宅でも、長年一緒に暮らして築いた財産という実態があることから、自宅に限って大きな非課税の枠が設けられています。生活費や教育費のように必要な都度渡すお金は、もともと贈与税の対象外です。
不動産の生前贈与の全体像(暦年課税・相続時精算課税・配偶者控除・相続の比較)は不動産の生前贈与のメリット・デメリット|小規模宅地等の特例・7年加算と比較で解説しています。この記事では、夫婦間の自宅の贈与に絞って詳しく説明します。
旧記事の内容の訂正
この記事の以前の版では、贈与のデメリットとして「不動産所得税」と表記していましたが、正しくは「不動産取得税」です。また、税率を「固定資産税評価額の4%」としていましたが、2027年3月31日までに取得した土地と住宅の税率は3%で、宅地は評価額の2分の1が課税標準になります(東京都主税局)。さらに、「おしどり贈与は1人につき一生に1度」という表現は不正確で、正しくは「同じ配偶者からの贈与について一生に一度」です。本記事ではこれらを改めています。
おしどり贈与の5つの要件|婚姻期間の数え方と「居住用」の範囲
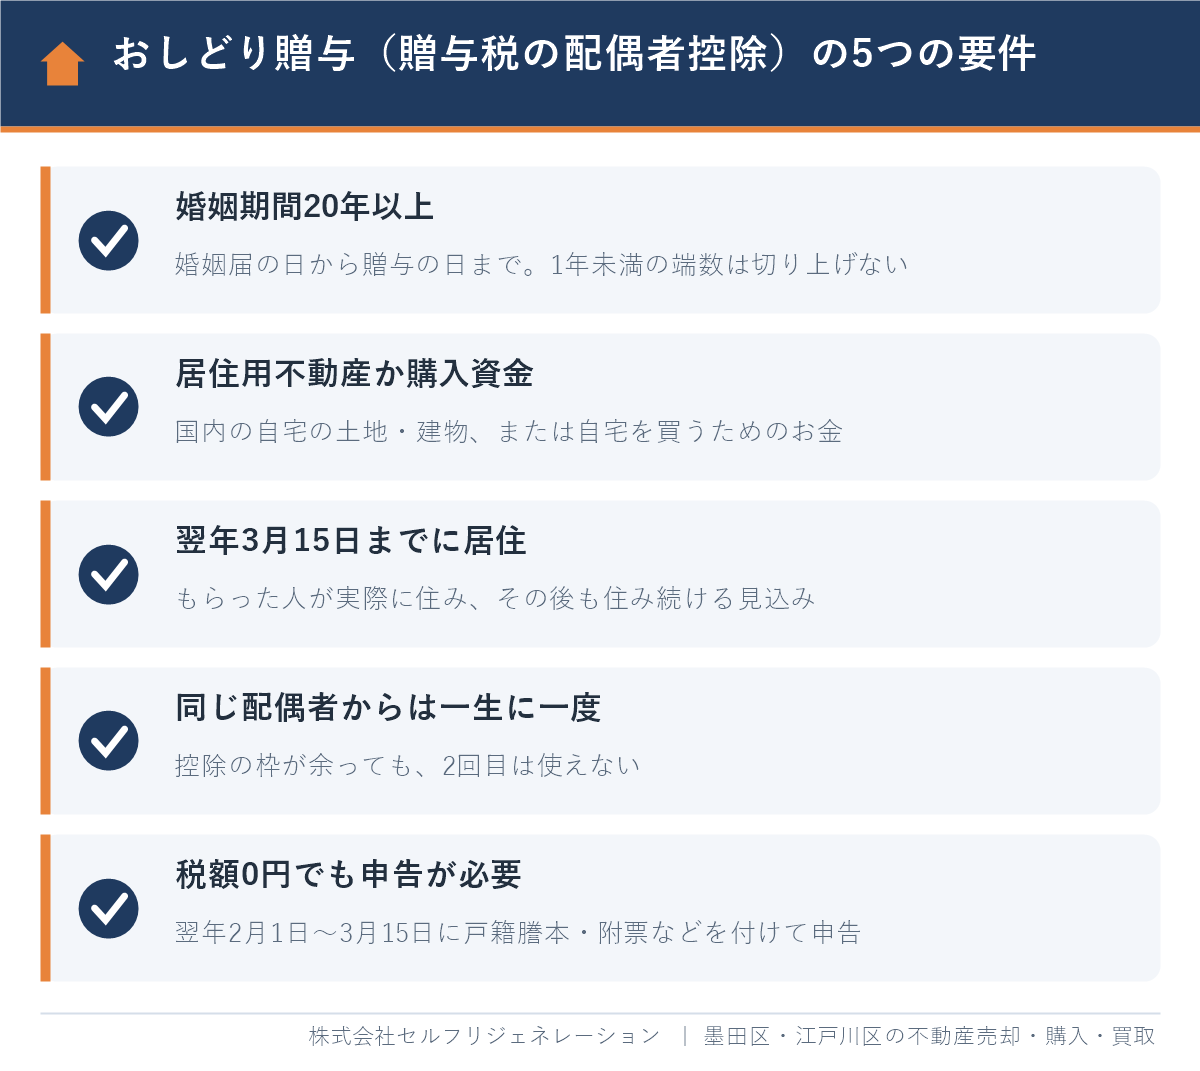
おしどり贈与を使えるのは、婚姻期間・贈与する財産・居住・回数・申告の5つの要件をすべて満たす場合です。1つでも欠けると、通常の贈与税(暦年課税)がかかります。
| 要件 | 内容 | 注意点 |
|---|---|---|
| 婚姻期間 | 贈与の時点で婚姻期間が20年以上 | 婚姻届の日から数え、内縁の期間は含まない。19年11か月は不可 |
| 贈与する財産 | 国内の居住用の土地・借地権・建物、またはその購入資金 | 賃貸物件や別荘、預貯金をそのまま渡すのは対象外 |
| 居住 | 翌年3月15日までに受贈者が住み、その後も住み続ける見込み | 贈与後すぐに売る・貸す予定なら使えない |
| 回数 | 同じ配偶者からの贈与は一生に一度 | 2,000万円の枠が余っても追加で使えない |
| 申告 | 贈与税の申告書に戸籍謄本などを付けて提出 | 税額0円でも申告しないと特例は受けられない |
出典:国税庁タックスアンサーNo.4452、相続税法施行令4条の6、相続税法基本通達21の6-1・21の6-7(2026年10月時点)。
婚姻期間は「婚姻届の日」から数える
婚姻期間は、婚姻の届出があった日から贈与の日までで計算します(相続税法施行令4条の6)。相続税法基本通達21の6-7により、1年未満の端数は切り上げないため、19年11か月では要件を満たしません。結婚式の日や同居を始めた日ではなく、戸籍に記載された婚姻届の日で判定するので、贈与契約の日付を決める前に戸籍で確認しておきましょう。
土地だけ・店舗併用住宅の場合
自宅の敷地だけを贈与する場合でも、建物を夫か同居の親族が持っていれば対象になります(相続税法基本通達21の6-1)。1階が店舗の住宅のように住まい以外の部分がある場合は、住まいの部分だけが対象です。ただし、住まいの部分が土地・建物のそれぞれ90%以上なら、全体を居住用として扱えます。墨田区・江戸川区には1階が作業場や店舗の住宅も多いため、床面積の割合を先に確認しておくと安心です。
贈与税の計算方法|2,110万円を超えた分の税額
おしどり贈与の贈与税は、「贈与を受けた財産の評価額-2,000万円-110万円」に税率を掛けて計算します。評価額が2,110万円以内なら税額は0円です。
ここで使う評価額は、登記で使う固定資産税評価額ではなく、相続税評価額です。土地は国税庁の路線価(毎年7月公表)に面積を掛け、形や道路付けで補正します。建物は固定資産税評価額をそのまま使います。分譲マンションは、2024年1月1日以後の贈与から区分所有補正率を使った評価になりました。
2,110万円を超えた部分には、一般税率(10〜55%の累進)がかかります。親や祖父母から18歳以上の子・孫への贈与で使う特例税率は、夫婦間の贈与には使えません。
| 贈与した自宅の評価額(仮定) | 控除後の課税価格 | 贈与税額 |
|---|---|---|
| 1,750万円 | 0円 | 0円 |
| 2,110万円 | 0円 | 0円 |
| 2,500万円 | 390万円 | 53万円(390万円×20%-25万円) |
| 3,000万円 | 890万円 | 231万円(890万円×40%-125万円) |
出典:国税庁タックスアンサーNo.4408「贈与税の計算と税率(暦年課税)」の一般税率で計算(2026年10月時点)。同じ年にほかの贈与を受けていない場合の仮定です。
都心に近い墨田区・江戸川区では路線価が高く、土地と建物をすべて渡すと2,110万円を超えることがよくあります。その場合は、土地と建物の持分(共有の割合)を2,110万円以内に収まるように決めて贈与するのが一般的です。たとえば評価額3,500万円の自宅なら、持分2分の1(1,750万円)を渡せば贈与税はかかりません。
贈与税以外にかかる費用|登録免許税と不動産取得税の計算例
おしどり贈与で贈与税が0円になっても、名義変更の登録免許税と不動産取得税はかかります。相続で渡す場合と比べると、この2つの費用がはっきり高くなる点が最大のデメリットです。
登録免許税とは、法務局で名義変更などの登記をするときにかかる国の税金のことです。贈与による所有権移転は固定資産税評価額の2%、相続による所有権移転は0.4%です(登録免許税法 別表第一)。不動産取得税とは、土地や建物を取得した人に都道府県がかける税金で、相続による取得は非課税ですが、贈与による取得は課税されます。東京都主税局のよくある質問でも、夫婦間の居住用不動産の贈与の特例を受けても不動産取得税は課税されるが、住宅の要件を満たせば軽減を受けられる可能性があると説明されています。
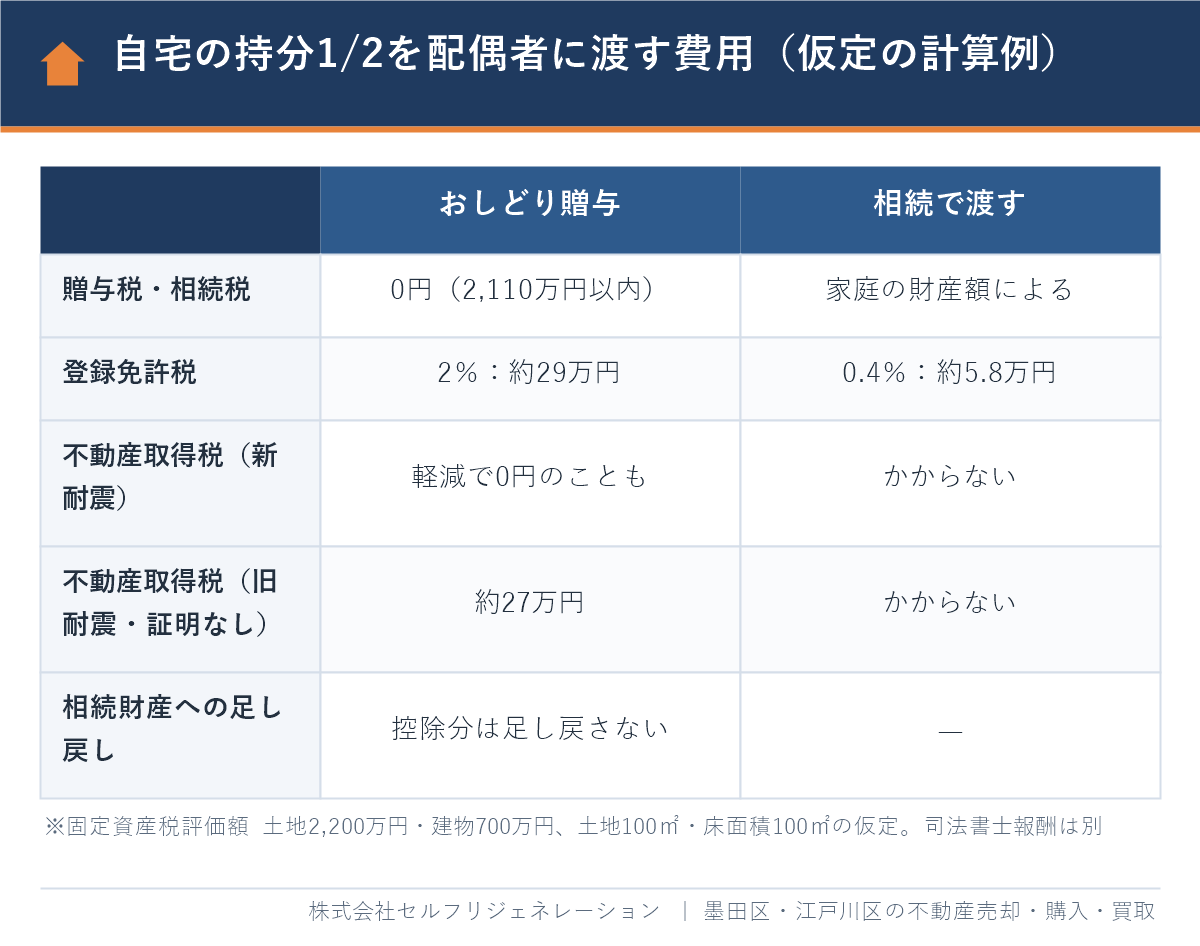
計算例:自宅の持分2分の1を妻に贈与する場合(仮定)
次の条件を仮定して計算します。固定資産税評価額は土地2,200万円・建物700万円、土地100㎡・建物の床面積100㎡、建物は1997年以降に新築、持分2分の1を贈与します。
- 登録免許税:(土地1,100万円+建物350万円)×2%=29万円(相続なら0.4%で5.8万円)
- 不動産取得税(土地):1,100万円×1/2(宅地の特例)×3%=16万5,000円
- 不動産取得税(建物):350万円×3%=10万5,000円
- 中古住宅の軽減:建物は控除額(1997年4月以降の新築は1,200万円を持分で按分)が評価額を上回るため0円。土地も住宅用地の減額(1㎡当たりの価格×床面積の2倍×持分×3%)が税額を上回るため0円
この仮定では、建物が新耐震基準に適合し床面積などの要件を満たすため、不動産取得税は0円になり、手続き費用は登録免許税29万円と司法書士の報酬が中心になります。一方、1981年(昭和56年)12月31日以前に新築され、耐震基準に適合する証明がない建物では、中古住宅の軽減を受けられず、不動産取得税は土地・建物で合計約27万円かかる計算です。
出典:東京都主税局「不動産取得税」「よくある質問(不動産取得税)Q2・Q13・Q14」(2026年10月時点)。税率3%と宅地の2分の1の特例は2027年3月31日までの取得が対象です。床面積の要件は2026年4月1日以降の取得から40㎡以上240㎡以下です。実際の税額は、不動産の所在地を所管する都税事務所で確認してください。
おしどり贈与のメリット|相続税・遺産分割・売却での効果
おしどり贈与のメリットは、贈与税をかけずに自宅を配偶者に移せることに加え、相続税の足し戻しの対象外になること、遺産分割で配偶者の取り分を守れること、売却時の3,000万円控除を夫婦2人分使えることの3つです。
1. 相続開始前の贈与の足し戻しの対象外になる
2024年1月1日以後の贈与から、亡くなる前の一定期間(最終的には7年)に受けた贈与は相続財産に足し戻して相続税を計算します。ただし、贈与税の配偶者控除を受けた(または受けようとする)財産のうち、配偶者控除額に相当する金額は足し戻しません(国税庁タックスアンサーNo.4161、令和8年4月1日現在法令等)。贈与した年に贈与者が亡くなった場合でも、贈与税の申告で配偶者控除を受ければ、控除分は相続財産に足し戻されません。
2. 遺産分割で配偶者の取り分を守れる
2019年7月1日施行の改正民法により、婚姻期間20年以上の夫婦の一方が、もう一方に居住用の建物や敷地を遺贈・贈与した場合は、特別受益の持ち戻しを免除する意思表示があったものと推定されます(民法903条4項)。つまり、生前に渡した自宅は原則として遺産の前渡しとして計算されず、配偶者は残りの遺産についても法定相続分どおりの取り分を主張できます。相続税の節税よりも、この「住まいを確実に残す効果」を目的にするご夫婦が多くなっています。
3. 売却時に3,000万円控除を夫婦2人分使える可能性がある
自宅を売ったときの「居住用財産の3,000万円特別控除」は、所有者ごとに適用を判定します(国税庁タックスアンサーNo.3302)。夫婦がそれぞれ建物と土地の持分を持ち、一緒に住んでいれば、それぞれが要件を満たすことで、最大で合計6,000万円まで譲渡益から差し引ける可能性があります。値上がりした自宅をいずれ売る予定がある場合には、この効果が大きくなります。
注意したいのは、土地の持分だけを贈与した場合です。土地だけを持つ配偶者は、原則として建物の所有者の控除の残りの範囲でしか控除を使えないため(租税特別措置法関係通達35-4)、2人分の控除を見込むなら建物の持分も合わせて贈与するかを検討します。また、贈与で取得した持分は、贈与した配偶者の取得日と取得費を引き継ぐため、所有期間10年超の軽減税率も元の取得日から判定します。売却時の確定申告の流れは不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順、共有名義での申告の書き方は共有名義の不動産を売却したときにかかる税金と確定申告の書き方で解説しています。
おしどり贈与のデメリットと注意点|使わない方がよいケース
おしどり贈与のデメリットは、手続き費用が相続より高いこと、相続税の節税効果が思ったより小さいことがあること、二次相続で税金が増えることがあることです。次のようなケースでは、贈与しない方がよい場合もあります。
- 相続税がかからない家庭:遺産が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、節税の効果はなく、費用だけがかかります。
- 配偶者の税額軽減で足りる家庭:配偶者が相続する財産は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません(国税庁タックスアンサーNo.4158)。一次相続だけを見れば、生前に移さなくても税金はかからないことが多いのです。
- 小規模宅地等の特例が使える自宅の土地:配偶者が自宅の土地を相続すると、330㎡までは評価額が80%減額されます。評価額1,400万円の土地の持分なら相続税の計算では280万円になるため、贈与で財産から外しても、相続税を減らす効果は280万円分にとどまります。
- 受け取った配偶者が先に亡くなる可能性:自宅をもらった側が先に亡くなると、その財産は子どもへの相続財産になり、配偶者の税額軽減を使えない二次相続で税金が増えることがあります。
- 住宅ローンが残っている自宅:多くの住宅ローンは、名義の変更に金融機関の承諾が必要です。無断で持分を移すと契約違反になるおそれがあるため、事前に相談してください。
- 近いうちに売る・貸す予定の自宅:翌年3月15日までに住み、その後も住み続けることが要件のため、売却や賃貸が決まっている場合は使えません。
相続税の計算と相続全体の段取りは不動産を相続する方法|手順と期限・費用・生前対策を解説、子や孫への贈与の別の方法は相続時精算課税とは?不動産贈与の110万円控除と注意点もあわせてご覧ください。
判断の目安|贈与・相続のどちらが向いているか
| ご家庭の状況 | おしどり贈与との相性 | 理由 |
|---|---|---|
| 自宅を確実に配偶者に残したい(子との分割が心配) | 向いている | 民法903条4項で持ち戻しが免除される推定が働く |
| 値上がりした自宅を数年内に夫婦で売る予定 | 検討の価値あり | 3,000万円控除を2人分使える可能性がある |
| 夫の財産が多く、相続税の負担が大きい | 検討の価値あり | 控除分は足し戻されず、相続財産を減らせる |
| 遺産が基礎控除以下で、相続税がかからない | 向いていないことが多い | 登録免許税・不動産取得税だけが増える |
| 住宅ローンが残り、金融機関の承諾が得られない | 向いていない | 契約上、名義を変更できない |
※相続税の金額は財産の内容や家族構成で大きく変わります。最終的な判断は税理士の試算を受けてから行ってください。
夫婦間で自宅を贈与する手続きの流れと必要書類
夫婦間の自宅の贈与は、「贈与契約書の作成→法務局での名義変更の登記→翌年の贈与税の申告→不動産取得税の納付」の順で進めます。
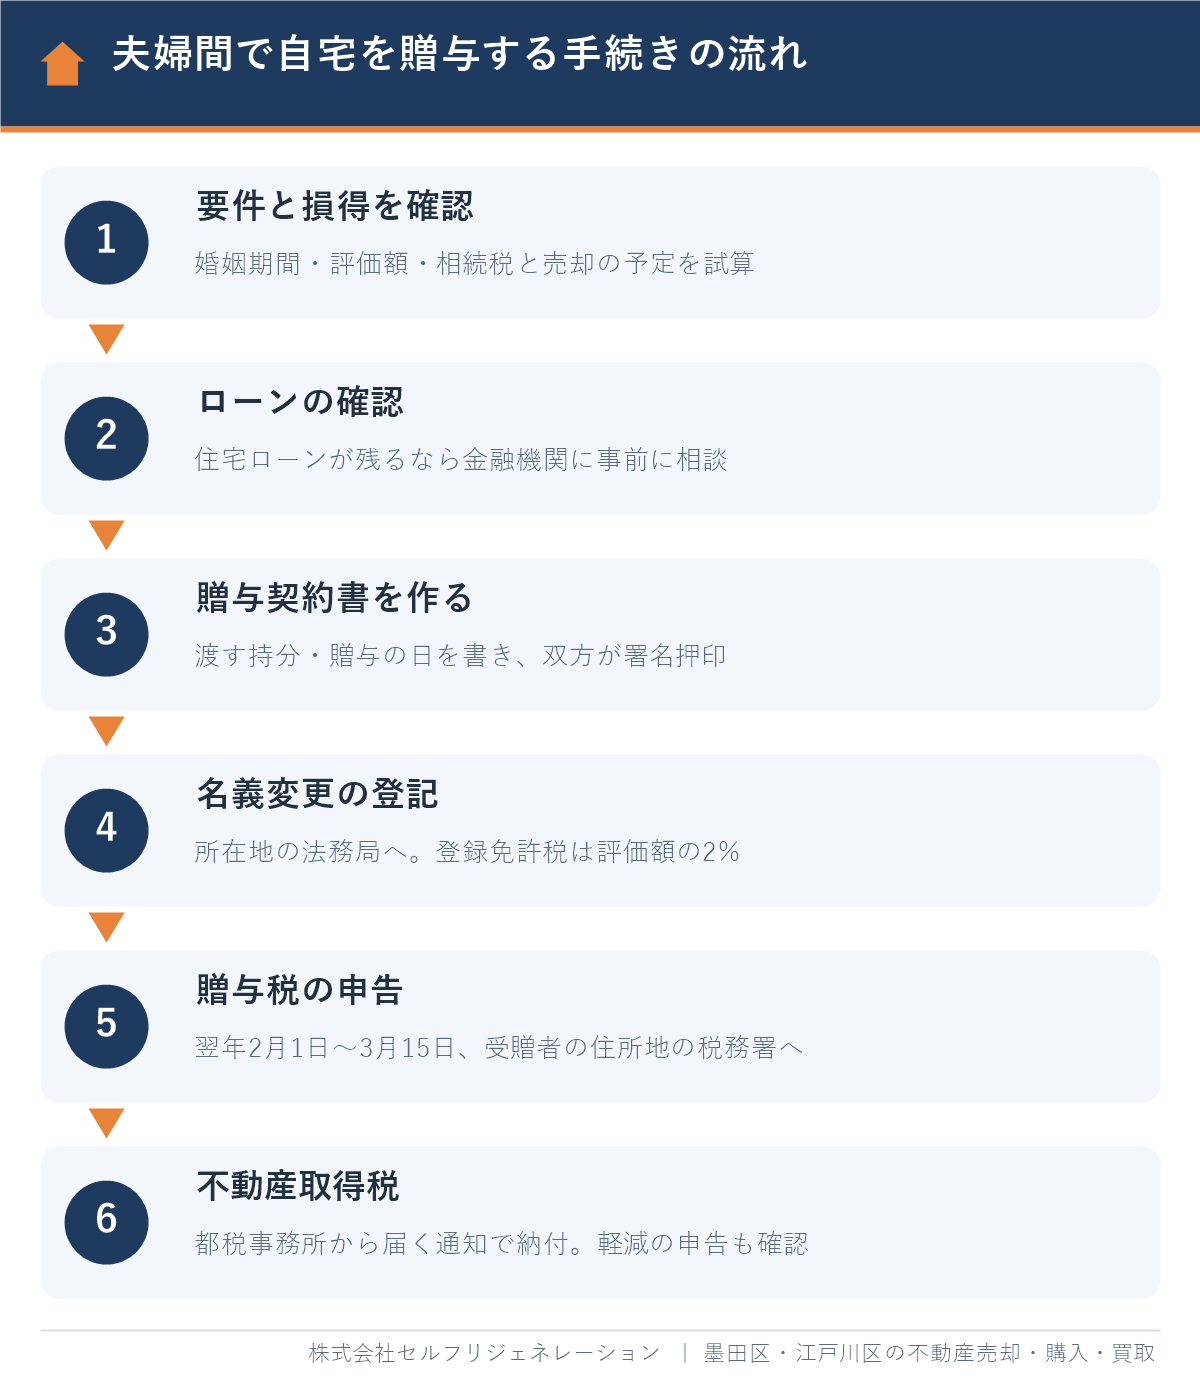
- 要件と損得の確認:戸籍で婚姻期間を確かめ、相続税評価額と固定資産税評価額を調べて、贈与税・登記費用・相続税・売却時の税金を比べます。
- 住宅ローンの確認:ローンが残っている場合は、金融機関に名義変更の可否を相談します。
- 贈与契約書の作成:贈与する不動産と持分、贈与の日を書き、夫婦それぞれが署名・押印します。
- 名義変更の登記:不動産の所在地を管轄する法務局に、贈与者の登記識別情報(権利証)・印鑑証明書、受贈者の住民票、評価額の分かる書類などを付けて申請します。
- 贈与税の申告:贈与を受けた年の翌年2月1日〜3月15日に、受贈者の住所地の税務署へ申告します。2026年中の贈与なら、2027年2月1日〜3月15日です。
- 不動産取得税の納付:取得から数か月後に都税事務所から届く納税通知書で納めます。中古住宅の軽減を受けるときは、申告が必要なことがあります。
贈与税の申告では、戸籍の謄本または抄本と戸籍の附票の写し(いずれも贈与を受けた日から10日を経過した日以後に作成されたもの)、登記事項証明書など、不動産の評価明細書を添付します。申告書に不動産番号を書けば、登記事項証明書の添付は省略できます(国税庁タックスアンサーNo.4452)。書類の取り方は不動産の生前贈与の必要書類|入手先・費用と手続き別一覧、契約書の作り方と登記の申請手順は不動産の生前贈与のやり方|手続きの流れ7ステップと期限で詳しく解説しています。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で夫婦間の不動産贈与をするときの注意点
墨田区・江戸川区の自宅を夫婦間で贈与するときは、路線価が高く2,110万円を超えやすいこと、古い木造住宅では不動産取得税の軽減を受けにくいこと、将来の住み替えも視野に入れることの3点に注意が必要です。
- 評価額が2,110万円を超えやすい:押上・錦糸町・両国や、葛西・船堀・瑞江など駅に近いエリアでは、土地の相続税評価額だけで2,110万円を超えることが珍しくありません。全部を渡すのではなく、持分を決めて贈与するケースが中心になります。
- 旧耐震の木造住宅は費用が上がる:墨田区北部の京島・八広・東向島周辺や江戸川区の古い住宅地には、1981年以前に建てられた木造住宅が多く残っています。耐震基準に適合する証明がないと不動産取得税の中古住宅の軽減を受けられないため、贈与の前に費用を確認しておきましょう。
- 水害リスクと住み替えの予定:江戸川区の大部分と墨田区の一部は、区のハザードマップで大きな浸水が想定されるゼロメートル地帯です。高齢になってからの住み替えを考えているなら、贈与よりも「夫婦の共有で売って3,000万円控除を使う」方法と比べて判断します。
手続きの窓口は、登記が東京法務局墨田出張所(墨田区の不動産)と東京法務局江戸川出張所(江戸川区の不動産)、贈与税の申告が受贈者の住所地の税務署(墨田区は本所税務署または向島税務署、江戸川区は江戸川北税務署または江戸川南税務署で、町名により分かれます)、不動産取得税が墨田都税事務所・江戸川都税事務所です。
贈与した自宅をいずれ売ることになった場合の相場や流れは、墨田区で家・マンションを売る完全ガイドと江戸川区の不動産売却ガイドで解説しています。
墨田区・江戸川区で夫婦間の不動産贈与を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)で、相続した家の売却や、売り方の選択肢の説明について評価をいただいています。
「様々なケースのメリットデメリットを教えていただき」(Googleクチコミより一部抜粋)
おしどり贈与は、贈与するか、相続まで待つか、夫婦の共有のまま売るかで、手元に残るお金が変わります。当社では、次のような形でご相談をお受けしています。
- 自宅の相場と、売却した場合の手取りの試算(3,000万円控除の使い方を含む)
- 顧問弁護士・税理士・FPによる無料相談のご案内(贈与税・相続税の試算や申告は税理士が担当します)
- 業界経験10年以上のスタッフのみが在籍し、売却・買取の両方に対応できるため、住み替えや早期の現金化まで含めた最適な方法をご提案
- LINE・オンラインでのご相談にも対応
贈与の前に「将来売るといくらになるか」を知っておくと、持分の決め方や贈与するかどうかの判断がしやすくなります。無料査定や無料相談をお気軽にご利用ください。
よくある質問
婚姻期間20年以上の夫婦間で不動産を贈与すると贈与税はかかりますか?
自宅の土地・建物か購入資金の贈与なら、贈与税の配偶者控除で最高2,000万円と基礎控除110万円の合計2,110万円まで贈与税はかかりません。超えた部分には一般税率(10〜55%)がかかります。特例を受けるには、税額が0円でも翌年3月15日までの申告が必要です。
おしどり贈与の婚姻期間はいつから数えますか?
婚姻期間は、婚姻届を提出した日から贈与の日までで数えます。1年未満の端数は切り上げないため、19年11か月では使えません。内縁の期間も含まれません。
おしどり贈与でも不動産取得税や登録免許税はかかりますか?
はい、かかります。贈与による名義変更の登録免許税は固定資産税評価額の2%で、相続の0.4%より高くなります。不動産取得税も課税されますが、新耐震基準などの要件を満たす中古住宅なら軽減で0円になることもあります。
おしどり贈与をした後に夫が亡くなったら、相続税に足し戻されますか?
配偶者控除額に相当する部分は、相続開始前の贈与の足し戻しの対象になりません。贈与した年に亡くなった場合も、贈与税の申告で配偶者控除を受ければ同じ扱いです。2,110万円の枠を超えた部分や基礎控除の110万円分は、期間内なら足し戻しの対象になります。
おしどり贈与で受け取った自宅を売るとき、3,000万円控除は使えますか?
受け取った配偶者が住んでいる自宅を売るなら、その持分について3,000万円控除を使える可能性があります。夫婦それぞれが建物と土地の持分を持ち、要件を満たせば、合計で最大6,000万円まで差し引けます。土地の持分だけを持つ場合は控除が限られるため、事前に税務署か税理士に確認してください。
住宅ローンが残っている家でもおしどり贈与はできますか?
税法上は可能ですが、多くの住宅ローンは名義の変更に金融機関の承諾が必要です。承諾を得ずに持分を移すと契約違反になるおそれがあります。贈与の前に、借入先の金融機関に必ず相談してください。
まとめ
婚姻期間20年以上の夫婦間の不動産贈与は、贈与税の配偶者控除(おしどり贈与)を使えば2,110万円まで贈与税がかかりません。ただし、損得は贈与税だけでは決まりません。
- 要件は、婚姻期間20年以上・居住用不動産か購入資金・翌年3月15日までの居住・同じ配偶者から一生に一度・申告の5つ
- 登録免許税は2%(相続は0.4%)、不動産取得税も原則かかり、相続より費用は高い
- 控除分は相続税の足し戻しの対象外で、遺産分割でも原則として持ち戻さない(民法903条4項)
- 夫婦それぞれが持分を持てば、売却時に3,000万円控除を2人分使える可能性がある
- 相続税がかからない家庭や、配偶者の税額軽減で足りる家庭では、メリットが小さいこともある
おしどり贈与は一生に一度しか使えません。自宅の相場や将来の売却の予定も踏まえて、税理士の試算と不動産会社の査定をそろえてから判断することをおすすめします。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月15日
墨田区・江戸川区の不動産の贈与・相続のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド