「マンションはまだ値上がりしているのか」「金利が上がる前に売った方がいいのか」「築年数が進む前に手放すべきか」。マンションを売るタイミングは、相場のニュースだけを見ていても決めにくいものです。
この記事では、2026年10月時点の金利と相場のデータをもとに、マンションの売り時を判断する基準を、宅建業者の実務の目線で整理しました。
- 2026年のマンション相場と金利の現状
- 売り時を決める6つの判断基準(相場・金利・築年数・税金・季節・マンション内の事情)
- 所有期間5年・10年で変わる税率と、自宅なら使える3,000万円控除
- 売るのを避けたい時期と、売りたい時期から逆算するスケジュール
- 墨田区・江戸川区のマンションで気をつけたい築年数の節目
- 売り時を逃したマンションの売り方
先に結論をお伝えすると、2026年は「相場はまだ高い水準にあるが、金利が上がり、首都圏全体では伸びが止まり始めた年」です。相場のピークを当てようとするより、ご自身のマンションの築年数・所有期間・住み替えの予定という「自分の事情」で売り時を決める方が、後悔の少ない判断になります。
この記事の結論
- 2026年7月の首都圏の中古マンション成約㎡単価は84.17万円で前年同月比1.5%の下落。高値圏ですが上昇は止まり始めています。
- 日本銀行は2026年9月に政策金利を1.25%程度へ引き上げました。金利が上がると買主の借入可能額が減り、価格に下向きの力がかかります。
- 築年数は築20年・築30年・1981年以前(旧耐震)が節目です。節目をまたぐ前に査定を受けると判断しやすくなります。
- 税率は所有期間5年以下が39.63%、5年超が20.315%です。ただし自宅は所有期間に関係なく3,000万円控除を使えます。
- 売却には査定から引渡しまで半年ほどかかります。成約の多い2〜3月に合わせるなら、前年の10〜11月に準備を始めます。
マンションの売り時は「相場」より「自分の事情」で決める
マンションの売り時は、相場・金利といった自分では動かせない要素と、築年数・所有期間・住み替えの予定といった自分の事情の両方から判断します。このうち、確実に読めるのは自分の事情の方です。
売り時とは、同じマンションを売った場合に、手元に残る金額が多くなりやすく、買主も見つかりやすい時期のことです。相場のピークは過ぎてからでないと分かりませんが、「来年で築30年になる」「来年1月で所有期間が5年を超える」「子どもの入学までに住み替えたい」といった事情は、今の時点で分かります。
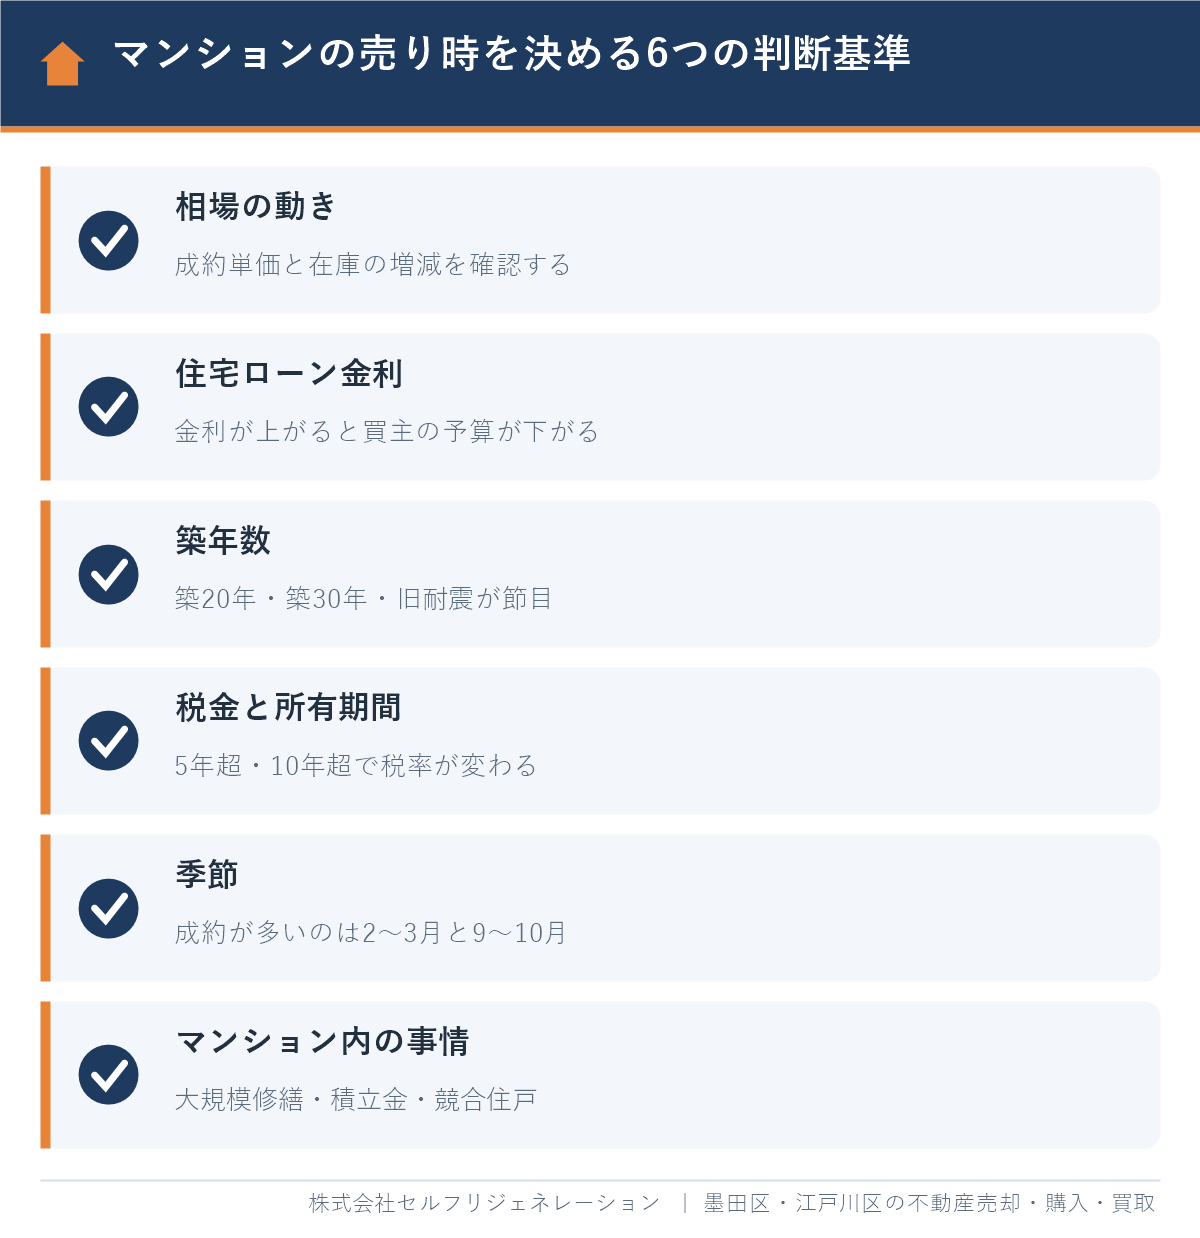
6つの基準のうち、相場と金利は確認することしかできませんが、築年数・所有期間・季節・マンション内の事情は、売る年や売り出す月を選ぶことで調整できます。
売り出した後の内見対応や値下げの判断は「江戸川区でマンションを高く・早く売るコツ」で解説しているため、この記事では「いつ売るか」に絞ってお伝えします。
2026年はマンションの売り時?相場と金利の現状
2026年のマンション相場は、過去と比べれば高い水準にありますが、首都圏全体では上昇が止まり始めています。「待てばさらに上がる」と言い切れる状況ではなくなった、というのが2026年10月時点の実情です。
中古マンションの相場|2025年度は過去最高、2026年は伸びが鈍化
東日本不動産流通機構(東日本レインズ)によると、2025年度(2025年4月〜2026年3月)の首都圏の中古マンションは、成約件数が49,314件、成約㎡単価が84.63万円で、いずれも過去最高でした。㎡単価は13年連続の上昇です。
一方、2026年に入ると流れが変わりました。同機構の月例速報では、2026年5月に成約㎡単価が2020年4月以来73か月ぶりに前年同月を下回り、7月も84.17万円で前年同月比1.5%の下落でした。7月の成約件数は3,638件で前年同月比8.6%の減少、在庫件数は47,151件で同5.5%の増加です(出典:東日本レインズ「月例速報 Market Watch」2026年7月度)。
在庫とは、売り出されたまま、まだ売れていない物件のことです。成約が減って在庫が増えると、買主は物件を選びやすくなり、売主どうしの競争は強まります。ただし、東京都区部の㎡単価は2026年4〜6月期も前年同期比で上昇しており、地域や物件による差が広がっています(東日本レインズ「季報 Market Watch」2026年4〜6月期)。
住宅ローン金利|政策金利は1.25%程度に
日本銀行は2026年9月17日・18日の金融政策決定会合で、政策金利を1.00%程度から1.25%程度に引き上げました(出典:日本銀行)。政策金利とは、日本銀行が金融機関どうしの短期の貸し借りの金利を誘導する目標のことで、住宅ローンの変動金利の基準に影響します。
元の記事を書いた2023年は「バブル期以降で最低水準の低金利」が売り時の理由でしたが、2026年は前提が逆になっています。金利が上がると、買主が同じ返済額で借りられる金額が減るためです。次の表は、毎月の返済額を12万円、返済期間を35年(元利均等返済、ボーナス払いなし)と仮定した場合の、借入可能額の試算です。
| 金利(仮定) | 毎月12万円で借りられる金額 | 金利0.5%との差 |
|---|---|---|
| 年0.5% | 約4,620万円 | ― |
| 年1.0% | 約4,250万円 | 約370万円少ない |
| 年1.5% | 約3,920万円 | 約700万円少ない |
※当社による試算です。実際の適用金利や借入可能額は、金融機関と買主の条件によって異なります。
金利が1%上がると、同じ返済額で借りられる金額は約15%減る計算です。すぐに相場が下がるとは限りませんが、買主の予算に上限がある以上、金利の上昇は価格に下向きの力として働きます。
築年数から見たマンションの売り時|築20年・築30年・旧耐震が節目
築年数から見た売り時は、価格が一段下がる節目の前です。墨田区・江戸川区の取引データでは、築20年を超えるところ、築30年を超えるところ、1981年以前に建てられたマンションで、㎡単価が段階的に下がっています。
| 築年数(2026年時点) | 墨田区の㎡単価(中央値) | 江戸川区の㎡単価(中央値) |
|---|---|---|
| 築5年以内 | 132.0万円 | 100.0万円 |
| 築6〜10年 | 115.8万円 | 93.1万円 |
| 築11〜20年 | 114.5万円 | 78.6万円 |
| 築21〜30年 | 101.5万円 | 64.6万円 |
| 築31〜44年(1982〜1995年築) | 79.2万円 | 52.9万円 |
| 1981年以前築(旧耐震を含む) | 63.8万円 | 48.0万円 |
出典:国土交通省「不動産情報ライブラリ」の取引価格・成約価格(2025年4月〜2026年3月)を当社で集計。中央値とは、価格を低い順に並べたときに真ん中にくる値のことです。
旧耐震基準とは、1981年5月31日までに建築確認を受けた建物に適用されていた耐震基準のことです。買主の住宅ローン控除や金融機関の審査に影響するため、価格が下がりやすくなります。
一方で、「築10年を超えると急激に下がる」とは限りません。墨田区では築6〜10年と築11〜20年の㎡単価がほぼ同じで、下がり方は地域と物件によって違います。「築年数が浅いほど高い」という傾向は確かですが、あわてて売る必要があるかどうかは、同じ駅・近い築年数の成約事例で確かめましょう。築年数の古いマンションについては「築古マンションの売却の限界築年数」で解説しています。
税金から見た売り時|所有期間5年・10年と3,000万円控除
税金から見た売り時は、売った年の1月1日時点で所有期間が5年を超えた後です。ただし、自宅として住んでいたマンションは、所有期間に関係なく3,000万円の特別控除を使えるため、多くの場合は5年を待つ必要がありません。
譲渡所得とは、マンションを売った金額から、買ったときの費用(取得費)と売るときの費用(譲渡費用)を差し引いた利益のことです。この利益に対して所得税・復興特別所得税・住民税がかかります。
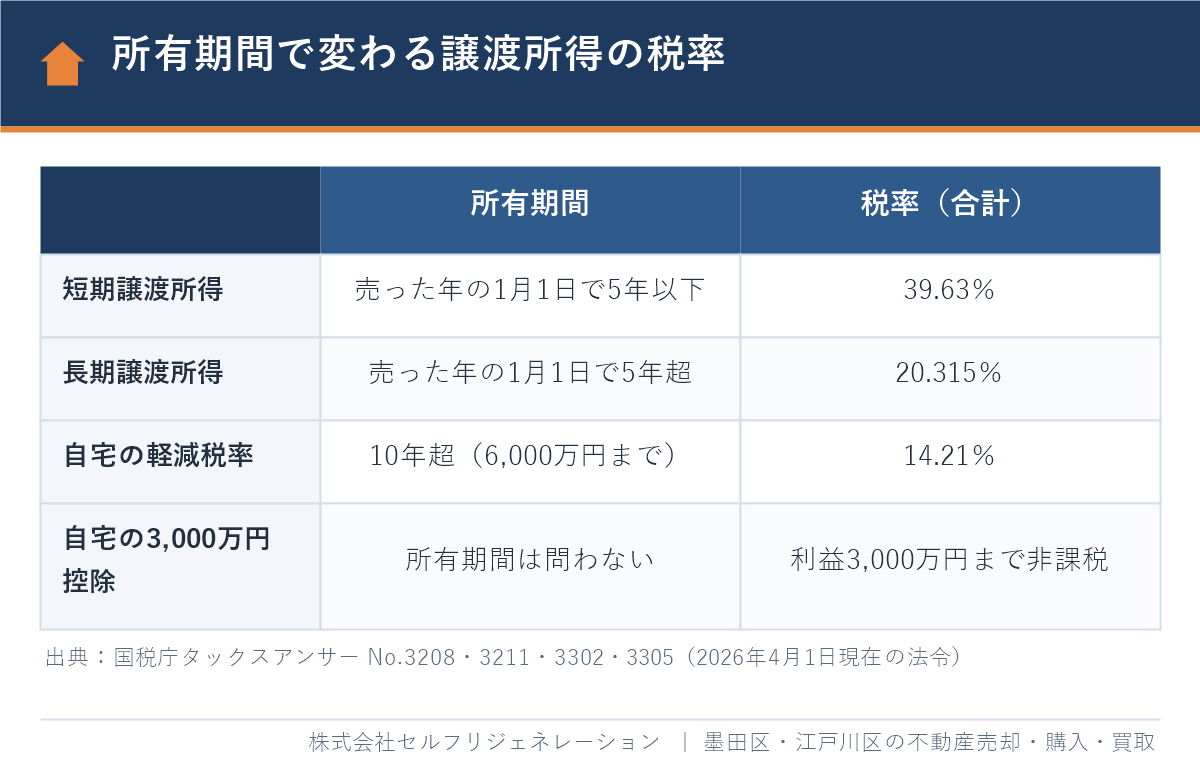
| 区分 | 所有期間 | 税率(所得税+復興特別所得税+住民税) |
|---|---|---|
| 短期譲渡所得 | 売った年の1月1日時点で5年以下 | 39.63%(30%+0.63%+9%) |
| 長期譲渡所得 | 売った年の1月1日時点で5年超 | 20.315%(15%+0.315%+5%) |
| 自宅の軽減税率の特例 | 売った年の1月1日時点で10年超 | 6,000万円以下の部分は14.21%(10%+0.21%+4%) |
出典:国税庁タックスアンサー No.3208・No.3211・No.3305(2026年4月1日現在の法令)。
所有期間は「売った年の1月1日」で数える
所有期間は、買った日から売った日までの実際の年数ではなく、売った年の1月1日時点で判定します。たとえば2021年4月に買ったマンションは、2026年4月に売ると丸5年たっていますが、2026年1月1日時点では5年以下のため短期譲渡所得になります。長期譲渡所得になるのは、2027年1月1日以降に売った場合です。
自宅なら3,000万円控除で税金がかからないことが多い
自宅を売った場合は、所有期間の長さに関係なく、譲渡所得から最高3,000万円を差し引ける特例があります(出典:国税庁タックスアンサー No.3302)。利益が3,000万円以下なら税金はかからないため、自宅の場合は「5年を超えるまで待つ」ことにこだわる必要はありません。
注意したいのは、すでに引っ越して空き家になっている場合です。この特例は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが条件です。また、新居で住宅ローン控除を受ける場合は、3,000万円控除と併用できない期間があります。詳しくは「不動産売却後の確定申告は必要?」「家を売った年の住宅ローン控除」をご覧ください。
計算例:賃貸に出していたマンションを売る場合(仮定)
所有期間の影響が大きいのは、賃貸に出していたマンションや、住んでいなかったマンションなど、3,000万円控除を使えないケースです。以下は仮定の数字で、譲渡所得が800万円の場合の比較です。
| 項目 | 所有期間5年以下で売却 | 所有期間5年超で売却 |
|---|---|---|
| 譲渡所得(仮定) | 800万円 | 800万円 |
| 税率 | 39.63% | 20.315% |
| 税額 | 約317万円 | 約163万円 |
この仮定では、売る年を1年遅らせて長期譲渡所得にするだけで、税額が約154万円少なくなります。ただし、待っている間の相場の変動や、管理費・修繕積立金・固定資産税の負担もあるため、査定額と合わせて判断しましょう。マンションの取得費や減価償却の計算は「マンションを売却したら確定申告は必要?」で解説しています。
季節から見た売り時|成約が多い月と避けたい時期
季節から見た売り時は、新年度前の2〜3月と、秋の9〜10月です。反対に、1月と8月は成約が少なく、12月も年末にかけて内見が減りやすい時期です。
東日本レインズの月例速報によると、2025年の首都圏の中古マンションの成約件数は、3月が4,991件で最も多く、1月は3,242件、8月は3,553件と少なくなっています。9月は4,475件、10月は4,222件で、夏に減った後に秋に戻る動きです。
| 時期 | 成約の傾向 | 売り出しの考え方 |
|---|---|---|
| 1月 | 少ない(成約は年末年始の活動を反映) | 1月中旬以降の売り出しは、2〜3月の需要に合う |
| 2〜3月 | 最も多い(入学・転勤の前) | 前年の10〜11月から準備を始める |
| 8月 | 少ない(お盆・猛暑で内見が減る) | 8月下旬から売り出すと、秋の需要に合う |
| 9〜10月 | 多い(秋の転勤・年内の入居希望) | 7〜8月に準備を始める |
| 12月 | 年末にかけて内見が減りやすい | 年明けの売り出しに向けた準備の期間にする |
内見から契約までには時間がかかるため、「成約が多い月」の1〜2か月前から売り出しておくのが基本です。ただし、季節による差よりも、価格の決め方や物件の条件の影響の方が大きいため、時期を待つために何か月も売り出しを遅らせる必要はありません。
マンション内の事情から見た売り時|大規模修繕・修繕積立金・同じ棟の売り出し
マンション内の事情から見た売り時は、大規模修繕工事が終わった後で、修繕積立金の大きな値上げが決まる前、そして同じ棟でほかの住戸が売りに出ていない時期です。
大規模修繕の後は印象が良く、説明もしやすい
大規模修繕とは、外壁・屋上防水・共用廊下など、マンションの共用部分をまとめて直す工事のことです。国土交通省の「長期修繕計画作成ガイドライン」では、12〜15年程度の周期が目安とされています。工事の後は外観がきれいになり、買主に「当面は大きな工事の予定がない」と説明できます。
反対に、工事中は足場やシートで日当たりや眺望が確認しにくくなります。
修繕積立金の値上げ・一時金は買主に必ず伝わる
修繕積立金の値上げや一時金の徴収が決まっている場合は、重要事項説明で買主に伝える内容になります。毎月の負担が増えると買主の予算に響くため、総会で議案が出ているときは早めに不動産会社へ相談しましょう。修繕積立金の基本は「マンションの修繕積立金とは」で解説しています。
同じマンション内の売り出しは「必ず避ける」ではなく比べて判断する
同じマンションで条件の近い住戸が売り出されていると、買主に比べられ、価格の競争になりやすくなります。ただし、階数・向き・リフォームの有無で自分の住戸が有利なら、同じ時期に売り出しても問題ありません。不利な場合は、相手の住戸が成約してから売り出す方法もあります。
周辺環境の変化は「決まった事実」で判断する
駅前の再開発や商業施設の開業は、買主へのアピールになります。ただし、計画は遅れることがあります。たとえば江戸川区役所の新庁舎(船堀駅付近)は、当初の2031年開庁の予定から、工事費の高騰で2033年ごろにずれ込む見込みです(江戸川区発表、2026年時点)。将来の計画を理由に売り出しを何年も先延ばしにするより、現在の成約事例で判断する方が安全です。
ライフイベントから見た売り時|売りたい時期から逆算する
住み替え・転勤・相続などの予定がある場合は、引渡しを終えたい時期から逆算して、半年前には査定を受けておくのが基本です。マンションの売却は、売り出しから売買契約までに3〜4か月、準備と引渡しを合わせると半年ほどかかることが多いためです。
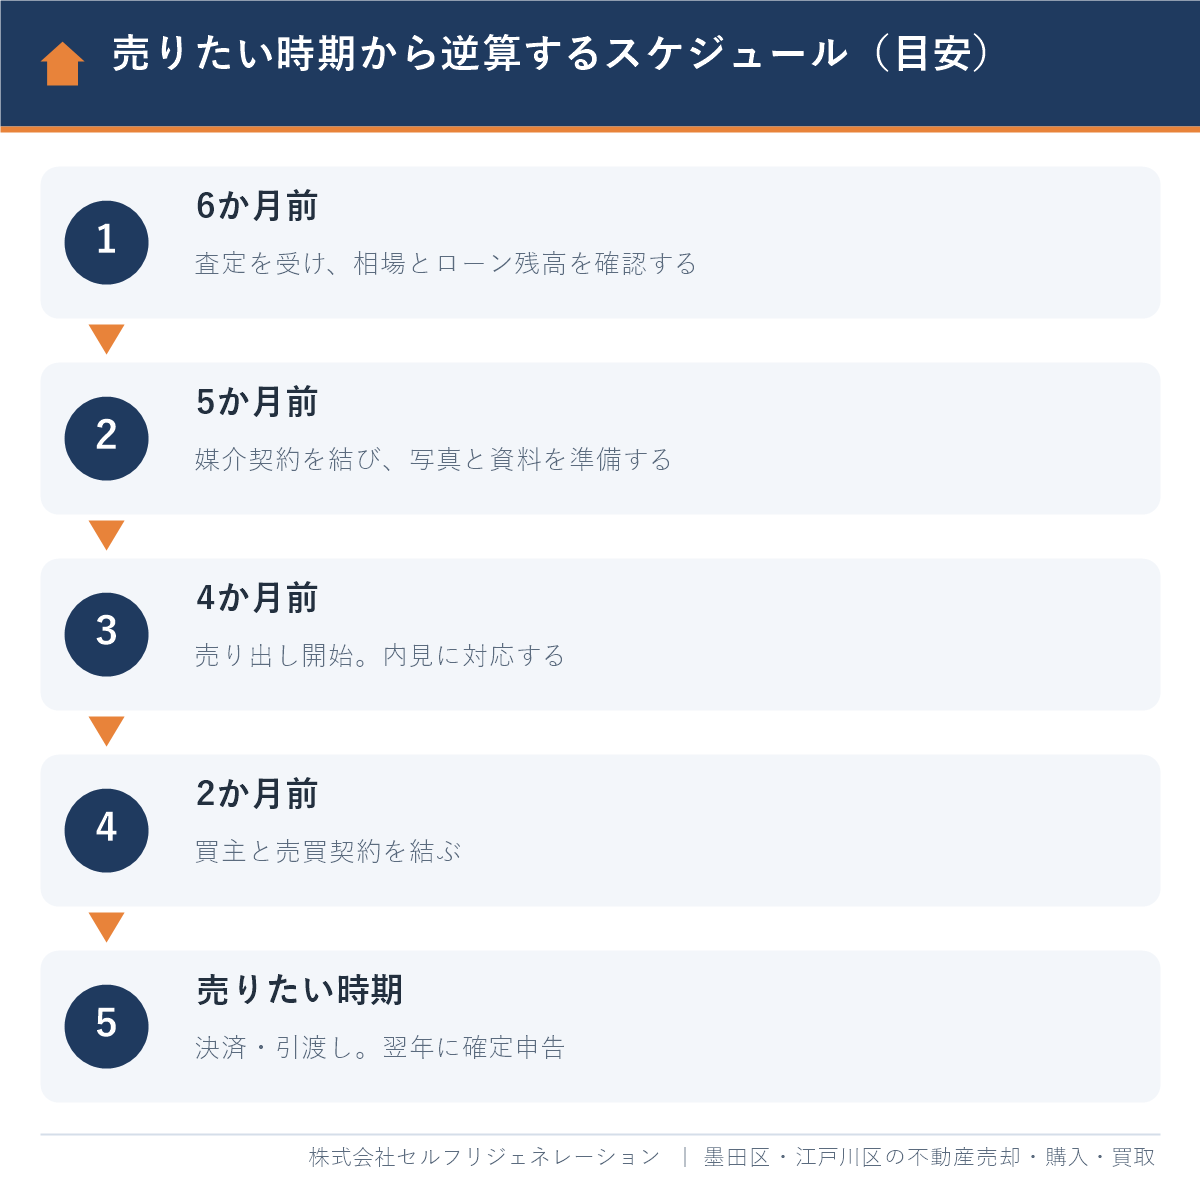
- 6か月前:査定を受け、査定額と住宅ローンの残高を比べます。
- 5か月前:不動産会社と媒介契約(売却の仲介を依頼する契約)を結び、写真と管理資料を準備します。
- 4か月前:売り出しを始め、内見に対応します。
- 2か月前:買主と売買契約を結びます。
- 売りたい時期:決済・引渡しを行い、必要な場合は翌年に確定申告をします。
住み替えで新居のローンを組む方は、転職の時期に注意
住み替えで新居の住宅ローンを組む場合は、転職の直前・直後を避けるのが無難です。金融機関の多くは審査で勤続年数を見るため、転職直後は審査が通りにくくなることがあります。また、事前審査の後に勤務先が変わると、審査がやり直しになります。
住み替えでは、先に売る「売り先行」と、先に買う「買い先行」のどちらにするかで、売り出す時期が変わります。税金の特例の選び方は「住み替えの税金|買換え特例と3,000万円控除の選び方」をご覧ください。
墨田区・江戸川区のマンションの売り時|地域ならではの判断ポイント
墨田区と江戸川区では、取引の中心になるマンションのタイプが違うため、売り時の考え方も少し変わります。墨田区は単身・二人暮らし向けのコンパクトな住戸、江戸川区は70㎡前後のファミリー向け住戸が中心です。
| 項目 | 墨田区 | 江戸川区 |
|---|---|---|
| 2025年度の㎡単価(中央値) | 104.0万円 | 67.1万円 |
| 専有面積(中央値) | 45㎡ | 70㎡ |
| ㎡単価の4年間の変化 | 約21%上昇 | 約21%上昇 |
| 価格が大きく下がる築年数の節目 | 築30年を超えるところ(101.5万円→79.2万円) | 築20年を超えるところ(78.6万円→64.6万円) |
| 売り時で意識したい点 | 賃貸に出していた住戸は所有期間5年 | 入学・進級前の2〜3月の需要 |
出典:国土交通省「不動産情報ライブラリ」(2025年4月〜2026年3月)を当社で集計。
墨田区|コンパクトな住戸は「所有期間」と「旧耐震」を確認
墨田区は錦糸町・両国・押上など都心に近い駅が多く、30〜40㎡台の住戸の取引が多い地域です。賃貸に出していた住戸は3,000万円控除を使えないため、所有期間が5年を超えているかどうかで手取りが大きく変わります。
1970〜80年代に建ったマンションも多いため、旧耐震かどうかも確認しましょう。駅別・築年数別の相場は「墨田区のマンション売却」の記事、売却時の注意点は「墨田区のマンション売却の注意点10選」をご覧ください。
江戸川区|ファミリー向けは「築20年」と「春の需要」を意識
江戸川区は3LDKの取引が半数以上を占め、買主の中心は子育て世帯です。入学・進級に合わせて動く買主が多いため、2〜3月の成約に向けて前年の秋から準備を始めると、需要に合わせやすくなります。
江戸川区の㎡単価は、築11〜20年の78.6万円から築21〜30年の64.6万円へ、約18%下がっています。駅別の相場は「江戸川区のマンション売却」の記事、売却全体の流れは「江戸川区の不動産売却ガイド」で解説しています。
水害リスクの説明は時期に関係なく必要
両区とも荒川などの浸水想定区域が広く、売買の重要事項説明では水害ハザードマップ上の物件の位置を説明することが宅建業者に義務づけられています(2020年8月施行)。台風の時期を避けても説明の内容は変わらないため、管理組合の浸水対策(止水板、電気設備の位置など)の資料をそろえておく方が効果的です。
売り時を逃したマンションを売る方法
築年数が進んだ、相場が下がり始めたなど、売り時を逃したと感じるマンションでも、強みの伝え方・買主の絞り方・買取の3つの方法で売却できます。
- 強みを言葉にする:駅からの距離、日当たり、管理の良さなど、住んできた人だから分かる長所を整理します。
- 立地を重視する買主・リフォーム前提の買主に絞る:築年数の古いマンションは、自分でリフォームして住みたい方に向いています。売主が費用をかけてリフォームしても価格に上乗せできるとは限らないため、「マンションを売却する前のリフォームは損をする?」も参考にしてください。
- 買取を比べる:不動産会社が直接買い取る方法です。価格は仲介の相場より低くなるのが一般的ですが、内見の手間がなく、引渡しの時期を決めやすくなります。仲介で長期間売れ残る場合の管理費・修繕積立金・固定資産税の負担と比べて判断します。
売却で損が出る場合は、自宅であれば税金の特例を使えることがあります。要件は「不動産売却の損益通算と繰越控除」で解説しています。
墨田区・江戸川区でマンションの売り時を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区のマンションの売却をお手伝いしています。Googleクチコミの評価は本店★4.8・瑞江店★4.9です(2026年10月時点、当社サイト表示)。
口コミでは、親身な対応や、価格設定の丁寧な説明、進捗のこまめな報告を評価いただいています。「今売るべきか、もう少し待つべきか」というご相談にも、同じ駅・近い築年数の成約事例と、税金を引いた手取りの試算をお見せしたうえで、一緒に判断します。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:駅ごと・築年数ごとの相場の違いを踏まえてご提案します。
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談:3,000万円控除や住み替えの資金計画も相談できます。
- 仲介も買取も対応:高く売りたいなら仲介、時期を優先したいなら当社による直接買取と、状況に合う売り方を比べてご提案します。
- LINE・オンライン相談が可能
マンションを売るタイミングに関するよくある質問
2026年はマンションの売り時ですか?
2026年は相場が高い水準にある一方、金利が上がり、首都圏全体では価格の上昇が止まり始めた年です。2026年7月の首都圏の中古マンション成約㎡単価は84.17万円で前年同月比1.5%の下落でした。売却を考えている方は、高い水準のうちに査定で価格を確かめておくと判断しやすくなります。
金利が上がるとマンションの価格は下がりますか?
金利が上がると買主の借入可能額が減るため、価格に下向きの力がかかります。毎月12万円・35年返済の試算では、金利が年0.5%から1.5%に上がると借入可能額は約700万円減ります。ただし、立地や築年数によって影響の出方は異なります。
マンションは築何年で売るのがよいですか?
価格が一段下がる築20年・築30年の節目の前が一つの目安です。江戸川区の㎡単価は築11〜20年の78.6万円から築21〜30年は64.6万円に、墨田区は築21〜30年の101.5万円から築31〜44年は79.2万円に下がっています(2025年度、当社集計)。
マンションは5年以内に売ると損ですか?
自宅であれば、所有期間に関係なく3,000万円の特別控除を使えるため、5年以内でも税金がかからないことが多くあります。賃貸に出していたマンションなど控除を使えない場合は、所有期間5年以下の税率が39.63%、5年超が20.315%と大きく変わります。
マンションが売れやすい月はいつですか?
成約が最も多いのは3月で、次いで秋の9〜10月です。東日本レインズによると、2025年の首都圏の中古マンションの成約件数は3月が4,991件、1月が3,242件、8月が3,553件でした。成約の多い月の1〜2か月前から売り出すのが基本です。
マンションの売却にはどのくらいの期間がかかりますか?
査定から引渡しまで、半年ほどを見ておくと安心です。売り出しから売買契約までに3〜4か月、契約から引渡しまでに1〜2か月かかることが多いため、売りたい時期の半年前には査定を受けておきましょう。
まとめ|マンションを売るタイミングは6つの基準と「自分の事情」で決める
マンションを売るタイミングは、相場・金利・築年数・税金・季節・マンション内の事情の6つから判断します。2026年は相場が高い水準にある一方で、金利が上がり、首都圏全体では上昇が止まり始めています。
- 相場のピークは読めないため、築年数の節目・所有期間・住み替えの予定という自分の事情を優先します。
- 税率は所有期間5年で変わりますが、自宅は3,000万円控除があるため、5年にこだわる必要はないことが多いです。
- 成約が多いのは2〜3月と9〜10月です。売却には半年ほどかかるため、逆算して準備を始めます。
- 大規模修繕の後、修繕積立金の値上げの前、同じ棟の売り出しが少ない時期が有利です。
「今売ったらいくらになるか」が分かると、待つか売るかの判断がしやすくなります。墨田区の方は「墨田区で家・マンションを売る完全ガイド」、江戸川区の方は「江戸川区の不動産売却ガイド」もあわせてご覧ください。価格を知りたい方は、無料査定や無料相談からお気軽にお問い合わせください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月11日
墨田区・江戸川区のマンション売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド