「江戸川区の家を売って、もう少し広い家に住み替えたい」「先に売るのと先に買うのは、どちらが安全なのか」「買取なら早いと聞くけれど、どのくらい安くなるのだろう」。売却と購入を同時に進める住み替え(買い替え)は、売るだけ・買うだけの取引よりも決めることが多く、順番を間違えると仮住まいや二重ローンの負担が生じます。
この記事では、江戸川区瑞江に店舗がある不動産会社の立場から、江戸川区で住み替えるときの「売り先行か買い先行か」の選び方を、2026年10月時点の情報で解説します。
この記事で分かること
- 住み替えの売り先行・買い先行のメリット・デメリットと、向いている人
- 順番を決める5つの確認(判断フロー)
- 仮住まい費用と二重ローンの費用比較、手取りの計算例(仮定の数値)
- 売却(仲介)・買取・買取保証付き売却の使い分け
- 住み替えで確認したい江戸川区の制度と窓口、税金の特例の選び方
結論から言うと、住み替えは「いまの家がいくらで売れるか」と「住宅ローンがいくら残っているか」を先に確かめ、売却代金で完済する必要があるなら売り先行を基本にするのが安全です。買い先行を選ぶなら、二重払いに耐えられる資金と、売れなかったときの備えを用意してから進めましょう。
この記事の結論
- 江戸川区の住み替えは、査定額とローン残高を確認し、売却代金で完済できるかどうかを最初に確かめます。
- ローン残債が多い方は売り先行、資金に余裕があり住みたい物件が決まっている方は買い先行が向いています。
- 売却に6か月かかる仮定では、仮住まい費用は約155万円、二重払いとつなぎ融資は約117万円で、値下げの有無で損得が逆転します。
- 買取は仲介の7〜8割前後の価格が目安ですが、数週間〜1か月程度で現金化でき、直接買取なら仲介手数料もかかりません。
- 3,000万円控除を使うと新居の住宅ローン控除は使えません。江戸川区の耐震設計の助成は売却目的だと対象外なので、売るか住むかを先に決めます。
江戸川区の住み替えは「売り先行」と「買い先行」の2つ|売却・買取との組み合わせ
住み替えの進め方は、いまの家の売却を先にする「売り先行」と、新しい家の購入を先にする「買い先行」の2つに分かれます。そのうえで、いまの家を手放す方法として、買主を探して売る「仲介による売却」と、不動産会社に直接売る「買取」のどちらを使うかを組み合わせて決めます。
仲介とは、不動産会社が売主と買主の間に入って買主を探し、売買契約をまとめる方法のことです。買取とは、不動産会社が自ら買主となって物件を買い取る方法のことです。それぞれの特徴は次のとおりです。
| 項目 | 仲介による売却 | 買取 | 買取保証付き売却 |
|---|---|---|---|
| 買主 | 一般の個人など | 不動産会社 | まず一般の個人、期限後は不動産会社 |
| 価格の目安 | 相場に近い価格を狙える | 仲介で売れる見込み価格の7〜8割前後 | 売れれば相場に近い価格、売れなければ約束した買取価格 |
| 期間の目安 | 査定から引渡しまで4〜6か月程度 | 数週間〜1か月程度 | あらかじめ決めた期限まで |
| 仲介手数料 | かかる | 直接買取ならかからない | 仲介で売れた場合にかかる |
| 内見の対応 | 必要 | 不要 | 仲介の期間中は必要 |
| 住み替えでの使いどころ | 時間に余裕があり高く売りたい(売り先行と相性がよい) | 新居の決済日が迫っている | 高く売りたいが期限も守りたい(買い先行の備えになる) |
期間と価格は一般的な目安で、物件の状態や権利関係によって変わります。相場や売却の流れの全体像は江戸川区の不動産売却のガイド、買取価格の決まり方は江戸川区の不動産買取で詳しく解説しています。
仲介手数料の上限は「3%+6万円」に消費税
仲介手数料の上限は、売買価格が400万円を超える場合「売買価格×3%+6万円」に消費税を加えた金額です。宅地建物取引業法にもとづく国土交通省の告示で定められています(出典:国土交通省「不動産取引に関するお知らせ」、2026年10月時点)。
たとえば5,000万円で売れた場合、上限は(5,000万円×3%+6万円)×1.1=171万6,000円です。不動産会社が直接買い取る場合は仲介にあたらないため、この手数料はかかりません。ただし、買取は価格そのものが下がるので、手数料の有無だけでなく手取りの合計で比べることが大切です。仲介と買取の考え方は仲介と買取の違いは?どっちが得か手取り・期間で比較もご覧ください。
江戸川区で多い住み替えのパターン
江戸川区内のご相談では、次のような住み替えがよく見られます(当社に寄せられるご相談を一般化したもので、特定のお客様の事例ではありません)。
- 葛西・西葛西・船堀周辺の2LDKのマンションから、家族が増えて3LDKのマンションや瑞江・篠崎方面の戸建てへ
- 小岩・平井周辺などの古い木造戸建てから、階段の少ない駅近のマンションへ
- 相続した実家といまの家を整理して、区内の1つの住まいにまとめる
- 家を売って、区内の賃貸住宅や子世帯の近くへ移る
マンションから戸建てへの住み替えの考え方はマンションから戸建てに住み替えるメリットと流れでも解説しています。この記事では、江戸川区での住み替えを前提に「順番」と「費用」に絞って説明します。
住み替えは売り先行と買い先行のどちらがよい?メリット・デメリット
住宅ローンの残債が多い方や資金計画を確実にしたい方は売り先行、自己資金に余裕があり住みたい物件が決まっている方は買い先行が向いています。どちらにも弱点があるため、自分の資金と期限に合う方を選びます。
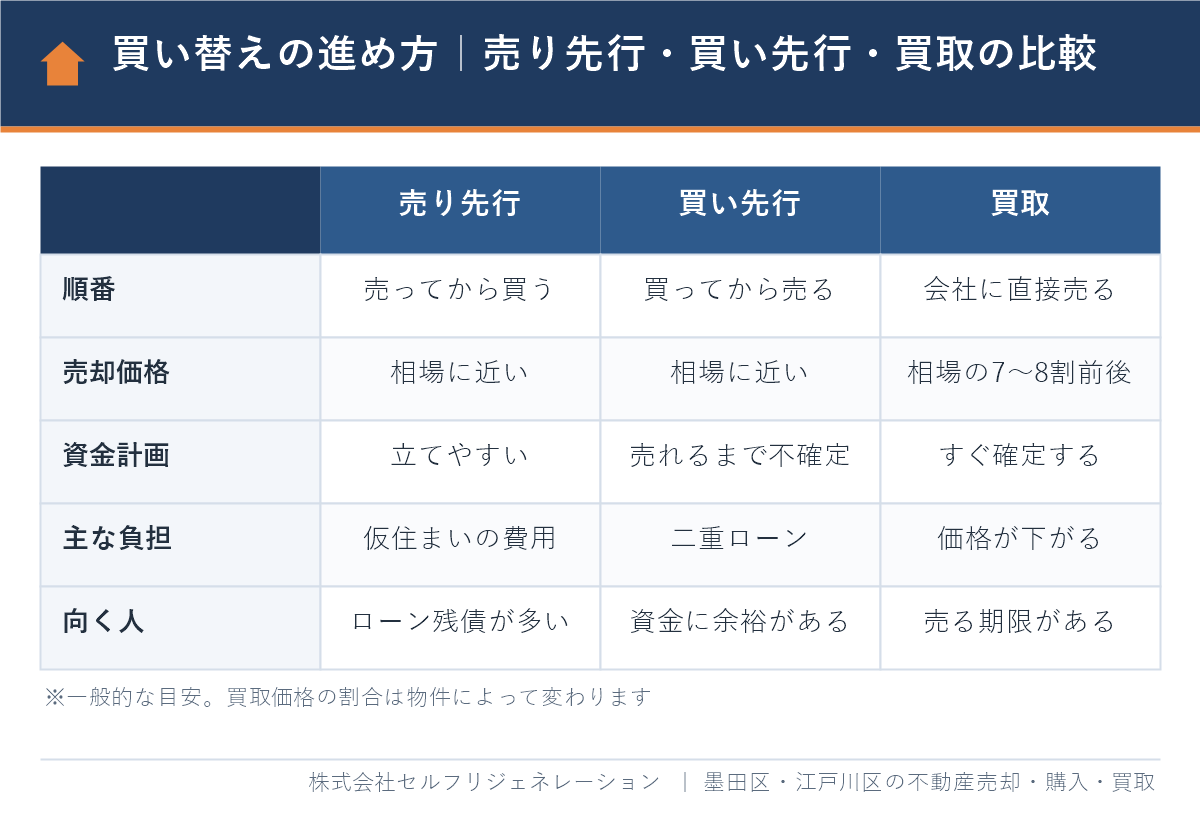
売り先行とは、いまの家の売却を先に決めてから新居を購入する進め方のことです。買い先行とは、新居の購入を先に決めてからいまの家を売却する進め方のことです。
| 項目 | 売り先行 | 買い先行 |
|---|---|---|
| メリット | 売却額が決まってから買うので予算を立てやすい。急いで値下げせずに済む | 新居をじっくり選べる。引越しが1回で済む。空き家にしてから売り出せる |
| デメリット | 新居が決まらないと仮住まいが必要になり、引越しが2回になる | 売れるまで二重ローンになる。売却を急いで値下げしやすい |
| 資金面の条件 | 売却代金を新居の頭金に充てたい方でも進めやすい | 2つのローンを払える収入・自己資金、または金融機関の承認が必要 |
| 向いている方 | ローン残債が多い方、売却額が読みにくい物件の方 | 残債が少ない方、希望の物件がすでにある方 |
売り先行の弱点は仮住まい、買い先行の弱点は二重ローン
売り先行で引渡しまでに新居が決まらないと、賃貸住宅などに一時的に住む仮住まいが必要になります。家賃のほか、敷金・礼金と2回分の引越し代がかかります。新居探しに期限ができるため、条件を妥協した物件を選んでしまうこともあります。
買い先行では、いまの家が売れるまで、旧居と新居のローンを同時に払う二重ローン(ダブルローン)の期間が生じます。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度に引き上げており(出典:日本銀行)、変動金利で借りる場合は、返済額が増えても払い続けられるかを試算しておくと安心です。
つなぎ融資と住み替えローン
買い先行で自己資金が足りない場合に使われるのが、つなぎ融資と住み替えローンです。つなぎ融資とは、旧居の売却代金が入るまでの間だけ、新居の購入資金を一時的に借りる融資のことです。金利は一般に住宅ローンより高めに設定されることが多いです。
住み替えローンとは、いまの家のローンの残りと新居の購入資金をまとめて借りる住宅ローンのことです。売却と新居の決済を同じ日に行うことが条件になるのが一般的で、借入額が増えるため審査は厳しくなります。どちらも金融機関ごとに条件が違うため、事前審査の段階で確認しましょう。
弱点を補う「買取保証付き売却」と「買取」
買取保証付き売却とは、一定の期間は仲介で買主を探し、期限までに売れなければ、あらかじめ約束した価格で不動産会社が買い取る方法のことです。「いつまでに、最低いくらで売れるか」が先に決まるため、買い先行でも資金計画を立てやすくなります。
新居の決済日がすでに決まっていて時間がない場合は、最初から買取を選ぶ方法もあります。価格は下がりますが、売却の時期と金額がすぐに確定します。当社の住み替えのサポート内容は不動産の買換え方法のページでも紹介しています。
江戸川区の住み替えで順番を決める判断フロー
迷ったら「ローン残高」「二重払いに耐えられるか」「いまの家が売れやすいか」の3点を中心に、次の5つを順に確認すると整理しやすくなります。
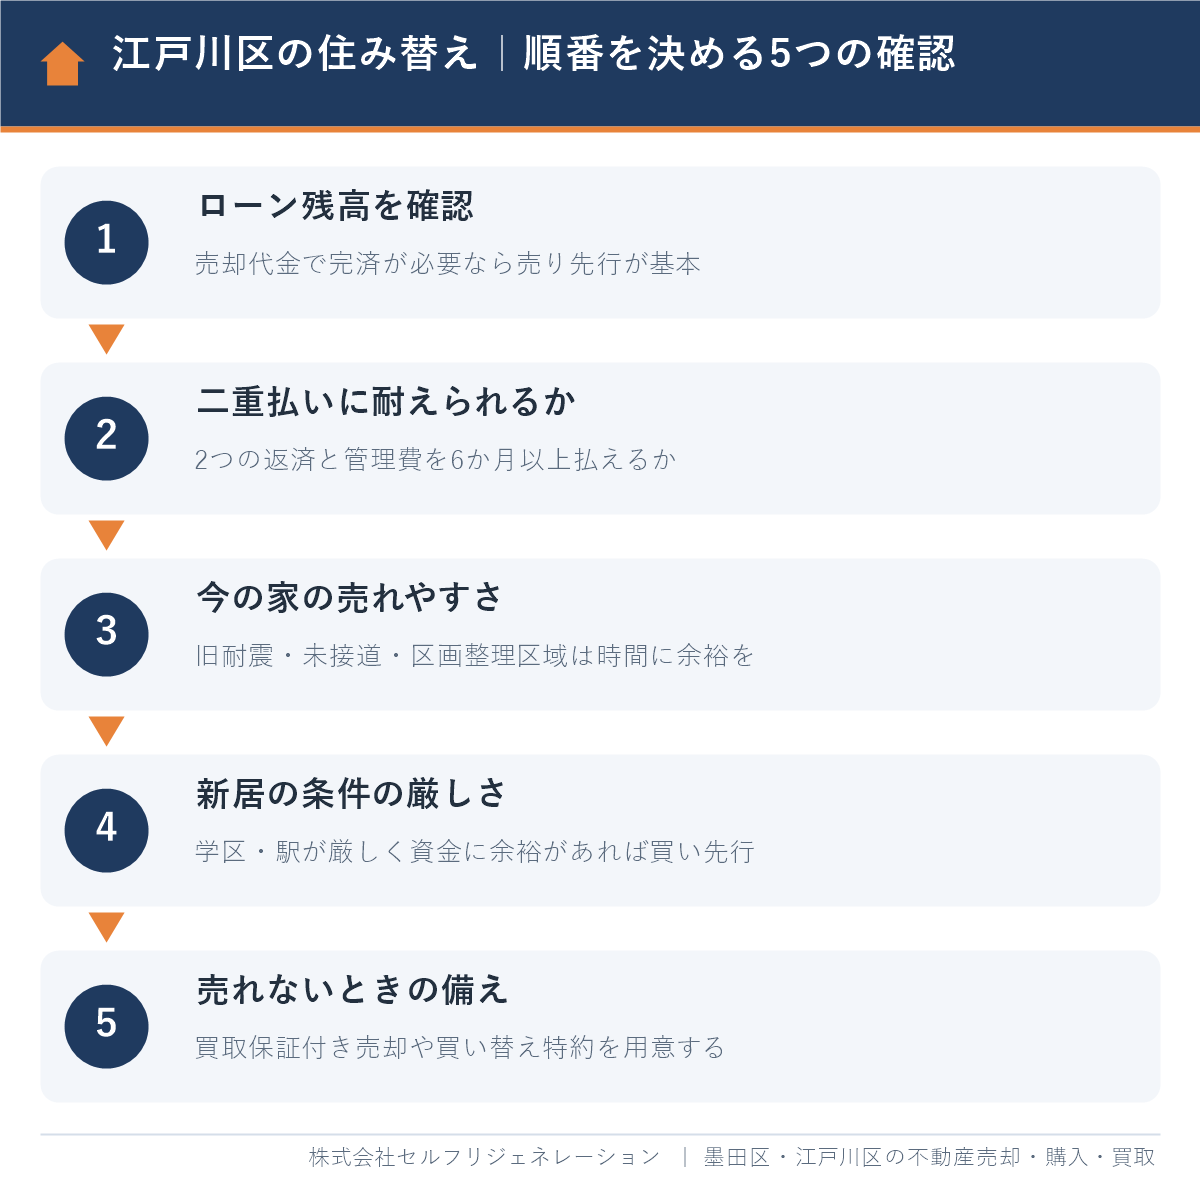
- ローン残高を確認する:売却代金で完済しないと新居のローンが組めない場合は、売り先行が基本です。
- 二重払いに耐えられるか:新居といまの家のローン、管理費・修繕積立金、固定資産税を、手元資金と収入で6か月以上払えるかを確認します。
- いまの家の売れやすさ:旧耐震の建物、接道の条件を満たさない家、土地区画整理事業の区域内の土地などは、売却に時間がかかることがあるため、売り先行か買取保証を検討します。
- 新居の条件の厳しさ:学区や駅など条件が厳しく、物件が出たらすぐ押さえたい場合は、資金に余裕があれば買い先行も選択肢です。
- 売れないときの備え:買い先行なら、買取保証付き売却や、売却を条件にした購入契約(買い替え特約)で「売れなかったとき」に備えます。
江戸川区ならではの「売れやすさ」の見極め
江戸川区は、東西線の葛西・西葛西や都営新宿線の船堀などの駅近マンションは需要が厚い一方で、古い木造の戸建てが多い地域や、前面道路が狭い敷地、区画整理の途中の地域もあります。こうした家は買主が住宅ローンを使いにくかったり、建て替えの条件の確認に時間がかかったりして、仲介で売れるまでに時間がかかることがあります。
また、1981年5月以前に建築確認を受けた旧耐震の建物は、買主側で住宅ローン控除の要件確認が必要になるなど、検討する買主が限られることがあります。いまの家がこうした条件に当てはまる場合は、買い先行は慎重に考え、査定の段階で仲介の見込み額と買取価格の両方を確かめておきましょう。
仮住まい費用と二重ローンの比較|手取りと費用の計算例(仮定の数値)
住み替えの進め方は、売却価格ではなく「ローン完済後に手元に残る金額」と「売れるまでにかかる追加費用」で比べます。以下はすべて説明のための仮定の数値で、実際の金額は物件や契約内容によって変わります。
江戸川区内のマンションが仲介なら4,500万円で売れる見込みで、住宅ローンの残債が2,000万円あるとします。買取価格は仲介の75%の3,375万円と仮定します。
| 項目 | 仲介で売却 | 買取 |
|---|---|---|
| 売却価格 | 4,500万円 | 3,375万円 |
| 仲介手数料 | 155.1万円((4,500万円×3%+6万円)×1.1) | 0円 |
| 売買契約書の印紙税 | 1万円 | 1万円 |
| 抵当権抹消の費用(仮定) | 2万円 | 2万円 |
| ローン残債の返済 | 2,000万円 | 2,000万円 |
| 手元に残る金額 | 約2,342万円 | 約1,372万円 |
印紙税は、売買金額1,000万円超5,000万円以下の契約書で、2027年3月31日までに作成したものにかかる軽減後の金額です(出典:国税庁、2026年10月時点)。抵当権抹消の登録免許税は不動産1個につき1,000円で、仮定の2万円には司法書士の報酬を含めています。このほか、売却で利益が出た場合は税金がかかります。
この例では、仲介と買取の差は約970万円です。ここに、進め方ごとの追加費用を加えて比べます。
売却に6か月かかった場合の費用比較
売り先行の「仮住まい費用」と、買い先行の「二重ローン・つなぎ融資の負担」は、売却にかかる期間によって大小が入れ替わります。売却に6か月かかった場合で比べると、次のとおりです。
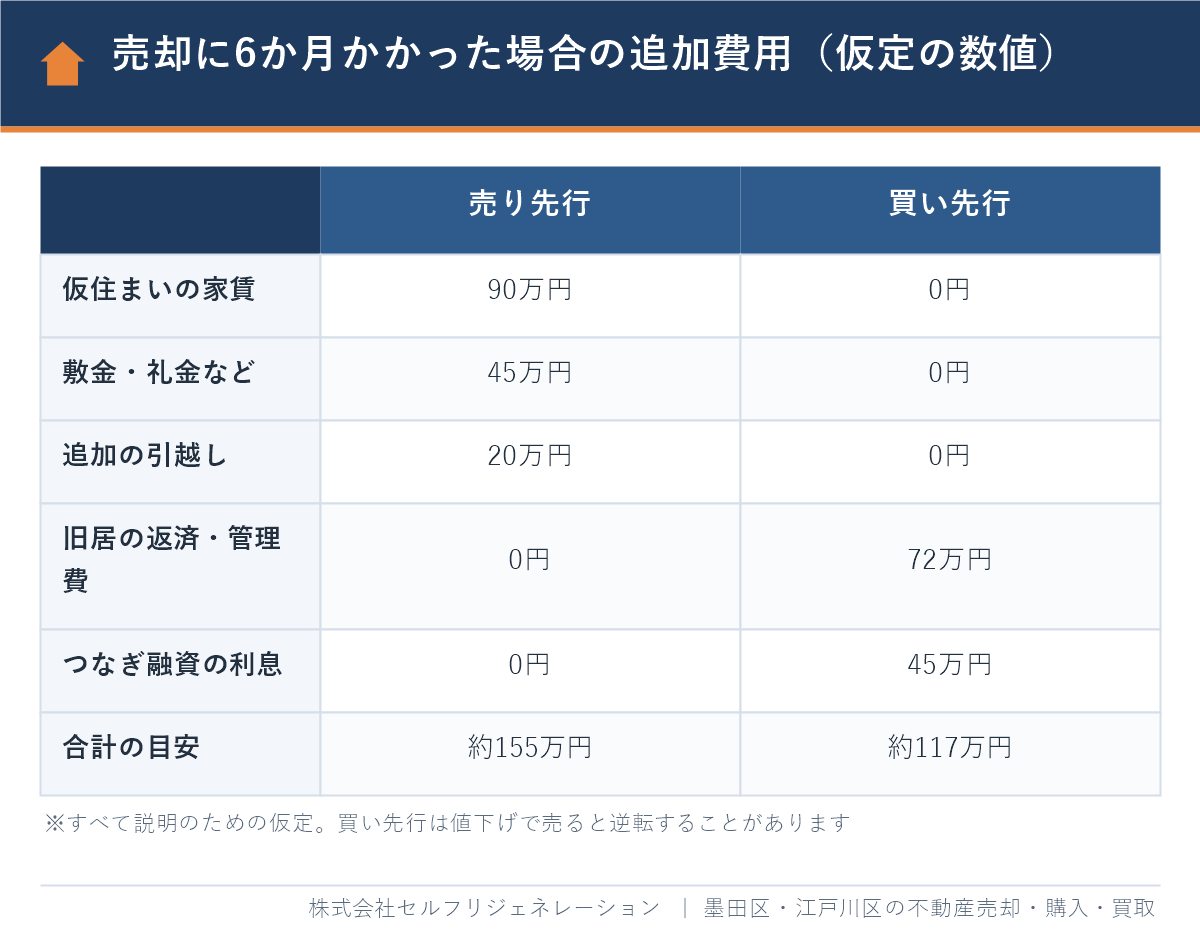
前提(すべて仮定):仮住まいの家賃は月15万円、敷金・礼金などの初期費用は45万円、2回目の引越し代は20万円。旧居のローン返済は月9万円、管理費・修繕積立金などは月3万円、つなぎ融資は3,000万円を年3%で6か月借りるとします。
| 項目 | 売り先行(仮住まい6か月) | 買い先行(二重払い6か月) |
|---|---|---|
| 仮住まいの家賃 | 15万円×6か月=90万円 | 0円 |
| 仮住まいの敷金・礼金など | 45万円 | 0円 |
| 追加の引越し(1回分) | 20万円 | 0円 |
| 旧居のローン返済の重なり | 0円(売却時に完済) | 9万円×6か月=54万円 |
| 旧居の管理費・修繕積立金など | 0円 | 3万円×6か月=18万円 |
| つなぎ融資の利息 | 0円 | 3,000万円×3%×6/12=45万円 |
| 合計の目安 | 約155万円 | 約117万円 |
- 売り先行で仮住まいをする場合:家賃15万円×6か月=90万円、敷金・礼金などの初期費用45万円、2回目の引越し代20万円とすると、追加費用は約155万円です。
- 買い先行で売却に6か月かかる場合:旧居のローン返済月9万円と管理費・修繕積立金など月3万円を6か月払うと約72万円、つなぎ融資を使えば利息約45万円が加わり、合計は約117万円です。
- 買取の場合:引渡しの時期を引越しの予定に合わせて調整できれば、仮住まいや二重払いの費用は抑えられます。
この仮定では、買い先行の方が出費は少なく見えます。ただし、買い先行には「期限内に売るために値下げする」リスクが加わります。たとえば4,500万円で売れるはずの家を、期限に追われて4,350万円で売れば150万円の差が出て、計算は逆転します。売却が1年に延びれば、二重払いとつなぎ融資の負担もおよそ倍になります。
反対に、売り先行でも引渡し猶予と同日決済で仮住まいを避けられれば、費用は大きく下がります。また、どちらの場合も仮住まいや二重払いの費用を引いても、仲介で売る方が手元に残る金額は多くなります。一方で、仲介は「その価格で、その時期までに売れる」とは限りません。新居の決済日までに売れないと困る事情がある場合は、金額の差を「確実さの対価」として受け入れられるかどうかで判断します。売却にかかる期間の目安は江戸川区の一戸建て売却期間の目安|長引く原因と早く売るコツ、売却費用の全体像は不動産売却の費用の目安と計算例で紹介しています。
売却代金でローンを返しきれない場合
売却価格がローン残債を下回る状態(オーバーローン)では、差額を自己資金で用意しないと、抵当権を外せず売却できません。差額を新居のローンに上乗せして借りる住み替えローンという方法もありますが、借入額が増えるため審査は厳しくなります。まず査定で売却見込み額を確かめ、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢も参考に、無理のない計画を立てましょう。
江戸川区で住み替えを進める流れとスケジュール
住み替えは、査定と残債の確認から始め、進め方を決めたうえで、売却と購入の契約・引渡しの日程を合わせていきます。売却と購入の2つの取引を、1つの計画として管理するのがポイントです。売り先行でも、売り出しと同時に新居の条件を固めておくと、仮住まいの期間を短くできます。
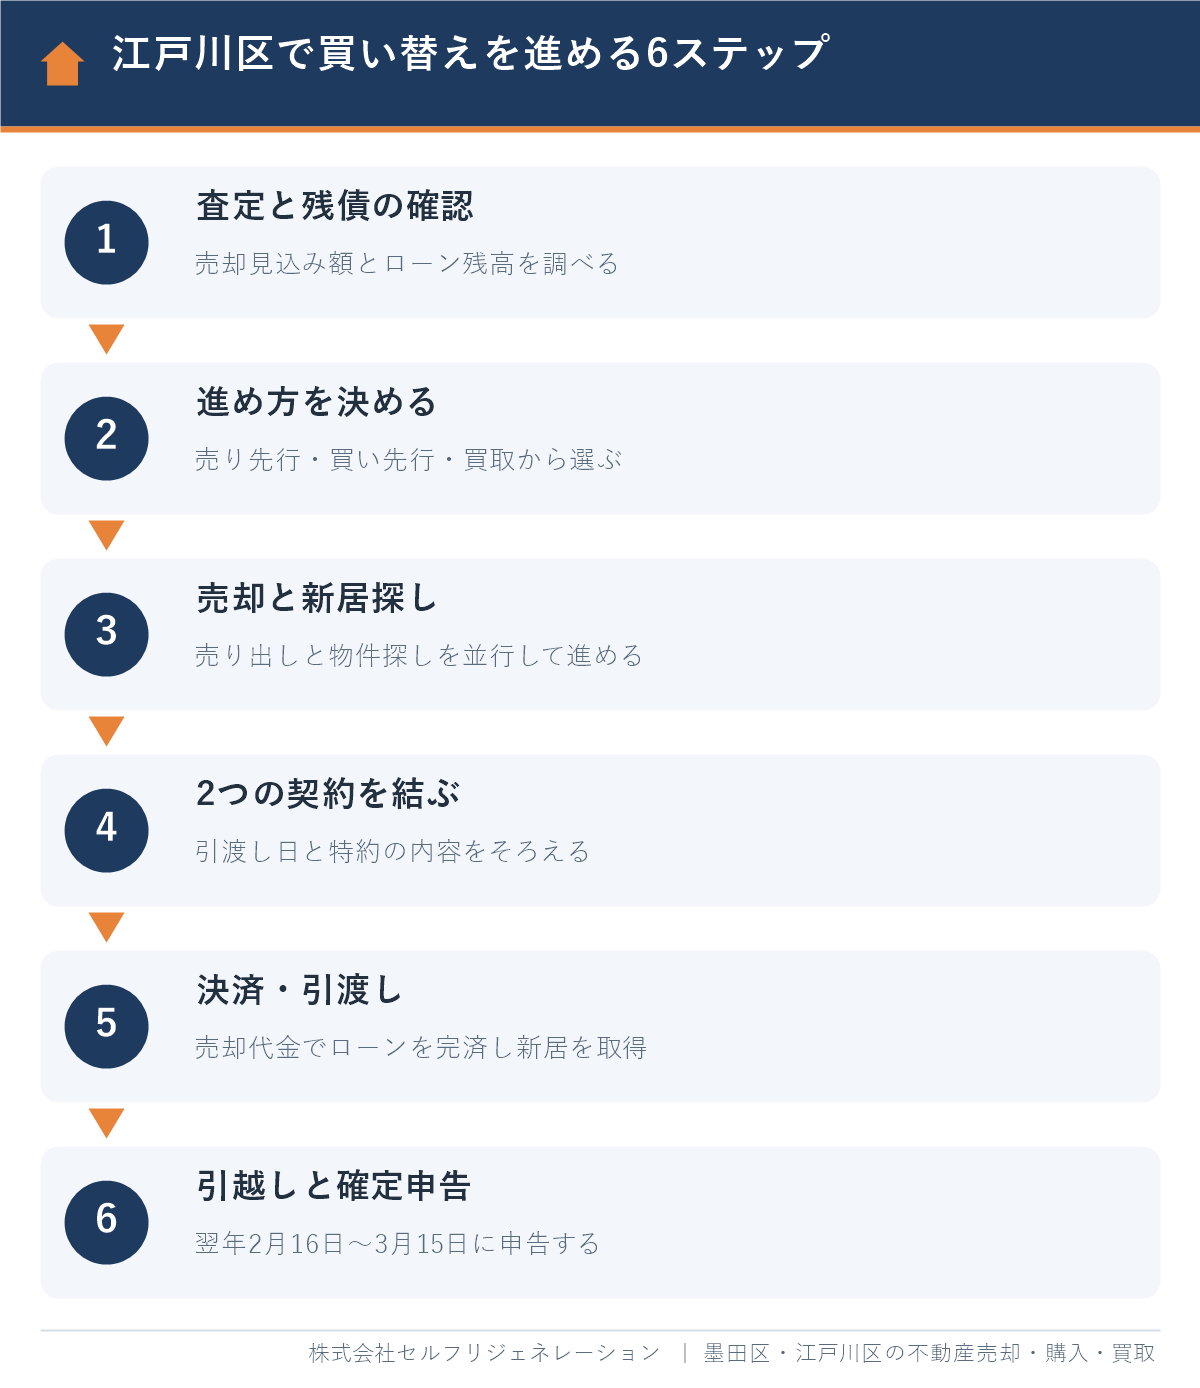
- 査定とローン残債の確認:不動産会社の査定で売却見込み額を調べ、金融機関の残高証明や返済予定表でローン残高を確認します。仲介の見込み額と買取価格を並べて比べると、資金計画の幅が分かります。
- 進め方を決める:売り先行・買い先行・買取・買取保証付き売却から、資金と期限に合う方法を選びます。
- 売却活動と新居探し:仲介の場合は媒介契約を結んで売り出し、並行して新居の候補と住宅ローンの事前審査を進めます。
- 売買契約を結ぶ:売却と購入それぞれの契約で、引渡し日と特約の内容をそろえます。
- 決済・引渡し:売却代金でローンを完済して抵当権を抹消し、新居の代金を支払って引渡しを受けます。
- 引越しと確定申告:特例を使う場合や利益が出た場合は、売った翌年の2月16日〜3月15日に確定申告をします(2026年に売った場合は2027年2月16日〜3月15日)。
媒介契約の3か月を区切りにする
専任媒介契約・専属専任媒介契約の有効期間は、宅地建物取引業法34条の2第3項で3か月が上限とされています。住み替えでは、この3か月を1つの区切りとして、「3か月で売れなければ価格を見直す」「買取に切り替える」といった方針を最初に決めておくと、ずるずると時間が過ぎるのを防げます。
新居の探し方やエリアごとの特徴は江戸川区の不動産購入ガイド|エリア選び・相場・流れと注意点にまとめています。
売却と購入の契約・引渡しを合わせる4つの方法
売却と購入の日程のずれは、契約の特約や一時的な融資で調整できます。いずれも相手方や金融機関の合意が必要なので、契約を結ぶ前に不動産会社へ希望を伝えておきましょう。
- 同日決済:売却代金の受け取りと新居の代金の支払いを同じ日に行う方法です。仮住まいも二重ローンも避けられますが、双方の相手方・金融機関・司法書士の日程をそろえる必要があります。
- 引渡し猶予:引渡し猶予とは、売却の決済後も、数日から1週間程度、売主がそのまま住み続けられるようにする特約のことです。買主の了承が必要で、買主が住宅ローンを使う場合は金融機関の都合で認められないこともあります。猶予中の建物の管理責任なども契約書で決めておきます。
- 買い替え特約:買い替え特約とは、いまの家が決めた期日までに決めた金額以上で売れなかった場合に、新居の売買契約を白紙に戻せる特約のことです。新居の売主にとっては不利な条件なので、応じてもらえないこともあります。
- つなぎ融資:旧居の売却代金が入るまでの間だけ、新居の購入資金を一時的に借りる方法です。金利は一般に住宅ローンより高めなので、売却の見通しとあわせて検討します。
売却と購入を別々の会社に任せると、それぞれの担当者が自分の取引の日程を優先しがちです。同じ担当者が両方を管理すると、契約条件・引渡し日・ローンの実行日をまとめて調整しやすくなります。契約書の特約の読み方は不動産売買契約書とは?売主が確認すべき条項の読み方で解説しています。
住み替えで確認したい江戸川区の制度と窓口
江戸川区の住まいの助成は、多くが「住み続ける人」向けで、売却目的では使えないものがあります。住み替えでは、いまの家を直してから売るか、そのまま売るかを決める前に、制度の対象になるかを区の窓口で確認しましょう(2026年10月時点の区の公式情報)。
| 制度・窓口 | 住み替えで関係する場面 | 内容(2026年度) | 注意点 |
|---|---|---|---|
| 旧耐震住宅の耐震改修設計等助成 | いまの家に住み続けながら耐震化を考える場合 | 耐震診断・設計の費用の8割、上限は木造30万円・非木造45万円 | 「売却等の目的」で行うものは対象外。申請期限は2026年12月25日 |
| 老朽住宅除却工事助成 | 旧耐震の木造の家を解体して土地として売るか、建て替えるかを考える場合 | 除却費用の2分の1、上限50万円(区が指定する地域と空き家は上限100万円) | 1981年5月31日以前の木造2階建て以下・個人所有・接道などが条件。助成決定前の契約・着工は対象外。売却予定の場合の扱いは区に確認 |
| 区の住み替え相談会 | 家を売って区内の民間賃貸住宅へ移る場合 | 宅地建物取引士による相談(福祉部福祉推進課住宅係、電話03-5662-0517) | 開催日ごとに予約制・定員あり。都営住宅・URなど公的住宅の案内は行わない |
耐震の助成と除却の助成の問い合わせ先は、都市開発部建築指導課耐震化促進係(電話03-5662-6389)です(出典:江戸川区「旧耐震住宅の耐震改修設計等助成」2026年4月20日更新、江戸川区「老朽住宅除却工事助成事業」2026年9月2日更新)。区の助成の一覧は江戸川区の住宅助成金一覧、解体の費用と売却前の注意点は江戸川区の解体工事|助成金・費用相場と売却前の注意点で詳しく解説しています。
直してから売るか、そのまま売るか
住み替えで売る予定の家に、助成を使わずに費用をかけて耐震改修やリフォームをしても、その費用が売却価格にそのまま上乗せされるとは限りません。売る予定があるなら、工事の前に、現状のままの査定額と買取価格を確認するのが基本です。古家付きの土地として売るか、解体して更地で売るかも、解体費・固定資産税・買主の使い方によって有利な方が変わります。
住み替えの税金は売り出す前に試算する
住み替えでも、売った家に利益が出れば税金がかかります。自宅の売却では利益から最高3,000万円を差し引ける特例がありますが、これを使うと新居の住宅ローン控除が使えなくなるため、どちらが有利かを売り出す前に比べておきます。
3,000万円控除とは、自分が住んでいた家を売ったときに、所有期間に関係なく譲渡所得から最高3,000万円を差し引ける特例のことです。国税庁によると、新居に入居した年とその前2年・後3年の間にこの特例を使うと、新居の住宅ローン控除は受けられません(出典:国税庁タックスアンサーNo.3302、令和8年4月1日現在法令等)。
| 特例 | 主な要件 | 住み替えでの注意点 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売った家。親子・夫婦などへの売却は対象外 | 新居に入居した年とその前2年・後3年にこの特例を使うと、新居の住宅ローン控除は使えない |
| 特定の居住用財産の買換え特例 | 所有期間10年超・居住期間10年以上、譲渡価額1億円以下、2027年12月31日までの譲渡など | 課税の繰り延べ(将来新居を売るときに課税)。3,000万円控除とは選択で、住宅ローン控除とも併用に制限あり |
| 買換えで譲渡損失が出た場合の損益通算・繰越控除 | 所有期間5年超、新居に償還期間10年以上のローン、2027年12月31日までの譲渡など | 損失を給与などの所得と相殺し、翌年以後3年内に繰り越せる。住宅ローン控除と併用できる |
- 売却益が大きい場合は、3,000万円控除を使う方が有利になりやすいです。
- 売却益が小さい場合は、特例を使わずに住宅ローン控除を選ぶ方が有利になることがあります。
- 売却で損失が出た場合は、要件を満たせば損失を給与所得などから差し引く特例と住宅ローン控除を併用できます。
- 先に新居へ引っ越した場合(買い先行)、3,000万円控除は住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが条件です。売却が長引いてこの期限を過ぎると、特例が使えなくなります。
特例の選び方と計算例は住み替えの税金|買換え特例と3,000万円控除の選び方、売った年の控除の扱いは家を売った年の住宅ローン控除|使える年・使えない年と6年ルールで詳しく解説しています。最終的な判断は税務署や税理士に確認してください。
江戸川区で住み替えるときの注意点
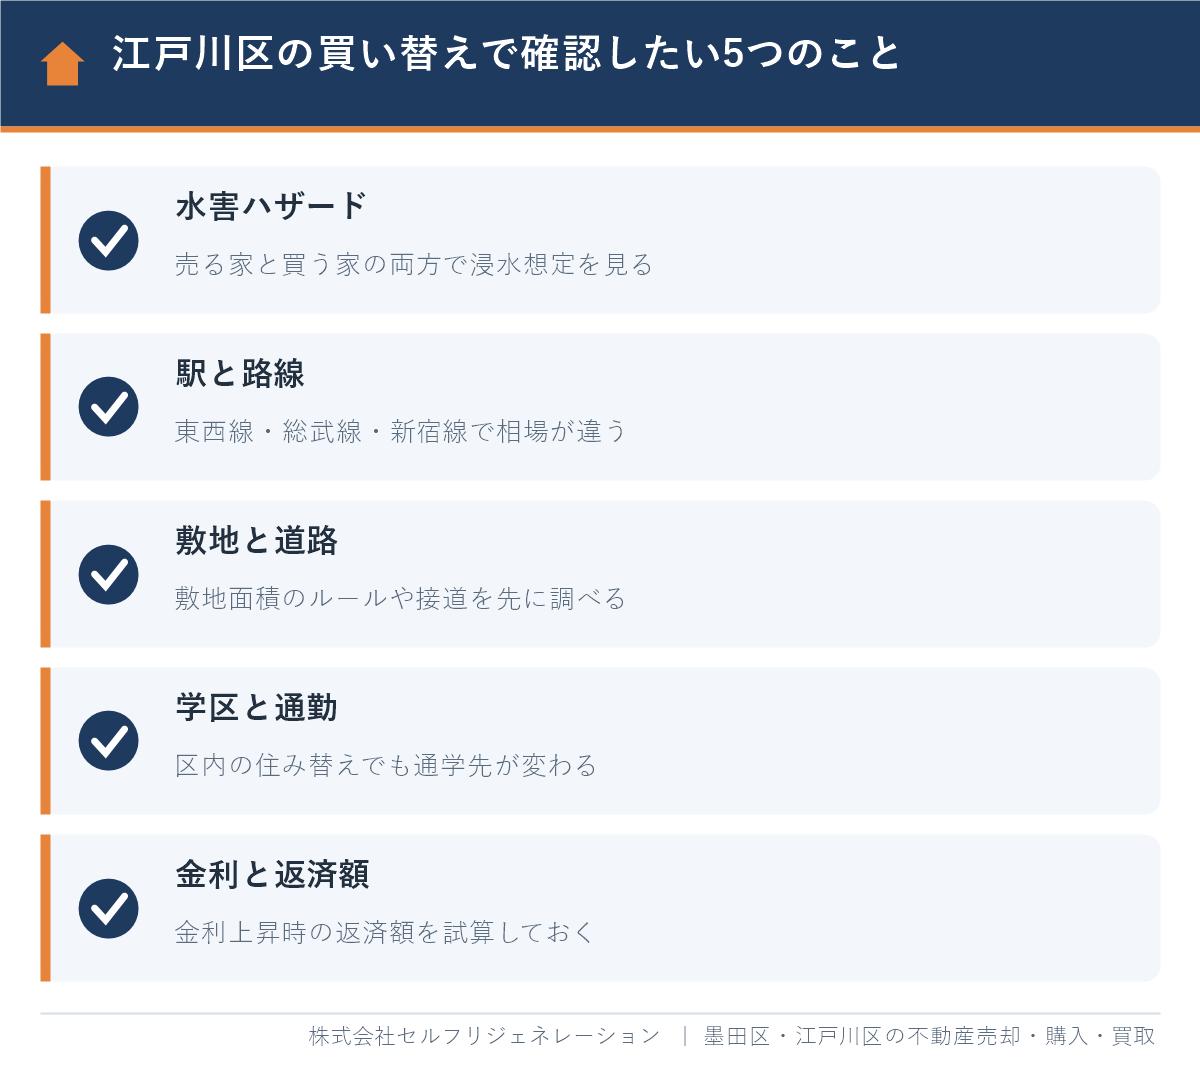
江戸川区の住み替えでは、水害リスクの確認と、路線ごとの相場の違いを押さえることが大切です。区内で住み替える方も、区外から移る方も、売る家と買う家の両方で同じ点を確認します。
ゼロメートル地帯とハザードマップ
江戸川区によると、区の陸域のおよそ7割は、満潮時の海面より低いゼロメートル地帯です(出典:江戸川区「江戸川区の地形」)。2020年8月28日からは、売買の重要事項説明で水害ハザードマップ上の物件の位置を説明することが宅建業者の義務になっています(宅地建物取引業法施行規則16条の4の3)。
売る側は、過去の浸水の有無や建物の状態を正直に伝えることが、引渡し後のトラブルを防ぎます。買う側は、江戸川区水害ハザードマップで想定される浸水の深さと水が引くまでの時間を確かめ、戸建てなら2階以上に居室を置けるか、マンションなら電気設備の位置を確認しましょう。なお、損害保険料率算出機構の水災等地では、江戸川区は最も高い「5等地」に区分されており(2026年10月時点)、新居の火災保険料も資金計画に入れておく必要があります。
路線・駅ごとの相場の違い
東京都財務局の集計によると、2026年1月1日時点の地価公示で、江戸川区の住宅地の平均価格は44.1万円/㎡(坪約145.8万円)、前年比は+5.7%でした。区部全域の住宅地の平均(+9.0%)と比べると緩やかな上昇です。
区内は、東西線の葛西・西葛西、総武線の小岩・平井、都営新宿線の船堀・一之江・瑞江・篠崎で、価格の水準も物件の種類も異なります。一般的には、マンションの流通は葛西・西葛西や船堀の駅周辺に多く、戸建てを求める方は瑞江・篠崎や小岩方面を探すことが多い傾向があります。マンションの相場は江戸川区のマンション売却の記事、戸建ては江戸川区の戸建ての売却相場で確認できます。
敷地・道路・学区の確認
戸建てや土地に住み替える場合は、敷地面積に関する区のルール、前面道路の幅と接道の状況、土地区画整理事業の区域かどうかを契約前に確認します。これらは将来の建て替えや売却のしやすさに影響します。
お子さまがいるご家庭では、区内での住み替えでも通学する学校が変わる場合があります。引渡しの時期を学期の区切りに合わせたいときは、売却と購入の両方の契約で引渡し日を早めに相談しておきましょう。
確定申告の提出先
売却後の確定申告は、申告するときの住所地を管轄する税務署に提出します。江戸川区は、町名によって江戸川北税務署と江戸川南税務署に分かれます。区外へ引っ越した場合は、新しい住所地の税務署が提出先です。
住み替えでよくある失敗と、プロが勧める対策
住み替えの失敗の多くは、「売れる価格」と「売れるまでの期間」を楽観的に見積もったことから起こります。宅建業者として実務で見てきた、よくある失敗と対策をまとめます(一般的なケースで、特定のお客様の事例ではありません)。
失敗1:一番高い査定額を前提に新居を決めてしまう
査定額は「売れると見込まれる価格」で、売れることを約束する価格ではありません。高い査定額を前提に新居の予算を組むと、実際の成約額との差が資金不足になります。複数の査定の根拠を比べ、低めの金額で資金計画を立てるのが安全です。
失敗2:買い先行で売却の期限を決めずに売り出す
「そのうち売れる」と考えて売り出すと、二重払いが続き、最後は大きく値下げして売ることになりがちです。売り出し前に「いつまでに・いくら以上で売るか」と「売れなかったらどうするか(価格の見直し・買取への切り替え)」を決めておきましょう。
失敗3:新居の契約に売却の条件を付けていない
いまの家が売れることを前提に新居を契約したのに売れなかった場合、新居の契約を解除すると手付金を失うことがあります。売主の同意が必要ですが、買い替え特約を入れておくと、このリスクを抑えられます。
失敗4:水害リスクや浸水歴の説明を後回しにする
ゼロメートル地帯が広い江戸川区では、買主が浸水想定や過去の浸水を気にすることが少なくありません。売り出し前に浸水の有無や修繕の履歴を整理しておくと、内見後の質問に早く答えられ、契約後のトラブルも防げます。
すでに新居が決まっているのにいまの家が売れない場合の対策は、引っ越したいのに家が売れない?住み替えの期限別の対策で、期限までの残り期間ごとに解説しています。墨田区で住み替える場合は墨田区の住み替えは売り先行か買い先行かもご覧ください。
江戸川区の住み替えを相談するならセルフリジェネレーション|Googleクチコミ 瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、価格設定の丁寧な説明や進捗のこまめな報告、連絡の早さを評価する声をいただいています。住み替えは売却と購入の日程が互いに影響するため、「いまどこまで進んでいるか」を随時お伝えすることを大切にしています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
「連絡のレスポンスも早く丁寧にご対応いただき、最後まで安心してお任せする事ができました。」(Googleクチコミより一部抜粋)
当社に住み替えをご相談いただいた場合は、次のように進めます。
- 無料相談で、ローン残高・自己資金・新居の希望条件を伺い、売り先行・買い先行のどちらが合うかを一緒に整理します。
- いまの家の仲介での査定額と、当社が直接買い取る場合の価格を並べてご提示し、資金計画の幅を確認します。
- 新居探しと売却の日程を一本化し、引渡し猶予や同日決済などの調整を行います。
- 売却も買取も購入も一つの窓口で:仲介での売却、当社による直接の買取、新居の住宅購入相談まで対応し、売却と購入の日程を同じ担当者が調整します。
- 買取保証付き売却:一定期間は仲介で売り出し、売れなければ約束の価格で当社が買い取る買取保証付き売却を使えば、買い先行でも「いつまでに・いくら以上で売れるか」が見通せます。販売価格と買取価格を事前にご提示し、条件は物件ごとに、ご相談時に書面でご説明します。
- 直接買取は仲介手数料が不要:家財や残置物があってもそのままの状態でご相談いただけ、引渡しの時期はお引越しの予定に合わせて調整します。売却活動をしないため、広告で近所に知られる心配もありません。
- 業界経験10年以上のスタッフのみが在籍:江戸川区・墨田区の相場や売れ方を踏まえて、査定額の根拠をご説明します。
- 専門家への無料相談:顧問弁護士・税理士への相談や、ファイナンシャルプランナーによるFP無料相談で、税金と資金計画を確認できます。
- LINE・オンライン相談に対応:来店が難しい方も、ご自宅から相談できます。
仲介をご依頼いただく場合の手数料は、法律で定められた上限の範囲内で、媒介契約の前に書面でご説明します。当社が直接買い取る場合は、仲介手数料はかかりません。
査定のご依頼でAmazonギフトカード等3,000円分のキャンペーン
当社では、2026年12月31日(木)までの期間中に査定をご依頼いただいた方へ、Amazonギフトカードまたは商品券3,000円分をプレゼントするキャンペーンを行っています。対象は、期間中に査定をご依頼いただき、訪問査定または来店相談をご利用いただいた方に限ります。詳しい条件は不動産買取のページでご確認ください(2026年10月時点の内容です)。
「住み替えたらいくら手元に残るか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
よくある質問
江戸川区で住み替えるなら、売り先行と買い先行のどちらがよいですか?
住宅ローンの残債が多い方や資金計画を確実にしたい方は売り先行、自己資金に余裕があり住みたい物件が決まっている方は買い先行が向いています。期限までに売れなければ会社が買い取る買取保証付き売却を組み合わせると、どちらの弱点も抑えられます。
住み替えの仮住まい費用と二重ローンは、どちらが負担が大きいですか?
売却にかかる期間と値下げの有無で変わります。売却に6か月かかる仮定では、仮住まいは約155万円、二重払いとつなぎ融資は約117万円ですが、買い先行で150万円値下げして売ると逆転します。
江戸川区の不動産買取は、仲介よりどのくらい安くなりますか?
買取価格は、仲介で売れる見込み価格の7〜8割前後が一般的な目安です。駅に近く状態の良いマンションは差が小さく、古い木造の戸建てや形の悪い土地は差が大きくなる傾向があるため、正確な金額は査定で確認してください。
住み替えで仮住まいをせずに済む方法はありますか?
同日決済、引渡し猶予の特約、買い先行、引渡し時期を調整できる買取のいずれかで、仮住まいを避けられる場合があります。どの方法が使えるかは資金と相手方の条件によるため、売り出す前に不動産会社へ相談しましょう。
住宅ローンが残っていても住み替えはできますか?
できます。売却代金でローンを完済できる場合は通常どおり売却でき、完済できない場合は差額を自己資金で補うか、住み替えローンを検討します。まず査定額とローン残高を比べることが出発点です。
住み替えで3,000万円控除と住宅ローン控除は両方使えますか?
両方は使えません。新居に入居した年とその前2年・後3年の間に3,000万円控除を使うと、新居の住宅ローン控除は受けられないため、どちらが有利かを比べて選びます。
江戸川区で住み替えに使える助成制度はありますか?
住み続ける家の耐震診断・設計には費用の8割(木造は上限30万円)の助成がありますが、売却目的の場合は対象外です。旧耐震の木造住宅の解体には上限50万円(一部の地域と空き家は100万円)の助成があり、売却予定の場合の扱いは区の耐震化促進係に確認してください。
まとめ
江戸川区で住み替えるときは、査定額とローン残高を確かめ、売却代金で完済できるかどうかを出発点に、売り先行か買い先行かを決めます。
- ローンを売却代金で完済する必要があるなら売り先行を基本にする
- 仮住まい費用と二重ローンの負担を、売却期間と値下げの可能性を含めて比べる
- 買取は仲介の7〜8割前後の価格が目安だが、数週間〜1か月程度で現金化でき、直接買取なら仲介手数料がかからない
- 買取保証付き売却なら、高値を狙いながら売却の期限と最低額を決められる
- 同日決済・引渡し猶予・買い替え特約・つなぎ融資で、売却と購入の日程のずれを調整できる
- 3,000万円控除と新居の住宅ローン控除は同時に使えないため、売り出す前に税金を試算する
- 区の耐震の助成は売却目的では使えない。売る家と買う家の両方で水害ハザードマップを確認する
江戸川区で家を売る全体の流れは江戸川区の不動産売却のガイドで解説しています。進め方で迷ったら、まず査定で「いくらで売れそうか」を確かめましょう。金額と期限が分かれば、売り先行・買い先行・買取のどれが合うかが見えてきます。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月21日
江戸川区の住み替え・買い替えのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階