「子どもが独立したので広い戸建てからマンションに移りたい」「家族が増えたので今の家を売って広い家を買いたい」。住み替えで自宅を売るとき、多くの方が気にするのが「売った家に税金はかかるのか」「新しい家の住宅ローン控除は使えるのか」という点です。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)をもとに、住み替え(買換え)のときの税金に絞って解説します。
- 住み替えで自宅を売ったときにかかる税金と税率
- 3,000万円控除・買換え特例・損失の特例の違いと選び方
- 特例と新居の住宅ローン控除の「6年ルール」
- 利益が大きい場合・小さい場合の計算例
- 墨田区・江戸川区で住み替えるときの注意点
結論から言うと、住み替えで売った家に利益が出たら、3,000万円控除か買換え特例のどちらかを選びます。ただし、どちらを使っても新居の住宅ローン控除は使えなくなるため、「特例で減る税金」と「住宅ローン控除で戻る税金」を比べて決めることが大切です。
この記事の結論
- 住み替えで自宅を売って利益が出ると、所有5年超なら約20%、5年以下なら約39%の税金がかかります。
- 利益が出た場合は、3,000万円控除(+所有10年超なら軽減税率)か、課税を先送りする買換え特例のどちらかを選べます。
- 3,000万円控除・軽減税率・買換え特例は、新居の入居年と前2年・後3年の計6年間に使うと、新居の住宅ローン控除が使えません。
- 売却益が大きい場合は3,000万円控除、売却益が小さい場合は特例を使わず住宅ローン控除を選ぶ方が有利になりやすいです。
- 売って損失が出た場合は、損益通算の特例と住宅ローン控除を併用できます(2027年12月31日までの売却が対象)。
住み替えで自宅を売ると税金はかかる?基本の仕組み
住み替えで自宅を売っても、売却で利益(譲渡所得)が出なければ税金はかかりません。利益が出た場合だけ、所得税・復興特別所得税・住民税がかかります。
譲渡所得とは、土地や建物を売ったときの利益のことで、次の式で計算します。売却価格がそのまま利益になるわけではありません。
譲渡所得=売却価格−(取得費+譲渡費用)−特別控除
- 取得費:購入代金と購入時の諸費用の合計から、建物の減価償却費を差し引いた金額です。
- 譲渡費用:仲介手数料、売買契約書の印紙税、測量費など、売るために直接かかった費用です。住宅ローンの繰上返済手数料や引越し費用は含みません。
住み替えでは「新しい家を買うのだから税金はかからない」と思われがちですが、税金は売った家ごとに計算します。新居を高く買っても、売った家の利益が消えるわけではありません。マンションの取得費の分け方はマンションを売却したら確定申告は必要?取得費・減価償却・精算金で詳しく解説しています。
税率は所有期間5年で大きく変わる
自宅を売ったときの税率は、売った年の1月1日時点で所有期間が5年を超えていれば約20%、5年以下なら約39%です。住み替えの時期を決めるときは、まず所有期間を確認しましょう。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税+復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
| 軽減税率の特例(6,000万円以下の部分) | 10年超(自宅のみ) | 10.21% | 4% | 14.21% |
出典:国税庁タックスアンサーNo.3208・No.3211・No.3305(令和8年4月1日現在法令等)。復興特別所得税は所得税額の2.1%です。
所有期間は、実際に住んだ年数ではなく「売った年の1月1日時点」で判定します。たとえば2021年8月に買った家は、2026年1月1日時点で4年5か月なので、2026年中に売ると短期譲渡所得になります。2027年1月1日以降に売れば5年超となり、税率がほぼ半分になります。
ただし、3,000万円控除は所有期間に関係なく使えるため、利益が3,000万円以内に収まるなら短期でも税金はかかりません。所有期間が影響するのは、控除しきれない利益が残る場合や、買換え特例・損失の特例を使う場合です。
住み替えで使える税金の特例は3つ
住み替えのときに使える主な特例は、利益が出たときの「3,000万円控除(+軽減税率)」と「買換え特例」、損失が出たときの「損益通算・繰越控除の特例」の3つです。
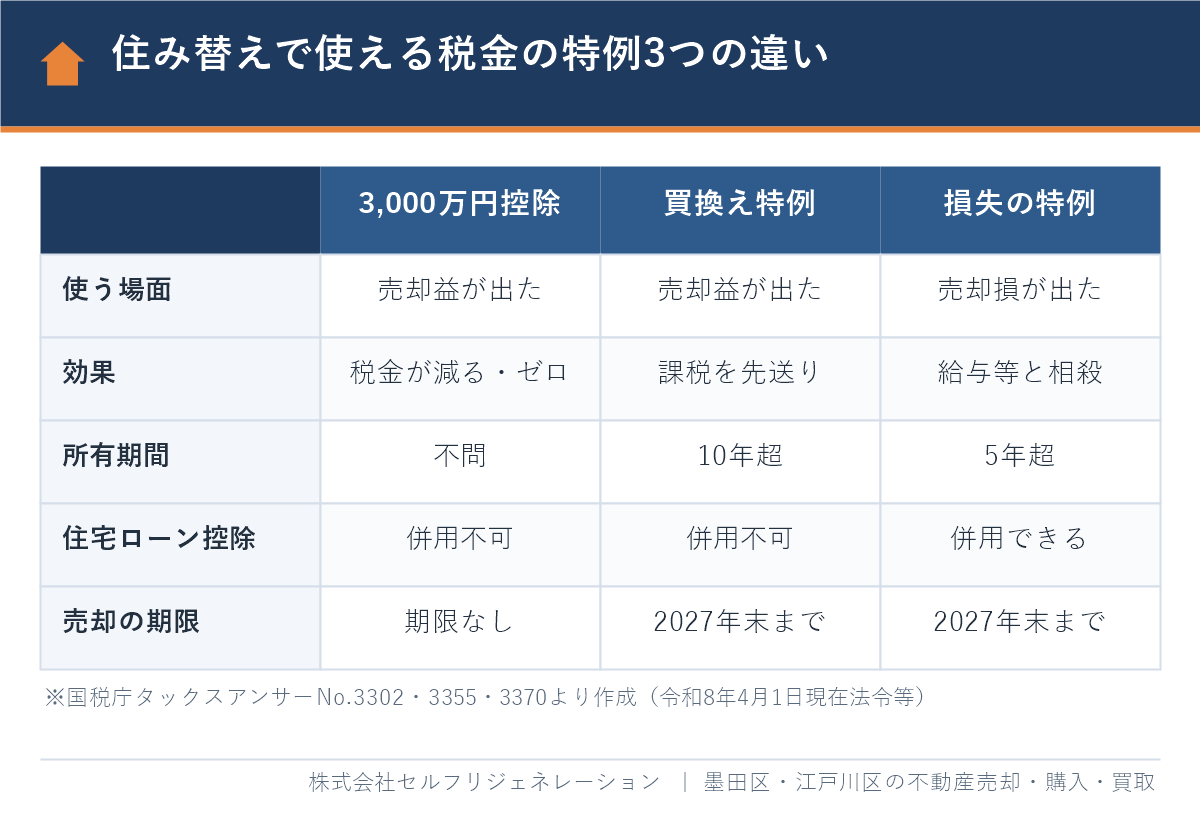
| 項目 | 3,000万円控除 | 買換え特例 | 損失の特例 |
|---|---|---|---|
| 根拠 | 租税特別措置法35条(国税庁No.3302) | 租税特別措置法36条の2(国税庁No.3355) | 租税特別措置法41条の5(国税庁No.3370) |
| 使う場面 | 売却益が出た | 売却益が出た | 売却損が出た |
| 効果 | 利益から最高3,000万円を差し引く | 利益への課税を新居の売却時まで先送り | 損失を給与所得などと相殺し、3年繰越 |
| 所有期間 | 問わない | 10年超(居住期間10年以上も必要) | 5年超 |
| 新居の購入 | 不要 | 必要 | 必要(償還期間10年以上のローン) |
| 新居の住宅ローン控除 | 6年ルールで使えない | 6年ルールで使えない | 併用できる |
| 対象となる売却 | 期限なし | 2027年12月31日まで | 2027年12月31日まで |
出典:国税庁タックスアンサーNo.3302・No.3355・No.3370・No.1211-1(令和8年4月1日現在法令等)。3,000万円控除と軽減税率は同時に使えますが、3,000万円控除と買換え特例は同時には使えず、どちらかを選びます。
3,000万円控除(居住用財産の特別控除)
3,000万円控除とは、自分が住んでいた家とその敷地を売ったときに、所有期間に関係なく利益から最高3,000万円を差し引ける特例です。国税庁No.3302によると、主な要件は次のとおりです。
- 自分が住んでいる家、または住まなくなった日から3年を経過する日の属する年の12月31日までに売ること
- 親子・夫婦・生計を一にする親族など、特別な関係のある人に売るのではないこと
- 売った年の前年・前々年に、3,000万円控除や損失の特例を使っていないこと
- 売った家について、買換え特例など他の特例を使っていないこと
夫婦の共有名義なら、要件を満たす人ごとに最高3,000万円ずつ控除できます。共有名義の申告は共有名義の不動産を売却したときにかかる税金や確定申告方法をご覧ください。
軽減税率の特例(所有10年超)
軽減税率の特例とは、所有期間が10年を超える自宅を売った場合に、3,000万円控除後の利益のうち6,000万円以下の部分の税率を14.21%に下げる特例です。3,000万円控除と重ねて使えるため、所有10年超の自宅で利益が3,000万円を超える場合に効果があります。
買換え特例(特定の居住用財産の買換え)
買換え特例とは、所有10年超・居住10年以上の自宅を売って新しい自宅に買い換えたとき、売った家の利益への課税を将来に先送り(繰延べ)できる特例です。税金が免除されるわけではない点が、3,000万円控除との大きな違いです。国税庁No.3355に示されている主な要件は次のとおりです。
- 2027年12月31日までに売ること
- 売った年の1月1日時点で所有期間10年超、居住期間10年以上であること
- 売却価格が1億円以下であること
- 売った年の前年から翌年までの3年間に新居を取得し、一定期限までに住むこと
- 新居の建物の床面積が50㎡以上、土地の面積が500㎡以下であること
- 新居が中古住宅なら、取得前25年以内に建築されたものか耐震基準に適合すること。2024年1月1日以後に入居する新築住宅は、省エネ基準を満たす住宅であること
新居の購入価格が売却価格以上なら、その時点の税金はゼロです。その代わり、売った家の取得費が新居に引き継がれ、将来新居を売るときに先送りした分の利益にも課税されます。
損益通算・繰越控除の特例(損失が出たとき)
損失の特例とは、所有5年超の自宅を売って損失が出て、新居を住宅ローンで買った場合に、その損失を給与所得などから差し引き、引ききれない分を翌年以後3年間繰り越せる特例です。この特例は新居の住宅ローン控除と併用できます。要件と計算例は不動産売却の損益通算と繰越控除|損失が出たときの要件と計算で詳しく解説しています。
特例と住宅ローン控除の「6年ルール」に注意
住み替えで最も注意したいのが、新居の住宅ローン控除との関係です。新居に住み始めた年と、その前2年・後3年の計6年間に、売った家で3,000万円控除・軽減税率・買換え特例を使うと、新居の住宅ローン控除は使えません。
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンで家を買った人が、年末のローン残高の0.7%を最長13年間、所得税(引ききれない分は一部住民税)から差し引ける制度です。国税庁No.1211-1によると、2030年12月31日までに入居した場合が対象で、2026年に入居する新築住宅は、省エネ性能などの区分ごとに上限額が決まっています。
| 売った家で使う特例 | 新居の住宅ローン控除 |
|---|---|
| 3,000万円控除 | 入居年と前2年・後3年に使うと使えない |
| 軽減税率の特例 | 入居年と前2年・後3年に使うと使えない |
| 買換え特例 | 入居年と前2年・後3年に使うと使えない |
| 損失の特例(損益通算・繰越控除) | 併用できる |
| 特例を使わない | 使える |
出典:国税庁タックスアンサーNo.1211-1(令和8年4月1日現在法令等)。2020年3月31日以前の売却は「前後2年の計5年間」でした。
「買い先行」で住宅ローン控除を受けた後に注意
新居を先に買って住宅ローン控除を受け始め、その後3年以内に旧居を売って3,000万円控除を使うと、さかのぼって住宅ローン控除が使えなくなります。この場合、すでに受けた控除分は修正申告で返す必要があります。買い先行で住み替える方は、旧居を売る前にどちらを使うかを決めておきましょう。
新築の新居は省エネ基準の確認を
2024年1月1日以後に入居する新築住宅は、原則として省エネ基準に適合していないと住宅ローン控除の対象になりません(2023年12月31日までに建築確認を受けたものなどの例外あり)。買換え特例でも同じく省エネ基準が要件になっています。新居の購入前に、売主や施工会社に省エネ性能の証明書が出せるかを確認しましょう。家を売った年の住宅ローン控除の扱いは家を売った年の住宅ローン控除|使える年・使えない年と6年ルールもご覧ください。
どの特例を選ぶ?判断フローと計算例
特例の選び方は、まず売った家の損益を計算し、損失なら損失の特例、利益なら「特例で減る税金」と「住宅ローン控除で戻る税金の総額」を比べて決めます。一般に、利益が大きいほど3,000万円控除が有利になります。
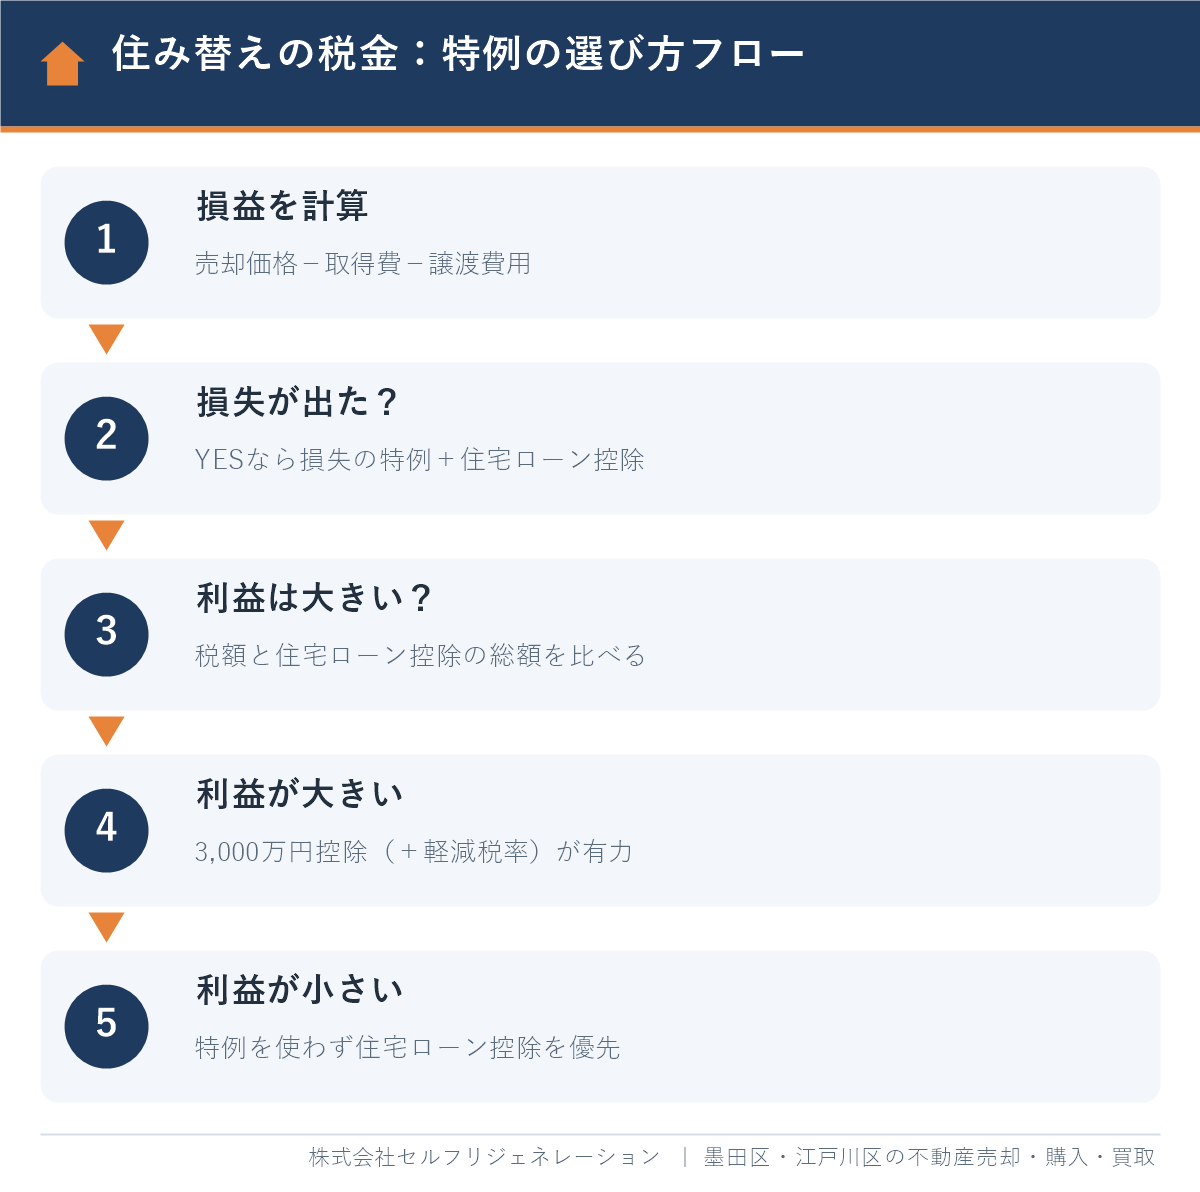
- 損益を計算する:売却価格から、減価償却後の取得費と譲渡費用を差し引きます。
- 損失が出たら:損失の特例と住宅ローン控除を両方使えるかを確認します。
- 利益が出たら税額を出す:特例を使わない場合の税額を計算します。
- 住宅ローン控除の総額を見積もる:借入額・返済計画・住宅の区分から、13年間で戻る税金の目安を出します。
- 大きい方を選ぶ:特例で減る税金が大きければ3,000万円控除(または買換え特例)、住宅ローン控除が大きければ特例を使わずに申告します。
計算例1:利益が大きい場合(仮定の数値)
以下はすべて説明のための仮定の数値です。2012年4月に墨田区内の新築マンションを4,000万円(建物2,400万円・土地1,600万円)で買い、諸費用120万円を払ったとします。2026年9月に7,800万円で売り、8,500万円の新築マンション(省エネ基準適合)を住宅ローンで買って住み替えます。
- 減価償却費:経過年数14年(14年5か月の6か月未満は切捨て)。2,400万円×0.9×0.015×14年=453.6万円
- 取得費:4,000万円−453.6万円+120万円=3,666.4万円
- 譲渡費用:仲介手数料264万円((7,800万円×3%+6万円)×1.1)+印紙税3万円=267万円
- 譲渡所得:7,800万円−3,666.4万円−267万円=3,866.6万円
| 選び方 | 売却時の税金(概算) | 新居の住宅ローン控除 |
|---|---|---|
| 特例を使わない | 約785万円(3,866.6万円×20.315%) | 使える |
| 3,000万円控除+軽減税率 | 約123万円(866.6万円×14.21%) | 使えない |
| 買換え特例 | 0円(課税を先送り) | 使えない |
この例では、特例を使わない場合と3,000万円控除の差は約662万円です。住宅ローン控除で13年間に戻る税金がこれを上回ることは考えにくいため、3,000万円控除+軽減税率が有利です。印紙税は売買金額5,000万円超1億円以下の契約書で、2027年3月31日までに作成したものは軽減税率の3万円です(国税庁、2026年10月時点)。
買換え特例を使うと今の税金は0円ですが、新居の取得費は実際の購入価格8,500万円ではなく、約4,286万円((3,666.4万円+267万円)×8,500万円÷7,800万円)として引き継がれます。将来その新居を売ると、取得費が小さい分だけ利益が大きく計算され、先送りした利益にも課税されます。一生住み続ける予定の家なら有力ですが、再び住み替える可能性があるなら3,000万円控除の方が安心です。
計算例2:利益が小さい場合(仮定の数値)
所有8年の自宅を売り、譲渡所得が300万円だったとします。特例を使わない場合の税金は、300万円×20.315%=約61万円です。
一方、新居を3,000万円の住宅ローンで買い、住宅ローン控除の対象になる場合、初年度の控除は最大で年末残高の0.7%の約21万円です(ローン残高が新居の区分ごとの借入限度額以内の場合)。残高が減るので控除額も年々減りますが、所得税・住民税が十分にあれば、13年間の合計が61万円を上回る可能性は高いと考えられます。このようなケースでは、あえて3,000万円控除を使わず、住宅ローン控除を選ぶ方が有利です。
どちらが有利かは、売却益、借入額、所得税・住民税の額、新居の省エネ区分で変わります。売り出す前に、税理士や税務署で試算してもらうと安心です。
住み替えの売却で損失が出た場合
住み替えで売った家に損失が出た場合、税金はかかりません。さらに、所有5年超の自宅で新居を住宅ローンで買うなら、損失を給与所得などから差し引いて、源泉徴収された所得税を取り戻せます。
国税庁No.3370によると、この特例は2027年12月31日までの売却が対象で、新居の床面積50㎡以上、新居を取得した年の12月31日に償還期間10年以上の住宅ローンがあることなどが要件です。新居の住宅ローン控除とも併用できるため、損失が出た住み替えでは両方を使うのが基本です。
損失が出る場合でも、旧居のローンが売却価格を上回るときは、売却代金だけでは完済できず、住み替えの資金計画そのものを見直す必要があります。残債が残るケースは持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢もあわせてご覧ください。
住み替えの税金で失敗しやすいポイント
住み替えの税金で多い失敗は、特例の選び方ではなく「売る時期」「住民税の支払い時期」「確定申告のし忘れ」です。いずれも事前に知っていれば防げます。
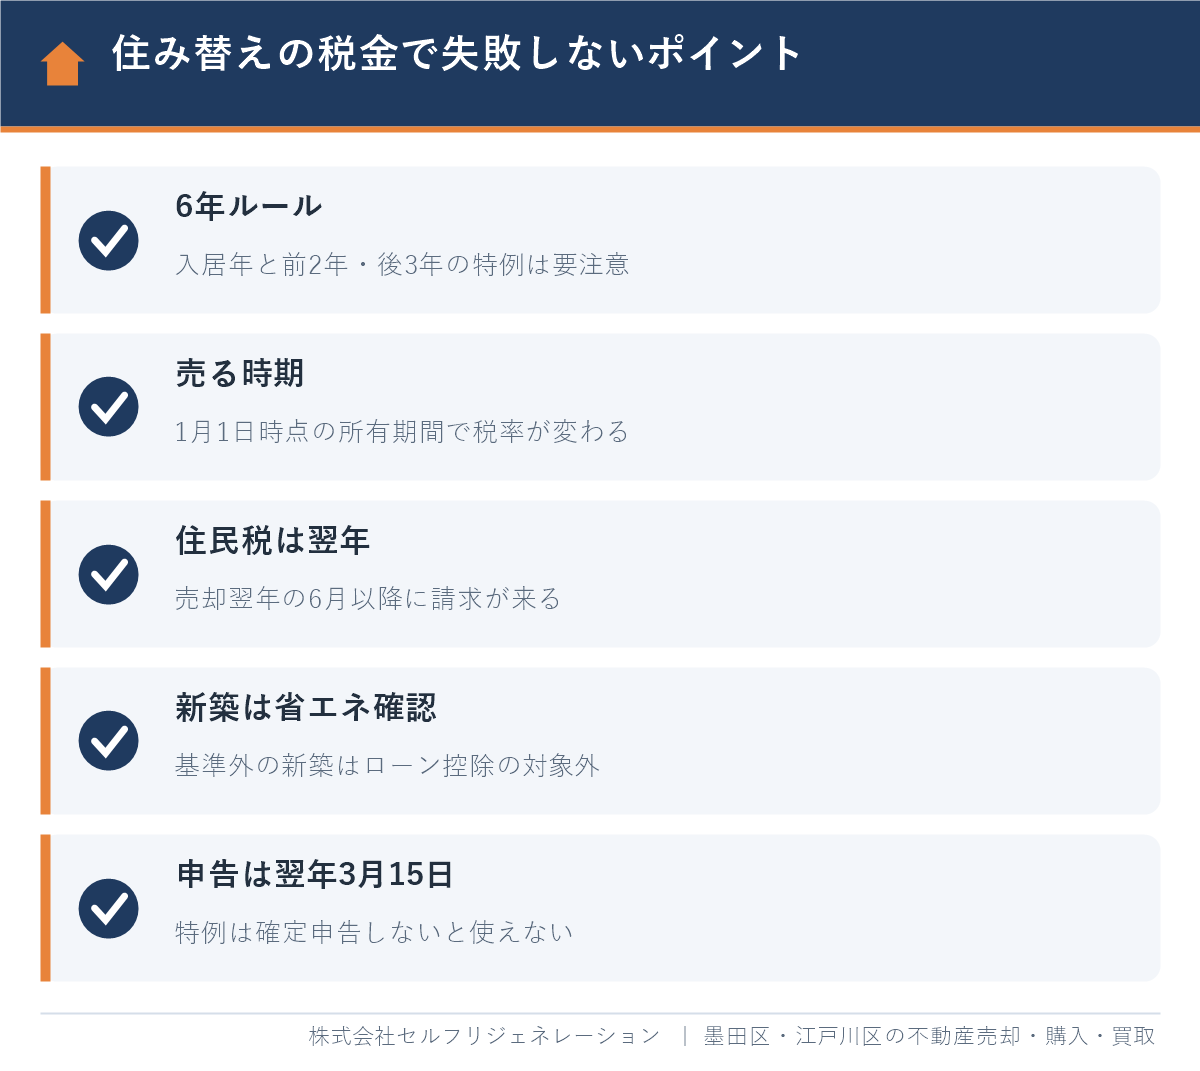
- 売る時期で税率が変わる:所有期間5年・10年の境目は、売った年の1月1日で判定します。12月に売るか翌年1月に売るかで、税率や使える特例が変わることがあります。
- 住まなくなってから3年を経過する年の年末が期限:先に新居へ引っ越した場合、3,000万円控除は住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。旧居を貸し出すと、自宅として扱われなくなる場合があります。
- 住民税は翌年にまとめて来る:売却益の住民税は、売った翌年の6月以降に請求されます。売却代金を新居の頭金に全額回すと、納税資金が足りなくなることがあります。
- 特例は確定申告が必要:3,000万円控除などで税金が0円になる場合でも、特例を使うには売った翌年2月16日〜3月15日に確定申告が必要です。2026年中に売った場合は2027年3月15日(月)が期限です。
- 親族への売却は対象外:親子・夫婦など特別な関係のある人に売った場合、3,000万円控除などは使えません。
自宅を売ったときの確定申告の手順と必要書類は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
墨田区・江戸川区で住み替えるときの注意点
墨田区・江戸川区では近年マンション価格が上がっており、10年前後前に買った自宅を売ると、利益が出るケースが増えています。住み替えの前に、査定で売却価格の目安をつかみ、税金と住宅ローン控除を試算しておくことが大切です。
- 利益が出やすい物件:錦糸町・押上・両国周辺や、葛西・西葛西・船堀周辺の駅近マンションは、購入時より高く売れる例が見られます。墨田区の相場は墨田区のマンション売却、江戸川区は江戸川区のマンション売却の記事で紹介しています。
- 戸建てからマンションへの住み替え:墨田区・江戸川区に多い狭小地の3階建てや築古の木造戸建ては、建物の減価償却が進んでいるため、取得費が小さくなり、思ったより利益が出ることがあります。購入時の売買契約書は必ず探しておきましょう。
- 新居のハザード確認:江戸川区・墨田区は荒川・江戸川・隅田川に囲まれ、低地が広がっています。新居を選ぶときは、税金だけでなく区のハザードマップで浸水想定も確認しましょう。
- 申告先の税務署:確定申告は、申告するときの住所地を管轄する税務署に提出します。墨田区は町名によって本所税務署と向島税務署、江戸川区は江戸川北税務署と江戸川南税務署に分かれます。区外に住み替えた場合は、新しい住所の税務署です。e-Taxなら管轄を意識せずに送信できます。
- 住民税の納付先:売却益の住民税は、売った翌年の1月1日に住んでいる区市町村に納めます。年内に区外へ引っ越した場合は、新しい住所地から通知が届きます。
戸建てへの住み替えの流れはマンションから戸建てに住み替えるメリットと流れもご覧ください。
よくある質問
住み替えで家を売ったら税金はいくらかかりますか?
売却で利益が出た場合だけ、所有5年超なら利益の20.315%、5年以下なら39.63%の税金がかかります。自宅なら3,000万円控除を使えば、利益が3,000万円以内であれば税金は0円になります。
3,000万円控除と住宅ローン控除は併用できますか?
併用できません。新居の入居年とその前2年・後3年の計6年間に3,000万円控除を使うと、新居の住宅ローン控除は使えないため、どちらが有利かを比べて選びます。
3,000万円控除と買換え特例はどちらが得ですか?
税金そのものが減るのは3,000万円控除で、買換え特例は課税を将来に先送りするだけです。利益が3,000万円前後までなら3,000万円控除が有利になりやすく、利益が非常に大きく新居に長く住む予定なら買換え特例も選択肢になります。
買換え特例はいつまで使えますか?
特定の居住用財産の買換え特例は、2027年12月31日までの売却が対象です(2026年10月時点の国税庁の情報)。所有期間10年超・居住期間10年以上・売却価格1億円以下などの要件があります。
住み替えで売却損が出たら住宅ローン控除は使えますか?
使えます。損失の損益通算・繰越控除の特例は住宅ローン控除と併用でき、損失を給与所得などから差し引いたうえで、新居の住宅ローン控除も受けられます。
住み替えで税金がかからない場合も確定申告は必要ですか?
3,000万円控除などの特例を使って税金が0円になる場合でも、確定申告は必要です。特例を使わずに利益が出ていない場合は、申告しなくても構いません。
先に新居を買って引っ越した場合、旧居はいつまでに売ればよいですか?
3,000万円控除を使うには、住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。2026年中に引っ越した場合は、2029年12月31日までが期限です。
墨田区・江戸川区の住み替えはセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区に特化した地域密着の不動産会社です。Googleクチコミの評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、親身な相談対応や、価格設定・進捗の丁寧な報告を評価する声が寄せられています。住み替えでは、売却と購入の時期を合わせることと、税金・住宅ローン控除の選び方が手取りに大きく影響します。売る家の査定額と新居の資金計画をあわせてご説明し、売主様が納得して判断できるようサポートします。
「とても親身になって相談に乗っていただきました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場や売れ方を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、特例の選び方や売却時期の相談も可能
- 仲介での売却も当社による直接の買取も対応でき、新居の住宅購入相談まで一つの窓口で進められる
- LINE・オンライン相談にも対応
「住み替えたら税金がいくらかかるか知りたい」という段階でも、無料査定と無料相談をご利用いただけます。
まとめ
住み替えで自宅を売っても、利益が出なければ税金はかかりません。利益が出た場合は、3,000万円控除(+軽減税率)か買換え特例を選べますが、どちらも新居の住宅ローン控除とは同時に使えません。
- 税率は売った年の1月1日時点の所有期間で決まり、5年超なら20.315%、5年以下なら39.63%
- 3,000万円控除は所有期間を問わず、10年超なら軽減税率と併用できる
- 買換え特例は課税の先送りで、2027年12月31日までの売却が対象
- 入居年と前2年・後3年の6年間に特例を使うと、住宅ローン控除は使えない
- 売却損が出た場合は、損益通算の特例と住宅ローン控除を併用できる
どの選び方が有利かは、売却益と新居のローンで変わります。売り出す前に査定で売却価格の目安を確認し、税金を試算してから住み替えの計画を立てましょう。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月9日
墨田区・江戸川区の住み替えのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド