「離婚したら、今の家はどうするのが正解なのか分からない」「売ったほうがいいのか、どちらかが住み続けたほうがいいのか決められない」。離婚の話し合いの中でも、家の扱いは金額が大きく、ローンや名義も絡むため、最後まで決まらないことが多いテーマです。
この記事では、離婚したら家はどうするのかを、対処方法と注意点に分けて、2026年10月時点の法務省・国税庁の情報に基づいて解説します。
- 離婚後の家の選択肢と、最初に確認する3つのこと
- 単独名義・共有名義、だれが住むかで変わる対処方法
- 売るか住み続けるかの判断基準
- 家を売るなら離婚前と離婚後のどちらが良いか、売り方の選び方
- 財産分与の期限(2026年4月の民法改正)などの注意点
先に結論をお伝えすると、どちらも住まない場合や、1人では返済を続けにくい場合は、売って現金で分けるのが最もトラブルの少ない方法です。住み続ける場合は、家の名義とローンの名義を、住む人にそろえられるかどうかが判断の分かれ目になります。
この記事の結論
- 離婚後の家の選択肢は「売って分ける」か「どちらかが住み続ける」の2つです。まず名義・ローンの残り・時価を確かめます。
- 家の時価がローンの残りより高ければ、売って完済し、残りを原則2分の1ずつ分けられます。
- 名義人でない方が住み続ける方法は、相手の滞納で家を失うおそれがあり、借り換えや名義変更で備えます。
- 売る時期は、相手と連絡が取りやすい離婚前に始めるのが基本です。代金を分けるのは離婚の成立後にします。
- 財産分与を請求できる期間は、2026年4月1日以後の離婚では5年です。それより前の離婚は2年のままです。
離婚したら家はどうする?選択肢は「売る」か「住み続ける」
離婚したときの家の扱いは、「売って現金で分ける」か「どちらかが住み続ける」かの2つに分かれます。どちらを選ぶ場合も、家は財産分与の対象として、価値を2人で分けることになります。
財産分与とは、夫婦が婚姻中に協力して築いた財産を、離婚の時に分けることです(民法第768条)。家の名義が夫だけ、妻だけであっても、結婚してから買った家であれば、原則として財産分与の対象になります。
一方、結婚前から持っていた家や、親から相続・贈与で受け取った家は、原則として財産分与の対象になりません。頭金の一部を親からの援助や結婚前の貯金で出した場合は、その部分を差し引いて考えることがあります。
分ける割合は、原則として2分の1ずつです。2026年4月1日に施行された改正民法では、財産を築くうえでの夫婦の寄与の程度は、異なることが明らかでないときは等しいものとする、と条文に明記されました。割合の考え方と計算例は、離婚で共有名義の家の財産分与はどうなる?割合と3つの分け方で解説しています。
離婚で家の扱いを決める前に確認する3つのこと
家をどうするかを話し合う前に、「家の名義」「住宅ローンの残りと契約の形」「家の時価」の3つを確かめます。この3つが分からないまま話し合うと、後から前提が崩れてやり直しになるためです。
- 家の名義:法務局で登記事項証明書(窓口で1通600円)を取ると、だれの名義か、共有の場合は持分の割合が分かります。土地と建物は別々に登記されているため、両方を確認します。
- 住宅ローンの残りと契約の形:返済予定表や残高証明書で残りの金額を確かめます。あわせて、ローンの契約書で、債務者はだれか、相手が連帯保証人や連帯債務者になっていないかを確認します。
- 家の時価:不動産会社の査定で、今いくらで売れそうかを確かめます。固定資産税の評価額や買った時の価格は、時価とは別の金額です。
アンダーローンかオーバーローンかで、選べる方法が変わる
アンダーローンとは、家の時価がローンの残りを上回っている状態のことです。オーバーローンとは、ローンの残りが家の時価を上回っている状態のことです。
以下は、仮定の数字による例です。
| 状態 | 家の時価 | ローンの残り | 差し引き | 考え方 |
|---|---|---|---|---|
| アンダーローン | 4,500万円 | 2,500万円 | +2,000万円 | 売れば完済でき、残りを2人で分けられます。住み続ける側は、相手に1,000万円相当を渡して精算します。 |
| オーバーローン | 3,000万円 | 3,500万円 | −500万円 | 売っても500万円のローンが残ります。不足分を貯金で補うか、金融機関の同意を得て売る方法を検討します。 |
実際に売るときは、仲介手数料などの費用も差し引いて考えます。オーバーローンの家の扱いは、離婚するときオーバーローンの家は売却できるの?4つの方法と注意点と、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
離婚後の家の対処方法|名義と、だれが住むかで変わる
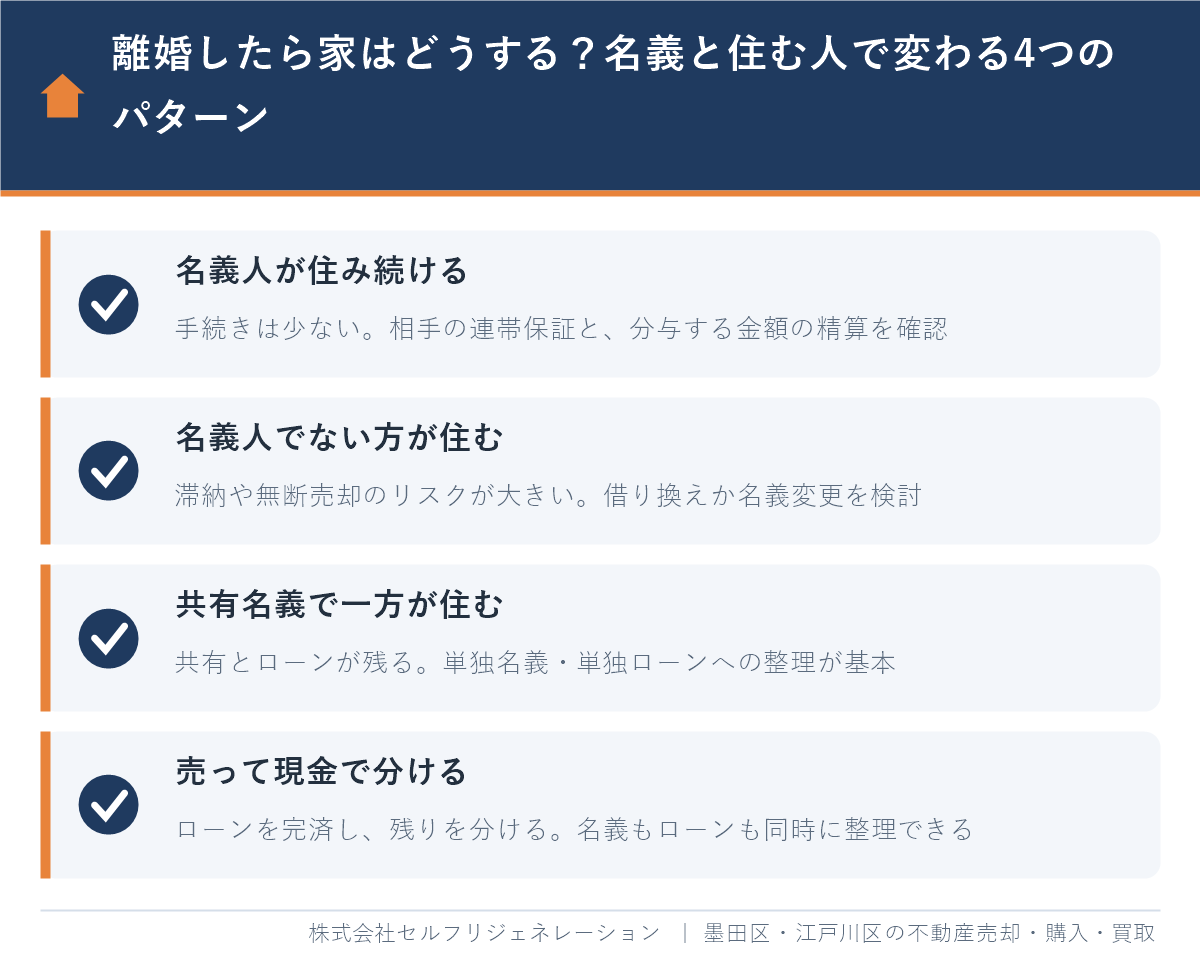
離婚後の家の対処方法は、家とローンが単独名義か共有名義か、そしてだれが住み続けるかで変わります。もっとも注意が必要なのは、名義人でない方が住み続ける場合です。
| パターン | 必要な手続き | 主な注意点 |
|---|---|---|
| 単独名義で、名義人が住み続ける | 名義の手続きは不要。出ていく側に、分与するお金(代償金)を支払う | 出ていく側が連帯保証人のままになっていないかを確認する |
| 単独名義で、名義人でない方が住み続ける | 住む人への借り換えと名義変更、または取り決めの書面化 | 名義人が返済をやめると、競売で家を失うおそれがある |
| 共有名義で、どちらかが住み続ける | 住む人の単独名義・単独ローンへの整理 | 共有のままでは、将来売るときに相手の同意が必要になる |
| 売って分ける | 売却、ローンの完済、代金の分配 | 共有名義は2人とも売主になる。オーバーローンは別の対応が必要 |
単独名義で、名義人が住み続ける場合
夫が家とローンの名義人で、夫がそのまま住み続ける場合は、名義の手続きは必要ありません。ただし、家は財産分与の対象なので、家の価値からローンの残りを引いた金額の半分を、お金や他の財産で相手に渡して精算します。
確認したいのは、出ていく側が連帯保証人になっていないかです。連帯保証は、離婚しても自動的には外れません。外すには、金融機関の承諾を得て別の保証人や担保を立てるか、借り換えをする必要があります。
単独名義で、名義人でない方が住み続ける場合
夫が名義人で、妻と子どもが住み続ける場合の方法は、「夫が返済を続け、妻が住む」か「妻がローンを借り換えて、名義も妻に移す」かのどちらかです。安全なのは、後者です。
夫が返済を続ける方法には、次のリスクがあります。
- 返済が止まるおそれ:夫の収入が減ったり、再婚したりして返済が止まると、家は競売にかけられ、住めなくなることがあります。
- 契約違反になるおそれ:住宅ローンは、借りた本人が住むことを条件にしているのが一般的です。名義人が家を出る場合は、事前に金融機関へ相談してください。
- 無断で売られるおそれ:家の名義人は、住んでいる人の同意がなくても、家を売ることができます。
妻が借り換える場合は、妻の収入で審査に通ることが条件です。ローンを夫だけ、妻だけにまとめる方法は、離婚で共有名義の住宅ローンは夫のみにできる?単独名義にする3つの方法で解説しています。
共有名義の場合
共有名義の家は、「2人で売る」か「どちらかの単独名義にまとめて住み続ける」かを選びます。共有名義とは、1つの不動産を複数の人が持分という割合で所有している状態のことです。
家全体を売るには、共有者全員の同意が必要です。ペアローンや連帯債務でローンを組んでいる場合は、どちらかの返済が止まると、もう一方にも影響が及びます。離婚後も共有のまま残すと、売る・建て替えるといった判断のたびに、別れた相手の同意が必要になります。
共有を残すリスクは共同名義のまま離婚するのは良くない?6つのリスクと解消する方法、ローンの型ごとの対策は離婚する際、共有名義のローンはどうなる?3つの型と4つの対策、単独名義にまとめる登記は共有名義の不動産は離婚した時にどうすべき?名義変更の手続きと費用で、それぞれ解説しています。
離婚で家を売るか、住み続けるかの判断基準
売るか住み続けるかは、「住む人が1人でローンと維持費を払い続けられるか」と「家とローンの名義を、住む人にそろえられるか」の2点で判断します。どちらかが難しい場合は、売って分けるほうが、後のトラブルを避けられます。
| 比べる点 | 売って分ける | どちらかが住み続ける |
|---|---|---|
| 財産分与 | 現金になるので、1円単位で公平に分けられる | 住む側が、相手に代償金を用意する必要がある |
| 住宅ローン | 完済すれば、連帯保証やペアローンの関係も終わる | 借り換えができないと、相手との関係が残る |
| 相手との関係 | 売却が済めば、連絡を取る必要がなくなる | 名義やローンが残ると、長く連絡が必要になる |
| 生活環境 | 引っ越しが必要。子どもの転校が生じることがある | 学校や通勤の環境を変えずに済む |
| 費用 | 仲介手数料、引っ越し費用、新居の費用 | 借り換えの費用、名義変更の登記費用、固定資産税や修繕費 |
- 売却が向いているケース:どちらも住まない。1人の収入では返済が難しい。代償金を用意できない。相手との関係をきれいに終わらせたい。
- 住み続けるのが向いているケース:ローンがない、または住む人が単独で借り換えられる。代償金を用意できる。子どもの学校などの事情で、環境を変えたくない。
「子どもが卒業するまでの数年だけ住みたい」という場合は、住む期限と、期限が来たら売ることを、あらかじめ書面で決めておく方法もあります。
離婚で家を売るタイミング|離婚前と離婚後のどちらが良いか
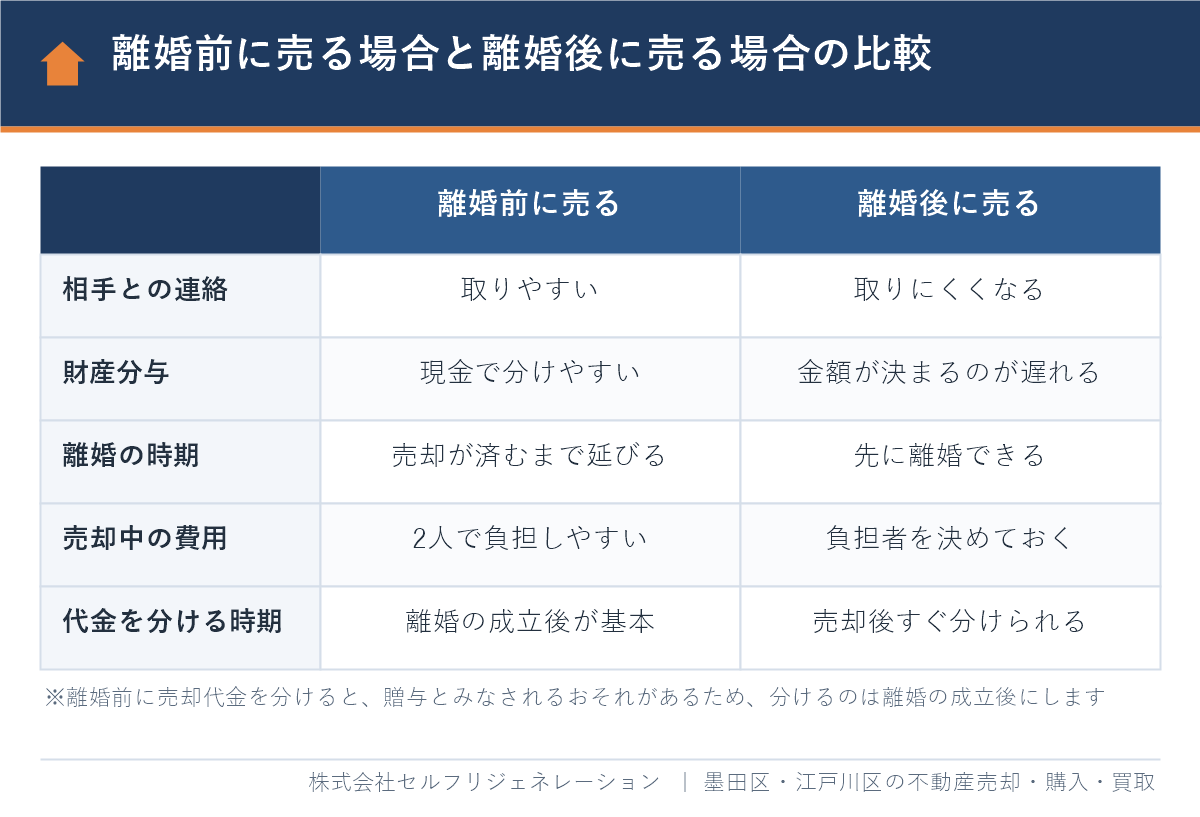
家を売ると決めたなら、売却活動は離婚の前、2人が連絡を取りやすいうちに始めるのが基本です。ただし、売却代金を2人で分けるのは、離婚が成立した後にします。
離婚前に売り始めるメリット
売却では、売り出し価格の決定、値下げの判断、契約書への署名・押印など、名義人の判断や手続きが何度も必要になります。共有名義の家では、2人とも売主として手続きに関わります。離婚後は連絡が取りにくくなり、判断が止まって売却が長引くことがあります。
離婚後に売る場合に決めておくこと
離婚を先に成立させたい場合は、離婚後に売ることもできます。仲介での売却は、売り出しから引渡しまで3〜6か月ほどかかるのが一般的で、離婚の時期を売却に合わせにくいためです。
この場合は、次の点を離婚協議書などの書面に残しておきます。
- いつまでに、いくら以上で売るか。売れないときに値下げする基準
- 売れるまでのローンの返済、固定資産税、管理費をだれが負担するか
- 売却にかかる費用の負担と、残った代金の分け方
- 連絡の方法と、手続きに協力すること
代金を分けるのは離婚の成立後にする
国税庁によると(2026年4月1日現在の法令)、離婚による財産分与で受け取った財産には、原則として贈与税がかかりません(タックスアンサー No.4414)。一方、離婚の前に夫婦の間でお金や名義を移すと、財産分与ではなく贈与として扱われるおそれがあります。
売却活動と売買契約は離婚の前に進めてもかまいませんが、代金を2人で分けるのは、離婚届を出した後にしてください。
税金の面では「住まなくなってから3年を経過する年の年末」が目安
自宅を売って利益が出た場合は、要件を満たすと、譲渡所得から最高3,000万円を差し引ける特例を使えます。国税庁によると(2026年4月1日現在の法令)、以前住んでいた家は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件です(タックスアンサー No.3302)。
別居して先に家を出た側は、この期限を過ぎると特例を使えなくなります。また、この特例は、夫婦や親子など特別な関係にある人への売却には使えません。申告の手順は、不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順をご覧ください。
離婚時の家の売り方|仲介・買取・任意売却の選び方
離婚時の家の売り方は、仲介、買取、任意売却の3つです。時間に余裕があるアンダーローンの家は仲介、早く現金にしたい場合や周囲に知られたくない場合は買取、売ってもローンが残る場合は任意売却を検討します。
| 売り方 | 内容 | 期間の目安 | 向いているケース |
|---|---|---|---|
| 仲介 | 不動産会社が買主を探して売る方法 | 3〜6か月ほど | できるだけ高く売りたい。離婚までに時間がある |
| 買取 | 不動産会社が直接買い取る方法 | 数週間〜1か月ほど | 早く分けたい。広告を出さずに売りたい。内見の対応が難しい |
| 任意売却 | 金融機関の同意を得て、ローンが残る家を売る方法 | 3〜6か月ほど | オーバーローンで、不足分を貯金で補えない |
買取の価格は、仲介で売る場合より低くなるのが一般的です。その代わり、買主を探す期間がなく、仲介手数料もかかりません。2つの方法の手取りと期間の比べ方は、仲介と買取の違いは?どっちが得か手取り・期間で比較で解説しています。
任意売却は、返済の滞納が前提になることが多く、信用情報への影響もあります。詳しくは、離婚で家を任意売却するメリットとは?デメリット・流れと前提知識をご覧ください。
離婚でマンションを売却するときのポイント
マンションの売却では、ローンの残りに加えて、管理費と修繕積立金の滞納がないかを確かめます。滞納があると、売却の時に精算が必要になります。
別居して空室になった後も、管理費、修繕積立金、固定資産税はかかり続けます。売れるまでの負担をだれが持つかを、先に決めておきましょう。売り出しても買主が見つからない場合の見直し方は、離婚時にマンションが売れないときはどうするべき?5つの原因と対処法で解説しています。
離婚で家を売るときの流れ
離婚で家を売るときは、名義とローンの確認、査定、方針の決定、合意の書面化、売却活動、引渡しと精算の順に進めます。一般的な売却との違いは、売り出す前に、2人の合意を書面にしておく点です。
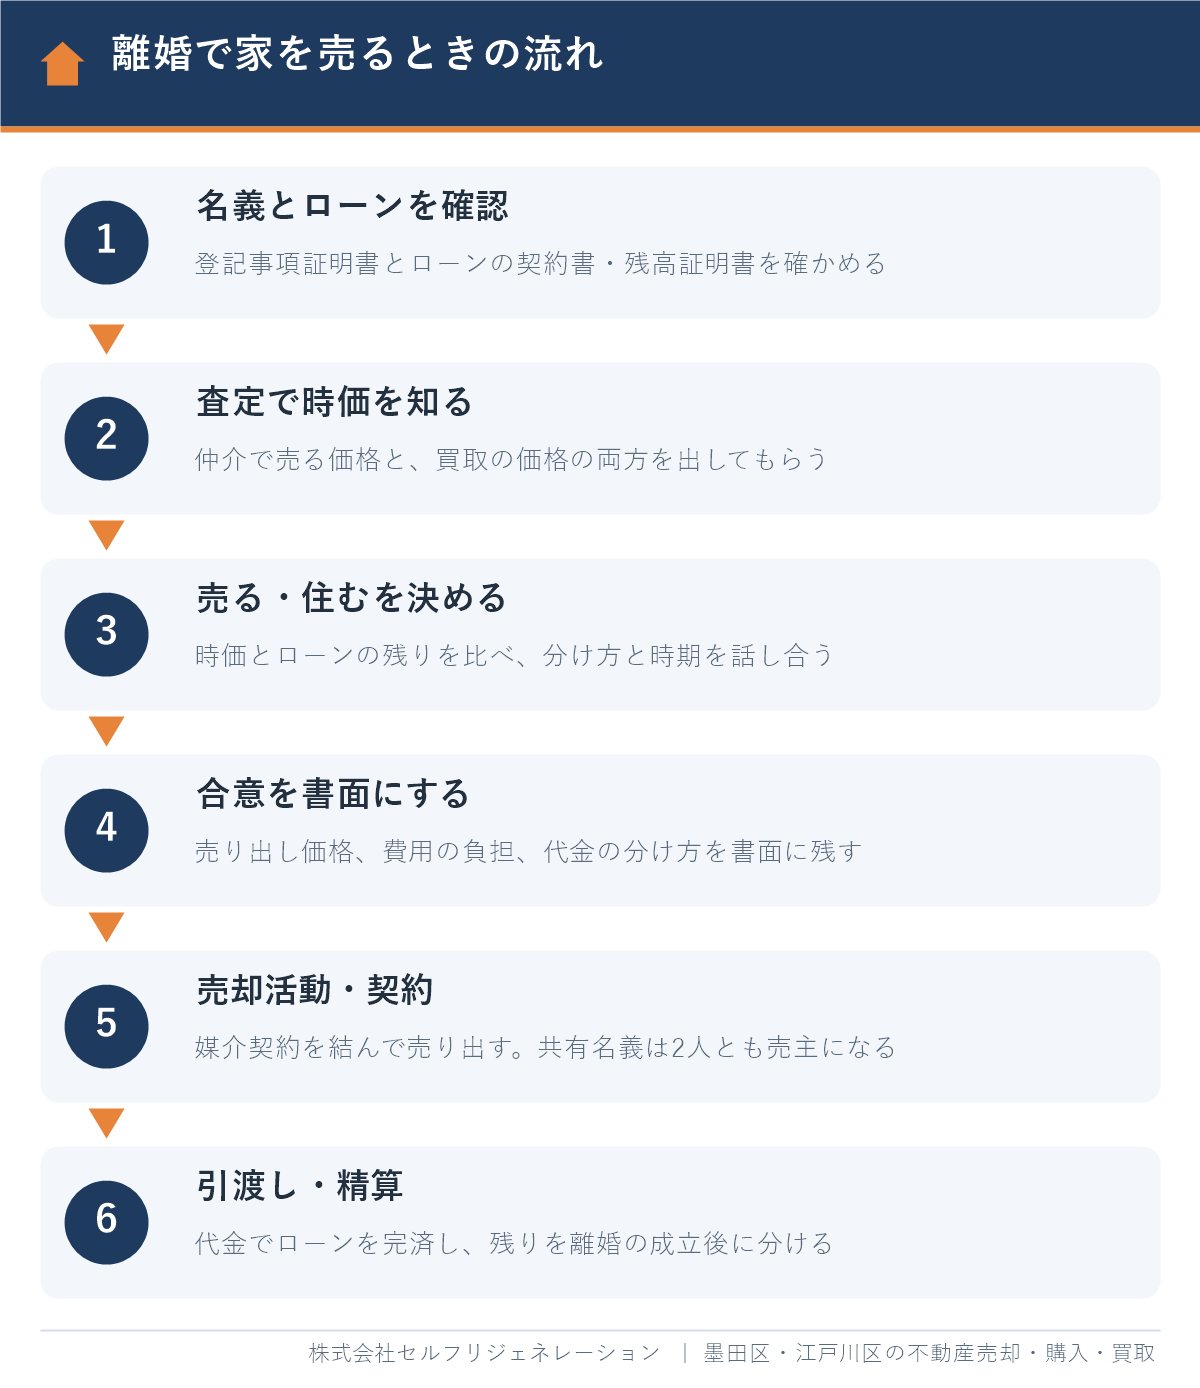
- 名義とローンを確認する:登記事項証明書、ローンの契約書、残高証明書をそろえます。
- 査定で時価を知る:仲介で売る場合の価格と、買取の場合の価格の両方を出してもらうと、判断しやすくなります。
- 売るか住み続けるかを決める:時価とローンの残りを比べ、分け方と売る時期を話し合います。
- 合意を書面にする:売り出し価格、値下げの基準、費用の負担、代金の分け方を書面に残します。
- 売却活動と売買契約:不動産会社と媒介契約を結んで売り出します。共有名義の場合は、2人とも売主として契約します。
- 引渡しと精算:買主から受け取った代金でローンを完済し、抵当権を消します。残ったお金は、離婚の成立後に分けます。
離婚時の家と財産分与に関する注意点
離婚時の家について特に注意したいのは、財産分与を請求できる期間、離婚しても消えない保証債務、取り決めの書面化、税金の4点です。
財産分与を請求できる期間は、離婚から5年(2026年4月改正)
話し合いがまとまらないときに、家庭裁判所へ財産分与を請求できる期間には、限りがあります。改正民法により、2026年4月1日以後に離婚した場合は、離婚の時から5年です。2026年3月31日までに離婚した場合は、従来どおり2年です。
連帯保証・連帯債務は、離婚しても免除されない
夫がローンの名義人で、妻が連帯保証人になっている場合、離婚しても妻の保証人としての責任は残ります。夫の返済が止まれば、金融機関は妻に支払いを求めることができます。
夫婦の間で「今後は夫が全額払う」と約束しても、その約束は金融機関には通用しません。保証を外すには、借り換えや売却による完済など、金融機関との間での手続きが必要です。
取り決めは公正証書にしておく
家をどうするか、だれがローンを払うか、代償金をいつ払うかといった取り決めは、公証役場で公正証書にしておくと安心です。公正証書とは、公証人が作成する公文書のことです。
お金の支払いについて、支払わないときは強制執行を受けてもよいという文言を入れておくと、支払いが止まったときに、裁判を経ずに給与などの差押えを申し立てられます。ただし、公正証書があっても、相手がローンの返済をやめた場合に、金融機関による競売を止めることはできません。
家を分けるとき・売るときの税金
| 場面 | 税金の扱い(2026年10月時点) | 出典 |
|---|---|---|
| 財産分与で家を受け取った | 贈与税は原則としてかかりません。多すぎる部分などは、かかることがあります。 | 国税庁 No.4414 |
| 財産分与で家を渡した | 渡した時の時価で売ったものとして、譲渡所得を計算します。値上がりしていると、渡した側に税金がかかることがあります。 | 国税庁 No.3114 |
| 家を第三者に売った | 利益が出た場合は譲渡所得の申告が必要です。自宅なら、要件を満たすと最高3,000万円の特別控除を使えます。 | 国税庁 No.3302 |
個別の税額や特例を使えるかどうかは、事情によって変わります。手続きの前に、税務署か税理士に確認してください。
墨田区・江戸川区で離婚後の家を売る・住み続けるときの注意点
墨田区・江戸川区の家は、土地の条件によって、売れるまでの期間と価格に差が出やすい地域です。離婚の話し合いでは、売却にかかる期間を見込んだうえで、スケジュールを決めることが大切です。
- 狭小地・私道・再建築の条件:墨田区の京島・向島・八広や、江戸川区の小岩・平井などには、敷地が小さい戸建てや、前の道路が私道の戸建てが多くあります。条件によっては買主のローンが通りにくく、仲介では時間がかかるため、買取の価格も合わせて確かめておくと安心です。
- 私道の持分:私道の持分を夫婦で共有している場合は、家と敷地に加えて、私道の持分も一緒に売る・移す必要があります。見落とすと、後から別れた相手の協力がもう一度必要になります。
- 水害リスクの説明:両区には、荒川や江戸川の洪水で浸水が想定される区域が広くあります。売買の際は、ハザードマップでの所在地の説明が必要です。買主からの質問に備えて、区のハザードマップを確認しておきます。
手続きの窓口
| 手続き | 窓口 |
|---|---|
| 登記事項証明書の取得、名義変更の登記 | 墨田区の不動産は東京法務局 墨田出張所、江戸川区の不動産は東京法務局 江戸川出張所 |
| 固定資産評価証明書 | 都税事務所(23区内の不動産は、23区内のどの都税事務所でも取れます) |
| 財産分与の調停 | 相手の住所地の家庭裁判所(相手が23区内に住んでいれば、東京家庭裁判所) |
| 公正証書の作成 | 公証役場 |
売却の全体の流れと相場は、墨田区で家・マンションを売る完全ガイド|相場・流れ・費用と、江戸川区の不動産売却にまとめています。
墨田区・江戸川区で離婚時の家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、仲介での売却、当社による買取、購入のお手伝いを行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、連絡の早さ、親身な対応、価格設定や進み具合の細やかな報告を評価する声をいただいています。離婚時の売却は、お二人が同じ情報をもとに判断できることが大切です。当社は、査定額とその根拠、販売の状況を、お二人それぞれに同じ内容でお伝えします。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 売却も買取も対応:仲介で売る場合の価格と、当社が買い取る場合の価格を並べてお示しします。売るか住み続けるかを、数字で比べられます。
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、私道や狭小地など地域の事情をふまえて査定します。
- 業界経験10年以上のスタッフのみ在籍:ローンが残る家や、共有名義の家の売却のご相談にも対応しています。
- 専門家に無料で相談できる:顧問の弁護士・税理士・ファイナンシャルプランナーに、法律や税金の疑問を相談できます。
- LINE・オンライン相談可:すでに別居している場合も、お二人が別々に、来店せずに相談を始められます。秘密は厳守します。
なお、離婚の条件の交渉は弁護士、登記の申請の代理は司法書士、税金の申告は税理士の業務です。当社は、査定、売却、買取の面からお手伝いします。
仲介での売却は不動産売却のページ、買取は不動産買取のページをご覧ください。まず価格だけ知りたい方は無料査定、家をどうするかから相談したい方は無料相談をご利用ください。
よくある質問
離婚したら、家は売るのと住み続けるのと、どちらが良いですか?
どちらも住まない場合や、1人の収入では返済を続けにくい場合は、売って現金で分けるのが安全です。住み続けるのは、住む人が単独でローンを借り換えられる場合や、ローンがない場合に向いています。まず査定で家の時価を確かめ、ローンの残りと比べて判断します。
家を売るのは、離婚の前と後のどちらが良いですか?
売却活動は、2人が連絡を取りやすい離婚の前に始めるのが基本です。ただし、売却代金を2人で分けるのは、離婚の成立後にします。離婚の前に分けると、財産分与ではなく贈与として扱われるおそれがあるためです。
夫名義の家に、離婚後も妻と子どもが住み続けることはできますか?
できますが、夫が返済をやめると、競売で家を失うおそれがあります。住宅ローンは本人が住むことを条件にしているのが一般的なため、金融機関への相談も必要です。妻がローンを借り換えて、家の名義も妻に移す方法が、もっとも安全です。
離婚の財産分与は、いつまで請求できますか?
2026年4月1日以後に離婚した場合は、離婚の時から5年以内です。2026年3月31日までに離婚した場合は、2年以内です。期間を過ぎると、家庭裁判所に財産分与を請求できなくなります。
離婚で家を売ったら、税金はかかりますか?
売って利益が出た場合は、譲渡所得として所得税と住民税がかかります。自宅の売却は、要件を満たすと最高3,000万円の特別控除を使えるため、税金がかからないことも多くあります。家を出た側は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件です。
相手が家の売却に同意してくれない場合は、どうすればよいですか?
共有名義の家は、相手の同意がなければ、家全体を売ることができません。話し合いで決まらないときは、家庭裁判所に財産分与の調停を申し立てます。査定書で家の時価を示すと、話し合いが進みやすくなります。
まとめ
- 離婚後の家の選択肢は、「売って分ける」か「どちらかが住み続ける」かです。最初に、名義・ローンの残りと契約の形・時価の3つを確かめます。
- 名義人でない方が住み続ける場合は、返済が止まるリスクに備え、借り換えと名義変更を検討します。
- 1人で返済や維持を続けにくい場合、名義を住む人にそろえられない場合は、売却が向いています。
- 売却活動は離婚の前に始め、代金は離婚の成立後に分けます。家を出た側は、3,000万円の特別控除の期限にも注意します。
- 財産分与を請求できる期間は、2026年4月1日以後の離婚では5年です。連帯保証は離婚しても外れないため、取り決めは公正証書に残します。
売るか住み続けるかは、「今いくらで売れるか」が分かると判断しやすくなります。まずは査定で、家の時価を確かめるところから始めてみてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月13日
墨田区・江戸川区の離婚にともなう家の売却・査定のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド