「共働きなので、生活費や貯金を夫婦の共同口座で管理したい」「2人で貯めたお金を家の頭金にしたいけれど、税金や名義は大丈夫?」と考えていませんか。夫婦で共有口座を持つと家計は見えやすくなりますが、日本の銀行では2人の名義で1つの口座を作ることはできません。また、共有口座で貯めたお金で家を買うときは、「誰が出したお金か」が家の持分(もちぶん)や贈与税に関わってきます。
この記事では、墨田区・江戸川区で住宅の購入をサポートしている宅建業者の立場から、夫婦の共有口座の作り方と、そのお金を家の頭金に使うときの注意点を解説します。
この記事で分かること
- 夫婦の共同名義の口座は日本で作れるのか、代わりにどう管理するのか
- 共有口座をつくる3つの方法と、入金ルールの決め方
- 共有口座で貯めたお金を家の頭金にするときの、持分と贈与税の考え方(計算例つき)
- 名義人が亡くなったとき・離婚したときの共有口座の扱い
結論から言うと、共有口座は「どちらか1人の名義の口座を2人で使うもの」です。家の購入まで考えるなら、最初から入金の記録を残し、頭金とローンの負担額の割合で持分を決めることが大切です。
この記事の結論
- 日本の銀行口座は名義人が1人に限られ、夫婦の共同名義の口座は作れません。一方の名義の口座を2人で使うのが一般的です。
- 2人で使う方法は、代理人カード、ネット銀行の共有機能や目的別口座、それぞれの口座と家計簿アプリの組み合わせの3つです。
- 口座のお金が誰のものかは、名義ではなく実際に誰が入金したかで判断されます。入金は振込で行い、記録を残しましょう。
- 共有口座で貯めたお金を頭金にするときは、各自の入金額とローンの負担額の合計の割合で家の持分を登記します。
- 生活費として受け取ったお金でも、貯めて家の購入に使うと贈与税がかかることがあります(国税庁 No.4405、2026年10月時点)。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
夫婦の共同名義の口座は日本で作れる?
日本の銀行では、夫婦の共同名義の口座は原則として作れません。銀行口座は1人の名義で開設するもので、夫婦であっても「夫と妻の2人の名義」の口座は用意されていないのが一般的です。
共同名義の口座(ジョイントアカウント)とは、2人以上が名義人になり、どの名義人も入出金できる口座のことです。海外では夫婦で使う例が多いため、日本でも作れると思われがちですが、国内の銀行で同じ形の口座を作るのは難しいのが現状です。
そこで多くの共働き夫婦は、どちらか1人の名義で「家計用の口座」を作り、2人で入金して生活費や貯金に使っています。この記事では、こうした口座を「共有口座」と呼びます。ただし、法律上の口座の持ち主はあくまで名義人1人である点を押さえておきましょう。
キャッシュカードと暗証番号を渡すのは避ける
配偶者に自分のキャッシュカードと暗証番号を渡して使ってもらう方法は、おすすめできません。多くの銀行の規定では、キャッシュカードを名義人以外が使うことを想定していないため、不正に引き出されたときの補償を受けられないことがあります。配偶者にも使ってもらいたい場合は、次の章の代理人カードなど、銀行が用意している仕組みを使いましょう。
夫婦の共有口座をつくる3つの方法と比較
夫婦の共有口座は、「代理人カード」「ネット銀行の共有機能・目的別口座」「それぞれの口座+家計簿アプリ」の3つの方法で作れます。現金を使う機会の多さと、お金の記録の残しやすさで選ぶのがおすすめです。
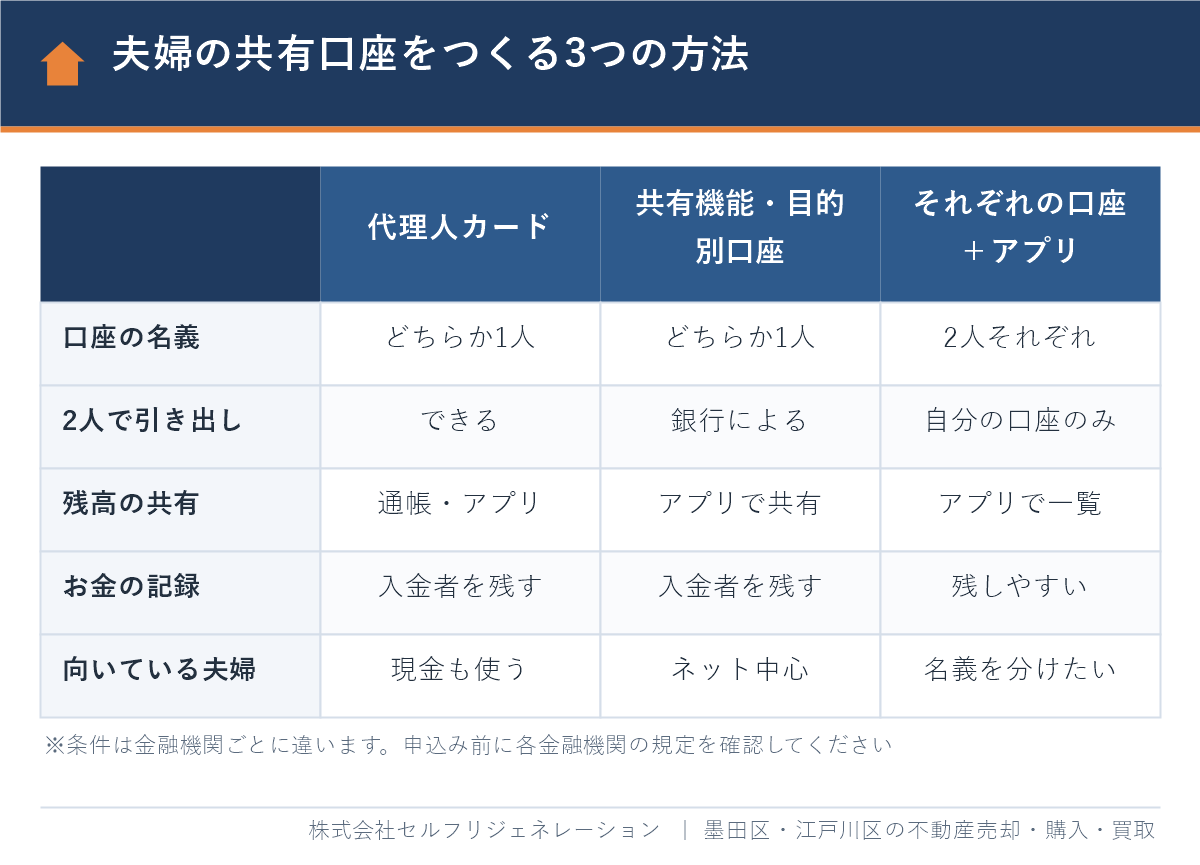
| 方法 | しくみ | 良い点 | 注意点 |
|---|---|---|---|
| 代理人カード | 名義人の口座に、家族用のキャッシュカードを追加で発行してもらう | 2人ともATMで入出金できる | 発行できる銀行・家族の範囲が限られる。手数料がかかる場合がある |
| ネット銀行の共有機能・目的別口座 | 名義人の口座の中に「生活費」「住宅資金」などの区分を作り、アプリで残高を共有する | 目的ごとに残高が分かり、貯金の進み具合を2人で確認しやすい | 共有できる範囲や引き出しの可否は銀行ごとに違う |
| それぞれの口座+家計簿アプリ | 2人とも自分の口座に貯め、家計簿アプリで合計を見られるようにする | 誰のお金かがはっきりしていて、記録が残しやすい | 支払いの口座が分かれ、生活費の管理に手間がかかる |
代理人カードとは、口座の名義人と同居している家族などが、名義人の代わりに入出金するために発行されるキャッシュカードのことです。発行できる家族の範囲や枚数、手数料は銀行によって違うため、申込み前に各銀行の規定を確認しましょう。
将来、家の購入や相続の場面で「誰のお金か」を説明する必要が出てくることを考えると、生活費は共有口座で、貯金はそれぞれの名義の口座で、と分けておく方法も有力です。
共有口座のメリット・デメリット
共有口座の最大のメリットは家計の見える化で、最大のデメリットは「口座のお金が名義人のものに見えてしまう」ことです。メリットだけでなく、名義とお金の持ち主のずれを理解したうえで使い始めましょう。
| メリット | デメリット・注意点 |
|---|---|
| 生活費の支出が1か所にまとまり、毎月いくら使っているかが分かる | 名義人でない人のお金も、名義人の口座に入ることになる |
| 住宅資金・教育資金など、2人の目標に向けた貯金の進み具合を共有できる | 入金額に差があると、どちらがいくら出したかが後から分からなくなる |
| 収入に差があっても、負担の割合を決めておけば不公平感が出にくい | 名義人が亡くなると、口座が凍結されて生活費を引き出せなくなることがある |
| 家を買うときの資金計画が立てやすい | 貯めたお金で家を買うと、持分の決め方しだいで贈与税の問題が起きる |
デメリットの多くは、入金の記録を残すことと、持分を正しく決めることで防げます。具体的な方法は、このあとの章で説明します。
共有口座への入金ルールの決め方
共有口座への入金ルールは、「毎月の定額」「収入に比例」「費目ごとに分担」の3つから、夫婦の収入の差と働き方に合うものを選びます。どの方法でも、入金は振込や自動入金で行い、誰がいくら入れたかを記録に残すことが基本です。
| 入金ルール | 例 | 向いている夫婦 |
|---|---|---|
| 定額型 | 2人とも毎月10万円ずつ入金する | 収入の差が小さい |
| 収入比例型 | 手取りの比率が6対4なら、入金額も6対4にする | 収入の差が大きい |
| 費目分担型 | 夫は住居費と光熱費、妻は食費と日用品を共有口座に入れる | 支出の担当を分けたい |
入金の記録を残す3つのコツ
- 現金ではなく振込で入金する:自分の給与口座から共有口座へ振り込むと、通帳に入金者と金額が残ります。
- 生活費と貯金の口座を分ける:家の頭金にするお金は、生活費とは別の口座か目的別口座で貯めると、あとで負担額を計算しやすくなります。
- 年に1回、2人の入金合計をメモする:源泉徴収票が届くころに、その年の入金額を2人で確認して残しておきます。
ペアローンや連帯債務で家を買う場合は、毎月のローンの返済も「誰の口座から、いくら引き落とされているか」が控除や持分に関わります。ローンの組み方の違いは、住宅ローンを共有名義にするメリット・デメリット|ペアローン・連帯債務の選び方で詳しく解説しています。
共有口座で家の頭金を貯めるときの注意|持分と贈与税
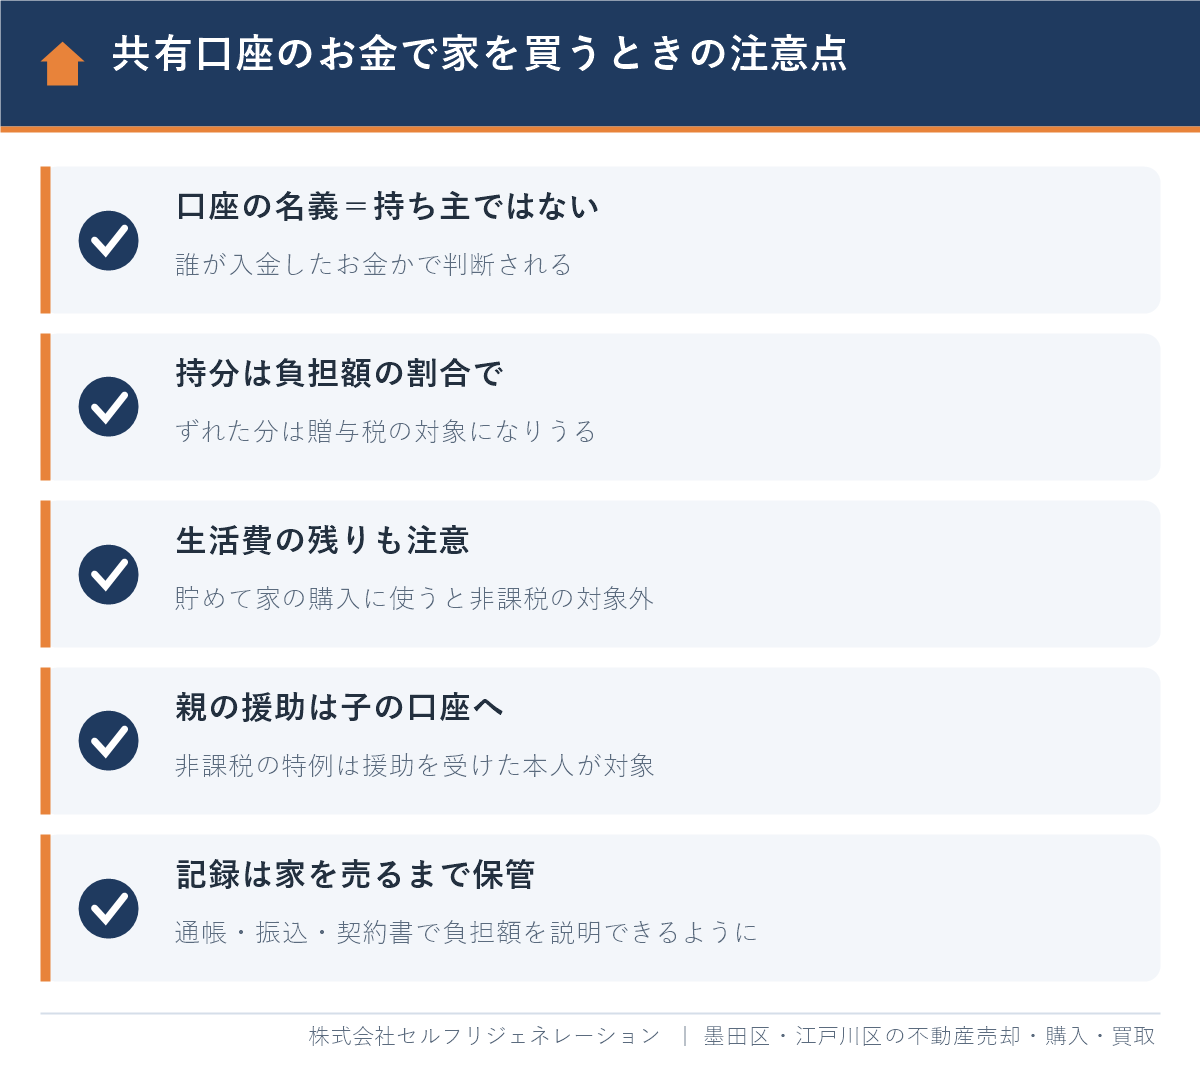
共有口座で貯めたお金を家の頭金にするときは、「口座の名義」ではなく「それぞれが実際に入金した額」をもとに家の持分を決めます。負担した割合と違う持分で登記すると、差額が配偶者からの贈与とされ、贈与税がかかることがあります。
家の持分は「誰がいくら負担したか」で決まる
持分とは、1つの不動産を複数の人で持つときの、それぞれの所有の割合のことです。国税庁のタックスアンサー No.4411「共働きの夫婦が住宅を買ったとき」(令和8年4月1日現在の法令)では、3,000万円の住宅を夫2,000万円・妻1,000万円の負担で買い、持分を2分の1ずつで登記した例が示されています。この場合、妻は1,500万円分の持分を持つのに1,000万円しか負担していないため、差額の500万円は夫から妻への贈与になります。夫3分の2・妻3分の1で登記すれば、贈与税の問題は生じません。
共有口座のお金は名義人1人の口座に入っているため、何も記録がないと「頭金は全額、名義人が出した」と見られるおそれがあります。各自の入金額を通帳や振込の記録で示せるようにしておくことが、正しい持分を決める前提になります。
計算例:共有口座で貯めた頭金と持分
次の条件で、夫婦が5,000万円の中古マンションを買う場合を考えます(仮定の数値による計算例です。諸費用は別に現金で払うものとします)。
- 夫名義の共有口座に、夫が毎月10万円、妻が毎月5万円を4年間入金し、720万円を頭金にする
- 残りの4,280万円をペアローンで借り、夫が2,800万円、妻が1,480万円を借りる
| 負担する人 | 頭金(共有口座への入金額) | ローンの借入額 | 負担額の合計 | 持分 |
|---|---|---|---|---|
| 夫 | 480万円 | 2,800万円 | 3,280万円 | 125分の82 |
| 妻 | 240万円 | 1,480万円 | 1,720万円 | 125分の43 |
| 合計 | 720万円 | 4,280万円 | 5,000万円 | 1 |
この夫婦が「夫婦だから」と2分の1ずつで登記すると、妻の持分は2,500万円分になり、負担額1,720万円との差額780万円が夫からの贈与とされるおそれがあります。夫婦間の贈与は一般贈与財産の税率で計算するため、(780万円-基礎控除110万円)×40%-125万円=143万円の贈与税がかかる計算です(国税庁 No.4408 の速算表による試算)。持分を負担割合に合わせておけば、こうした負担は生じません。
連帯債務で借りる場合は、2人の間でローンの負担割合を決め、その割合と頭金の負担額から持分を計算します。国税庁の質疑応答事例「共有の家屋を連帯債務により取得した場合の借入金の額の計算」では、連帯債務の負担割合は所得金額などに応じて合理的に定める必要があり、相手の分を代わりに負担した借入金は贈与になるとされています。
生活費の残りを貯めて家を買う場合も注意
夫婦の間で生活費として渡したお金には、通常、贈与税はかかりません。ただし、国税庁のタックスアンサー No.4405「贈与税がかからない場合」によると、非課税になるのは生活費や教育費に「必要な都度直接充てるため」のものに限られます。生活費の名目で受け取ったお金でも、それを預金したり、不動産の購入資金に充てたりした場合は贈与税がかかるとされています。
たとえば、夫が渡した生活費の残りを妻名義の口座に貯め、それを妻の持分の頭金にすると、その部分は夫が負担したお金と見られる可能性があります。生活費の口座と貯金の口座を分け、貯金はそれぞれの収入から入金しておくと、説明がしやすくなります。
親からの援助は援助を受ける本人の口座で受け取る
親から住宅資金の援助を受ける場合は、援助を受ける子本人の名義の口座で受け取り、そこから支払うのが安全です。住宅取得等資金の贈与の非課税の特例は、父母や祖父母などから贈与を受けた本人が、その資金で家を取得した場合に使える制度で、2026年12月31日までの贈与が対象です。妻の親からの援助を夫名義の共有口座で受け取ると、お金の流れが分かりにくくなります。特例の金額と要件は親の資金で家を買うときの贈与税と住宅取得資金の非課税特例で解説しています。
なお、配偶者から住まいやその取得資金の贈与を受ける場合、婚姻期間が20年以上なら最高2,000万円の配偶者控除を使える場合があります。詳しくは婚姻期間20年以上の夫婦間の不動産贈与と贈与税|おしどり贈与の損得をご覧ください。
名義人が亡くなったとき・離婚したときの共有口座
共有口座は名義人1人の財産として扱われるため、名義人が亡くなると口座が凍結され、離婚のときは中身を財産分与で分けることになります。共有口座を使う夫婦は、この2つの場面を知っておきましょう。
名義人が亡くなると口座が凍結される
銀行は、名義人が亡くなったことを知ると、その口座の入出金を止めるのが一般的です。共有口座が亡くなった人の名義なら、配偶者でも生活費を自由に引き出せなくなります。
民法909条の2では、遺産分割の前でも、相続人が1つの金融機関から「相続開始時の預貯金額×3分の1×その相続人の法定相続分」(1つの金融機関につき150万円が上限)まで払戻しを受けられる制度が定められています。それでも手続きには時間がかかるため、生活費の一部はそれぞれの名義の口座にも置いておくと安心です。
名義人でない配偶者のお金も相続税の対象になることがある
相続税は、口座の名義ではなく、実際に誰の財産かで判断されます。国税庁の「相続税の申告書作成時の誤りやすい事例集」では、名義にかかわらず、亡くなった人が資金を出していたことなどから亡くなった人の財産と認められるものは、相続税の課税対象になるとしています。いわゆる名義預金です。
逆に、亡くなった夫の名義の共有口座に、妻が自分の収入から入金した分があれば、その分は妻の財産と考えられます。どちらの場合も、入金の記録が判断の材料になります。
離婚のときは財産分与で分ける
婚姻中に夫婦で築いた財産は、口座や家の名義にかかわらず財産分与の対象になり、実務では2分の1ずつ分けるのが一般的です。共有口座の残高も、名義人だけのものではありません。財産分与の請求期間は、2026年4月1日施行の改正民法で離婚から5年に延びました(2026年3月31日までの離婚は2年のままです)。家の分け方は離婚で共有名義の家の財産分与はどうなる?割合と3つの分け方で解説しています。
共有口座で頭金を貯めて家を買うまでの流れ
共有口座で頭金を貯めて家を買うときは、「入金ルールを決める→記録を残す→資金計画→ローンの組み方→持分の登記」の順に進めると、税金や名義のトラブルを防げます。
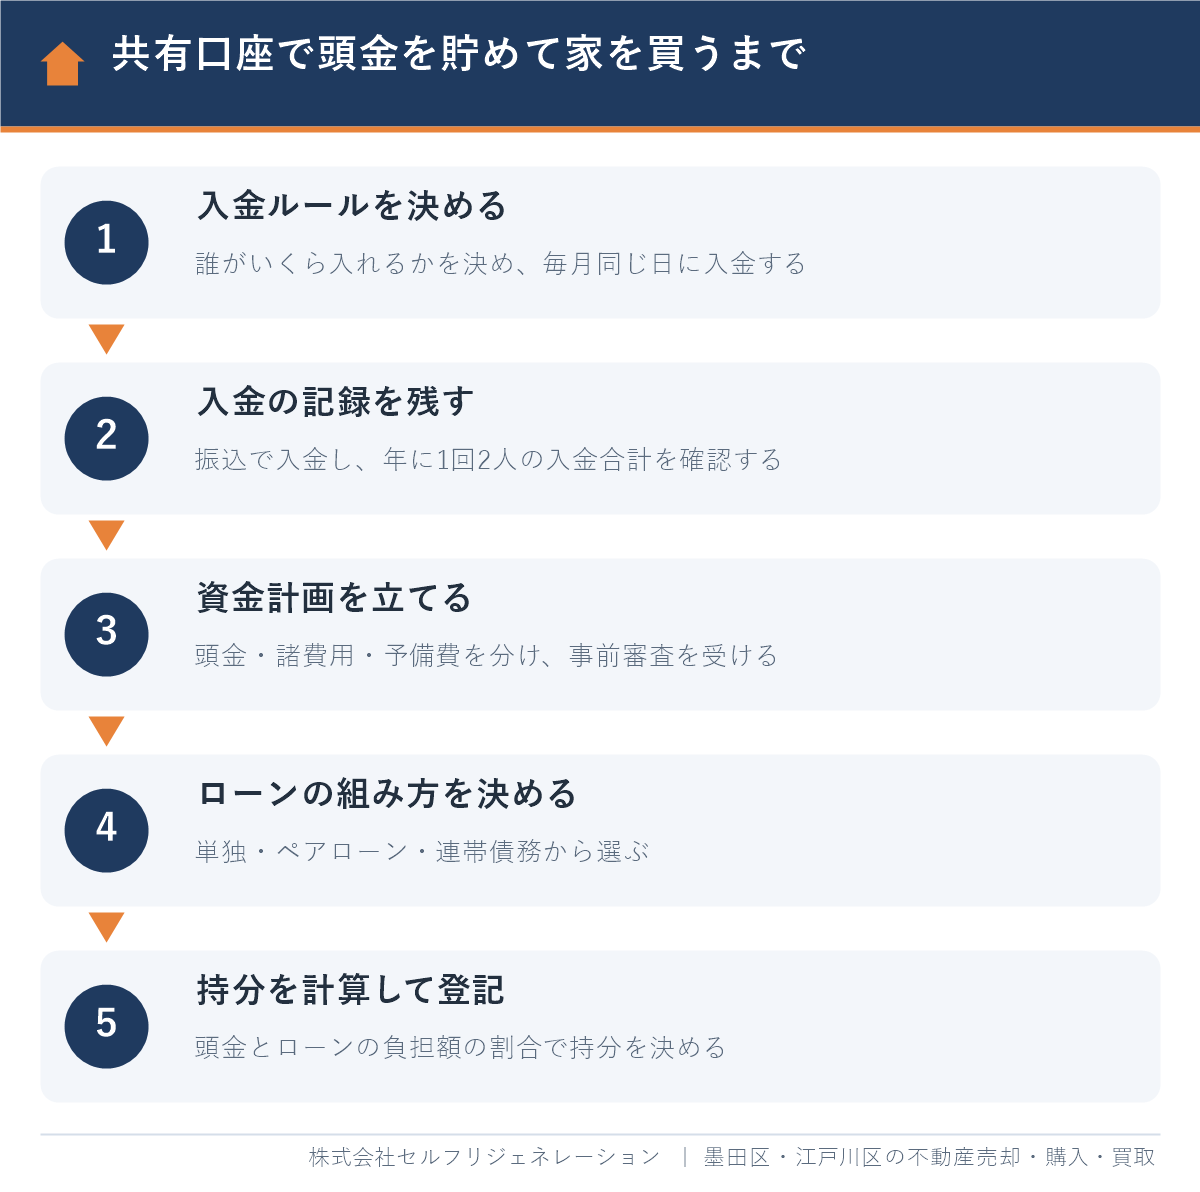
- 入金ルールを決める:定額型・収入比例型などから選び、毎月同じ日に振込や自動入金で入れます。
- 入金の記録を残す:年に1回、2人の入金合計をメモし、通帳や取引明細を保管します。
- 資金計画を立てる:頭金・諸費用・引越しや家具の費用・予備費に分けます。中古住宅の諸費用は物件価格の6〜10%程度を見込むのが目安です。全部を頭金に入れず、生活費の数か月分は手元に残しましょう。
- ローンの組み方を決める:1人で借りるか、ペアローン・連帯債務にするかを決め、住宅ローンの事前審査を受けます。金利タイプは住宅ローンの選び方|変動か固定か・金利タイプと種類の比較が参考になります。
- 持分を計算して登記する:頭金の入金額とローンの負担額を合計し、その割合で持分を決めて、司法書士に登記を依頼します。
住宅ローンの審査では、自己資金の確認のために通帳の写しなどの提出を求められることが多いです。共有口座の入金の記録は、ここでも役立ちます。購入の手続きの全体は中古住宅を購入するには?流れと期間の目安|7ステップで解説しています。
また、共有名義で買った家は、将来売るときにも持分ごとに税金を計算します。売るときの税金と確定申告は共有名義の不動産を売却したときにかかる税金と確定申告の書き方で解説しています。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で家を買う共働き夫婦の資金計画の注意点
墨田区・江戸川区で家を買う共働き夫婦は、ローンの返済額だけでなく、浸水の想定に備える火災保険料や、区の制度を含めて共有口座の予算を組むことが大切です。両区の事情を踏まえた注意点を整理します。
| 項目 | 両区の事情 | 共有口座の予算での考え方 |
|---|---|---|
| 火災保険の水災補償 | 損害保険料率算出機構の水災等地で、墨田区・江戸川区はいずれも最も高い「5等地」(2026年10月時点) | 保険料を年払いの固定費として、毎月の入金額に含めておく |
| 浸水の想定 | 江戸川区の公式サイトによると、区の陸域の約7割は満潮時の水面より低いゼロメートル地帯 | 区のハザードマップで物件の浸水の深さと期間を確認し、避難の備えの費用も見込む |
| 区の制度 | 墨田区の住宅取得の利子補助、江戸川区の住まいの助成など | 使える制度があれば、その分を予備費に回せる |
| 持分の登記 | 墨田区の物件は東京法務局墨田出張所、江戸川区の物件は東京法務局江戸川出張所が管轄 | 登記費用(登録免許税・司法書士の報酬)を諸費用に入れておく |
墨田区の制度はすみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れ、江戸川区の制度は江戸川区の住宅助成金一覧にまとめています。エリア選びと相場の全体像は、墨田区の不動産購入ガイドと江戸川区の不動産購入ガイドをご覧ください。
両区には旧耐震の木造住宅や、細い道に面した敷地も多くあります。物件によっては住宅ローン控除や融資の条件に影響するため、共有口座で貯めた頭金をどこまで入れるかは、物件が決まってから最終的に判断するのがおすすめです。
墨田区・江戸川区で家の購入を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の購入・売却・買取をサポートしている地域密着の不動産会社です。当社ホームページに掲載しているGoogleクチコミの評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。
口コミでは、購入の検討が長くなっても続く、こまめで丁寧な連絡を評価していただいています。一戸建てを購入されたお客様からは、次のような声をいただきました。
「いつも丁寧に対応していただきました。」(Googleクチコミより一部抜粋)
共働きのご夫婦の購入では、2人の予定を合わせて相談や内覧を進める必要があります。当社では、資金計画の段階から、2人の収入と貯金のバランスを踏まえたローンの組み方まで一緒に考えます。
- 業界経験10年以上のスタッフのみが在籍し、資金計画と事前審査の段階から引渡しまでお手伝いします
- 顧問弁護士・税理士・FPによる無料相談で、持分の決め方や贈与税の心配も、専門家に確認しながら進められます
- 墨田区・江戸川区に特化しているため、浸水の想定や旧耐震・接道など、資金計画に影響する物件の条件を事前にお伝えできます
- 売却も買取も扱っているため、今の家を売って住み替える場合も、売り方と買い方を合わせてご提案できます
- LINE・オンラインでのご相談にも対応しているので、お仕事帰りのご夫婦でも相談しやすくなっています
購入のご相談は住宅購入相談のページからも承っています。
夫婦の共有口座に関するよくある質問
夫婦で共同名義の銀行口座は作れますか?
日本の銀行では、夫婦の共同名義の口座は原則として作れません。口座の名義人は1人に限られるため、どちらか一方の名義で口座を作り、代理人カードやアプリの共有機能を使って2人で管理するのが一般的です。
夫婦の共有口座に入金すると贈与税がかかりますか?
生活費として必要な都度使うお金なら、通常は贈与税はかかりません。ただし、国税庁によると、生活費の名目でも預金したり不動産の購入資金に充てたりした場合は贈与税がかかります。入金は振込で行い、誰がいくら入れたかを記録しておきましょう。
共有口座で貯めたお金を家の頭金にすると、持分はどう決めますか?
それぞれが共有口座に入金した額とローンの負担額を合計し、その割合で持分を決めます。口座の名義人が全額を出したことにはなりません。負担額と違う持分で登記すると、差額が贈与とされることがあります。
共有口座の名義人が亡くなったら、お金は引き出せますか?
銀行が名義人の死亡を知ると口座が凍結され、配偶者でも自由には引き出せなくなります。遺産分割の前でも、1つの金融機関につき150万円を上限に、法定相続分に応じた額の払戻しを受けられる制度があります。生活費の一部は自分名義の口座にも置いておくと安心です。
離婚したら共有口座のお金はどうなりますか?
婚姻中に貯めたお金は、口座の名義にかかわらず財産分与の対象になり、実務では2分の1ずつ分けるのが一般的です。2026年4月1日以後の離婚では、財産分与を請求できる期間は離婚から5年です。
共有口座の名義はどちらにするのがいいですか?
主に家計を管理する人や、生活費の引き落としをまとめやすい人の名義にするのが一般的です。ただし、名義人が亡くなると口座が凍結されるため、名義人でない人も自分名義の口座に生活費の一部を置いておきましょう。家の購入資金を貯める口座は、それぞれの名義に分ける方法もあります。
まとめ|共有口座は「記録を残して」家の購入につなげる
夫婦の共有口座は、家計の見える化と、家の購入に向けた貯金に役立ちます。
- 日本では共同名義の口座は作れず、一方の名義の口座を2人で使うのが一般的
- 代理人カード、ネット銀行の共有機能、それぞれの口座+家計簿アプリの3つの方法から選ぶ
- 入金は振込で行い、誰がいくら入れたかを記録しておく
- 頭金とローンの負担額の合計の割合で家の持分を登記し、贈与税の問題を防ぐ
- 名義人の死亡による口座の凍結と、離婚のときの財産分与にも備えておく
「2人で貯めたお金で家を買いたい」「持分やローンの組み方をどう決めればいいか分からない」という段階でも、お気軽にご相談ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月16日
墨田区・江戸川区の住宅購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド