「親から実家を生前贈与してもらうことになったけれど、何から始めればいいのか分からない」「贈与契約書は自分で作れるの?」「登記と贈与税の申告は、どちらを先にやるの?」。不動産の生前贈与は、契約・登記・税金の申告という性質の違う手続きを、決まった順番と期限で進める必要があります。
この記事では、法務省・国税庁・東京都主税局の公表資料をもとに、2026年10月時点のルールで、不動産の生前贈与のやり方を「贈与契約から登記・申告まで」の手順に沿って解説します。
- 不動産の生前贈与の手続きの流れ(7ステップ)と、それぞれの窓口・期限
- 贈与契約書の作り方と、登記を自分で申請する手順
- 贈与税の申告のやり方(暦年課税・相続時精算課税・配偶者控除の違い)
- スケジュールの立て方と、費用の計算例
- 手続きでよくある失敗と、墨田区・江戸川区の窓口
結論から言うと、不動産の生前贈与は「贈与契約書の作成 → 法務局で名義変更の登記 → 翌年2月1日〜3月15日に贈与税の申告 → 不動産取得税の納付」の順で進めます。登記には法律上の期限はありませんが、贈与税の申告には期限があり、相続時精算課税を選ぶ場合は届出書を期限内に出さないと制度そのものが使えません。
この記事の結論
- 不動産の生前贈与は、贈与契約書の作成、法務局での所有権移転登記、翌年3月15日までの贈与税の申告、不動産取得税の納付の順で進めます。
- 贈与契約書は自分で作成でき、贈与者・受贈者が署名して実印を押し、1通につき200円の収入印紙を貼ります(国税庁)。
- 名義変更の登記は不動産の所在地を管轄する法務局へ申請し、登録免許税は固定資産税評価額の2%です(国税庁タックスアンサーNo.7191)。
- 贈与税の申告は受贈者が行い、期間は贈与を受けた年の翌年2月1日〜3月15日、提出先は受贈者の住所地の税務署です。
- 相続時精算課税を選ぶなら、最初の贈与の翌年3月15日までに選択届出書を出さないと、暦年課税で計算されます。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産の生前贈与の手続きは7ステップ
不動産の生前贈与の手続きは、事前の確認から不動産取得税の納付まで、7つのステップに分けられます。このうち法律で期限が決まっているのは贈与税の申告(翌年3月15日まで)で、そこから逆算して準備するのがコツです。
生前贈与とは、不動産の持ち主が生きているうちに、子や孫・配偶者などに土地や建物を無償で渡すことです。贈与は、渡す人(贈与者)と受け取る人(受贈者)の合意で成立する契約です(民法549条)。そもそも贈与と相続のどちらが有利かという判断は不動産の生前贈与のメリット・デメリットで解説しています。この記事は、贈与すると決めた後の「やり方」に絞って説明します。
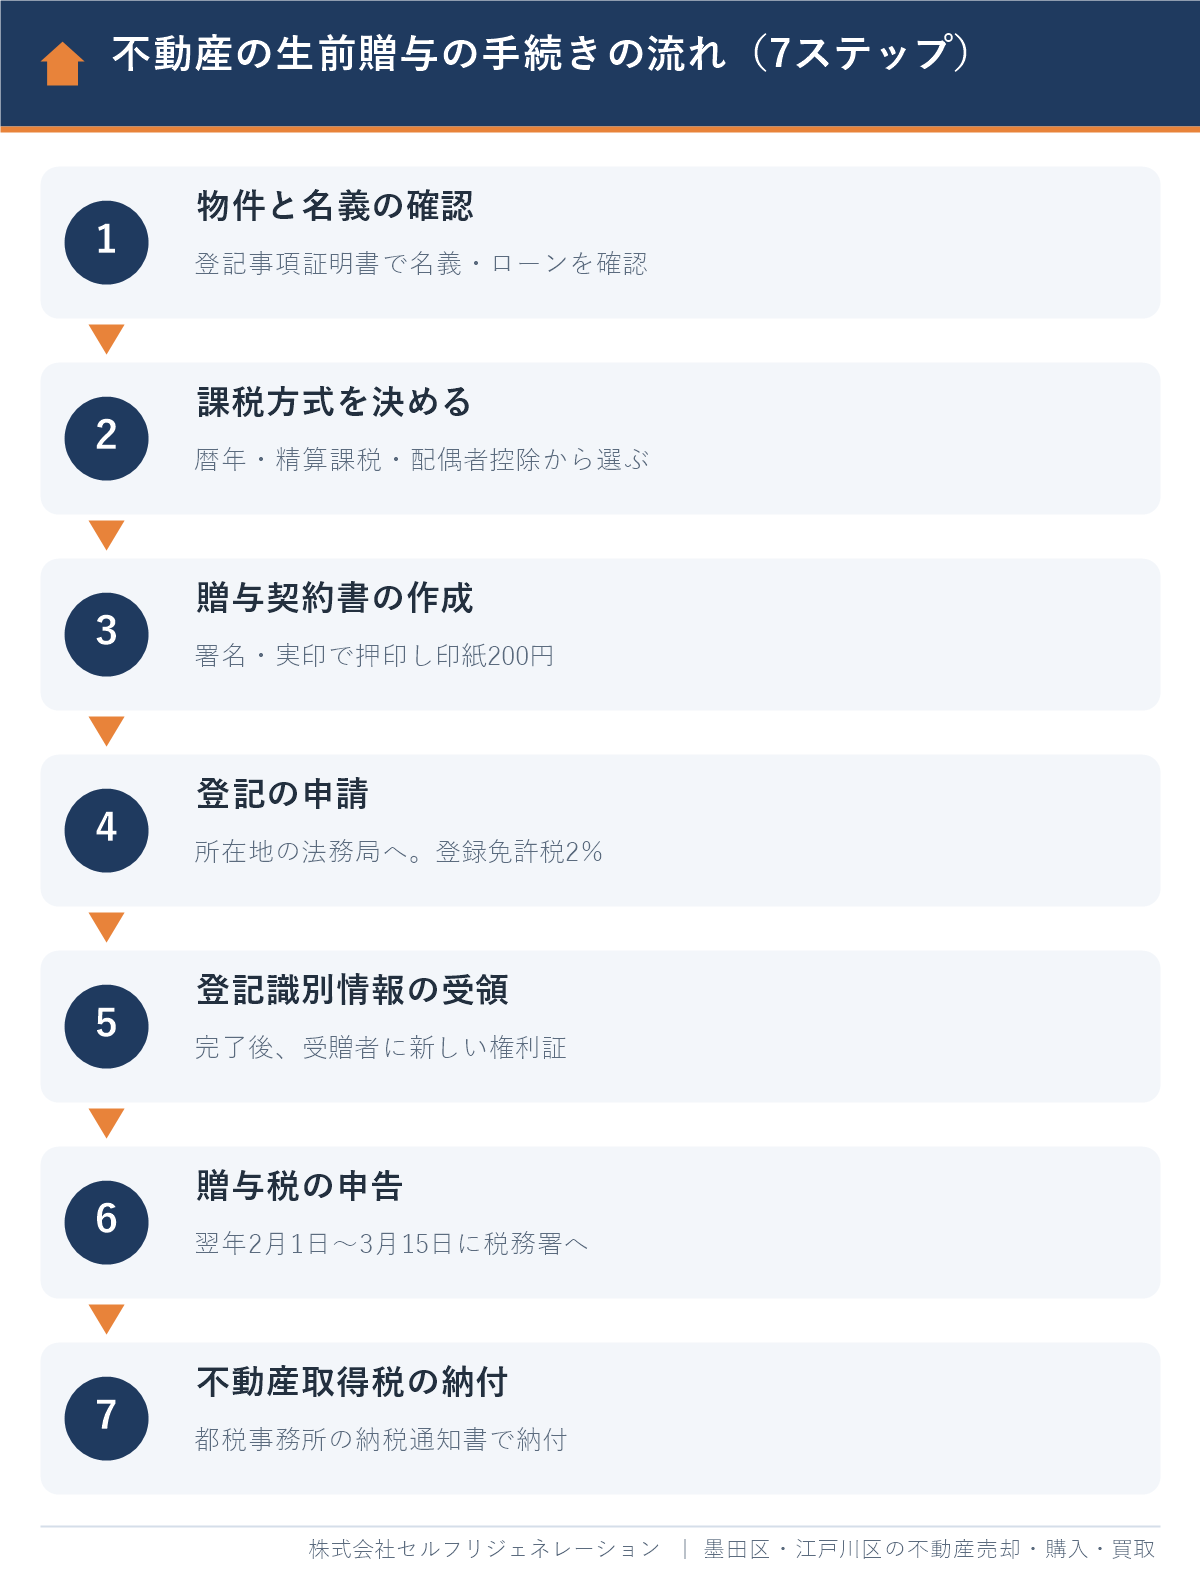
- 物件と名義の確認:登記事項証明書で、名義人・住所・地番、住宅ローンの抵当権が残っていないかを確認します。
- 課税方式を決める:暦年課税、相続時精算課税、夫婦間の配偶者控除のどれを使うかを決めます。
- 贈与契約書の作成:贈与する不動産と贈与の日を書き、双方が署名・押印します。
- 登記の申請:必要書類をそろえ、法務局に所有権移転登記を申請し、登録免許税を納めます。
- 登記識別情報の受領:登記が完了すると、受贈者に新しい登記識別情報(権利証)が通知されます。
- 贈与税の申告:翌年2月1日〜3月15日に、受贈者が税務署へ申告・納税します。
- 不動産取得税の納付:数か月後に都税事務所から届く納税通知書で納めます。
各手続きの窓口と期限をまとめると、次のとおりです。
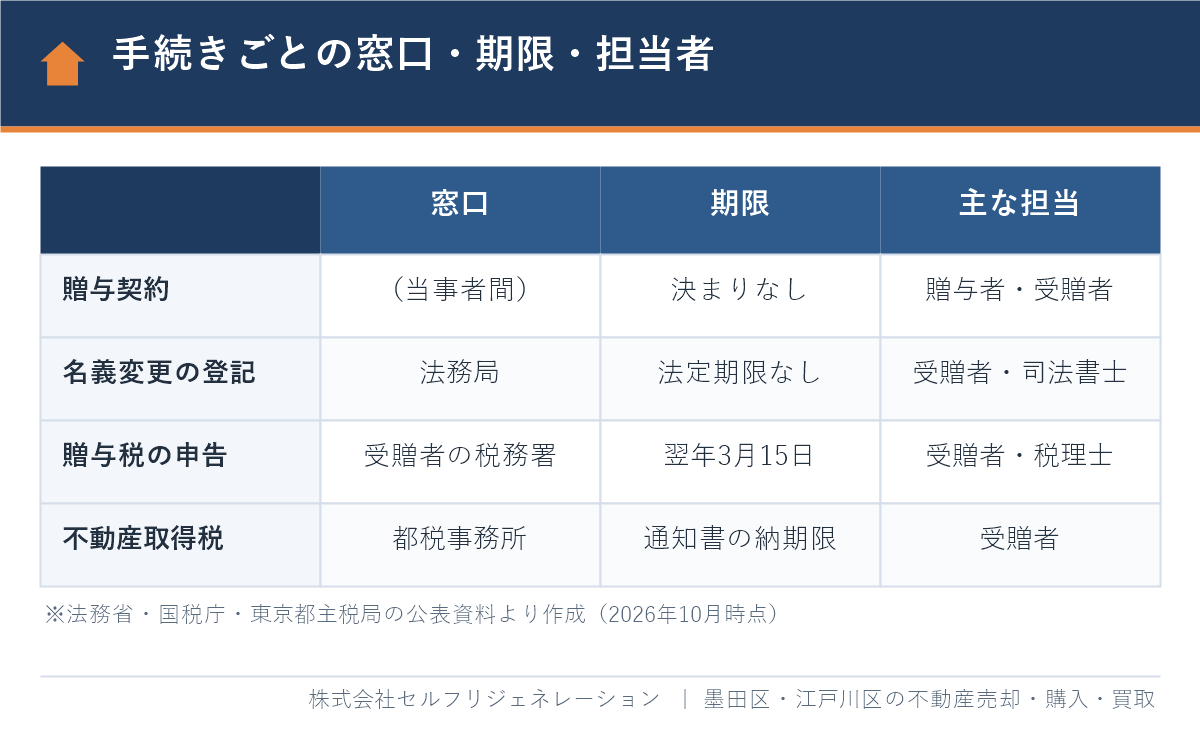
| 手続き | 窓口 | 期限 | 行う人 |
|---|---|---|---|
| 贈与契約 | 当事者間 | 法律上の期限なし | 贈与者と受贈者 |
| 所有権移転登記 | 不動産の所在地を管轄する法務局 | 法律上の期限なし(早めの申請が安全) | 贈与者と受贈者の共同申請(司法書士に委任可) |
| 贈与税の申告・納税 | 受贈者の住所地の税務署 | 贈与を受けた年の翌年2月1日〜3月15日 | 受贈者(税理士に委任可) |
| 不動産取得税 | 不動産の所在地の都税事務所 | 納税通知書に書かれた納期限 | 受贈者 |
出典:法務省「不動産登記の申請書様式について」、国税庁タックスアンサーNo.4408・No.4103・No.7191、東京都主税局「不動産取得税」(いずれも2026年10月時点)。
ステップ1・2:贈与前の確認と課税方式の選び方
贈与の手続きに入る前に、登記事項証明書で物件の状態を確認し、どの課税方式で申告するかを決めておきます。課税方式によって贈与税の額も、申告で出す書類も変わるため、契約書を作る前に決めるのが順番です。
登記事項証明書で確認すること
登記事項証明書(登記簿謄本)は、全国どこの法務局でも、オンラインでも取得できます。次の4点を確認しましょう。
- 名義人が贈与者本人か(親と叔父の共有、亡くなった祖父の名義のままなどの場合は、先に整理が必要)
- 登記簿の住所・氏名が、今の住民票・印鑑証明書と一致しているか
- 住宅ローンなどの抵当権が残っていないか
- 土地と建物、私道の持分など、贈与する不動産がすべて把握できているか
住宅ローンが残っている不動産は、多くのローン契約で名義変更に金融機関の承諾が必要とされています。無断で名義を変えると、一括返済を求められるおそれがあるため、必ず事前に金融機関に相談してください。
3つの課税方式の違い
不動産の贈与税の計算方法は、主に「暦年課税」「相続時精算課税」「夫婦間の配偶者控除(暦年課税の特例)」の3つです。どれを使うかで、手続きの中身が変わります。
| 項目 | 暦年課税 | 相続時精算課税 | 配偶者控除 |
|---|---|---|---|
| 使える人 | 誰でも | 60歳以上の父母・祖父母から18歳以上の子・孫へ | 婚姻期間20年以上の夫婦 |
| 非課税の枠 | 年110万円 | 年110万円+累計2,500万円 | 居住用不動産等で最高2,000万円+110万円 |
| 枠を超えた分の税率 | 10〜55%の累進(親・祖父母から18歳以上なら特例税率) | 一律20% | 10〜55%の累進 |
| 申告で追加する書類 | なし(評価の資料) | 相続時精算課税選択届出書、受贈者の戸籍謄本など | 戸籍謄本と戸籍の附票など |
| 相続時の扱い | 相続開始前7年以内の分は相続財産に加算(段階的に適用) | 贈与時の価額(年110万円の控除後)で相続財産に加算 | 加算されない |
出典:国税庁タックスアンサーNo.4408(贈与税の計算と税率)・No.4103(相続時精算課税の選択)・No.4452(配偶者控除)。令和8年4月1日現在法令等。
相続時精算課税とは、親や祖父母からの贈与について、贈与時には年110万円と累計2,500万円まで贈与税をかけず、贈与者が亡くなったときに相続税でまとめて精算する制度です。一度選ぶとその贈与者からの贈与は暦年課税に戻せないため、慎重に判断してください。詳しくは相続時精算課税とは?不動産贈与の110万円控除と注意点、夫婦間の贈与は婚姻期間20年以上の夫婦間の不動産贈与と贈与税で解説しています。
ステップ3:贈与契約書の作り方
贈与契約書は自分で作成でき、贈与者・受贈者・不動産の表示・贈与の日を正確に書いて、双方が署名し実印を押します。口約束でも贈与は成立しますが、書面によらない贈与は、引渡しや登記が終わるまでは各当事者が解除できる(民法550条)ため、不動産では必ず書面にします。
契約書に書く主な項目は次のとおりです。
- 贈与者・受贈者の住所と氏名(印鑑証明書・住民票と同じ表記)
- 贈与する不動産の表示(登記事項証明書のとおりに、土地は所在・地番・地目・地積、建物は所在・家屋番号・種類・構造・床面積)
- 贈与するのが所有権の全部か、持分(例:持分2分の1)か
- 契約の日と、所有権が移る日(通常は契約の日)
- 所有権移転登記の手続きと、登記費用・税金の負担者(通常は受贈者)
- その年の固定資産税の負担の分け方
国税庁の質疑応答事例によると、不動産の贈与契約書は「不動産の譲渡に関する契約書」に当たり、無償なので記載金額のないものとして印紙税は200円です。2通作って双方が1通ずつ保管する場合は、それぞれに200円の印紙を貼ります。
贈与の日は、贈与税を申告する年を決める日付です。12月に契約して翌年1月に登記するなど年をまたぐときは、どちらの年の申告になるかを事前に税務署や税理士に確認しましょう。契約書に記載する書類の入手先や、印鑑証明書の有効期限(3か月以内)は不動産の生前贈与の必要書類で一覧にしています。
ステップ4・5:法務局で名義変更の登記をするやり方
名義変更の登記は、贈与者と受贈者が共同で、不動産の所在地を管轄する法務局に「所有権移転登記」を申請します。登記とは、法務局の登記簿に不動産の持ち主を記録する手続きで、登記をしておかないと、第三者に対して自分が所有者だと主張できません(民法177条)。
登記を自分で申請する手順
- 法務局のホームページから「所有権移転登記申請書(贈与)」の様式と記載例をダウンロードする
- 登記事項証明書を見ながら、不動産の表示、登記の目的(所有権移転)、原因(年月日贈与)、権利者(受贈者)・義務者(贈与者)を記入する
- 固定資産税の課税明細書などで評価額を確認し、課税価格と登録免許税(評価額×2%、100円未満切り捨て)を計算する
- 受贈者の「検索用情報」(氏名の振り仮名・生年月日・メールアドレスなど)を記入する(2025年4月21日から必要)
- 登録免許税分の収入印紙を貼り、贈与契約書(登記原因証明情報)、贈与者の権利証・印鑑証明書、受贈者の住民票などを添付する
- 法務局の窓口に持参するか郵送する(オンライン申請やQRコード付き書面申請も可)
申請の前に管轄の法務局の登記相談(予約制)を利用すると、記載の誤りによる補正を減らせます。
登記の完了と登記識別情報の受け取り
登記が完了すると、受贈者に「登記識別情報通知」が交付されます。登記識別情報とは、不動産の持ち主であることを証明する12桁の英数字の符号で、次に売却や贈与をするときに必要になる、いわゆる権利証です。登記完了までの目安は、東京法務局のホームページで出張所ごとの「登記完了予定日」として公表されているので、申請前に確認しておきましょう。
登記識別情報は再発行されないため、目隠しシールをはがさずに保管してください。
登記前に必要になることがある手続き
登記簿の贈与者の住所が今の住所と違う場合は、贈与の登記の前に住所変更登記が必要です(登録免許税は不動産1件につき1,000円)。2026年4月1日からは住所変更登記そのものが義務になり、変更から2年以内に申請しないと5万円以下の過料の対象になります。詳しくは相続登記・住所変更登記の義務化いつから?自分で申請する手順と費用をご覧ください。
ステップ6:贈与税の申告のやり方
贈与税の申告は、受贈者が、贈与を受けた年の翌年2月1日から3月15日までに、自分の住所地の税務署へ申告書を提出し、同じ期限までに納税します。暦年課税で、その年に受けた贈与の合計が110万円以下なら申告は不要ですが、不動産の贈与では評価額が110万円を超えることがほとんどです。
申告の手順
- 不動産の相続税評価額を計算する(土地は国税庁の路線価、建物は固定資産税評価額。分譲マンションは2024年1月1日以後の贈与から区分所有補正率による評価)
- その年に同じ人から受けたほかの贈与(現金など)も合計する
- 課税方式に応じた申告書(第一表、精算課税は第二表も)を作成する
- 相続時精算課税なら選択届出書と受贈者の戸籍謄本など、配偶者控除なら戸籍謄本・戸籍の附票などを添付する
- 国税庁の「確定申告書等作成コーナー」で作成してe-Taxで送信するか、印刷して税務署に提出・郵送する(郵送先は税務署の住所ではなく、各税務署のホームページに載っている送付先。墨田区・江戸川区の4つの税務署は、いずれも東京国税局東京上野業務センター)
- 3月15日までに金融機関・コンビニ・ダイレクト納付などで納税する
贈与税は、登記で使う固定資産税評価額ではなく、相続税評価額で計算する点に注意してください。
申告書の郵送先と窓口の受付時間
墨田区・江戸川区の税務署に書面の贈与税の申告書を郵送するときは、税務署の住所ではなく、東京国税局東京上野業務センターに送ります。国税庁の本所税務署・向島税務署・江戸川北税務署・江戸川南税務署のページでは、申告書等の郵送先をいずれも「〒110-8655 台東区池之端1丁目2番22号 上野合同庁舎 東京国税局東京上野業務センター(○○税務署)」とし、かっこ内に住所地の税務署名を添えて示しています(2026年11月3日確認)。相続時精算課税選択届出書などの添付書類も、申告書と一緒に同じ送付先へ送ります(国税庁「税務署の内部事務のセンター化について」)。受贈者が両区の外に住んでいる場合は、住所地の税務署のホームページで郵送先を確認しましょう。
2025年1月から、税務署は申告書等の控えに収受日付印(税務署が受け取った日付を示す印)を押さなくなったため、書面で出すときは提出用(正本)だけを出し、控えが必要なら自分でコピーを取って、提出した日と一緒に保管しておきましょう(国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」)。当分の間は、希望すれば受付日と税務署名を書いたリーフレットを窓口で受け取れ、郵送の場合も切手を貼った返信用封筒を同封すれば、日付と税務署名(業務センター名)を書いたリーフレットが返送されます。窓口に持参する場合は、2026年10月1日から全ての税務署で総合窓口の受付時間が原則として午前9時〜午後3時になっている点にも注意してください(開庁時間は午前8時30分〜午後5時で、受付時間外でも開庁時間内なら手続きはできます。国税庁「令和8年10月1日からの税務署総合窓口の受付時間について」)。
申告を忘れやすいケース
- 配偶者控除で贈与税が0円になる場合:税額が0円でも、配偶者控除を受けるには申告が必要です。
- 相続時精算課税で2,500万円以内に収まる場合:2024年以後は年110万円以下なら申告不要ですが、110万円を超えれば税額が0円でも申告が必要です。初めて精算課税を選ぶ年は、届出書の提出が欠かせません。
- 精算課税の届出書を期限後に出した場合:その年の贈与には精算課税が適用されず、暦年課税で計算されます。
贈与税を一度に払えない場合は、要件を満たせば延納(最長5年の分割払い)も申請できます。条件と利子税は不動産の贈与税は分割できる?延納の条件と手続きで解説しています。また、親から住宅の購入資金をもらう場合は、不動産の贈与とは別の住宅取得等資金の贈与の非課税特例の手続きになります。
ステップ7:不動産取得税の納付
不動産取得税は、贈与で不動産を受け取った受贈者に、東京都から一度だけ課される税金で、登記の数か月後に届く納税通知書で納めます。相続では不動産取得税はかかりませんが、生前贈与ではかかる点が大きな違いです。
東京都主税局によると、2027年3月31日までの取得なら税率は土地・住宅3%で、宅地は課税標準が2分の1になります。取得から30日以内に登記を申請していれば、原則として都税事務所への申告は不要です。ただし、住宅やその敷地の軽減を受けたいときは、取得から60日以内に都税事務所へ申告します。中古住宅の軽減は新築された時期によって控除額が変わり、1981年12月31日以前に新築された住宅は耐震基準に適合していることの証明が必要です。
スケジュールと費用の目安|計算例
不動産の生前贈与は、準備から登記の完了まで1〜2か月ほどを見込み、贈与税の申告は翌年の2〜3月に行うのが一般的な流れです。費用は、登録免許税・不動産取得税・贈与税の3つの税金が中心になります。
| 時期の目安 | やること |
|---|---|
| 贈与の1〜2か月前 | 登記事項証明書の取得、課税方式の決定、税理士・司法書士への相談、ローン残債の確認 |
| 贈与の2〜3週間前 | 印鑑証明書(3か月以内)・住民票の取得、贈与契約書の作成 |
| 贈与の日 | 贈与契約書に署名・押印し、印紙を貼る |
| 贈与後すみやかに | 法務局へ所有権移転登記を申請(30日以内なら不動産取得税の申告が原則不要) |
| 登記完了後 | 登記識別情報の受け取り、登記事項証明書で名義を確認 |
| 翌年2月1日〜3月15日 | 贈与税の申告・納税(精算課税の届出書もこの期間に) |
| 登記の数か月後 | 不動産取得税の納税通知書が届き、納付 |
計算例:親から子へ戸建てを贈与する場合
次の仮定で計算します(仮定の数値による計算例です)。親(65歳)から子(35歳)へ、墨田区内の戸建てを贈与。相続税評価額は土地1,500万円・建物200万円、固定資産税評価額は土地1,200万円・建物200万円とします。
| 税金 | 暦年課税の場合 | 相続時精算課税の場合 |
|---|---|---|
| 贈与税 | (1,700万円−110万円)×45%−265万円=約450万円 | (1,700万円−110万円)は2,500万円以内なので0円(特別控除の残りは910万円) |
| 登録免許税 | (1,200万円+200万円)×2%=28万円 | |
| 不動産取得税(軽減前) | 土地1,200万円×1/2×3%=18万円、建物200万円×3%=6万円(住宅の控除を受けられれば建物分は下がります) | |
出典:国税庁タックスアンサーNo.4408(特例税率)・No.4103、No.7191、東京都主税局「不動産取得税」をもとに当社が計算(2026年10月時点)。実際の税額は評価や特例の適用で変わります。
暦年課税で一度に贈与すると贈与税が高額になりやすいため、精算課税や持分を分けた贈与も検討します。持分で分ける場合は、毎回、契約書と登記が必要です。
生前贈与の手続きでよくある失敗
生前贈与の手続きの失敗は、「書面がない」「届出や申告を忘れる」「事前の確認不足」の3つに集約されます。どれも、手続きを始める前に順番と期限を確認しておけば防げるものです。
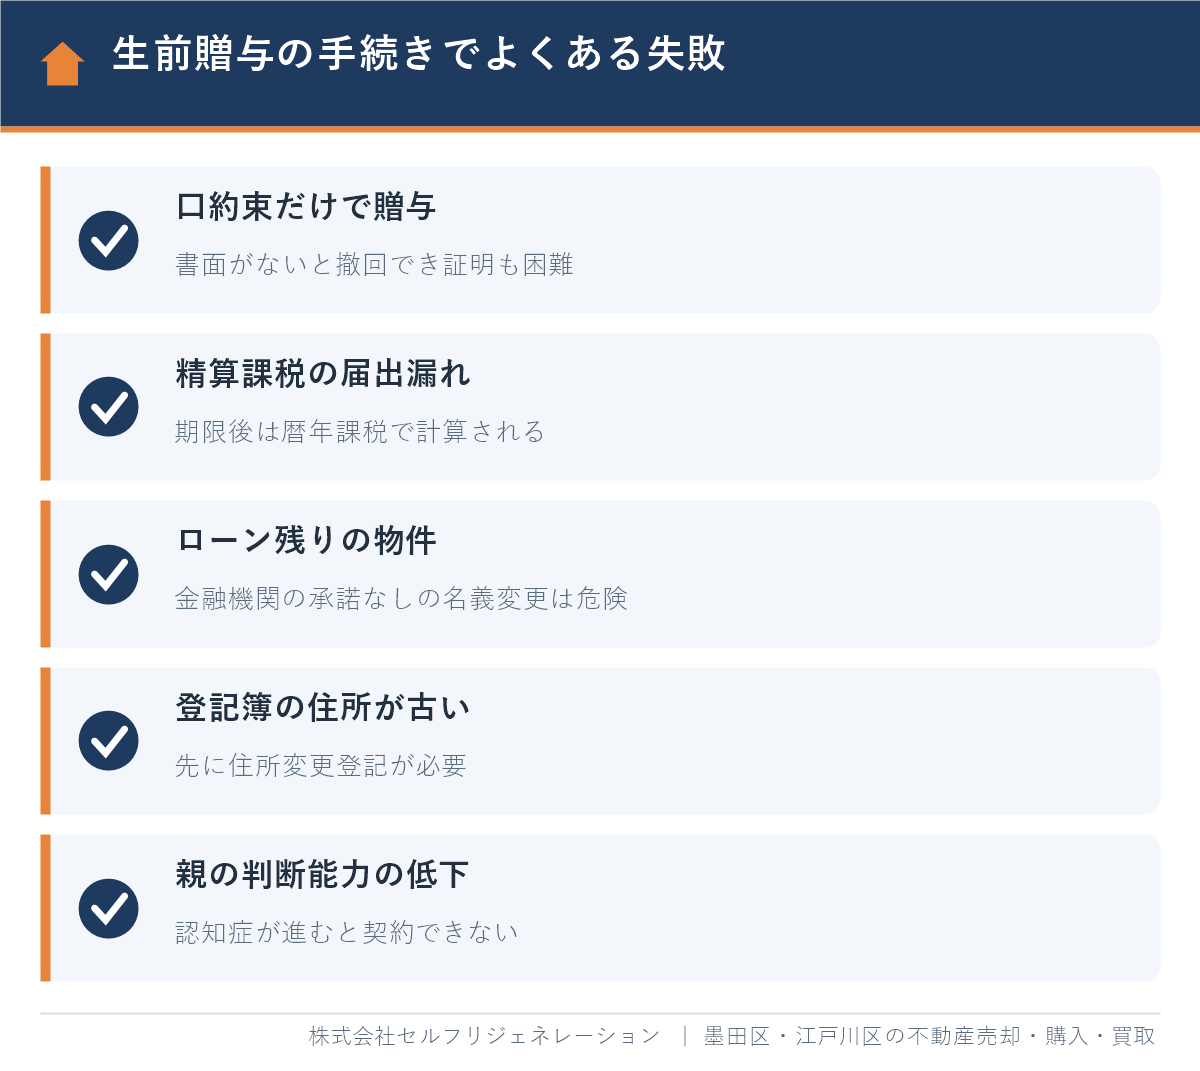
- 口約束だけで済ませる:書面がないと贈与の撤回ができてしまい、贈与の時期も証明しにくくなります。
- 名義だけ変えて申告しない:名義の変更は登記簿に記録として残るため、申告をしないまま済むものではありません。期限後に申告すると、無申告加算税や延滞税がかかることがあります。
- 精算課税の届出書を出し忘れる:期限を過ぎると、その年は暦年課税で計算され、高い贈与税がかかることがあります。
- ローンが残ったまま名義を変える:金融機関の承諾がないと、ローンの一括返済を求められるおそれがあります。
- 親の判断能力が低下してから始める:贈与は契約なので、認知症が進むと契約できず、登記の際の司法書士の意思確認でも止まります。
- 親が住み続けるのに名義だけ子に移す:相続まで待った方が、小規模宅地等の特例や登録免許税(相続は0.4%)で有利になることがあります。
なお、受贈者が後で売る場合は贈与者の取得費を引き継ぐため、親が売って現金で渡す方が有利なこともあります。
自分でやる場合と専門家に頼む場合
不動産の生前贈与は、契約書の作成・登記・申告まで自分で行うこともできますが、登記は司法書士、贈与税の申告は税理士に依頼すると確実です。特に、精算課税を選ぶかどうか、評価額の計算、マンションの評価などは、誤ると税額に大きく影響します。
目安として、権利証の紛失・住所や氏名の変更・私道の持分がある登記や、持分の贈与・ローンを引き継ぐ負担付き贈与の契約、精算課税や配偶者控除の申告は専門家に任せた方が安心です。専門家の報酬は事務所によって異なるため、事前に見積もりを取りましょう。書類の手数料など自分で行う場合の実費は、不動産の生前贈与の必要書類で詳しく紹介しています。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で生前贈与の手続きをするときの窓口と注意点
墨田区・江戸川区の不動産を生前贈与する場合、登記は東京法務局の墨田出張所・江戸川出張所、不動産取得税は墨田都税事務所・江戸川都税事務所、贈与税の申告は受贈者の住所地の税務署が窓口です。
| 手続き | 墨田区の不動産 | 江戸川区の不動産 |
|---|---|---|
| 所有権移転登記 | 東京法務局 墨田出張所 | 東京法務局 江戸川出張所 |
| 不動産取得税 | 墨田都税事務所 | 江戸川都税事務所 |
| 贈与税の申告 | 受贈者の住所地の税務署(墨田区在住は本所・向島税務署、江戸川区在住は江戸川北・江戸川南税務署。受贈者が区外に住んでいればその地域の税務署) | |
表の4つの税務署に書面の申告書を郵送するときの送り先は、ステップ6の「申告書の郵送先と窓口の受付時間」のとおりです。
地域の事情として、次の点にも注意してください。
- 私道の持分の贈与漏れ:京島・八広・東向島・小岩・平井などの下町の戸建ては、家の前の私道を近所と共有していることがよくあります。私道の持分は贈与契約書と登記申請書の両方に書かないと、親の名義のまま残ってしまいます。
- 古い家の建て替えを考えている場合:墨田区・江戸川区には木造住宅が密集した地域があり、子が受け取った後に建て替える計画なら、接道や再建築の可否を贈与の前に確認しておくと、後から「建て替えられない」と分かる失敗を防げます。
- マンションの評価:押上・錦糸町・葛西・船堀などの分譲マンションは、2024年以後の新しい評価方法で評価額が上がる場合があります。
贈与ではなく相続で引き継いでから売る場合は、墨田区の方は墨田区で相続した家・不動産の売却ガイド、江戸川区の方は江戸川区で相続した家を売却する方法も参考にしてください。
よくある質問
不動産の生前贈与は自分で手続きできますか?
できます。贈与契約書の作成、法務局での登記の申請、税務署への贈与税の申告は、いずれも本人が行えます。ただし、権利証の紛失や精算課税の選択など判断が難しい場合は、司法書士・税理士への依頼が確実です。
不動産の生前贈与の手続きはどんな順番で進めますか?
登記事項証明書の確認と課税方式の決定、贈与契約書の作成、法務局での所有権移転登記、翌年2月1日〜3月15日の贈与税の申告、不動産取得税の納付の順で進めます。期限があるのは贈与税の申告なので、そこから逆算して準備します。
生前贈与の登記に期限はありますか?
贈与による所有権移転登記に法律上の期限はありません。ただし、登記をしないと第三者に所有権を主張できず、東京都では取得から30日以内に登記を申請すれば不動産取得税の申告が原則不要になるため、贈与後すみやかに申請するのが安全です。
不動産の贈与税の申告はいつ、どこにしますか?
贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を所轄する税務署に申告します。納税の期限も同じ3月15日で、e-Taxでの申告もできます。
相続時精算課税を選ぶ手続きは何が必要ですか?
最初の贈与を受けた年の翌年2月1日〜3月15日に、相続時精算課税選択届出書と受贈者の戸籍謄本などを、贈与税の申告書と一緒に税務署へ提出します。期限を過ぎると、その年の贈与は暦年課税で計算されます。
住宅ローンが残っている家を生前贈与できますか?
法律上は可能ですが、多くのローン契約では名義変更に金融機関の承諾が必要です。無断で名義を変えると一括返済を求められるおそれがあるため、事前に金融機関に相談してください。
墨田区・江戸川区で不動産の生前贈与を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
生前贈与は、登記と税金の手続きに加えて、「贈与と相続のどちらが良いか」「売って現金で渡した方が良いか」といった判断が必要になります。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取と、相続・贈与にかかわる住まいのご相談をお受けしています。
当社のGoogleクチコミ評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、価格設定の丁寧な説明や、進捗状況のこまめな報告を評価していただいています。贈与する不動産の今の価値の確認から、手続きの順番の整理まで、ご家族の状況をうかがいながらサポートします。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、私道の持分や古い権利証など下町の不動産の事情を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、贈与税や登記の不安もまとめて相談可能
- 売却も買取も対応できるので、贈与・相続・売って現金で渡す方法を比べて提案
- LINE・オンライン相談にも対応
贈与する不動産の価値を知りたい方は無料査定、手続きの進め方を相談したい方は無料相談をご利用ください。地域ごとの売却の全体像は、墨田区で家・マンションを売る完全ガイドと江戸川区の不動産売却ガイドでまとめています。
まとめ
不動産の生前贈与のやり方は、「確認と課税方式の決定 → 贈与契約書 → 登記 → 贈与税の申告 → 不動産取得税」の順番で進めるのが基本です。期限のある贈与税の申告から逆算し、書類と判断を早めにそろえましょう。
- 最初に登記事項証明書で名義・住所・抵当権・私道の持分を確認する
- 課税方式(暦年・精算課税・配偶者控除)は契約書を作る前に決める
- 贈与契約書は書面で作り、署名・実印・200円の印紙を忘れない
- 登記は所在地の法務局へ。登録免許税は固定資産税評価額の2%
- 贈与税の申告は翌年2月1日〜3月15日。精算課税の届出書もこの期限内に
贈与税の計算や課税方式の選び方は、家族の状況や財産全体によって変わります。最終的な判断は、税務署・法務局や税理士・司法書士に確認したうえで行ってください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の不動産の贈与・相続のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド