「親から家を買うお金を援助してもらうと、贈与税はかかるの?」「非課税になる特例があると聞いたけれど、いくらまで、いつまで使えるの?」「ローンを組まずに現金で買ったら、税務署から何か聞かれる?」。マイホームの購入で親や祖父母から資金援助を受ける方は多く、贈与税の非課税制度を知っているかどうかで、手元に残るお金が数百万円変わることもあります。
この記事では、2026年10月時点の国税庁の情報(令和8年4月1日現在法令等)をもとに、不動産の購入で贈与税が非課税になるケースを、特に「住宅取得等資金の贈与の非課税特例」を中心に解説します。
- 不動産の贈与税が非課税・0円になる主な制度と、それぞれの上限額
- 住宅取得等資金の贈与の非課税枠(1,000万円・500万円)と2026年12月31日の期限
- 省エネ等住宅の基準、受け取る人・住宅の要件
- 暦年課税・相続時精算課税と組み合わせたときの税額の計算例
- 親からの資金で家を現金で買う場合の贈与税と、親から借りる場合との違い
- 税務署から「お尋ね」が届いたときに備えて残しておく書類
- 手続き・必要書類と、墨田区・江戸川区で家を買うときの注意点
結論から言うと、親や祖父母から住宅購入資金をもらう場合は、2026年12月31日までの贈与なら、省エネ等住宅で最大1,000万円、それ以外の住宅で最大500万円まで贈与税がかかりません。ローンを組まずに現金で買う場合も同じです。ただし、税金が0円でも翌年3月15日までに贈与税の申告をしないと特例は受けられません。
この記事の結論
- 父母・祖父母から住宅購入資金をもらうと、省エネ等住宅は1,000万円、それ以外は500万円まで非課税です(2026年12月31日までの贈与)。
- 暦年課税の基礎控除110万円と併用すると最大1,110万円、相続時精算課税と併用すると最大3,610万円まで、その年の贈与税がかかりません。
- 受け取る人は18歳以上・合計所得金額2,000万円以下、住宅は登記簿の床面積40㎡以上240㎡以下で、中古は1982年以後の建築か耐震基準適合が条件です。
- 親の資金で現金一括で買う場合も特例は使えます。お金は親→本人の口座→売主の順に動かし、贈与契約書と通帳の記録を残すと、税務署の「お尋ね」にも説明できます。
- 税金が0円でも、贈与の翌年2月1日〜3月15日に贈与税の申告が必要です。2027年以降の制度は、2026年10月時点では決まっていません。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
不動産の贈与税が非課税になる主なケース一覧
不動産やその購入資金の贈与で贈与税が非課税または0円になる主な制度は、「暦年課税の基礎控除」「住宅取得等資金の非課税特例」「相続時精算課税」「夫婦間の配偶者控除」の4つです。どれを使えるかは、誰から誰へ、何のための贈与かで決まります。
贈与税とは、個人から財産をもらった人にかかる税金のことです。納めるのは財産をあげた人ではなく、もらった人です。そのため、父と祖父の両方から資金をもらった場合も、もらった人の1年間の合計額で税金を計算します。
| 制度 | 非課税・控除の上限 | 主な対象 | 申告 |
|---|---|---|---|
| 暦年課税の基礎控除 | 年110万円 | 誰からの贈与でも可 | 110万円以下なら不要 |
| 住宅取得等資金の非課税特例 | 省エネ等住宅1,000万円/それ以外500万円 | 父母・祖父母などから子・孫への住宅購入資金 | 必要(0円でも) |
| 相続時精算課税 | 年110万円+累計2,500万円 | 原則60歳以上の父母・祖父母から18歳以上の子・孫 | 必要(届出書も) |
| 贈与税の配偶者控除 | 2,000万円(+基礎控除110万円) | 婚姻20年以上の夫婦間の自宅・自宅購入資金 | 必要 |
出典:国税庁タックスアンサーNo.4508・No.4103・No.4408(令和8年4月1日現在法令等)。なお、この記事の以前の版で紹介していた「教育資金の一括贈与の非課税」は、令和8年度税制改正により2026年3月31日で新たな拠出の受付が終了しています。夫婦間の贈与については婚姻期間20年以上の夫婦間で不動産を贈与したときの贈与税で詳しく解説しています。
また、親が子の生活費や教育費をその都度払うことは、通常必要と認められる範囲なら贈与税がかかりません。ただし国税庁は、生活費や教育費の名目でもらったお金を預金したり、不動産の購入資金に充てたりした場合は贈与税の対象になるとしています(国税庁No.4405、令和8年4月1日現在法令等)。「仕送りを貯めて頭金にした」場合は、生活費ではなく贈与として扱われる点に注意してください。
住宅取得等資金の贈与の非課税特例とは?2026年の非課税枠と期限
住宅取得等資金の贈与の非課税特例とは、父母や祖父母などの直系尊属から、自分が住む家の新築・購入・増改築の代金に充てるお金をもらったとき、一定額まで贈与税がかからない制度です。2026年10月時点では、2024年1月1日から2026年12月31日までの贈与が対象です。
非課税になる上限額は、住宅の性能で2段階に分かれています。
- 省エネ等住宅:1,000万円
- それ以外の住宅:500万円
この非課税枠は、受け取る人1人あたりの金額です。父と祖父から合わせて2,000万円もらっても、非課税になるのは1,000万円(省エネ等住宅の場合)までで、残りは暦年課税か相続時精算課税で計算します。
以前は「2023年12月31日までの契約なら一般住宅500万円」など、契約時期で金額が変わる仕組みでしたが、2024年の改正で現在の形になりました。2027年1月1日以後の贈与に延長されるかどうかは、2026年10月時点では決まっていません。例年12月に公表される税制改正大綱で方針が示されるため、2027年に贈与を受ける予定の方は、その内容を確認してから資金計画を立ててください。
また、この特例で非課税になった金額は、贈与した親や祖父母が亡くなったときの相続税の計算に加算されません(国税庁No.4161)。暦年課税の贈与は相続開始前7年以内(段階的に延長中)の分が相続財産に足し戻されるのに対し、この特例の非課税分は足し戻しの対象外という点も大きなメリットです。
非課税枠1,000万円になる「省エネ等住宅」の基準
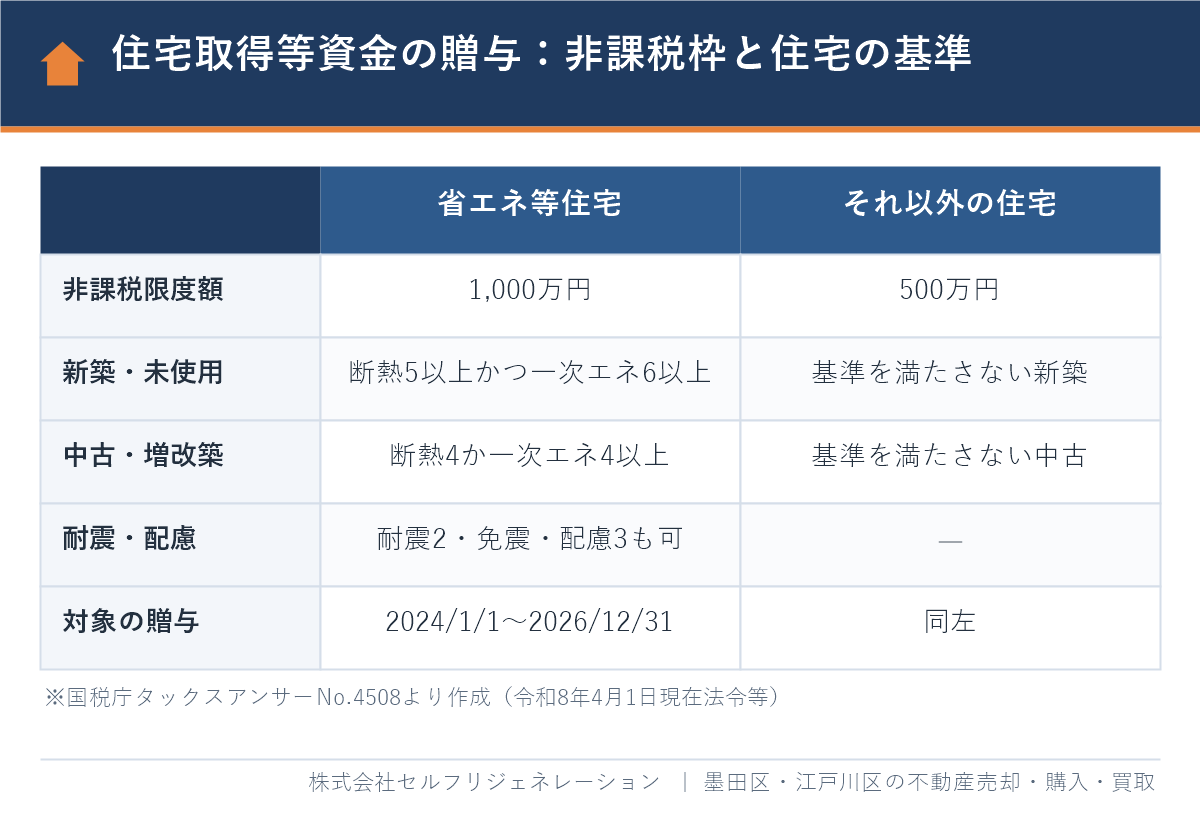
非課税枠が1,000万円になる省エネ等住宅とは、省エネ性能・耐震性能・バリアフリー性能のいずれかが一定の基準を満たす住宅のことです。新築と中古で省エネの基準が異なり、新築の方が厳しくなっています。
| 住宅の種類 | 省エネ性能の基準 | 耐震・バリアフリーの基準 |
|---|---|---|
| 新築住宅・未使用の住宅 | 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上 | 耐震等級2以上・免震建築物・高齢者等配慮対策等級3以上のいずれか |
| 中古住宅・増改築 | 断熱等性能等級4以上または一次エネルギー消費量等級4以上 |
出典:国税庁タックスアンサーNo.4508(令和8年4月1日現在法令等)。新築の「断熱等性能等級5以上かつ一次エネルギー消費量等級6以上」は、いわゆるZEH水準の性能です。2025年4月からすべての新築住宅に省エネ基準(断熱等性能等級4程度)への適合が義務化されましたが、義務化の水準を満たしているだけでは1,000万円の対象にならない点に注意してください。
基準を満たしていることは、住宅性能証明書や建設住宅性能評価書の写しなどで証明します。売主や施工会社が書類を用意できるかを、契約前に確認しておくことが大切です。
受け取る人・住宅の要件チェックリスト
特例を使うには、受け取る人と住宅の両方が要件を満たす必要があります。1つでも外れると非課税にならないため、契約前に次のチェックリストで確認してください。
受け取る人(受贈者)の要件
- 贈与した人の直系卑属(子・孫など)であること。配偶者の父母(義父母)からの贈与は対象外です
- 贈与を受けた年の1月1日に18歳以上であること
- 贈与を受けた年の合計所得金額が2,000万円以下であること(床面積40㎡以上50㎡未満の住宅は1,000万円以下)
- 2009年(平成21年)分から2023年(令和5年)分までに、この特例を使ったことがないこと
- 配偶者・親族など特別な関係のある人から住宅を買ったり、工事を請け負わせたりしていないこと
- 贈与を受けた年の翌年3月15日までに、もらったお金の全額を充てて住宅を取得・新築し、その日までに住むこと(住むことが確実なら翌年12月31日までに入居)
- 贈与を受けたときに日本国内に住所があること(一定の例外あり)
住宅の要件
- 登記簿上の床面積が40㎡以上240㎡以下で、半分以上が自分の住まいであること
- 中古住宅は、1982年(昭和57年)1月1日以後に建てられたものか、耐震基準に適合することが証明されたもの(購入後に耐震改修をする場合を含む)
- 増改築は工事費用が100万円以上で、その半分以上が居住部分の工事であること
出典:国税庁タックスアンサーNo.4508(令和8年4月1日現在法令等)。所得要件は「受け取る人」の所得で判定します。共働き世帯で夫婦の一方だけが贈与を受ける場合は、その人の所得だけを見ます。
いくらまで非課税?暦年課税・相続時精算課税との併用と計算例
住宅取得等資金の非課税特例は、暦年課税の基礎控除110万円、または相続時精算課税のどちらか一方と組み合わせて使えます。暦年課税と組み合わせると最大1,110万円、相続時精算課税と組み合わせると最大3,610万円まで、その年の贈与税がかかりません。
暦年課税とは、1年間(1月1日〜12月31日)にもらった財産の合計から基礎控除110万円を引き、残りに税率をかける通常の贈与税の計算方法です。相続時精算課税とは、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円の特別控除と年110万円の基礎控除を使い、超えた部分に一律20%で課税し、贈与した人が亡くなったときに相続税で精算する制度です(国税庁No.4103)。住宅取得等資金の贈与なら、贈与者が60歳未満でも相続時精算課税を選べます(2026年12月31日までの贈与、国税庁No.4503)。
次の表は、父から住宅購入資金1,500万円をもらった場合の贈与税の計算例です(仮定の数値。受け取る人は18歳以上で、父母・祖父母からの贈与に使う特例税率で計算)。
| ケース | 課税される金額 | その年の贈与税 |
|---|---|---|
| 特例を使わない(暦年課税のみ) | 1,500万円−110万円=1,390万円 | 366万円 |
| それ以外の住宅(非課税500万円)+暦年課税 | 1,000万円−110万円=890万円 | 177万円 |
| 省エネ等住宅(非課税1,000万円)+暦年課税 | 500万円−110万円=390万円 | 48万5,000円 |
| 省エネ等住宅(非課税1,000万円)+相続時精算課税 | 500万円−110万円=390万円(2,500万円の特別控除内) | 0円 |
計算の根拠:国税庁No.4408の特例税率(基礎控除後1,390万円は40%−190万円、890万円は30%−90万円、390万円は15%−10万円)。相続時精算課税を選ぶと、その年の贈与税は0円でも、基礎控除を超えた390万円は将来の相続税の計算に加えられます。また、一度選ぶとその親からの贈与は暦年課税に戻せません。
よくある例として、父と祖父から1,000万円ずつ(計2,000万円)受け取るケースを現行制度で計算すると、省エネ等住宅なら非課税1,000万円を引いた残り1,000万円から基礎控除110万円を引いた890万円に課税され、暦年課税のみなら贈与税は177万円です。祖父からの分に相続時精算課税を選べば、その年の贈与税を0円にすることもできます。ただし、相続人でない孫が相続時精算課税を使うと、祖父の相続のときに相続税が2割加算される点に注意が必要です。相続時精算課税の仕組みは相続時精算課税とは?不動産贈与の110万円控除と注意点で解説しています。
親からの資金で家を現金で買うときの贈与税|一括購入でも特例は使える
親からの資金援助を受けて、住宅ローンを組まずに現金で家を買う場合も、住宅取得等資金の非課税特例は使えます。特例の対象は「住宅の新築・取得・増改築の対価に充てるための金銭」の贈与で(国税庁No.4508)、ローンを組むかどうかは要件に入っていないためです。
ただし、現金で買う場合は、ローンで買う場合よりも動くお金が大きく、決済までの期間も短くなりがちです。そのため、次の3点を事前に決めておくと、申告や税務署への説明がスムーズになります。
お金を動かす順番:親→本人の口座→売主
贈与を受けたお金は、いったん受け取る本人の口座に入れ、その口座から手付金・残代金を支払うのが基本です。親の口座から売主へ直接振り込むと、誰がいくら負担したのかが通帳上で分かりにくくなり、名義や持分との関係を説明しにくくなります。また、本人の貯金で先に払い、後から親に補てんしてもらう順番にすると「代金に充てるための贈与」と言いにくくなるため、贈与を先に受けてから支払う順番にします。
援助の金額と、親の資金の種類を書面に残す
贈与契約書には、贈与する人・受け取る人・日付・金額と、住宅の購入資金であることを書き、双方が署名します。国税庁の手続きで贈与契約書の提出は求められていませんが、現金購入では「どこから出たお金か」を後から説明する場面があるため、通帳の記録とあわせて残しておくと安心です。親が自宅を売った代金を援助に回す場合は、その売却の契約書や入金記録も一緒に保管しておきましょう。
名義と持分を、出したお金の割合に合わせる
現金購入では、親が一部を「贈与せずに自分のお金として出す」こともあります。その場合は、親も出した割合に応じて持分を持つ共有名義にすれば、その部分に贈与税はかかりません。反対に、親が多く出したのに子の単独名義にすると、親が出した分は子への贈与になります。夫婦で買う場合も同じで、出資の割合と登記の持分をそろえるのが原則です。共有名義の決め方は住宅ローンを共有名義にするメリット・デメリットも参考にしてください。
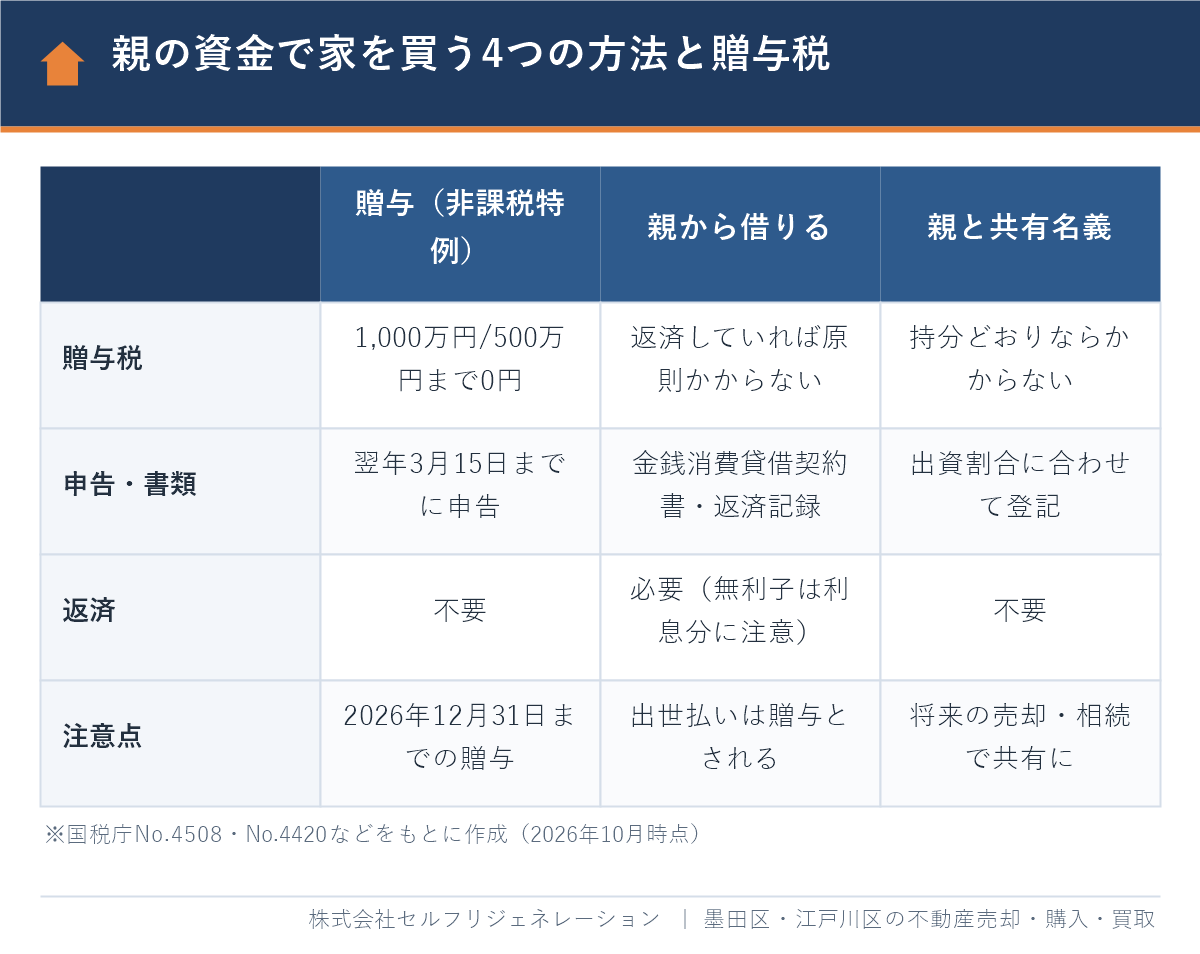
次の表は、親の資金を使って家を買う主な方法の違いをまとめたものです。
| 方法 | 贈与税 | 必要な手続き・書類 | 向いているケース |
|---|---|---|---|
| 贈与(住宅取得等資金の非課税特例) | 省エネ等住宅1,000万円・それ以外500万円まで0円 | 翌年2月1日〜3月15日に贈与税の申告 | 2026年中に援助を受けて買う |
| 贈与(相続時精算課税を併用) | 累計2,500万円まで0円(相続時に精算) | 贈与税の申告と届出書 | 援助額が大きい |
| 親から借りる | 実際の貸し借りと認められれば原則かからない | 金銭消費貸借契約書・返済の記録 | 返済できる収入がある |
| 親と共有名義で買う | 出資割合どおりの持分ならかからない | 持分を出資割合に合わせて登記 | 親も一緒に住む・親が多く出す |
出典:国税庁タックスアンサーNo.4508・No.4103・No.4420(令和8年4月1日現在法令等)をもとに当社で作成。共有名義は、将来売るときや相続のときに共有者全員の合意が必要になる点も考えて選びます。
現金で買うと住宅ローン控除は使えない
住宅ローン控除は、返済期間10年以上の借入金で家を買った場合の制度なので、現金で一括購入した場合は使えません(国税庁No.1211-1)。「援助で足りない分を少しだけローンにする」場合は、住宅の取得代金から非課税の贈与額を差し引いた額を超えるローン残高は控除の対象外になる点も、あわせて確認してください。なお、現金で買う場合も、仲介手数料や登記費用、固定資産税の精算金などの諸費用はかかります。買主の仲介手数料の計算は家を買うときの仲介手数料で解説しています。
現金で家を買うときの流れ(ローン特約がない契約・決済までの期間)や、ローン関係の費用がかからない分の諸費用の内訳は、エリア別に墨田区で不動産を現金購入|諸費用・流れと現金で買う注意点と江戸川区で不動産を現金購入|戸建ての諸費用・水災補償と注意点で詳しく解説しています。
親からお金を借りて家を買う場合|借入と贈与の境目
親から借りたお金で家を買う場合、返済の能力や返済の状況から見て実際の貸し借りと認められれば、借りたお金そのものに贈与税はかかりません。一方で、「ある時払いの催促なし」「出世払い」のような約束だと、借りたお金そのものが贈与として扱われます(国税庁No.4420、令和8年4月1日現在法令等)。
また、無利子など低い利率で借りた場合は、本来払うべき利息との差額が贈与として扱われることがあります(同No.4420)。非課税枠を超える援助を「借入」の形にするときは、次の点を整えておきましょう。
- 金銭消費貸借契約書を作る(借りた日・金額・返済期間・毎月の返済額・利率を書く)
- 返済は口座振込にして、毎回の記録を残す(手渡しは記録が残らない)
- 返済額は、借りる人の収入で無理なく払える金額にする
- 途中で返済を免除してもらった場合は、免除した額がその年の贈与になる
贈与と借入を組み合わせることもできます。たとえば「1,000万円は非課税特例で贈与、残りは親から借りて毎月返す」という形です(仮定の例)。どこまでを贈与、どこからを借入にするかは、親の老後の資金や将来の相続も含めて決める必要があるため、税理士に相談したうえで決めるのが安全です。生前贈与と相続のどちらで財産を渡すかの考え方は不動産の生前贈与のメリット・デメリットでまとめています。
住宅取得等資金の贈与の手続きの流れと必要書類
手続きは、贈与を受けた年の翌年2月1日から3月15日までに、受け取った人の住所地の税務署へ贈与税の申告書を提出して行います。税金が0円になる場合でも、申告書を出さなければ特例は使えません。
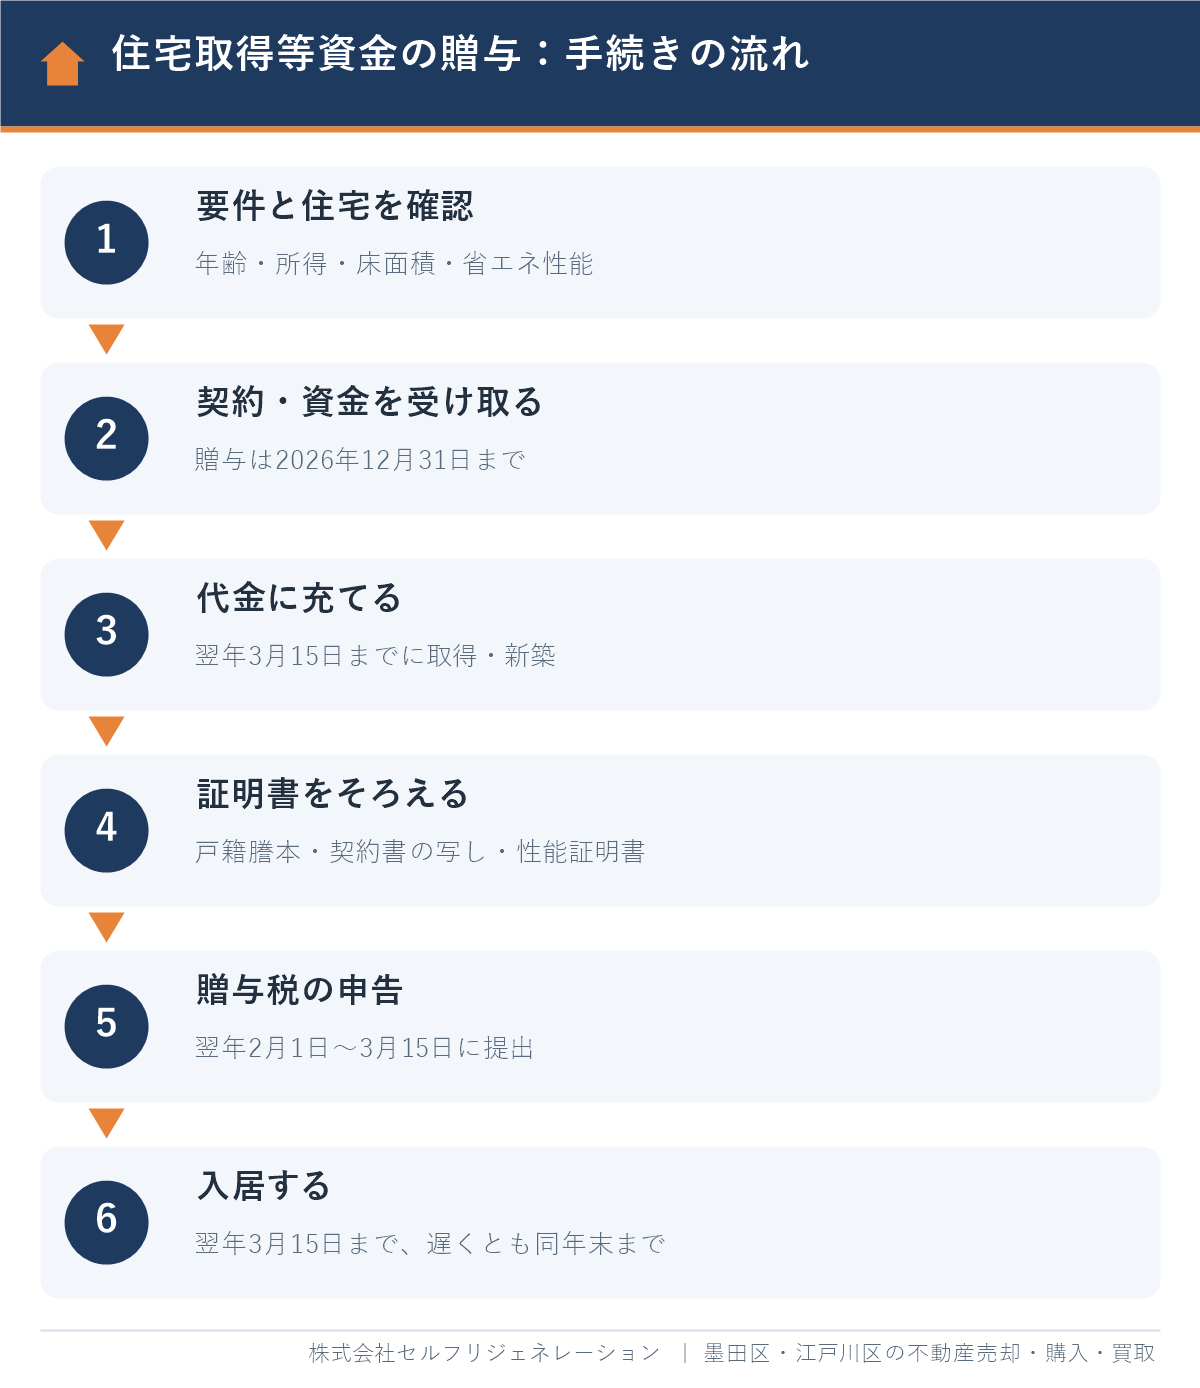
- 要件の確認:受け取る人の年齢・所得、住宅の床面積・築年・省エネ性能を確認する
- 贈与と売買契約:贈与契約書を作り、親や祖父母の口座から本人の口座へ振り込んでもらう(2026年12月31日まで)
- 代金の支払い:もらったお金を、翌年3月15日までに手付金・残代金・工事代金に充てる
- 書類の準備:戸籍謄本、売買契約書・工事請負契約書の写し、住宅性能証明書などをそろえる
- 申告:翌年2月1日〜3月15日に、贈与税の申告書と必要書類を税務署へ提出する(e-Taxも可)
- 入居:翌年3月15日までに住む(遅くとも翌年12月31日まで)
主な添付書類は、受け取る人の戸籍謄本など贈与者との関係が分かる書類、売買契約書や工事請負契約書の写し、省エネ等住宅の場合は住宅性能証明書などです。登記事項証明書は、申告書に不動産番号を書けば添付を省略できます(国税庁No.4508)。不動産の贈与全般の書類は不動産の生前贈与の必要書類も参考にしてください。
同じ年に住宅ローン控除を受ける場合は、控除の対象になる借入額にも影響します。住宅の取得代金から非課税の贈与額を差し引いた額を超えるローン残高は、住宅ローン控除の対象になりません。資金援助とローンの割合は、申告まで見据えて決めましょう。
住宅取得資金の贈与で失敗しやすい注意点
住宅取得等資金の非課税特例でよくある失敗は、申告漏れ、お金を渡す順番、名義と持分のずれ、床面積の勘違い、親族からの購入の5つです。いずれも、後から修正するのが難しいものばかりです。
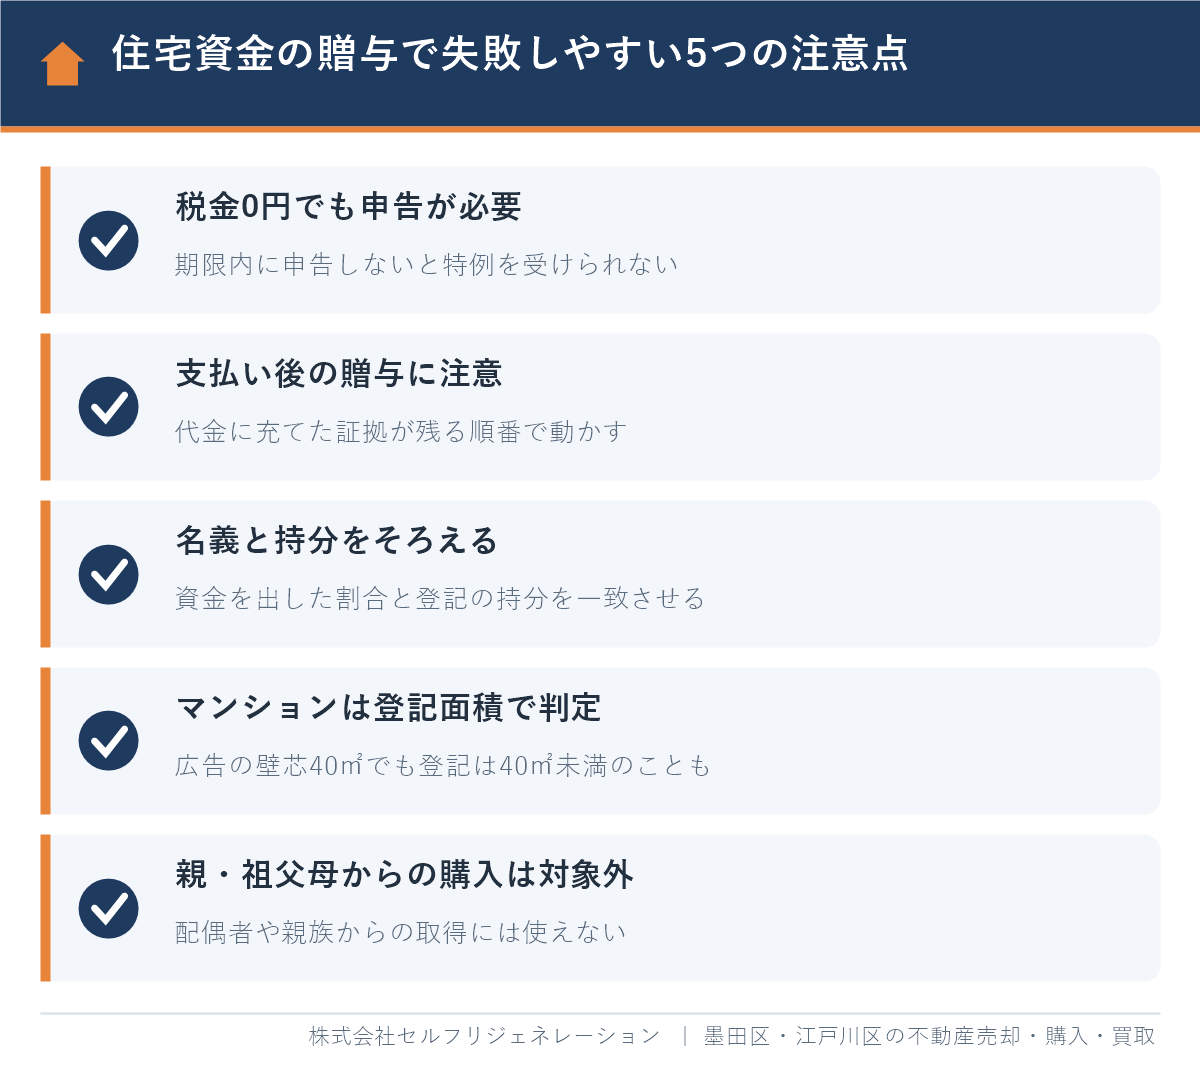
税金が0円でも申告しないと特例は使えない
非課税枠の範囲内に収まり、納める税金が0円でも、期限内に贈与税の申告書を出さなければ特例は適用されません。会社員の方は確定申告に慣れていないことが多く、「0円だから申告不要」と思い込んで期限を過ぎてしまうケースがよくあります。
代金を払った後に受け取ったお金は対象外になることがある
特例の対象は、住宅の取得や新築の「代金に充てるため」の贈与です。本人の貯金で先に代金を払い、後から親に補てんしてもらう形だと、代金に充てたことを説明しにくくなります。贈与を先に受け、そのお金で手付金や残代金を払う順番にして、振込の記録を残しておきましょう。
名義・持分と資金の出し手をそろえる
夫が親から1,000万円の援助を受けたのに、夫婦で2分の1ずつの共有名義にすると、夫が出したお金の一部が妻への贈与とみなされることがあります。登記の持分は、夫婦それぞれが出した自己資金・援助・ローンの割合に合わせるのが原則です。
マンションは登記簿の面積で判定する
床面積の40㎡は、登記簿に記載された面積で判定します。マンションの広告やパンフレットの面積は壁の中心から測る「壁芯面積」で、登記簿の「内法面積」はそれより数㎡小さくなるのが一般的です。広告で41〜42㎡の部屋は、登記簿では40㎡を下回ることがあるため、購入前に登記事項証明書や重要事項説明書で確認してください。
親や祖父母から家を買う場合には使えない
配偶者や親族など特別な関係のある人から住宅を買う場合、この特例は使えません。親の家を子が買う「親子間売買」の資金を祖父母から援助してもらうケースなども対象外になるため、別の方法を検討する必要があります。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
税務署から「お尋ね」が届いたら|資金の出どころを説明できるようにする
家を買ったあとに、税務署から購入資金の内訳などを尋ねる文書(いわゆる「お尋ね」)が届くことがあります。届いたら、購入代金をどのお金で払ったか(自分の預金・ローン・親からの贈与・親からの借入・自宅の売却代金など)を、通帳や契約書と照らして事実どおりに書いて返送するのが基本です。
国税庁の「税務調査手続に関するFAQ(一般納税者向け)」では、税務署は税務調査とは別に、行政指導として提出された申告書の内容などを確認することがあり、その際はどちらにあたるかを明示するとしています。また、行政指導を受けて自主的に修正申告をした場合は、延滞税はかかることがあるものの、過少申告加算税はかからないと説明しています。お尋ねの書式や送られる基準は国税庁から詳しく公表されていないため、届いた文書に書かれた担当部署と期限を確認し、分からない点はその税務署に問い合わせてください。
お尋ねが届く時期と理由、回答の書き方、墨田区・江戸川区を担当する税務署の管轄は、不動産購入で税務署から届く「お尋ね」|書き方と贈与税の注意で詳しく解説しています。
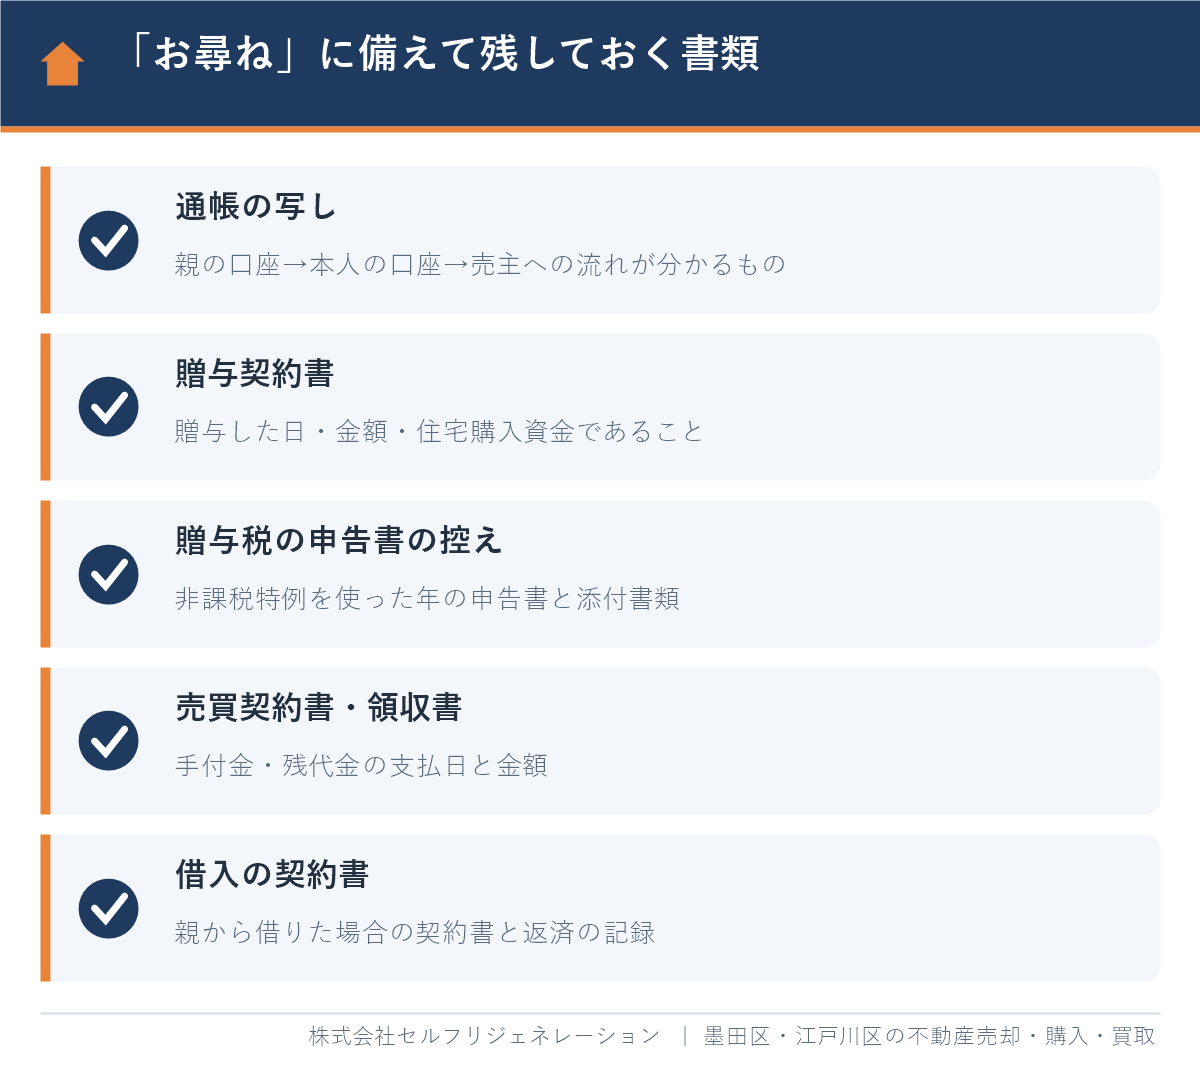
現金購入で特に説明を求められやすいこと
- 自分の収入に比べて購入額が大きい:若い世代が数千万円の家を現金で買うと、資金の出どころが確認されやすくなります。親からの贈与なら、その年の贈与税の申告書の控えを示せるようにしておきます。
- 親の口座から直接支払っている:誰の負担かが通帳から読み取りにくいため、贈与契約書や持分の決め方の説明が必要になります。
- 贈与税の申告をしていない援助がある:年110万円を超える援助を申告していなかったと分かった場合は、早めに期限後申告をします。住宅取得等資金の非課税特例は期限内の申告が条件のため、申告を忘れると非課税枠が使えず、税額が大きくなることがあります。
お尋ねへの回答や申告の修正は、税金の専門家である税理士に相談しながら進めると安心です。当社では、顧問税理士への無料相談をご案内できます。
墨田区・江戸川区で住宅取得資金の贈与を使うときの注意点
墨田区・江戸川区で家を買う場合は、コンパクトなマンションの床面積、旧耐震の中古物件、狭小地の新築戸建ての省エネ性能の3点で、特例が使えるかどうかが分かれやすくなります。物件を決める前に、特例の対象になるかを確認しておきましょう。
- 錦糸町・押上・両国などの駅近マンション:単身・二人暮らし向けの30㎡台の住戸が多く、登記簿面積が40㎡未満だと特例が使えません。40㎡以上50㎡未満なら、受け取る人の所得が1,000万円以下であることも必要です。
- 旧耐震の中古マンション・戸建て:墨田区・江戸川区には1981年以前に建てられた物件も多く流通しています。1982年1月1日より前の建築なら、耐震基準適合証明書などがないと対象外です。マンションは管理組合が耐震診断をしているかも確認します。
- 狭小地の新築3階建て:墨田区の京島・八広、江戸川区の小岩・平井などに多い狭小地の新築戸建ては、ZEH水準を満たすかどうかで非課税枠が500万円変わります。建売住宅なら、住宅性能証明書を取得できるかを売主に確認してください。
- 中古+リノベーション:中古住宅は「断熱等性能等級4以上または一次エネルギー消費量等級4以上」で省エネ等住宅になります。購入後に断熱改修をする場合は、増改築として要件を満たせるかを工事前に検討します。
- ローンが使いにくい物件を現金で買う場合:再建築不可や旧耐震の物件は、住宅ローンが組みにくく現金で買われることが多い物件です。ただし、1982年より前の建築で耐震基準適合を証明できない家は、親から援助を受けても非課税特例の対象になりません。援助を前提に買う場合は、特例の要件を満たすかを契約前に確認してください。
贈与税の申告先は、受け取る人の住所地の税務署です。墨田区は町丁により本所税務署(業平)または向島税務署(東向島)、江戸川区は江戸川北税務署または江戸川南税務署(葛西地区など)が担当します。引っ越しの前後で管轄が変わる場合は、申告書を出す時点の住所で判断します。税務署から「お尋ね」が届いた場合も、その文書に書かれた税務署が問い合わせ先です。
また、援助で予算が増えると、選べる物件の幅が広がります。荒川・江戸川沿いの低地が多い両区では、ハザードマップで浸水想定も確認したうえで物件を選びましょう。エリア選びや相場は墨田区の不動産購入ガイドと江戸川区の不動産購入ガイド、中古住宅の確認点は中古住宅を購入する際の注意点で解説しています。
よくある質問
親から住宅購入資金をもらうと、いくらまで贈与税がかかりませんか?
2026年12月31日までの贈与なら、省エネ等住宅は1,000万円、それ以外の住宅は500万円まで非課税です。暦年課税の基礎控除110万円と合わせると、省エネ等住宅で最大1,110万円まで贈与税がかかりません。
住宅取得等資金の贈与の非課税特例はいつまで使えますか?
2026年10月時点では、2026年12月31日までの贈与が対象です。2027年以降に延長されるかは決まっておらず、例年12月に公表される税制改正大綱で方針が示されます。
贈与税が0円なら申告しなくてもいいですか?
申告は必要です。住宅取得等資金の非課税特例は、贈与の翌年2月1日から3月15日までに贈与税の申告書を提出することが適用の条件で、申告しないと特例を受けられません。
親からの資金で家を現金一括で買っても非課税特例は使えますか?
使えます。特例の対象は住宅の取得の対価に充てるための金銭の贈与で、ローンを組むことは要件ではありません。お金は親から本人の口座に移してから支払い、贈与契約書と通帳の記録を残しておきましょう。
中古マンションの購入資金でも非課税特例は使えますか?
使えます。登記簿の床面積が40㎡以上240㎡以下で、1982年1月1日以後の建築か耐震基準に適合していれば対象です。断熱等性能等級4以上などを満たす省エネ等住宅なら、非課税枠は1,000万円になります。
妻の両親から住宅資金をもらった場合も非課税になりますか?
夫が妻の両親からもらった場合は対象外です。この特例は直系尊属(自分の父母・祖父母など)からの贈与に限られるため、妻が自分の両親から受け取り、妻の持分として登記する形なら対象になります。
非課税特例と相続時精算課税は併用できますか?
併用できます。非課税枠1,000万円に相続時精算課税の基礎控除110万円と特別控除2,500万円を合わせると、最大3,610万円までその年の贈与税がかかりません。ただし、基礎控除を超えた部分は将来の相続税の計算に加えられます。
非課税特例でもらったお金は相続税の対象になりますか?
非課税の適用を受けた金額は、相続税の計算に加算されません。暦年課税の贈与のような相続開始前7年以内の加算の対象にもならないため、相続対策としても使われています。
家を買ったあと税務署から「お尋ね」が届いたらどうすればいいですか?
購入代金を何で払ったかを、通帳や契約書と照らして事実どおりに記入して返送します。親からの援助がある場合は贈与税の申告書の控えや贈与契約書を手元に用意し、申告漏れに気付いたら早めに税務署か税理士に相談してください。
墨田区・江戸川区で住宅購入を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
親からの資金援助を使った住宅購入は、物件選びの段階で「特例の対象になるか」を確認しておくことが失敗を防ぐ近道です。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、住宅の購入・売却・買取をサポートしています。
当社のGoogleクチコミ評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、連絡の早さや丁寧な対応、価格の考え方・進捗のこまめな報告を評価していただいています。
「連絡のレスポンスも早く丁寧にご対応いただき、最後まで安心してお任せする事ができました。」(Googleクチコミより一部抜粋)
資金援助を受けての購入では、床面積や築年、省エネ性能の書類がそろう物件かを早めに確認し、税理士への相談が必要な点も含めてご案内します。現金で購入される場合も、決済の日程と贈与・振込の順番を一緒に確認しながら進めます。
- 墨田区・江戸川区に特化した地域密着で、エリアごとの物件の特徴を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、贈与税や資金計画の相談も可能
- 購入だけでなく、親の家の売却や買取まで一つの窓口で対応
- LINE・オンライン相談にも対応
物件探しの前の資金計画の段階から、住宅購入相談をご利用いただけます。住宅ローンの組み方は住宅ローン40年のメリット・デメリットも参考にしてください。
まとめ
不動産の購入で贈与税が非課税になる代表的な制度は、住宅取得等資金の贈与の非課税特例です。2026年12月31日までの贈与なら、省エネ等住宅で1,000万円、それ以外の住宅で500万円まで非課税になります。
- 父母・祖父母から子・孫への、自分が住む家の購入・新築・増改築の資金が対象
- 受け取る人は18歳以上、合計所得金額2,000万円以下(40㎡台は1,000万円以下)
- 床面積は登記簿で40㎡以上240㎡以下、中古は1982年以後の建築か耐震基準適合
- 暦年課税なら最大1,110万円、相続時精算課税なら最大3,610万円までその年の贈与税は0円
- 現金一括の購入でも使える。親→本人の口座→売主の順に払い、贈与契約書と通帳の記録を残す
- 親から借りる場合は契約書と返済の記録が必要。出世払いは贈与として扱われる
- 0円でも翌年2月1日〜3月15日の申告が必須。2027年以降は税制改正大綱を確認
現金で家を買う場合の流れと諸費用は墨田区で不動産を現金購入・江戸川区で不動産を現金購入、購入後に税務署から届く「お尋ね」の書き方は不動産購入で税務署から届く「お尋ね」もあわせてご覧ください。
期限が迫っているため、2026年中に援助を受けて家を買う予定の方は、物件探しと並行して要件と書類を確認しておきましょう。個別の税額は、税理士や税務署で確認したうえで判断してください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月28日
墨田区・江戸川区の住宅購入のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド