「親の家が空き家になったけれど、火災保険はこのままでいいの?」「更新の案内を見たら保険料が大きく上がっていた」「空き家の保険料を少しでも抑えたい」。相続や転勤、施設への入居などで家が空き家になると、火災保険の扱いで悩む方が少なくありません。
この記事では、空き家の火災保険の保険料がどう決まるのか、どうすれば抑えられるのかを、損害保険料率算出機構の公表資料や法令(2026年10月時点)をもとに、宅地建物取引業者の実務の視点で解説します。
- 空き家に火災保険が必要な理由と、入らない場合に負うリスク
- 保険料を決める5つの要素(物件の区分・構造・所在地と水災等地・補償の範囲・保険期間)
- 「住宅物件」と「一般物件」の違いと、空き家がどちらになるか
- 補償の選び方と、保険料を抑える具体的な方法
- 墨田区・江戸川区の空き家で確認したい水災等地と木造密集地の事情
先に結論をお伝えすると、空き家の保険料は「一般物件になるか」「水災補償を付けるか」で大きく変わります。補償を必要なものに絞り、保険をかけ続ける期間そのものを見直すことが、保険料を抑えるいちばんの近道です。
この記事の結論
- 空き家でも火災保険は必要です。放火・漏電・隣家への延焼・台風による破損など、人が住んでいない家ならではのリスクがあるためです。
- 人が住まなくなった家は、保険の区分が「住宅物件」から「一般物件」に変わることが多く、保険料が上がり、地震保険も付けられなくなります。
- 保険料は、物件の区分・建物の構造・所在地(水災等地)・補償の範囲・保険期間の5つで決まります。
- 墨田区・江戸川区は、損害保険料率算出機構の水災等地で最も高い「5等地」です(2023年6月届出)。水災補償を外すかは、ハザードマップで浸水の深さを見て判断します。
- 家財の補償を外す、建物の評価額を見直す、賠償の補償は残すなど、補償を絞ると保険料を抑えられます。使う予定がなければ、売却で保険料そのものをなくす選択肢もあります。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
空き家にも火災保険は必要?入らない場合のリスク
空き家にも火災保険は必要です。人が住んでいない家は、火災や台風の被害に気づくのが遅れやすく、被害が大きくなったときの修理費や解体費、近所への損害の負担をすべて所有者が背負うことになるからです。
火災保険とは、火災・落雷・破裂や爆発・風災・ひょう災・雪災・水災・水漏れ・盗難など、契約で選んだ事故によって建物や家財が受けた損害を補償する保険のことです。地震・噴火・津波による損害は火災保険の対象外で、別に地震保険が必要です(損害保険料率算出機構「火災保険参考純率」の説明による)。
空き家に多い3つのリスク
- 放火・不審火:人の出入りがない家は、放火やたばこの投げ捨てなどの標的になりやすいといわれます。
- 漏電・設備の劣化:電気の契約を残したまま古い配線を放置すると、ネズミにかじられた配線などから出火することがあります。
- 台風・大雨による破損:屋根材や外壁が飛ばされて隣家や通行人に当たる、雨漏りが進んで建物が傷むといった被害は、住んでいれば早く気づける一方、空き家では発見が遅れます。
入らない場合に負う責任
空き家の屋根や塀が壊れて他人にけがをさせた場合、民法717条により、建物の所有者は過失がなくても損害を賠償する責任を負うことがあります(工作物責任)。一方、火事が隣の家に燃え移った場合は、失火責任法により、火元に重大な過失がなければ損害賠償の責任を負わないのが原則です。ただし、ぼろぼろの空き家を何年も放置していた場合などは、管理の状況によって責任が問われる可能性もあります。倒壊したときの責任と賠償の考え方は、空き家が倒壊したら誰の責任?民法717条の賠償と保険・対策で詳しく解説しています。
火災保険に入っていないと、自分の家の修理費や焼け残った建物の解体・撤去費用も全額自己負担です。相続した古家で「建物に価値がないから保険はいらない」と考える方もいますが、建物の価値とは関係なく、片付けや解体の費用、賠償に備える意味があると考えましょう。
空き家の火災保険料はどう決まる?5つの要素
空き家の火災保険料は、①物件の区分、②建物の構造、③所在地(水災等地)、④補償の範囲と保険金額、⑤保険期間と支払方法、の5つで決まります。このうち空き家で特に影響が大きいのは、物件の区分と水災補償の有無です。
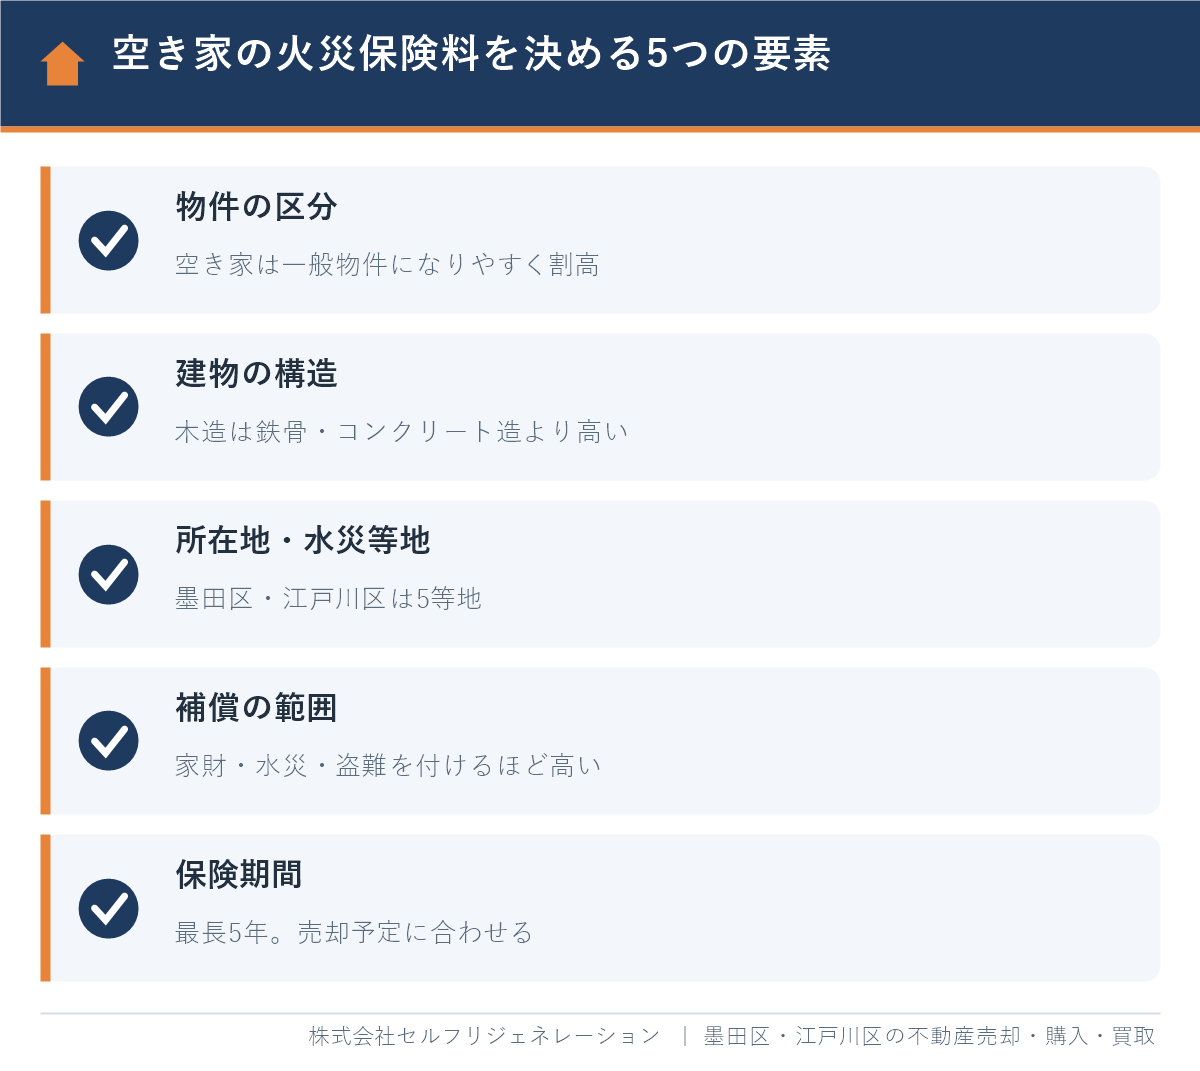
| 要素 | 保険料への影響 | 空き家で確認すること |
|---|---|---|
| ①物件の区分 | 住宅物件より一般物件の方が高くなる傾向 | 空き家になったことを保険会社に伝え、どちらの区分になるか確認する |
| ②建物の構造 | 木造(H構造)は鉄骨・コンクリート造より高い | 古い木造住宅かどうか、増改築で構造が変わっていないか |
| ③所在地・水災等地 | 都道府県や市区町村のリスクで変わる | 水災等地(1〜5等地)と、敷地の浸水想定 |
| ④補償の範囲・保険金額 | 補償を増やすほど、金額を高くするほど上がる | 家財・水災・盗難の補償が本当に必要か、建物の評価額は適正か |
| ⑤保険期間・支払方法 | 長期一括払いは1年あたりが割安になることが多い | いつまで持ち続けるか(売却・解体の予定) |
参考純率とは
参考純率とは、損害保険料率算出機構が算出し、各保険会社が保険料を決めるときの目安にする数値のことです。使用の義務はなく、実際の保険料は保険会社ごとに異なります。直近では2023年6月21日に金融庁長官へ届け出られた改定で、それまで全国一律だった水災の料率が市区町村ごとに5区分に細分化されました。多くの保険会社は、この内容を2024年10月以降の契約から保険料に反映しています。
保険期間は最長5年
現在、火災保険の保険期間は最長5年が一般的です(2022年10月の各社の改定で、それまでの最長10年から短縮)。長期の一括払いは1年ごとの契約より割安になることが多い一方、空き家を数年以内に売る予定なら、途中で解約したときの返戻金の扱いも確認しておきましょう。売却したときの返戻金の計算は、家を売却したら火災保険料は戻ってくる?返戻金の計算と解約の手順で解説しています。
住宅物件と一般物件の違い|空き家はどちらになる?
人が住まなくなった空き家は、「一般物件」として扱われることが多く、住宅物件のときより保険料が高くなる傾向があります。どちらになるかは保険会社の引受けの基準で決まるため、空き家になった時点で必ず保険会社に確認しましょう。
損害保険料率算出機構の説明では、住宅物件とは「住居としてのみ使用する建物」のことで、一般物件とは、オフィスビルや学校など、住宅物件・工場物件・倉庫物件のいずれにも当たらない建物のことです。誰も住んでいない空き家は「住居として使用している」とはいえないため、一般物件の区分になりやすいのです。
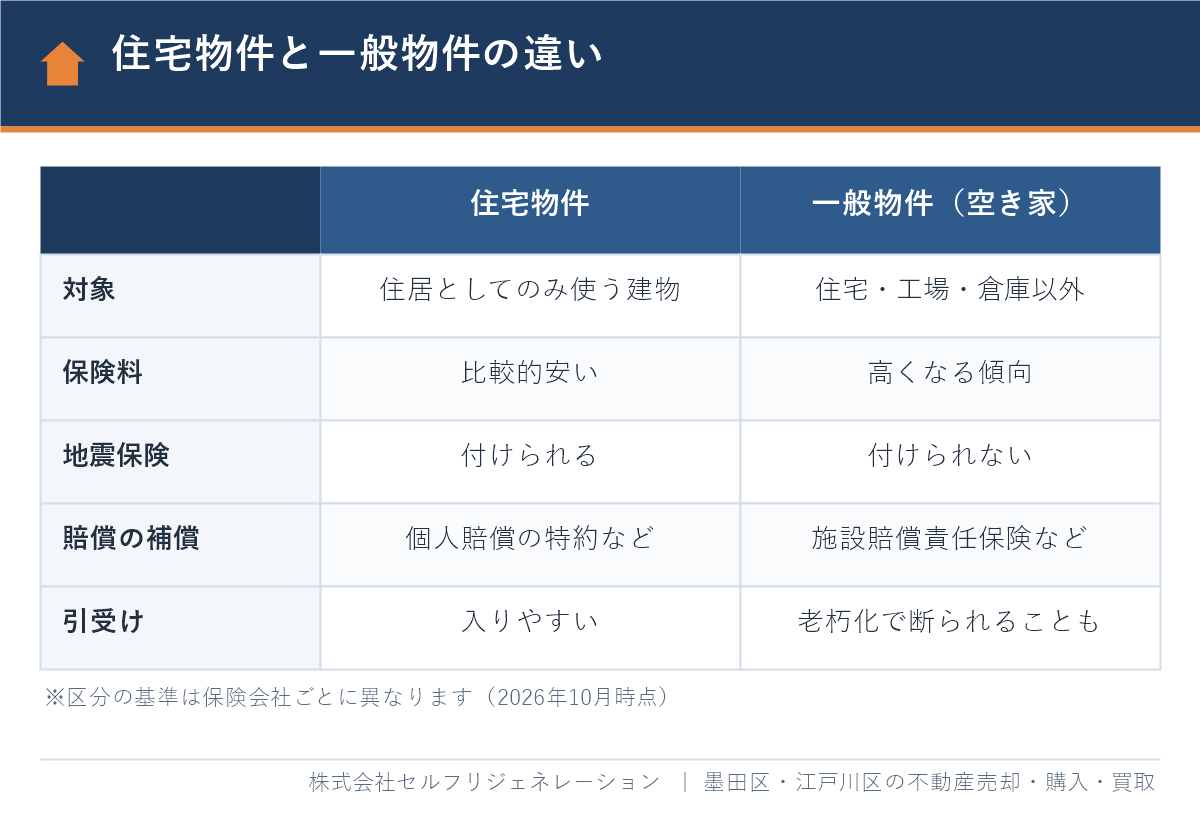
| 項目 | 住宅物件 | 一般物件(空き家に多い) |
|---|---|---|
| 対象 | 住居としてのみ使用する建物 | 住宅・工場・倉庫以外の建物(店舗・事務所、空き家など) |
| 保険料 | 比較的安い | 住宅物件より高くなる傾向 |
| 地震保険 | セットで付けられる | 付けられない |
| 賠償の補償 | 個人賠償責任の特約など | 施設賠償責任保険など |
| 引受け | 一般に入りやすい | 老朽化した空き家は断られることがある |
空き家でも住宅物件として扱われることがある
転勤で一時的に留守にしている家や、家具や家電が残っていて家族が定期的に泊まりに行く家などは、保険会社によっては住宅物件として扱われることがあります。判断の基準は会社ごとに違うため、「いつから・どのくらいの頻度で・誰が使うか」を具体的に伝えて相談しましょう。
空き家になったら保険会社に伝える義務がある
住宅だった家が空き家になったのに保険会社に伝えないでいると、いざというときに保険金が支払われない可能性があります。保険法29条は、契約で通知が求められている事項について、危険が高くなったのに契約者が故意または重大な過失で通知しなかった場合、保険会社が契約を解除できると定めています。「伝えると保険料が上がるから」と黙っているのは、かえって大きなリスクです。保険会社へ伝える内容と、伝えた後の売却の判断については、空き家になったら火災保険はどうする?保険会社への連絡と売却の判断も参考にしてください。
空き家には地震保険を付けられない
地震保険に関する法律2条2項は、地震保険の対象を「居住の用に供する建物又は生活用動産」に限っています。そのため、一般物件として扱われる空き家には地震保険を付けられません。地震による倒壊や地震が原因の火災には備えられないことを前提に、耐震性の低い古い木造の空き家をいつまで持つかを考える必要があります。
空き家の火災保険の補償の選び方
空き家の火災保険は、「火災・落雷・破裂爆発」「風災・ひょう災・雪災」「第三者への賠償」の3つを基本にし、水災・盗難・家財は空き家の状況を見て付けるかどうかを決めるのが合理的です。住んでいる家と同じ補償を続けると、使わない補償に保険料を払い続けることになります。
| 補償 | 空き家での必要性 | 判断のポイント |
|---|---|---|
| 火災・落雷・破裂爆発 | 必須 | 放火・漏電・もらい火に備える基本の補償 |
| 風災・ひょう災・雪災 | 高い | 台風で屋根や外壁が壊れたときの修理費に備える |
| 第三者への賠償 | 高い | 屋根材の飛散や塀の倒壊で他人にけがをさせたときに備える |
| 水災 | 立地しだい | ハザードマップで浸水が想定される場所なら検討する |
| 盗難・破損汚損 | 低い〜中 | 家財がほとんどないなら外しても影響は小さい |
| 家財 | 低い | 価値のある家財を置いていないなら外す |
賠償の補償は外さない
空き家で最も避けたいのは、自分の家の損害よりも、他人に損害を与えてしまうことです。個人賠償責任の特約は「住宅」での日常生活の事故を前提にしていることが多く、空き家の事故が対象になるかは契約によって異なります。一般物件として契約する場合は、施設賠償責任保険などで、空き家の管理が原因の事故も補償されるかを確認しましょう。
建物の保険金額は「再調達価額」と評価額を確認する
保険金額とは、事故が起きたときに支払われる保険金の上限のことです。火災保険では、同じ建物を建て直すのに必要な金額(再調達価額)を基準にするのが一般的です。古い空き家に高い保険金額をかけたままにしていないか、反対に低すぎて十分な保険金が出ない設定になっていないかを、更新のたびに見直しましょう。
空き家の火災保険料を抑える方法
空き家の火災保険料を抑えるには、補償を必要なものに絞る、保険金額を見直す、複数の保険会社で見積もりを取る、の3つが基本です。そのうえで、空き家をいつまで持つかを決めることが、長い目で見て最も効果があります。
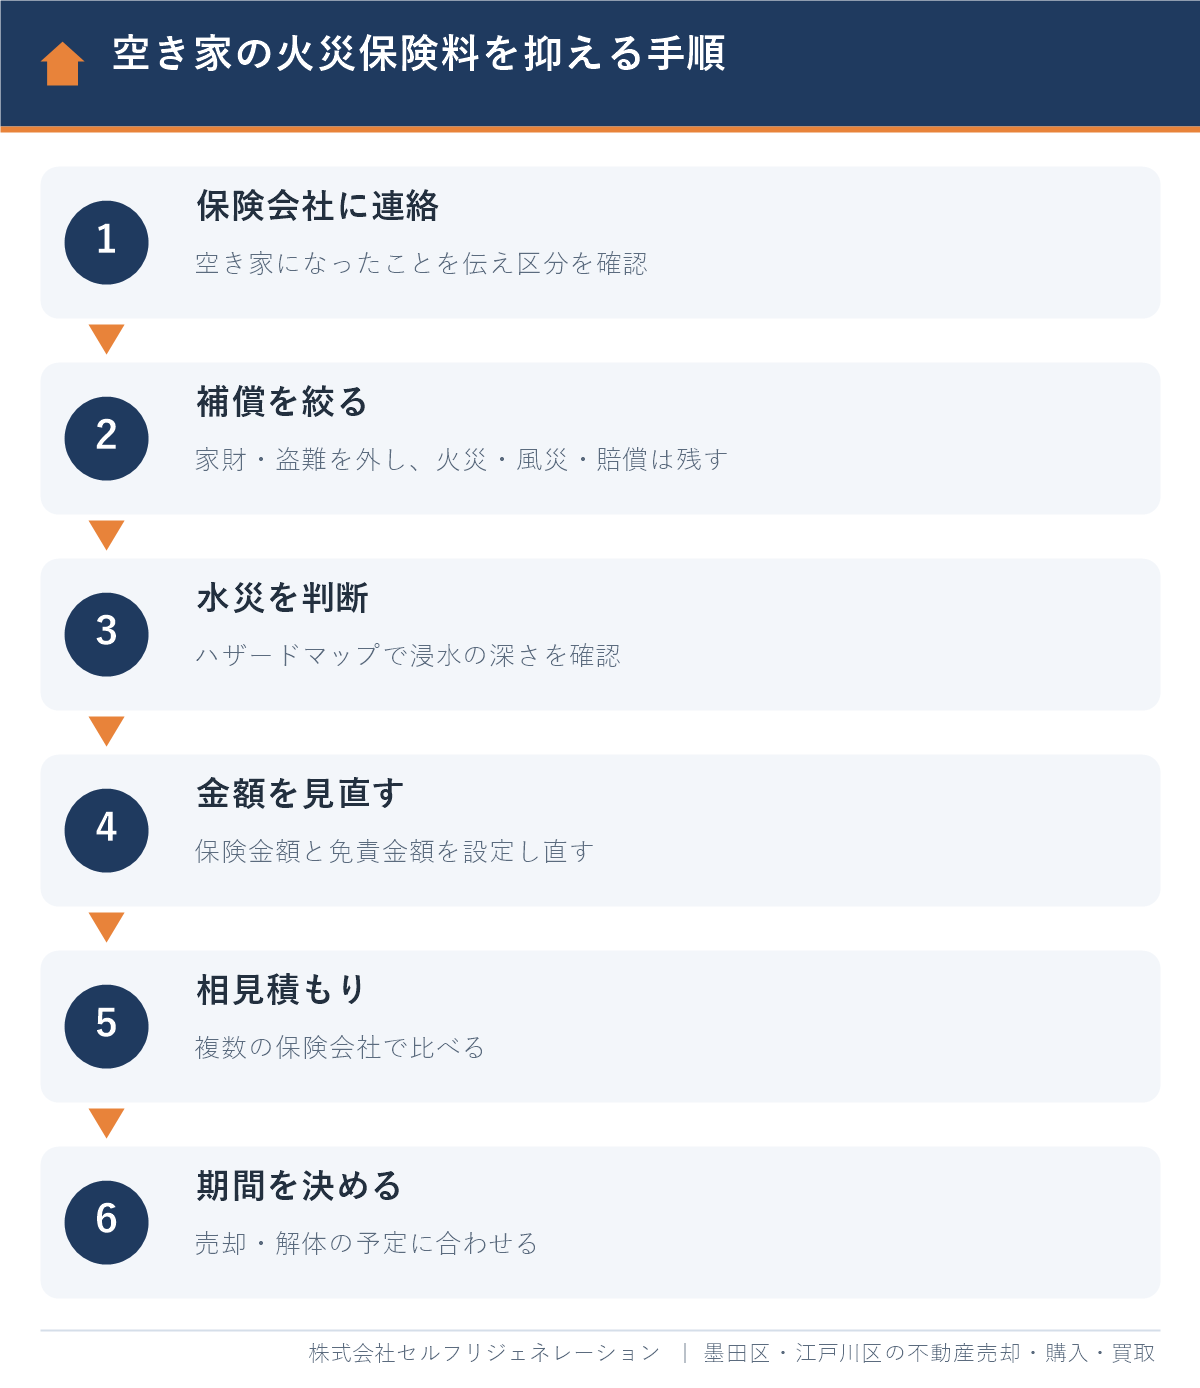
- 家財の補償を外す:家具や家電をほとんど処分したなら、家財の補償は不要です。片付けが済んだ時点で見直しましょう。
- 盗難・破損汚損の補償を外す:盗まれて困るものを置いていなければ、外しても影響は小さくなります。
- 水災補償を立地で判断する:ハザードマップで浸水の深さを確認し、浸水の想定がない、または小さい場所なら外すことも検討できます。
- 免責金額(自己負担額)を設定する:小さな損害は自分で負担する代わりに、保険料を下げられる場合があります。
- 複数の保険会社で見積もりを取る:空き家の引受けの基準や保険料は会社によって違います。今の保険会社で一般物件になる場合も、他社では住宅物件として扱われることがあります。
- 保険期間を売却・解体の予定に合わせる:1〜2年以内に売る予定なら、長期契約にこだわらず、解約したときの返戻金も含めて比べましょう。
保険料を下げる前に「管理」で事故の確率を下げる
保険料を抑えることと同じくらい大切なのが、事故そのものを起こさない管理です。電気のブレーカーを落とす、燃えやすいごみや枯れ草を片付ける、郵便物がたまらないようにする、月1回程度は見回るといった管理は、放火や漏電のリスクを下げます。管理が行き届かない空き家は、空家等対策特別措置法の「管理不全空家」として区から指導・勧告を受けると、固定資産税の住宅用地の特例が外れることもあります。その仕組みは空き家の固定資産税は6倍になる?勧告で上がる仕組みと計算例で解説しています。
保険料・税金・管理費の合計で考える
空き家を持ち続けると、火災保険料のほかに、固定資産税・都市計画税、電気や水道の基本料金、草木の手入れや見回りの費用がかかり続けます。仮に保険料を少し下げても、使う予定のない空き家を何年も持てば、合計の負担は大きくなります。「誰が・いつ・何のために使うのか」が決まっていない空き家は、売却や解体も含めて早めに方針を決めましょう。空き家売却の方法・費用と3,000万円控除の要件は、空き家売却の方法・費用・特例|3,000万円控除の要件と期限で詳しく紹介しています。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(10:00〜20:00/火・水定休)
LINEで相談する
墨田区・江戸川区の空き家で確認したい火災保険の注意点
墨田区・江戸川区の空き家では、水災補償の要否と、木造住宅が密集する地域での延焼・倒壊への備えを特に確認しましょう。両区は川に囲まれた低い土地が広く、古い木造住宅が多い地域でもあるからです。
墨田区・江戸川区は水災等地「5等地」
損害保険料率算出機構の水災等地検索で確認すると、墨田区・江戸川区はいずれも、水災のリスクが最も高い区分の「5等地」です(2023年6月21日届出の参考純率による。2026年10月に確認)。同機構によると、水災料率の細分化によって、保険料全体で見て最も高い地域は最も安い地域の約1.2倍になるとされています。なお、水災等地は市区町村単位の区分で、実際の扱いは保険会社によって異なる場合があります。
同じ5等地でも、敷地ごとの浸水のしやすさは違います。荒川・江戸川・隅田川・旧中川などに近く、満潮時の海面より低い「ゼロメートル地帯」が広がる一方で、高台や盛土された場所もあります。墨田区・江戸川区の公式サイトで公開されている洪水・高潮・内水氾濫のハザードマップで、空き家の場所の浸水の深さを確認し、平屋や1階の床が低い家ほど水災補償を残す方向で考えましょう。
木造密集地では「もらい火」と「延焼させる側」の両方に注意
墨田区北部の京島・八広・鐘ヶ淵周辺や、江戸川区の一部には、古い木造住宅が密集した地域があります。隣の家からの延焼で自分の空き家が燃えても、失火責任法により、火元に重大な過失がなければ損害賠償を求められないのが原則です。自分の建物は自分の火災保険で守るしかないため、木造密集地の空き家ほど、火災の補償を切らさないことが大切です。また、長屋のように壁を共有している建物は、どこまでが自分の建物か、構造や面積をどう扱うかで保険金額の評価がずれやすいため、保険会社に建物の状況を詳しく伝えましょう。
区の空き家相談や除却の助成も確認する
墨田区・江戸川区には、空き家の相談窓口や、老朽化した建物の除却(解体)に使える助成制度があります。保険料をかけて持ち続けるか、解体するか、売却するかを決めるときは、区の制度も合わせて確認しましょう。区ごとの空き家の売り方と相談先は、墨田区の空き家売却ガイド|3,000万円控除・助成・相談窓口、江戸川区の空き家売却ガイド|3,000万円控除・区の窓口・売り方比較で紹介しています。
空き家の火災保険で迷ったらセルフリジェネレーションへ|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、空き家・実家・相続した家の売却、購入、買取をサポートしています。Googleクチコミの評価は本店★4.8・瑞江店★4.9です(2026年10月時点、店舗別)。
口コミでは、実家の売却や相続の手続きまで含めて、親身に相談に乗ってくれる点が評価されています。空き家の火災保険の見直しは、「この家をいつまで持つのか」という判断と切り離せません。当社では、売却した場合の手取りの目安や、持ち続けた場合の保険料・税金の負担を整理し、持ち続けるか手放すかの判断をお手伝いしています。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着の会社で、水害リスクや木造密集地など地域の事情を踏まえて売り方を提案できます。
- 業界経験10年以上のスタッフのみが在籍しています。
- 売却も買取も対応できるため、家財が残ったままの空き家や老朽化した空き家も、仲介と買取を比べて最適な方法を選べます。
- 顧問弁護士・税理士・FPによる無料相談を利用でき、相続や税金の悩みもまとめて相談できます。
- LINEやオンラインでの相談にも対応しているので、遠方にお住まいで空き家に通えない方も相談しやすい体制です。
空き家を売るときの注意点の全体は空き家売却の注意点12選|売る際のコツと失敗しやすい点、売却したときの火災保険の解約は家を売却したら火災保険料は戻ってくる?、引っ越しにともなう解約日の決め方は火災保険の解約タイミングはいつ?引っ越し・解約忘れの対処法で解説しています。地域ごとの売却の全体像は、墨田区は墨田区で家・マンションを売る完全ガイド、江戸川区は江戸川区の不動産売却ガイドをご覧ください。
よくある質問
空き家でも火災保険に入る必要はありますか?
はい、空き家でも火災保険に入ることをおすすめします。人が住んでいない家は放火や漏電、台風による破損の発見が遅れやすく、修理費や解体費、他人への賠償をすべて所有者が負担することになるためです。建物に価値がなくても、片付けや賠償の費用に備える意味があります。
空き家の火災保険料が高くなるのはなぜですか?
人が住まなくなった家は、保険の区分が「住宅物件」から「一般物件」に変わることが多く、一般物件の方が保険料が高くなる傾向があるためです。2024年10月以降の契約からは、水災の料率が市区町村ごとの水災等地で変わるようになったことも影響しています。
空き家になったことを保険会社に伝えないとどうなりますか?
事故が起きたときに保険金が支払われない、または契約を解除されるおそれがあります。保険法29条は、契約で通知が求められている事項について危険が高くなったのに、故意または重大な過失で通知しなかった場合、保険会社が契約を解除できると定めています。空き家になったら早めに保険会社へ連絡しましょう。
空き家に地震保険は付けられますか?
一般物件として扱われる空き家には、地震保険を付けられません。地震保険に関する法律2条2項で、地震保険の対象は居住用の建物と生活用の家財に限られているためです。保険会社の判断で住宅物件として扱われる場合は付けられることがあるので、契約中の保険会社に確認しましょう。
墨田区・江戸川区の空き家に水災補償は必要ですか?
浸水が想定される場所なら、水災補償を残すことを検討しましょう。墨田区・江戸川区は損害保険料率算出機構の水災等地で最も高い5等地です(2023年6月届出)。区のハザードマップで空き家の場所の浸水の深さを確認し、平屋や1階の床が低い家ほど必要性が高くなります。
空き家の火災保険料を安くする方法はありますか?
家財・盗難の補償を外す、保険金額を見直す、免責金額を設定する、複数の保険会社で見積もりを取るといった方法があります。ただし、火災・風災と第三者への賠償の補償は残しましょう。使う予定のない空き家なら、売却して保険料や税金の負担そのものをなくす選択肢もあります。
まとめ
空き家の火災保険は、「住宅物件か一般物件か」「水災補償を付けるか」で保険料が大きく変わります。人が住まなくなったら、まず保険会社に伝えて区分を確認し、補償を空き家に合った内容に見直しましょう。
- 空き家でも、放火・漏電・台風の被害や他人への賠償に備えて火災保険は必要
- 保険料は、物件の区分・構造・所在地(水災等地)・補償の範囲・保険期間の5つで決まる
- 空き家は一般物件になりやすく、保険料が上がり、地震保険は付けられない
- 空き家になったことは保険会社に必ず伝える(保険法29条)
- 火災・風災・賠償を基本に、家財・盗難は外し、水災はハザードマップで判断する
- 墨田区・江戸川区は水災等地5等地。使う予定がなければ売却も含めて早めに方針を決める
空き家を持ち続けるか、売却するかで迷っている方は、保険料・税金・管理の負担と、売却した場合の手取りを並べて比べてみるのがおすすめです。墨田区・江戸川区の空き家のご相談は、お気軽にお問い合わせください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月15日
墨田区・江戸川区の空き家・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 10:00〜20:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド