「家を売ったら、まとめて払った火災保険料は戻ってくるの?」「解約はいつすればいい?」「マンションを売るときも同じ?」。家の売却では、登記や決済の準備に気を取られて、火災保険のことが後回しになりがちです。しかし、火災保険は売却しても自動では解約されません。手続きをしなければ、戻るはずのお金を受け取れないままになります。
この記事では、家・マンションを売却したときの火災保険(地震保険を含む)の扱いを、法令と損害保険の公表情報(2026年10月時点)をもとに、宅地建物取引業者の実務の視点で解説します。
- 家を売却すると火災保険料はいくら戻ってくるのか(解約返戻金の計算の仕組み)
- 支払方法(長期一括・年払い・月払い)による違い
- 解約するタイミングと、引渡し前に解約してはいけない理由
- 解約の手順・必要なもの、住宅ローンの質権や家財の保険の扱い
- 墨田区・江戸川区で売却するときに確認したい水災補償と保険料の考え方
先に結論をお伝えすると、火災保険を長期一括払いや年払いで契約していれば、売却後に解約することで、残りの期間に応じた保険料(解約返戻金)が戻ってくるのが一般的です。ただし、解約日は必ず引渡し日以降にしてください。
この記事の結論
- 家を売却しても火災保険は自動で解約されず、契約者が保険会社に申し出て解約すると、残りの期間分の保険料が「解約返戻金」として戻るのが一般的です。
- 戻る金額は「払い込んだ保険料×未経過料率」で計算され、単純な日割りより少なくなります。月払いの契約では原則として戻りません。
- 売買契約から引渡しまでは売主が建物の損害のリスクを負うため、解約日は引渡し日(所有権が移る日)以降に設定します。
- 地震保険も火災保険とセットで解約され、同じように返戻金の対象になります。住宅ローンで質権が設定されている場合は解除の手続きも必要です。
- 保険料の返還を求める権利は、保険法95条により3年で時効にかかります。解約を忘れていた場合は、気づいた時点ですぐ保険会社に連絡しましょう。
家を売却すると火災保険料は戻ってくる?解約返戻金の仕組み
火災保険を長期一括払いや年払いで契約していれば、家を売却して解約したときに、まだ経過していない期間の保険料が戻ってくるのが一般的です。戻ってくるお金を「解約返戻金(かいやくへんれいきん)」と呼びます。
火災保険とは、火災だけでなく、落雷・破裂・爆発、風災・ひょう災・雪災、水災、水漏れ、盗難など、契約で選んだ事故によって建物や家財が受けた損害を補償する保険のことです。補償の対象は契約した建物そのものなので、家を売って所有者でなくなれば、その建物に保険をかけておく理由はなくなります。
ただし、注意したいのは売却しても保険は自動では終わらないという点です。保険会社は、契約者から連絡がなければ売却の事実を知りません。所有者でなくなった後は、事故が起きても保険金は支払われないため、解約を忘れると「補償のない保険に保険料を払っていた」状態になります。
「家 売却 火災保険」で多い勘違い
- 買主に引き継がれる:一般的には引き継がれません。買主は自分で新しく火災保険に入るのが通常です。
- 不動産会社が解約してくれる:解約できるのは契約者本人です。不動産会社や司法書士が代わりに解約することはありません。
- 決済で精算される:固定資産税や管理費は決済のときに日割りで精算しますが、火災保険料は売主と保険会社の間の問題なので、売買代金の精算には含まれないのが一般的です。
火災保険の解約返戻金はいくら?計算方法と支払方法による違い
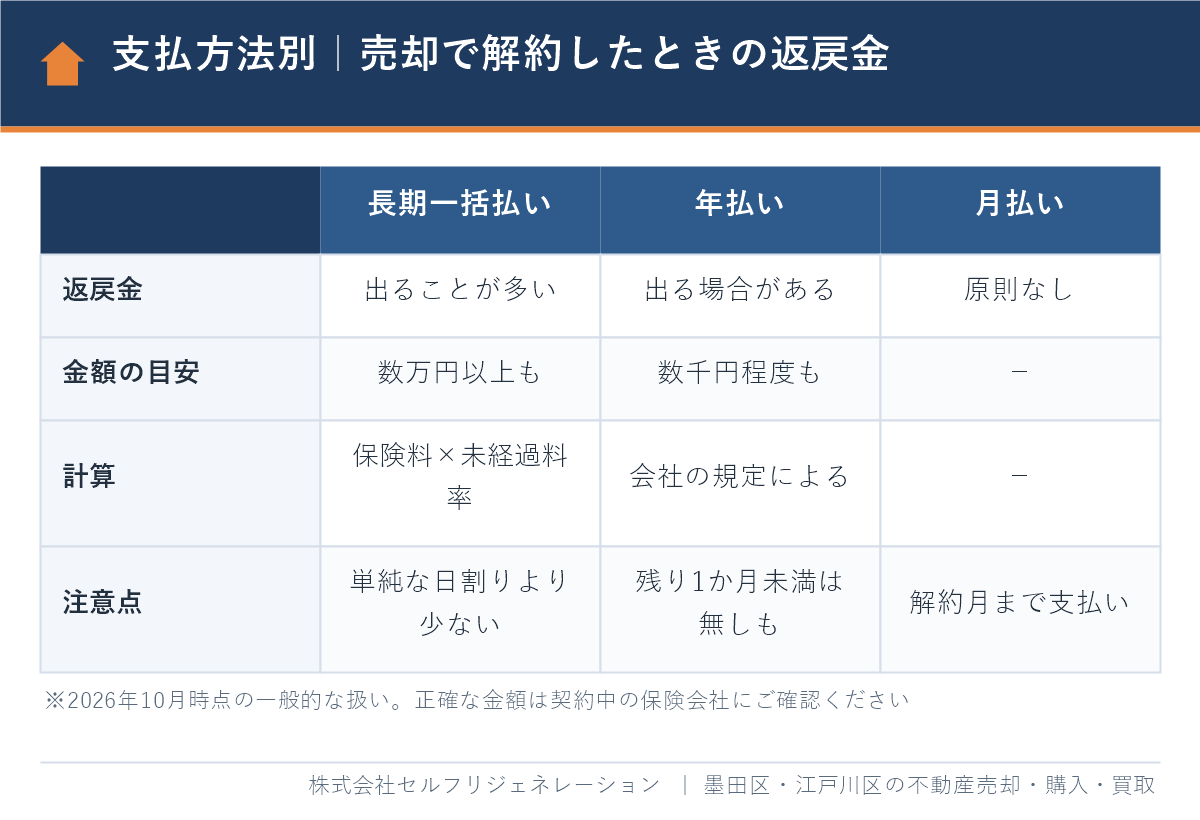
解約返戻金は、一般的に「払い込んだ保険料×未経過料率」で計算されます。未経過料率とは、残りの保険期間に応じて保険会社ごとに定めた返戻の割合のことです。残りの期間が長いほど割合は大きくなります。
支払方法による違い
| 支払方法 | 解約返戻金 | ポイント |
|---|---|---|
| 長期一括払い(2〜5年分など) | 出ることが多い | 残りの年数が長いほど高額。住宅購入時に10年以上の契約をまとめて払った人は特に確認したい |
| 年払い(1年契約・長期年払い) | 出る場合がある | 残りの月数に応じて戻る仕組みが一般的。残りが1か月未満だと戻らない会社が多い |
| 月払い | 原則として出ない | 毎月その月の分を払っているため。解約月までの保険料を払って終了 |
計算例(仮定の数値)
次の例は、計算の考え方を示すための仮定の数値です。実際の未経過料率は保険会社・契約時期・契約期間によって異なります。
- 契約:10年一括払い、保険料20万円(火災保険のみ)
- 売却:契約から4年0か月で引渡し(残り6年)
- 仮に未経過料率が55%とすると、解約返戻金は 20万円×55%=11万円
単純に残りの期間で割ると「20万円×6年÷10年=12万円」ですが、実際の返戻金はこれより少なくなるのが一般的です。長期一括払いは、まとめて払う代わりに保険料が割り引かれているため、途中でやめるとその割引分が調整されるからです。正確な金額は、保険会社や代理店に「解約日を◯月◯日とした場合の返戻金」を問い合わせれば教えてもらえます。
昔の長期契約は返戻金が大きいことがある
火災保険の最長の契約期間は、以前は最長36年でしたが、2015年10月に最長10年、2022年10月に最長5年へと短くなりました(各保険会社の商品改定。損害保険料率算出機構の参考純率の改定に合わせたもの)。住宅ローンを組んだときに30年以上の契約をまとめて払った家では、売却時の返戻金が数十万円になることもあります。保険証券で契約期間と支払方法を必ず確認しましょう。
火災保険を解約するタイミングは「引渡し日以降」
家を売却するときの火災保険の解約日は、物件の引渡し日(決済日)以降に設定するのが鉄則です。売買契約を結んだ段階で解約すると、引渡しまでの間に火事や台風の被害を受けても補償されません。
引渡しまでは売主が損害のリスクを負う
民法567条1項は、売主が買主に目的物を引き渡した時以後に、当事者双方の責任ではない事由で滅失・損傷した場合は、買主はそれを理由に代金減額や契約解除などを求められない、と定めています(e-Gov法令検索で確認、2026年10月時点)。裏を返せば、引渡しの前に建物が燃えたり壊れたりしたリスクは、原則として売主の側にあるということです。
多くの売買契約書にも「引渡し前の滅失・毀損」の条項があり、引渡し前に建物が損傷した場合は、売主が修復して引き渡すか、契約が解除されるといった定めが置かれます。売買契約から引渡しまでは1〜2か月ほどかかることが多いため、この間こそ火災保険が必要です。契約書の条項の読み方は不動産売買契約書とは?売主が確認すべき条項の読み方で解説しています。
引越しの時期と保険の切れ目に注意
先に新居へ引っ越し、空き家にしてから売り出すケースもあります。この場合も、売れて引渡しが終わるまでは保険を続けます。人が住まなくなると、保険の区分が「住宅物件」から「一般物件」に変わる場合があるため、空き家になった時点で保険会社に連絡しましょう。空き家の保険の考え方は空き家の火災保険は必要?保険料の決まり方と抑え方をご覧ください。
引越しと解約のタイミングの考え方は、火災保険の解約タイミングはいつ?引っ越し・解約忘れの対処法でも詳しく紹介しています。
家を売却したときの火災保険の解約手続きの流れ
解約の手続きは、契約者本人が保険会社か代理店に連絡し、解約の書類を提出(またはWeb・電話で手続き)すれば完了します。手続き自体は難しくありませんが、解約日の設定と、ローンの質権の確認がポイントです。
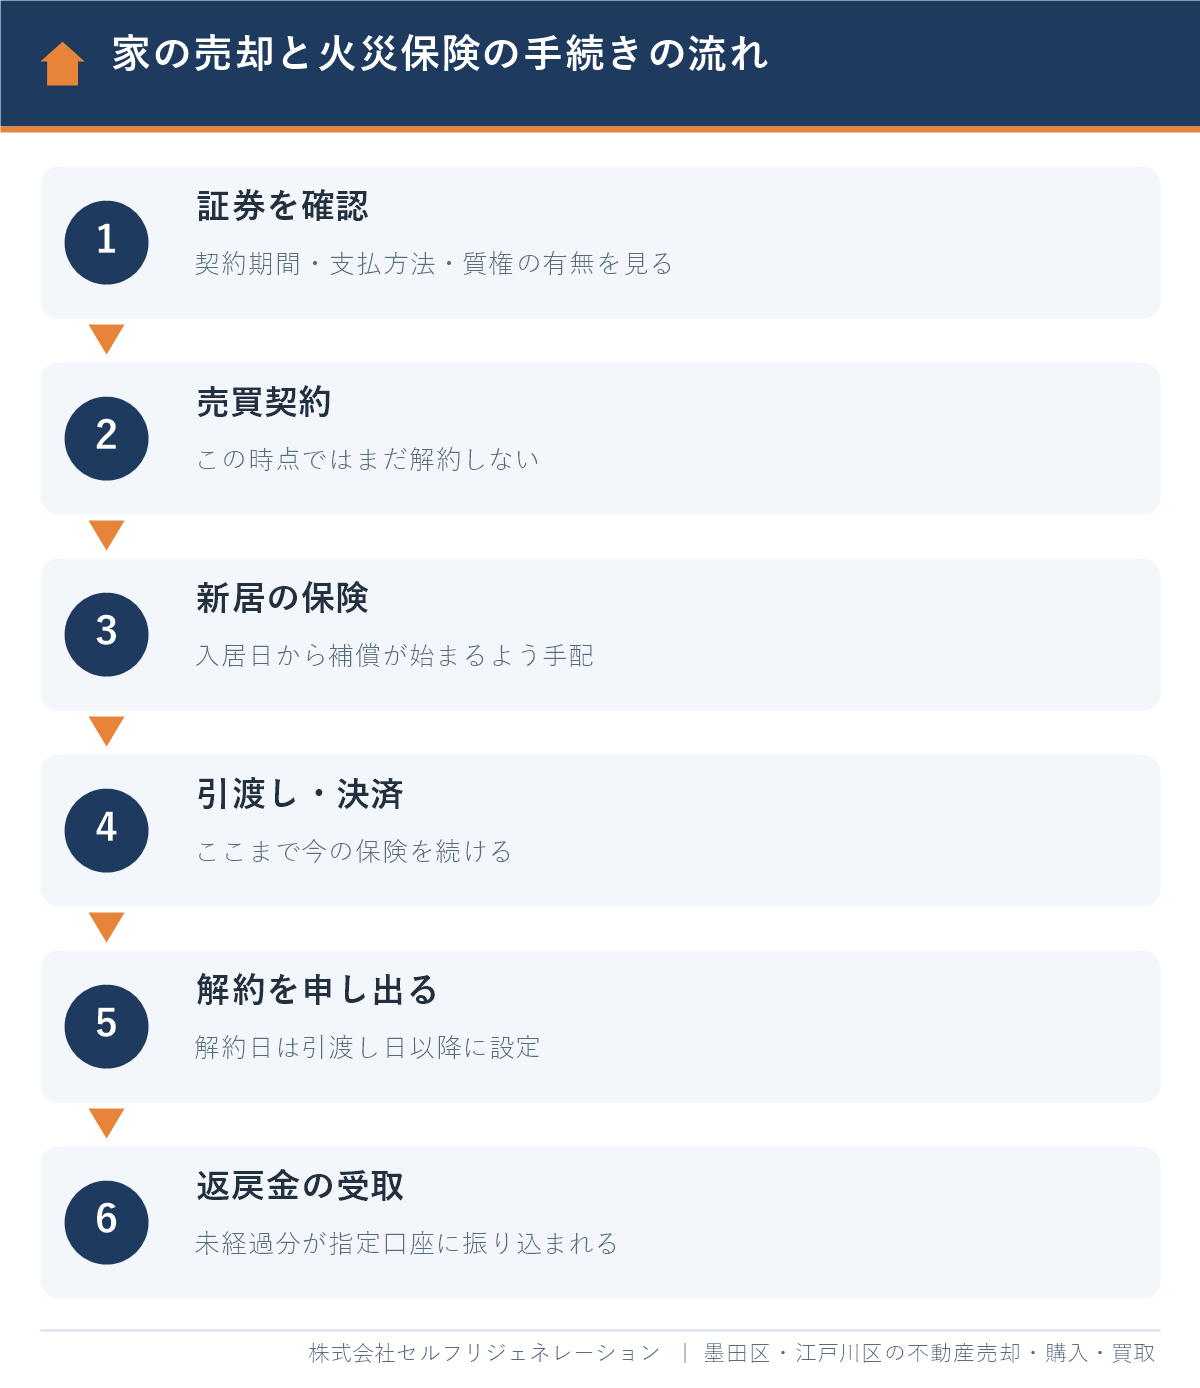
- 保険証券を確認する:保険会社名、証券番号、契約期間、支払方法、地震保険の有無、質権設定の有無を確認します。証券が見つからない場合は、保険会社に契約者名で問い合わせれば調べてもらえます。
- 返戻金の見込みを聞いておく:売却の予定が決まった段階で「◯月◯日に解約した場合の返戻金」を問い合わせておくと、売却後の資金計画に組み込めます。
- 新居の保険を手配する:買い替えや住み替えの場合は、新居の入居日(引渡し日)から補償が始まるように手配します。
- 引渡し・決済を終える:ここまでは今の保険を続けます。
- 解約を申し出る:保険会社や代理店に連絡し、解約日を引渡し日以降に指定します。Webで手続きできる会社もあります。
- 書類を提出する:解約の申出書、本人確認、返戻金の振込口座などを提出します。会社によっては、売却を確認するために売買契約書や登記事項証明書の写しを求められることがあります。
- 返戻金を受け取る:手続きが終わると、指定した口座に返戻金が振り込まれます。振込までの期間は保険会社によって異なります。
住宅ローンの「質権」が付いている場合
質権とは、お金を貸した人が、借りた人の財産や権利を担保として押さえておく権利のことです。住宅ローンを借りたときに、金融機関が火災保険の保険金を受け取る権利に質権を設定している場合があります。この場合、ローンを完済して質権を解除しないと、解約や返戻金の受け取りがスムーズに進みません。
売却代金でローンを完済するときは、決済の場で抵当権の抹消と一緒に、火災保険の質権の解除についても金融機関に確認しておきましょう。売却時に必要な書類の全体は、不動産を売却する際に必要な書類|契約・決済別チェックリストにまとめています。
地震保険・家財の保険・特約はどうなる?
地震保険は火災保険とセットで契約する仕組みのため、建物の火災保険を解約すれば地震保険も一緒に解約され、未経過分があれば返戻金の対象になります。一方、家財の保険は、解約せずに新居へ移せる場合があります。
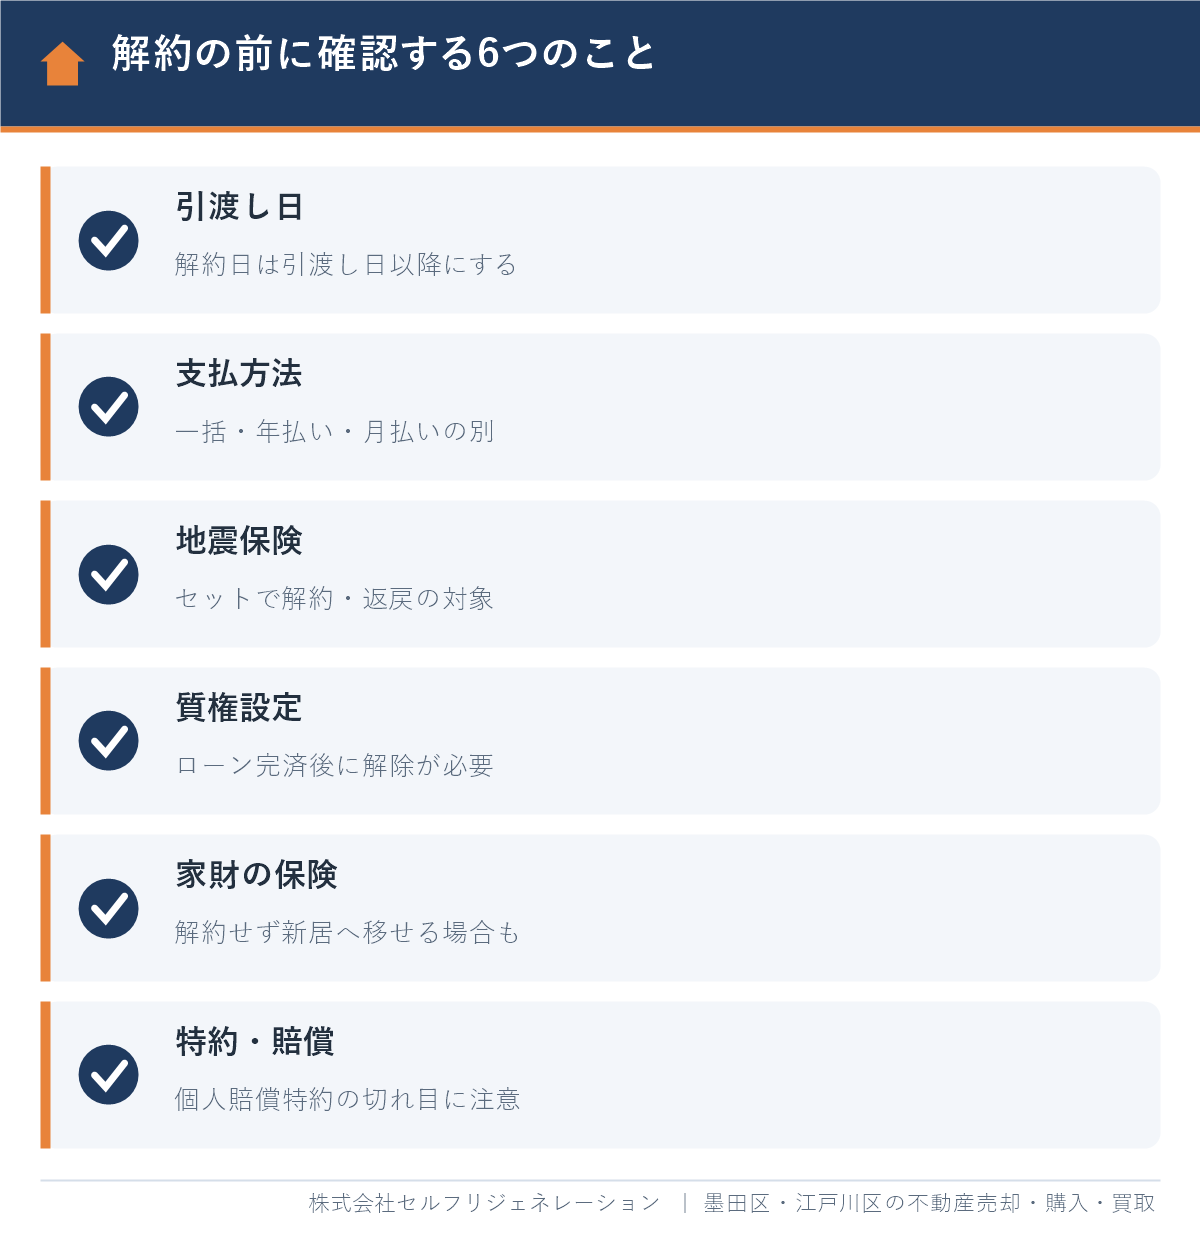
| 補償の種類 | 売却したときの扱い | 確認すること |
|---|---|---|
| 建物の火災保険 | 引渡し日以降に解約 | 返戻金の額、質権の有無 |
| 地震保険(建物) | 火災保険と一緒に解約 | 地震保険の返戻金も含まれているか |
| 家財の火災保険 | 新居への所在地変更で続けられる場合がある | 新居の構造(耐火性能)で保険料が変わるか |
| 個人賠償責任特約 | 火災保険の特約なら一緒に終わる | 新居の保険や自動車保険の特約で切れ目がないか |
個人賠償責任特約の切れ目に注意
個人賠償責任特約とは、日常生活で他人にけがをさせたり、物を壊したりしたときの賠償を補償する特約のことです。マンションの水漏れで下の階に損害を与えた場合などにも使われます。この特約を火災保険に付けていた場合、解約すると特約も終わるため、家族全員の補償が切れていないかを確認しましょう。
マンション売却で火災保険を解約するときの注意点
マンションを売却する場合も、自分で契約している専有部分(部屋の内側)の火災保険は、引渡し日以降に自分で解約します。共用部分の保険は管理組合が契約しているため、売主が解約する必要はありません。
- 専有部分と共用部分を分けて考える:エントランスや外壁、廊下などの共用部分は管理組合の保険の対象です。売主が解約するのは、自分で入っている専有部分と家財の保険です。
- 引渡しまでの水漏れに備える:マンションでは、給排水管からの水漏れで下の階に損害を与える事故が起こりがちです。売却活動中も、個人賠償責任の補償は続けておきましょう。
- 管理費・修繕積立金とは別:管理費や修繕積立金は決済時に日割りで精算しますが、火災保険料は精算の対象外です。保険会社との手続きで返戻金を受け取ります。
マンションの契約から引渡しまでに注意することは、マンションの売却時に注意すること|契約〜引渡しの12項目で解説しています。
火災保険の解約を忘れていたらどうなる?
売却後に火災保険の解約を忘れていた場合でも、気づいた時点で保険会社に連絡すれば、返戻金を受け取れることがあります。ただし、保険料の返還を求める権利には時効があるため、できるだけ早く連絡することが大切です。
保険法95条1項は、保険料の返還を請求する権利は、行使できる時から3年間行使しないときは時効によって消滅すると定めています(e-Gov法令検索で確認、2026年10月時点)。売却から何年もたってから気づいた場合は、戻らない部分が出る可能性があります。
どの日付で解約を扱うか、さかのぼって返戻金を計算してもらえるかは、保険会社の規定や事情によって異なります。売却した日が分かる書類(売買契約書、登記事項証明書など)を手元に用意して相談しましょう。また、口座振替で保険料を払い続けている場合は、引き落とし口座の通帳も確認してください。
墨田区・江戸川区で家を売却するときの火災保険の注意点
墨田区・江戸川区で家を売却・住み替えする場合は、売却する家の保険を引渡しまで切らさないことに加え、新居の火災保険で水災補償をどうするかを検討しておくことが大切です。両区は水害や火災のリスクを意識すべき地域だからです。
水災補償は「地域の水災リスク」で保険料が変わる
損害保険料率算出機構が2023年6月に改定した火災保険の参考純率では、水災の料率を市区町村ごとの水災リスクに応じて5つの区分(水災等地)に分ける仕組みが導入されました。多くの保険会社では2024年10月以降の契約から保険料に反映されています。住み替え先がどの区分かは、同機構のWebサイトで確認できます。
墨田区・江戸川区は、墨田区・江東区・足立区・葛飾区・江戸川区の「江東5区」にあたり、東京都や各区が大規模な水害への備えを呼びかけている地域です。江戸川区は区の面積の約7割が満潮時の海面より低い土地とされています。区内で住み替える場合は、ハザードマップで新居の浸水想定を確認したうえで、水災補償を外すかどうかを判断しましょう。
木造住宅が密集する地域では引渡しまでの補償を切らさない
墨田区北部や江戸川区の一部には、古い木造住宅が密集し、隣の家との距離が近い地域があります。こうした地域では、もらい火(隣家からの延焼)の被害も起こりえます。失火責任法により、火元の人に重大な過失がなければ、隣家は火元に賠償を求められないのが原則です。自分の家の損害は自分の火災保険で備えるしかないため、引渡しまで保険を続ける意味は大きいといえます。
空き家にしてから売る場合
相続した実家や、住み替えで先に退去した家を売る場合は、空き家の期間に保険の区分が変わることがあります。また、古い家で火災保険の更新を断られるケースや、保険料が高くなるケースもあります。空き家の期間が長くなりそうなら、仲介で時間をかけて売るか、買取で早めに手放すかも含めて検討しましょう。空き家と火災保険の関係は空き家になったら火災保険はどうする?保険会社への連絡と売却の判断でも紹介しています。
墨田区・江戸川区で家の売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、家・マンション・土地の売却や買取をサポートしています。Googleクチコミの評価は本店★4.8・瑞江店★4.9です(2026年10月時点、店舗別)。
口コミでは、売却の途中の連絡や報告がこまめである点が評価されています。火災保険の解約日のように、引渡し日が決まらないと動けない手続きでは、進み具合が分かることが安心につながります。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
当社では、売買契約から引渡しまでのスケジュールをお伝えする際に、火災保険・公共料金・住所変更など、売主様ご自身で行う手続きのタイミングも合わせてご案内しています。当社の強みは次のとおりです。
- 墨田区・江戸川区に特化した地域密着の会社で、水害リスクや木造住宅の密集など地域の事情を踏まえて売り方を提案できます。
- 業界経験10年以上のスタッフのみが在籍しています。
- 仲介と買取の両方に対応しているため、空き家の期間を短くしたい場合は買取も含めて比べられます。
- 顧問弁護士・税理士・FPによる無料相談を利用でき、売却後の税金や住み替えの資金計画もまとめて相談できます。
- LINEやオンラインでの相談にも対応しています。
売却の流れの全体は不動産売却の基本と流れ、地域ごとの売り方は、墨田区は墨田区で家・マンションを売る完全ガイド、江戸川区は江戸川区の不動産売却ガイドで解説しています。
よくある質問
家を売却したら火災保険料は戻ってきますか?
長期一括払いや年払いで契約していれば、解約すると残りの期間分の保険料が解約返戻金として戻ってくるのが一般的です。売却しても保険は自動で解約されないため、契約者が保険会社に申し出る必要があります。月払いの契約では原則として戻りません。
火災保険の解約返戻金はどうやって計算しますか?
一般的に「払い込んだ保険料×未経過料率」で計算されます。未経過料率は保険会社ごとに決められており、単純に残りの年数で割った金額より少なくなるのが通常です。正確な金額は、解約日を伝えて保険会社に問い合わせると分かります。
家を売るとき、火災保険はいつ解約すればいいですか?
解約日は物件の引渡し日(決済日)以降に設定します。引渡しまでは売主が建物の損害のリスクを負うため、売買契約の時点で解約すると、その後の火事や台風の被害が補償されません。新居の保険は入居日から始まるように手配しましょう。
マンションを売却したときも火災保険の解約は必要ですか?
はい、自分で契約している専有部分と家財の火災保険は、引渡し日以降に自分で解約する必要があります。共用部分の保険は管理組合が契約しているため、売主が解約する必要はありません。火災保険料は管理費のように決済で精算されないので注意しましょう。
地震保険も解約するとお金が戻りますか?
地震保険も、未経過の期間があれば返戻金の対象になります。地震保険は火災保険とセットの契約のため、建物の火災保険を解約すると一緒に解約されるのが一般的です。返戻金の内訳に地震保険分が含まれているかを確認しましょう。
売却後に火災保険の解約を忘れていたらどうなりますか?
気づいた時点で保険会社に連絡すれば、返戻金を受け取れる場合があります。ただし保険法95条により、保険料の返還を求める権利は3年で時効にかかります。売却日が分かる売買契約書や登記事項証明書を用意して、早めに相談しましょう。
まとめ
家やマンションを売却しても、火災保険は自動では解約されません。長期一括払いや年払いの契約なら、解約すれば残りの期間に応じた返戻金が戻るのが一般的です。
- 売却が決まったら保険証券で契約期間・支払方法・質権の有無を確認する
- 解約日は引渡し日以降にし、新居の保険は入居日から始める
- 返戻金は「保険料×未経過料率」で、日割りより少なくなる。地震保険も対象
- 家財の保険や個人賠償責任特約は、新居に移せるか・切れ目がないかを確認する
- 解約を忘れていたら早めに連絡する(保険料の返還請求は3年で時効)
引渡し日が決まれば、火災保険の解約日も決まります。売却のスケジュールを早めに固めることが、手続きの漏れを防ぐ一番の近道です。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月14日
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド
墨田区・江戸川区の不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階