「家や土地を売った方がいいのか、このまま持っていた方がいいのか分からない」「売ると損をしないか不安」。親から相続した実家や、住み替えで使わなくなる自宅について、こうした迷いを抱える方は少なくありません。
この記事では、不動産を売却するメリットとデメリットを公平に整理し、「売る」「貸す」「持ち続ける」を比べたうえで、どう判断すればよいかを計算例とあわせて解説します。税金や制度は2026年10月時点の国税庁・東京都主税局などの情報で確認しています。
- 不動産を売却する6つのメリットと4つのデメリット
- 売る・貸す・持ち続けるの比較と、それぞれの注意点
- 維持費と売却の手取りの計算例(仮定の数値)
- 売るか持ち続けるかを決める5つのステップ
- 墨田区・江戸川区で売却を考えるときの地域事情
この記事の結論
- 不動産を売却する主なメリットは、まとまった現金になること、固定資産税などの維持費がなくなること、ローンを完済できることです。
- デメリットは、仲介手数料や税金などの費用がかかることと、売った後の値上がり益や家賃収入を得られなくなることです。
- 自宅の3,000万円特別控除は、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件です。迷っている間に期限を過ぎると税金が増えることがあります。
- 将来住む予定がなく、貸しても収支が合わない家は、売却のメリットが大きくなりやすいです。
- 判断は「売った場合の手取り」と「持ち続けた場合の年間の維持費・家賃収入」を数字で比べるのが確実です。
不動産売却とは?売る・貸す・持ち続けるの3つの選択肢
不動産売却とは、土地や建物の所有権を買主に移し、その代金を受け取ることです。使わなくなった不動産の扱い方には、大きく「売る」「貸す」「持ち続ける」の3つがあり、売却のメリットはほかの2つと比べて初めて判断できます。
売却の相手は、一般の買主を不動産会社が探す「仲介」と、不動産会社が直接買い取る「買取」に分かれます。この記事では主に仲介での売却を前提に説明し、買取の長所と短所は不動産買取のメリット・デメリット|向いている物件と判断基準で解説しています。
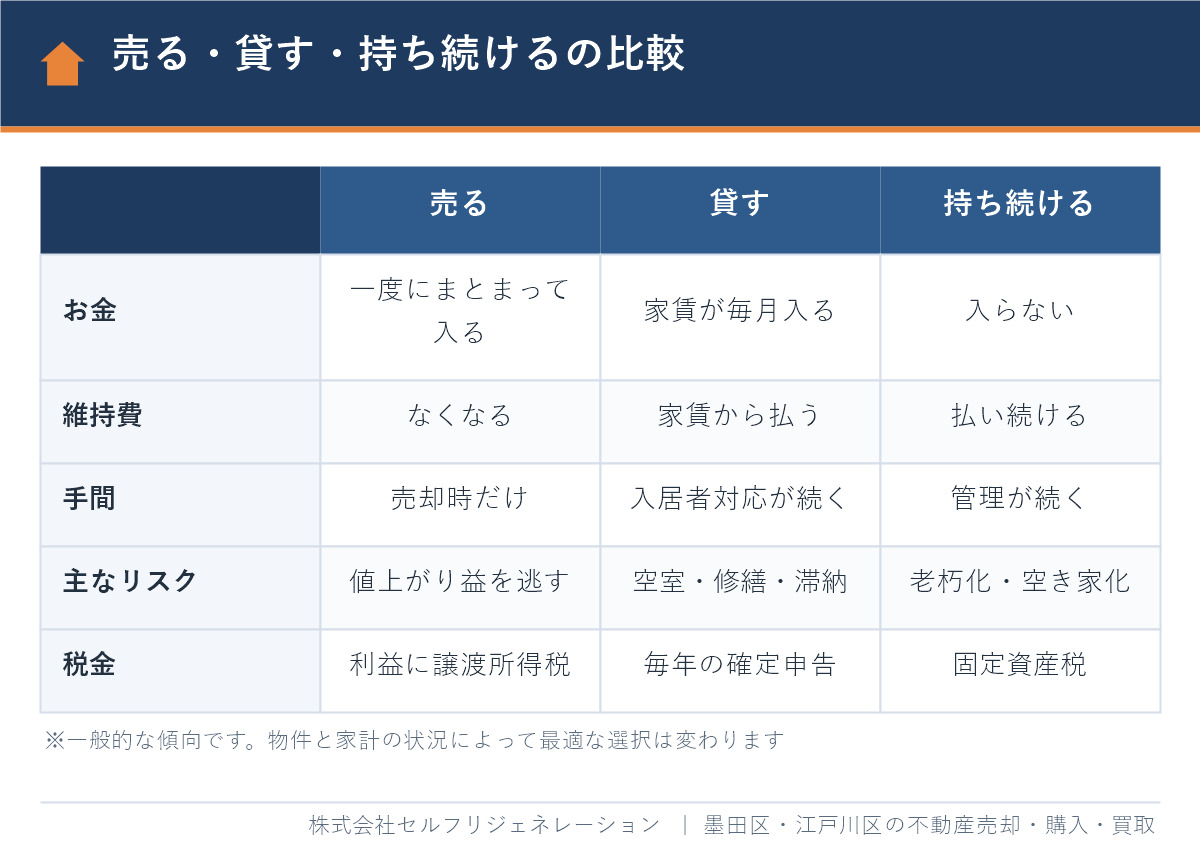
| 項目 | 売る | 貸す | 持ち続ける(自分で使う・空けておく) |
|---|---|---|---|
| お金の入り方 | 売却代金が一度に入る | 家賃が毎月入る | 入らない |
| 維持費 | 引渡し後はかからない | 家賃の中から払う | 払い続ける |
| 手間 | 売却活動の期間だけ | 入居者の募集・修繕・退去対応が続く | 換気・清掃・庭木などの管理が続く |
| 主なリスク | 売った後に値上がりしても利益は得られない | 空室・家賃滞納・設備の故障 | 老朽化・空き家としての管理責任 |
| 主な税金 | 利益が出たときの譲渡所得税 | 不動産所得の毎年の確定申告 | 固定資産税・都市計画税 |
不動産を売却する6つのメリット
不動産を売却する最大のメリットは、使っていない資産をまとまった現金に変え、毎年の維持費と管理の負担から解放されることです。さらに、税の特例を期限内に使える、相続の争いを防げるといった、持ち続けると得られないメリットもあります。
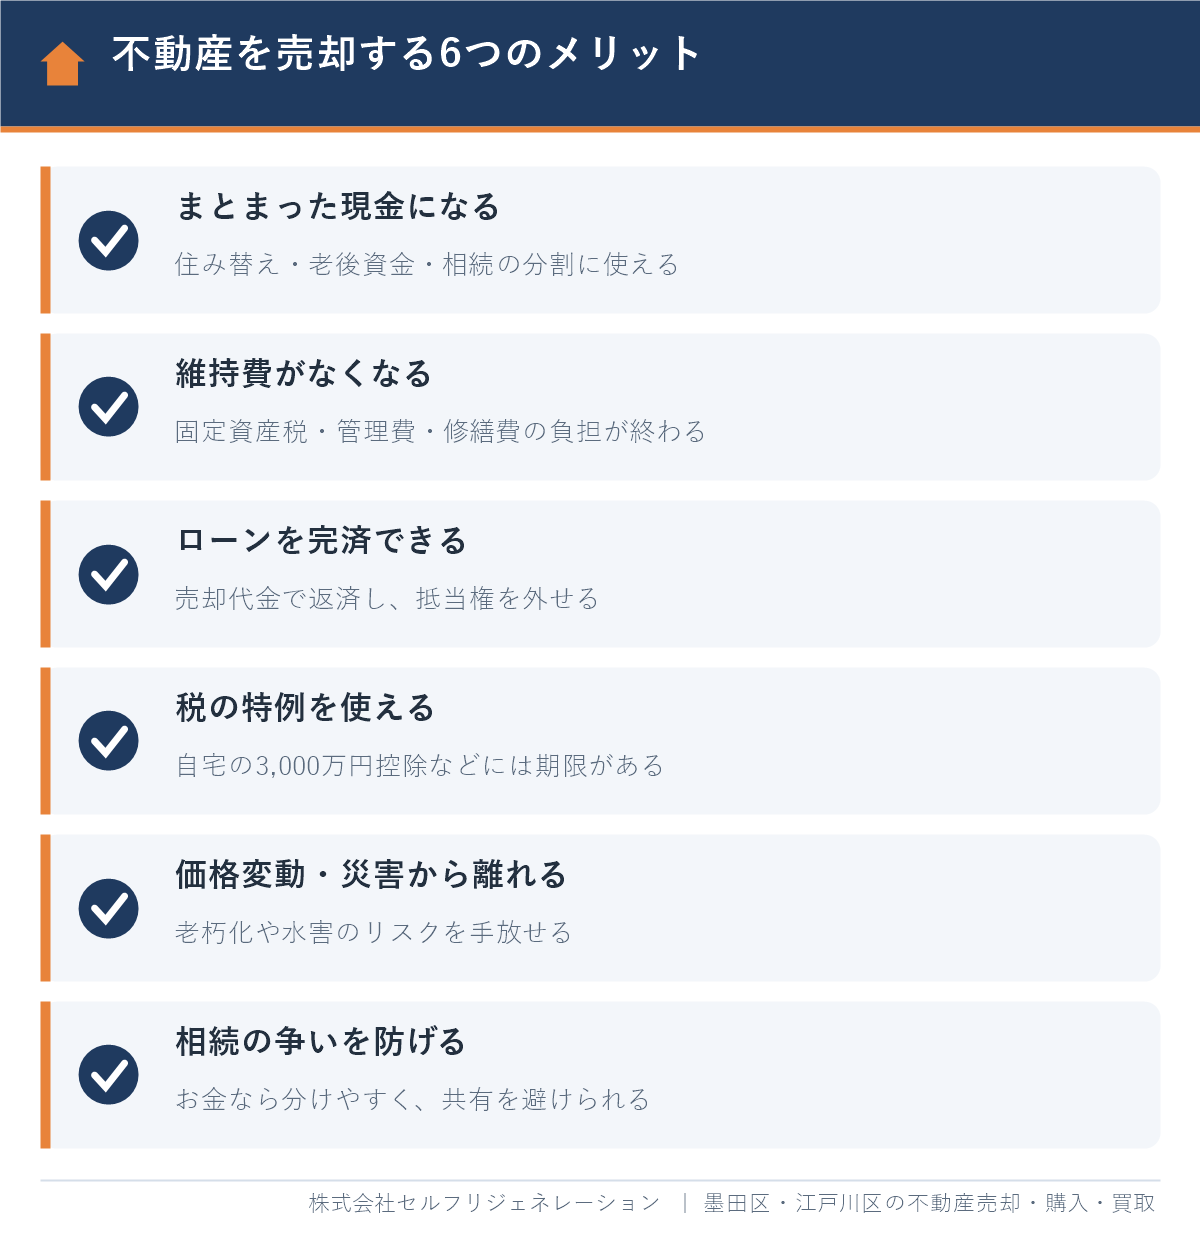
1. まとまった現金になり、使い道を自由に決められる
売却代金は、住み替え先の購入資金、老後の生活資金、子どもの教育費など、目的に合わせて自由に使えます。不動産のままでは分けられない資産も、現金なら必要な額だけ使えます。
2. 固定資産税・管理費などの維持費がなくなる
固定資産税とは、毎年1月1日時点で土地や建物を所有している人にかかる地方税のことです。東京都主税局によると、23区の税率は固定資産税1.4%、都市計画税0.3%です(2026年度)。マンションなら管理費・修繕積立金、戸建てなら外壁や屋根の修繕費もかかり続けます。売却すれば、これらの負担は引渡し後になくなります。なお、その年の固定資産税は、引渡し日を基準に買主と日割りで精算するのが一般的です。
3. 住宅ローンを完済できる
売却代金でローンを一括返済すれば、毎月の返済がなくなり、抵当権も抹消できます。抵当権とは、ローンを返せなくなったときに金融機関が不動産を競売できる権利のことです。ローン残高が売却価格を上回りそうな場合の考え方は持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
4. 税金の特例を期限内に使える
自宅を売って利益が出た場合、一定の要件を満たせば、利益から最高3,000万円を差し引ける特例があります(国税庁 タックスアンサー No.3302、2026年4月1日現在法令等)。ただし、住まなくなった家は「住まなくなってから3年を経過する日の属する年の12月31日まで」に売ることが条件です。相続した空き家の3,000万円控除も2027年12月31日までの売却が対象です。売るかどうか迷っている間に、これらの期限を過ぎてしまうことがあります。
5. 老朽化や災害、価格下落のリスクから離れられる
建物は年数とともに傷み、修繕費が増えていきます。地震や水害で被害を受ければ、修繕費と同時に売却価格にも影響します。売却すれば、こうした将来のリスクを手放すことができます。
6. 相続のときの争いを防ぎやすい
不動産は1つしかないため、相続人が複数いると分け方でもめやすくなります。生前に売却して現金にしておけば分けやすくなり、相続人全員の共有名義になって売るにも貸すにも全員の同意が必要になる、といった事態を避けられます。
不動産を売却する4つのデメリット
不動産を売却するデメリットは、費用と税金がかかること、売った後の値上がり益や家賃収入を得られなくなること、売れるまで時間と手間がかかること、そして住まいや思い出の場所を手放すことです。
1. 仲介手数料や税金などの費用がかかる
仲介で売る場合、売買価格が400万円を超えるときの仲介手数料の上限は「売買価格×3%+6万円」に消費税を加えた額です(宅地建物取引業法と国土交通省の告示)。ほかに、売買契約書の印紙税(2027年3月31日までは軽減措置あり。国税庁 No.7108)、抵当権の抹消費用、利益が出た場合の譲渡所得税がかかります。費用の全体像は不動産売却の費用の目安は?一覧と計算例・抑える方法も参考にしてください。
2. 値上がり益や家賃収入を得られなくなる
売った後に地価が上がっても、その利益は得られません。墨田区・江戸川区のように地価の上昇が続いている地域では、「もう少し待てば高く売れたのでは」と感じることもあります。また、貸せば得られたはずの家賃収入もなくなります。
3. 売れるまでに時間と手間がかかる
仲介で売る場合、査定から引渡しまで3〜6か月程度かかるのが一般的です。その間、内覧の対応や書類の準備が必要です。流れは不動産売却の基本と流れ|初めてでも失敗しない3つのコツで確認できます。
4. 住まいや思い出の場所を手放すことになる
自宅を売る場合は、次の住まいを確保する必要があります。実家の場合は、家族の思い出が詰まった場所を手放すことへのためらいもあるでしょう。家族とよく話し合い、納得したうえで決めることが大切です。
貸す・持ち続ける場合のメリットと注意点
貸すことや持ち続けることにもメリットはありますが、それぞれに見落としやすい注意点があります。売却と比べるときは、次の点を必ず確認してください。
貸す場合:家賃収入の一方で、税の特例が使えなくなることがある
賃貸に出せば毎月の家賃収入が得られ、将来自分で住む選択肢も残せます。一方で、空室や家賃の滞納、設備の故障に備える必要があり、家賃収入は毎年「不動産所得」として確定申告が必要です。
- 相続した空き家の3,000万円控除:相続から売却までの間に貸すと、原則として対象外になります。相続した実家を一時的に貸すと、この特例が使えなくなる点に注意してください。
- 自宅の3,000万円控除:住まなくなってから3年を経過する日の属する年の12月31日までという期限は、貸している間も進みます。
- 住宅ローン:住宅ローンは本人が住むことを前提とした融資です。貸す場合は、事前に金融機関へ相談が必要です。また、住宅ローン控除は自分が住んでいることが要件のため、貸している間は受けられません。
持ち続ける場合:維持費と空き家の管理責任が続く
将来住む予定がある場合や、子どもに残したい場合は、持ち続けることにも意味があります。ただし、空き家のまま放置すると、2023年12月13日に施行された改正空家法により「管理不全空家」に指定されるおそれがあります。区から勧告を受けると、土地の固定資産税を軽くしている住宅用地の特例が外れ、税額が上がります。仕組みと計算例は空き家の固定資産税は6倍になる?勧告で上がる仕組みと計算例をご覧ください。
売るか持ち続けるかを決める判断基準と計算例
売るか持ち続けるかは、「売った場合に手元に残るお金」と「持ち続けた場合に毎年かかるお金・入るお金」を数字で比べて判断するのが確実です。感覚ではなく、次の5つのステップで整理しましょう。
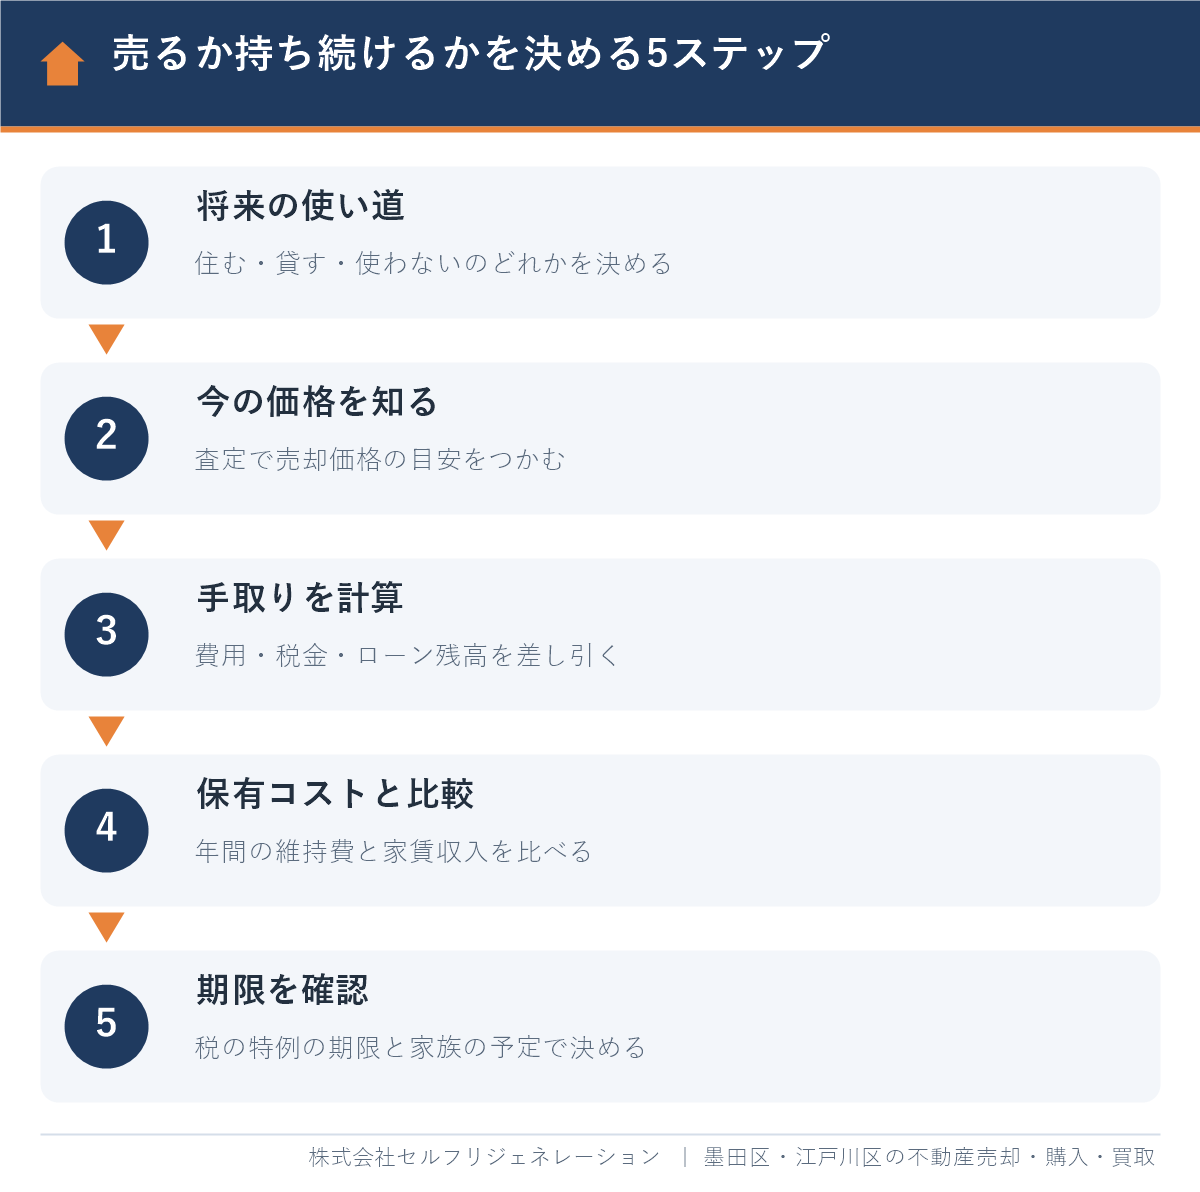
- 将来の使い道を決める:自分や家族が住む予定があるか、貸すか、使わないかを決めます。
- 今の価格を知る:査定で売却価格の目安をつかみます。売るかどうか決めていなくても査定は受けられます。
- 売却の手取りを計算する:売却価格から、仲介手数料・税金・ローン残高を差し引きます。
- 保有コストと比べる:持ち続けた場合の年間の維持費と、貸した場合の家賃収入を比べます。
- 期限を確認する:税の特例の期限、相続や住み替えの予定に合わせて時期を決めます。
計算例1:使っていない戸建てを持ち続けた場合の維持費(仮定)
東京23区で、土地の固定資産税評価額3,000万円(200㎡以下の住宅用地)、建物の評価額200万円の戸建てを空けておく場合を仮定して計算します。
| 項目(仮定) | 計算 | 年額の目安 |
|---|---|---|
| 土地の固定資産税 | 3,000万円×1/6×1.4% | 7.0万円 |
| 土地の都市計画税 | 3,000万円×1/3×0.3%×1/2(23区の軽減) | 1.5万円 |
| 建物の固定資産税・都市計画税 | 200万円×(1.4%+0.3%) | 3.4万円 |
| 火災保険 | 空き家として加入(仮定) | 5.0万円 |
| 修繕・庭木の手入れ・通う交通費 | 仮定 | 10.0万円 |
| 合計 | ― | 約26.9万円 |
この仮定では、10年持ち続けると約269万円かかります。実際の税額は負担調整措置などで変わるため、毎年届く納税通知書で確認してください。
計算例2:自宅を5,000万円で売った場合の手取り(仮定)
購入価格などから計算した取得費が3,500万円、住宅ローン残高が2,000万円の自宅を、仲介で5,000万円で売ったと仮定します。
| 項目(仮定) | 金額 |
|---|---|
| 売却価格 | 5,000万円 |
| 仲介手数料(上限:5,000万円×3%+6万円+消費税) | 171.6万円 |
| 印紙税(軽減措置。1,000万円超5,000万円以下) | 1万円 |
| 抵当権の抹消費用(司法書士報酬を含む・仮定) | 3万円 |
| 譲渡所得税(3,000万円控除で利益が0になる) | 0円 |
| 住宅ローンの返済 | 2,000万円 |
| 手取りの目安 | 約2,824万円 |
譲渡所得は5,000万円-(3,500万円+売却費用約175.6万円)=約1,324万円で、3,000万円控除によって税金はかかりません。もし特例が使えず、所有期間5年超の長期譲渡(税率20.315%)だった場合は、約269万円の税金がかかります。特例が使えるかどうかで手取りが大きく変わることが分かります。申告の手順は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順で解説しています。
なお、所有期間が売った年の1月1日時点で10年を超える自宅は、3,000万円控除の後の利益のうち6,000万円以下の部分に軽減税率(所得税・住民税などの合計14.21%)が使えます(国税庁 No.3305)。住み替えのときの税金は住み替えの税金|買換え特例と3,000万円控除の選び方もご覧ください。
売却のメリットが大きいケース・持ち続けた方がよいケース
売却のメリットが大きいのは、将来使う予定がなく、維持費や管理の負担が続く不動産です。反対に、近いうちに家族が住む予定がある場合や、貸して安定した収支が見込める場合は、持ち続ける選択も考えられます。
| 状況 | 向いている選択 | 理由 |
|---|---|---|
| 相続した実家に誰も住む予定がない | 売る | 維持費が続き、空き家の3,000万円控除には期限がある |
| 住み替えで自宅が空く | 売る(期限内) | 住まなくなってから3年を経過する年の年末までなら3,000万円控除を使える |
| 相続人が複数いて分け方が決まらない | 売って現金で分ける | 共有名義のままだと後の売却や管理で全員の同意が必要になる |
| 転勤などで数年後に戻る予定がある | 貸す・持ち続ける | 戻る家を確保できる。ただし期限と税の特例を確認する |
| 駅近で賃貸の需要が高く、ローンがない | 貸すことも検討 | 家賃から維持費を払っても収支が合いやすい |
売る時期の考え方はマンションを売るタイミングはいつ?売り時を決める6つの判断基準、相続した空き家の売り方は空き家売却の方法・費用・特例|3,000万円控除の要件と期限で詳しく解説しています。
墨田区・江戸川区で不動産の売却を考えるときの地域事情
墨田区・江戸川区は地価の上昇が続く一方で、水害リスクや古い木造住宅の密集など、持ち続けるほど負担が増えやすい事情もあります。売却のメリットとデメリットは、こうした地域の事情も含めて考えることが大切です。
| 区 | 売却の判断に関わる事情 | 確認しておくこと |
|---|---|---|
| 墨田区 | 2026年地価公示で住宅地は前年比+13.2%(区部平均+9.0%)。京島・八広・東向島などに木造住宅の密集地域や長屋が残る | 今の査定額、再建築の可否、不燃化特区の建て替え・除却の助成 |
| 江戸川区 | 2026年地価公示で住宅地は前年比+5.7%。区の広い範囲が海抜ゼロメートル地帯 | 浸水の履歴、ハザードマップ上の位置、老朽住宅の除却助成 |
地価の数値は東京都財務局「令和8年地価公示価格(東京都分)」(2026年1月1日時点)によります。
地価が上がっている今は「価格を知る」好機
両区とも地価は上がっていますが、上がり続けるとは限りません。売るかどうか決めていなくても、今の価格を査定で知っておくと、持ち続けた場合との比較ができます。墨田区の売却の全体像は墨田区で家・マンションを売る完全ガイド、江戸川区は江戸川区の不動産売却ガイドで解説しています。
水害リスクと保険料は保有コストに直結する
損害保険料率算出機構の水災等地では、墨田区・江戸川区はいずれも最も高い「5等地」に区分されています。持ち続けるほど火災保険の負担が続くことも、比較の材料に入れましょう。また、2020年8月から、売買の重要事項説明で水害ハザードマップ上の物件の位置を説明することが義務になっています。浸水の履歴は分かる範囲で整理しておくと、売却がスムーズです。
古い木造住宅は「解体せずに売る」選択肢もある
築年数の古い家は、解体してから売るか、古家付きで売るかで費用と税金が変わります。両区には老朽建築物の除却の助成制度がありますが、要件や上限は年度ごとに変わるため、区の最新の案内で確認が必要です。判断の基準は家を更地にして売る方が良い物件とは?メリット・デメリットと判断基準をご覧ください。
墨田区・江戸川区で不動産売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取をお手伝いしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、相続した家や実家の売却について、選択肢ごとの長所と短所を丁寧に説明したことを評価する声をいただいています。売るか持ち続けるかを決めるには、売った場合の手取りと、持ち続けた場合の負担を並べて比べることが欠かせません。当社は、査定額だけでなく手取りの試算までお示しし、「今は売らない方がよい」という場合もそのままお伝えします。
「相続した家を売るにあたり、様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来たと思っています。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化:押上の本店、瑞江店、錦糸町オフィスを拠点に、地価の動きや水害リスク、長屋や狭小地など地域の事情を踏まえて査定します。
- 売却も買取も対応:仲介での売却と当社による直接買取の両方を扱うため、手取りと期間を比べて最適な売り方をご提案できます。期限までに確実に売りたい方には買取保証付きの売却もご相談いただけます。条件は物件ごとに、ご相談時に書面でご説明します。
- 業界経験10年以上のスタッフのみ在籍:相続した実家や住み替えなど、判断が難しいご相談にも対応しています。
- 専門家に無料で相談できる:顧問の弁護士・税理士・ファイナンシャルプランナーが、相続や税金の疑問にお答えします。
- LINE・オンライン相談可:遠方にお住まいの方も、来店せずに相談を始められます。
仲介での売却は不動産売却のページ、当社の買取は不動産買取のページをご覧ください。まず価格を知りたい方は無料査定、売るかどうか迷っている方は無料相談からどうぞ。
よくある質問
不動産を売却する一番のメリットは何ですか?
使っていない不動産をまとまった現金に変え、固定資産税や修繕費などの維持費から解放されることです。売却代金は住み替えや老後資金に自由に使えます。自宅なら3,000万円控除などの税の特例を期限内に使えることもメリットです。
不動産を売却するデメリットは何ですか?
仲介手数料や税金などの費用がかかることと、売った後の値上がり益や家賃収入を得られなくなることです。仲介で売る場合は、査定から引渡しまで3〜6か月程度の時間と手間もかかります。
家は売るのと貸すのとどちらが得ですか?
将来住む予定がなく、貸しても家賃から維持費を払うと手元にあまり残らない場合は、売る方が得になりやすいです。相続した空き家は、貸すと3,000万円控除が原則使えなくなるため、貸す前に必ず確認してください。売却の手取りと、貸した場合の年間の収支を数字で比べて判断しましょう。
住まなくなった家はいつまでに売れば3,000万円控除を使えますか?
住まなくなってから3年を経過する日の属する年の12月31日までに売る必要があります(国税庁 No.3302)。たとえば2026年中に住まなくなった場合は、2029年12月31日までの売却が対象です。親子や夫婦など特別な関係の人への売却は対象外です。
使っていない家を持ち続けると、年間いくらかかりますか?
東京23区で土地の評価額3,000万円・建物200万円の戸建てを空けておくと仮定すると、固定資産税・都市計画税・火災保険・修繕などで年間約27万円が目安です。実際の税額は毎年届く納税通知書で確認してください。空き家のまま放置して区から勧告を受けると、固定資産税がさらに上がることがあります。
売るかどうか決めていなくても査定してもらえますか?
査定は売るかどうか決める前でも受けられます。今の価格を知ることで、売った場合の手取りと持ち続けた場合の負担を比べられるようになります。セルフリジェネレーションでは、墨田区・江戸川区の不動産の査定とご相談を無料で承っています。
まとめ
- 不動産を売却するメリットは、現金化・維持費の解消・ローン完済・税の特例の活用・将来のリスクからの解放・相続の争いの予防の6つです。
- デメリットは、費用と税金がかかること、値上がり益や家賃収入を失うこと、時間と手間がかかること、住まいや思い出を手放すことです。
- 貸す場合は、相続した空き家の3,000万円控除が原則使えなくなる点と、住宅ローンの扱いに注意が必要です。
- 持ち続ける場合は、維持費と空き家の管理責任が続きます。
- 判断は、売却の手取りと保有した場合の年間の収支を数字で比べ、税の特例の期限を確認して決めるのが確実です。
家を売る理由を買主にどう伝えるかは家を売る理由とは?買主・不動産会社への伝え方と告知の注意点もあわせてご覧ください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月15日
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド
墨田区・江戸川区の不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階