「住宅ローンを40年で組めば毎月の返済が楽になると聞いたけれど、本当に大丈夫?」「35年と40年で、結局いくら違うの?」——住宅価格が高い東京23区で家探しをしていると、こうした迷いを持つ方がとても多くなっています。
この記事では、墨田区・江戸川区で住宅購入をサポートしている不動産会社の立場から、40年ローンの仕組みと注意点を、具体的な試算と2026年11月時点の制度・金利の動きを交えて解説します。
- 40年ローンのメリット・デメリットと、35年・50年との違い
- 借入5,000万円での毎月返済額・利息総額・残高の試算
- 全期間固定(フラット35・フラット50)で40年にしたときの返済額と利息
- 何歳まで組めるのか、どんな人に向いているのか
- 金利上昇局面(2026年)で40年ローンを使うときの注意点
- 墨田区・江戸川区で長く住む家を選ぶときのポイント
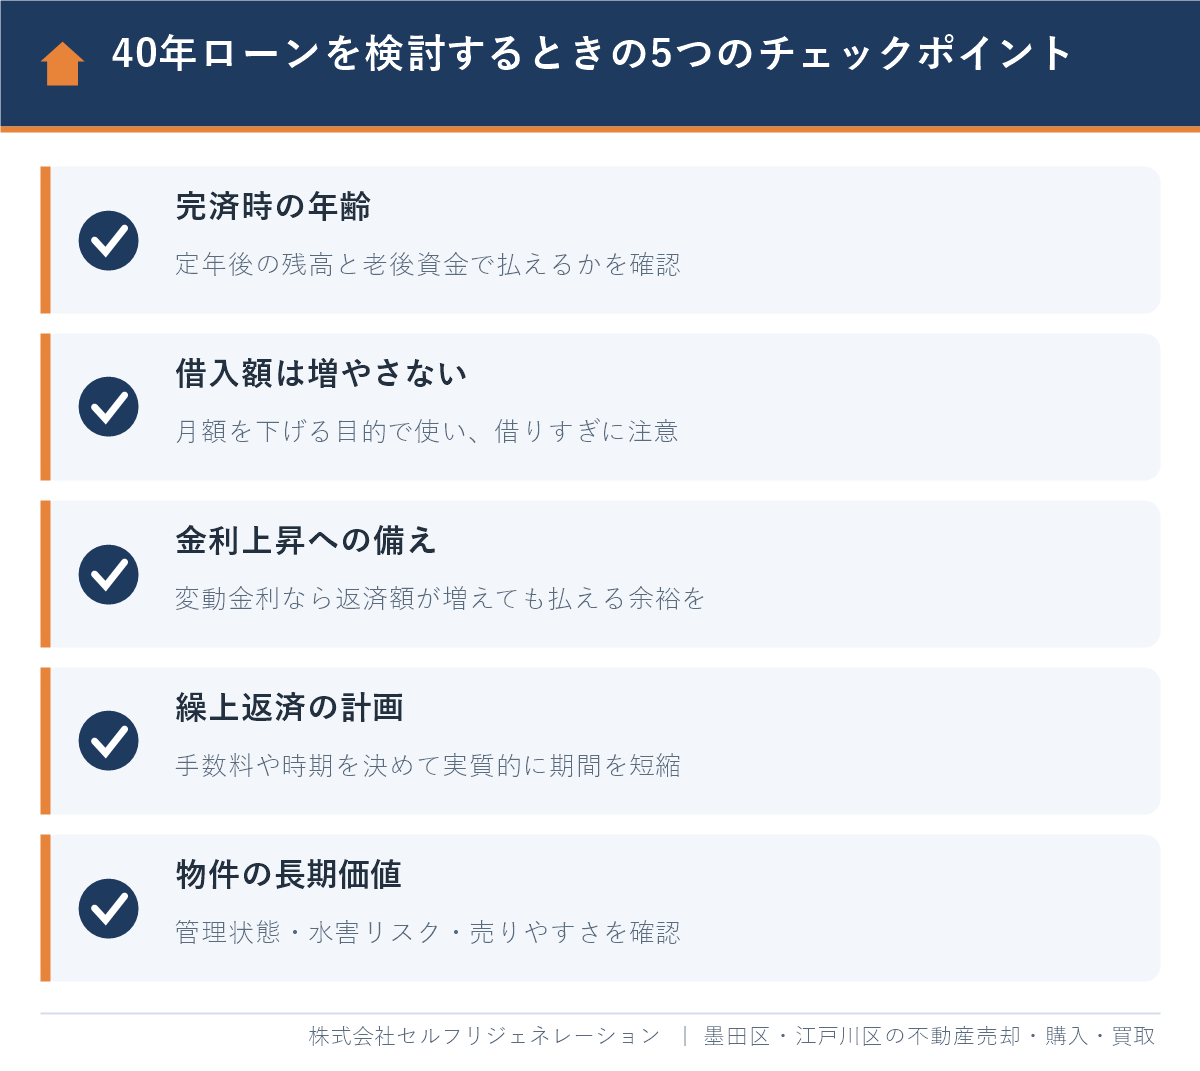
結論から言うと、40年ローンは「毎月の返済額を下げて家計にゆとりを持たせる」目的なら有効ですが、「借りられる額を増やす」目的で使うと危険です。完済年齢と繰上返済の計画をセットで考えることが大切です。
この記事の結論
- 40年ローンは35年より毎月の返済額が下がり、借入5,000万円・年1.0%なら月約1.5万円軽くなります(当社試算)。
- その代わり利息の総額は増え、同じ条件で35年より約141万円多く、30年後の残高も約600万円多く残ります。
- 多くの金融機関は完済時80歳未満などを上限とするため、40年を選べるのは原則として30代までの方が中心です。
- 日銀の政策金利は1.25%程度(2026年9月に引上げ、10月30日は据え置き)で、変動金利で長く借りるなら金利上昇への備えが欠かせません。
- 40年ローンは「借入額を増やすため」ではなく「月額にゆとりを持たせ、繰上返済で実質的に期間を縮める」使い方が基本です。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
住宅ローン40年とは?最長期間は今や50年に
住宅ローン40年とは、借りたお金を最長40年(480回)かけて返済する住宅ローンのことです。かつては「最長35年」が一般的でしたが、現在は40年はもちろん、最長50年まで選べる金融機関も増えています。
当社がこの記事を最初に公開した2021年当時は、地元の京葉銀行が最長40年の住宅ローンを取り扱い始めたことをご紹介していました。その後、借入期間の長期化はさらに進み、2026年11月時点の京葉銀行の住宅ローンページでは、返済期間「1年以上40年以内」の商品に加えて、40年を超える住宅ローン(最長50年)も案内されています。ネット銀行でも、楽天銀行が借入期間「2年以上、50年以内」の「楽天銀行50年住宅ローン(無理なく返済プラン)」を取り扱っています(同行の商品詳細説明書より、2026年11月確認)。
住宅金融支援機構の「2025年度 住宅ローン貸出動向調査結果」(2026年3月24日公表。金融機関が2025年6月末時点の状況を回答)によると、住宅ローンの最長返済期間(当初借入時)は、2024年度は「40年」が最も多かったのに対し、2025年度は「50年」が増えて最も多くなりました。「40年・50年ローン」は、もはや特別な商品ではなくなっています。
フラット35・フラット50の場合
全期間固定金利のフラット35は、名前のとおり最長35年です。より長く借りたい場合は「フラット50」があり、借入期間は36年〜50年です。ただしフラット50は、長期優良住宅・予備認定マンション・管理計画認定マンションのいずれかに対象が限られ、借入額は物件価格の9割までです(フラット35またはフラット20を併用すれば、物件価格までの借入れを希望できます)。
2026年10月の借入金利(融資率9割以下・新機構団信付き)で最も多いのは、フラット35(借入期間21〜35年)が年3.83%、フラット50が年4.10%です。期間の長いフラット50のほうが金利は高く、この差が返済額にどう影響するかは後ほどの試算で確認します。
出典:住宅金融支援機構「【フラット35】金利情報」(2026年10月)
中古住宅は35年までとする金融機関もある
40年を選べるかどうかは、物件の種類や金利タイプによっても変わります。たとえば京葉銀行の住宅ローンは、返済期間を「1年以上40年以内」としつつ、全期間固定金利型の場合や、中古物件の購入・増改築の場合は「35年以内」としています(同行ウェブサイトより、2026年11月確認)。中古住宅で40年ローンを考えている方は、物件探しと並行して、希望する金融機関で40年を選べるかを確認しておきましょう。
40年を選べる年齢の目安
多くの住宅ローンは「完済時の年齢が80歳未満(または80歳まで)」を上限にしています。たとえば楽天銀行50年住宅ローンは、借入時の年齢が満65歳未満で、完済時の年齢が満80歳未満であることが条件です。つまり40年ローンを選べるのは、おおむね申込時に40歳前後までの方ということになります。
全期間固定のフラット50は借入期間が36年以上と決まっているため、申込時の年齢が満44歳未満であることも条件です(親子リレー返済を利用する場合を除く。楽天銀行の【フラット50】商品詳細説明書より、基準日2026年8月25日)。
35年・40年・50年ローンの返済額を比較【5,000万円の試算】
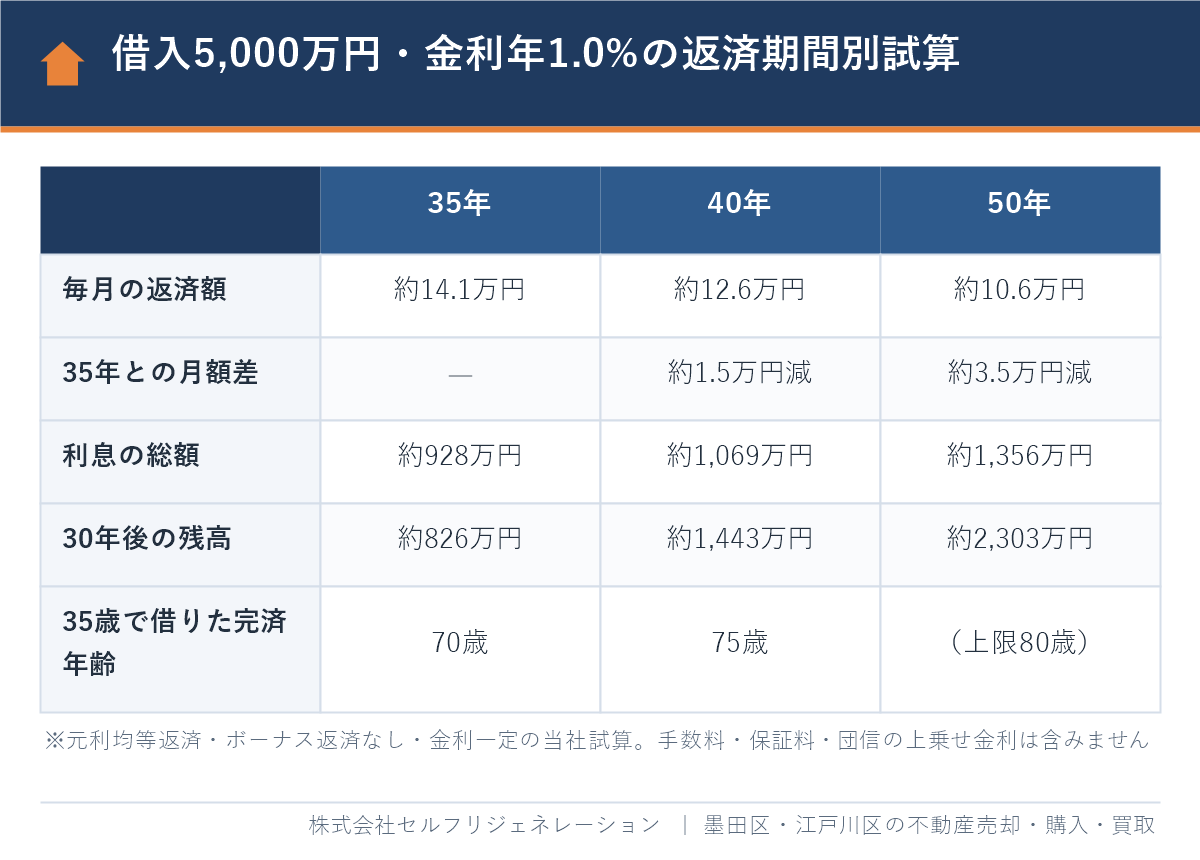
借入5,000万円・金利年1.0%で比べると、40年ローンの毎月返済額は約12.6万円で、35年より約1.5万円少なくなります。一方で利息の総額は約141万円増え、返済が長く続く分、残高の減り方もゆっくりになります。
| 金利(全期間一定と仮定) | 35年 | 40年 | 50年 |
|---|---|---|---|
| 年1.0% 毎月返済額 | 約14.1万円 | 約12.6万円 | 約10.6万円 |
| 年1.0% 利息の総額 | 約928万円 | 約1,069万円 | 約1,356万円 |
| 年1.5% 毎月返済額 | 約15.3万円 | 約13.9万円 | 約11.9万円 |
| 年1.5% 利息の総額 | 約1,430万円 | 約1,652万円 | 約2,110万円 |
| 年2.0% 毎月返済額 | 約16.6万円 | 約15.1万円 | 約13.2万円 |
| 年2.0% 利息の総額 | 約1,957万円 | 約2,268万円 | 約2,914万円 |
※借入5,000万円、元利均等返済、ボーナス返済なしの当社試算です。保証料・事務手数料・団体信用生命保険の上乗せ金利などは含みません。
表から分かるのは、金利が高いほど期間を延ばしたときの利息の増え方が大きくなるということです。年1.0%なら35年→40年で利息は約141万円増えますが、年2.0%では約311万円増えます。金利が上がりつつある今は、「期間を延ばすほど利息の負担が重くなる」ことを意識しておきましょう。
見落としやすい「残高の減り方」
同じ年1.0%の試算で、30年後の残高は35年ローンが約826万円なのに対し、40年ローンは約1,443万円です。もし30年後に住み替えや売却をすることになった場合、売却代金で返すべき残高がそれだけ多く残ります。期間が長いローンほど、将来の売却・住み替えの自由度が下がる点に注意が必要です。
売却額でローンを返しきれない場合の考え方は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
全期間固定で40年にするとどうなる?フラット35とフラット50の試算
全期間固定金利で35年と40年を比べると、毎月の返済額はほとんど下がらず、利息の総額が大きく増えます。フラット35は最長35年のため、フラットシリーズで40年にするには借入期間36〜50年のフラット50を使うことになり、その金利(2026年10月の最も多い金利は年4.10%)がフラット35(同・年3.83%)より高いからです。
| 借入5,000万円・全期間固定 | 35年(フラット35) | 40年(フラット50) |
|---|---|---|
| 金利(2026年10月の最も多い金利) | 年3.83% | 年4.10% |
| 毎月返済額 | 約21.6万円 | 約21.2万円 |
| 利息の総額 | 約4,085万円 | 約5,180万円 |
| 総返済額 | 約9,085万円 | 約1億180万円 |
※住宅金融支援機構の2026年10月の金利(融資率9割以下・新機構団信付き)を使い、元利均等返済・ボーナス返済なし・金利が全期間変わらないものとした当社試算です。住宅の性能や子育て世帯などによる金利引下げメニューは含みません。フラット50は長期優良住宅などが対象で、借入額は物件価格の9割までです。
この試算では、40年にしても毎月の負担は約0.4万円しか軽くならない一方、利息の総額は約1,095万円増えます。固定金利で借りる場合は「期間を延ばせば月額が大きく下がる」とは限らないため、期間ごとの金利の違いも含めて比べましょう。
40年ローンのメリット
40年ローンの最大のメリットは、毎月の返済額を下げて、家計のゆとり(教育費・貯蓄・突発的な出費への備え)を確保できることです。
- 毎月の返済額が下がる:上の試算では、35年より月約1.5万円、年間で約18万円の負担減になります。
- 手元資金を残しやすい:毎月の余裕分を貯蓄に回しておけば、病気や転職などで収入が下がったときの備えになります。
- 繰上返済で期間を調整できる:多くの住宅ローンは、余裕のある時期に繰上返済をすれば返済期間を短くできます。最初は40年で組み、実際には35年以内で完済することも可能です。
- 団体信用生命保険の保障が続く:団体信用生命保険(団信)とは、返済中に契約者が亡くなったり高度障害になったりした場合に、保険金で残りのローンが返済される保険のことです。ローンが続く期間は団信の保障も続きます。
- 住宅ローン控除で有利になることがある:住宅ローン控除は年末残高に応じて税金が戻る制度のため、残高が減りにくい長期ローンのほうが控除額がやや多くなる場合があります(詳しくは後述)。
40年ローンのデメリットと注意点
40年ローンのデメリットは、利息の総額が増えること、そして定年後もローンが残りやすいことです。この2点を理解しないまま組むと、老後の家計を圧迫するおそれがあります。
- 利息の総額が増える:借入5,000万円・年1.0%でも35年より約141万円、年2.0%なら約311万円多く払う計算です。
- 定年後もローンが残る:35歳で40年ローンを組むと完済は75歳です。65歳時点の残高は、上の条件で約1,440万円残る計算になり、退職金や年金から返済することになります。
- 金利が上乗せされる商品がある:35年超の借入期間では、金利が上乗せされたり保証料が必要になったりする商品があります。期間の長さだけでなく、適用される金利も必ず確認しましょう。
- 借りすぎを招きやすい:月額が下がると「もっと高い物件も買える」と考えがちです。年1.0%で月約14.1万円を返す場合、35年なら5,000万円ですが、40年なら約5,580万円まで借りられる計算になります。予算を上げる方向に使うと、メリットが打ち消されてしまいます。
- 住み替え・売却の自由度が下がる:残高の減り方が遅いため、将来売却するときに「売却額でローンを完済できない」状態になりやすくなります。
なお、返済が苦しくなった場合の対処法については、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法で詳しく解説しています。
夫婦の収入を合わせて借りるペアローンや連帯債務を検討している方は、持分の決め方や住宅ローン控除、将来の売却時の注意点を住宅ローンを共有名義にするメリット・デメリット|ペアローン・連帯債務の選び方で確認しておきましょう。
2026年の金利上昇局面で40年ローンを組むときのポイント
2026年は金利が上がる局面にあるため、40年ローンを組むなら「金利が上がっても払い続けられるか」を最優先で確認すべきです。日本銀行は2026年9月18日の金融政策決定会合で、短期の政策金利(無担保コール翌日物)を「1.0%程度」から「1.25%程度」に引き上げました(日本銀行公表資料より)。続く10月30日の会合では1.25%程度に据え置きましたが、1.5%程度への引上げを提案した委員もいました(日本銀行「当面の金融政策運営について」2026年10月30日)。
変動金利とは、市場金利の動きに合わせて、返済の途中でも金利が見直されるタイプの住宅ローンのことです。政策金利の引き上げは、変動金利の基準となる短期プライムレートなどを通じて、住宅ローンの金利にも影響します。
金利が1%上がると返済額はどう変わる?
仮に借入5,000万円・40年・年1.0%で借り、5年後に金利が年2.0%に上がったとすると、残りの35年の毎月返済額は約12.6万円から約14.8万円へ、月約2.2万円増える計算です(当社試算)。実際には「5年ルール」「125%ルール」で返済額の変化が緩やかになる商品もありますが、その場合も利息が増えることに変わりはありません。
- 今の金利だけでなく、金利が1〜2%上がった場合の返済額も試算する
- 上がった返済額を払っても、生活費と貯蓄が確保できるか確認する
- 不安がある場合は、固定期間選択型や全期間固定型(フラット35・フラット50など)との組み合わせも検討する
住宅ローンの金利タイプの違いや選び方は、住宅ローンの選び方|変動か固定か・金利タイプと種類の比較もあわせてご覧ください。
40年ローンが向いている人・向いていない人
40年ローンが向いているのは、20〜30代で収入が今後上がる見込みがあり、毎月のゆとりを貯蓄や繰上返済に回せる人です。反対に、40代以降の方や、予算を上げるために長期ローンを使いたい方には向きません。
| 向いている人 | 慎重に考えたい人 | |
|---|---|---|
| 年齢 | 20〜30代前半で、完済年齢を早められる人 | 40代以降で、完済が75〜80歳近くになる人 |
| 家計 | 月のゆとり分を貯蓄・繰上返済に回せる人 | ゆとり分を生活費の増加で使ってしまいそうな人 |
| 借入の目的 | 同じ借入額で月額を下げたい人 | 月額を変えずに借入額を増やしたい人 |
| 将来の計画 | 長く住む前提で、退職金などで返済の見通しがある人 | 10〜20年以内に住み替える可能性が高い人 |
| 金利タイプ | 金利上昇に耐えられる余裕がある人 | 変動金利で返済額が上がると家計が苦しい人 |
購入に必要な年収の目安については、江戸川区で新築戸建を買う場合に必要な年収は?価格別の目安と返済計画と墨田区の新築戸建てに必要な年収|価格・駅別の目安と返済計画でも解説しています。
40年ローンと住宅ローン控除の関係【2026年改正】
住宅ローン控除は、借入期間が10年以上であれば40年ローンでも利用でき、2026年の改正で入居期限が2030年12月31日まで延長されました。住宅ローン控除とは、年末の住宅ローン残高の0.7%を、所得税(引ききれない分は一部住民税)から一定期間差し引ける制度のことです。
国土交通省によると、令和8年度税制改正で住宅ローン減税は5年間延長され(2026年1月1日〜2030年12月31日入居が対象)、省エネ性能の高い既存住宅(中古住宅)について借入限度額の引上げや控除期間の13年への拡充が行われました。また、床面積要件は新築・既存ともに原則40㎡以上に緩和されています(合計所得金額1,000万円超の方などは50㎡以上)。
40年ローンは残高の減り方が遅いため、控除期間中の残高が35年ローンより多くなり、控除額もやや多くなる傾向があります。ただし、控除額の差は利息の増加分よりも小さいのが一般的です。「控除で得をするから長く借りる」のではなく、家計のゆとりを基準に期間を決めましょう。控除の要件や限度額は住宅の性能・世帯の状況で変わるため、国税庁・国土交通省の最新情報で確認してください。
出典:国土交通省「住宅ローン減税」(2026年10月時点)
40年ローンで後悔しないための進め方
40年ローンで後悔しないためには、物件を探す前に「安全に払える毎月の上限額」と「定年時の残高目標」を決めておくことが一番の近道です。
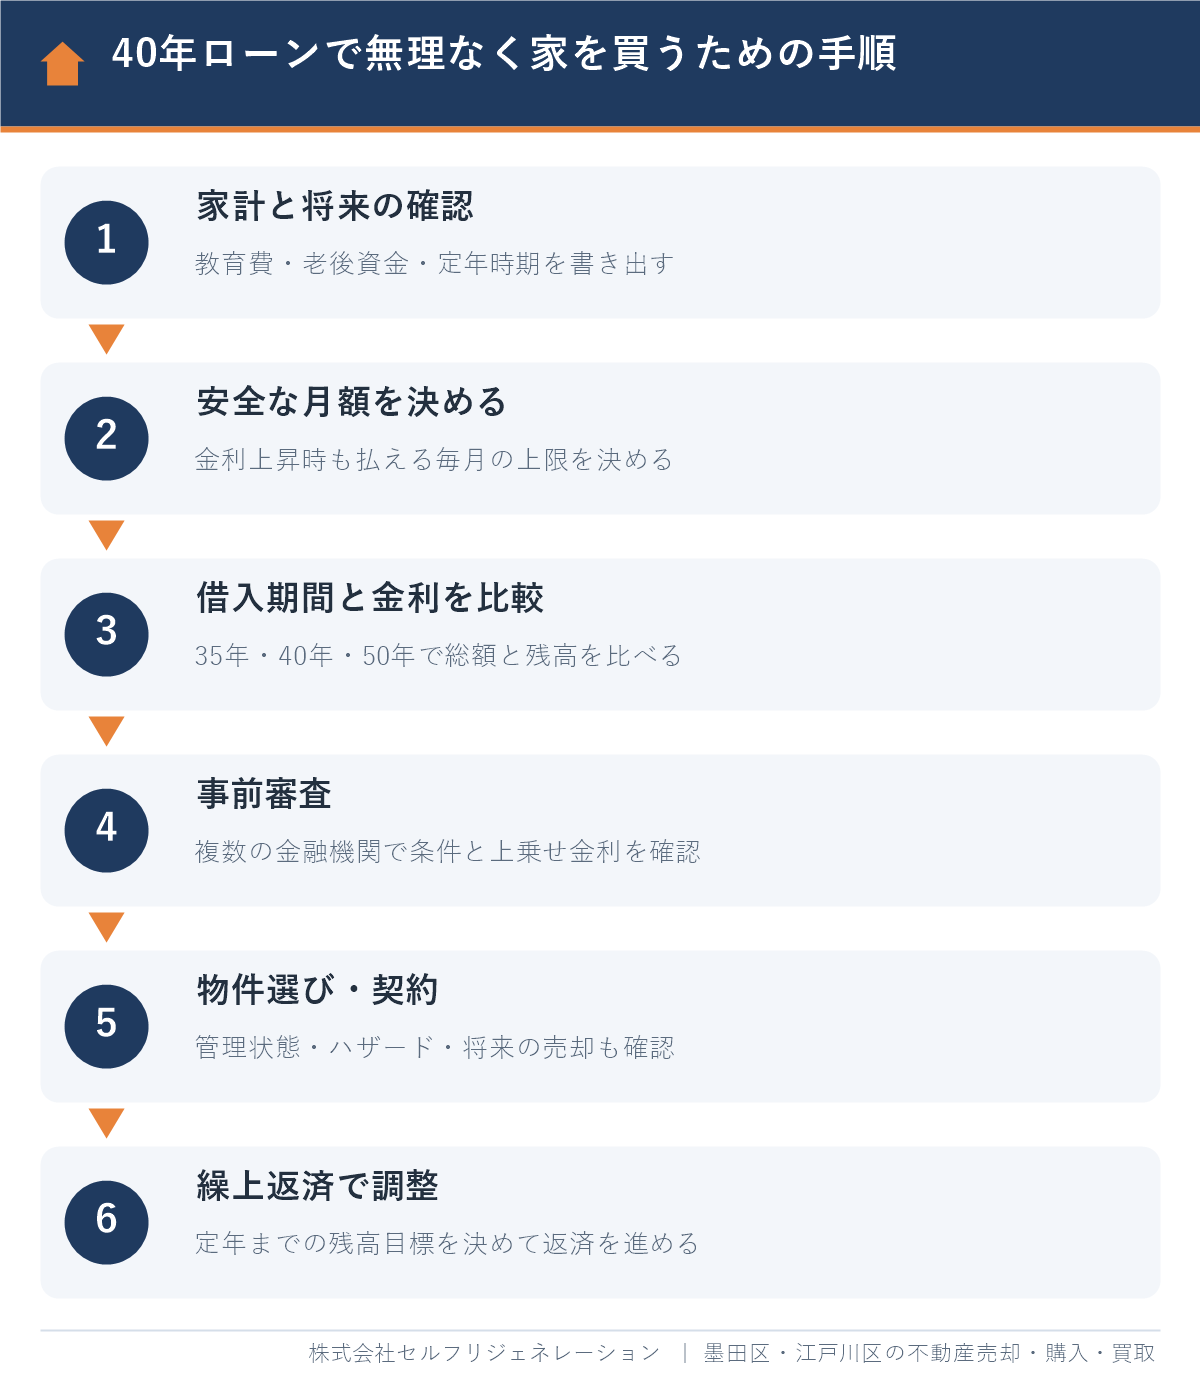
- 家計と将来の予定を書き出す:教育費が増える時期、定年の時期、老後に必要な生活費を整理します。
- 安全な毎月の返済額を決める:金融機関が「借りられる額」ではなく、金利が上がっても「返せる額」を基準にします。
- 35年・40年・50年で比較する:毎月返済額だけでなく、利息の総額と定年時点の残高を並べて比べます。
- 複数の金融機関で事前審査を受ける:35年超の期間で金利の上乗せや保証料がかかるかを確認します。
- 物件を選び、契約する:長く住める管理状態か、災害リスクや将来の売りやすさも確認します。
- 繰上返済の目標を決める:たとえば「65歳時点で残高を退職金で返せる額にする」など、具体的な目標を持ちます。
中古住宅を検討する場合は、中古住宅を購入するには?流れと期間の目安|7ステップも参考になります。
墨田区・江戸川区の物件探しはお任せください
ご希望の条件や資金計画の段階から、お気軽にご相談ください。ご相談は無料です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で40年ローンを組む前に確認したいこと
墨田区・江戸川区で40年ローンを組むなら、「40年後も価値を保ちやすい物件か」を、建物の管理状態と水害リスクの両面から確認しておくことが大切です。ローンを返し終えるまで住み続けるにしても、途中で売却するにしても、物件の価値がローン残高を支える土台になるからです。
エリア選びや購入の流れの全体像は、墨田区の不動産購入ガイド・江戸川区の不動産購入ガイドにまとめています。
水害リスクとハザードマップ
江戸川区の水害ハザードマップ(第2版、2025年7月公表)によると、区の陸域の約7割が満潮時の水面より低い「ゼロメートル地帯」で、想定最大規模の大規模水害では最大10m以上の浸水や、1〜2週間以上浸水が続く地域があるとされています。墨田区も荒川・隅田川に挟まれた低地が広がっています。物件ごとに想定浸水深を確認し、火災保険の水災補償や、マンションなら電気設備の位置なども確認しておきましょう。
マンションを検討している方は、駅別の価格とあわせて管理・水害の確認点を墨田区のマンション購入|駅別の価格と管理・水害の確認点・江戸川区のマンション購入|駅別の価格と団地・水害の確認点で解説しています。
マンションは管理計画認定もチェック
マンションの管理計画認定制度とは、管理組合の管理計画が一定の基準を満たす場合に、自治体が認定する制度のことです。墨田区のウェブサイトによると、認定マンションの取得では住宅金融支援機構のフラット35の金利引下げなどが受けられます。具体的には、中古の認定マンションならフラット35の「維持保全型」で、当初5年間の金利が年0.25%引き下げられます(住宅金融支援機構)。前述のフラット50も、管理計画認定マンションが対象に含まれます。長期のローンを組むなら、管理がしっかりしたマンションを選ぶことは、住み心地と資産価値の両面で安心材料になります。
墨田区では、公表に同意した認定マンションが44件あります(墨田区のページ、2026年6月22日更新)。区内の認定の状況や認定マンションの売り方は、墨田区のマンション売却と管理計画認定|金利優遇と売り方で詳しく解説しています。
下町の戸建てでは接道・再建築の可否も
墨田区の京島・八広周辺や江戸川区の小岩・平井周辺など、古くからの住宅地には道幅の狭い道路に面した土地もあります。再建築が難しい物件は住宅ローンの審査が通りにくく、将来の売却でも不利になりがちです。たとえばフラット35では、中古住宅の技術基準として「原則として一般の道に2m以上接すること」が求められます(住宅金融支援機構)。40年先まで見据えるなら、建て替えや売却がしやすいかどうかも購入前に確認しておきましょう。
墨田区で買うなら「すみだ住宅取得利子補助制度」も確認
墨田区で住宅を取得する子育て世帯(中学生以下の子どもがいる世帯)や、夫婦ともに40歳未満の若年夫婦世帯は、区の「すみだ住宅取得利子補助制度」を使える場合があります。1年間に支払った住宅ローンの利子を年10万円まで、5年間で最大50万円補助する制度で、所得制限や金融機関の指定はありません(墨田区住宅課の案内より)。
申請は住宅取得日(所有権保存登記日または所有権移転登記日)から1年以内で、検査済証の写しなどの書類が必要です。40年ローンでも35年ローンでも補助の上限は同じなので、借入期間は補助ではなく家計のゆとりで決めましょう。条件の詳細はすみだ住宅取得利子補助制度とは?墨田区で家を買う前に確認したい条件と申請の流れで解説しています。
墨田区・江戸川区で住宅購入とローンを相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の購入・売却・買取をサポートしている地域密着の不動産会社です。Googleクチコミでは、本店★4.8・瑞江店★4.9の評価をいただいています(2026年10月時点)。
住宅購入のお客様からは、物件探しから契約までのこまめな連絡や、丁寧な対応を評価していただいています。
「約半年ほど田中さんと連絡を取り、いつも丁寧に対応していただきました。」(Googleクチコミより一部抜粋)
40年ローンを使うかどうかは、物件だけでなく家計や将来設計とあわせて考える必要があります。当社では次のような体制でご相談をお受けしています。
- 墨田区・江戸川区に特化し、街ごとの特徴や水害リスクも踏まえて物件をご提案
- 業界経験10年以上のスタッフのみが在籍し、資金計画から契約・引渡しまで一貫してサポート
- 顧問弁護士・税理士・ファイナンシャルプランナーによる無料相談で、ローンや税金の疑問にも対応
- 売却も買取も扱っているため、住み替えや将来の売却も見据えたアドバイスが可能
- LINE・オンラインでの相談にも対応
「自分にとって無理のない借入額はいくらか」を知りたい方は、住宅購入相談をご利用ください。
よくある質問
住宅ローンを40年で組むのはやめたほうがいいですか?
一概にやめたほうがいいとは言えません。毎月の返済額を下げて家計にゆとりを持たせ、そのゆとりを貯蓄や繰上返済に回せるなら有効な選択肢です。ただし、借入額を増やす目的で使うと、利息の増加と老後のローン残高で家計が苦しくなるおそれがあります。
40年ローンは何歳まで組めますか?
多くの金融機関では完済時の年齢を80歳未満などに定めているため、40年ローンを組めるのはおおむね申込時40歳前後までです。年齢条件は金融機関ごとに異なるため、事前審査の段階で確認しましょう。
35年ローンと40年ローンでは総額でいくら違いますか?
借入5,000万円・金利年1.0%で試算すると、40年ローンは35年ローンより利息の総額が約141万円多くなります。金利が年2.0%なら差は約311万円に広がり、金利が高いほど差は大きくなります。
40年ローンでも住宅ローン控除は使えますか?
使えます。住宅ローン控除は返済期間10年以上の借入れが対象で、2026年の改正により2030年12月31日までの入居が対象になりました。控除率は年末残高の0.7%で、住宅の性能や世帯によって借入限度額と控除期間が異なります。
40年ローンを組んだ後に返済期間を短くできますか?
できます。多くの住宅ローンでは、期間短縮型の繰上返済をすれば返済期間を短くできます。手数料や最低金額は金融機関ごとに異なるため、契約前に繰上返済の条件も確認しておきましょう。
50年ローンと40年ローンはどちらがいいですか?
毎月の返済額をさらに下げたい場合は50年ローンも選択肢ですが、利息の総額と将来の残高はさらに大きくなります。借入5,000万円・年1.0%の試算では、50年は40年より利息が約287万円多くなるため、年齢と完済計画から必要な期間だけを選ぶことが大切です。
全期間固定金利で40年ローンを組むことはできますか?
できます。フラット35は最長35年のため、フラットシリーズで40年にする場合は、借入期間36〜50年のフラット50(長期優良住宅・予備認定マンション・管理計画認定マンションが対象)を使います。2026年10月の最も多い金利はフラット50が年4.10%、フラット35が年3.83%で、期間を延ばしても毎月の返済額はあまり下がらない点に注意が必要です。
まとめ
40年ローンは、毎月の返済額を下げて家計にゆとりを持たせられる一方で、利息の総額が増え、定年後もローンが残りやすいという特徴があります。2026年は金利が上昇する局面にあるため、今の金利だけでなく、金利が上がった場合の返済額も試算しておくことが欠かせません。
- 40年ローンは「借入額を増やす」ためではなく「月額にゆとりを持たせる」ために使う
- 35年・40年・50年で、利息の総額と定年時点の残高を比べてから決める
- 全期間固定で40年にする場合は、フラット50の金利の高さも含めて比べる
- 繰上返済の目標を立て、実質的な返済期間を短くする
- 墨田区・江戸川区では、管理状態や水害リスクなど物件の長期的な価値も確認する
住宅ローンの期間選びは、物件選びと同じくらい将来の暮らしに影響します。迷ったときは、資金計画から一緒に考えられる不動産会社に相談してみてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月1日
墨田区・江戸川区の住宅購入・住宅ローンのご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド