「土地を売るなら、いつが一番得なのだろう」「税金で損をしない時期はあるの?」と迷っている方は多いのではないでしょうか。土地の売却は金額が大きいため、売る時期が少し違うだけで、手元に残るお金が数百万円変わることもあります。
この記事では、墨田区・江戸川区で不動産の売却をお手伝いしている株式会社セルフリジェネレーションが、国税庁などの公的な情報(2026年10月時点)をもとに、土地を売却するベストなタイミングを「税金」「相場」「準備期間」の3つの視点から解説します。
- 所有期間で税率がほぼ2倍変わる「5年ルール」と、所有期間の正しい数え方
- 相続した土地で使える特例の期限と、売る時期の決め方
- 2026年の地価・金利の動きから見た「待つ・売る」の判断軸
- 固定資産税・解体・測量など、売る前に押さえたい時期の注意点
- 墨田区・江戸川区の土地ならではの注意点
結論からお伝えすると、土地を売るタイミングは「相場の予想」よりも、所有期間と特例の期限という確実に分かる条件で決めるのが基本です。
この記事の結論
- 売った年の1月1日時点で所有期間が5年を超えると、税率は39.63%から20.315%へほぼ半分に下がります。
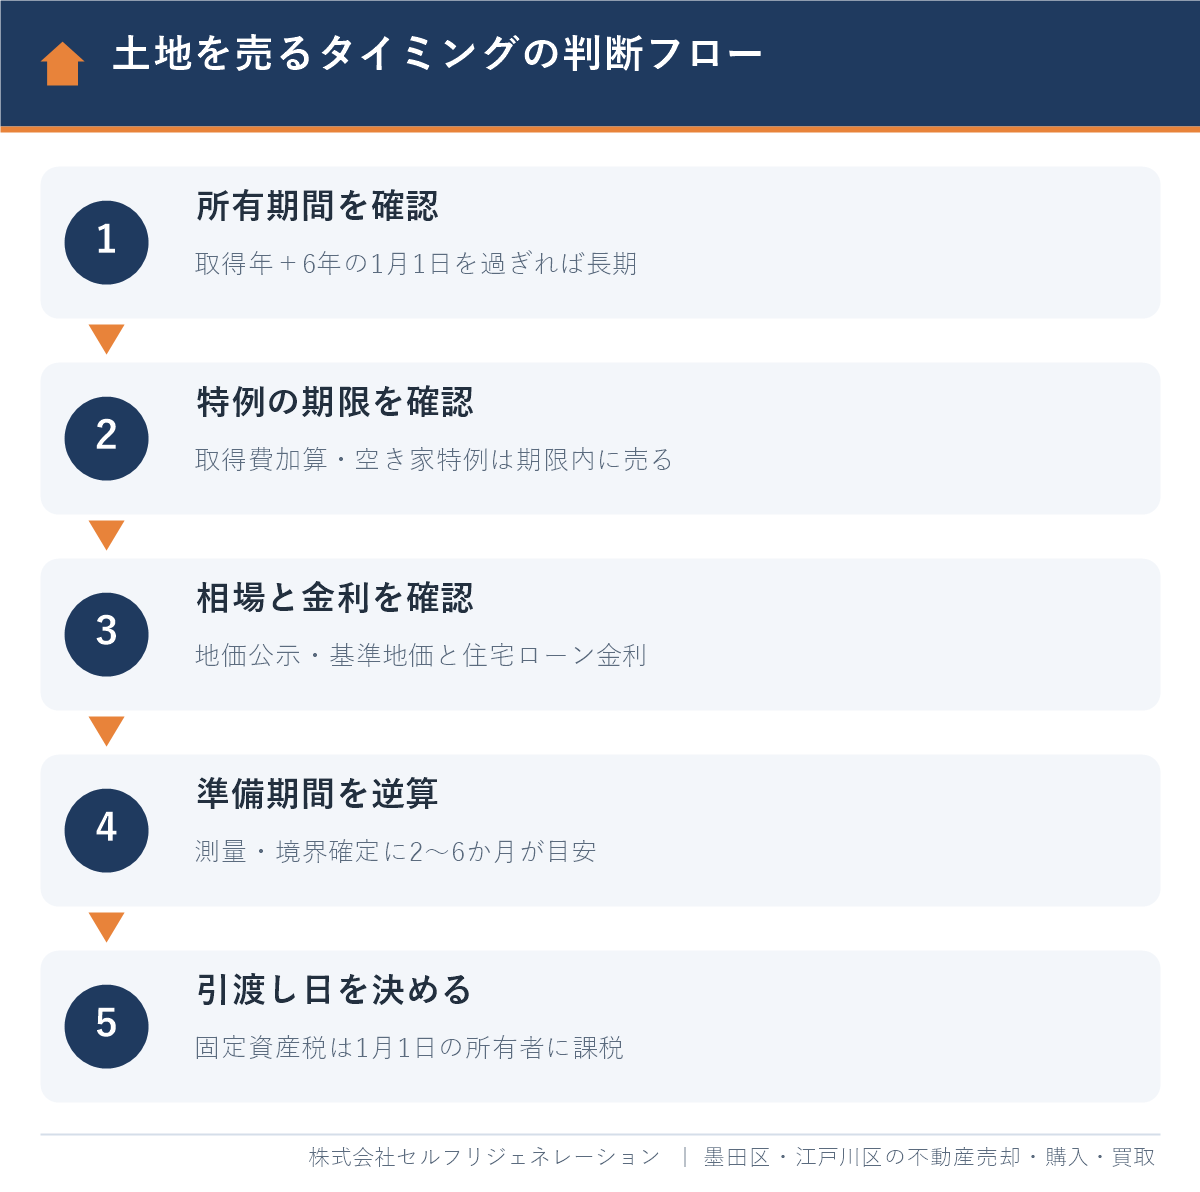
- 所有期間は「取得した年+6年」の1月1日以降に売れば長期になります(例:2021年に取得→2027年1月1日以降)。
- 相続した土地は被相続人の取得日を引き継ぐため、多くの場合は最初から長期です。取得費加算の特例は相続開始から3年10か月以内に売る必要があります。
- 2026年の地価公示では墨田区の住宅地が+13.2%、江戸川区が+5.7%と上昇が続く一方、日銀の政策金利は1.25%に上がっており、値上がりを待ちすぎるのは危険です。
- 測量・境界確定に2〜6か月かかることが多いため、売りたい時期から逆算して半年前には準備を始めるのが安全です。
土地を売却するベストタイミングは「所有期間5年超」が第一条件
土地を売るタイミングで最も影響が大きいのは、所有期間による税率の違いです。売却で利益が出た場合、所有期間が5年を超えているかどうかで、税率がほぼ2倍変わります。
譲渡所得とは、土地や建物を売ったときの利益のことで、「売却価格−(取得費+譲渡費用)」で計算します。取得費は土地を買ったときの代金や仲介手数料など、譲渡費用は売るときの仲介手数料や測量費などです。この譲渡所得に、所得税・住民税・復興特別所得税がかかります。
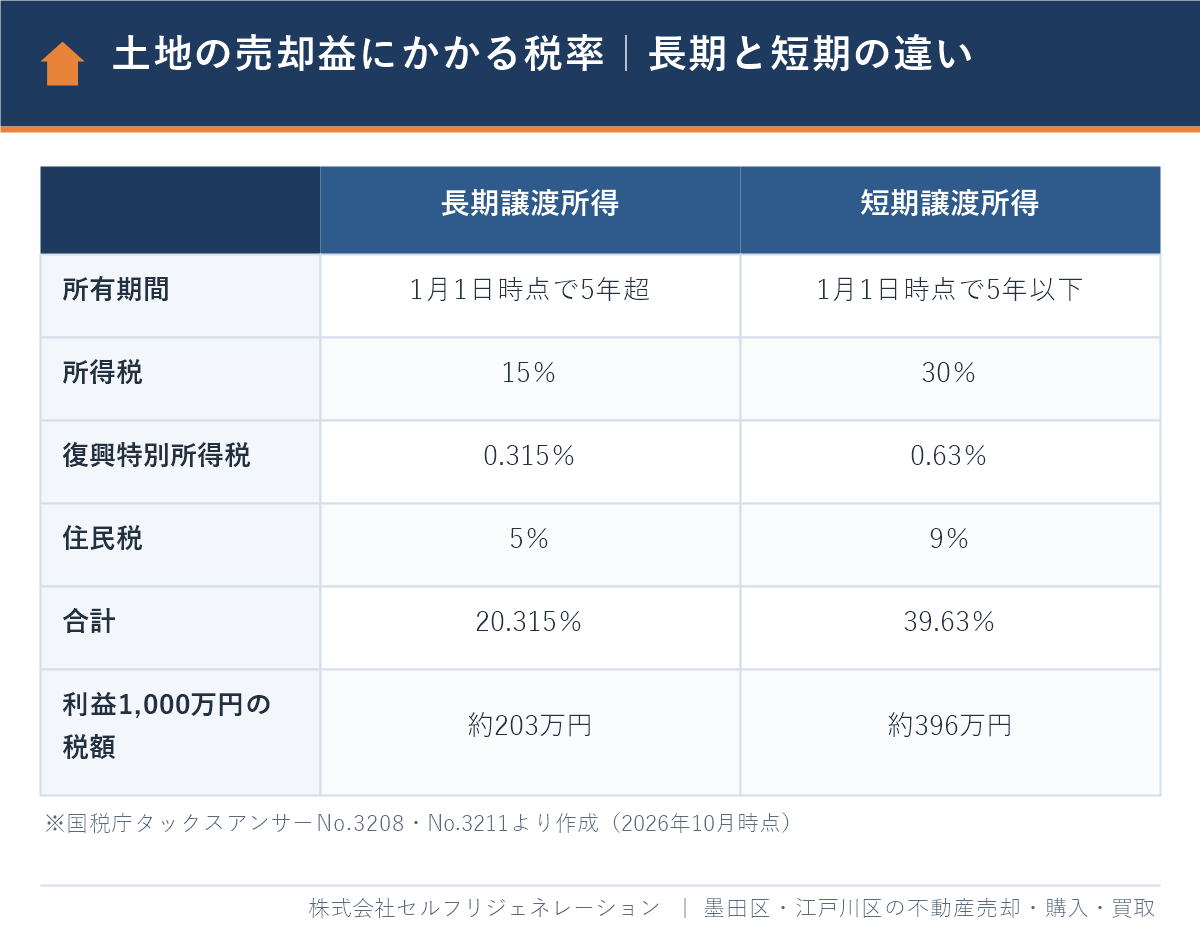
長期譲渡所得と短期譲渡所得の税率(2026年10月時点)
国税庁のタックスアンサー(No.3208・No.3211)によると、税率は次のとおりです。
| 区分 | 所有期間(売った年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
出典:国税庁 No.3208 長期譲渡所得の税額の計算、国税庁 No.3211 短期譲渡所得の税額の計算(2026年10月時点)。復興特別所得税は2013年(平成25年)から2047年(令和29年)までの各年分にかかり、2026年分までは基準所得税額の2.1%です。2027年分からは復興特別所得税1.1%と防衛特別所得税1%になりますが、合計の税率(長期20.315%・短期39.63%)は変わりません(国税庁 No.2260・No.1331、令和8年4月1日現在法令等)。
この税率は全国共通で、住んでいる地域や市区町村によって変わることはありません。インターネット上には「長期の住民税は9%」「税率は地域によって異なる」といった記述も見られますが、いずれも誤りです。長期譲渡所得の住民税は5%、短期譲渡所得の住民税は9%です。
計算例:利益1,000万円なら税金の差は約193万円
仮に、譲渡所得(利益)が1,000万円だった場合で比べてみます(仮定の数値です。特別控除などは使わない前提です)。
- 長期譲渡所得:所得税150万円+復興特別所得税3.15万円+住民税50万円=約203万円
- 短期譲渡所得:所得税300万円+復興特別所得税6.3万円+住民税90万円=約396万円
同じ土地を同じ価格で売っても、売る年が1年違うだけで約193万円の差が出ることがあります。購入から5年前後で売却を考えている方は、まず所有期間を確認してください。
所有期間の数え方|「取得した年+6年」の1月1日が目安
所有期間は、土地を取得した日から「売った年の1月1日」までの期間で判定します。実際に売る日までの期間ではない点が、最も間違えやすいところです。
たとえば、2021年6月10日に土地を買った場合、2026年中に売ると、2026年1月1日時点の所有期間は4年6か月なので短期譲渡所得です。2027年1月1日時点では5年6か月になるため、2027年中に売れば長期譲渡所得になります。つまり「取得した年に6を足した年の1月1日以降」に売れば長期になる、と覚えておくと便利です。
「売った日」は引渡し日か契約日を選べる
税金の計算で「いつ売ったか」は、原則として土地を引き渡した日です。ただし、売買契約の効力が発生した日(契約日)を選んで申告することもできます。年末に契約して年明けに引き渡す場合、引渡し日を基準にすれば翌年の売却として扱えます。長期になるかどうかの境目にいる方は、契約日と引渡し日をどちらの年にするか、事前に税理士や不動産会社と相談しておきましょう。
相続・贈与で取得した土地は取得日を引き継ぐ
相続や贈与で受け継いだ土地は、亡くなった方(被相続人)や贈与した方が取得した日と取得費を引き継ぎます。親が30年前に買った土地を相続した場合、相続した直後に売っても長期譲渡所得です。「相続してから5年待たないと税金が高い」というのは誤解なので、相続した土地は所有期間を理由に売却を遅らせる必要は基本的にありません。
なお、買ったときの金額が分からない場合は、売却価格の5%を取得費とする「概算取得費」を使うことになり、税金が高くなりがちです。売る前に、売買契約書や通帳などで取得費を調べておくことをおすすめします。調べ方は「土地の売却後の確定申告に必要な書類と取得費の調べ方」で解説しています。
相続した土地は特例の期限から売る時期を決める
相続した土地の売却タイミングは、税金の特例の期限で決めるのが基本です。期限を過ぎると使えなくなる特例があり、所有期間よりもこちらの影響が大きくなることがあります。
| 特例・ルール | 売る時期の条件 | ポイント |
|---|---|---|
| 相続財産を譲渡した場合の取得費加算の特例 | 相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(相続開始から約3年10か月) | 納めた相続税の一部を取得費に加えられる。相続税を納めた人が対象 |
| 被相続人の居住用財産(空き家)の3,000万円特別控除 | 相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの売却 | 1981年5月31日以前に建てられた家とその敷地が対象。相続人3人以上は1人2,000万円 |
| 小規模宅地等の特例(相続税) | 特定居住用宅地等などは、相続税の申告期限(10か月)まで保有を続ける必要がある場合がある | 申告期限前に売ると、相続税の評価減が使えなくなることがある |
出典:国税庁 No.3267 相続財産を譲渡した場合の取得費の特例、国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例(2026年10月時点)。
小規模宅地等の特例とは、亡くなった方の自宅の敷地などの相続税評価額を最大80%減らせる制度です。同居していた親族が自宅の敷地を相続して特例を使う場合などは、申告期限まで持ち続けることが要件になるため、急いで売ると相続税が大きく増えることがあります。相続税がかかる方は、売却の前に税理士に確認してください。
反対に、取得費加算の特例や空き家の特例は「期限内に売ること」が条件です。相続した土地は、相続税の申告期限(10か月)を過ぎてから、取得費加算の特例の期限(申告期限の翌日以後3年を経過する日。相続開始から約3年10か月)までが、税金面で有利になりやすい時期といえます。空き家の3,000万円控除は、相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで)の売却が条件です。特例の比較は「空き家売却の税制優遇|3,000万円控除と取得費加算の比較」、相続した土地の申告は「相続した土地を売却したら確定申告は必要?」で詳しく解説しています。
そのほか売る時期で使える・使えない特例
- マイホーム(自宅とその敷地)の3,000万円特別控除:住まなくなった日から3年を経過する日の属する年の12月31日までに売る必要があります。
- マイホームの軽減税率の特例:売った年の1月1日時点で家と敷地の所有期間がともに10年を超えていれば、譲渡所得6,000万円以下の部分の税率が14.21%に下がります(国税庁 No.3305)。「10年を超えるとさらに税金が安くなる」のは、この自宅の特例のことです。
- 低未利用土地等の100万円控除:所有期間5年超の空き地などを、500万円以下(市街化区域などは800万円以下)で売る場合に使える特例で、2028年(令和10年)12月31日までの売却が対象です(国税庁 No.3226)。
2026年の相場と金利から見た土地の売り時
2026年時点では、墨田区・江戸川区の地価は上昇が続いていますが、金利の上昇が始まっているため「もっと上がるまで待つ」判断にはリスクがあります。相場は誰にも正確に予想できないため、相場だけを理由に売却を何年も先延ばしにするのはおすすめしません。
地価は上昇が続いている
東京都財務局が公表した2026年地価公示(2026年1月1日時点)の対前年平均変動率は、次のとおりです。
| エリア | 住宅地 | 商業地 | 住宅地の平均価格(1㎡あたり) |
|---|---|---|---|
| 墨田区 | +13.2% | +15.0% | 約61.3万円(坪約202.7万円・11地点の平均) |
| 江戸川区 | +5.7% | +8.7% | 約44.1万円(坪約145.8万円) |
| 東京23区(区部全域) | +9.0% | +13.8% | - |
出典:東京都財務局「令和8年地価公示価格(東京都分)」、国土交通省「地価公示」(2026年1月1日時点、墨田区の平均は当社集計)。
2026年7月1日時点の基準地価でも、両区の住宅地は上昇が続いています。町丁・駅ごとの価格は「墨田区の土地相場・坪単価」「江戸川区の土地相場・坪単価」で地点ごとに紹介しています。
金利の上昇は買い手の予算に影響する
日本銀行は2026年6月に政策金利を1.0%程度へ、同年9月には1.25%程度へ引き上げました。住宅ローンの金利が上がると、同じ年収でも借りられる金額が減るため、土地を買って家を建てたい個人の予算は下がりやすくなります。
地価が上がっている今は売り手にとって良い環境ですが、金利がさらに上がれば買い手の動きが鈍くなる可能性があります。「上がっているうちに、条件の整った時期に売る」という考え方が現実的です。
季節は「1〜3月」と「9〜11月」に買い手が増えやすい
一般的に、新年度や秋の転勤時期の前は住まい探しをする人が増えます。ただし土地は、建売住宅を建てる不動産会社(建売業者)が年間を通じて仕入れているため、マンションほど季節の差は大きくありません。季節よりも、税金と準備の条件を優先して時期を決めましょう。
土地を売らない方がよい(待つべき)タイミング
次のような場面では、すぐに売り出すよりも、少し待つか準備を整えてから売る方が手取りが増えることがあります。
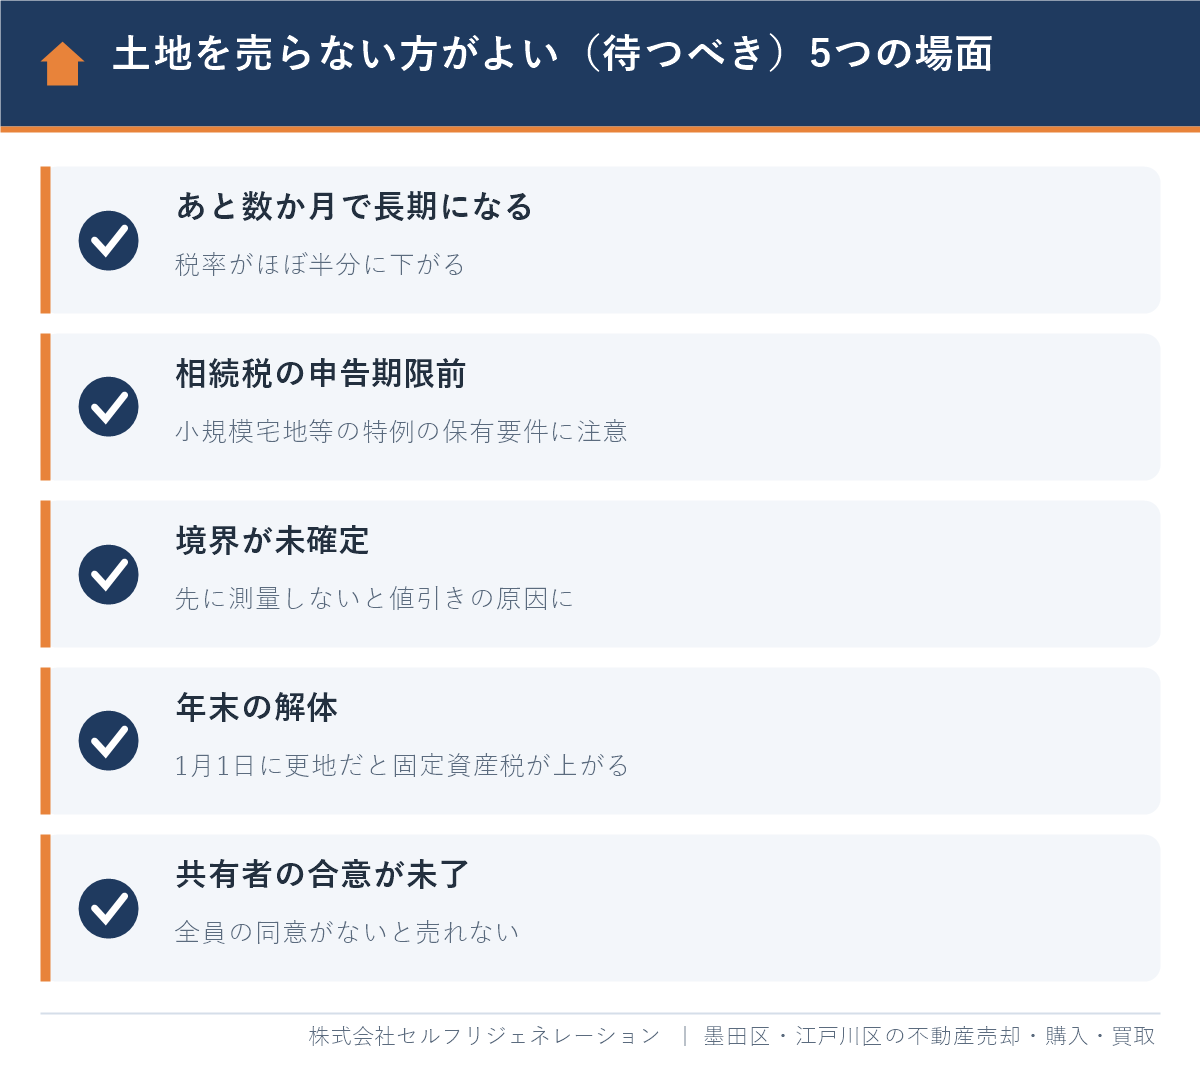
- あと数か月で長期譲渡所得になる:12月に売るか翌年1月に引き渡すかで税率がほぼ半分になる場合は、引渡しを年明けにできないか検討します。
- 相続税の申告期限前で、小規模宅地等の特例を使う予定がある:保有要件を満たすまで売却の引渡しを待つ必要があります。
- 隣地との境界が確定していない:境界があいまいなまま売ると、買い手が見つかりにくく、値引きの原因になります。先に測量と境界確定を済ませましょう。
- 年末に建物を解体しようとしている:固定資産税は毎年1月1日時点の状況で決まります。1月1日に更地になっていると、住宅用地の特例(税額を最大6分の1にする特例)が外れ、その年の土地の固定資産税が高くなることがあります。
- 共有者の合意がまとまっていない:共有名義の土地全体を売るには、共有者全員の同意が必要です。相続人どうしの話し合いを先に終えましょう。
一方で、相場が上がり続けるのを期待して何年も待つことは、おすすめしません。空き地のまま持っていると固定資産税・都市計画税や草刈りなどの管理費がかかり続け、相続した土地なら特例の期限も過ぎてしまいます。
売りたい時期から逆算する準備スケジュール
土地の売却は、査定から引渡しまで3〜6か月ほど、測量が必要な場合はさらに数か月かかるのが一般的です。売りたい時期が決まったら、半年前を目安に準備を始めましょう。
- 所有期間・取得費・特例の期限を確認(6か月前):登記簿や売買契約書で取得日と取得費を確認し、長期になる年と使える特例を整理します。
- 査定を依頼する(5〜6か月前):近隣の成約事例や地価公示をもとに、売れる価格の目安を出してもらいます。
- 測量・境界確定(2〜6か月):隣地の所有者との立会いが必要で、相手と連絡が取れない場合はさらに時間がかかります。費用の目安や負担の決め方は「土地売却の測量費用はいくら?」をご覧ください。
- 売り出し・買い手探し(1〜3か月):仲介で広く買い手を探すか、不動産会社に直接買い取ってもらうかを選びます。
- 売買契約・引渡し:税金や固定資産税の観点から、引渡し日を年内にするか翌年にするかを決めます。
- 確定申告(売った翌年2月16日〜3月15日):利益が出た場合や特例を使う場合は申告が必要です。
固定資産税は「1月1日の所有者」に1年分かかる
固定資産税・都市計画税は、毎年1月1日時点で登記簿に所有者として載っている人に1年分が課税されます。年の途中で売った場合、買主との間で引渡し日以降の分を日割りで精算するのが一般的です(東京では1月1日を起算日にすることが多くなっています)。12月中に引渡しを終えれば、翌年分の納税通知は買主に届きます。
仲介と買取で変わる「売れるまでの期間」
早く確実に売りたい時期が決まっている場合は、不動産会社に直接買い取ってもらう「買取」も選択肢になります。買取とは、不動産会社が買主となって土地を買い取る方法で、買い手を探す期間がかからない分、引渡し日を調整しやすいのが特長です。
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 売却価格 | 相場に近い価格を狙える | 相場の7〜9割程度になることが多い |
| 売れるまでの期間 | 3〜6か月程度(買い手しだい) | 最短で数週間程度 |
| 引渡し日の調整 | 買い手との交渉が必要 | 年内・年明けなど希望に合わせやすい |
| 仲介手数料 | かかる(売買価格400万円超は「×3%+6万円+消費税」が上限) | かからない |
| 向いているケース | 時間に余裕があり、高く売りたい | 特例の期限が近い、狭小地や接道に問題がある |
※価格や期間は一般的な目安で、土地の条件によって変わります。
特例の期限が迫っている場合や、「年内に引き渡したい」「1月以降に引き渡したい」と時期がはっきりしている場合は、仲介と買取の両方で査定を取り、手取り額と時期を比べて決めるのがおすすめです。土地を高く売るための準備は「土地を高く売るには?査定で見られる6つのポイントと準備」も参考になります。
墨田区・江戸川区で土地を売るときの地域の注意点
墨田区・江戸川区の土地は、狭小地や古い私道、水害リスクなど地域特有の条件で売れるまでの期間が変わるため、売る時期を決める前に土地の条件を確認しておくことが大切です。
墨田区:狭小地・セットバック・木造住宅密集地域
- 京島・八広・東向島など区北部には、幅4m未満の道路に面した狭い土地が多く、建て替え時にはセットバック(道路の中心から2m下がること)が必要です。使える面積が減るため、査定前に役所で道路の種類を確認しておくと、売り出し後の値下げを防げます。
- 区内の一部地区は、東京都の「不燃化特区」に指定されており、老朽住宅の除却や建て替えに助成がある場合があります。対象地区や制度の内容は墨田区のホームページで確認できます。
- 錦糸町・押上周辺は2026年の路線価・地価公示で上昇が目立ち、建売業者や投資家の需要が強いエリアです。
江戸川区:ゼロメートル地帯・区画整理・生産緑地
- 区の多くが海抜ゼロメートル地帯にあり、買い手は江戸川区水害ハザードマップの浸水想定を確認します。売買の際は、重要事項説明で水害ハザードマップ上の位置を説明することが宅地建物取引業法で義務づけられています。
- 土地区画整理事業の区域内や、仮換地の土地は、売買の手続きや時期に制限がかかることがあります。区の担当窓口で事業の状況を確認しておきましょう。
- 江戸川区役所の新庁舎(船堀)は、当初の2031年から2033年ごろの開庁に見込みが変わっています。「区役所の移転で値上がりするまで待つ」という判断は、時期のずれも踏まえて慎重に考えましょう。
固定資産税・確定申告の窓口
東京23区の土地の固定資産税・都市計画税は、区ではなく東京都の都税事務所が担当しています(墨田区は墨田都税事務所、江戸川区は江戸川都税事務所)。確定申告は、墨田区にお住まいの方は住所により本所税務署または向島税務署、江戸川区にお住まいの方は住所により江戸川北税務署または江戸川南税務署が窓口です。区全体の売却の流れは「墨田区で家・マンションを売る完全ガイド」「江戸川区の不動産売却ガイド」でまとめています。
墨田区・江戸川区で土地の売却時期を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
土地を売るタイミングは、税金・特例の期限・相場・土地の条件を合わせて判断する必要があり、ご自身だけで決めるのは簡単ではありません。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)では、所有期間や特例の期限を確認したうえで、売り出し時期と引渡し日のご提案まで行っています。
当社のGoogleクチコミ評価は、本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、価格設定の説明や進捗の報告がこまめであること、相談に親身に乗ってもらえたことを評価していただいています。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着の不動産会社で、狭小地・私道・セットバックなど地域の土地の事情に詳しい
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、税金や相続の疑問もまとめて確認できる
- 仲介と買取の両方に対応しているため、「高く売る」「期限までに確実に売る」のどちらにも合わせた売り方を提案できる
- LINE・オンラインでの相談も可能
よくある質問
土地は何年持っていれば税金が安くなりますか?
売った年の1月1日時点で所有期間が5年を超えていれば、税率が39.63%から20.315%に下がります。取得した年に6を足した年の1月1日以降に売れば、長期譲渡所得になります。たとえば2021年に買った土地なら、2027年1月1日以降の売却が目安です。
長期譲渡所得の住民税は9%ですか?
いいえ、長期譲渡所得の住民税は5%です。住民税9%は所有期間5年以下の短期譲渡所得の税率です。長期の場合は所得税15%・復興特別所得税0.315%・住民税5%の合計20.315%で、この税率は地域によって変わりません。
相続した土地はすぐに売ると税金が高くなりますか?
いいえ、相続した土地は亡くなった方の取得日を引き継ぐため、相続直後に売っても長期譲渡所得になることがほとんどです。むしろ取得費加算の特例は相続開始から約3年10か月以内、空き家の3,000万円控除は相続から3年を経過する年の年末まで(かつ2027年12月31日まで)の売却が条件なので、期限に注意が必要です。
土地を売るのに良い季節はありますか?
一般的には住まい探しが増える1〜3月と9〜11月が売れやすいといわれます。ただし土地は建売業者が年間を通して購入しているため、季節よりも所有期間や特例の期限、測量などの準備状況を優先して時期を決めるのがおすすめです。
年末と年明け、どちらに土地を引き渡すのが得ですか?
翌年1月1日で所有期間が5年を超えるなら、年明けの引渡しの方が税率がほぼ半分になります。一方、固定資産税は1月1日時点の所有者に1年分が課税されるため、所有期間に問題がなければ年内に引き渡すと手続きが簡単です。税金の申告上は、引渡し日と契約日のどちらで売った年を判断するかも選べます。
2026年は土地の売り時ですか?
2026年は地価公示で墨田区の住宅地が+13.2%、江戸川区が+5.7%と上昇しており、売り手に有利な環境です。ただし日銀が政策金利を1.25%に引き上げるなど金利が上昇しているため、値上がりを待ち続けるよりも、所有期間や特例の条件が整った時点で売却を検討するのが現実的です。
墨田区・江戸川区で土地の売却を相談するには、どこに連絡すればよいですか?
墨田区押上の本店と江戸川区瑞江の瑞江店がある株式会社セルフリジェネレーションで、無料で相談できます。所有期間や特例の期限を確認したうえで、仲介と買取の両方から売り出し時期と手取り額をご提案します。フリーダイヤル0800-600-0363のほか、LINEやWEBフォームでも受け付けています。
まとめ
土地を売却するベストタイミングは、まず「所有期間が5年を超えているか」で判断します。売った年の1月1日時点で5年を超えれば、税率は39.63%から20.315%へほぼ半分に下がります。相続した土地は取得日を引き継ぐため多くは最初から長期で、取得費加算の特例(相続開始から約3年10か月以内)や空き家の3,000万円控除(相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで)の期限内に売ることが大切です。
2026年は墨田区・江戸川区とも地価の上昇が続いていますが、金利も上がり始めています。相場の予想だけに頼らず、税金・特例の期限・測量などの準備期間から逆算して、半年前を目安に動き始めましょう。売る時期に迷ったら、まずは査定と税金の確認から始めることをおすすめします。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月3日
墨田区・江戸川区の土地売却のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド