「親から土地をもらったけれど、贈与税を一度に払える現金がない」「不動産の贈与税は分割で払えるのだろうか」。不動産の贈与は、現金ではなく土地や建物を受け取るため、税金を払うお金が手元に残らないことがよくあります。
結論から言うと、贈与税は「延納」という制度を使えば、最長5年の分割払いにできます。ただし、税務署長の許可が必要で、担保や利子税もかかります。この記事では、国税庁の情報(令和8年4月1日現在法令等)をもとに、2026年10月時点の制度で、不動産の贈与税を分割で払う方法を解説します。
- 贈与税の延納(分割払い)ができる4つの条件
- 2026年の利子税の割合(年1.1%)と、延滞税との違い
- 延納の申請の流れと必要書類、審査の期間
- 不動産の贈与税を延納した場合の計算例
- 延納できないときの方法(換価の猶予・精算課税・売却)と、墨田区・江戸川区の窓口
この記事の結論
- 贈与税は、税額が10万円を超え、一括で払うのが困難な場合、税務署長の許可を受けて最長5年の分割払い(延納)にできます。
- 延納の申請は、贈与税の納期限(原則、贈与を受けた翌年の3月15日)までに延納申請書を出す必要があり、後からは申請できません。
- 延納には利子税がかかり、2026年1月1日〜12月31日の割合は年1.1%です(本則6.6%、国税庁No.4429の計算式による特例割合)。
- 延納税額が100万円を超えるか、延納期間が3年を超える場合は担保が必要で、贈与を受けた不動産を担保にすることもできます。
- 贈与税は物納(不動産などで納めること)ができません。払えないまま放置すると、延滞税(2026年は最大年9.1%)がかかります。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
贈与税は分割で払える?延納制度とは
贈与税は、延納制度を使えば分割で払えます。延納とは、税金を納期限までに一度に払うことが難しい場合に、税務署長の許可を受けて、年1回ずつの分割払い(年賦)にできる制度です(相続税法38条3項)。
贈与税の延納期間は最長5年です。相続税の延納(不動産の割合によって最長20年)と比べると短く、分割できる回数も少なくなります。また、相続税と違い、贈与税には物納(お金の代わりに不動産などの財産で納めること)の制度がありません。もらった土地そのものを税務署に納めて贈与税を払うことはできない、という点は最初に押さえておきましょう。
贈与税の申告と納付の期限は、贈与を受けた年の翌年2月1日から3月15日までです。不動産の贈与では、この期限に向けて「いくら税金がかかるか」「現金で払えるか」を早めに確認することが大切です。
| 項目 | 贈与税の延納 | 相続税の延納 |
|---|---|---|
| 分割できる期間 | 最長5年 | 原則5年〜最長20年(財産に占める不動産の割合による) |
| 税額の条件 | 10万円超 | 10万円超 |
| 利子税(本則) | 年6.6% | 年3.6%〜6.0%など(財産の内容による) |
| 担保 | 原則必要(100万円以下かつ3年以下なら不要) | 原則必要(同じ) |
| 物納 | できない | 延納でも払えない場合にできる |
出典:国税庁タックスアンサーNo.4429(贈与税の延納)・No.4211(相続税の延納)(令和8年4月1日現在法令等)。
贈与税の延納ができる4つの条件
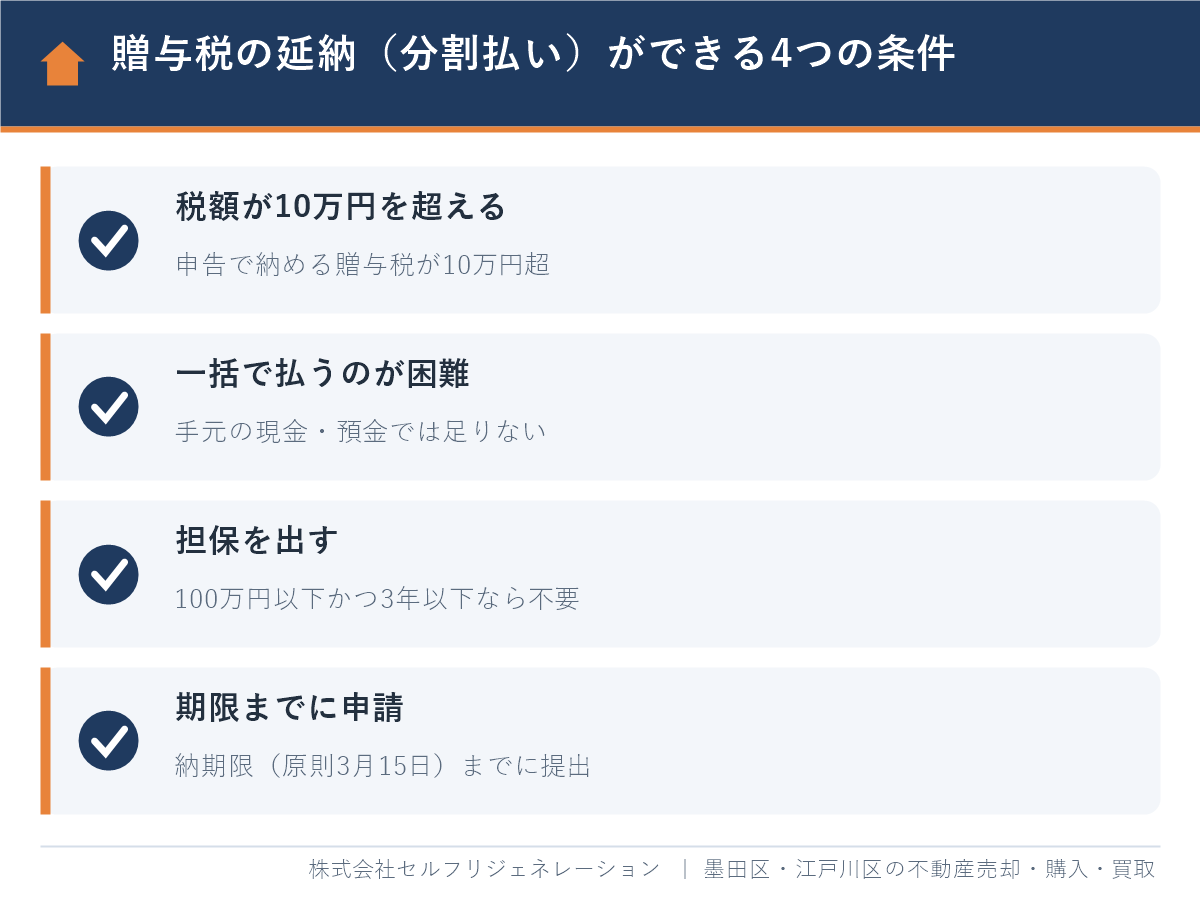
贈与税の延納ができるのは、税額が10万円を超え、一括で払うのが困難で、担保を出し、納期限までに申請した場合です。4つすべてを満たしたうえで、税務署長の許可を受ける必要があります。
1. 申告で納める贈与税が10万円を超えている
延納ができるのは、申告によって納める贈与税額が10万円を超える場合です。暦年課税で親から子が不動産を受け取った場合、基礎控除110万円を引いた後の金額が100万円を超える(贈与された財産の評価額が210万円を超える)と、贈与税が10万円を超えます(18歳以上の子が父母から受けた贈与の特例税率の場合)。不動産の贈与では、多くのケースでこの条件に当てはまります。
2. 金銭で一度に払うのが困難である
「一括で払うのが困難」とは、納期限の時点で受贈者(贈与を受けた人)が持っている現金・預貯金などから、当面の生活費や事業の運転資金を差し引くと、贈与税を払いきれない状態のことです。延納できるのは、払いきれない金額の範囲だけです。たとえば贈与税が300万円で、手元から払える額が100万円なら、延納できるのは200万円が上限になります。この事情は「金銭納付を困難とする理由書」で説明します。
3. 担保を提供する
延納には、延納する税額と利子税に見合う担保が必要です。ただし、延納税額が100万円以下で、延納期間が3年以下の場合は担保がいりません。担保にできるのは、国債・地方債、社債、土地、建物、税務署長が認める保証人の保証などです。贈与を受けた土地や建物を担保にすることもできます。
4. 納期限までに延納申請書を出す
延納申請書は、贈与税の納期限(期限内申告なら翌年3月15日)までに、担保提供関係書類と一緒に出す必要があります。延納は「事前に申請し、許可を受けて初めて使える」制度で、納期限を過ぎてからの申請は認められません。期限後申告や修正申告の場合は、その申告で納めるべき日が申請の期限になります。
出典:国税庁タックスアンサーNo.4429「贈与税の延納」(令和8年4月1日現在法令等)。
延納にかかる利子税は?2026年は年1.1%
贈与税を延納すると、分割した税額に利子税がかかります。本則の割合は年6.6%ですが、毎年の金利水準に応じた特例割合が使われ、2026年1月1日〜12月31日の期間は年1.1%です。
利子税とは、延納の許可を受けて納付を先に延ばした期間について、利息にあたる分として納める税金のことです。国税庁No.4429によると、延納特例基準割合が7.3%に満たない年は、「6.6%×延納特例基準割合÷7.3%」で計算した割合(0.1%未満の端数は切り捨て)になります。国税庁No.4211によると、2026年1月1日現在の延納特例基準割合は1.3%なので、6.6%×1.3%÷7.3%=約1.17%となり、端数を切り捨てた年1.1%が2026年の割合です。
旧記事では「年間利子税は0.9パーセント」と書いていましたが、この割合は毎年変わります。延納特例基準割合は市中金利(銀行の貸出金利の平均)に連動するため、金利が上がると利子税の割合も上がります。延納を申請する年の割合を、必ず国税庁のページか税務署で確認してください。
| 負担の種類 | どんなときにかかるか | 2026年の割合 |
|---|---|---|
| 利子税(延納) | 延納の許可を受けて分割で払う期間 | 年1.1% |
| 延滞税(納期限の翌日から2か月まで) | 許可を受けずに納期限を過ぎた場合 | 年2.8% |
| 延滞税(2か月を過ぎた後) | 同上 | 年9.1% |
出典:国税庁No.4429・No.4211、国税庁「延滞税の割合」(2026年1月1日〜12月31日の期間)。
利子税は、延滞税と比べると大幅に低い割合です。「払えないから、とりあえず後で払おう」と納期限を過ぎてしまうより、期限までに延納を申請する方が、負担はずっと軽くなります。
贈与税の延納を申請する流れと必要書類
延納の申請は、贈与税の申告と同時に、延納申請書・金銭納付を困難とする理由書・担保提供関係書類を、受贈者の住所地を管轄する税務署へ出すのが基本です。税務署は、原則として申請期限から3か月以内に許可か却下かを決めます。
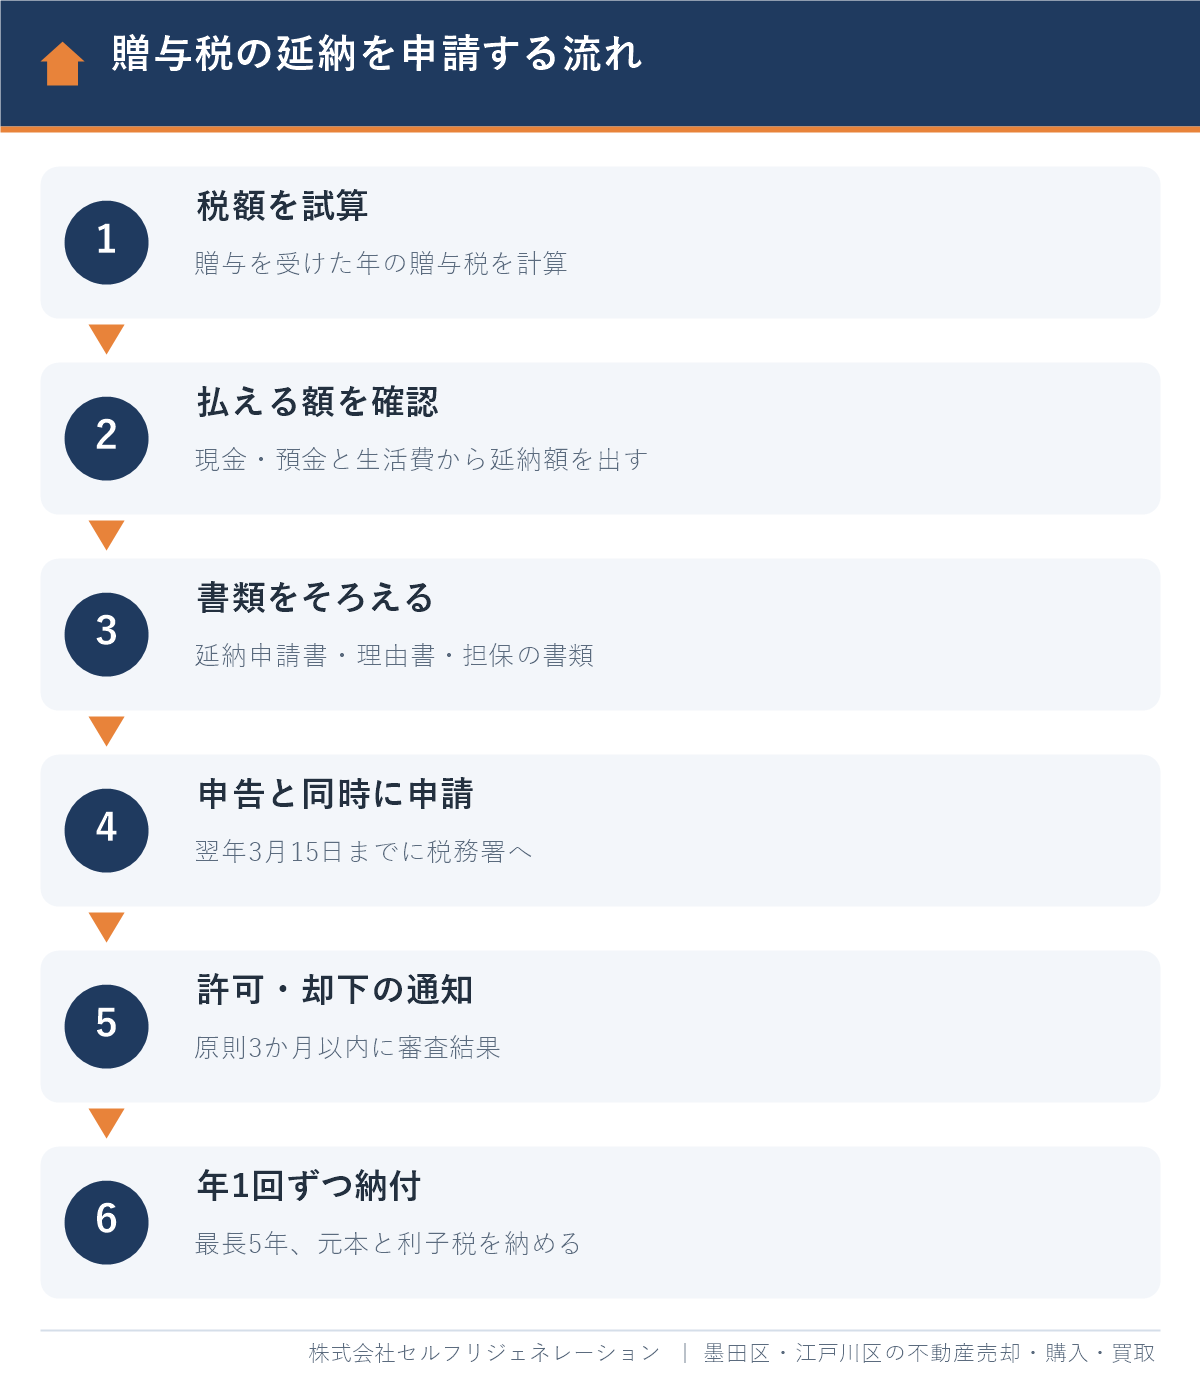
- 税額を試算する:贈与を受けた不動産の評価額(土地は路線価など、建物は固定資産税評価額)から、その年の贈与税を計算します。
- 払える額を確認する:手元の現金・預貯金から、生活費や近い支出を差し引き、納期限に払える額と延納が必要な額を出します。
- 書類をそろえる:「贈与税延納申請書」「金銭納付を困難とする理由書」と、担保の種類に応じた書類(不動産なら登記事項証明書・固定資産評価証明書・抵当権設定登記承諾書・印鑑証明書など)を用意します。
- 申告と同時に申請する:翌年3月15日までに、贈与税の申告書と延納申請書を税務署に出します。
- 許可・却下の通知を受ける:審査は原則3か月以内で、担保の状況によっては最長6か月まで延びることがあります。許可されると、担保の不動産には抵当権が設定されます。
- 分割して納める:許可で決まった分納期限ごとに、分割した元本と利子税を年1回ずつ納めます。
担保の書類が期限までにそろわない場合は、届出により担保提供関係書類の提出期限を延ばせる場合があります。ただし、延納申請書そのものは期限までに出さなければなりません。審査の期間は国税庁No.4211(相続税の延納)の説明を参考にしており、贈与税も同じ相続税法の規定で手続きします。
なお、贈与者(不動産をあげた人)は、贈与した財産の価額の範囲で、受贈者の贈与税を連帯して納める義務を負います(相続税法34条4項)。受贈者が払わないままにすると、親に請求が届くことがある点も知っておきましょう。また、親が子の贈与税を代わりに払うと、その金額が新たな贈与になります。
計算例:評価額1,500万円の土地を贈与されて延納した場合
不動産の贈与税は、評価額によっては数百万円になり、延納で分割すると1年あたりの負担を大きく下げられます。ここでは仮定の数値で、延納した場合と、払わずに1年放置した場合を比べます。
【仮定】70歳の父から、40歳の子が土地(相続税評価額1,500万円)を暦年課税で贈与された。その年に他の贈与はない。延納期間は5年、利子税は2026年の割合(年1.1%)が続くものとし、1年ごとに残りの税額に利子税がかかるとして概算します。
- 課税価格:1,500万円−基礎控除110万円=1,390万円
- 贈与税:1,390万円×40%−190万円=366万円(国税庁No.4408の特例税率)
- 延納1回あたりの元本:366万円÷5年=73万2,000円
| 年 | 残りの税額 | 元本 | 利子税(年1.1%) |
|---|---|---|---|
| 1年目 | 366万円 | 73万2,000円 | 約4万円 |
| 2年目 | 292万8,000円 | 73万2,000円 | 約3万2,000円 |
| 3年目 | 219万6,000円 | 73万2,000円 | 約2万4,000円 |
| 4年目 | 146万4,000円 | 73万2,000円 | 約1万6,000円 |
| 5年目 | 73万2,000円 | 73万2,000円 | 約8,000円 |
| 合計 | ― | 366万円 | 約12万円 |
延納すれば、1年あたり約74万〜77万円の負担で、利子税は5年で約12万円です。これに対し、延納を申請せずに366万円を1年間払わなかった場合、延滞税は最初の2か月が年2.8%、その後が年9.1%で、概算で約30万円になります。さらに、延滞が続くと財産の差押えに進むことがあります。
この例では延納税額が100万円を超えるため、担保が必要です。また、贈与税とは別に、所有権移転登記の登録免許税(固定資産税評価額の2%)と、東京都の不動産取得税(宅地は課税標準が2分の1、税率3%)がかかります。これらは延納できないので、現金で用意しておく必要があります(国税庁No.7191、東京都主税局)。
延納できない・払いきれないときの方法
延納の許可が下りない場合や、延納でも払いきれない場合は、「換価の猶予」の申請、税理士や税務署への早めの相談、贈与を受けた不動産の売却などを検討します。また、贈与の前であれば、相続時精算課税を選ぶことで、贈与時の税負担そのものを減らせることがあります。
換価の猶予を申請する
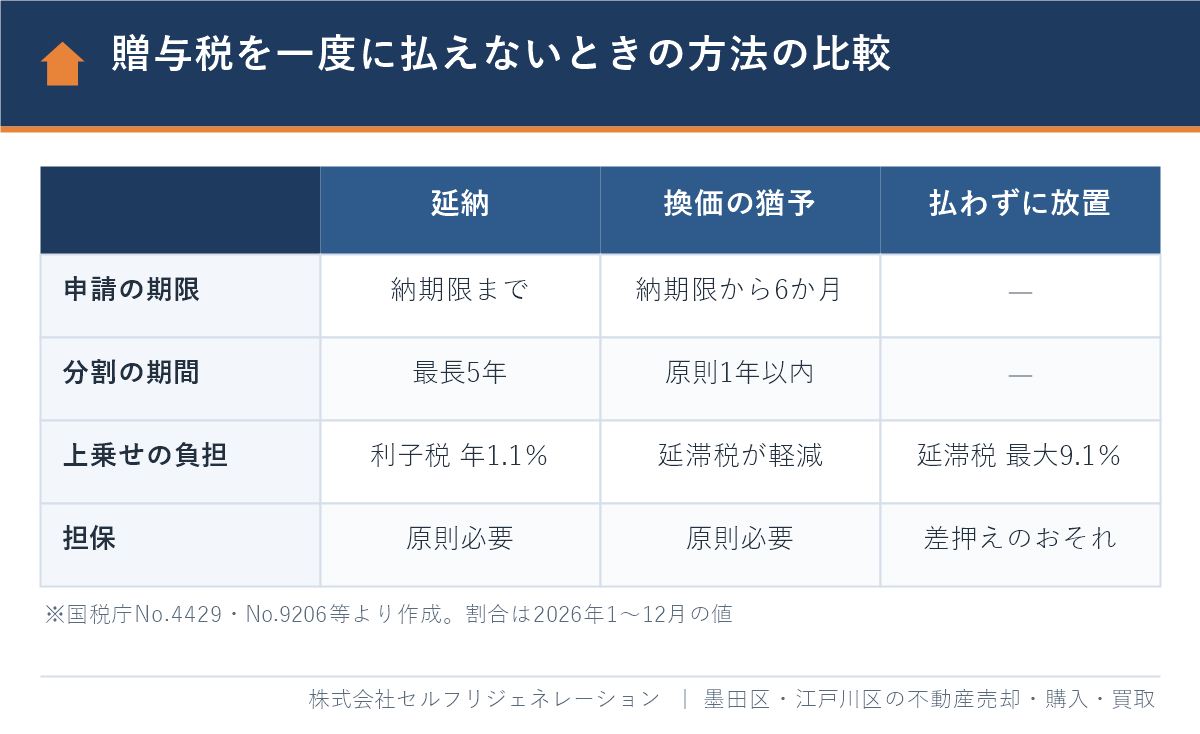
換価の猶予とは、国税を一度に払うと生活や事業の継続が難しくなる場合に、申請によって原則1年以内の分割払いが認められ、その間の延滞税が軽減される制度です(国税徴収法151条の2)。申請の期限は、その国税の納期限から6か月以内です。延納と違い、納期限を過ぎてからでも申請できますが、分割できる期間は短くなります(国税庁No.9206)。
贈与を受ける前なら相続時精算課税を検討する
相続時精算課税とは、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度で、年110万円の基礎控除と、累計2,500万円の特別控除までは贈与税がかかりません(国税庁No.4103)。旧記事では「60歳以上の人から20歳以上の子や孫」と説明していましたが、2022年4月1日以後の贈与からは受贈者は18歳以上です。上の計算例の土地なら、精算課税を選べば贈与税は0円になります。ただし、一度選ぶと暦年課税に戻れず、贈与者が亡くなったときに年110万円を超えた部分が相続財産に加算されます。詳しくは相続時精算課税とは?不動産贈与の110万円控除と注意点をご覧ください。
持分に分けて複数年で贈与する
贈与の前であれば、不動産の持分(共有の割合)を何年かに分けて贈与し、1年あたりの贈与税を抑える方法もあります。ただし、登記の費用と手間が毎回かかり、2024年以後の暦年贈与は相続開始前7年以内の分が相続財産に足し戻される点に注意が必要です。贈与の方法の選び方は不動産の生前贈与のメリット・デメリットで比較しています。
贈与を受けた不動産を売って納税する
使う予定のない土地や空き家を贈与された場合は、売却して納税資金をつくる方法もあります。ただし、贈与で受け取った不動産を売ると、取得費と取得した時期は贈与者のものを引き継ぐため、譲渡所得税がかかることがあります。売るタイミングと税金の考え方は土地を売却するベストタイミングで解説しています。
不動産の贈与で使える非課税の特例
不動産の贈与で贈与税を大きく減らせる特例は、配偶者控除、相続時精算課税、住宅取得等資金の非課税の3つです。延納を考える前に、これらが使えないかを確認しましょう。
| 特例 | 使える人 | 非課税の枠 | 注意点 |
|---|---|---|---|
| 贈与税の配偶者控除 | 婚姻期間20年以上の夫婦 | 最高2,000万円+基礎控除110万円 | 居住用不動産かその購入資金。同じ配偶者からは一生に一度 |
| 相続時精算課税 | 原則60歳以上の父母・祖父母→18歳以上の子・孫 | 年110万円+累計2,500万円 | 暦年課税に戻れない。相続時に加算 |
| 住宅取得等資金の非課税 | 父母・祖父母→18歳以上の子・孫 | 省エネ等住宅1,000万円、それ以外500万円 | 家を買う・建てるための「お金」が対象。不動産そのものの贈与には使えない。2026年12月31日までの贈与 |
出典:国税庁No.4452(配偶者控除)・No.4103(相続時精算課税)・No.4508(住宅取得等資金の非課税)(令和8年4月1日現在法令等)。
旧記事では配偶者控除を「配偶者相続」と書いていましたが、正しくは「贈与税の配偶者控除」です。夫婦間の贈与の詳細は婚姻期間20年以上の夫婦間の不動産贈与と贈与税|おしどり贈与の損得、住宅資金の特例は親の資金で家を買うときの贈与税と住宅取得資金の非課税特例で解説しています。
相続・贈与の不動産、どうするか迷ったら
売る・貸す・持ち続けるの整理からお手伝いします。ご相談は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で不動産の贈与税を延納するときの注意点
墨田区・江戸川区で不動産の贈与税を延納する場合は、地価の上昇で税額が増えやすいこと、担保にする不動産の状態、申告と申請の窓口の3点に注意しましょう。
- 地価の上昇で贈与税が増えやすい:2026年の地価公示(2026年1月1日時点)では、東京都区部の住宅地は平均9.0%上昇し、江戸川区でも5.7%上昇しました(東京都財務局)。数年前の感覚で評価額を見積もると、思ったより贈与税が高くなり、延納が必要になることがあります。
- 担保にする不動産の状態を確認する:担保は、税務署が管理や処分をしやすい財産である必要があります。京島・八広・小岩・平井などに多い狭小地や、道路への接道に問題がある土地、共有の持分などは、担保として認められにくい場合があります。担保にできる財産が無いと、延納の許可そのものが難しくなります。
- 申告と延納申請の窓口:贈与税の申告と延納申請は、受贈者の住所地の税務署(墨田区は本所税務署・向島税務署、江戸川区は江戸川北税務署・江戸川南税務署)に出します。担保の抵当権設定などの登記は、東京法務局の墨田出張所・江戸川出張所が管轄です。不動産取得税は墨田都税事務所・江戸川都税事務所から納税通知書が届きます。
不動産の価値を早めに把握しておくと、贈与税の試算や、延納か売却かの判断がしやすくなります。墨田区の売却の全体像は墨田区で家・マンションを売る完全ガイド、江戸川区は江戸川区の不動産売却ガイドでまとめています。贈与の契約から登記・申告までの手順は不動産の生前贈与のやり方、書類の取り方は不動産の生前贈与の必要書類をご覧ください。
よくある質問
贈与税は分割で払えますか?
はい、延納制度を使えば最長5年の分割払いにできます。税額が10万円を超え、一括で払うのが困難で、担保を出し、納期限までに延納申請書を出して税務署長の許可を受けることが条件です。
贈与税の延納の利子税は何%ですか?
2026年1月1日〜12月31日の期間は年1.1%です。本則は年6.6%ですが、延納特例基準割合(2026年は1.3%)に応じた特例割合が使われ、毎年見直されます。
贈与税の延納に担保は必要ですか?
延納税額が100万円以下で、延納期間が3年以下なら担保は不要です。それ以外は担保が必要で、贈与を受けた土地や建物、国債、保証人の保証などを担保にできます。
贈与税の延納はいつまでに申請すればいいですか?
贈与税の納期限までで、期限内申告なら贈与を受けた翌年の3月15日です。納期限を過ぎてからは延納を申請できないため、申告と同時に延納申請書を出すのが基本です。
贈与税を払えないまま放置するとどうなりますか?
納期限の翌日から延滞税がかかり、2026年の割合は2か月までが年2.8%、その後は年9.1%です。督促の後も払わないと財産の差押えに進むことがあり、贈与者にも連帯して納める義務があります。
贈与された土地で贈与税を物納できますか?
できません。物納は相続税だけに認められた制度で、贈与税は金銭で納めるか、延納の許可を受けて分割で払う必要があります。
墨田区・江戸川区で不動産の贈与・相続を相談するならセルフリジェネレーション|Googleクチコミ本店★4.8・瑞江店★4.9
不動産の贈与税は、「贈与するか」「どの方法で贈与するか」「払えないときにどうするか」を、不動産の価値とあわせて考えることが大切です。株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に、不動産の売却・購入・買取と、相続・贈与にかかわる住まいのご相談をお受けしています。
当社のGoogleクチコミ評価は本店★4.8・瑞江店★4.9(2026年10月時点)です。口コミでは、価格の設定や進捗状況のこまめな報告を評価していただいています。納税資金のために売却を検討する場合も、スケジュールと価格の考え方を丁寧にご説明します。
「売却に当たり価格の設定や進捗状況の報告等細やかにしていただき安心できました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着で、エリアごとの相場と物件の特徴を熟知
- 業界経験10年以上のスタッフのみが在籍
- 顧問弁護士・税理士・FPによる無料相談で、贈与税・相続税の不安も相談可能
- 売却も買取も対応できるので、納税の期限に合わせた売り方を提案
- LINE・オンライン相談にも対応
贈与税の計算のもとになる不動産の価値を知りたい方は、無料査定や無料相談をご利用ください。相続の手続きの期限を過ぎてしまった場合の対応は、相続の手続き期限が過ぎたら?ペナルティと救済策で解説しています。
まとめ
不動産の贈与税は、延納制度を使えば最長5年の分割払いにできます。ただし、事前の申請と税務署長の許可が必要で、担保と利子税もかかります。
- 延納の条件は、税額10万円超、一括納付が困難、担保の提供、納期限までの申請の4つ
- 2026年の利子税は年1.1%。許可なく納期限を過ぎると延滞税(最大年9.1%)がかかる
- 延納税額100万円以下かつ3年以下なら担保は不要。贈与された不動産を担保にすることもできる
- 贈与税は物納できない。延納できないときは換価の猶予や売却を検討する
- 贈与の前なら、精算課税(18歳以上の子・孫へ年110万円+2,500万円)や配偶者控除で税額自体を減らせる
延納の許可や担保の判断は、最終的に税務署が行います。実際の申請にあたっては、税理士や税務署に確認したうえで進めてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月10日
墨田区・江戸川区の不動産の贈与・相続のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド