「任意売却を相談したら、できないと言われた」「金融機関や共有者が同意してくれない」。住宅ローンの返済が苦しいなかで、頼みの任意売却まで難しいと分かると、どうしてよいか分からなくなるものです。ただ、任意売却ができない理由は限られており、原因が分かれば打てる手が残っていることも少なくありません。
この記事では、任意売却できないケースを8つに整理し、原因ごとの解決策を、2026年10月時点の住宅金融支援機構・裁判所・国税庁・東京都主税局などの情報に基づいて解説します。
- 任意売却できない8つのケースと、それぞれの解決策
- 「できない」と誤解されやすいケース(売れば完済できる場合・滞納前の場合)
- できないと言われたときに確認する5つの手順
- 任意売却ができなかった場合に起きることと、残る選択肢
- 墨田区・江戸川区の地域事情と、税金の差押えなどの相談先
この記事の結論
- 任意売却できない原因は、債権者の不同意、関係者の不同意、本人が手続きできない、売却が成立しないの4つに大別できます。
- 抵当権者や差押えをしている役所が1か所でも抹消・解除に応じないと、任意売却は成立しません。
- 共有名義の家は共有者全員が売主になる必要があり、1人でも反対すると家全体は売れません。
- 実務上の期限は競売の開札の前日で、買い手がつかないまま時間が過ぎることが最も多い失敗の形です。
- できないと言われたら、理由を確かめ、査定の取り直しと買取の検討、弁護士への相談を並行して進めます。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
任意売却できないケースとは?|原因は4つのグループ
任意売却できないケースとは、売却に必要な「関係者全員の同意」と「期限内の買主」のどちらかがそろわない場合のことです。原因は、債権者の同意、関係者の同意、所有者本人の事情、売却活動の4つのグループに分けられます。
任意売却とは、住宅ローンを返せなくなったときに、債権者の同意を得て、ローンの残高より安い金額でも自宅を売却する方法のことです。債権者とは、お金を貸している金融機関や、本人に代わって返済した保証会社のことです。
抵当権とは、返済が止まったときに金融機関が家を売って回収できる権利のことです。通常の売却では、売却代金でローンを完済して抵当権を消します。任意売却では完済できないため、債権者に「全額は返ってこないが、抵当権を消してよい」と認めてもらう必要があります。ここが、任意売却が「できない」ことがある根本の理由です。
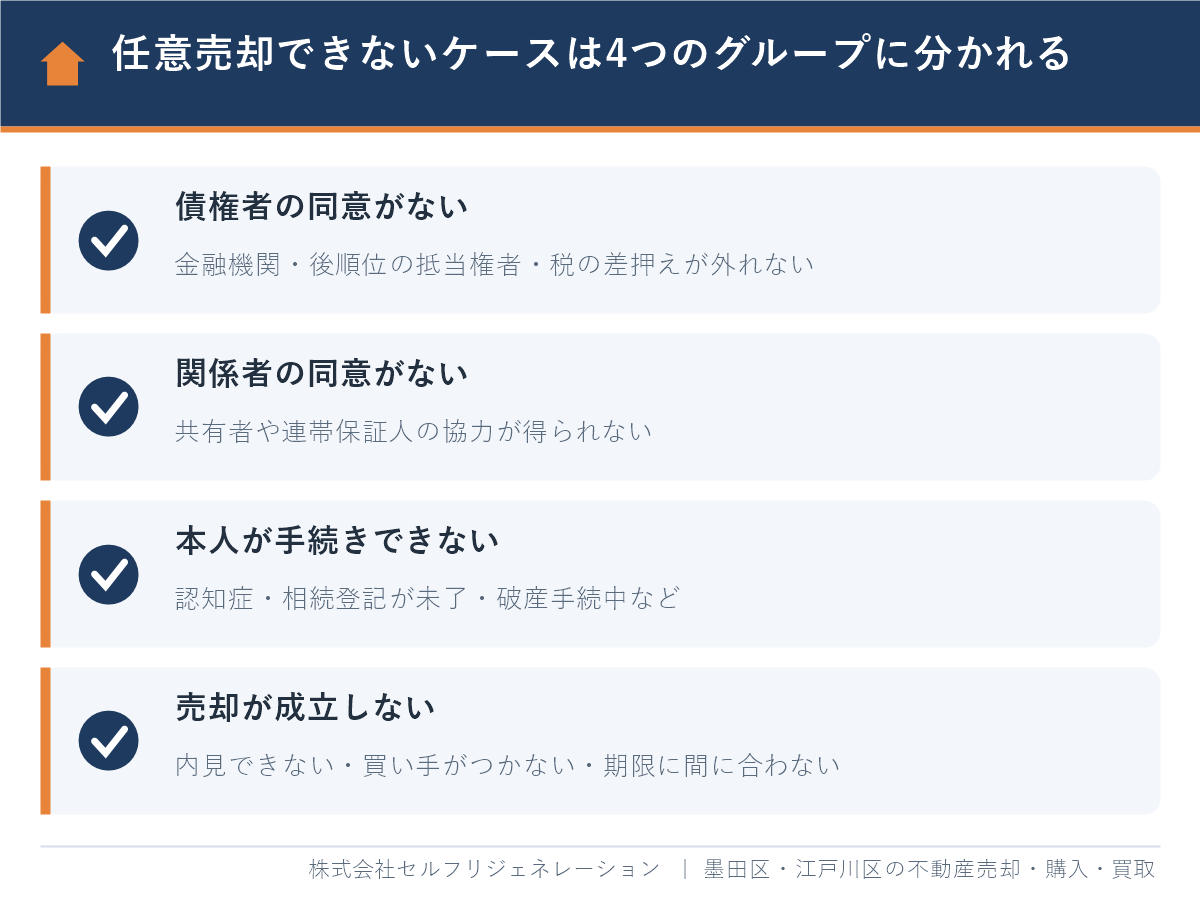
8つのケースを一覧にすると、次のとおりです。
| グループ | できないケース | 同意・判断をする人 |
|---|---|---|
| 債権者の同意 | ①金融機関・保証会社が同意しない | 住宅ローンの債権者 |
| 債権者の同意 | ②後順位の抵当権者が抹消に応じない | 2番目以降の抵当権者 |
| 債権者の同意 | ③税金などの差押えが解除されない | 区役所・都税事務所・税務署など |
| 関係者の同意 | ④共有者・連帯保証人の同意が得られない | 共有者、連帯保証人 |
| 本人の事情 | ⑤所有者本人が手続きできない | 家庭裁判所、相続人、破産管財人など |
| 売却活動 | ⑥内見・販売活動ができない | 所有者・同居の家族 |
| 売却活動 | ⑦買い手がつかない | 買主(市場) |
| 売却活動 | ⑧期限に間に合わない | 債権者・裁判所の日程 |
任意売却の手順の全体は、任意売却の流れとは?期間の目安と7つの段階・注意点で解説しています。
ケース①〜③|債権者の同意が得られない
任意売却は、不動産に登記されている抵当権と差押えを、すべて外せなければ成立しません。住宅ローンの債権者だけでなく、後順位の抵当権者や、税金を滞納している場合の役所も「同意が必要な相手」になります。
①金融機関・保証会社が同意しない
金融機関が任意売却に同意しない主な理由は、「価格が低すぎる」「時期が早すぎる」「債権者の確認を受けていない」の3つです。
- 売出価格・売却価格が低い:債権者は、競売で回収できる見込み額と比べて判断します。任意売却の価格のほうが低い、または差が小さいと判断されると、同意は得られません。
- 滞納していない・期限の利益を失っていない:多くの金融機関は、返済が続いている間は任意売却の話に応じません。期限の利益とは、分割で返済できる権利のことで、滞納が続くと失われ、一括返済を求められます。
- 債権者の確認を受けずに売り出した:住宅金融支援機構は、機構が確認していない価格で買主を見つけても、抵当権の抹消に応じられない場合があると案内しています(出典:住宅金融支援機構「融資住宅等の任意売却」、2026年4月1日更新、2026年10月確認)。
解決策は、根拠のある査定書と販売の計画を出すことです。周辺の成約事例に基づく査定額、売れなかった場合の価格の見直しの時期、売却後の生活と返済の見通しを、不動産会社を通じて債権者に示します。売れば完済できない状態(オーバーローン)であること自体は、任意売却の前提であって、断られる理由ではありません。
②後順位の抵当権者が抹消に応じない
住宅ローン以外の借入れで2番目・3番目の抵当権がついている場合、その債権者全員が抹消に同意しないと売却できません。後順位の債権者は、売却代金からほとんど配分を受けられないため、同意を渋ることがあります。
実務では、後順位の債権者に、抵当権の抹消に応じてもらうための費用(担保解除料。いわゆるハンコ代)を売却代金から配分します。金額は1番目の債権者の基準で決まり、所有者や不動産会社が自由に決められるものではありません。
解決策は、配分案の調整です。配分案とは、売却代金を、ローンの返済や仲介手数料、登記費用などにどう割り振るかをまとめた書類のことです。競売になれば後順位の債権者の配当はなくなる可能性が高いことを踏まえ、不動産会社が各債権者と調整します。
③税金・社会保険料の差押えが解除されない
住民税や固定資産税、国民健康保険料などを滞納して自宅が差し押さえられている場合、役所が差押えを解除しないと任意売却はできません。金融機関の同意が得られていても、ここで止まるケースは少なくありません。
差押えの解除は、滞納している税金を全額納めることが原則です。国税徴収法第79条は、税額の全額が消滅したときなどに差押えを解除しなければならないと定め、地方税の滞納処分もこの例によります(出典:国税庁「国税徴収法基本通達 第79条関係 差押えの解除の要件」、2026年10月確認)。
同じ条文には、差押財産の価額が、税金より優先する債権の合計額を超える見込みがなくなったときにも解除する、という定めがあります。住宅ローンの抵当権が税金より優先し、売っても税金に回る見込みがない場合がこれにあたり得ます。ただし、あてはまるかどうかを判断するのは役所で、一部の納付を求められることもあります。
解決策は、売却の話が具体的になる前に、役所へ納付の相談をすることです。滞納額、売却の予定、配分案を示して、解除の条件を確認します。相談先は、この記事の後半の地域の項目にまとめています。
ケース④|共有者・連帯保証人の同意が得られない
共有名義の家は、共有者全員が売主として契約しなければ、家全体を売ることができません。連帯保証人についても、債権者が同意書を求めるのが通常で、協力が得られないと手続きが止まります。
共有者が反対している・連絡が取れない
夫婦や親子の共有名義では、離婚や相続をきっかけに、一方が売却に反対したり、連絡が取れなくなったりすることがあります。自分の持分だけを売ることは法律上できますが、任意売却で債権者が求めるのは家全体の売却なので、解決にはなりません。
解決策は、感情の対立と切り離して、数字で説明することです。競売になった場合の価格の見込み、残る借金、連帯債務や連帯保証による双方の負担を紙にまとめ、不動産会社や弁護士が同席して話し合います。離婚にともなう場合は、離婚で家を任意売却するメリットとは?と離婚するときオーバーローンの家は売却できるの?も参考にしてください。
連帯保証人が同意しない
連帯保証人とは、借りた本人が返せないときに、本人と同じ責任で返済する義務を負う人のことです。任意売却の後に残った借金は、連帯保証人にも請求されます。そのため、債権者は任意売却を認める条件として、連帯保証人の同意書を求めるのが一般的です。
連帯保証人にとっても、競売より高く売れて残債が減ることは利益になります。早い段階で事情と見通しを伝えてください。残債の扱いは、任意売却後の残債はどうなる?利息・遅延損害金と返済の対処法で解説しています。
ケース⑤|所有者本人が手続きできない
所有者本人が契約の内容を理解して署名できない場合や、登記の名義が整っていない場合は、そのままでは任意売却ができません。それぞれ、法律で決まった手続きを先に済ませる必要があります。
| 状況 | なぜ売れないか | 必要な手続き |
|---|---|---|
| 認知症などで判断能力が不十分 | 売買契約を結ぶ意思能力がない | 成年後見人の選任。自宅の売却には家庭裁判所の許可も必要 |
| 名義人が亡くなっている | 亡くなった人の名義のままでは売れない | 相続登記をしてから売却。相続放棄をするかどうかの判断が先 |
| 所有者・共有者が行方不明 | 本人の署名と本人確認ができない | 不在者財産管理人の選任などを弁護士に相談 |
| 破産手続が始まっている | 財産を管理・処分する権限が破産管財人に移る | 破産管財人が売却を進める(本人は協力する立場) |
成年後見人が本人の自宅を売るときは、事前に家庭裁判所の許可が必要で、許可のない売却は無効になります(出典:裁判所「成年被後見人(被保佐人、被補助人)の居住用不動産の処分についての許可」、2026年10月確認)。後見人の選任から許可までは数か月かかるため、競売の日程が迫っていると間に合わないおそれがあります。
名義人が亡くなり、借金のほうが多い場合は、相続放棄(原則として相続の開始を知った時から3か月以内)という選択肢もあります。売却を進めると放棄ができなくなることがあるため、動く前に弁護士か司法書士に相談してください。
自己破産と任意売却のどちらを先にするかは、任意売却と自己破産の違いや関係性をご覧ください。
ケース⑥〜⑧|売却活動がうまくいかない
関係者全員の同意がそろっていても、期限までに買主と決済できなければ、任意売却は成立しません。実際に最も多いのは、買い手がつかないまま時間が過ぎ、競売の日程に追いつかれる形です。
⑥内見・販売活動ができない
任意売却は、通常の売却と同じ方法で買主を探します。インターネットへの掲載や内見(購入を検討する人が室内を見ること)に協力できないと、買い手は見つかりません。
- 住んでいる家族が内見を拒む、日程の調整に応じない
- 室内に物があふれていて、見学できる状態ではない
- 「近所に知られたくない」と広告を一切出さない
解決策は、家族全員に事情を共有し、内見できる曜日を先に決めておくことです。広告を控えたい場合や、室内の状態が悪い場合は、不動産会社による買取が現実的です。買取とは、不動産会社が買主となって直接買い取る方法のことで、内見は査定のときだけで済みます。
⑦買い手がつかない
買い手がつかない原因は、価格か、物件そのものの条件のどちらかです。任意売却では、売出価格にも値下げにも債権者の同意が必要なため、所有者の判断だけで価格を下げられない点が、通常の売却と違います。
- 価格が相場より高い:債権者の希望に合わせた価格で売り出し、反響がないまま数か月が過ぎるケースです。問い合わせと内見の件数を記録し、根拠をつけて見直しを申し入れます。
- 住宅ローンを使いにくい物件:再建築不可、建ぺい率・容積率の超過、借地、旧耐震基準の建物などは、個人の買主が限られます。
- マンションの管理費・修繕積立金の滞納が大きい:滞納分は買主に引き継がれるため、精算の方法を配分案に入れて債権者と調整します。
解決策は、仲介での販売と並行して、早い段階で買取の価格を確かめておくことです。買取の価格は仲介より低くなりやすく、債権者の同意も必要ですが、「期限までに確実に決済できる買主」がいることは、債権者にとっても判断材料になります。
⑧期限に間に合わない
任意売却の実務上の期限は、競売の開札の日の前日です。開札後に競売を取り下げるには、最高価買受申出人などの同意が必要になるためです(出典:東京地方裁判所「担保不動産競売(強制競売)事件の取下げについて」、2026年10月確認)。開札とは、入札書を開けて、最も高い価格をつけた人を決める手続きのことです。
債権者は、開札より前に独自の締切を設けるのが通常です。買主が住宅ローンを使う場合は、契約から決済まで1か月前後かかります。期限からの逆算の方法は、任意売却はいつまでが期間内?開札前日の期限と逆算スケジュールにまとめています。
「任意売却できない」と誤解されやすい2つのケース
「任意売却できない」と言われても、実は任意売却をする必要がないだけ、という場合があります。売れば完済できる場合と、まだ滞納していない場合です。
売却価格がローン残高を上回る(アンダーローン)
アンダーローンとは、家の売却価格が住宅ローンの残高を上回る状態のことです。この場合は、売却代金で完済して抵当権を消せるので、債権者の同意は必要ありません。任意売却ではなく、通常の売却で進めます。
反対に、売却価格が残高を下回る状態をオーバーローンといい、任意売却の対象になるのはこちらです。まず査定を受けて、どちらにあたるかを確かめることが出発点です。判断の方法は、持ち家の売却で赤字になる時の判断|ローンが残る家の4つの選択肢で解説しています。
まだ滞納していない
返済が続いている段階では、多くの金融機関は任意売却に応じません。この段階で相談できるのは、返済期間の延長や、一定期間の返済額の軽減などの「返済方法の変更」です。
滞納後に何が起きるかは、住宅ローンが払えなくなったらどうなる?滞納後の流れと対処法にまとめています。
任意売却できないと言われたときの5つの確認手順
任意売却できないと言われたら、最初にすることは「誰が、何に同意していないのか」を具体的に確かめることです。理由が分からないまま別の会社を探しても、同じところで止まります。
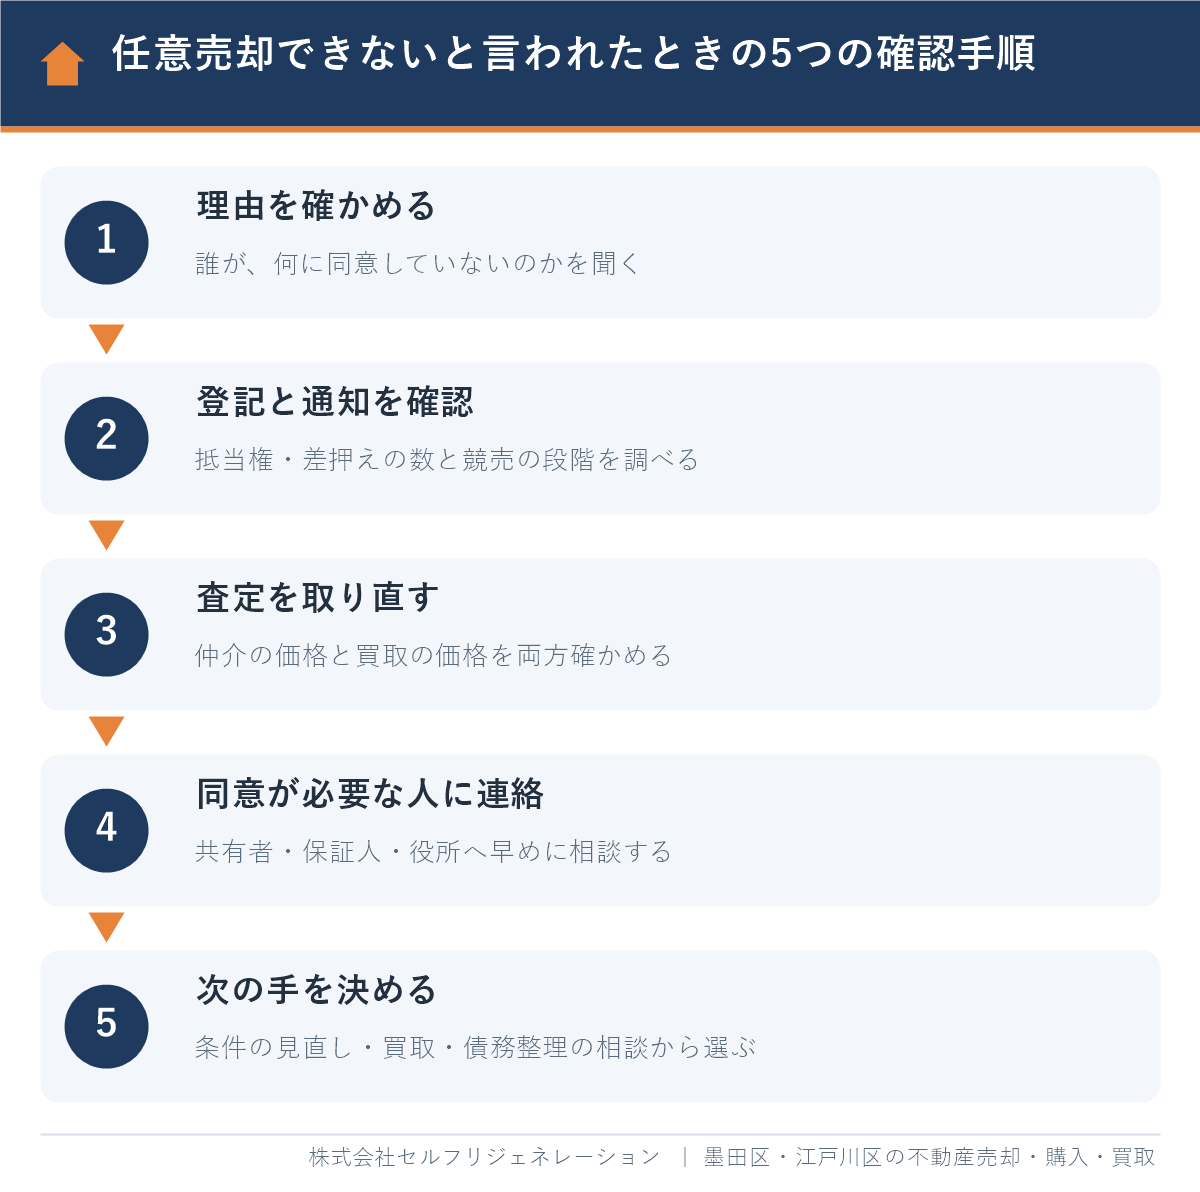
- 理由を確かめる:債権者なのか、共有者なのか、役所なのか。価格の問題なのか、時期の問題なのかを聞きます。
- 登記と通知を確認する:登記事項証明書で抵当権と差押えの数を確かめ、届いている通知から競売の段階を把握します。
- 査定を取り直す:仲介で売る場合の価格と、買取の価格の両方を確かめます。価格の根拠が変われば、債権者の判断が変わることがあります。
- 同意が必要な人に早めに連絡する:共有者、連帯保証人、差押えをしている役所には、買主が決まる前から事情を伝えます。
- 次の手を決める:条件を見直して再度申し出る、買取に切り替える、弁護士に債務整理を相談する、のどれで進めるかを決めます。
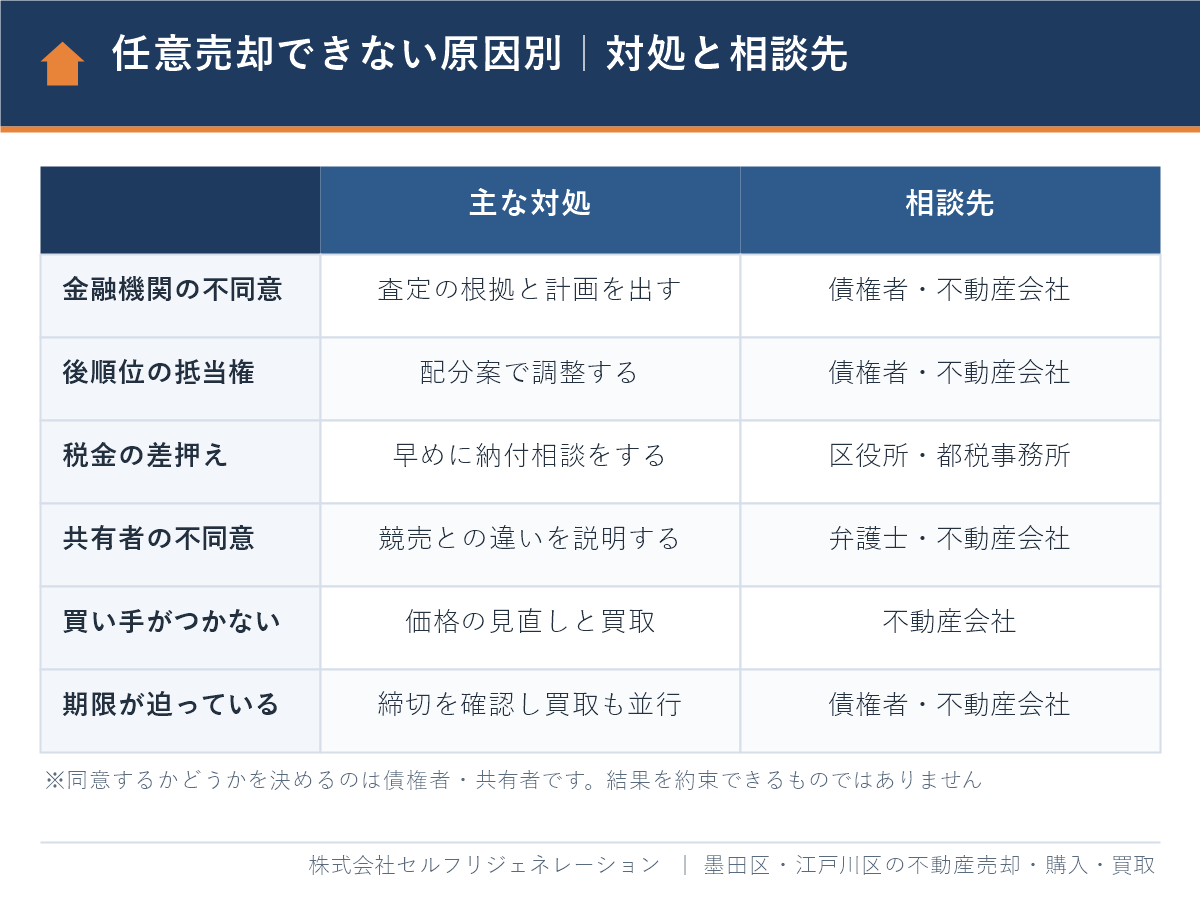
「必ず任意売却できる」という説明には注意してください。同意するかどうかを決めるのは債権者です。また、残った借金の減額や返済条件の交渉を本人に代わって行えるのは、弁護士と一定の範囲の認定司法書士です。不動産会社が行うのは、査定、販売、配分案の作成と、売却に関する債権者との調整です。
任意売却ができないとどうなる?|競売とその後
任意売却ができなかった場合は、競売の手続きが進み、落札した人に所有権が移ります。売却代金で返しきれなかった借金の返済義務は、競売でも残ります。
競売とは、債権者の申立てにより、裁判所が不動産を売却して代金を返済にあてる手続きのことです。任意売却と比べると、価格が低くなりやすいこと、引渡しの時期を自分で決めにくいこと、裁判所の資料がインターネットで公開されることが主な違いです。
競売では、裁判所が評価に基づいて売却基準価額を定め、その8割にあたる買受可能価額以上で入札できます(民事執行法第60条)。入札の結果しだいでは相場に近い価格になることもありますが、室内を見られないなどの事情があるため、一般には市場価格より低くなります。「市場価格の何割」と一律に決まっているわけではありません。
競売の後も返済のめどが立たない場合は、自己破産や個人再生などの債務整理を弁護士に相談します。なお、競売の申立て後でも、開札の前であれば任意売却に切り替えられる余地があります。詳しい比較は、任意売却と競売の違いとは?価格・期間・引越し・残債を比較をご覧ください。
他社で断られた物件もご相談ください
再建築不可・共有持分・空き家などのご相談も承ります。査定は無料・秘密厳守です。
電話 0800-600-0363(9:00〜18:00/火・水定休)
LINEで相談する
墨田区・江戸川区で任意売却が難しくなりやすい事情と相談先
墨田区・江戸川区では、税金の種類によって差押えの相談先が区役所と都税事務所に分かれます。また、個人の買い手がつきにくい物件があるため、買取を含めた準備が早めに必要です。
税金の差押えは、相談先が2つに分かれる
東京23区では、固定資産税・都市計画税は東京都が課税しています。住民税(特別区民税・都民税)と国民健康保険料は区の担当です。差押えの登記にどの役所の名前があるかを、登記事項証明書で確かめてから相談します。
| 滞納しているもの | 相談先 |
|---|---|
| 固定資産税・都市計画税 | 物件の所在地を担当する都税事務所(墨田都税事務所・江戸川都税事務所) |
| 住民税(墨田区) | 墨田区 税務課 納税係(電話03-5608-6142) |
| 住民税(江戸川区) | 江戸川区 納税課(担当の係は住んでいる地域で分かれる) |
| 国民健康保険料 | 各区の国民健康保険の担当課 |
| 所得税などの国税 | 住所地の税務署 |
2026年10月に確認した内容です。出典:東京都主税局「納税が困難な方に対する猶予制度について」、墨田区「収入の減少等により納期限内の納税が困難になった方へ」、江戸川区「特別区民税・都民税・森林環境税及び軽自動車税を納期までに納めなかった場合」。窓口や電話番号は変わることがあるため、利用の前に各ページで確認してください。
買い手がつきにくい物件が多い地域
- 墨田区の木造住宅が密集した地域:京島・東向島・八広・墨田などには、狭小地、再建築不可、借地、長屋の物件があります。住宅ローンを使いにくく、個人の買主が限られます。借地の場合は、地主の承諾が必要になる点も、同意が必要な相手が増える要因です。
- 江戸川区の海抜ゼロメートル地帯:区の広い範囲が該当します。契約前の重要事項説明で水害ハザードマップ上の所在地を説明するため、買主の検討に時間がかかることを見込みます。
両区の不動産が競売になった場合の管轄は、東京地方裁判所の民事執行センター(目黒区)です。区ごとの進め方は、墨田区の任意売却ガイドと江戸川区の任意売却ガイドにまとめています。
法律の相談窓口
- 墨田区の法律相談(すみだ区民相談室):弁護士が対応。無料・予約制。電話03-5608-1616
- 江戸川区の法律相談(グリーンパレス区民相談室):弁護士が対応。無料・予約制。電話03-5662-7684
- 法テラス:収入と資産が基準以下の方は、無料の法律相談を利用できます。
出典:墨田区「弁護士・司法書士・行政書士による相談」、江戸川区「法律相談(グリーンパレス区民相談室)」(2026年10月確認)。
墨田区・江戸川区で任意売却を相談するならセルフリジェネレーション|Googleクチコミ 本店★4.8・瑞江店★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却と買取を行っています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
クチコミでは、親身な相談対応や、選択肢ごとのメリット・デメリットの説明を評価する声をいただいています。任意売却のご相談でも、どこで止まっているのかを一緒に整理し、できること・できないことを率直にお伝えします。
「とても親身になって相談に乗っていただきました。」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化し、狭小地や再建築不可、築年数の古い家の買い手の動きを把握しています。
- 在籍しているのは、業界経験10年以上のスタッフです。
- 顧問の弁護士・税理士・ファイナンシャルプランナーに無料で相談でき、共有者との話し合いや債務整理の疑問も専門家につなぎます。
- 仲介での売却に加えて当社による買取にも対応しており、個人の買い手がつきにくい物件でも売り方を提案できます。
- LINEやオンラインでの相談も可能です。
ご相談の流れは、①お問い合わせ、②登記と届いた通知の確認、③無料査定(仲介と買取の両方の価格)、④止まっている原因の整理と進め方のご提案、の順です。他社で難しいと言われた場合でも、無料相談をご利用いただけます。
よくある質問
任意売却できないのは、どのようなケースですか?
主なケースは、債権者や後順位の抵当権者が同意しない、税金の差押えが解除されない、共有者・連帯保証人の同意が得られない、買い手がつかない、競売の開札に間に合わない、の5つです。このほか、所有者が認知症の場合や、相続登記が済んでいない場合も、先に別の手続きが必要になります。
金融機関に任意売却を断られたら、もう方法はありませんか?
断られた理由によっては、条件を見直して再度申し出ることができます。価格が理由であれば、根拠のある査定書と販売計画を出し直します。滞納前であることが理由の場合は、返済方法の変更を相談します。それでも同意が得られない場合は、弁護士に債務整理を相談してください。
税金を滞納して差押えを受けていても、任意売却はできますか?
役所が差押えの解除に応じれば、任意売却はできます。解除の原則は滞納分の完納ですが、売却の予定と配分案を示して相談することで、解除の条件が決まることがあります。判断するのは役所なので、買主が決まる前に早めに相談してください。
共有名義の家で、相手が同意しない場合はどうなりますか?
共有者の1人でも同意しないと、家全体の任意売却はできません。そのまま時間が過ぎると競売に進み、双方に不利な結果になりやすくなります。競売になった場合の見込みを数字で示し、弁護士や不動産会社を交えて話し合うことが現実的な対処です。
連帯保証人に知られずに任意売却することはできますか?
できないと考えてください。債権者は任意売却を認める条件として、連帯保証人の同意書を求めるのが通常です。売却後に残った借金は連帯保証人にも請求されるため、早い段階で事情を伝えることが大切です。
任意売却で買い手がつかないときは、どうすればよいですか?
債権者の同意を得たうえでの価格の見直しと、不動産会社による買取の検討が対処の中心です。任意売却では、所有者の判断だけで値下げはできません。問い合わせや内見の件数を記録し、根拠をつけて債権者に見直しを申し入れます。
任意売却ができなかった場合、家と借金はどうなりますか?
競売の手続きが進み、落札した人が代金を納めると所有権が移って、家を明け渡すことになります。売却代金で返しきれなかった住宅ローンの返済義務は、競売でも残ります。返済が難しい場合は、弁護士に自己破産などの債務整理を相談します。
まとめ
- 任意売却できないケースは、債権者の同意、関係者の同意、本人の事情、売却活動の4つのグループ・8つのケースに整理できます。
- 抵当権者と、差押えをしている役所のすべてが抹消・解除に応じなければ、任意売却は成立しません。
- 共有名義の家は共有者全員の同意が必要で、債権者は連帯保証人の同意書も求めるのが通常です。
- できないと言われたら、理由を確かめ、査定の取り直しと買取の検討を並行して進めます。
- 任意売却ができなければ競売に進み、残債の返済義務は残ります。返済が難しい場合は弁護士に相談します。
「できない」と言われた場合も、まずはどこで止まっているのかを確かめるところから始めてください。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月14日
墨田区・江戸川区の任意売却・不動産のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階
墨田区の不動産のまとめガイド
江戸川区の不動産のまとめガイド