「実家の敷地に、母屋と離れ、古い倉庫が並んでいる」「離れの部分だけ分けて売れないだろうか」。江戸川区には2026年4月1日時点で237件・約31.74haの生産緑地が残り(東京都都市整備局)、農家や地主だった家では、広い敷地に母屋と離れ・倉庫が建っていることがあります。こうした家は、建築基準法の決まりや登記、税金の特例で確かめることが多くなります。国・都・区などの公表資料(2026年11月6日確認)をもとに、宅建業者の目線で売り方を整理しました。
この記事で分かること
- 母屋と離れが同じ敷地に建てられる条件(一敷地一建物と用途上不可分)
- 売る前に確かめたい登記(附属建物・未登記)と手続き
- 分けて売るための5つの条件と、建ぺい率の計算例
- 自宅・相続した家それぞれの3,000万円控除の扱い
- 篠崎・瑞江周辺の地価と、4つの売り方の比べ方
結論を先にお伝えすると、母屋と離れの家は「まとめて1つの土地として売る」のが基本です。分けて売れるのは、分けた後のそれぞれの土地が単独で建築基準法などを満たせる場合に限られ、税金の特例も分け方しだいで使えなくなったり按分されたりします。
この記事の結論
- 1つの敷地に建てられる建物は原則1棟で、母屋に付属する離れ・倉庫など用途上不可分の建物に限り同じ敷地に建てられます。
- まとめて売るのが最も手続きが少なく、分けるには各区画が接道2m・江戸川区の最低敷地面積70㎡などを満たす必要があります。
- 分け方によっては、残る母屋が建ぺい率オーバーの違反建築になるため、分筆の前に建物の面積と配置で試算します。
- 自宅の3,000万円控除は母屋と一緒に売るのが前提で、敷地の一部や離れだけを先に売ると原則として使えません。
- 相続した実家の空き家特例は母屋だけが対象で、土地は母屋の床面積の割合で按分し、1億円以下かの判定もその額で行います。
母屋と離れが同じ敷地にある家とは|一敷地一建物と用途上不可分
母屋と離れが1つの敷地にあってよいのは、離れが母屋と「用途上不可分」の関係にある場合です。建築基準法施行令1条1号は、敷地を「一の建築物又は用途上不可分の関係にある二以上の建築物のある一団の土地」と定めています。
一敷地一建物の原則とは、この定めから、1つの敷地には原則として1棟の建物しか建てられないとする考え方のことです。用途上不可分とは、母屋に付属する離れ・倉庫・車庫のように、切り離すと本来の使い方ができなくなる関係をいいます。
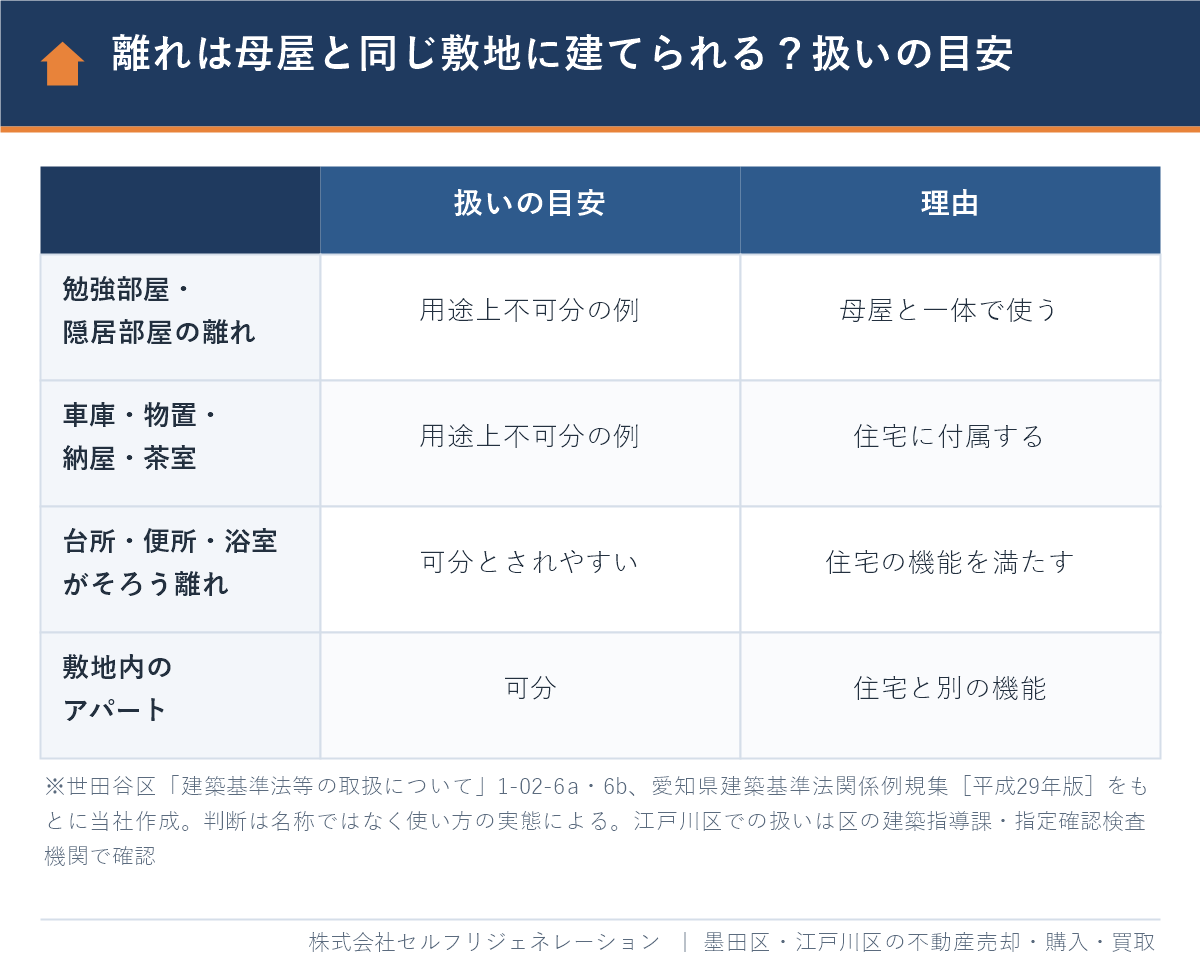
| 敷地内の建物 | 扱いの目安 | 取扱いの例 |
|---|---|---|
| 勉強部屋・隠居部屋として使う離れ | 用途上不可分 | 世田谷区・愛知県 |
| 車庫・物置・納屋・茶室 | 用途上不可分 | 世田谷区・愛知県 |
| 台所・便所・浴室がすべてある離れ | 可分(住宅の機能を満たす) | 愛知県 |
| 敷地内のアパート(共同住宅) | 可分 | 世田谷区 |
※出典:世田谷区「建築基準法等の取扱について(よくある質問)」1-02-6a・6b(2026年6月2日更新)、愛知県建築基準法関係例規集[平成29年版]。どちらも名称ではなく使い方の実態で判断するとしています。
台所・浴室・トイレがそろった離れは「別の家」とみなされやすい
愛知県の例規集は、台所・便所・浴室のすべてを備えた離れを、住宅の機能を満たすとして「可分」と扱っています。江戸川区の取扱い基準にはこうした目安が見当たらないため、二世帯用に設備を付けた離れは、可分として別の敷地と接道を求められるおそれがある前提で、区などに確かめます。後から設備を足した離れは建築確認のときと使い方が変わっていることもあり、価格や買主のローンに響くため、売る前に経緯を整理します(「江戸川区の違反建築の家の売却|車庫・増築の建ぺい率オーバーと買取」)。
江戸川区で離れの扱いを確かめる方法
江戸川区の「建築基準法等における取扱い基準」(令和8年4月)には、離れが用途上不可分かどうかの目安を示した項目は見当たりません(当社確認)。個別の判断は、区の建築指導課や、建て替えの確認申請を出す予定の指定確認検査機関に相談します。
建築計画概要書とは、建築確認のときの敷地面積や建物の配置などを記した書類のことで、離れが母屋と同じ敷地の計画として確認を受けたかが分かります。江戸川区では1971年以降に区が確認した建物の概要書を区役所第三庁舎の端末で無料で閲覧でき、写しは1枚10円です(江戸川区「建築計画概要書の閲覧・写しの交付」2024年10月18日更新)。
売る前に確かめる登記|附属建物・別の建物・未登記で手続きが変わる
母屋と離れの登記は、①離れが母屋の「附属建物」として1つの建物で登記されている、②別の建物として登記されている、③登記されていない、の3つに分かれます。どれに当たるかで、分けて売るときの手続きが変わります。
附属建物とは、母屋(主である建物)と一体で使われる別棟を、母屋と合わせて1個の建物として登記したもののことです。法務省の不動産登記事務取扱手続準則78条は、効用上一体として利用される数棟の建物は、所有者の意思に反しない限り1個の建物として取り扱うとしています。建物の登記事項証明書に「附属建物の表示」があれば、このケースです。
| 登記の状態 | まとめて売る場合 | 分けて売る場合 |
|---|---|---|
| 附属建物として1個の建物 | そのまま売れる | 建物の分割の登記で離れを別の建物にする(不動産登記法54条1項1号) |
| 別の建物として登記 | 建物ごとに所有権移転の登記 | 土地の分筆に合わせて建物ごとに売れる |
| 未登記 | 表題登記をするか、扱いを契約で決める | 表題登記か解体を先に行うのが基本 |
※当社作成。分筆とは、登記上1つの土地(1筆)を複数の土地に分ける登記のことで、建物の分割・表題登記とあわせて土地家屋調査士に依頼するのが一般的です。
未登記の離れ・倉庫は「登記・解体・現況のまま買取」から選ぶ
新築した建物や表題登記がない建物の所有権を取得した人は、1か月以内に表題登記を申請する義務があります(不動産登記法47条1項)。登記されている建物を取り壊したときは1か月以内に滅失登記を申請し(同法57条)、未登記の建物は滅失登記の対象外です。これらの申請を怠ると10万円以下の過料の対象です(同法164条)。表題登記とは、建物の所在・構造・床面積などを登記簿に初めて記録する登記のことです。
未登記の離れが残っていると、買主の金融機関が融資の条件として登記を求めることもあります。査定の段階で、登記してから売る・解体して売る・現況のまま買取で売る、の3つを比べましょう。
母屋と離れの家の売り方4つ|まとめて・分けて・解体・買取
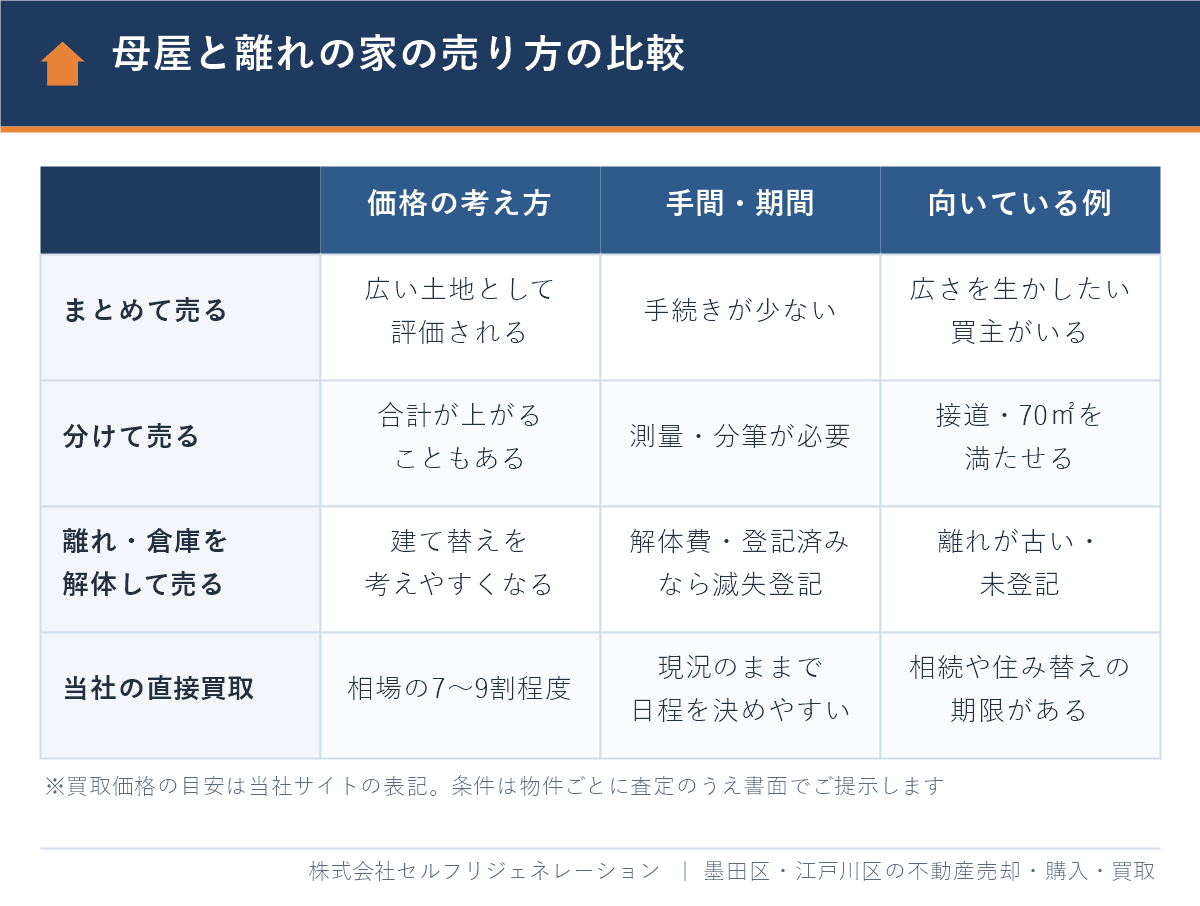
売り方は「まとめて1つの土地として売る」「分筆して別々に売る」「離れ・倉庫を解体して売る」「不動産会社に買い取ってもらう」の4つです。手続きが最も少ないのはまとめて売る方法です。
1. まとめて1つの土地として売る
母屋と離れを含む敷地全体を1つの土地として売る方法で、二世帯住宅などを建てたい個人や、区画を分けて建売住宅を建てる不動産会社が主な買い手です。分筆や建物の分割の登記がいらず、境界の確認など最小限の準備で売り出せます(「広い土地を高く売る方法|分筆して売るか一括で売るかの判断」)。
2. 分筆して母屋と離れを別々に売る
土地を分筆し、母屋側と離れ側を別々の土地として売る方法です。1区画あたりの価格が下がって買える人が増えるため、合計額が上がることもあります。一方で、測量・分筆の費用と数か月の時間がかかり、分け方を誤ると残る母屋が違反建築になります。
3. 離れ・倉庫を解体して売る
古い離れや倉庫だけを解体して母屋付きの土地として売る方法や、すべて解体して更地で売る方法です。建物が減ると買主が建て替えを考えやすくなる一方、更地にすると住宅用地の特例が外れ、土地の固定資産税・都市計画税が上がります(「江戸川区の土地は古家付きか更地か|解体の判断と手取り比較」)。
4. 当社が直接買い取る(買取保証付き売却も)
当社の買取価格の目安は相場の7〜9割程度で、仲介手数料はかかりません。未登記の離れや家財が残っている、相続税の納付や住み替えの期限がある、といった場合に向いています(「江戸川区の戸建て買取|価格の決まり方と旗竿地・傾き・浸水歴の家の売り方」、当社の買取)。
買取保証付き売却とは、一定期間は仲介で売り出し、売れなかった場合に約束した価格で不動産会社が買い取る売り方です(当社の買取保証付き売却。条件は物件ごとに書面でご説明します)。区内の買取は「江戸川区の不動産買取ガイド|相場・最短日数・手取り比較」もご覧ください。
分けて売るための5つの条件|接道・70㎡・建ぺい率・配管・登記
母屋と離れを分けて売るには、分けた後のそれぞれの土地が、単独で建築基準法などの決まりを満たす必要があります。特に、奥の離れ側の接道と、手前に残る母屋の建ぺい率・容積率が分かれ目です。
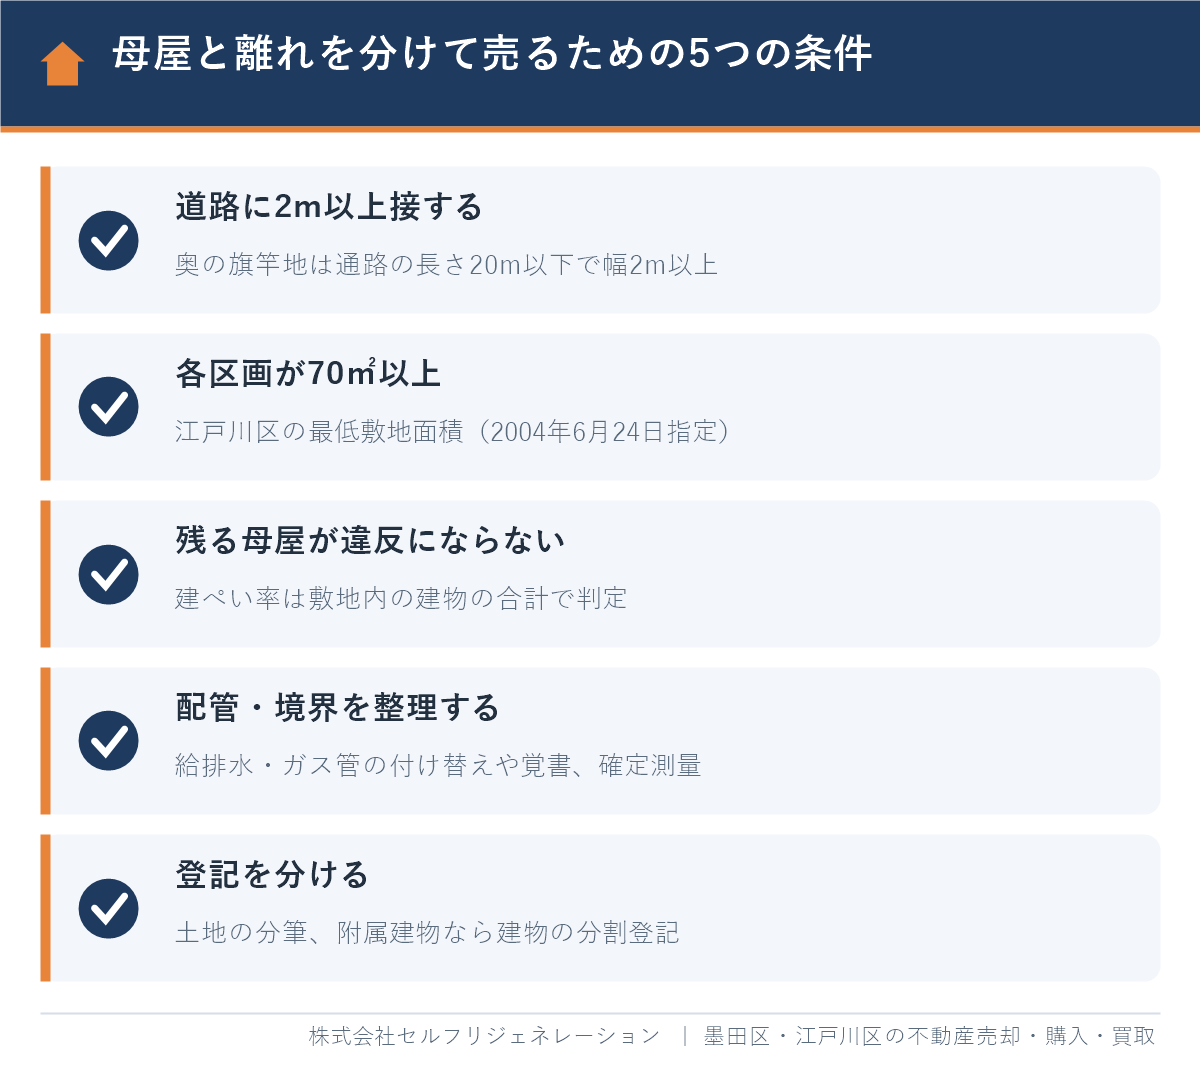
- 道路に2m以上接する:敷地は原則として道路に2m以上接する必要があります(建築基準法43条1項)。奥の離れ側を旗竿地(細い通路で奥の敷地に入る形の土地)にするなら、東京都建築安全条例3条により、通路の長さが20m以下で幅2m以上、20m超で3m以上が必要です(江戸川区「住まいの手引き」、「江戸川区の旗竿地の売却|通路の幅・3階建てと売り方」)。
- 各区画が70㎡以上:江戸川区は2004年6月24日から最低敷地面積を70㎡とし、対象区域では70㎡未満の区画に原則として建物を建てられません(江戸川区「建築基準法による敷地面積の最低限度の制限」、「江戸川区の最低敷地面積70㎡|土地を分割して売れる条件と例外」)。
- 残る母屋が違反建築にならない:建ぺい率は、同じ敷地にある建物の建築面積の合計で判定します(建築基準法53条1項)。敷地を減らすと残った母屋が建ぺい率や容積率を超え、違反建築物になるおそれがあります(川崎市「建物敷地の一部を売却や譲渡等などを行うことについて」2026年8月31日更新)。
- 配管・境界を整理する:離れの給排水管やガス管が母屋側の土地を通っていることがあります。2023年4月施行の改正民法213条の2で、他の土地に設備を置かなければ水道などを使えない土地の所有者は必要な範囲で設備を設置できますが、売買では付け替えるか覚書で決めておくのが安全です。
- 登記を分ける:土地の分筆登記と、離れが附属建物なら建物の分割の登記を行います(「相続した土地を売りたい|測量・境界確定・分筆の費用と流れ」)。
計算例|分け方で母屋が建ぺい率オーバーになる(仮定)
敷地300㎡、第一種中高層住居専用地域(建ぺい率60%・容積率150%)、母屋は建築面積80㎡・延べ面積120㎡の木造2階建て、離れ(40㎡)と倉庫(40㎡)は平屋と仮定し、奥の離れ側を旗竿地として分けます(実際の物件ではありません)。
| 分け方 | 母屋側に残る建物 | 母屋側の建ぺい率 | 判定 |
|---|---|---|---|
| 分ける前(敷地300㎡) | 母屋・離れ・倉庫 計160㎡ | 53.3% | 60%以内 |
| 母屋側130㎡(倉庫は残す) | 母屋+倉庫 120㎡ | 92.3% | 60%超 |
| 母屋側130㎡(倉庫を解体) | 母屋 80㎡ | 61.5% | 60%超 |
| 母屋側150㎡(倉庫を解体) | 母屋 80㎡ | 53.3% | 60%以内 |
母屋側を150㎡残して倉庫を解体すれば、建ぺい率は60%以内、容積率も120㎡÷150㎡=80%で150%以内です。離れ側も通路を含めて150㎡となり、70㎡以上を確保できます。実際は道路の幅による容積率の上限や斜線制限なども確かめるため、分筆の前に建築士や区に相談しましょう。
広い敷地は開発許可(500㎡以上)・公有地法の届出(200㎡以上など)も確かめる
江戸川区では、500㎡以上の土地で開発行為を伴う場合は開発許可の対象です(江戸川区「都市計画法の開発許可」2026年10月29日更新)。また公有地の拡大の推進に関する法律により、都市計画施設や生産緑地地区などの区域で200㎡以上、それ以外の市街化区域で5,000㎡以上の土地を有償で譲渡するときは、契約の3週間前までに区へ届け出ます(江戸川区「土地の先買い制度のあらまし」R7年版)。
区画を細かく分けて売ると宅建業に当たるおそれ
国土交通省「宅地建物取引業法の解釈・運用の考え方」(令和8年4月1日施行版)は、宅建業の「業」に当たるかを総合的に判断するとし、区画割りして複数の人に売る場合は1回の販売でも反復継続的な取引に当たるとしています。相続した土地を宅建業者の媒介で売ることや、隣地の所有者への売却は事業性が低い要素です。
税金の注意点|自宅の3,000万円控除と相続した空き家の特例
税金のポイントは、自宅の3,000万円特別控除は「母屋と一緒に売る」ことが前提で、相続した空き家の特例は「母屋の床面積の割合だけ」が対象になる点です。分けて売る・一部を先に売る場合は、契約前に特例が使えるかを確かめます。
自宅として住んでいた場合|敷地の一部や離れだけを先に売らない
住んでいる家(住まなくなった日から3年を経過する日の属する年の12月31日までに売る家を含む)を売ると、居住用財産の3,000万円特別控除を使える可能性があります(国税庁「No.3302」令和8年4月1日現在法令等)。この特例には、国税庁の通達の次の定めが準用されます(措置法通達35-6)。
- 2棟以上の建物から成る「一構え」の住まいの一部だけを売った場合は、残る部分が独立した住まいとして機能しないときに限り対象(措置法通達31の3-10)
- 住まいの敷地の一部を区分して売った場合は、家屋と同時に売らなければ対象外(同31の3-18)
つまり、母屋に住み続けながら離れ側の土地だけを先に売ると、原則として3,000万円控除は使えません。特例を使うなら、母屋を含めてまとめて売るか、母屋と同時に売ります。
相続した実家の場合|空き家の特例は母屋の割合だけ
相続した実家は、被相続人の居住用財産(空き家)の3,000万円特別控除を使える可能性があります。1981年5月31日以前に建てられた家(区分所有建物を除く)で、相続開始の直前に亡くなった方以外が住んでいなかったことなどが要件で、相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで)の売却が対象です。家屋と敷地を相続で取得した相続人が3人以上なら、控除は1人2,000万円までです(国税庁「No.3306」令和8年4月1日現在法令等)。
母屋と離れがある場合、対象の家屋は亡くなった方が主に住んでいた1棟(母屋)だけです(措置法通達35-10)。離れ・倉庫・蔵・車庫のような用途上不可分の建物がある土地は、土地の面積に、建物の床面積の合計に占める母屋の割合を掛けた部分だけが対象で(No.3306、通達35-13・35-14)、売却価格が1億円以下かどうかもこの部分の金額で判定します(通達35-20の注)。分けて別々に売る場合は、相続の時から特例を受けた売却の3年後の年末までに自分や他の相続人が売った部分(按分後)も合計して、1億円以下かを判定します。また、母屋が残っている間に母屋と一緒に売らずに土地の一部だけを先に売ると、その売却は特例の対象外です(No.3306、通達35-17・35-22)。
計算例|相続した母屋・離れ・倉庫の土地を売った場合(仮定)
上と同じ敷地300㎡(母屋の延べ面積120㎡、離れ40㎡、倉庫40㎡)を相続し、建物をすべて解体して土地を1億800万円で売ったと仮定します。取得費は概算取得費(売却価格の5%を取得費とみなす方法)、譲渡費用は仲介手数料・解体費などで600万円とします(実際の事例ではありません)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 特例の対象になる土地 | 300㎡×120㎡÷200㎡ | 180㎡(60%) |
| 1億円以下かの判定に使う金額 | 1億800万円×60% | 6,480万円(1億円以下) |
| 譲渡所得(全体) | 1億800万円−540万円−600万円 | 9,660万円 |
| 対象部分の課税される所得 | 9,660万円×60%−3,000万円 | 2,796万円 |
| 対象外の部分 | 9,660万円×40% | 3,864万円 |
| 税金の目安(長期・20.315%) | (2,796万円+3,864万円)×20.315% | 約1,353万円 |
特例なしの税金は約1,962万円で、差は約609万円です。この例は対象部分の所得が3,000万円を超えるため控除を使い切れますが、満たない場合は按分で控除できる額が減ります(相続した土地は亡くなった方の取得時期を引き継ぐため長期で計算)。
取り壊して売る場合は、取壊しから売却まで建物などの敷地として使っていないことも要件なので、離れや倉庫を残す場合は事前に税務署か税理士に確認します。国税庁によると、用途上不可分の建物がある場合の譲渡所得の内訳書は確定申告書等作成コーナーでは作れず、手書き等で作って計算結果を入力します(「譲渡所得の内訳書の書き方(措法35③)」令和7年12月、区の確認書は「空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方」)。
申告先と、扶養・国民健康保険への影響
確定申告は、申告するときの住所地の税務署に行います。江戸川区内にお住まいなら、住所の町名・丁目によって江戸川北税務署か江戸川南税務署に分かれ、売った土地の所在地では決まりません。
特別控除で税金が0円になっても、配偶者控除・扶養控除の判定(2026年分は合計所得金額62万円以下)では特別控除前の譲渡所得を使います。江戸川区の国民健康保険料の均等割の減額の判定でも特別控除前の金額を使うため、扶養や軽減から外れることがあります(「江戸川区の不動産売却の税金|計算例・3,000万円控除と申告先」)。
江戸川区ならではの事情|広い敷地と篠崎・瑞江周辺の地価
江戸川区で母屋と離れのある家を売るときは、敷地が広く、土地の値上がりで敷地全体の価格が大きくなりやすい点に注意します。瑞江店の地元でもある篠崎・瑞江駅の周辺では、下の図と表の6地点(駅から600m〜1.8kmほどの住宅地の標準地)が1㎡あたり31〜40万円ほどです。駅から400〜750mほどの標準地はさらに高く、南篠崎町3-15-2(瑞江駅400m)54.6万円、瑞江1-53-3(瑞江駅700m)48.1万円、篠崎町2-53-20(篠崎駅470m)47.1万円、篠崎町1-4-13(篠崎駅520m)44.3万円、南篠崎町1-6-18(瑞江駅750m)43.5万円です。いずれも前年より上がっています(国土交通省「令和8年地価公示(東京都)」2026年1月1日時点)。
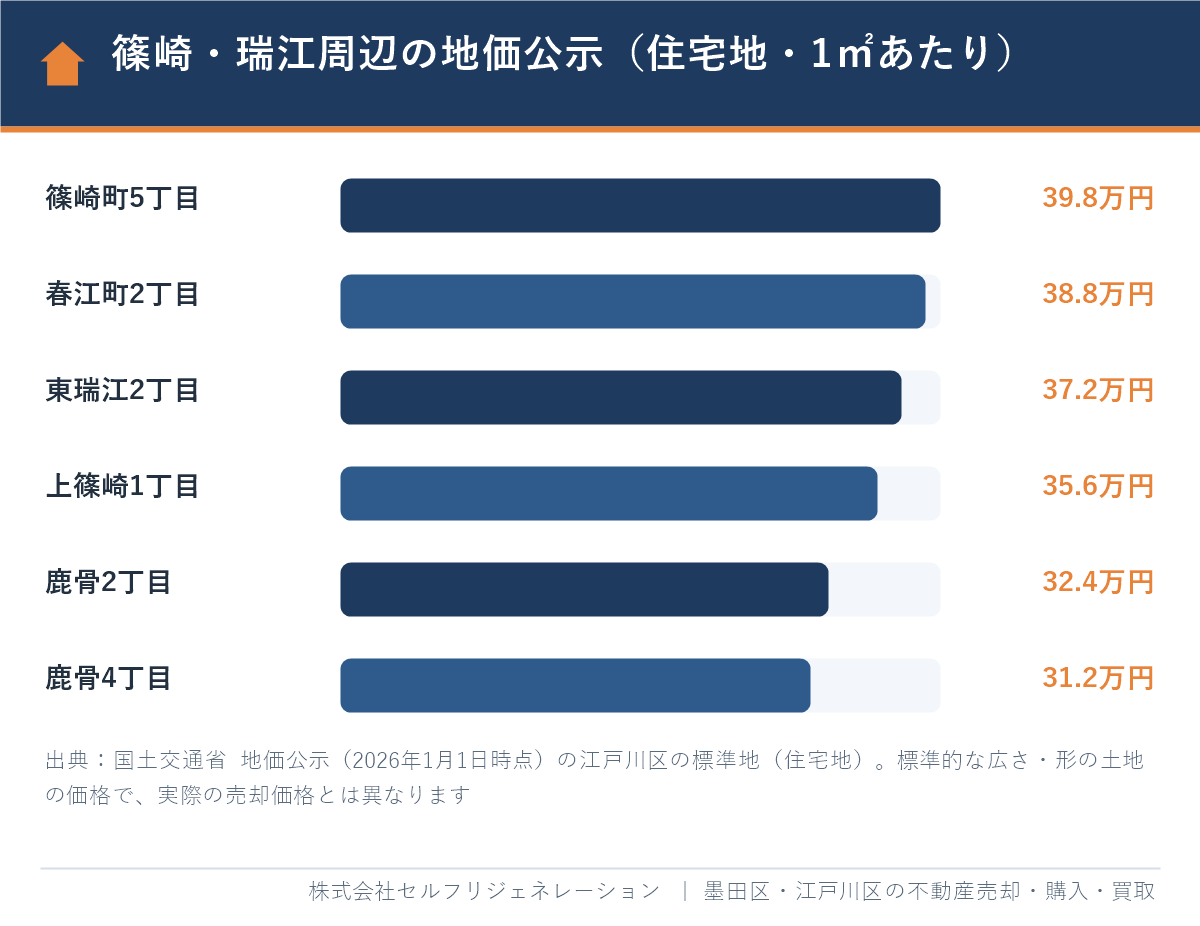
| 標準地(所在) | 最寄駅からの距離 | 用途地域(建ぺい率・容積率) | 1㎡あたり(前年比) |
|---|---|---|---|
| 江戸川-41(篠崎町5-9-4) | 篠崎駅 630m | 第一種中高層住居専用(60%・150%) | 39.8万円(+6.1%) |
| 江戸川-36(春江町2-24-14) | 瑞江駅 1,300m | 第一種住居(60%・300%) | 38.8万円(+4.9%) |
| 江戸川-43(東瑞江2-4-14) | 瑞江駅 1,000m | 第一種住居(60%・200%) | 37.2万円(+4.8%) |
| 江戸川-64(上篠崎1-4-4) | 篠崎駅 1,100m | 第一種中高層住居専用(60%・150%) | 35.6万円(+5.6%) |
| 江戸川-15(鹿骨2-15-10) | 篠崎駅 1,300m | 第一種中高層住居専用(60%・150%) | 32.4万円(+3.5%) |
| 江戸川-54(鹿骨4-7-13) | 篠崎駅 1,800m | 第一種中高層住居専用(60%・150%) | 31.2万円(+4.0%) |
※出典:国土交通省 地価公示(2026年1月1日時点)の江戸川区の標準地(住宅地)。所在は住居表示です(不動産情報ライブラリでも確認できます)。
300㎡の敷地に標準地の価格をそのまま当てはめると、表の6地点では約9,400万円〜1億1,900万円、駅から400〜750mほどの5地点では約1億3,100万円〜1億6,400万円で、空き家の特例の1億円の判定を意識する規模です。ただし地価公示は標準的な広さ・形の土地の価格です。広い敷地は区画を分けて販売する費用や期間を見込まれ、1㎡あたりでは低く評価されることがある、と当社は考えています(「江戸川区の土地相場・坪単価|地価推移と駅別の土地価格」)。
鹿骨の一部は「新たな防火規制」の区域
鹿骨三丁目(18〜20番)・鹿骨四丁目(9〜15番、31〜33番)は2015年11月30日から、鹿骨五丁目付近地区は2021年4月1日から新たな防火規制の区域です(江戸川区「新たな防火規制とは」2024年11月7日更新)。新たな防火規制とは、東京都建築安全条例に基づき、原則としてすべての建物を準耐火建築物等以上(延べ500㎡超は耐火建築物等)とする規制のことで(東京都都市整備局)、建て替え費用が上がる分は土地の価格に織り込まれます。
隣の畑が生産緑地なら、宅地とは別の手続きが必要です(「江戸川区の生産緑地を売却する方法|買取申出の流れと税金」)。
まとめて売るか分けて売るか|売る前の判断フロー
査定の段階で建物の扱い・登記・税金を確かめ、次の順に判断してから売り出すのが基本です。
- 離れに台所・浴室・トイレがすべてある → 建築確認の経緯と登記を先に確かめる
- 分けた後の各区画が道路に2m以上接し、70㎡以上になる → 次へ(ならなければ、まとめて売る・隣地に売る・買取)
- 残る母屋が建ぺい率・容積率に収まる → 次へ(収まらなければ、倉庫の解体や分け方を見直す)
- 3,000万円控除などの特例を使いたい → 分けると使えない・按分される点を税理士と確かめる
- 測量・分筆の費用と期間をかけても合計額が上がる見込みがある → 分けて売る(小さければ、まとめて売るか買取)
江戸川区の不動産のまとめガイド
江戸川区で母屋と離れのある家の売却を相談するならセルフリジェネレーション|瑞江店はGoogleクチコミ★4.9
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、瑞江店を拠点に、江戸川区の土地・一戸建て・マンションの売却と買取をお手伝いしています。Googleクチコミの評価は本店★4.8・瑞江店★4.9です(2026年10月時点、当社サイト表示)。
口コミでは、相続した家の売り方の選択肢を比べた説明や、素早い対応を評価いただいています。母屋と離れの家は、まとめて売るか分けて売るかで手取りも税金も変わるため、選択肢を並べて整理します。
「相続した家を売るにあたり、様々なケースのメリットデメリットを教えていただき自分でも納得のいく最善の売却が出来たと思っています。」(Googleクチコミより一部抜粋)
「仕事が早く、確実でとても安心感がありました」(Googleクチコミより一部抜粋)
- 墨田区・江戸川区に特化した地域密着:区の最低敷地面積や防火規制を踏まえて判断します。
- 業界経験10年以上のスタッフのみが在籍:登記や建物の扱いを整理します。
- 顧問弁護士・税理士・FPによる無料相談:特例や相続人どうしの分け方も相談できます。
- 売却も買取も対応:仲介・買取保証付き売却・直接買取を比べて選べます。
- LINE・オンライン相談が可能:遠方の相続人の方もご相談いただけます。
当社に相談した場合の進め方
- 登記・公図・測量図で、附属建物や未登記の建物の有無と敷地の面積を確かめます。
- 建築計画概要書や現地で、離れの設備と建物の配置を整理します。
- まとめて売る・分けて売る・一部を解体して売る場合の可否と価格の目安を比べます。
- 使える特例を、顧問税理士への無料相談も交えて確かめます。
- 仲介・買取保証付き売却・直接買取から、手取りと時期でお選びいただけます(条件は物件ごとに書面でご説明します)。
瑞江店へのお電話は03-6638-8512です。一戸建てや土地の無料査定、無料相談からもお気軽にどうぞ(当社の不動産売却のサポート)。
江戸川区の母屋と離れがある家の売却についてよくある質問
江戸川区で母屋と離れがある家は売れますか?
売れます。敷地全体を1つの土地として売るのが基本で、二世帯住宅などを建てたい個人や、建売住宅を建てる不動産会社が主な買い手です。離れや倉庫が未登記なら、登記するか、解体するか、現況のまま買取で売るかを比べて決めます。
母屋と離れを分けて別々に売ることはできますか?
分けた後のそれぞれの土地が、道路に2m以上接する、江戸川区の最低敷地面積70㎡以上である、残る母屋が建ぺい率・容積率を超えない、といった条件を満たせば可能です。奥の離れ側を旗竿地にする場合は、通路の長さが20m以下なら幅2m以上が必要です。分筆の前に区の建築指導課などに確認しましょう。
離れが未登記でも売れますか?
売れますが、新築した建物や表題登記がない建物の所有権を取得した人には、1か月以内に表題登記を申請する義務があります。買主の金融機関が登記を求めることもあるため、登記してから売る、解体して売る、現況のまま買い取ってもらう、の3つから選ぶのが一般的です。
自宅の母屋と離れを売るとき、3,000万円控除は使えますか?
母屋と離れを一体の住まいとして使い、まとめて売る場合は、居住用財産の3,000万円特別控除を使える可能性があります。ただし、母屋に住み続けながら敷地の一部や離れだけを先に売ると、国税庁の通達(31の3-10・31の3-18)により原則として対象になりません。
相続した母屋と離れの土地に、空き家の3,000万円控除は使えますか?
使える場合がありますが、対象は亡くなった方が主に住んでいた母屋と、その敷地の部分に限られます。土地は建物の床面積の合計に占める母屋の割合で按分し、1億円以下かどうかもその部分の金額で判定します。売却期限は相続開始から3年を経過する日の属する年の12月31日まで(かつ2027年12月31日まで)です。
古い離れや倉庫は解体してから売ったほうがよいですか?
分けて売るために必要な場合や、未登記で傷みが進んでいる場合は、解体が向いています。登記されている建物を解体したら1か月以内に滅失登記が必要で(未登記の建物は対象外)、更地にすると住宅用地の特例が外れて土地の固定資産税が上がります。解体費と売却価格の差を、現況のまま売る場合や買取とも比べて判断しましょう。
まとめ|母屋と離れの家は「まとめて売る」を基本に、分ける前に試算する
- 母屋と離れが同じ敷地にあってよいのは、離れが用途上不可分の場合です。台所・便所・浴室のすべてがある離れは、愛知県の例規集では可分(別の住宅)の扱いです。江戸川区の基準には同様の目安が見当たらないため、区などに確かめます。
- 附属建物か、別の建物か、未登記かで手続きが変わります。
- 分けて売るには、接道2m・70㎡以上に加え、残る母屋が建ぺい率・容積率に収まることが必要です。
- 自宅の3,000万円控除は母屋と一緒に売るのが前提で、空き家の特例は母屋の床面積の割合だけが対象です。
江戸川区の土地売却の全体像は「江戸川区の土地売却ガイド|相場・流れ・税金と70㎡・古家の注意点」、相続した家は「江戸川区で相続した家を売却する方法|流れ・税金・窓口まとめ」、売却全般は「江戸川区の不動産売却ガイド|相場・流れ・費用と高く売るコツ」で解説しています。
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年11月6日
江戸川区の母屋・離れのある家のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階