「押上のマンションを売ったけれど、確定申告はどこの税務署に出せばいいのだろう」「税金が0円なら申告しなくてもいいのでは?」「京島の実家を売る予定だが、何を準備すればいいか分からない」。墨田区で不動産を売った方から、売却後の確定申告についてよくご相談をいただきます。
墨田区は本所税務署と向島税務署の2つに管轄が分かれていて、押上のように同じ町でも番地で申告先が変わる場所があります。また、確定申告の時期の相談会場は、税務署の建物ではなく別の場所に開かれることもあります。この記事では、墨田区で不動産を売った方の確定申告を、申告先・時期・必要書類・相談窓口の順に解説します。
- 不動産を売ったときに確定申告が必要なケースと、不要なケース
- 本所税務署と向島税務署の町名別の管轄と所在地
- 2026年分の申告期間、e-Tax・郵送・確定申告会場の使い分け
- 特例ごとの必要書類と、押上のマンションを売った場合の計算例
- すみだ区民相談室など、墨田区で申告を相談できる窓口
結論から言うと、売って利益が出た方と、3,000万円控除などの特例を使う方は、税金が0円でも確定申告が必要です。申告先は「申告するときの住所」で決まるため、売却後に引っ越した方は特に注意してください。
この記事の結論
- 不動産を売って利益(譲渡所得)が出た場合や、3,000万円控除などの特例を使う場合は、税金が0円でも確定申告が必要。
- 2026年に売った場合の申告期間は2027年2月16日(火)〜3月15日(月)。税金がある場合の納付期限も3月15日。
- 墨田区の申告先は、錦糸・両国・本所・向島などが本所税務署(業平1丁目)、京島・八広・立花・墨田などが向島税務署(東向島2丁目)。
- 押上2丁目は31番〜43番が向島税務署、それ以外は本所税務署。向島1〜5丁目は向島税務署ではなく本所税務署の管轄。
- 確定申告をすれば、墨田区への住民税の申告は不要。税理士の無料相談は、すみだ区民相談室(第2・第4木曜、予約制)でも受けられる。
不動産を売ったら確定申告は必要?必要なケースと不要なケース
不動産を売って譲渡所得(売った金額から取得費と譲渡費用を引いたもうけ)が出た場合は、確定申告が必要です。譲渡所得とは、土地や建物などを売って得た利益のことで、給与などとは分けて税金を計算する「分離課税」の所得です。
墨田区の「令和8年度 特別区民税・都民税申告の手引き」でも、土地や建物など不動産の譲渡は分離課税の対象となり、通常、確定申告が必要になると案内されています。会社員の方も、年末調整では不動産の売却は精算されないため、自分で申告します。
| 売却の状況 | 確定申告 | 理由 |
|---|---|---|
| 利益が出て、税金がかかる | 必要 | 所得税・復興特別所得税を申告・納付する |
| 利益が出たが、3,000万円控除で税金が0円 | 必要 | 特例は申告して初めて使える |
| 相続した空き家の特例を使う | 必要 | 区の確認書などを添付して申告する |
| 損失が出て、損益通算の特例を使う | 必要 | 給与などと通算し、還付を受けるため |
| 損失が出て、特例も使わない | 原則不要 | 譲渡所得がないため(他の所得の申告は別) |
出典:国税庁 No.3302・No.3305・No.3306(令和8年4月1日現在法令等)、墨田区「令和8年度 特別区民税・都民税申告の手引き」。損失が出た自宅の売却で使える特例は不動産売却の損益通算と繰越控除で詳しく解説しています。
特に多い誤解が「税金が0円なら申告しなくてよい」というものです。自宅の3,000万円控除は、申告をしなければ使えません。控除を使わない扱いになると、利益の全額に税金がかかってしまいます。自宅を売ったときの申告の考え方は不動産売却後の確定申告は必要?自宅・マンションの3,000万円控除と手順もあわせてご覧ください。
墨田区の申告先は本所税務署と向島税務署|町名別の管轄
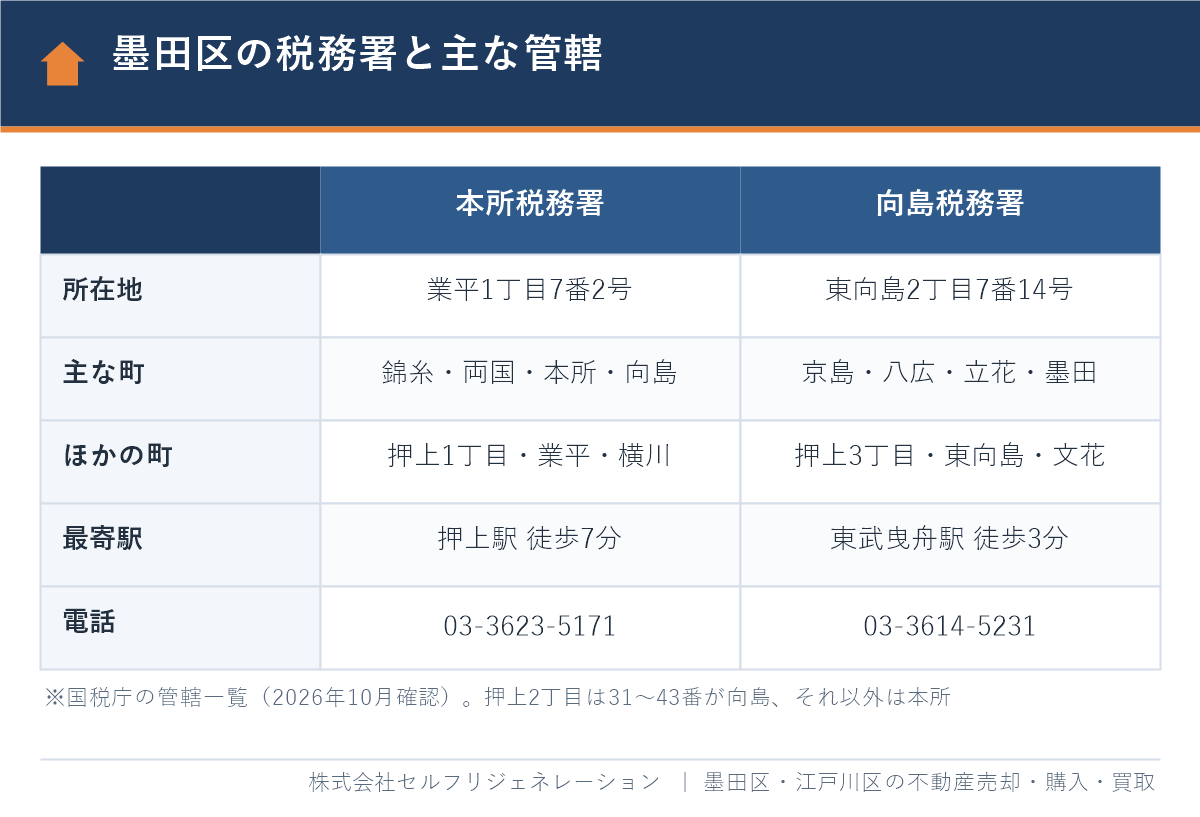
確定申告書は、申告するときの住所を管轄する税務署に提出します。墨田区は「本所地区」を本所税務署、「向島地区」を向島税務署が担当しています。売った不動産の所在地ではなく、あなたが今住んでいる住所で決まる点に注意してください。
| 税務署 | 所在地・電話・最寄駅 | 管轄の町 |
|---|---|---|
| 本所税務署 | 墨田区業平1丁目7番2号/03-3623-5171/とうきょうスカイツリー駅 徒歩5分、押上駅・本所吾妻橋駅 徒歩7分 | 吾妻橋・石原・押上1丁目・押上2丁目(31番〜43番を除く)・亀沢・菊川・錦糸・江東橋・太平・立川・千歳・業平・東駒形・本所・緑・向島・横網・横川・両国 |
| 向島税務署 | 墨田区東向島2丁目7番14号/03-3614-5231/東武線 曳舟駅 徒歩3分、京成曳舟駅 徒歩6分 | 押上2丁目(31番〜43番)・押上3丁目・京島・墨田・立花・堤通・東墨田・東向島・文花・八広 |
出典:国税庁「東京都墨田区・江東区」の税務署の管轄一覧、本所税務署・向島税務署の案内ページ(2026年10月確認)。
間違えやすい3つのポイント
- 押上2丁目は番地で分かれる:31番〜43番は向島税務署、それ以外は本所税務署です。押上駅の北側にお住まいの方は、住民票の番地で確認しましょう。
- 向島1〜5丁目は本所税務署:町名に「向島」とつきますが、管轄は本所税務署です。東向島は向島税務署なので、名前で判断しないようにします。
- 売った後に引っ越した場合:申告するときの新しい住所の税務署に出します。たとえば錦糸町のマンションを売って江戸川区の瑞江に移った方は、江戸川北税務署が申告先です(江戸川区の管轄は江戸川区の不動産売却の税金|計算例・3,000万円控除と申告先で解説しています)。
確定申告の時期と提出方法|e-Tax・郵送・確定申告会場
不動産を売った年の翌年2月16日から3月15日までに申告します。2026年に売った場合は、2027年2月16日(火)〜3月15日(月)です(国税庁)。税金がある場合は、同じ3月15日までに納付します。
提出の方法は、e-Tax(インターネットでの送信)、郵送、税務署や確定申告会場への持参の3つです。
| 提出方法 | 向いている人 | 墨田区の方の注意点 |
|---|---|---|
| e-Tax | マイナンバーカードと読み取りできるスマートフォンがある人 | 自宅から送信でき、会場に並ぶ必要がない |
| 郵送 | 書面で作った申告書を出したい人 | 郵送先は税務署ではなく東京国税局 東京上野業務センター(〒110-8655 台東区池之端1-2-22 上野合同庁舎) |
| 持参・会場で相談 | 作成の仕方を職員に聞きたい人 | 申告期間中の会場は、税務署の建物と異なることがある |
出典:本所税務署・向島税務署の案内ページ(2026年10月確認)。2025年1月から、申告書の控えに税務署の受付印は押されなくなりました。書面で出す場合は提出用だけを送り、控えは自分で保管します。
前回(2026年2〜3月)の確定申告会場は築地の東京国税局
国税庁の案内によると、令和7年分(2026年2月16日〜3月16日)の確定申告会場は、本所税務署・向島税務署とも「東京国税局1階」(中央区築地5-3-1)でした。期間中は両税務署では申告書の作成・相談は行わず、会場への入場はLINEによるオンライン事前予約で、当日の入場整理券の配付はありませんでした。会場では、原則として自分のスマートフォンとマイナンバーカードで申告書を作ります。
2026年分(2027年2〜3月)の会場は、2026年10月時点ではまだ公表されていません。前回と同じとは限らないため、1月以降に国税庁の「確定申告会場のご案内」で確認してください。なお、2026年10月1日から、全国の税務署で総合窓口の受付時間が原則として午前9時〜午後3時になっています(各税務署の案内ページ)。
不動産売却後の確定申告の手順
手順は「申告が必要かの判定 → 申告先の確認 → 書類の準備 → 申告書の作成 → 提出 → 納付」の6段階です。売却の決済が終わった時点から準備を始めると、2月に慌てずに済みます。
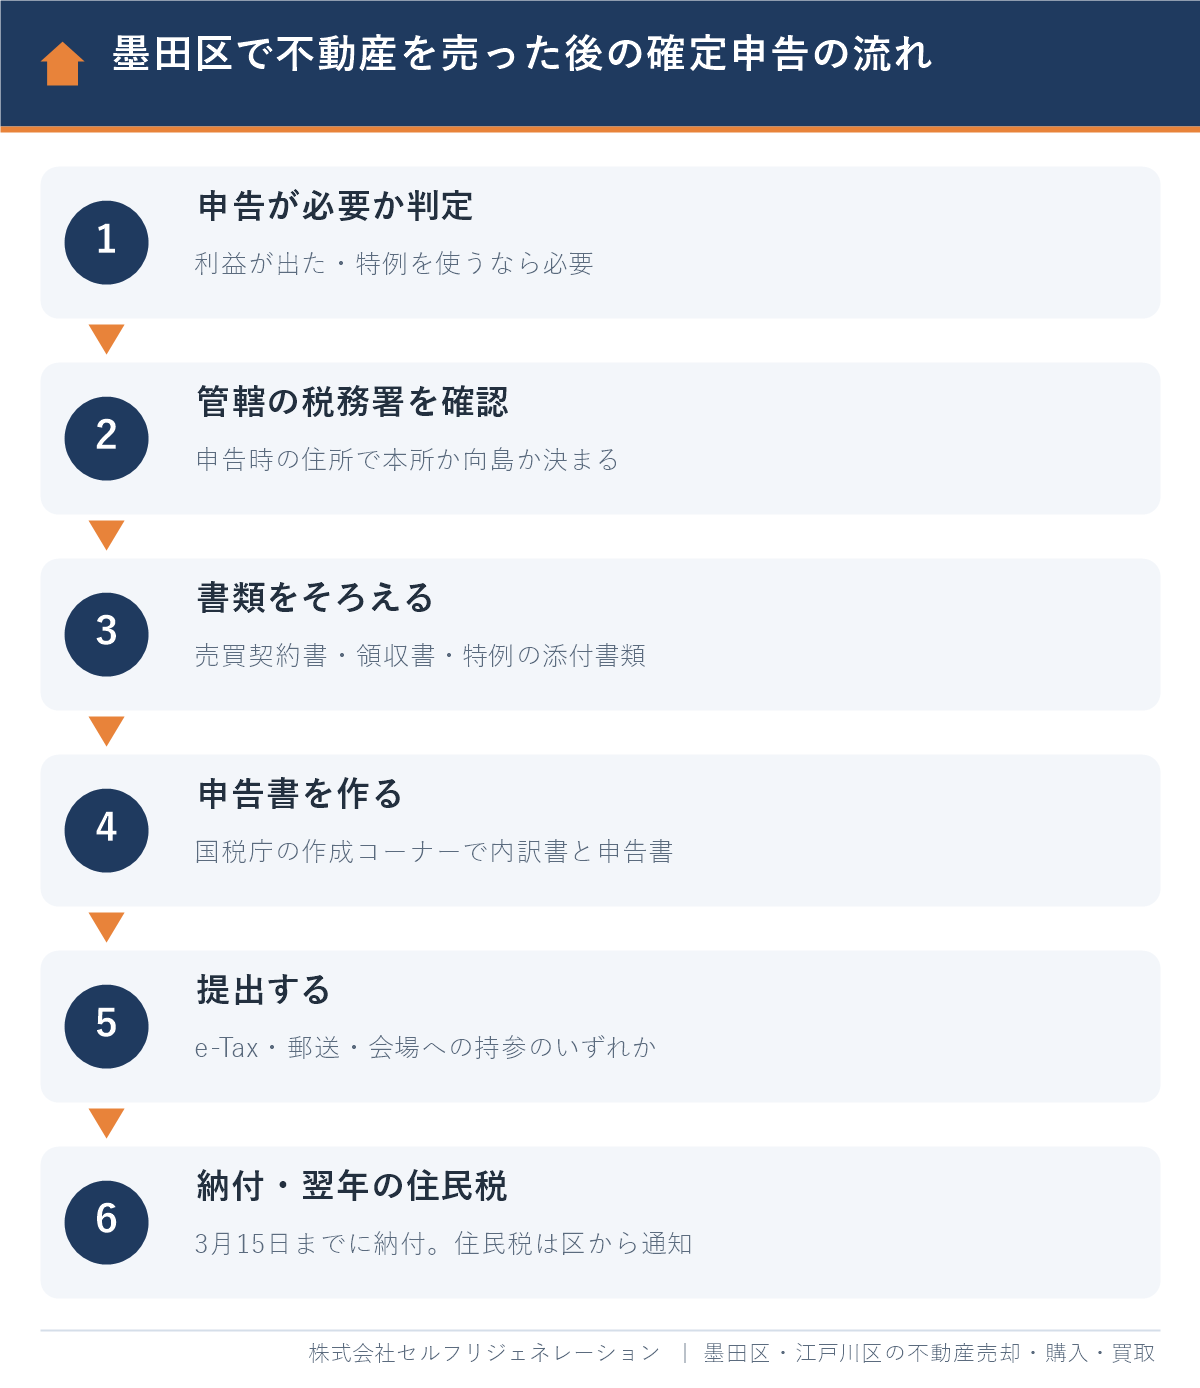
- 申告が必要か判定する:売った金額、買ったときの金額、売るのにかかった費用を並べ、利益が出たか、特例を使うかを確認します。
- 申告先を確認する:申告するときの住所で、本所税務署か向島税務署かを確認します。
- 書類をそろえる:売買契約書(売ったとき・買ったとき)、仲介手数料などの領収書、特例の添付書類を集めます。
- 申告書を作る:国税庁の「確定申告書等作成コーナー」で、「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」と申告書を作ります。
- 提出する:e-Taxで送信するか、東京上野業務センターへ郵送するか、会場に持参します。
- 納付する:税金がある場合は3月15日までに納めます。住民税は、翌年6月ごろに墨田区から通知が届きます。
譲渡所得の内訳書とは、売った不動産の所在地、売った金額、取得費、譲渡費用、使う特例などを書く明細書のことです。取得費には、買ったときの代金と仲介手数料などを入れ、建物は住んでいた年数分の価値の減少(減価償却)を差し引きます。計算の仕方は次の計算例で確認できます。
期限を過ぎると、本来の税金に加えて無申告加算税や延滞税がかかることがあります。また、確定申告をしないまま放置すると、税務署から売却の内容についての問い合わせが届くこともあります。売却の年の翌年には、必ず申告まで済ませましょう。
必要書類|特例ごとの添付書類と墨田区の窓口
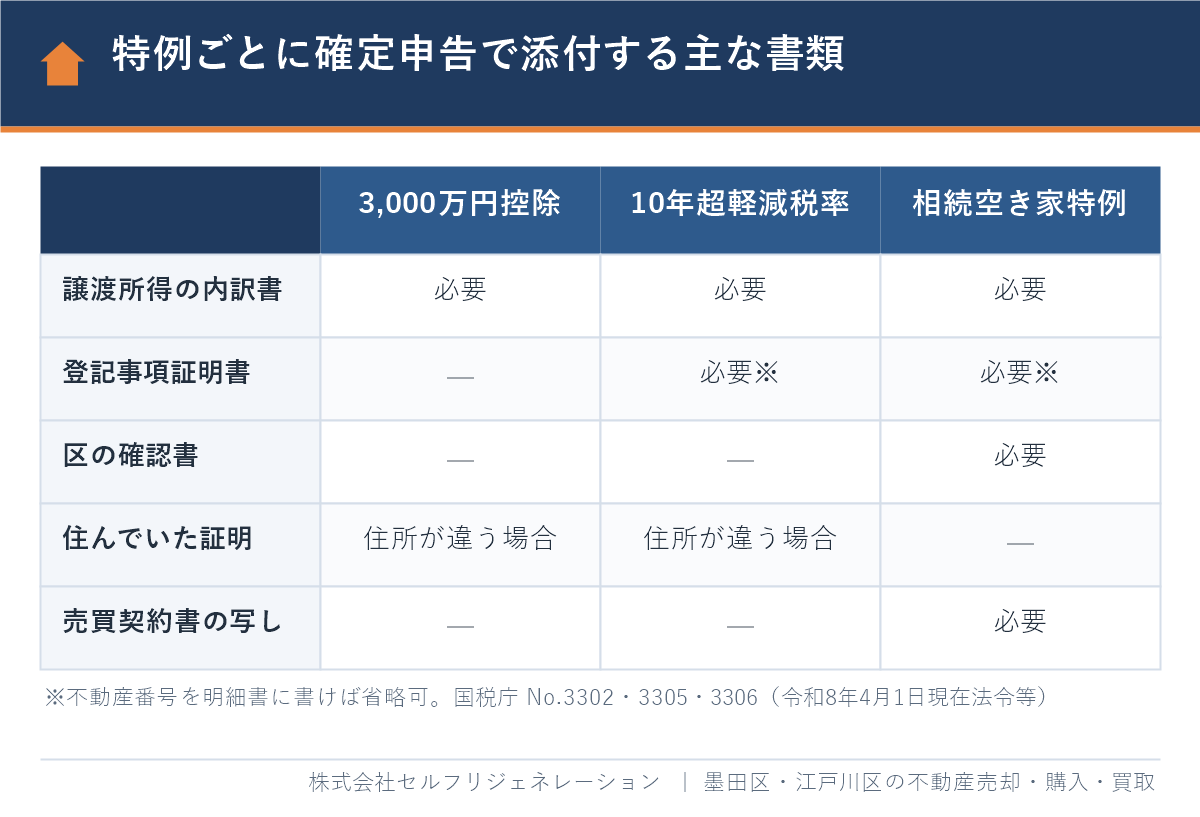
どの特例を使う場合も、譲渡所得の内訳書は必ず添付します。そのうえで、使う特例ごとに添付書類が変わります。
すべての売却で用意する書類
- 売ったときの売買契約書、仲介手数料・印紙代・測量費などの領収書
- 買ったときの売買契約書(相続した不動産は、亡くなった人が買ったときのもの)
- 建物の建築請負契約書(注文住宅の場合)
- マイナンバーカード(e-Taxや会場での作成に使う)
特例を使う場合の追加書類
- 自宅の3,000万円控除:売買契約日の前日時点の住民票の住所と、売った家の所在地が違う場合は、戸籍の附票の写しなど住んでいたことを示す書類(国税庁 No.3302)。
- 10年超の軽減税率:売った家と敷地の登記事項証明書。明細書に不動産番号を書けば省略できます(国税庁 No.3305)。
- 相続した空き家の特例:区が交付する「被相続人居住用家屋等確認書」、登記事項証明書等、売却代金が1億円以下であることを示す売買契約書の写し、家屋を残して売る場合は耐震基準適合証明書など(国税庁 No.3306)。
相続した空き家の特例で必要な確認書は、墨田区では区役所5階の安全支援課(電話03-5608-6520)が窓口です。確認書は売った後に申請するため、申告期限から逆算して早めに手続きしましょう。取り方と書き方は空き家特例の確定申告|被相続人居住用家屋等確認書の取り方と書き方で解説しています。
買ったときの売買契約書が見つからない場合は、売った金額の5%を取得費にできますが(国税庁 No.3258)、税金が高くなりやすいため、まずは通帳やローンの書類から手がかりを探します。書類の入手先は土地の売却後の確定申告に必要な書類|入手先と取得費の調べ方にまとめています。
計算例:押上のマンションを売った場合の申告
税金が0円になるケースでも申告が必要なことを、押上のマンションを例に確認します(すべて仮定の数値です)。2012年に4,000万円(土地1,200万円・建物2,800万円)で買い、14年住んだマンションを2026年に5,800万円で売ったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| 建物の減価償却 | 2,800万円×0.9×0.015×14年 | 約529万円 |
| 取得費 | 1,200万円+(2,800万円-529万円) | 約3,471万円 |
| 譲渡費用 | 仲介手数料・印紙代など | 200万円 |
| 譲渡所得 | 5,800万円-3,471万円-200万円 | 約2,129万円 |
| 3,000万円控除後 | 控除は譲渡所得の範囲まで | 0円 |
鉄筋コンクリート造の自宅の償却率0.015は、国税庁 No.3261(非業務用の建物)によります。このケースでは3,000万円控除で税金は0円になり、売った年の1月1日時点で所有10年超のため軽減税率の要件も満たします。ただし、申告をしなければ控除は使えず、約2,129万円×20.315%=約433万円の税金がかかる扱いになります。
税率は、売った年の1月1日時点で所有5年超なら20.315%、5年以下なら39.63%です(所得税・復興特別所得税・住民税の合計。国税庁 No.3208)。墨田区での売却にかかる費用や流れの全体は墨田区で家・マンションを売る完全ガイド|相場・流れ・費用、仲介手数料の計算は墨田区の仲介手数料|売却時の上限・800万円特例と支払い時期で解説しています。
墨田区の住民税と、売った翌年の影響
確定申告をすれば、墨田区への住民税(特別区民税・都民税)の申告は不要です。税務署から区に申告の内容が伝わり、譲渡所得の住民税(長期5%・短期9%)は翌年度の住民税として課税されます。
墨田区の申告の手引きによると、住民税は1月1日に住んでいる区市町村で課税されます。たとえば2026年に墨田区の家を売り、2027年1月1日にも墨田区に住んでいれば、墨田区から2027年度の住民税として通知が届きます。会社員の方は6月からの給与天引きの額が増え、自営業や年金生活の方は納付書で納めます。住民税の問い合わせ先は、墨田区 区民部 税務課 課税係(区役所、電話03-5608-6135〜9)です。
扶養や保険料にも影響することがある
配偶者控除や扶養控除の判定に使う合計所得金額は、分離課税の譲渡所得を「特別控除前」の金額で見ます(国税庁)。3,000万円控除で税金が0円でも、家族の扶養から外れることがあるため、ご家族の年末調整の前に確認しておきましょう。国民健康保険に加入している方は、売った翌年度の保険料に影響する場合があるため、区の国保の窓口で計算方法を確認しておくと安心です。
夫婦などの共有名義で売った場合は、持分ごとにそれぞれが申告します。書き方は共有名義の不動産を売却したときにかかる税金と確定申告の書き方をご覧ください。
墨田区で確定申告を相談できる窓口
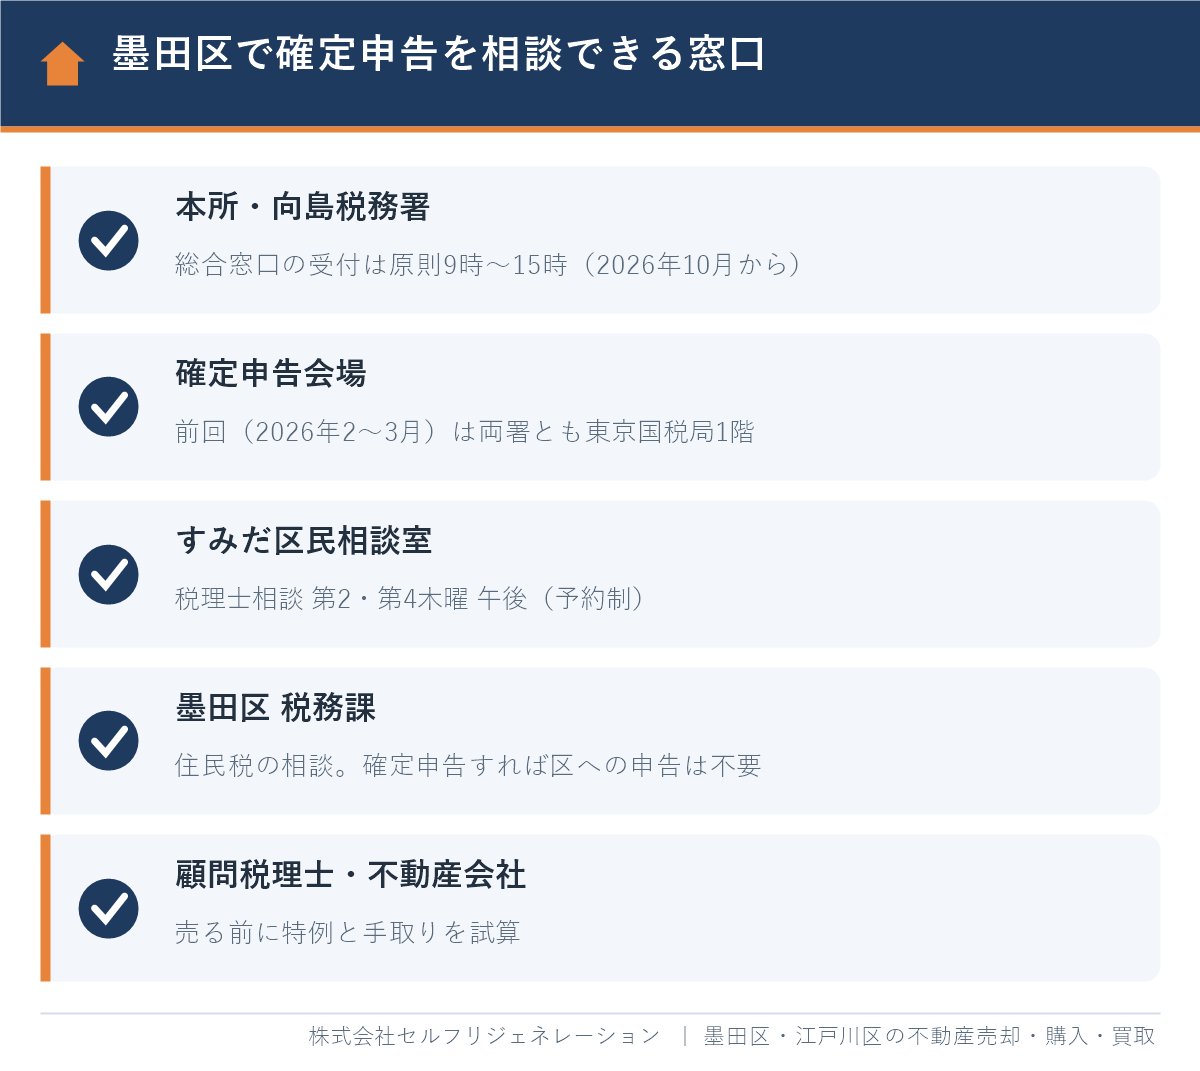
申告書の作り方は税務署、特例が使えるかの判断や節税の相談は税理士、売る時期や手取りの相談は不動産会社、と使い分けると効率的です。墨田区で使える主な窓口は次のとおりです。
| 窓口 | 相談できること | 日時・場所 |
|---|---|---|
| 本所税務署・向島税務署 | 申告書の書き方、提出方法 | 平日8時30分〜17時(総合窓口の受付は原則9時〜15時) |
| 確定申告会場 | 会場での申告書作成 | 申告期間中。前回は東京国税局1階、LINE事前予約 |
| すみだ区民相談室(税理士) | 税金全般の無料相談 | 第2・第4木曜 午後1時〜4時(3月は第4木曜のみ)、区役所1階、予約制 |
| 墨田区 税務課 課税係 | 住民税の申告・課税 | 平日9時〜16時30分(申告受付)、03-5608-6135〜9 |
| 墨田区 安全支援課 | 相続空き家の特例の確認書 | 区役所5階、03-5608-6520 |
出典:本所税務署・向島税務署の案内ページ、国税庁 令和7年分 確定申告会場のご案内、墨田区「すみだ区民相談室」「令和8年度 特別区民税・都民税申告の手引き」。すみだ区民相談室(03-5608-1616)は墨田区内に在住・在勤・在学の方が対象です。予約の方法は区のページか電話で確認してください。墨田区の相談窓口の使い分けは墨田区の不動産相談窓口|悩み別の相談先と区民相談室の使い方でも紹介しています。
申告で損をしないための注意点と判断の流れ
売却後の申告で損をする原因の多くは、特例の期限切れ、書類の紛失、申告先の勘違いの3つです。売り出す前から次の順番で確認しておくと安心です。
- 自宅か、住まなくなった家か:住まなくなった家は「住まなくなってから3年を経過する日の属する年の12月31日」までに売らないと3,000万円控除が使えません。
- 所有期間:売る年の1月1日時点で5年超・10年超になるかを確認します。年をまたぐだけで税率が下がる場合があります。
- 相続した家か:相続空き家の特例は、相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日までの売却が対象です。墨田区の確認書の申請も必要です。
- 取得費の書類:売買契約書が無ければ、5%で計算した場合の税金を先に把握します。
- 申告先と時期:売った後に引っ越す予定があれば、申告するときの住所の税務署を確認します。
墨田区では、旧法の借地の上に建つ家や、底地を相続して売るケースもあります。借地権や底地を売った場合も、土地・建物の譲渡所得として同じように申告します。相続した不動産の売却全体は墨田区で相続した家・不動産の売却ガイド|税金の計算・手続き・期限で解説しています。
特例の期限が迫っている場合は、仲介で売り出すより、当社が直接買い取る方が決済日を確実に決められます。買取について詳しくは買取サービスのページをご覧ください。
当社に相談した場合の進め方
当社は確定申告の代理はできませんが、「いつ、いくらで売れば手取りが多くなるか」を、査定とあわせて整理するお手伝いをしています。
- 売却の目的と、住んでいた期間・住まなくなった時期・相続の時期をお聞きする(無料)
- 査定額をもとに、特例を使える場合と使えない場合の手取りの目安を並べる
- 買ったときの売買契約書が無い場合は、登記簿や当時の資料から手がかりを一緒に探す
- 売却後は、申告に使う売買契約書・精算書・領収書を1つにまとめてお渡しする
- 特例の判定や申告書の作成は、顧問税理士の無料相談をご案内する
墨田区の不動産のまとめガイド
墨田区で不動産売却と確定申告を相談するならセルフリジェネレーション|Googleクチコミ★4.8(本店)
株式会社セルフリジェネレーション(東京都墨田区押上・江戸川区瑞江に店舗、宅地建物取引業 東京都知事(2)第105830号)は、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしています。Googleクチコミの評価は、本店★4.8・瑞江店★4.9です(2026年10月時点)。
口コミでは、売却の手続きのサポートや、相続した実家の売却での対応を評価いただいています。売った後の申告まで見すえて書類を整えることも、売却のサポートの一部だと考えています。
- 「売却の手続きのサポートもしっかりしていただき、ありがとうございました。」(Googleクチコミより一部抜粋)
当社には業界経験10年以上のスタッフのみが在籍し、顧問弁護士・税理士・FPによる無料相談もご案内しています。売却も買取も対応できるため、特例の期限に合わせた売り方をご提案できます。本店(押上1丁目)は本所税務署から近く、錦糸町オフィスも区内にあります。LINEやオンラインでの相談も可能です。まずは無料査定や無料相談をご利用ください。売却の進め方は売却サービスのページでもご紹介しています。
よくある質問
墨田区で不動産を売った場合、確定申告はどこの税務署に出しますか?
申告するときの住所を管轄する税務署に出します。錦糸・両国・本所・向島・押上1丁目などは本所税務署(業平1丁目)、京島・八広・立花・墨田・東向島などは向島税務署(東向島2丁目)です。
自宅を売って税金が0円でも確定申告は必要ですか?
3,000万円控除などの特例を使う場合は、税金が0円でも確定申告が必要です。特例は申告して初めて使えるため、申告しないと利益の全額に税金がかかる扱いになります。
2026年に不動産を売った場合、確定申告の期限はいつですか?
2027年2月16日(火)から3月15日(月)までです。税金がある場合の納付期限も3月15日です。
確定申告書は郵送でも出せますか?
郵送でも提出できます。本所税務署・向島税務署の申告書の郵送先は、東京国税局 東京上野業務センター(〒110-8655 台東区池之端1-2-22 上野合同庁舎)です。
確定申告をすれば墨田区に住民税の申告は必要ありませんか?
税務署に確定申告をすれば、墨田区への住民税の申告は不要です。譲渡所得の住民税は、1月1日に住んでいる区市町村から翌年度の住民税として通知されます。
墨田区で確定申告を無料で相談できる場所はありますか?
すみだ区民相談室(区役所1階)で、税理士による無料の税務相談を受けられます。第2・第4木曜の午後1時〜4時(3月は第4木曜のみ)で、予約制です。
まとめ
墨田区で不動産を売った場合、利益が出たときや3,000万円控除などの特例を使うときは、税金が0円でも確定申告が必要です。申告先は申告するときの住所で決まり、錦糸・両国・本所・向島などは本所税務署、京島・八広・立花・東向島などは向島税務署です。押上2丁目は番地で分かれる点に注意してください。
2026年に売った場合の申告期間は2027年2月16日〜3月15日です。e-Tax、上野業務センターへの郵送、確定申告会場のいずれかで提出できます。特例の期限と書類を早めに確認し、迷ったときは、すみだ区民相談室の税理士相談や当社の無料相談をご利用ください。
参考:国税庁 税務署の管轄(東京都墨田区・江東区)/本所税務署/向島税務署/本所税務署 確定申告会場のご案内(令和7年分)/国税庁 No.3302 マイホームを売ったときの特例/国税庁 No.3305 マイホームを売ったときの軽減税率の特例/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/墨田区 令和8年度 特別区民税・都民税申告の手引き
この記事の執筆・監修
株式会社セルフリジェネレーション(宅地建物取引業 東京都知事(2)第105830号/公益社団法人 東京都宅地建物取引業協会会員)。墨田区・江戸川区を中心に、業界経験10年以上のスタッフが不動産の売却・購入・買取をサポートしています。
最終更新日:2026年10月28日
墨田区の不動産売却・確定申告のご相談はセルフリジェネレーションへ
株式会社セルフリジェネレーションは、墨田区・江戸川区を中心に不動産の売却・購入・買取をサポートしている地域密着の不動産会社です。「まずは価格だけ知りたい」「売るか迷っている」という段階でも、お気軽にご相談ください。
フリーダイヤル:0800-600-0363(受付 9:00〜18:00/定休日:火・水)
本店:東京都墨田区押上1丁目11番6号1階/瑞江店:東京都江戸川区谷河内2丁目2番3号1階/錦糸町オフィス:東京都墨田区錦糸2丁目4-10 ライオンズマンション錦糸町第三 3階